

EN BREF
- Les ventes B2C concernées relèvent de l'e-reporting, tandis que l’e-invoicing concerne les opérations B2B entrant dans le champ de la réforme.
- Les données à transmettre portent sur vos ventes et, dans certains cas, sur vos encaissements. Leur fréquence dépend de votre régime de TVA.
- Vos outils et votre plateforme agréée facilitent la transmission des données, le suivi des factures et l’automatisation des flux B2B et B2C.
- La réforme peut générer des gains de productivité, simplifier la gestion et améliorer le suivi de votre trésorerie.
- Une transmission incorrecte peut entraîner des sanctions. Un audit de vos processus et le choix d’outils adaptés facilitent votre mise en conformité.
SOMMAIRE
La facturation électronique B2C peut-elle mettre votre entreprise en défaut dès l’entrée en vigueur de la réforme ? Une mauvaise qualification de vos ventes peut entraîner des erreurs de e-reporting et vous exposer à des sanctions.
Entre facture électronique et e-reporting, le traitement varie selon vos opérations. Bien anticipée, la réforme peut aussi générer des gains de productivité, faciliter votre gestion et améliorer votre trésorerie.
Je suis Cassandra Marquez, experte en facturation électronique chez Dougs, cabinet d’expertise-comptable en ligne. J’accompagne chaque jour nos clients dans leur mise en conformité, notamment grâce à notre logiciel de facturation électronique gratuit. Vous trouverez les principes à connaître, le traitement des flux B2B et B2C, des cas d’usage concrets, des réponses aux questions fréquentes ainsi que des ressources et guides pratiques.
Une question sur cet article ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
La facturation électronique s'applique-t-elle au B2C ?
Non, vos ventes aux particuliers ne suivent pas le même circuit que les échanges entre entreprises. Je clarifie ici le périmètre de la réforme et la différence entre B2B et B2C pour la facturation électronique et le e-reporting.
Vos clients particuliers n'ont pas besoin de plateforme agréée
Un particulier n’a pas à choisir de plateforme agréée, c’est-à-dire un intermédiaire habilité à transmettre et recevoir les factures électroniques ainsi que les données requises par l’administration. Il n’a pas non plus à figurer dans l’annuaire de la facturation électronique, utilisé pour acheminer les factures entre entreprises. Il ne dispose pas de numéro SIREN (Système d’identification du répertoire des entreprises) et n’est donc pas une entité commerciale.
Si votre vente est concernée par la réforme, votre entreprise transmet les informations requises par e-reporting, soit la transmission électronique des données de transaction à l’administration fiscale.
Mon conseil
La réforme ne concerne que les entreprises. Les particuliers ne seront pas impactés par cette nouvelle gestion administrative.
B2B et B2C ne suivent pas les mêmes obligations
Le B2B désigne les échanges entre entreprises. Pour les opérations françaises soumises à la facturation électronique, la facture est émise et reçue sous forme électronique : c’est l’e-invoicing. Le B2C concerne les ventes aux particuliers et relève du e-reporting pour les opérations concernées.
| B2B | B2C | |
|---|---|---|
| Client | Entreprise française assujettie à la TVA | Particulier |
| Flux transmis | Facture électronique | Données de transaction |
| Canal | Plateforme agréée | E-reporting via votre plateforme agréée |
| Format | Factur-X, UBL ou CII | PDF toujours possible |
Parmi les formats de facture électronique, UBL et CII sont des formats structurés. Factur-X est un format hybride qui associe un PDF lisible à des données structurées exploitables par les logiciels.
Quelles obligations devez-vous respecter pour vos ventes B2C ?
En B2C, vous devez connaître les types de données à transmettre, les exigences de conformité et les informations nécessaires pour répondre aux obligations liées à la facturation électronique B2C. Je me concentre ici sur les données de vente et d’encaissement, ainsi que sur leur rythme d’envoi. Si votre entreprise est assujettie à la TVA, vous devez émettre vos factures électroniques et transmettre votre e-reporting au plus tard le 1ᵉʳ septembre 2027.
Le e-reporting transmet les données de vos ventes
Pour les ventes aux particuliers concernées, les données sont cumulées par jour. Elles servent à déterminer les bases hors taxes (HT) par taux de taxe sur la valeur ajoutée (TVA) et les montants correspondants.
Les informations à communiquer comprennent notamment :
- la date des ventes ;
- la base HT par taux de TVA ;
- le montant de TVA correspondant ;
- la devise ;
- la catégorie et le nombre de transactions quotidiennes.
L’identité de vos clients particuliers n’est pas transmise. Vos différents canaux de vente doivent correctement alimenter votre logiciel de facturation ou de caisse pour éviter les erreurs dans les données déclarées.
Certaines opérations nécessitent aussi des données d'encaissement
Lorsque la TVA est exigible à l’encaissement, notamment pour certaines prestations de services, vous communiquez aussi la date de celui-ci et le montant encaissé TTC réparti par taux de TVA.
Cette obligation ne s’applique pas si vous avez opté pour les débits, c’est-à-dire lorsque la TVA devient exigible dès la facturation, ou lorsque votre client déclare lui-même la taxe selon le mécanisme d’autoliquidation. En cas de doute, demandez conseil à votre expert-comptable.
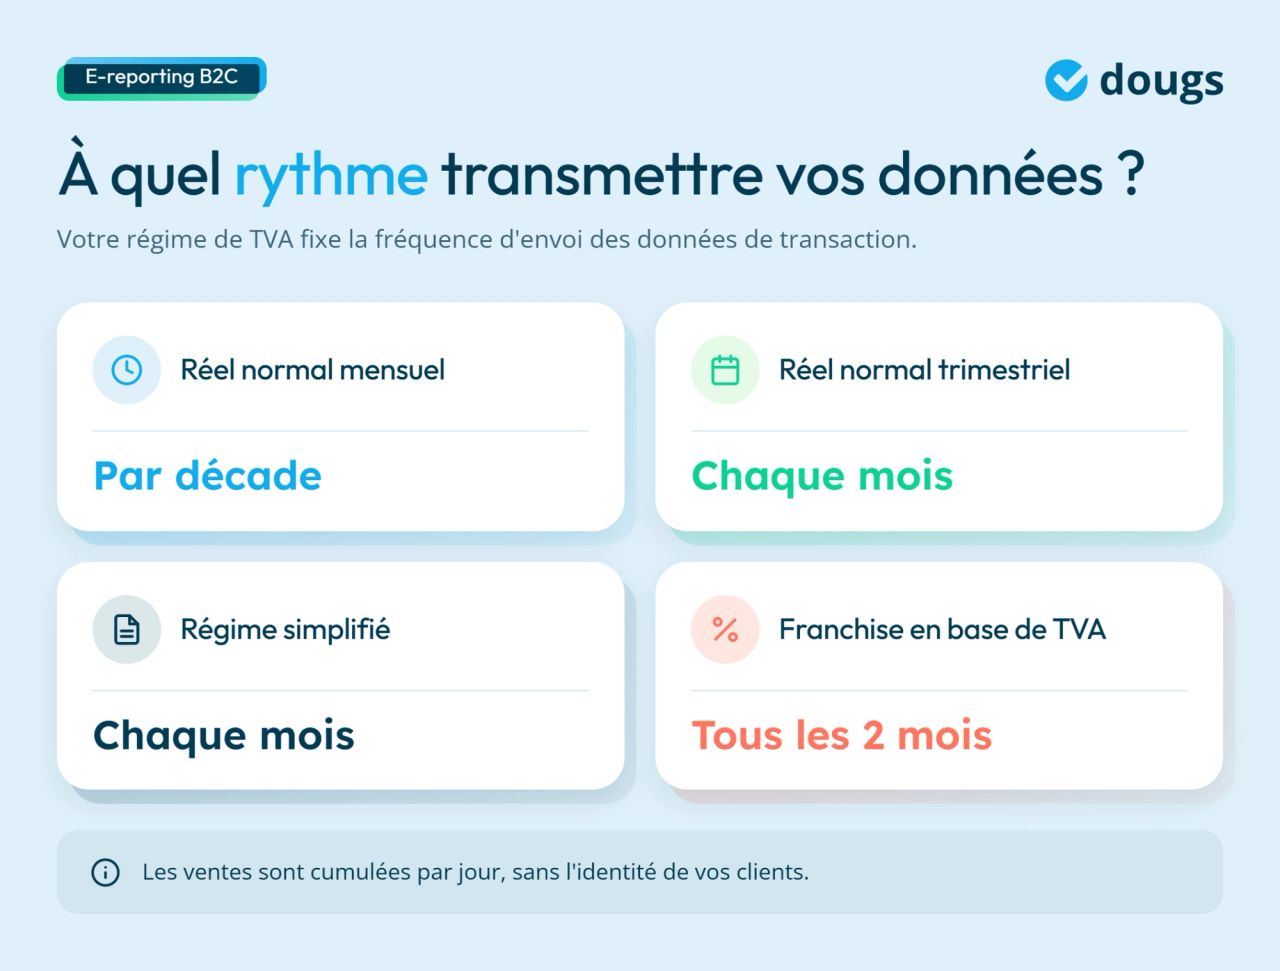
Pour les données de transaction, le rythme dépend de votre régime de TVA :
- réel normal mensuel : par décade, soit trois envois par mois (du 1ᵉʳ au 10, du 11 au 20 et du 21 à la fin du mois) ;
- réel normal trimestriel : chaque mois ;
- régime simplifié : chaque mois ;
- franchise en base de TVA : tous les deux mois.
Votre plateforme agréée peut automatiser ces échanges à partir des informations enregistrées dans vos outils.
Peut-on encore envoyer une facture PDF à un particulier ?
Oui. Vous pouvez continuer à remettre à votre client particulier un PDF, une facture papier ou un ticket, selon les règles de facturation applicables, même après le 1ᵉʳ septembre 2027.
Si l’opération entre dans le champ de la réforme, les données fiscales correspondantes sont transmises séparément à l’administration par e-reporting. Un logiciel adapté identifie vos prestations B2B et B2C, puis préremplit votre e-reporting. C’est ce que nous proposons chez Dougs.
Attention : un PDF envoyé par e-mail n’est pas une facture électronique au sens de la réforme. Pour les opérations B2B concernées, celle-ci doit comporter des données structurées exploitables par les logiciels.
Je n'ai que des clients particuliers : suis-je concerné ?
Oui, vous pouvez l’être. Une clientèle 100 % B2C ne vous place pas forcément hors de la réforme : une entreprise en franchise en base de TVA peut relever de l'e-reporting, tandis que certaines opérations exonérées y échappent. J’attire votre attention sur cette différence, car elle détermine directement vos obligations.
Une activité B2C peut rester soumise au e-reporting
La franchise en base de TVA vous dispense de facturer la TVA à vos clients, sous certaines conditions. Vous restez pourtant assujetti à la TVA, c’est-à-dire dans le champ de cette taxe, même si vous ne la collectez pas auprès de vos clients. Vous êtes donc concerné par l’émission de factures électroniques et par le e-reporting.
Les données de vos ventes B2C sont transmises par e-reporting, selon le calendrier applicable à votre entreprise.
Certaines opérations exonérées échappent au e-reporting
Certaines opérations exonérées de TVA ne relèvent pas du e-reporting, car elles font partie des cas d’exclusion prévus par la réforme. C’est notamment le cas de certains actes médicaux réalisés par des professionnels de santé.
Si vous exercez plusieurs activités, raisonnez au cas par cas. Une prestation exonérée peut échapper au dispositif, tandis qu’une autre, taxable à la TVA, peut y entrer.
Une cartographie de vos flux, c’est-à-dire un classement de vos ventes selon leur nature, vous aide à identifier le traitement adapté.
Comment gérer vos clients B2B et B2C en même temps ?
Une activité mixte peut cumuler e-invoicing et e-reporting sans multiplier les manipulations. Le fonctionnement technique de la facturation électronique et du e-reporting repose sur les formats, les solutions, les plateformes agréées et les modalités de transmission des données. Pour éviter les erreurs, je m’attarde ici sur l’orientation de vos ventes et son automatisation.
Vous combinez e-invoicing et e-reporting
Une facture B2B française concernée passe par l’e-invoicing, tandis qu’une vente à un particulier relève du e-reporting.
Prenons un artisan qui facture une société et un particulier le même jour. Son outil doit reconnaître le profil du client pour appliquer la bonne règle à chaque opération.
Les transactions internationales suivent aussi des règles propres. Une cartographie claire de vos ventes devient utile dès que votre clientèle se diversifie.
Votre logiciel peut identifier automatiquement chaque opération
Un logiciel de facturation connecté à votre plateforme agréée peut reconnaître la nature de la vente et préparer le flux correspondant.
Chez Dougs, cette automatisation permet notamment d’identifier les opérations destinées aux particuliers. Les intégrations avec vos outils de vente, votre logiciel de caisse ou vos systèmes internes limitent les ressaisies et facilitent le suivi des factures. Le logiciel préremplit ainsi votre e-reporting.
Elles améliorent aussi la traçabilité et la fiabilité des données de TVA. À terme, la réforme doit faciliter le préremplissage des déclarations de TVA, sans supprimer vos obligations déclaratives.
Comment préparer votre entreprise au e-reporting B2C ?
Pour réussir la transition vers la facturation électronique et le e-reporting, plusieurs étapes sont à suivre : l’audit des processus, le choix des outils et la formation des équipes. Mon point de vigilance porte surtout sur la qualité des données préparées et leur bonne transmission.
Faites l'audit de vos processus de facturation
Commencez par un état des lieux de votre façon de facturer. Repérez vos ventes B2B, B2C, internationales ou exonérées ainsi que les solutions qui les enregistrent : logiciel de facturation, caisse ou outil de gestion de la relation client (CRM). Analysez aussi vos flux de facturation, notamment les types de documents que vous émettez, comme les avoirs, les factures d’acompte ou les factures liées à plusieurs livraisons.
Cette analyse fait ressortir les adaptations nécessaires dans vos procédures internes. Si vous facturez aussi des entreprises, contrôlez les mentions obligatoires et la compatibilité de votre solution avec les formats de facture électronique déjà présentés.
Adaptez vos outils et préparez vos équipes
Vos logiciels doivent fournir les informations requises sans ressaisie ni erreur. Vérifiez notamment la structuration des données de e-reporting, c’est-à-dire leur organisation pour permettre leur transmission à l’administration fiscale. Bien paramétrés, vos outils intègrent la réforme de la facturation électronique à votre gestion sans l’alourdir.
Si plusieurs personnes gèrent la facturation, formez-les aux nouveaux circuits B2B et B2C, aux données à renseigner et aux contrôles à effectuer. Prévoyez aussi un archivage sécurisé et une traçabilité suffisante des échanges.
Quel calendrier s'applique au e-reporting B2C ?
Le calendrier de la facturation électronique repose sur deux dates : la réception des factures, puis le démarrage du e-reporting selon la taille de votre entreprise. Pour éviter toute confusion, je replace chaque obligation dans son calendrier.
Dès septembre 2026, vous devez pouvoir recevoir vos factures
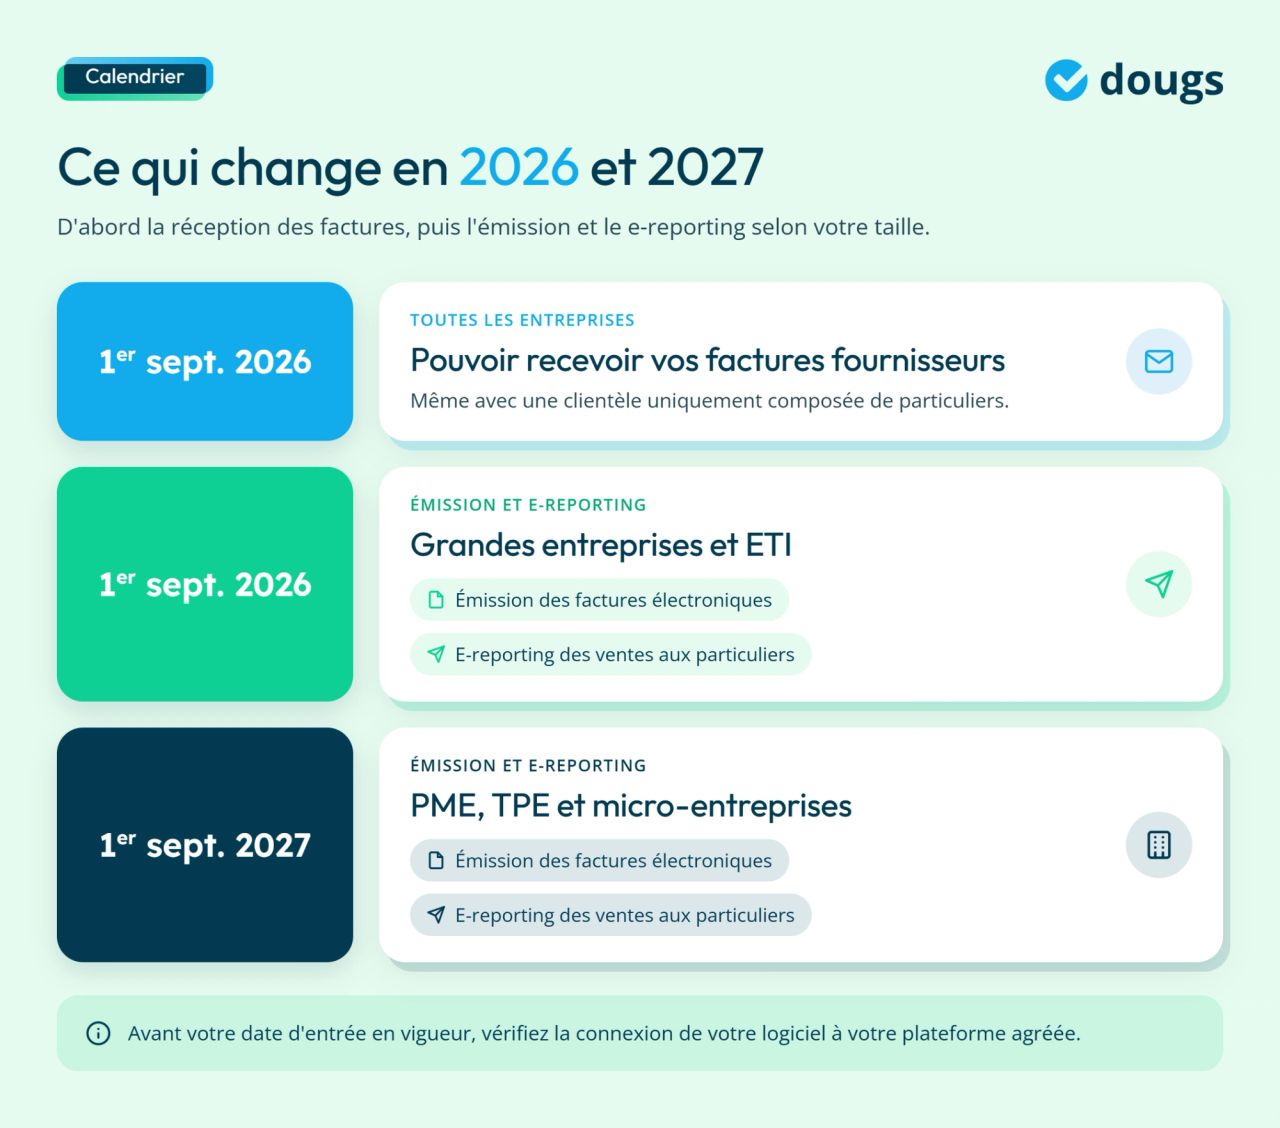
À partir du 1ᵉʳ septembre 2026, toutes les entreprises concernées par la facturation électronique doivent pouvoir recevoir les factures de leurs fournisseurs, même si elles travaillent uniquement avec des particuliers.
Votre plateforme agréée prend en charge ces documents et le suivi de leurs statuts. Vérifiez son activation et l’adaptation de vos procédures internes avant cette date.
Le e-reporting démarre en 2026 ou 2027 selon votre entreprise
Le calendrier dépend de la taille de votre structure :
- 1ᵉʳ septembre 2026 : grandes entreprises et entreprises de taille intermédiaire (ETI) ;
- 1ᵉʳ septembre 2027 : petites et moyennes entreprises (PME), très petites entreprises (TPE) et micro-entreprises.
Avant votre date d’entrée en vigueur, contrôlez la cartographie de vos flux, la configuration de votre logiciel et sa connexion à votre plateforme agréée.
Les sanctions et les risques encourus en cas de non-respect des obligations liées à la facturation électronique et au e-reporting peuvent notamment résulter d’une absence de transmission ou de l’envoi de données incorrectes. Des outils correctement paramétrés limitent ces risques.

EN RÉSUMÉ
- Auditez vos processus de facturation pour identifier vos ventes B2B, B2C, internationales ou exonérées.
- Contrôlez les données à transmettre et leur fréquence selon votre régime de TVA.
- Vérifiez vos outils : logiciel de facturation, caisse et connexion à votre plateforme agréée.
- Adaptez vos procédures internes pour automatiser le traitement et limiter les ressaisies.
- Sécurisez vos transmissions et votre archivage pour réduire les erreurs et les risques de non-conformité.
Dougs peut vous accompagner dans cette transition et automatiser une partie de votre facturation électronique et de votre e-reporting.
FAQ sur la facturation électronique B2C
Elle peut générer des gains de productivité grâce à l’automatisation, simplifier la gestion des factures et améliorer le suivi des paiements. À terme, elle peut aussi faciliter le pilotage de votre trésorerie et fiabiliser vos données de TVA.
Vous pouvez consulter impots.gouv.fr pour accéder à des guides pratiques et à des ressources officielles sur la réforme. Votre expert-comptable peut aussi vous aider à appliquer ces règles à des cas d’usage concrets propres à votre entreprise.
Oui. La sécurité, la traçabilité et la protection des données dans le cadre de la facturation électronique et du e-reporting font partie des exigences à respecter. Votre plateforme agréée doit sécuriser la transmission des informations et conserver une trace des échanges.

Ces articles peuvent vous intéresser
 Cassandra Marquez
 Cassandra Marquez
 Cassandra Marquez