
10 min.


EN BREF
L’autofacturation reste compatible avec la facturation électronique, mais elle doit respecter des règles précises pour rester conforme.
- Le fonctionnement évolue avec la réforme : le client établit toujours la facture au nom et pour le compte du fournisseur, dans le cadre d’un mandat. Les échanges passent désormais par les plateformes agréées.
- Le fournisseur reste responsable de ses obligations fiscales et de la transmission des données de paiement.
- Les cas d’usage concernent plusieurs secteurs : agriculture, coopératives, chaînes industrielles ou plateformes numériques.
- Un mandat écrit et préalable est nécessaire. Chaque facture doit ensuite être acceptée par le fournisseur, de manière expresse ou tacite.
- L’autofacture reprend les mentions légales habituelles, la mention « autofacturation » et les données exigées par la réforme.
- Les plateformes agréées acheminent les autofactures et assurent la traçabilité des échanges entre l’acheteur et le fournisseur.
- Un audit préalable et des outils bien configurés limitent les erreurs, les ressaisies et les litiges.
SOMMAIRE
Même quand votre client établit vos factures à votre place, la réforme de la facturation électronique vous concerne directement.
Votre plateforme de prestations ou votre principal client édite peut-être déjà vos factures. Avec la réforme, ces documents passent par des plateformes agréées. Un mandat imprécis ou une validation mal configurée peut alors provoquer des factures contestées ou des corrections manuelles chronophages. Et c’est vous qui restez responsable de vos obligations de facturation et de taxe sur la valeur ajoutée (TVA).
Je suis Cassandra Marquez, experte en facturation électronique chez Dougs, cabinet d’expertise-comptable en ligne. J’accompagne chaque jour nos clients dans la compréhension de leurs obligations et la mise en place de leurs nouveaux usages, notamment avec notre logiciel de facturation électronique gratuit.
Je vous montre ici comment l’autofacturation et la facturation électronique fonctionnent ensemble : qui émet l’autofacture, comment la valider ou la contester et quel rôle joue votre plateforme agréée.
Une question sur cet article ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Qu’est-ce que l’autofacturation en facturation électronique ?
L’autofacturation, aussi appelée self-billing, consiste pour votre client à établir vos factures à votre place. Ce fonctionnement repose sur un partage précis des rôles entre l’acheteur et le fournisseur. Je commence par qui crée la facture et qui en répond, puis par les secteurs où ce mécanisme est le plus courant.
Qui crée la facture et qui en reste responsable ?
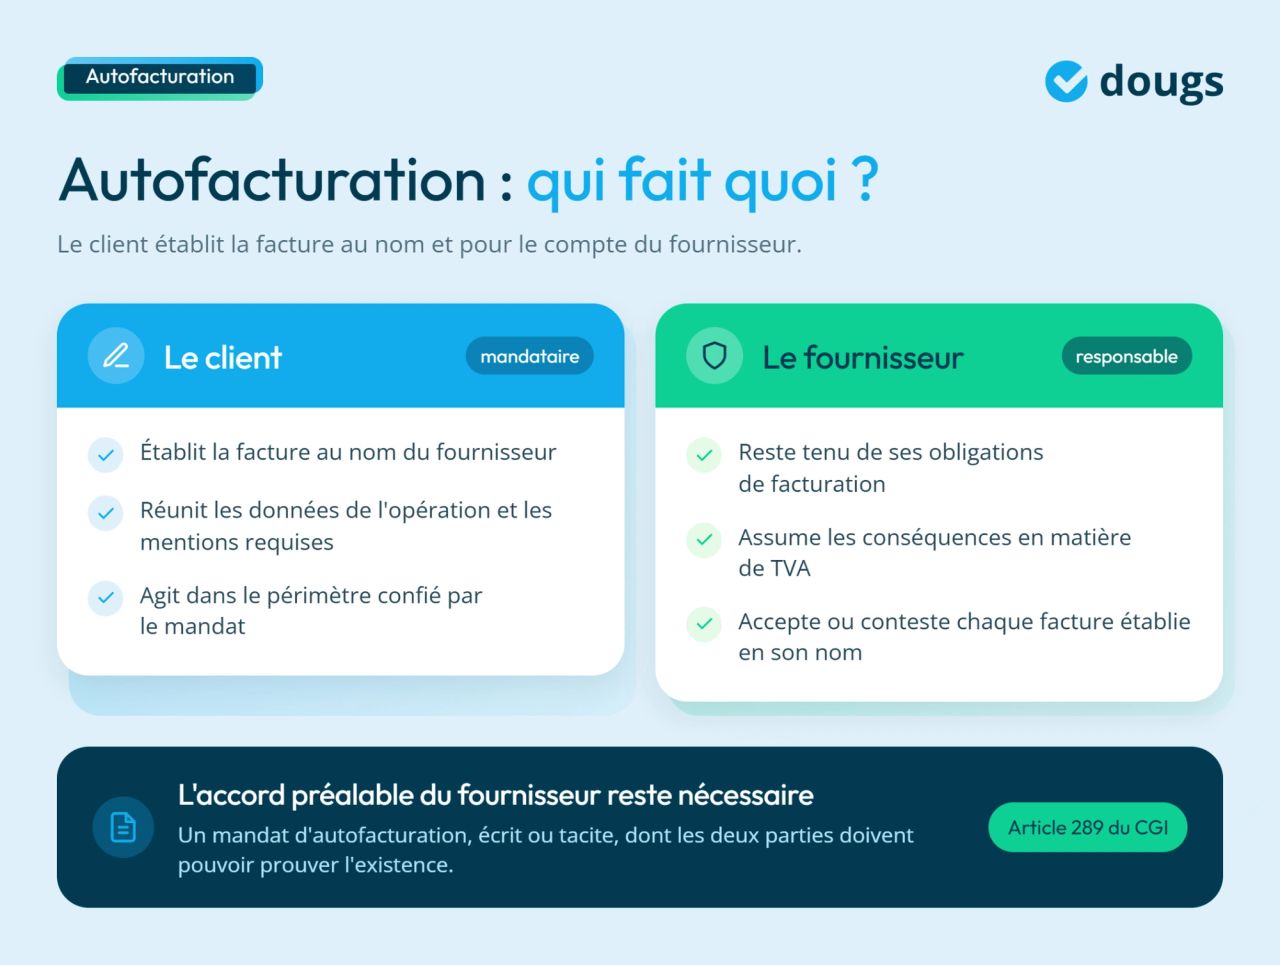
Dans une autofacturation, le client établit la facture au nom et pour le compte du fournisseur. Ce mécanisme est expressément reconnu par l’article 289 du Code général des impôts.
Le client agit comme mandataire. Le fournisseur reste responsable de ses obligations de facturation et des conséquences liées à la taxe sur la valeur ajoutée (TVA). Une erreur de son mandataire ne suffit pas, par exemple, à l’exonérer de la taxe qu’il devait déclarer.
Prenons le cas d’une entreprise qui travaille chaque mois avec de nombreux prestataires. Elle connaît les missions réalisées et les montants dus. Elle peut alors produire leurs factures à partir de ces données, plutôt que d’attendre un document de chaque prestataire.
L’autofacturation ne correspond donc pas à une simple facture d’achat créée librement par le client. L’accord préalable du fournisseur reste nécessaire.
Dans quels cas les entreprises utilisent-elles l’autofacturation ?
Parmi les cas d’usage de la facturation électronique, l’autofacturation convient surtout aux activités dans lesquelles l’acheteur dispose déjà des informations nécessaires pour calculer le montant à régler. Vous la retrouvez notamment dans les chaînes d’approvisionnement industrielles, les coopératives, les secteurs agricoles ou les plateformes numériques et places de marché en ligne.
Lorsque les volumes sont importants, la centralisation des factures simplifie les échanges et favorise l’automatisation des processus administratifs.
Un fournisseur bénéficiant de la franchise en base de TVA peut aussi être concerné. Ce régime le dispense de facturer la TVA, mais il reste assujetti et soumis aux obligations de facturation.
Quelles règles respecter pour une autofacturation conforme ?
La facturation électronique ne change pas les conditions de validité de l’autofacturation : votre conformité TVA repose toujours sur un mandat écrit et préalable et sur l’acceptation des factures établies en votre nom. Je détaille d’abord ces règles de validation, puis les mentions et formats propres à l’autofacture électronique.
Le mandat d’autofacturation et l’acceptation du fournisseur
Avant la première facture, le fournisseur doit autoriser son client à agir en son nom. Le mandat d’autofacturation peut couvrir une opération ponctuelle, certaines transactions ou l’ensemble des échanges pendant une période définie.
Ce mandat doit être écrit et conclu avant l’émission des factures. Conservez-le : les deux entreprises doivent pouvoir le présenter si l’administration fiscale le demande.
Le mandat peut prévoir un délai de contestation, les modalités de correction et le périmètre confié au client. Chaque facture établie au nom du fournisseur doit ensuite être acceptée par celui-ci.
Les parties définissent librement leur processus de validation. L’acceptation peut être expresse ou tacite. Dans ce dernier cas, la facture peut être considérée comme acceptée lorsque le délai prévu pour la contester expire sans observation du fournisseur.
Quelles mentions et quels formats prévoir sur l’autofacture électronique ?
Une autofacture reprend les mentions légales exigées sur une facture, auxquelles s’ajoute la mention « autofacturation ».
Avec la réforme, elle doit aussi respecter les données et les formats de la facture électronique applicables. Le socle technique repose notamment sur Factur-X, UBL et CII.
La norme XP Z12-012 prévoit par ailleurs des codes types propres à l’autofacturation : le code 389 pour une facture auto-facturée et le code 261 pour un avoir auto-facturé.
Comment se déroule l’autofacturation avec la facturation électronique obligatoire ?
Avec la réforme, ce flux inversé intègre désormais l’écosystème de l’e-invoicing (émission et réception de factures électroniques via une plateforme agréée). Pour vous montrer ce que cela change, je suis la facture en quatre étapes, de sa création au suivi de son cycle de vie.
Étape 1 : l’acheteur crée l’autofacture pour le fournisseur
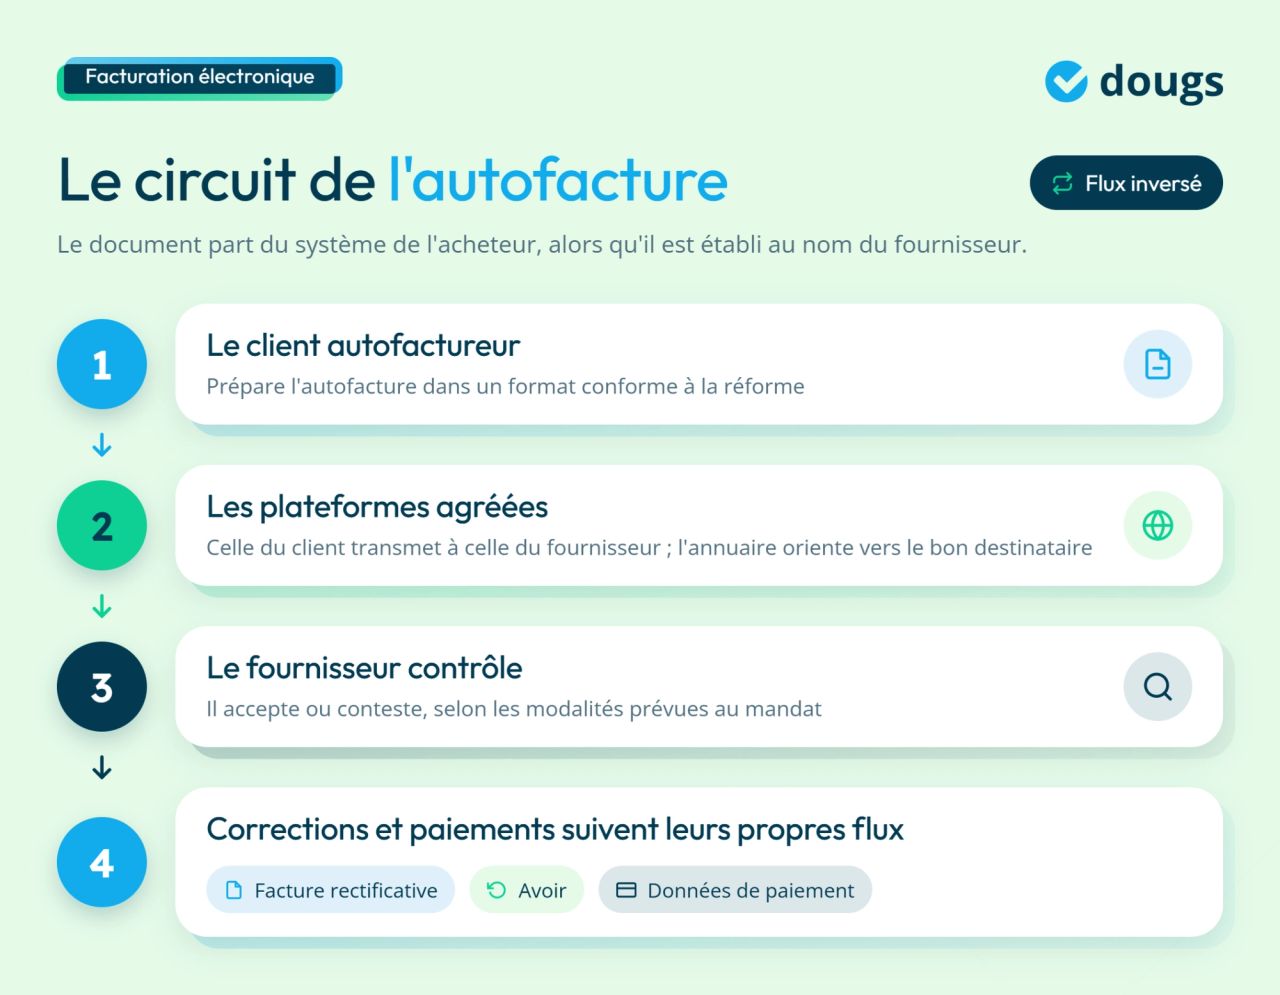
Le client prépare l’autofacture à partir des données de l’opération et du mandat conclu avec son fournisseur.
Son logiciel de facturation, son outil métier ou son progiciel de gestion intégré (ERP) rassemble les informations requises : identification des parties, date, montants, TVA applicable et autres données réglementaires. Le document est ensuite généré dans un format compatible avec la réforme.
Le fournisseur évite ainsi de ressaisir les informations déjà détenues par son client. Il conserve néanmoins son rôle dans le contrôle et l’acceptation de l’autofacture.
Étape 2 : l’autofacture passe par les plateformes agréées
Une fois créée, l’autofacture rejoint le circuit électronique réglementaire. Elle est émise depuis la plateforme agréée de l’acheteur, puis transmise à celle du fournisseur.
Le flux fonctionne à l’inverse d’une facture classique : le document part du système de l’acheteur, alors qu’il est établi au nom du fournisseur.
Le parcours peut être représenté ainsi :
Client autofactureur → plateforme agréée du client → plateforme agréée du fournisseur → fournisseur → validation ou contestation
Les deux entreprises peuvent utiliser des plateformes différentes. Leur interopérabilité assure l’acheminement de la facture, tandis que l’annuaire permet de l’orienter vers le bon destinataire.
Étape 3 : le fournisseur contrôle la facture et signale les anomalies
À réception de l’autofacture sur sa plateforme agréée, le fournisseur vérifie les informations qui y figurent : identité des parties, nature de l’opération, montants et TVA appliquée. Il peut ensuite accepter la facture ou la contester selon les modalités prévues dans le mandat.
Le processus doit prévoir la gestion des anomalies : erreur de montant, mauvaise application de la TVA, facture contestée ou problème de transmission. Les échanges et les actions réalisés doivent pouvoir être suivis et tracés.
Étape 4 : l’autofacture suit son cycle de vie
Comme pour une facture classique, la réforme impose de suivre le cycle de vie de l’autofacture grâce à des statuts. Ils indiquent notamment si la facture a été validée ou refusée.
Il faut distinguer cette acceptation de la facture des statuts techniques, qui suivent son acheminement et son traitement dans le circuit électronique. Un statut de transmission ou de réception ne signifie donc pas, à lui seul, que le fournisseur a accepté le contenu de la facture.
En cas de refus ou d’erreur, la correction passe par une facture rectificative ou un avoir, selon le cas, et jamais par la modification d’une facture déjà émise. Le mandat peut préciser si le client est autorisé à établir ces documents au nom du fournisseur.
Lorsque des données de transaction ou de paiement doivent être transmises à l’administration, elles suivent les règles prévues par la réforme. Le fournisseur reste responsable de la transmission des données de paiement, que sa plateforme agréée assure à partir des informations qui lui sont communiquées.
Faut-il une plateforme agréée si votre client établit vos factures ?
Oui, si votre entreprise est assujettie à la TVA. Même lorsque votre client établit vos factures, vous devez pouvoir les recevoir dans le nouveau circuit. Le choix de votre plateforme et la compatibilité de votre logiciel deviennent alors déterminants ; je vous donne les critères à vérifier.
Pourquoi le fournisseur doit-il aussi disposer d’une plateforme agréée ?
Depuis le 1ᵉʳ septembre 2026, les entreprises concernées par la facturation électronique doivent pouvoir recevoir leurs factures électroniques par l’intermédiaire d’une plateforme agréée.
Cette obligation s’applique aussi en autofacturation. Même si votre client prépare les documents en votre nom, vous restez intégré au dispositif.
Votre plateforme assure leur réception et vous donne accès aux informations liées à leur traitement. Elle sert aussi d’intermédiaire avec les autres opérateurs de l’écosystème.
Votre logiciel gère-t-il réellement les flux d’autofacturation ?
Votre logiciel de facturation doit prendre en charge ce cas d’usage et échanger correctement avec votre plateforme agréée.
Pour vérifier sa compatibilité, contrôlez notamment :
- les flux inversés et les formats réglementaires ;
- la connexion à votre plateforme agréée, pour l’envoi et la réception des autofactures ;
- les validations, contestations et corrections prévues dans votre organisation ;
- la gestion des exceptions sans ressaisie manuelle ;
- la traçabilité des statuts et des actions réalisées ;
- l’intégration avec votre ERP ou votre outil métier.
La Direction générale des Finances publiques (DGFiP) recommande aux entreprises déjà équipées d’un logiciel de facturation, d’un ERP ou d’une solution métier de vérifier sa compatibilité avec la réforme et sa connexion à une plateforme agréée.
Quelles erreurs éviter avec l’autofacturation électronique ?
Une autofacturation conforme dépend autant de votre organisation que de votre outil. Parmi les erreurs courantes, j’en retiens deux : un mandat mal cadré et une automatisation sans gestion des exceptions.
Ne pas sécuriser le mandat et les règles de validation
Un mandat ancien ou imprécis peut fragiliser tout votre circuit d’autofacturation. Vérifiez qu’il est bien écrit, antérieur à la première autofacture et conforme au fonctionnement réellement appliqué avec votre client.
Pour sécuriser le processus, prévoyez clairement le périmètre confié à l’acheteur, les modalités d’acceptation ou de contestation et le délai de contestation retenu. Les règles de correction et les conditions de résiliation méritent aussi d’être encadrées.
Contrôlez également votre modèle de facture : la mention « autofacturation » doit y figurer, avec les autres mentions légales obligatoires.
Un audit préalable du mandat, des factures et du circuit suivi par vos équipes repère ainsi les écarts avant qu’ils ne génèrent des anomalies.
Automatiser sans prévoir les erreurs et les litiges
Automatiser l’autofacturation implique de garder des contrôles. Votre solution doit aussi savoir traiter les situations qui sortent du circuit habituel.
Prévoyez notamment la gestion des exceptions : montant contesté, facture refusée, donnée incorrecte, avoir à établir ou problème d’acheminement. Chaque anomalie doit suivre un circuit défini plutôt qu’être réglée par une ressaisie ou un échange isolé par e-mail.
Un processus de validation adapté combine donc automatisation et contrôle. Les opérations ordinaires suivent leur parcours prévu, tandis que les litiges sont dirigés vers la personne chargée de les traiter. Vous limitez ainsi les interventions manuelles difficiles à tracer.
La réforme ne remet pas en cause l’autofacturation. En revanche, elle impose que ce fonctionnement s’intègre aux nouveaux échanges électroniques. L’essentiel est de choisir un logiciel capable de gérer ces flux automatiquement afin d’éviter les erreurs et les traitements manuels.
Quels avantages l’autofacturation électronique apporte-t-elle aux entreprises ?
Lorsqu’elle correspond à votre activité, l’autofacturation favorise la centralisation de la production des factures. L’acheteur applique les mêmes données et règles à ses différents fournisseurs, ce qui soutient l’industrialisation des processus comptables et améliore l’efficacité opérationnelle.
Cette organisation réduit aussi les écarts entre prestations validées, montants facturés et sommes dues. Une meilleure traçabilité des échanges aide à détecter plus rapidement les anomalies et les litiges.
Enfin, la synchronisation des paiements améliore le suivi des échéances et la maîtrise de la trésorerie. Ces bénéfices dépendent de la qualité des données, du mandat et des contrôles prévus dans votre dispositif.

EN RÉSUMÉ
L’autofacturation reste possible avec la facturation électronique, à condition de s’intégrer aux nouveaux échanges entre plateformes agréées.
Commencez par revoir votre mandat d’autofacturation : forme écrite, périmètre, modalités de validation, délai de contestation et règles de correction. Contrôlez ensuite les mentions obligatoires, les formats réglementaires et les flux inversés entre votre ERP, votre plateforme agréée et le fournisseur.
Restez vigilant sur la gestion des refus, des exceptions et des avoirs. Suivez aussi les statuts du cycle de vie pour garder la trace des échanges et maintenir votre conformité fiscale.
Chez Dougs, cabinet d’expertise-comptable en ligne, nous vous aidons à mettre en place votre dispositif et à anticiper ses principaux points de vigilance.
FAQ sur l’autofacturation et la facturation électronique
Non. L’autofacturation reste un choix d’organisation entre le fournisseur et son client. Si vous l’utilisez pour une opération soumise à la réforme, ce fonctionnement doit s’intégrer aux nouveaux échanges électroniques.
Oui. Depuis le 1ᵉʳ septembre 2026, toutes les entreprises assujetties à la TVA doivent pouvoir recevoir leurs factures électroniques via une plateforme agréée. L’obligation d’émission s’applique déjà aux grandes entreprises et aux entreprises de taille intermédiaire (ETI). Elle concernera les petites et moyennes entreprises (PME) et les micro-entreprises à partir du 1ᵉʳ septembre 2027.
Oui. Le fournisseur et son client peuvent prévoir une validation tacite dans leur accord. Si le délai de contestation expire sans observation du fournisseur, l’autofacture est considérée comme acceptée selon les modalités convenues.

Ces articles peuvent vous intéresser
 Cassandra Marquez
 Cassandra Marquez
 Cassandra Marquez