

EN BREF
- Depuis le 1ᵉʳ septembre 2026, votre TPE doit pouvoir recevoir des factures électroniques via une plateforme agréée et respecter les principales obligations légales prévues par la réforme.
- Cartographiez vos flux de facturation et vos cas d’usage pour identifier les processus à adapter, notamment la validation, les paiements et les notes de frais.
- Choisissez une solution adaptée à votre organisation en vérifiant sa compatibilité avec vos logiciels, la sécurité des données, l’accompagnement proposé et sa capacité à gérer ensuite l’émission.
- Préparez vos équipes à la conduite du changement avec des rôles clairs, des formations pratiques et une communication interne adaptée.
- Effectuez des tests avant le déploiement, puis maintenez une veille réglementaire pour assurer la conformité de votre processus de facturation électronique dans la durée.
SOMMAIRE
Depuis le 1ᵉʳ septembre 2026, votre TPE doit pouvoir recevoir des factures électroniques. Si votre organisation n’est pas encore prête, quelques ajustements suffisent souvent pour vous mettre en conformité.
Avec une plateforme agréée adaptée et des processus bien définis, la transition peut rester simple.
Je suis Cassandra Marquez, experte en facturation électronique chez Dougs. J’accompagne les entrepreneurs dans leur préparation avec notre logiciel de facturation électronique gratuit.
Je vous guide sur les principales règles et obligations légales liées à la facturation électronique, les évolutions prévues par la réforme, le choix de votre solution, l’adaptation de vos processus et la préparation de vos équipes.
La facturation électronique soulève des questions pour votre entreprise ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Par où commencer pour mettre en place la facturation électronique ?
Pour une très petite entreprise (TPE), la priorité consiste à sécuriser la réception des factures électroniques et à préparer votre organisation. Je vous aide d’abord à identifier ce qui change depuis septembre 2026, puis les outils, les personnes et le calendrier interne à prévoir.
Vérifiez ce qui change pour votre entreprise en septembre 2026
Votre TPE doit pouvoir recevoir des factures électroniques. Vous devez donc disposer d’une plateforme agréée capable de réceptionner ces documents selon les règles de la réforme.
Cette obligation s’inscrit dans le déploiement progressif de la facturation électronique en France, qui prévoit également un calendrier spécifique pour l’émission des factures.
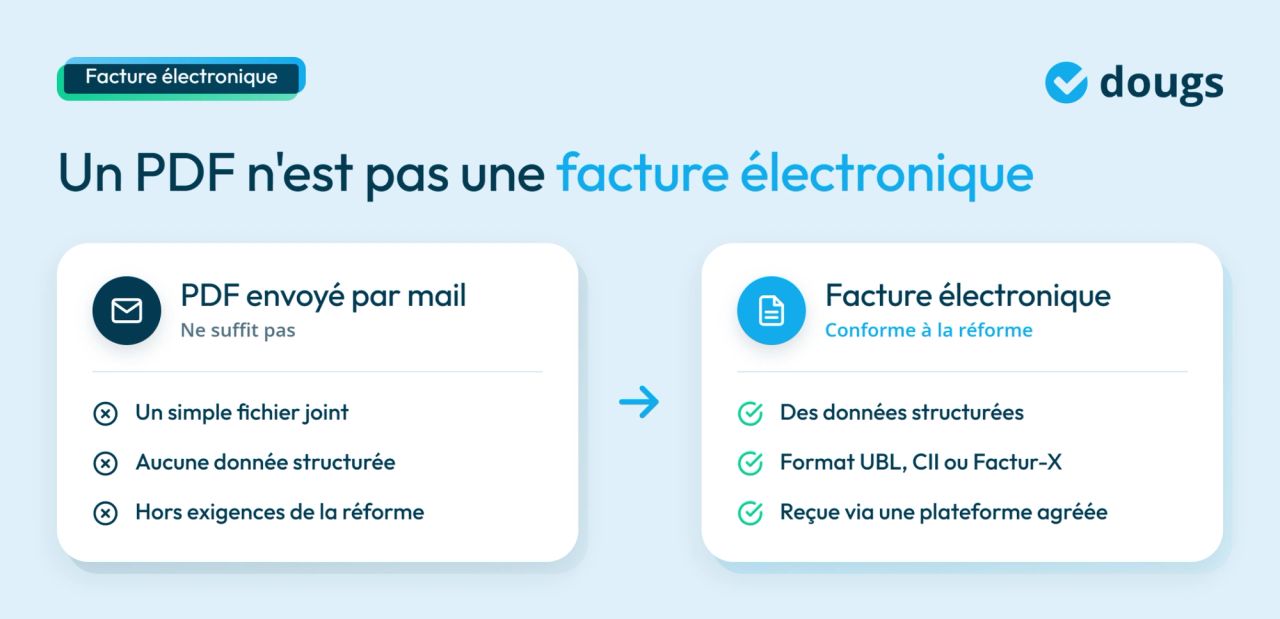
Une facture électronique au format PDF doit respecter les exigences de la réforme : un simple document envoyé par mail ne suffit pas. La dématérialisation des factures ne suffit donc pas, à elle seule, à répondre aux exigences de la réforme. Une facture électronique comporte des données structurées et respecte les exigences de la réforme. Elle peut notamment utiliser un format structuré comme UBL (Universal Business Language) ou CII (Cross Industry Invoice), ou un format hybride comme Factur-X. Pour comprendre comment faire une facture électronique, il est essentiel de connaître ces formats et les étapes nécessaires à la création d’un document conforme.
Votre obligation d’émission de factures électroniques entrera en vigueur le 1ᵉʳ septembre 2027. Anticiper cette étape dès le choix de votre solution vous évite de revoir votre organisation par la suite.
Le fonctionnement de l’e-invoicing repose sur l’émission, la transmission et la réception des factures électroniques entre entreprises concernées par la réforme. L’e-reporting concerne, quant à lui, la transmission de certaines données relatives aux opérations qui ne relèvent pas de la facturation électronique entre entreprises françaises assujetties à la TVA.
Identifiez ce que vous devez préparer dès maintenant
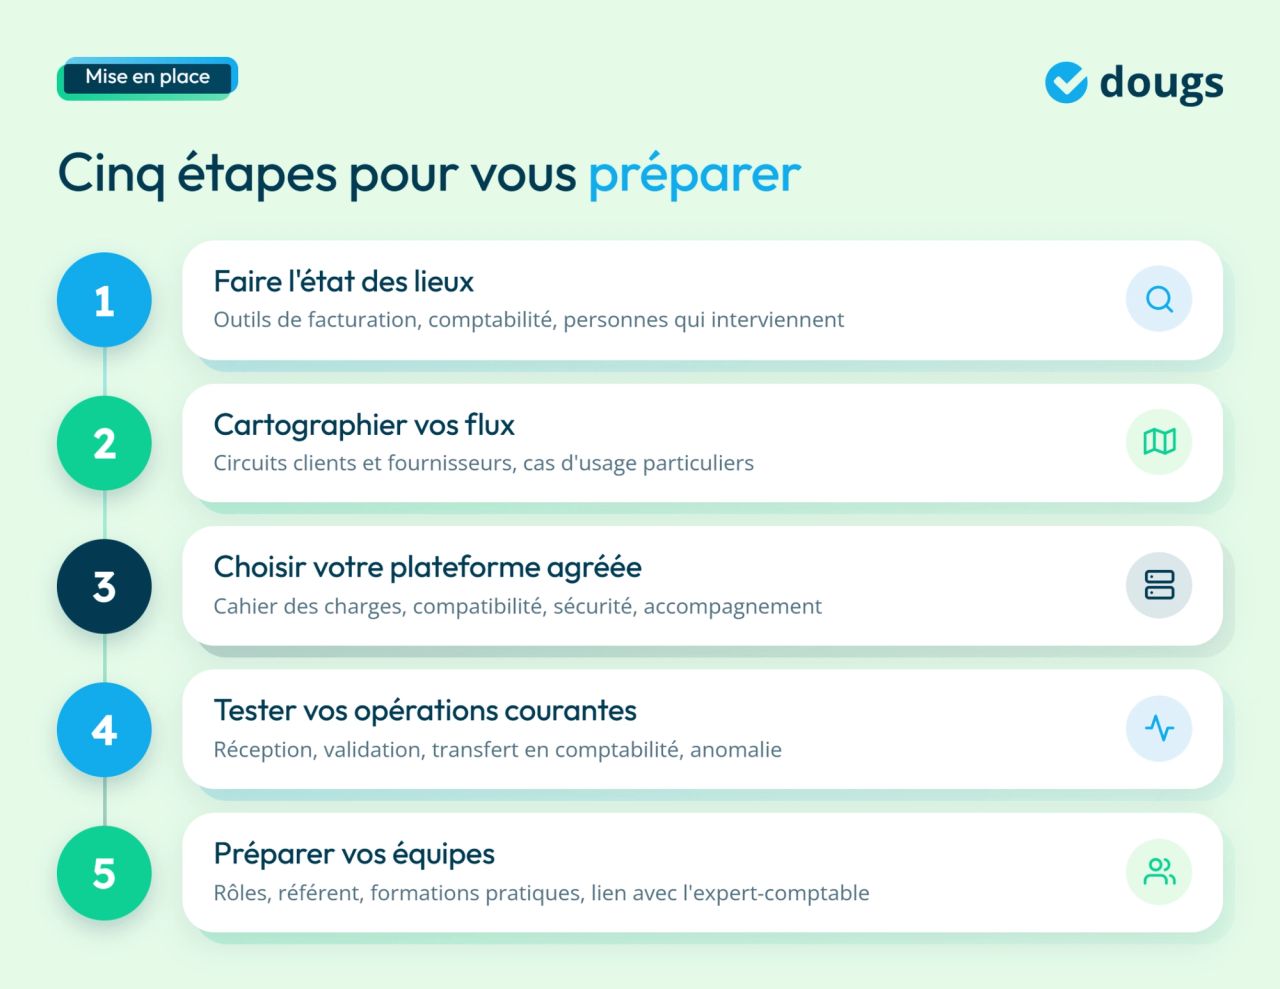
Un état des lieux rapide suffit pour démarrer. Recensez votre outil de facturation, votre logiciel de comptabilité et les personnes qui interviennent entre la réception d’une facture et son règlement. Pensez également à désigner une plateforme de réception pour centraliser vos factures électroniques.
Observez ensuite votre processus de validation :
- Qui contrôle les achats ?
- Qui autorise les paiements ?
- Comment les justificatifs sont-ils transmis à la comptabilité ?
À partir de ces réponses, construisez un calendrier interne avec quelques priorités. Vous pouvez viser une réception centralisée, moins de saisies manuelles ou une validation plus rapide. Ces objectifs d’optimisation font partie des avantages de la facturation électronique et faciliteront aussi la comparaison des solutions.
Faites l’état des lieux de vos flux et processus actuels
Un audit de vos flux de facturation vous permet de partir de votre fonctionnement réel plutôt que d’un schéma théorique. Je vous propose de cartographier d’abord les circuits clients et fournisseurs, puis de repérer les processus de validation, de paiement et d’archivage qui devront évoluer.
Cartographiez vos flux de facturation
Listez les principaux circuits de facturation de votre entreprise. Pour chacun, notez le type de client ou de fournisseur, le volume de documents et la manière dont ils sont aujourd’hui traités. Pour mieux visualiser ces échanges, appuyez-vous sur un schéma de fonctionnement de la facturation électronique.
Distinguez vos opérations avec les professionnels français, les particuliers et les clients établis à l’étranger. La facturation électronique entre entreprises françaises assujetties à la TVA répond à des obligations spécifiques, différentes de celles applicables aux autres transactions. Cette cartographie des flux de facturation permet d’identifier le traitement adapté à chaque situation.
Ajoutez aussi vos cas d’usage de la facturation électronique lorsqu’ils existent. Acomptes, autofacturation ou affacturage peuvent modifier le parcours d’une facture. Cet état des lieux vous évite de retenir une solution efficace sur les opérations courantes mais inadaptée aux spécificités de votre activité.
Certaines professions doivent également tenir compte de circuits particuliers. C'est notamment le cas de la facturation électronique pour les avocats, qui nécessite de distinguer les honoraires, les débours et les mouvements de fonds des clients.
Repérez les habitudes de gestion à adapter
Certains processus internes vont évoluer avec la réforme. Regardez notamment comment une facture d’achat est contrôlée, validée, enregistrée puis mise en paiement. Une piste d’audit fiable en facturation électronique permet de retracer les opérations et de conserver les justificatifs associés.
Les notes de frais méritent aussi votre attention. Si vos salariés transmettent leurs justificatifs par mail, photo ou papier, vérifiez comment ce circuit s’intégrera dans votre nouveau système de gestion et vos outils comptables. Les abonnements professionnels et les frais de péage peuvent également nécessiter des ajustements dans leur traitement.
Pensez enfin à l’archivage. Pour organiser l'archivage des factures électroniques, définissez où seront conservés les documents, qui pourra y accéder et comment leur traçabilité sera assurée pendant leur durée de conservation.

Toutes les réponses sur la facturation électronique
Auto-entrepreneur, LMNP, SCI... : êtes-vous concerné ?
Facturation via Shopify, Amazon, Malt : que devez-vous faire ?
Comment vous mettre en conformité ?
Comment choisir votre plateforme agréée ?
Une plateforme agréée adaptée à vos flux simplifie une grande partie de la transition. Avec mon regard d’experte, je vous recommande de construire un cahier des charges autour de vos usages actuels et futurs, puis de tester la solution sur des situations réelles avant son déploiement.
Vérifiez qu’elle correspond à vos besoins de facturation
Votre plateforme agréée doit fonctionner avec vos usages, vos logiciels et les particularités de votre activité. Une solution pratique pour la réception peut devenir contraignante lorsqu’il faudra aussi gérer vos propres émissions.
Préparez un cahier des charges simple et comparez :
- la compatibilité avec votre logiciel de facturation et votre solution comptable ;
- la prise en charge de vos cas d’usage et des formats prévus par la réforme, comme UBL, CII ou Factur-X ;
- la facilité d’intégration dans vos processus de validation ;
- la sécurité des données et la fiabilité du service ;
- les fonctionnalités utiles, comme la gestion pré-comptable ou le suivi des paiements ;
- l’accompagnement humain, le support proposé et les tarifs.
Ces critères vous aideront à choisir votre plateforme agréée selon les besoins réels de votre entreprise. Comparez également les tarifs de la facturation électronique en tenant compte des abonnements, des fonctionnalités incluses et des éventuels frais supplémentaires.
Mon conseil d’experte :
La réception des factures électroniques est la première étape de la réforme. Leur émission sera plus complexe à mettre en place. Je vous conseille donc de bien anticiper cette étape et de choisir un partenaire capable de vous accompagner tout au long de la transition.
Testez vos opérations courantes avant le déploiement
Quelques essais suffisent à détecter les principales difficultés. Sélectionnez des situations que votre entreprise rencontre réellement.
Testez, par exemple, la réception d’une facture fournisseur, sa validation et son transfert vers la comptabilité. Ajoutez un document comportant une anomalie, notamment dans les mentions obligatoires sur les factures, afin de voir comment le rejet est signalé et traité.
Cette phase permet de contrôler les connexions entre vos outils, les droits des utilisateurs et la fluidité des circuits internes. Ces contrôles étaient également au cœur de la phase pilote de la facturation électronique, organisée avant la généralisation de la réforme. Documentez les difficultés rencontrées pour ajuster votre organisation avant le basculement.
Ces vérifications s'inscrivent dans les étapes de la transition vers la facturation électronique, qui vont de l'analyse de vos besoins à l'adaptation de vos processus de facturation.
Préparez vos équipes au changement
La conduite du changement repose surtout sur des responsabilités claires et des gestes maîtrisés au quotidien. Pour une TPE, je privilégie une organisation légère : définir les rôles et les formations pratiques nécessaires, puis coordonner le nouveau fonctionnement avec votre expert-comptable, vos clients et vos fournisseurs.
Définissez les rôles et formez les personnes concernées
Répartissez clairement les responsabilités liées aux factures. Déterminez qui les réceptionne, qui contrôle les informations, qui valide les achats, qui assure leur suivi jusqu’au paiement et qui prend en charge les anomalies.
Si plusieurs personnes interviennent, désignez un référent. Il pourra centraliser les questions et échanger avec l’équipe support, la plateforme ou votre expert-comptable.
Adaptez ensuite la formation à chaque rôle. Une personne chargée de valider un achat doit surtout savoir retrouver le document, effectuer les contrôles nécessaires et réagir face à un problème. Des formations pratiques facilitent l’adoption du nouveau fonctionnement sans alourdir le quotidien.
Coordonnez-vous avec votre expert-comptable et vos partenaires
Vos nouveaux circuits doivent fonctionner avec les intervenants extérieurs à votre entreprise. Vérifiez que votre plateforme agréée peut se connecter aux outils de votre expert-comptable pour faciliter la transmission des factures et leur intégration dans la comptabilité. Présentez-lui également votre organisation afin de valider la circulation des pièces.
Informez également vos clients ou fournisseurs lorsqu’une évolution modifie leurs habitudes. Une communication claire limite les envois par l’ancien canal et les erreurs au démarrage.
Il peut aussi relire votre cartographie, repérer un cas particulier oublié et vous aider à organiser des processus adaptés à votre activité.
Quels points vérifier avant le passage à la facturation électronique ?
Avant le déploiement, contrôlez ces éléments :
- La réception de vos factures électroniques est opérationnelle.
- Votre plateforme agréée et sa capacité à accompagner ensuite l’émission.
- Vos principaux circuits de facturation et vos cas particuliers.
- La compatibilité de vos logiciels avec la solution retenue.
- Les procédures à adapter, notamment les validations et les notes de frais.
- Les rôles et la formation des personnes concernées.
- Les règles d’archivage et de traçabilité de vos documents.
- Les tests réalisés sur des opérations courantes.
- Votre veille réglementaire pour suivre les prochaines évolutions.
Ces vérifications contribuent à assurer la conformité de la facturation électronique dans votre entreprise et à limiter les risques d'erreur lors du déploiement.
La plus délicate de ces quatre étapes est le choix de la plateforme : cette vidéo vous y guide.

EN RÉSUMÉ
La facturation électronique ne se limite pas à une obligation réglementaire. C’est aussi l’occasion de sécuriser vos échanges et de simplifier la gestion de votre TPE.
Pour réussir cette transition, définissez les responsabilités de chacun, adaptez vos processus internes et avancez selon un calendrier réaliste. Gardez également un œil sur les anomalies, les rejets et la bonne circulation des factures.
Chez Dougs, nous vous accompagnons dans cette transition avec une solution de facturation électronique gratuite et un accompagnement humain pour faciliter votre mise en conformité.
FAQ - comment mettre en place la facturation électronique ?
L’obligation de facturation électronique impose des factures conformes aux normes de la réforme. Elle distingue l’e-invoicing de l’e-reporting et impose un circuit spécifique pour l’échange et la transmission des données.
Visez la mise en conformité, mais aussi une gestion plus fluide : moins de saisies manuelles, des validations plus rapides et un meilleur suivi des paiements. Votre état des lieux vous aide à fixer ces objectifs et à choisir une solution adaptée.
Ces améliorations font partie des avantages de la dématérialisation, qui peut également réduire les coûts de traitement et faciliter l'accès aux documents.
Respectez la durée de conservation applicable, sécurisez l’accès aux documents et garantissez leur traçabilité. Votre système d’archivage doit préserver l’intégrité et la lisibilité des factures pendant toute cette période.

Ces articles peuvent vous intéresser
 Cassandra Marquez
 Cassandra Marquez
 Cassandra Marquez