

EN BREF
- La facturation électronique B2B est progressivement devenue obligatoire depuis le 1er septembre 2026 pour les entreprises assujetties à la TVA.
- Les factures électroniques B2B transitent par une plateforme agréée et contiennent des données structurées aux formats Factur-X, UBL ou CII.
- Une facture envoyée par email n’est pas conforme au dispositif d’e-invoicing.
- Toutes les entreprises concernées doivent désormais pouvoir recevoir des factures électroniques, y compris les TPE et micro-entreprises.
- La réforme inclut aussi l’e-reporting pour certaines ventes aux particuliers ou à l’export.
- Une mauvaise préparation peut entraîner des sanctions, des retards de paiement ou des blocages opérationnels.
SOMMAIRE
Dès l’entrée en vigueur de la réforme, une facture transmise dans un format non conforme ou par le mauvais canal pourra nécessiter une régularisation urgente. Vos encaissements risquent alors d’être retardés, votre gestion désorganisée et votre entreprise exposée à des sanctions.
Dans cet article, je vous explique quelles entreprises sont concernées, le calendrier officiel, les formats acceptés et les démarches à anticiper pour respecter la réforme.
En tant qu’expert-comptable pour les entrepreneurs, je vous accompagne dans le choix d’un logiciel de facturation électronique gratuit adapté à cette réforme.
Votre entreprise est-elle prête pour la facturation électronique ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Réforme de la facturation électronique B2B : ce qui va réellement changer pour votre entreprise
La facturation électronique B2B ne consiste pas à envoyer une facture numérique par e-mail. Elle impose d’émettre, de transmettre et de recevoir, via une plateforme agréée, des factures contenant des données structurées, que les logiciels peuvent lire et traiter automatiquement. Selon l’article 289 bis du Code général des impôts, les factures devront passer par des plateformes agréées via un mode de transmission normé.
Concrètement, une facture numérique envoyée par email, même avec une signature électronique, ne sera plus considérée comme conforme. La réforme introduit aussi l’e-reporting, c’est-à-dire la transmission à l’administration fiscale de certaines données relatives aux opérations qui ne relèvent pas de la facturation électronique B2B. Cette obligation concerne notamment certaines opérations réalisées avec des entreprises à l’étranger.
Si vous travaillez avec des partenaires établis dans d’autres pays européens, consultez aussi notre état des lieux de la facturation électronique en Europe. Vous pourrez comparer les dispositifs présentés et distinguer le cadre français de celui de vos partenaires.
Quelles entreprises devront appliquer la facturation électronique dès 2026 ?
La facturation électronique B2B s’applique aux entreprises établies en France et assujetties à la TVA. Cette obligation repose notamment sur l’article 91 de la loi de finances 2024 et sur les règles définies par la Direction générale des Finances publiques (DGFiP) et le ministère de l’Économie, des Finances et de la Souveraineté industrielle et numérique.
Toutes les entreprises assujetties à la TVA sont concernées.
Les entreprises devront utiliser des plateformes agréées par l’administration fiscale, respecter les nouvelles mentions obligatoires et transmettre certaines données liées aux obligations d’e-reporting.
Cette réforme s’inscrit aussi dans la continuité de la directive 2014/55/UE et du fonctionnement déjà utilisé avec le portail Chorus Pro dans le secteur public.
Si votre entreprise reçoit des factures émises par une administration ou un organisme public, consultez les particularités de la facturation électronique G2B. Le sigle signifie « Government to Business » : il désigne les flux du secteur public vers les entreprises, à distinguer du B2G, dans lequel une entreprise facture un client public.

Toutes les réponses sur la facturation électronique
Auto-entrepreneur, LMNP, SCI... : êtes-vous concerné ?
Facturation via Shopify, Amazon, Malt : que devez-vous faire ?
Comment vous mettre en conformité ?
Dates clés de la réforme : le calendrier officiel à connaître jusqu’en 2027
Le calendrier de la facturation électronique, prévu par l’article 91 de la loi de finances 2024, prévoit une mise en place progressive selon la taille des entreprises.
| Entreprise concernée | Réception des e-factures | Émission des e-factures |
|---|---|---|
| Grandes entreprises | 1ᵉʳ septembre 2026 | 1ᵉʳ septembre 2026 |
| ETI | 1ᵉʳ septembre 2026 | 1ᵉʳ septembre 2026 |
| PME | 1ᵉʳ septembre 2026 | 1ᵉʳ septembre 2027 |
| TPE et micro-entreprises | 1ᵉʳ septembre 2026 | 1ᵉʳ septembre 2027 |
Même si votre entreprise n’est concernée par l’émission qu’en 2027, vous devez pouvoir recevoir des factures électroniques depuis le 1er septembre 2026 via des plateformes agréées par l’administration fiscale.
Les obligations d’e-reporting suivront également ce même calendrier.
Factur-X, UBL, CII : quels formats de facture électronique seront acceptés ?
Dans le cadre de l’e-invoicing (c’est-à-dire l’émission, la transmission et la réception de factures électroniques entre entreprises assujetties à la TVA), les factures devront intégrer des données structurées lisibles automatiquement par les logiciels de gestion et les plateformes agréées. Un PDF classique ne sera donc plus suffisant, même avec une bonne numérotation des factures.
Trois formats sont aujourd’hui acceptés :
| Format | Particularité | Utilisation principale |
|---|---|---|
| Factur-X | Combine un fichier PDF/A-3 et des données XML | Échanges B2B en France |
| UBL (Universal Business Language ) | Format XML structuré | Grandes entreprises et des ETI équipées d’un ERP |
| CII (Cross Industry Invoice ) | Format XML structuré | Grandes entreprises et des ETI équipées d’un ERP |
Le format Factur-X est actuellement le plus utilisé en France. Il permet de conserver une facture lisible pour l’humain tout en facilitant le traitement automatique par les outils comptables grâce aux données XML intégrées au fichier PDF.
Ces formats s’intègrent au modèle en Y, c’est-à-dire un circuit dans lequel la facture passe par les plateformes agréées du fournisseur et du client, tandis que les données requises sont transmises à l’administration fiscale. Ces plateformes prennent également en charge les flux liés à l’e-reporting. Retrouvez notre schéma pour comprendre la facturation électronique et visualiser le rôle de chaque intervenant dans ces échanges.
Les actions à mettre en place pour éviter les erreurs de conformité
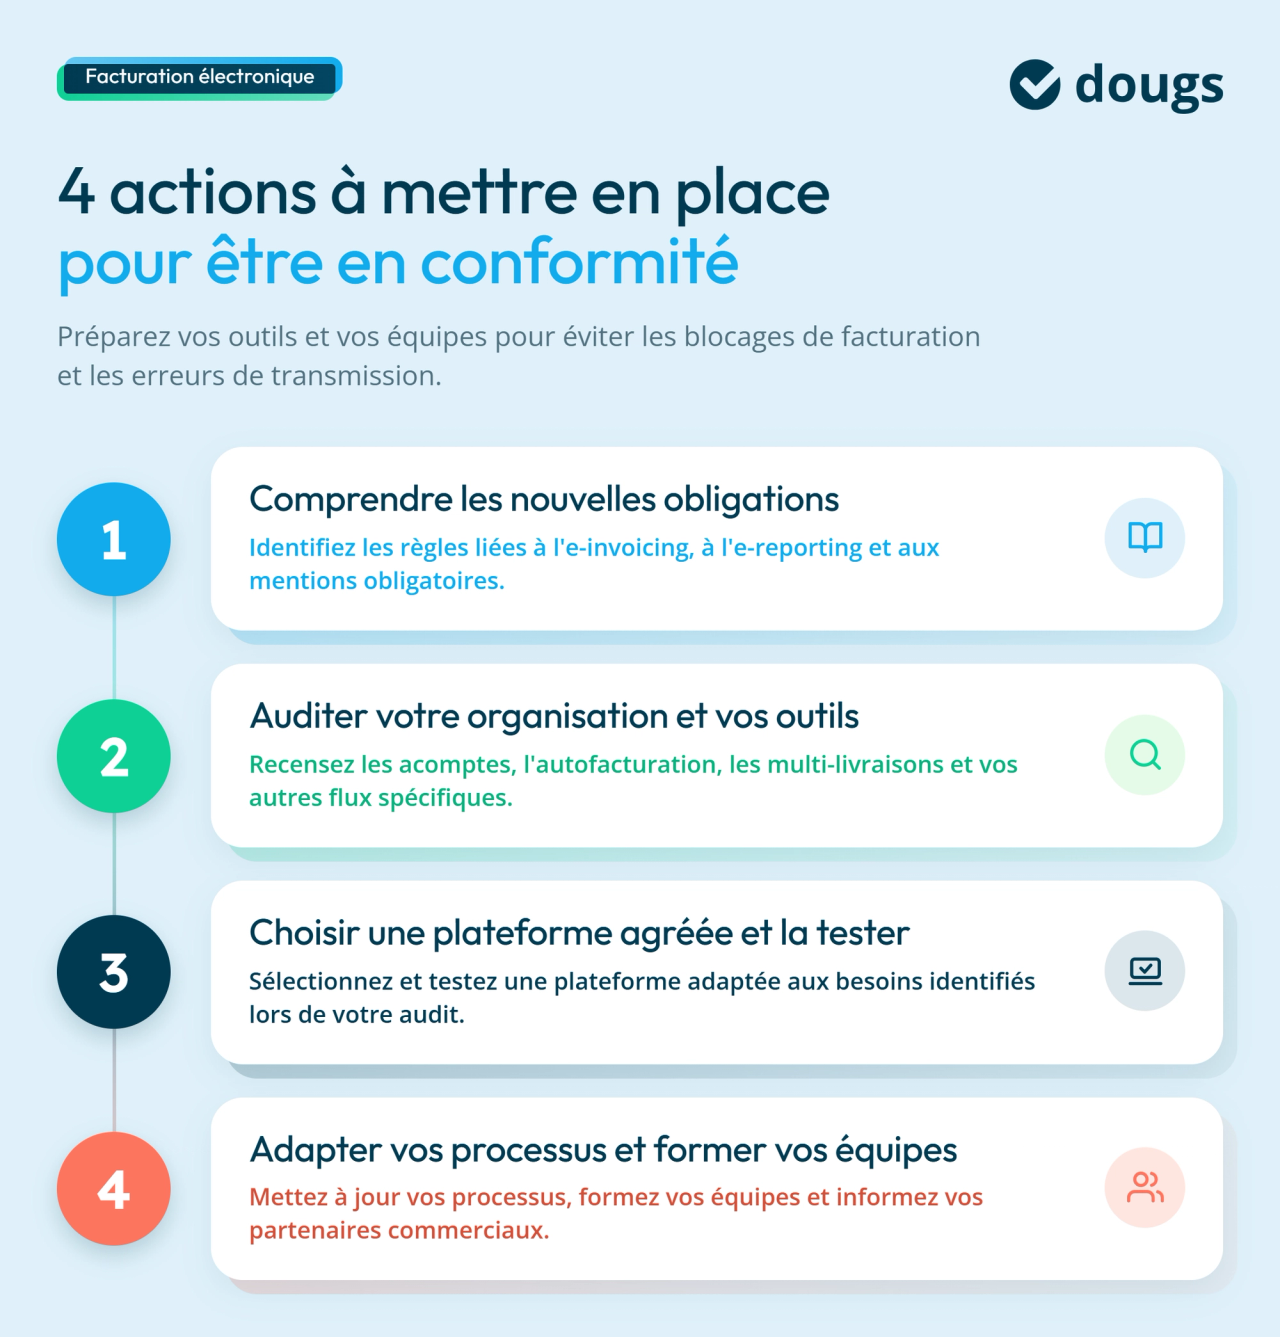
Vous devez vérifier que vos outils et votre organisation répondent aux nouvelles obligations. Voici les 4 actions essentielles pour éviter les blocages de facturation et les erreurs de transmission.
1ʳᵉ action : Comprendre les nouvelles obligations de la réforme
Commencez par identifier les normes fiscales de la facture électronique applicables à votre entreprise : émission et réception via une plateforme agréée, formats structurés, nouvelles mentions obligatoires et obligations d’e-reporting.
L’e-reporting concerne certaines opérations qui ne passent pas par l’e-invoicing, comme certaines ventes à l’international. Les données sont transmises à la DGFiP par l’intermédiaire de votre plateforme agréée.
2ᵉ action : Faire un audit de votre organisation et de vos outils de facturation
Analysez votre fonctionnement actuel. Vérifiez comment vos factures sont émises, reçues, validées et archivées afin d’identifier vos flux de facturation spécifiques.
Votre logiciel doit aussi pouvoir gérer :
- les formats structurés et les nouvelles mentions obligatoires, afin de vérifier la compatibilité de l’outil existant ;
- les flux de facturation spécifiques, comme les acomptes, l’autofacturation ou les multi-livraisons ;
- les échanges avec une plateforme agréée ;
- les différents statuts de cycle de vie.
Si votre outil actuel n’est pas compatible, vous devrez peut-être mettre à jour votre logiciel de facturation ou en changer.
3ᵉ action : Choisir une plateforme agréée et tester son fonctionnement
Toutes les entreprises concernées doivent disposer d’une plateforme agréée pour recevoir leurs factures électroniques. Les entreprises déjà soumises à l’obligation d’émission l’utilisent également pour transmettre leurs factures et leurs données d’e-reporting.
Appuyez-vous sur les critères identifiés grâce à votre audit, notamment la compatibilité avec votre logiciel, la prise en charge de vos flux spécifiques et les fonctionnalités proposées.
Testez notamment :
- la transmission des factures ;
- la réception des documents ;
- le traitement des données d’e-reporting.
4ᵉ action : Adapter vos processus, former vos équipes et informer vos partenaires commerciaux
La réforme modifie les habitudes de travail des services administratifs. Vous devrez donc adapter vos processus de facturation aux nouvelles règles. Une formation des équipes comptabilité et finance est également nécessaire pour comprendre les nouveaux statuts de traitement et les règles de validation.
Vos clients, fournisseurs et prestataires doivent aussi connaître votre organisation afin d’éviter les erreurs d’envoi ou de réception des factures.
Comment choisir une plateforme agréée en 2026 ?
Le premier point à vérifier concerne la compatibilité avec votre logiciel de facturation et avec l’outil utilisé par votre expert-comptable. Une plateforme bien connectée permet d’automatiser la transmission et le traitement des factures, de limiter les ressaisies manuelles et d’accélérer leur traitement.
Vérifiez aussi que les fonctionnalités proposées correspondent à vos flux de facturation et que la plateforme agréée les prend bien en charge. Certaines plateformes incluent :
- l’archivage légal ;
- le suivi des factures ;
- les tableaux de bord ;
- la gestion des statuts de traitement.
Le coût réel doit également être analysé avec attention. Au-delà de l’abonnement mensuel, certains prestataires facturent :
- l’installation ;
- la formation ;
- les connecteurs ;
- le volume de factures traité.
Enfin, privilégiez un prestataire fiable et capable d’évoluer avec la réglementation. Avant de choisir, consultez toujours la liste officielle des plateformes agréées publiée par la DGFiP sur impots.gouv.fr.
Mon conseil d’expert
« Vérifiez dès maintenant que votre outil est adapté à la réforme. Depuis le 1er septembre 2026, vous devez être en mesure de recevoir les factures de vos fournisseurs. Profitez-en pour adopter un logiciel de facturation gratuit et simple : c’est le meilleur moyen de prendre les bons réflexes et de sécuriser votre gestion au quotidien. »
E-invoicing et e-reporting : quelles différences pour vos obligations fiscales ?
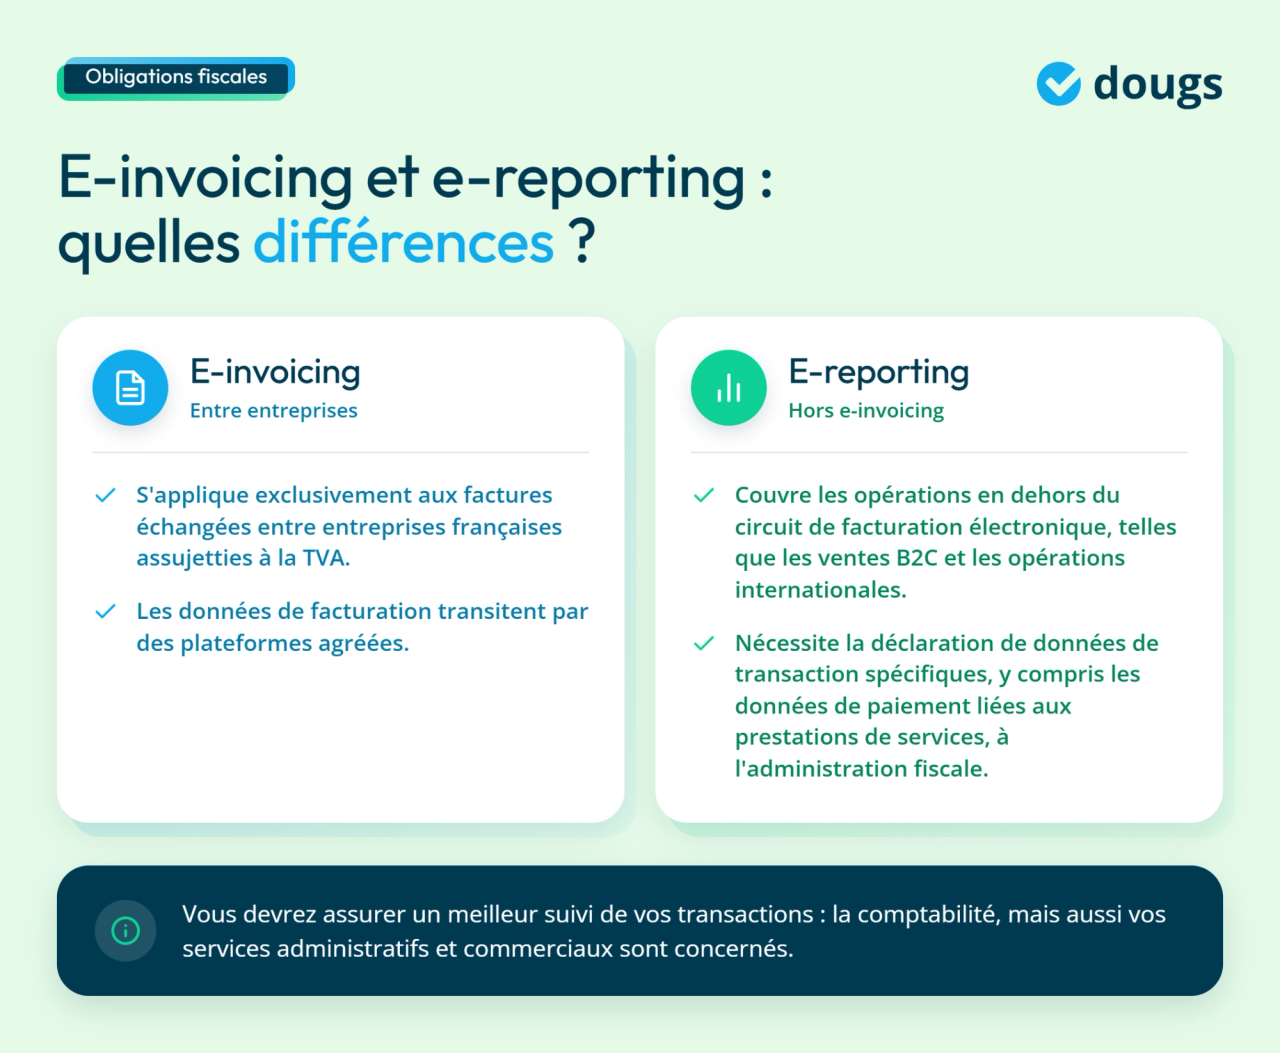
L’e-invoicing concerne les factures échangées entre entreprises françaises assujetties à la TVA. Les données de facturation transitent alors directement par les plateformes agréées.
L’e-reporting s’applique aux opérations qui ne passent pas par ce circuit. Cela concerne notamment :
- les ventes aux particuliers ;
- certaines opérations internationales ;
- les données de paiement liées aux prestations de services.
Concrètement, vos équipes devront assurer un meilleur suivi des transactions commerciales afin de transmettre les bonnes informations à l’administration fiscale. Cette obligation ne concerne donc pas uniquement la comptabilité, mais également les services administratifs et commerciaux.
Pour savoir si vous êtes concerné par l’e-invoicing ou l’e-reporting, consultez notre comparatif des deux dispositifs. Examinez chaque catégorie d’opérations : une même entreprise peut avoir des flux relevant de l’une et de l’autre.
Quelles pénalités risque votre entreprise en cas de non-conformité ?
Le non-respect de l’obligation d’émission d’une facture électronique expose à une amende liée à la facturation électronique de 50 € par facture, dans la limite de 15 000 € par année civile. Cette sanction est distincte de celles applicables aux omissions ou inexactitudes dans les mentions obligatoires.
L’absence de recours à une plateforme agréée pour recevoir les factures électroniques entraîne d’abord une mise en demeure de régulariser la situation sous trois mois. Si le manquement persiste, l’entreprise s’expose à une amende de 500 €, puis à une amende de 1 000 € après une nouvelle période de trois mois. Une nouvelle amende de 1 000 € peut ensuite être appliquée tous les trois mois tant que l’entreprise ne respecte pas cette obligation.
Les entreprises s’exposent aussi à des sanctions en matière de fourniture de données de transaction et de données de paiement lorsque les informations transmises sont incomplètes ou incorrectes.
Au-delà des sanctions financières, le principal danger reste souvent le risque opérationnel. En cas de factures non conformes, cela peut provoquer :
- des pénalités de retard ;
- un allongement des délais de paiement ;
- une incohérence entre les comptabilités ;
- des difficultés lors d’un contrôle fiscal.
Pour certaines entreprises, la non-conformité peut aussi entraîner une éviction dans les appels d’offres, notamment lorsqu’un grand donneur d’ordre exige un système de facturation conforme.

EN RÉSUMÉ
La facturation électronique B2B impose de nouvelles obligations de facturation, de transmission des données et d’e-reporting. Les entreprises doivent désormais adapter leurs outils et leurs processus avant l’entrée en vigueur de la réforme.
Vos principales priorités consistent à :
- choisir une plateforme agréée ;
- vérifier vos logiciels ;
- former vos équipes ;
- sécuriser vos flux de facturation.
Une préparation insuffisante peut entraîner des retards de paiement, des erreurs déclaratives ou un contrôle fiscal. Chez Dougs, nos experts-comptables en ligne vous accompagnent dans votre transition vers la facturation électronique.
FAQ – sur la facturation électronique B2B
Ne pas facturer de TVA ne vous exclut pas automatiquement. En LMNP, vos obligations dépendent de la nature de votre activité. Utilisez notre simulateur pour vérifier votre situation.
Toutes les entreprises assujetties à la TVA devront recevoir des factures électroniques dès le 1ᵉʳ septembre 2026, notamment celles envoyées par de grands fournisseurs comme EDF.
Non. Vous continuerez à déposer votre déclaration habituelle. Les données transmises dans le cadre de la réforme ne constituent pas une seconde déclaration.
Non. Vous continuerez à déposer votre déclaration habituelle : les données transmises ne constituent pas une seconde déclaration. Pour vos autres questions sur la facturation électronique, consultez notre FAQ générale.

Ces articles peuvent vous intéresser
 Cassandra Marquez
 Cassandra Marquez
 Cassandra Marquez
 Cassandra Marquez
 Cassandra Marquez
 Nahima Zobri