
13 min.


EN BREF
La réforme de la facturation électronique modifie les obligations et les échanges de factures des entreprises.
- Elle concerne aussi les petites entreprises et les micro-entrepreneurs en franchise en base de TVA, même lorsqu'ils ne facturent pas cette taxe à leurs clients.
- Les grandes entreprises et les entreprises de taille intermédiaire (ETI) doivent émettre leurs factures électroniques et transmettre leurs données de transaction et de paiement à l'administration (e-reporting) depuis le 1er septembre 2026.
- Les petites et moyennes entreprises (PME), très petites entreprises (TPE) et micro-entreprises devront émettre leurs factures électroniques et effectuer leur e-reporting à partir du 1er septembre 2027.
- Pour vous mettre en conformité, vérifiez que votre logiciel est connecté à une plateforme agréée et qu'il permet de gérer vos nouvelles obligations.
SOMMAIRE
Vous pensez avoir jusqu'en 2027 pour passer à la facturation électronique ? Attention, vous êtes peut-être déjà en retard. Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA doivent pouvoir recevoir des factures électroniques, même si certaines ne sont tenues de les émettre qu'en 2027.
La réforme de la facturation électronique change aussi la façon dont vos factures circulent. Un PDF envoyé par mail ne suffit plus pour respecter le nouveau circuit. Les factures électroniques doivent contenir des données lisibles par les logiciels et passer par une plateforme agréée (PA).
Les entrepreneurs que nous accompagnons chez Dougs nous posent régulièrement des questions sur leurs nouvelles obligations et les démarches à effectuer. Je suis Cassandra Marquez et je travaille sur les enjeux liés à l'adoption de la facturation électronique à travers le développement de notre logiciel de facturation électronique gratuit. Je vous explique ici les obligations déjà en vigueur, les prochaines échéances et les démarches à effectuer pour vous mettre en conformité.
Des questions sur la facturation électronique pour votre activité ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
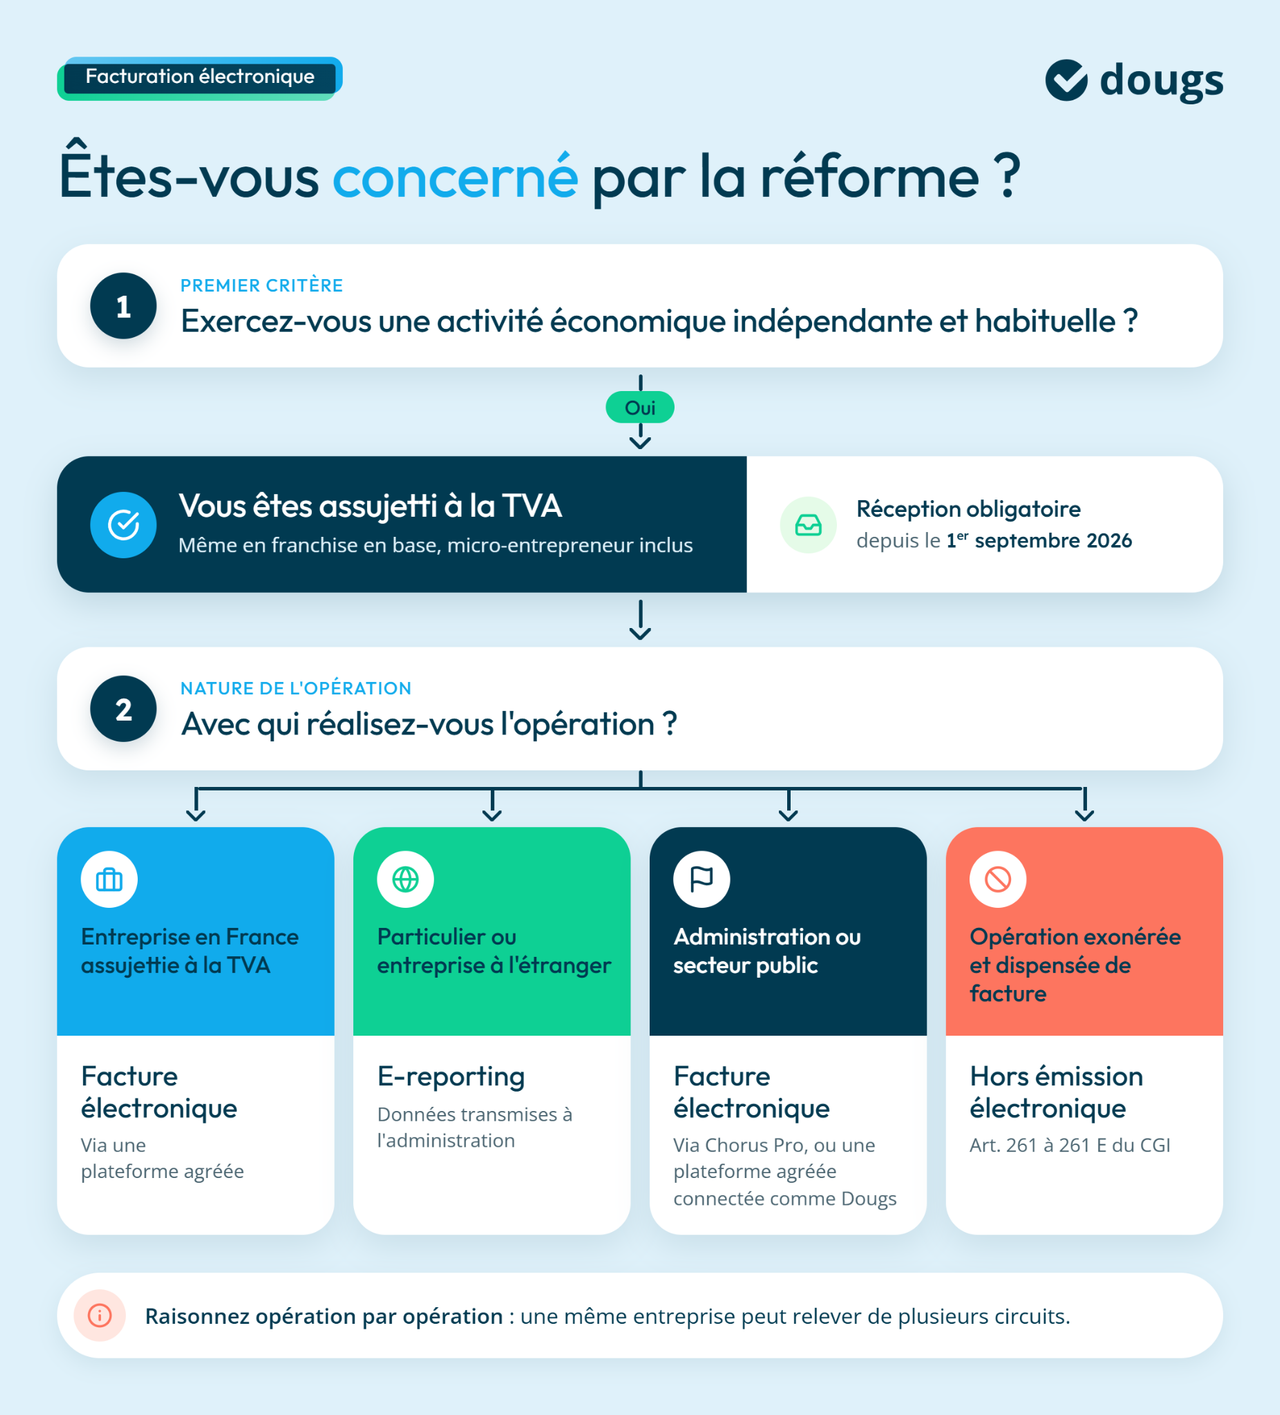
Êtes-vous concerné par la réforme de la facturation électronique ?
Votre taille ou votre statut juridique ne suffisent pas à déterminer si vous êtes concerné par la facturation électronique. Le premier critère à regarder est votre assujettissement à la TVA, puis la nature de vos opérations.
Je tiens par ailleurs à insister sur un point souvent mal compris : même une petite entreprise qui ne facture pas de TVA peut être concernée par la réforme.
Les entreprises assujetties à la TVA entrent dans le dispositif
Dès lors que vous exercez de manière indépendante une activité économique à titre habituel, comme vendre des produits ou proposer des services, vous êtes considéré comme assujetti à la TVA. Cela ne signifie pas nécessairement que vous devez facturer cette taxe à vos clients.
C’est le cas des entreprises qui bénéficient de la franchise en base de TVA. Ce régime les dispense de facturer cette taxe à leurs clients, mais elles restent assujetties. Un micro-entrepreneur en franchise en base entre donc lui aussi dans le dispositif.
Prenez un consultant en micro-entreprise qui facture des sociétés françaises. Il doit pouvoir recevoir des factures électroniques depuis le 1er septembre 2026 et devra émettre les siennes sous cette forme à partir du 1er septembre 2027.
Quelles opérations doivent passer par une facture électronique ?
Le e-invoicing, ou facturation électronique entre entreprises, concerne principalement vos ventes et prestations réalisées avec une autre entreprise établie en France et assujettie à la TVA, lorsque l’opération relève de la TVA française.
Si votre client est un particulier ou une entreprise établie à l’étranger, la facture suit un autre circuit. Certaines informations sur ces opérations devront cependant être transmises à l’administration. C’est ce que l’administration appelle le e-reporting, c’est-à-dire la transmission électronique de données de transaction et parfois de paiement.
Les échanges avec le secteur public reposent également sur la facturation électronique, mais suivent un circuit spécifique. C’est notamment le cas de la facturation électronique G2B, lorsqu’une administration facture une entreprise.
Pour les factures que vous adressez aux administrations, Chorus Pro reste la plateforme de référence. Vous pouvez toutefois passer par une plateforme agréée connectée à Chorus Pro pour transmettre vos factures. C'est ce que permet Dougs : vous pouvez ainsi centraliser votre facturation sans avoir à utiliser plusieurs outils.
Certaines activités bénéficient-elles d’exceptions ?
Les opérations exonérées de TVA et dispensées de facturation, notamment celles relevant des articles 261 à 261 E du Code général des impôts (CGI), restent hors du champ de l'obligation d'émission électronique. Cela concerne des activités de santé, d'enseignement, de banque ou d'assurance.
La situation peut cependant changer d’une opération à l’autre. Prenons l’exemple d’un médecin. Ses consultations médicales exonérées sont dispensées de facturation. S’il réalise en parallèle une étude taxable pour un groupe pharmaceutique, cette prestation entre dans le circuit de la facture électronique. Le médecin devra aussi disposer d’une plateforme pour recevoir les factures électroniques de ses fournisseurs.
Qu’est-ce qu’une facture électronique au sens de la réforme ?
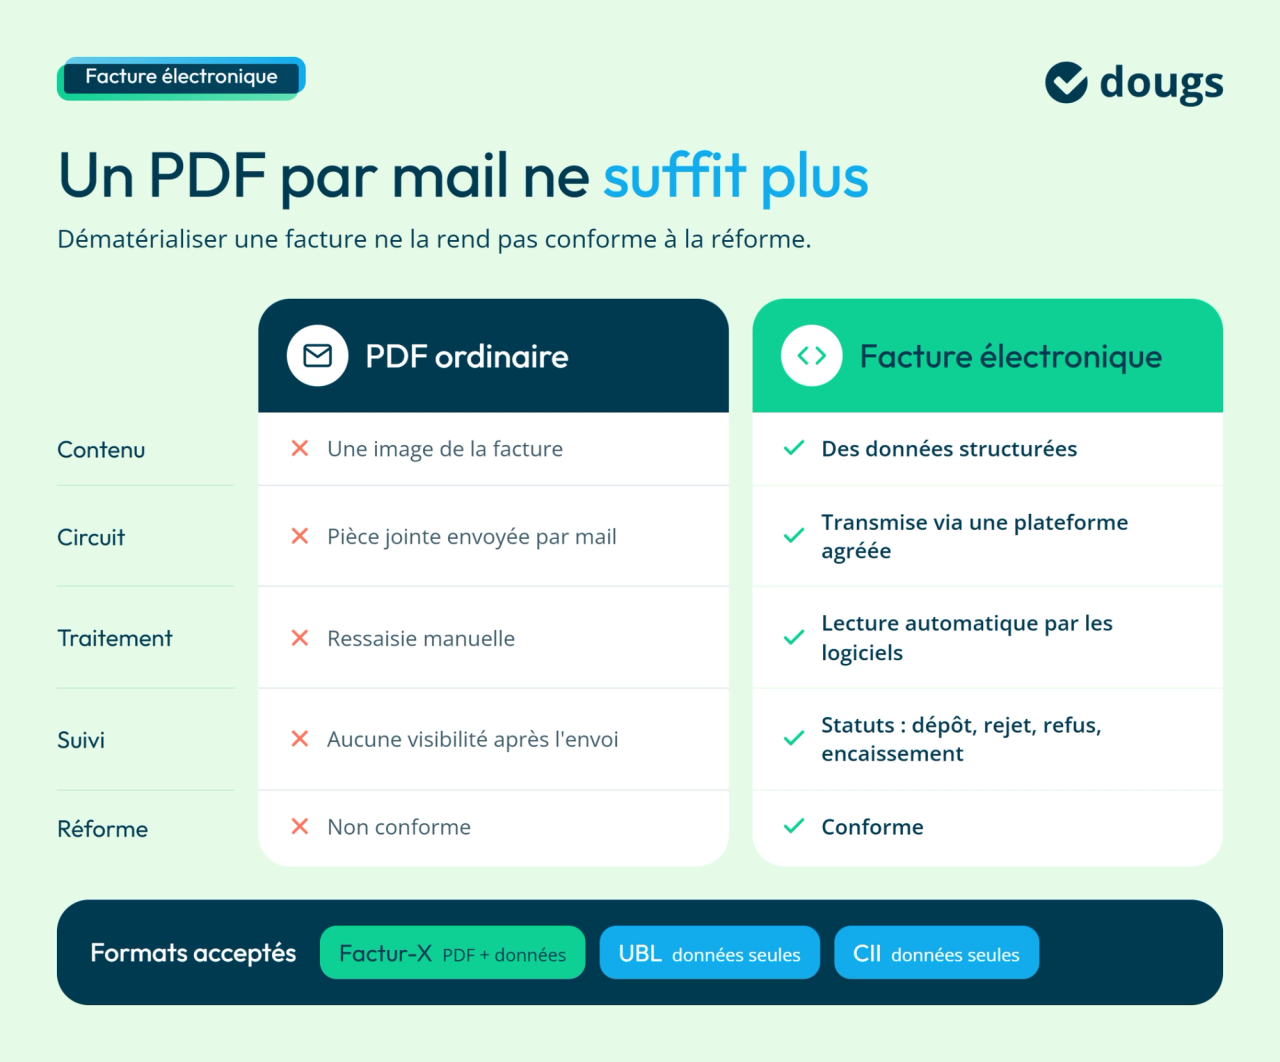
Une facture électronique n’est pas simplement une facture qui n’utilise plus de papier. Elle respecte une forme électronique normée, contient des informations structurées et circule par l’intermédiaire d’une plateforme agréée.
Quelle différence entre un PDF classique et une facture électronique ?
Une facture électronique au format PDF est possible avec Factur-X, un format qui associe un PDF lisible à des données structurées exploitables par les logiciels. En revanche, un PDF ordinaire envoyé par mail ne constitue pas une facture électronique conforme à la réforme.
Même si votre facture est dématérialisée, cela ne suffit pas. Pour respecter les nouvelles obligations, elle doit contenir des données structurées et transiter par une plateforme agréée.
À quoi servent les données structurées ?
Les données structurées permettent à un logiciel de reconnaître automatiquement les informations de la facture.
Au lieu de simplement « voir » un montant ou un numéro de facture sur une page, le système sait dans quel champ se trouve chaque donnée. Il peut ensuite la traiter sans ressaisie.
Le format d’une facture électronique détermine justement la manière dont ces informations structurées sont organisées et échangées entre les systèmes.
Trois formats sont principalement utilisés : Factur-X, Universal Business Language (UBL) et Cross Industry Invoice (CII). Contrairement à Factur-X, UBL et CII reposent uniquement sur des fichiers de données structurées.
Rassurez-vous, vous n'avez pas besoin de maîtriser ces formats techniques. Votre logiciel de facturation et votre plateforme agréée se chargent de générer et de transmettre les factures dans un format conforme, à condition que votre solution soit compatible avec la réforme.
Au-delà du format, vos factures doivent également respecter les règles fiscales de la facturation électronique : comporter les mentions obligatoires, garantir qu'elles proviennent bien de leur émetteur et qu'elles n'ont pas été modifiées, puis être conservées pendant la durée légale.

Toutes les réponses sur la facturation électronique
Auto-entrepreneur, LMNP, SCI... : êtes-vous concerné ?
Facturation via Shopify, Amazon, Malt : que devez-vous faire ?
Comment vous mettre en conformité ?
Septembre 2026 ou septembre 2027 : quelle échéance vous concerne ?
La réception des factures électroniques est déjà obligatoire depuis septembre 2026. Mais toutes les entreprises ne suivent pas le même calendrier pour l'émission et le e-reporting : les grandes entreprises et les ETI doivent déjà respecter ces obligations, tandis que les PME, TPE et micro-entreprises ont jusqu'au 1er septembre 2027 pour s'y conformer.
Retrouvez ces échéances dans le calendrier de la facturation électronique :
| Taille de l’entreprise | Réception des factures électroniques | Émission des factures électroniques | E-reporting |
|---|---|---|---|
| Grandes entreprises et ETI | 1er septembre 2026 | 1er septembre 2026 | 1er septembre 2026 |
| PME, TPE et micro-entreprises | 1er septembre 2026 | 1er septembre 2027 | 1er septembre 2027 |
Concrètement, si vous dirigez une TPE ou une PME, vous devez déjà pouvoir recevoir les factures électroniques de vos fournisseurs (grandes entreprises). Par contre, vous avez jusqu'au 1er septembre 2027 pour émettre vos propres factures électroniques dans les opérations concernées. À cette date, vous devrez aussi transmettre à l'administration certaines informations relatives à vos transactions avec des particuliers ou des clients étrangers : c'est le e-reporting.
Pour les grandes entreprises et les ETI, ces trois obligations sont déjà en vigueur depuis septembre 2026.
Initialement prévue pour 2024, l'entrée en vigueur de la réforme a été décalée à septembre 2026 et septembre 2027. Ces reports de la facturation électronique expliquent pourquoi vous avez peut-être retenu des dates différentes.
Pourquoi devez-vous choisir une plateforme agréée ?
Pour respecter la réforme, votre entreprise doit disposer d'une plateforme agréée afin de recevoir et, selon son échéance, d'émettre ses factures électroniques. Vous pouvez y accéder directement ou continuer à utiliser votre logiciel habituel, à condition qu'il soit connecté à une PA.
La plateforme agréée devient l’intermédiaire de vos factures
Une plateforme agréée, anciennement appelée plateforme de dématérialisation partenaire (PDP), est un prestataire immatriculé par l’administration fiscale. Son rôle va bien au-delà du stockage de documents.
Elle prend en charge :
- l’émission, la transmission et la réception des factures électroniques ;
- l’extraction de certaines données des factures pour les transmettre à l’administration ;
- la transmission des données de transaction pour les opérations concernées ;
- la transmission des données de paiement prévues par la réforme.
La plateforme participe aussi à la sécurité des échanges et à l’intégrité des données. Elle assure également l’interopérabilité : les plateformes peuvent ainsi échanger des factures entre elles, même lorsqu’elles sont différentes.
Où passe votre facture entre deux entreprises ?
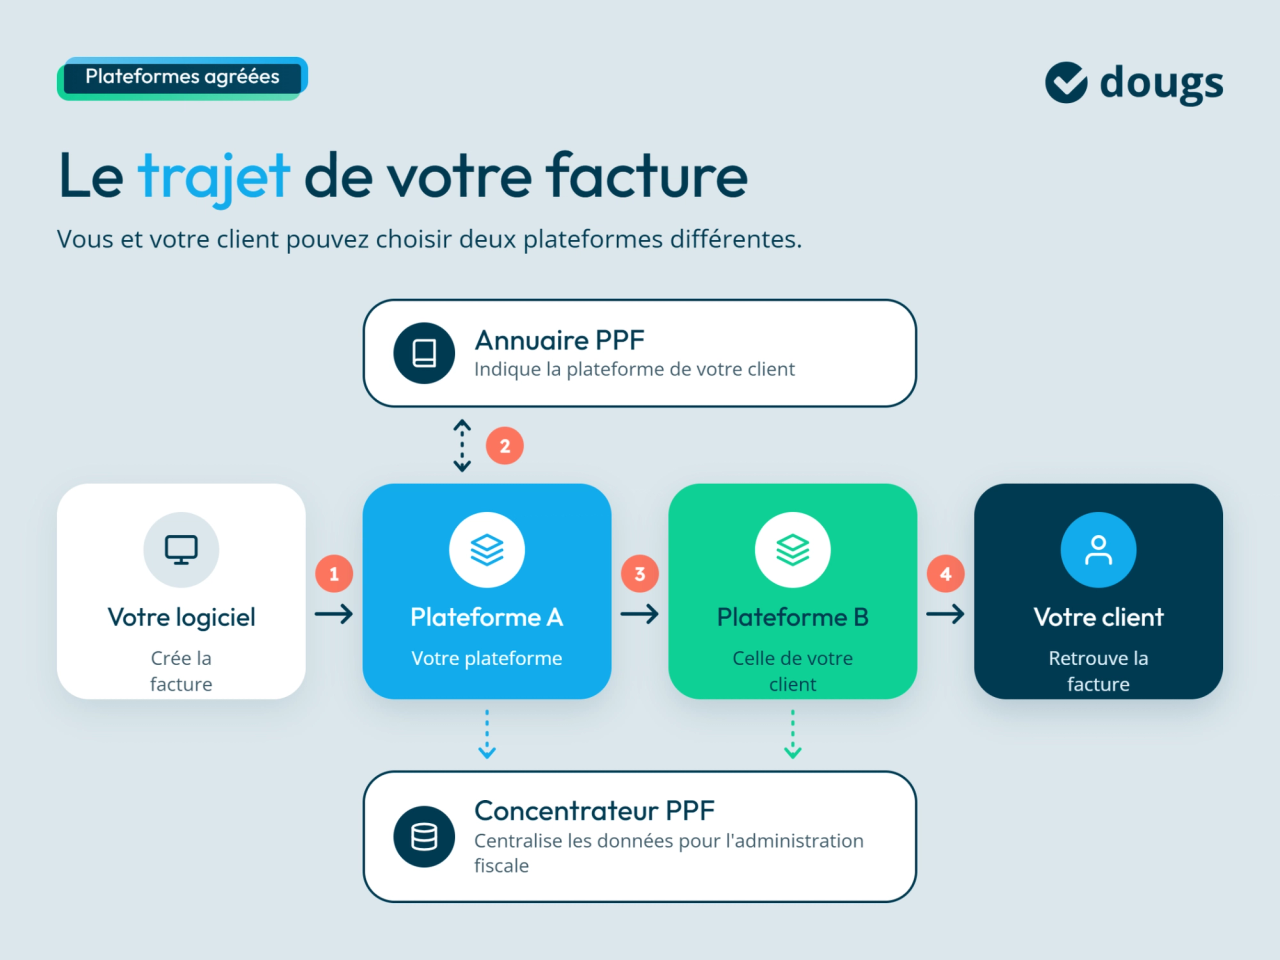
Vous et votre client pouvez choisir deux plateformes différentes. Elles communiquent entre elles pour acheminer la facture vers le bon destinataire.
Imaginez que votre société utilise la plateforme A et votre client la plateforme B. Votre outil transmet la facture à A. Grâce au numéro SIREN de votre client, cette plateforme l'identifie dans l'annuaire et retrouve son adresse de facturation électronique. Elle envoie ensuite la facture à la plateforme B, où votre client peut la consulter.
Vous choisissez votre partenaire pour vos propres besoins, sans devoir adopter la plateforme de chacun de vos clients.
Quel est désormais le rôle du Portail public de facturation ?
Le Portail public de facturation (PPF) n’est plus la plateforme gratuite destinée à faire circuler directement les factures entre entreprises. Son rôle a été recentré.
Il assure désormais deux fonctions publiques :
- l’annuaire, qui indique quelle plateforme gère la réception d’une entreprise et son adresse électronique de facturation ;
- le concentrateur, qui centralise les données de facturation et de transaction destinées à l’administration fiscale.
Les factures elles-mêmes circulent entre plateformes agréées.
Un logiciel de facturation suffit-il à respecter la réforme ?
Oui, si votre logiciel s’appuie sur une plateforme agréée pour assurer les fonctions réglementaires.
L’administration parle alors de « solution compatible ». Il peut s’agir de votre logiciel de facturation, de comptabilité, de caisse ou d’un autre outil métier. Cette solution peut rester votre interface quotidienne. Elle doit cependant être raccordée à une plateforme agréée pour transmettre et recevoir les factures dans le circuit officiel.
Qu’est-ce que la réforme va changer dans votre gestion quotidienne ?
Le changement le plus visible concerne le chemin suivi par vos factures. Mais la réforme apporte aussi davantage d’automatisation et un meilleur suivi de leur traitement.
Quelles règles pour transmettre vos factures professionnelles ?
Pour les opérations entrant dans le dispositif, votre plateforme devient le canal réglementaire de transmission.
Le PDF joint manuellement à un courriel laisse place à un échange entre plateformes. La DGFiP a toutefois prévu une certaine souplesse au démarrage, détaillée dans son guide pratique de démarrage de la facturation électronique : une facture reçue par courriel, en PDF ou sur papier après le 1er septembre 2026 peut encore être traitée et payée si elle correspond à une opération réelle.
Si vous êtes déjà soumis à l'obligation d'émission, vous devez régulariser la situation dans les meilleurs délais, en faisant passer la facture par le circuit électronique prévu et en assurant la transmission des données attendues à l'administration.
Cette souplesse évite de bloquer l’activité au démarrage. Elle ne remplace pas l’obligation de s’équiper.
Le non-respect durable du dispositif peut exposer votre entreprise aux sanctions liées à la facturation électronique prévues en cas de manquement à ses obligations.
Vous pourrez mieux suivre le cycle de vie d’une facture
Les statuts d’une facture correspondent aux différentes étapes de son traitement, visibles tout au long de son circuit. Ils permettent de savoir ce qui arrive à votre facture après son émission.
Parmi les statuts obligatoires figurent le dépôt, le rejet, le refus et l’encaissement. Un rejet correspond par exemple à un problème détecté dans le circuit ou dans les données. Un refus vient du destinataire de la facture.
Vous gagnez ainsi en traçabilité par rapport à une pièce jointe envoyée sans visibilité sur son traitement.
Une partie du traitement devient automatisée
Avec la facturation électronique, votre logiciel peut récupérer automatiquement les informations des factures reçues : identité du fournisseur, montants, TVA ou dates. Vous limitez ainsi les ressaisies manuelles et les risques d'erreur.
Selon les fonctionnalités de votre solution, ces données peuvent aussi alimenter directement votre comptabilité. Votre plateforme agréée prend en charge la transmission des données réglementaires à l'administration, sans que vous ayez à les envoyer séparément pour chaque facture.
Le ministère de l'Économie souligne également les gains de temps attendus dans le traitement des factures. Grâce au suivi de leur cycle de vie, vous pouvez savoir où en est chaque facture et limiter les situations où un client affirme ne pas l'avoir reçue. Cette meilleure traçabilité devrait contribuer à raccourcir les délais de paiement et, à terme, à réduire les risques d'impayés. La réforme doit également faciliter le pré-remplissage des déclarations de TVA.
Comment mettre votre entreprise en conformité avec la réforme ?
Depuis le 1er septembre 2026, votre entreprise doit pouvoir recevoir des factures électroniques si elle entre dans le champ de la réforme. Si vous n'êtes pas encore prêt, la priorité est de vous mettre en conformité pour la facturation électronique, tout en préparant vos prochaines obligations.
Je vous recommande de commencer par vérifier votre situation avant de choisir vos outils. Voici les quatre étapes à suivre pour identifier ce qui est déjà en place et les démarches à finaliser. Pour aller plus loin, consultez notre article consacré aux étapes de la transition vers la facturation électronique.
1. Vérifiez si vous êtes concerné
Commencez par regarder votre assujettissement à la TVA et les opérations que vous réalisez. Vous pouvez également consulter l'annuaire officiel de la facturation électronique pour vérifier si votre entreprise est référencée et si elle dispose d'une adresse de réception via une plateforme agréée.
Si vous travaillez avec des professionnels français, des particuliers et des clients étrangers, classez ces flux séparément. Ils peuvent relever de la facture électronique ou de la transmission de données à l’administration selon le destinataire.
2. Faites le point sur votre logiciel actuel
Vous pouvez souvent conserver votre outil actuel s'il s'agit d'une solution compatible avec la réforme.
Demandez à votre fournisseur s'il est connecté à une plateforme agréée, quels formats sont pris en charge et comment vous pouvez recevoir les factures de vos fournisseurs.
3. Choisissez votre plateforme de réception
Si vous n'avez pas encore de plateforme agréée pour recevoir vos factures électroniques, choisissez-en une sans attendre.
Consultez la liste officielle des plateformes agréées publiée par la DGFiP pour vérifier leur statut et la réussite des tests d'interopérabilité.
Comparez aussi la simplicité d'utilisation, la connexion avec votre logiciel comptable, les fonctionnalités proposées et l'accompagnement disponible.
4. Préparez vos données et vos habitudes de facturation
Une facture bien adressée repose sur des informations clients fiables. Vérifiez donc vos fichiers clients, les informations présentes sur vos documents ainsi que les mentions obligatoires de la facturation électronique.
Depuis le 1er septembre 2026, les grandes entreprises et les ETI doivent ajouter quatre nouvelles mentions sur leurs factures. Cette obligation s'appliquera également aux PME, TPE et microentreprises à partir du 1er septembre 2027 :
- Le numéro SIREN du client : ce numéro à neuf chiffres permet d'identifier son entreprise.
- La catégorie de l'opération : elle précise s'il s'agit d'une vente de biens, d'une prestation de services ou des deux.
- L'option pour le paiement de la TVA d'après les débits, lorsqu'elle s'applique : pour certaines opérations, la TVA devient exigible dès la facturation, plutôt qu'au moment de l'encaissement.
- L'adresse de livraison des biens, lorsqu'elle diffère de l'adresse de facturation.
Mon conseil d’expert
« Entourez-vous du bon partenaire pour que la réforme ne soit qu'une simple formalité. »
Je vous conseille de privilégier une solution qui prend en charge les aspects techniques sans compliquer votre gestion quotidienne. Assurez-vous qu'elle couvre la réception, l'émission, la transmission des données à l'administration et les échanges avec les autres plateformes agréées. L'objectif est de vous permettre de respecter vos obligations sans multiplier les outils et les manipulations.
Ces obligations reposent sur un format normé : cette vidéo explique ce que Factur-X va changer pour vous.

EN RÉSUMÉ
Toutes les entreprises concernées par la réforme de la facturation électronique doivent pouvoir recevoir des factures électroniques depuis le 1er septembre 2026. Pour respecter vos obligations, voici les points essentiels à retenir :
- Identifiez les opérations qui relèvent de la facturation électronique ou du e-reporting.
- Vérifiez que votre logiciel est connecté à une plateforme agréée pour recevoir vos factures électroniques.
- Assurez-vous que votre entreprise respecte déjà ses obligations d'émission et de e-reporting si vous dirigez une grande entreprise ou une ETI.
- Préparez l'émission de vos factures électroniques et le e-reporting pour le 1er septembre 2027 si vous dirigez une PME, une TPE ou une micro-entreprise.
Avec Dougs, vous pouvez centraliser ces démarches dans un logiciel de facturation gratuit intégrant une plateforme agréée, afin de gérer votre transition dans un même environnement.
FAQ sur la réforme de la facturation électronique
Oui. Les micro-entrepreneurs sont concernés même lorsqu’ils bénéficient de la franchise en base de TVA.
Ils doivent pouvoir recevoir des factures électroniques depuis le 1er septembre 2026 et devront les émettre pour leurs opérations concernées à partir du 1er septembre 2027.
Oui, si vous dirigez une PME, une TPE ou une microentreprise. Vous pouvez encore envoyer vos factures en PDF par mail jusqu'au 1er septembre 2027, date à laquelle l'émission électronique deviendra obligatoire pour les opérations concernées.
En revanche, depuis le 1er septembre 2026, les grandes entreprises et les ETI doivent transmettre leurs factures électroniques via une plateforme agréée. Un PDF ordinaire envoyé par mail ne suffit plus pour respecter cette obligation.
Oui, pour les entreprises concernées par la réforme. Vous pouvez choisir directement une plateforme agréée ou utiliser un logiciel compatible connecté à l'une d'elles. La réception des factures électroniques est obligatoire depuis le 1er septembre 2026.
La facturation électronique, aussi appelée e-invoicing, sert à échanger les factures entre entreprises françaises concernées. Le e-reporting correspond à la transmission de certaines données de transaction et de paiement à l’administration pour des opérations avec des particuliers ou des clients établis à l’étranger.
La DGFiP met à disposition des guides pratiques, des FAQ et des fiches pédagogiques sur son espace dédié à la facturation électronique. Pour obtenir un accompagnement adapté à votre entreprise, vous pouvez également consulter votre expert-comptable, votre éditeur de logiciel de facturation ou votre chambre de commerce et d'industrie (CCI).
Oui, mais cela dépend du territoire. En Guadeloupe, en Martinique et à La Réunion, les entreprises concernées suivent les mêmes échéances qu'en métropole : réception obligatoire depuis le 1er septembre 2026 et émission à partir de 2026 ou 2027 selon leur taille.
En Guyane et à Mayotte, où la TVA ne s'applique pas, les entreprises ne sont pas soumises à l'obligation de facturation électronique. Mais certaines opérations peuvent relever du e-reporting.

Ces articles peuvent vous intéresser
 Cassandra Marquez
 Cassandra Marquez
 Cassandra Marquez
 Cassandra Marquez
 Cassandra Marquez
 Cassandra Marquez