
10 min.


EN BREF
- Une facture doit comporter les mentions obligatoires : identité des parties, numéro, dates, opérations, montants, TVA et conditions de paiement.
- Un acompte nécessite une facture dédiée. Une facture déjà émise se corrige par un avoir ou une facture rectificative selon la situation.
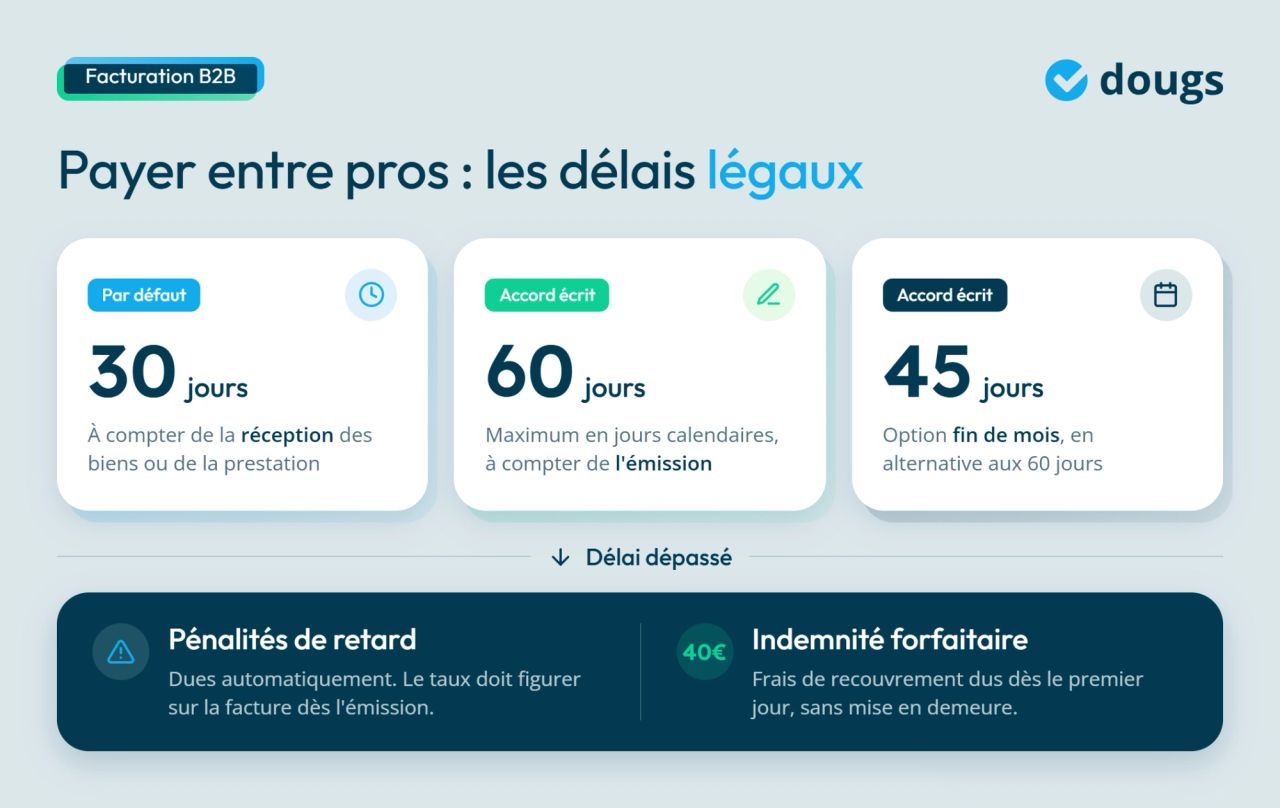
- Entre professionnels, le délai de paiement est de 30 jours par défaut. Des pénalités et une indemnité de 40 € peuvent s’appliquer en cas de retard.
- Depuis le 1ᵉʳ septembre 2026, toutes les entreprises concernées doivent pouvoir recevoir des factures électroniques. L’émission et l’e-reporting s’appliquent aux grandes entreprises et ETI, puis aux PME et micro-entreprises en septembre 2027.
- Un logiciel adapté facilite la conformité, le suivi des encaissements et les relances.
SOMMAIRE
Avez-vous vérifié que votre processus de facturation est vraiment fiable de l’émission jusqu’au paiement ?
Une erreur de facturation peut retarder un règlement, compliquer une correction ou perturber le suivi de votre activité. Avec la facturation électronique, la correction des factures devient également plus encadrée.
En tant qu'expert-comptable chez Dougs, j'accompagne les entrepreneurs dans la gestion de leurs factures. Dans cet article, je réponds aux questions les plus fréquentes sur la facturation, du respect des mentions obligatoires au choix d'un logiciel de facturation gratuit, et vous apporte des conseils pratiques pour gérer votre activité en toute sérénité.
Des questions sur la facturation de votre activité ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Qu'est-ce qu'une facture et quand faut-il en émettre une ?
La facture est un document comptable, fiscal et juridique qui détaille une vente ou une prestation. Entre professionnels, elle est obligatoire. Avec un particulier, elle ne l'est pas systématiquement : une boulangerie, par exemple, n'établit pas une facture pour chaque achat en magasin. Pour certaines prestations de services à un particulier, une note doit toutefois être remise lorsque le montant dépasse 25 € TTC.
Les mentions obligatoires d'une facture : la liste complète
Une facture conforme doit comporter plusieurs informations imposées par la loi. Pour faire une facture sans erreur, il faut identifier les parties, détailler les opérations réalisées et renseigner les montants ainsi que les conditions de paiement. Voici les mentions à connaître pour limiter les risques de sanction.
Ce que toute facture professionnelle doit contenir
Son contenu est réglementé par l'article L441-9 du Code de commerce et l'article 289 du CGI. Une mention absente expose à 15 € d'amende par omission, dans la limite de 25 % du montant de la facture.
Voici ce que chaque facture B2B doit mentionner :
- Vos coordonnées : raison sociale, adresse du siège social, adresse de facturation si différente, numéro SIREN et numéro de TVA intracommunautaire.
- Les coordonnées de votre client : raison sociale, adresse, numéro de TVA intracommunautaire pour les professionnels assujettis.
- Le numéro de facture : unique, basé sur une numérotation chronologique continue et sans rupture.
- Les dates : date d'émission, date de réalisation ou de livraison si différente, date d'échéance du règlement.
- Le détail des opérations : désignation précise des biens ou services, quantité et prix unitaire hors taxes. Si votre client a émis un bon de commande, son numéro doit également figurer sur la facture. Le rapprochement entre facture et bon de commande facilite la vérification des prestations ou marchandises facturées.
- Les montants : total hors TVA, taux de TVA, montant de TVA, total TTC.
- Les conditions de paiement : taux des pénalités de retard et indemnité forfaitaire pour frais de recouvrement (40 €).
Vous voulez approfondir votre connaissance ? Retrouvez également notre article complet sur les mentions obligatoires d'une facture.
Chaque facture doit être conservée 6 ans minimum pour des raisons fiscales, 10 ans sur le plan comptable. Si vous bénéficiez de la franchise en base de TVA, ajoutez la mention « TVA non applicable, article 293 B du CGI ». Des modèles de factures PDF personnalisables vous permettent de sécuriser ces mentions sans risque d'oubli.
D'autres situations justifient également l'émission d'une facture sans TVA, selon la nature de l'opération et le régime applicable. Un modèle adapté à votre situation facilite le respect de ces obligations.
Les quatre nouvelles mentions obligatoires liées à la réforme
La réforme de la facturation électronique ajoute quatre nouvelles mentions obligatoires selon le calendrier applicable à l’entreprise.
- Le numéro SIREN de votre client, s'il est professionnel.
- L'adresse de livraison des biens, si elle est différente de l'adresse du client.
- La nature des opérations : livraisons de biens, prestations de services, ou les deux.
- La mention « Option pour le paiement de la taxe d'après les débits », si vous avez opté pour ce mode de TVA.
Ces quatre mentions s’appliqueront aux PME et micro-entreprises à partir de septembre 2027, avec leur obligation d’émission électronique.
Le guide de la facturation électronique
C'est quoi, la réforme de la facturation électronique ?
Quelles sont vos obligations ?
Qu'est-ce que cela va vous apporter, concrètement ?
Facture d'acompte ou d'avoir : quelle référence pour quelle situation ?
Certaines situations nécessitent un document particulier. Avant de conclure une vente, une facture pro forma permet, par exemple, de présenter les caractéristiques et le prix d'une opération envisagée. Elle reste informative et ne remplace pas la facture définitive. À l'inverse, lorsqu'un acompte est encaissé ou qu'une facture doit être corrigée, des règles spécifiques s'appliquent.
La facture d'acompte : quand l'émettre et que doit-elle contenir ?
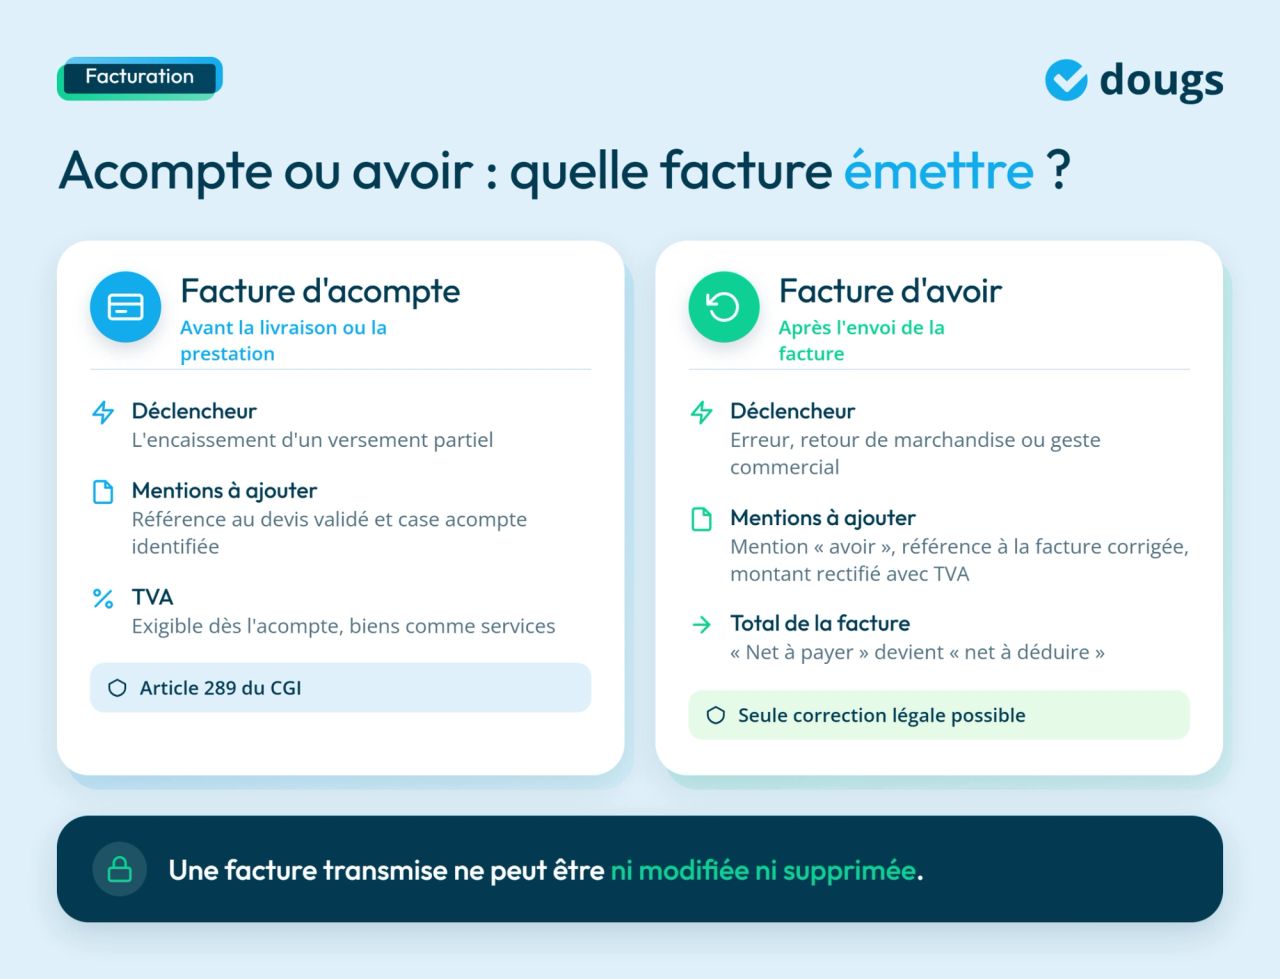
Un acompte est un versement partiel effectué par votre client avant la livraison ou la réalisation de la prestation. Dès son encaissement, une facture d'acompte doit être émise, conformément à l'article 289 du CGI. Elle comporte les mentions obligatoires applicables, dans la mesure où les informations sont déjà connues.
Vous pouvez également rappeler la référence du devis ou de la commande concernée. Les différences entre facture et devis sont à ce titre essentielles : le devis présente les conditions de l'opération avant sa réalisation, tandis que la facture formalise la somme à payer.
Exemple concret : vous signez un devis de 4 000 € HT. Vous demandez 30 % à la commande, soit 1 200 € HT. Vous émettez une facture d'acompte de 1 200 € HT, avec TVA si vous êtes assujetti. Depuis le 1ᵉʳ janvier 2023, la TVA est exigible sur les acomptes, aussi bien pour les prestations de services que pour les livraisons de biens.
Comment corriger une facture déjà émise ?
Une facture contestée ne relève pas nécessairement d'une simple erreur à corriger. Par exemple, lorsqu'aucun devis n'a été signé, un client peut remettre en cause le prix demandé ou la prestation facturée. Les démarches pour contester une facture sans devis dépendent alors des échanges entre les parties, des prestations réalisées et des autres éléments permettant d'établir leur accord.
En pratique, l’avoir suivi, si nécessaire, d’une nouvelle facture permet de conserver une trace claire de la correction.
L'avoir reprend toutes les mentions obligatoires de la facture initiale, auxquelles s'ajoutent la mention « avoir », la référence à la facture corrigée et le montant rectifié avec TVA. La mention « net à payer » devient « net à déduire » ou « net à créditer ».
Quels types de factures selon votre activité ?
Les mentions obligatoires restent la base de toute facture professionnelle. En revanche, son contenu varie selon la nature de l'opération, les produits vendus et le statut de l'entreprise.
Facture d'achat, frais de port et commissions
Lorsque vous achetez des biens ou des services pour votre activité, la facture d'achat constitue un justificatif comptable essentiel. Elle permet d'enregistrer la dépense et, lorsque les conditions sont réunies, de déduire la TVA correspondante.
La situation est différente lorsque vous souhaitez transférer à votre société un équipement que vous possédez déjà à titre privé. Pour facturer votre matériel personnel à votre société, les justificatifs et les formalités dépendent de la nature de l'opération. Une vente occasionnelle réalisée à titre privé ne suit pas nécessairement les mêmes règles de facturation qu'une activité professionnelle.
Pour les entreprises qui expédient des marchandises, une facture avec frais de port doit également présenter clairement les sommes facturées au client. Le traitement de la TVA sur les frais de livraison dépend de la nature de l'opération et des conditions de facturation.
Il faut distinguer ces frais refacturés des débours. Ces derniers correspondent à des dépenses engagées au nom et pour le compte du client, puis remboursées à l'euro près. Sous réserve de respecter les conditions fiscales, ils ne sont pas intégrés à la base d'imposition à la TVA du prestataire.
D'autres activités reposent sur des rémunérations spécifiques. C'est le cas de la facture d'un apporteur d'affaires, qui sert à justifier la commission prévue en contrepartie d'une mise en relation commerciale.
Factures des freelances et des micro-entrepreneurs
La facture d'un freelance doit détailler les missions effectuées, leur prix et les conditions de règlement. Plus largement, une facture de prestation de service doit permettre au client d'identifier précisément la nature de l'intervention réalisée, sa date et les sommes dues. Les mentions relatives à la TVA dépendent ensuite du régime fiscal du professionnel et de la nature de l'opération.
De son côté, un entrepreneur relevant du régime micro peut s'appuyer sur un modèle de facture pour auto-entrepreneur afin de présenter correctement ses prestations et ses coordonnées. S'il bénéficie de la franchise en base de TVA, sa facture comporte la mention « TVA non applicable, article 293 B du CGI ».
Facturation dans la restauration et le commerce en ligne
Les professionnels de la restauration ont des particularités à prendre en compte, en particulier concernant les taux de TVA. Une facture de restaurant doit ainsi refléter les produits et prestations vendus, avec les taux correspondants. Les obligations de remise d'une note ou d'une facture dépendent aussi de la nature de la vente et du client.
Dans le commerce en ligne, d'autres règles entrent en jeu. La facturation e-commerce dépend notamment du pays de livraison, du statut du client et des règles de TVA applicables aux ventes à distance. Ces éléments doivent être examinés pour établir une facture conforme, en particulier lors des ventes internationales.
Délais de paiement et pénalités de retard : ce que la loi impose
Les règles de délais de paiement d’une facture entre professionnels ne relèvent pas de la simple négociation avec le client. Elles sont encadrées par le Code de commerce, et les connaître, c'est protéger votre fonds de roulement.
Avant de procéder au règlement, certaines entreprises utilisent un bon à payer. Cette validation interne confirme que la facture a été contrôlée et que son paiement est autorisé. Elle facilite le suivi comptable, sans modifier à elle seule la date d'échéance prévue avec le fournisseur.
Une fois le règlement reçu, une facture acquittée permet d'attester que le client a payé la somme due. La mention « acquittée », généralement accompagnée de la date et du mode de paiement, facilite la justification du règlement en cas de désaccord.
Pour les situations de retards persistants, un suivi rigoureux de vos encaissements et des rappels de paiement automatiques vous évitent souvent des difficultés de trésorerie.
Facturation électronique obligatoire : ce qu’elle change pour vous
La facturation électronique obligatoire transforme progressivement la manière dont les factures circulent entre professionnels. Je vous explique ce qu’elle implique concrètement et les échéances qui s’appliquent selon votre entreprise.
Le calendrier de la réforme selon la taille de votre entreprise
Il ne s’agit plus simplement d’envoyer un PDF par e-mail. Les factures électroniques concernées par la réforme sont émises, transmises et reçues via une plateforme agréée, dans un format électronique conforme. Le Portail public de facturation (PPF) assure les fonctions d’annuaire et de concentrateur des données destinées à l’administration fiscale.
Deux dates à retenir :
- Depuis le 1ᵉʳ septembre 2026 : toutes les entreprises concernées doivent pouvoir recevoir des factures électroniques. Les grandes entreprises et ETI doivent également les émettre et réaliser leur e-reporting.
- À partir du 1ᵉʳ septembre 2027 : les PME et micro-entreprises devront à leur tour émettre leurs factures électroniques et réaliser leur e-reporting.
Modifier une facture électronique : comment la corriger ?
Une facture déjà émise ne doit pas être directement modifiée ou supprimée. Avec la facturation électronique, les corrections passent par un circuit de rectification traçable. Une fois la facture transmise via une plateforme agréée, vous devez utiliser le mécanisme de correction adapté, par exemple un avoir ou une facture rectificative. Certains logiciels de facturation permettent de gérer facilement les avoirs et les factures rectificatives depuis une application mobile. Chez Dougs, nous proposons justement un logiciel de facturation gratuit qui intègre ces fonctionnalités. Vous bénéficiez également de modèles conformes à la réforme, du paiement en ligne, de rappels automatiques, d'une synchronisation bancaire et de nombreuses intégrations.
Mon conseil
La facture est au cœur de votre activité. Plus votre processus de facturation est fiable et automatisé, plus vous gagnez du temps pour développer votre entreprise.

EN RÉSUMÉ
Une facturation fiable repose sur des factures conformes, des délais maîtrisés et un suivi rigoureux jusqu’au paiement.
Vérifiez les mentions obligatoires, utilisez le bon document selon la situation et suivez la procédure de rectification adaptée lorsqu’une facture déjà émise doit être corrigée.
Surveillez vos échéances et vos encaissements. Entre professionnels, prévoyez les pénalités de retard et l’indemnité forfaitaire de 40 €. Tenez également compte des obligations de facturation électronique déjà applicables et de l’échéance de septembre 2027 pour les PME et micro-entreprises.
Chez Dougs, nous vous aidons à sécuriser et simplifier votre facturation grâce à des outils adaptés aux nouvelles obligations.
FAQ sur la facture
Un outil efficace doit vous permettre de personnaliser vos modèles, d'ajouter une case acompte, d'envoyer automatiquement vos documents et de gérer la facturation récurrente. Les fonctionnalités avancées incluent le paiement en ligne, les rappels de paiement, la synchronisation bancaire et une connexion CRM. Pour les structures actives à l'international, vérifiez aussi la gestion des devises et le multilingue.
Pour les micro-entrepreneurs, vérifiez que l’outil gère les mentions obligatoires, les données clients et la réception des factures électroniques, déjà obligatoire. Il doit également vous préparer à l’obligation d’émission prévue en septembre 2027.
Créez vos factures à partir de modèles PDF personnalisables, avec synchronisation automatique et téléchargement en un clic. Le délai légal de paiement est de 30 jours par défaut. En cas de retard, les pénalités sont dues automatiquement dès la date d'échéance. Des rappels de paiement intégrés à votre outil de facturation limitent les difficultés de trésorerie.

Ces articles peuvent vous intéresser
 Cassandra Marquez
 Cassandra Marquez
 Cassandra Marquez
 Cassandra Marquez
 Cassandra Marquez
 Émilie Fatkic