

 Se connecter


 8 min.
Micro-BNC en profession libérale : conditions et régime


Une mauvaise option fiscale peut vous faire payer plus d’impôt que nécessaire et réduire directement votre rentabilité.
Si vous exercez une profession libérale, le micro-BNC peut séduire par sa simplicité. Mais son abattement forfaitaire de 34 % ne couvre pas toujours vos charges réelles. Le véritable enjeu est donc de savoir si ce régime reste avantageux pour votre activité ou si la déclaration contrôlée devient plus pertinente.
Je vous explique comment fonctionne le micro-BNC, quelles conditions respecter et quels critères comparer pour choisir votre régime d’imposition. Vous saurez aussi quand faire le point avec un expert-comptable en ligne des professions libérales pour sécuriser votre décision.
- Le micro-BNC est un régime fiscal simplifié pour les professions libérales relevant des bénéfices non commerciaux (BNC). Il applique un abattement forfaitaire de 34 %, soit une réduction fixe de vos recettes censée couvrir vos charges.
- Son accès dépend du plafond de recettes et de la nature de votre activité. Certaines professions en sont exclues.
- Les obligations restent allégées : vous tenez un livre de recettes, qui recense les sommes encaissées, et reportez vos revenus sur la 2042-C-PRO, l’annexe professionnelle de votre déclaration de revenus. La déclaration de résultat 2035-SD n’est pas requise.
- Le micro-BNC peut être avantageux lorsque vos charges restent faibles. Si elles augmentent, la déclaration contrôlée, qui permet de déduire les dépenses réelles, peut devenir plus intéressante.
Qu’est-ce que le régime micro-BNC pour une profession libérale ?
Le micro-BNC simplifie l’imposition de certaines activités libérales, mais son intérêt ne se résume pas à des formalités allégées. Dans mon expérience, le choix de ce régime est parfois fait sans mesurer précisément son effet sur le bénéfice imposable. Comprendre son principe et son calcul permet donc d’en évaluer correctement les conséquences.
Définition simple du micro-BNC
Ce régime détermine votre bénéfice imposable sans déduire chaque dépense professionnelle réelle. La fiscalité du micro-BNC repose sur un abattement forfaitaire de 34 %, soit une réduction fixe des recettes censée représenter vos charges.
Vous déclarez votre chiffre d’affaires annuel et l’administration établit le bénéfice imposable à partir de ce montant. L’accès au régime reste soumis au respect du plafond de recettes applicable.
Comment fonctionne le micro-BNC concrètement ?
L’administration part du chiffre d’affaires déclaré et retranche l’abattement avant de déterminer la somme soumise à l’impôt. Vos frais réellement engagés n’entrent donc pas dans ce calcul.
Exemple : avec 50 000 € de recettes, la réduction atteint 17 000 €. La base imposable s’élève alors à 33 000 €, que vos dépenses réelles soient supérieures ou inférieures.
Cette somme est ensuite, en principe, ajoutée aux autres revenus imposables de votre foyer pour le calcul de l’impôt sur le revenu.
Quelles sont les conditions pour bénéficier du micro-BNC ?
Pour bénéficier du micro-BNC, votre activité doit relever des BNC, respecter le plafond de recettes applicable et ne pas entrer dans un cas d’exclusion. J’accorde aussi une attention particulière à la manière dont l’activité est exercée, car certaines configurations peuvent modifier l’éligibilité.
Le plafond de recettes à respecter
Pour 2026, ce seuil est fixé à 83 600 € hors taxes (HT) et s’apprécie à partir des recettes des années précédentes selon les règles prévues par l’administration. En début d’activité, il peut être ajusté en fonction de la durée réelle d’exercice.
Un dépassement ponctuel ne vous fait pas nécessairement sortir immédiatement du régime. En revanche, lorsque les conditions ne sont plus remplies, vous relevez de la déclaration contrôlée.
Les professions libérales concernées
Les professions réglementées comme non réglementées peuvent relever du micro-BNC, sauf lorsqu’une exclusion fiscale s’applique.
Certaines activités relèvent obligatoirement de la déclaration contrôlée. C’est par exemple le cas des officiers publics et ministériels, comme les notaires ou les commissaires de justice, pour les bénéfices tirés de leur charge ou de leur office.
Votre profession et les conditions dans lesquelles vous l’exercez doivent donc être vérifiées avant d’appliquer le régime.
Les situations particulières à connaître
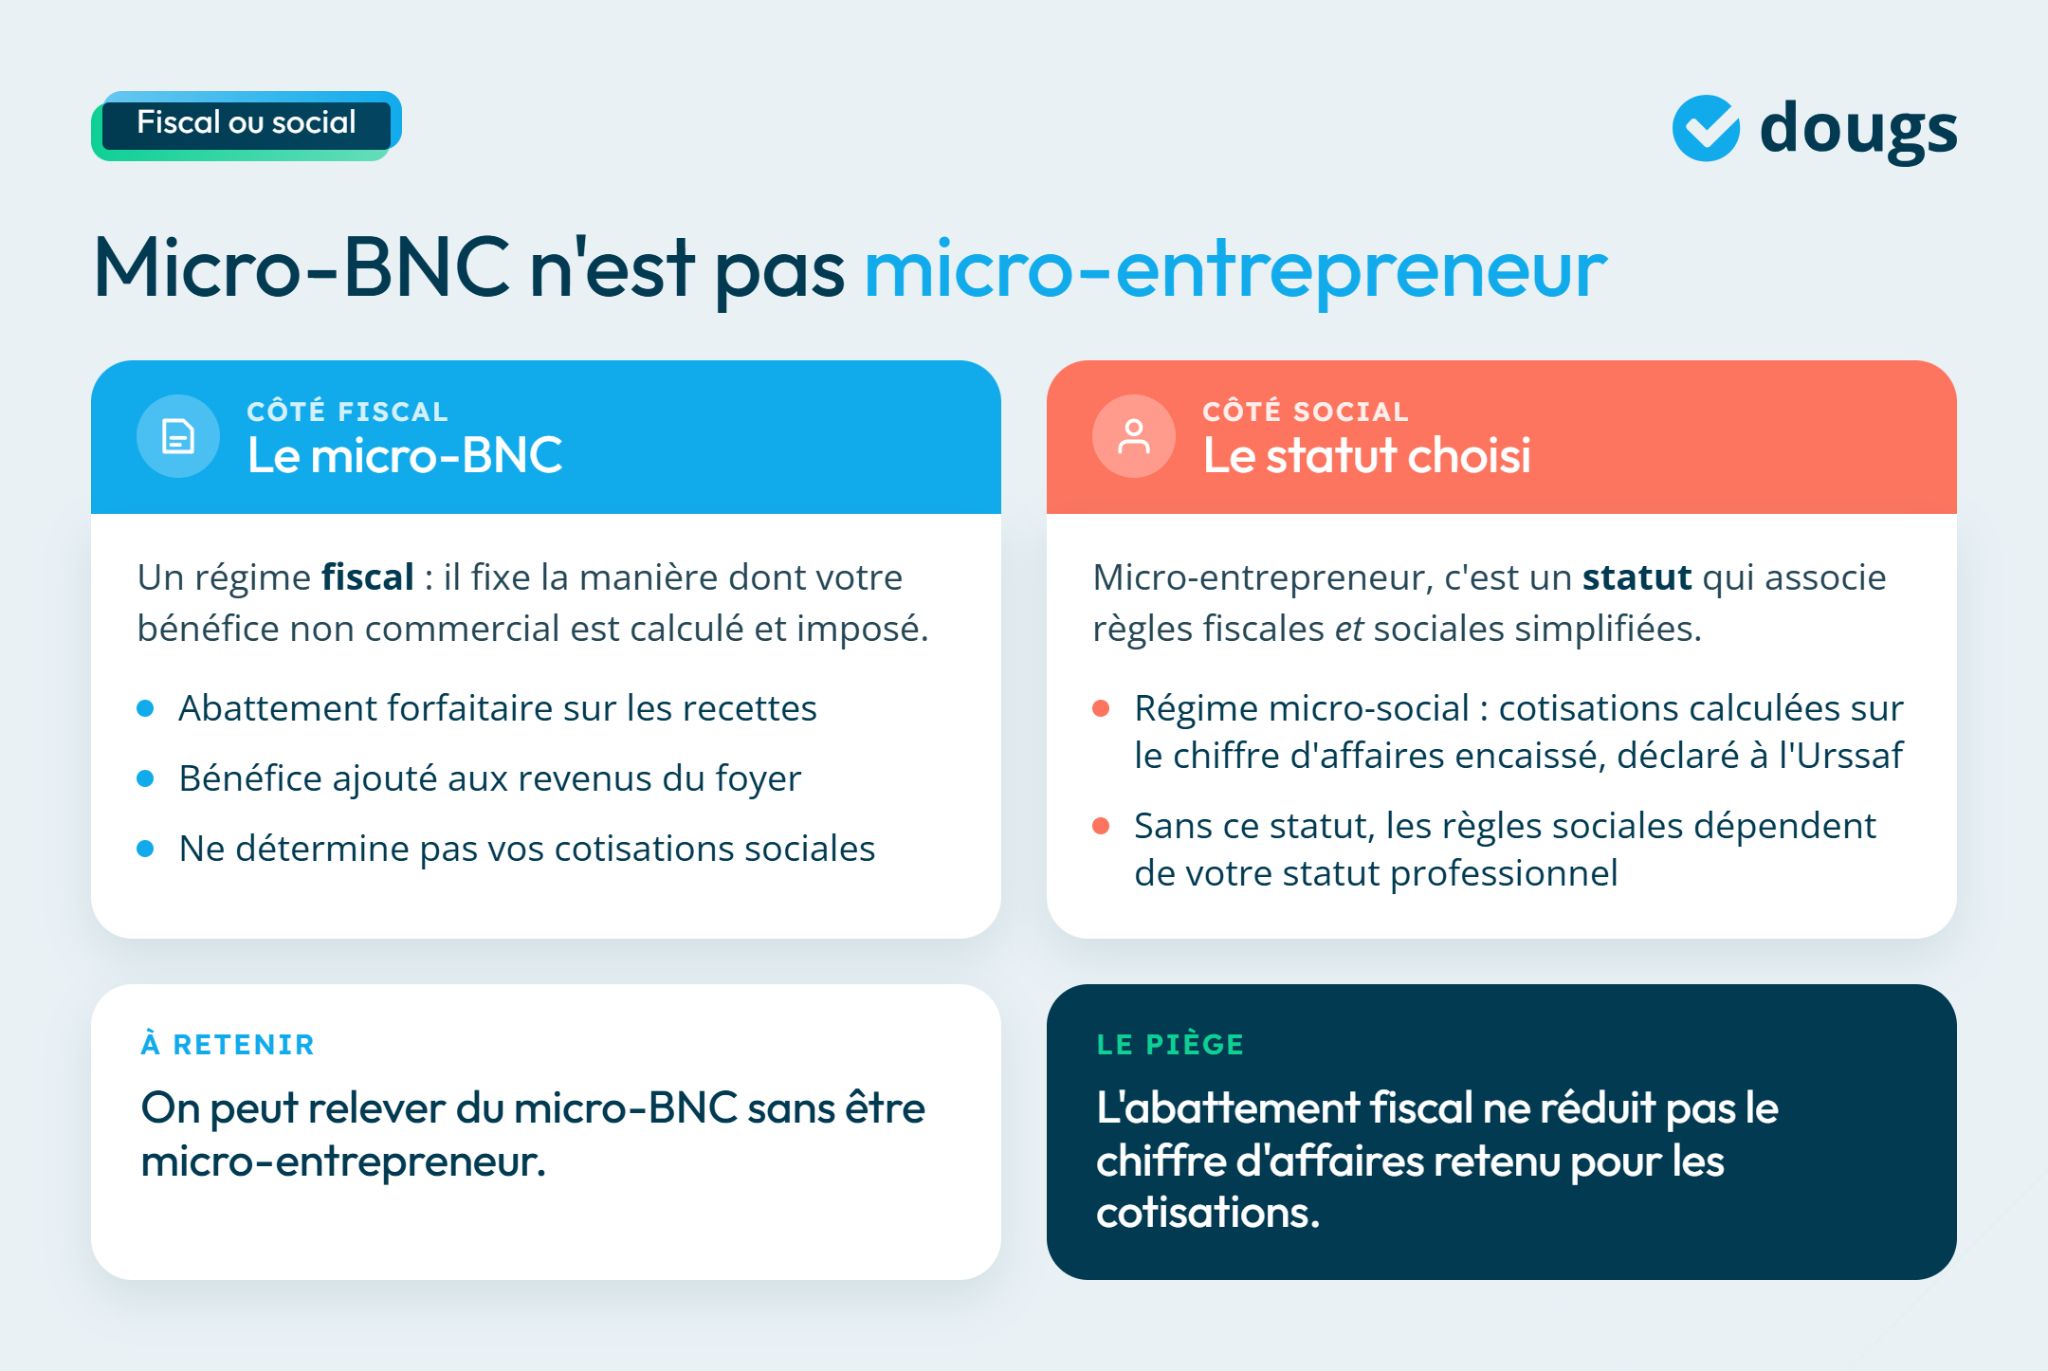
Le micro-BNC est un régime fiscal : il fixe la manière dont votre bénéfice non commercial est calculé et imposé. Il ne faut pas le confondre avec le régime du micro-entrepreneur, qui associe des règles fiscales et sociales simplifiées. Certaines personnes peuvent donc relever fiscalement du micro-BNC sans être micro-entrepreneurs.
Une activité mixte correspond, par exemple, au cumul d’une activité libérale relevant des BNC avec une activité commerciale ou artisanale relevant des bénéfices industriels et commerciaux (BIC). Dans ce cas, les recettes doivent être distinguées selon leur nature et les règles de seuil applicables au cumul doivent être vérifiées.
Quelles sont vos obligations comptables, fiscales et sociales en micro-BNC ?
En micro-BNC, vos principales obligations concernent la tenue de vos recettes, la déclaration de vos revenus et, selon votre statut, le paiement de vos cotisations sociales. La distinction entre fiscalité et protection sociale mérite ici une attention particulière, car ces deux volets obéissent à des règles différentes.
Les obligations comptables allégées
Le micro-BNC repose sur une comptabilité en libéral simplifiée. Vous devez tenir un livre de recettes, c’est-à-dire un registre des sommes encaissées, et conserver les justificatifs liés à votre activité.
Vous n’avez pas à établir de bilan annuel ni à tenir une comptabilité aussi détaillée que sous la déclaration contrôlée, c’est-à-dire le régime réel d’imposition des BNC.
La déclaration des revenus en micro-BNC
Vous ne remplissez pas la 2035-SD, le formulaire utilisé pour déclarer le résultat des professionnels libéraux soumis à la déclaration contrôlée. Vos recettes sont reportées sur la 2042-C-PRO, l’annexe professionnelle de votre déclaration de revenus. L’administration applique ensuite l’abattement prévu par le micro-BNC.
Les cotisations sociales du professionnel libéral
Le micro-BNC est un régime fiscal : il ne fixe pas, à lui seul, le montant de vos cotisations sociales. Si vous êtes aussi micro-entrepreneur, vous relevez du régime micro-social : elles sont alors calculées à partir de votre chiffre d’affaires encaissé. Vous déclarez ce montant à l’Urssaf (Union de recouvrement des cotisations de sécurité sociale et d’allocations familiales).
Le taux applicable varie selon votre activité. L’abattement fiscal ne réduit pas le chiffre d’affaires retenu pour calculer ces cotisations.
Si vos revenus relèvent du micro-BNC sans que vous soyez micro-entrepreneur, les règles sociales varient selon votre statut professionnel. Pour approfondir ce point, consultez les cotisations sociales en micro-BNC.
Quels sont les avantages et les inconvénients du micro-BNC ?
Le micro-BNC peut être intéressant lorsque votre activité génère peu de frais, mais il devient moins adapté si vos dépenses prennent de l’importance. Pour l’évaluer, je regarde surtout la structure de vos coûts et vos besoins d’investissement.
Les avantages du micro-BNC
Ses principaux atouts concernent la simplicité de gestion, la prévisibilité du calcul fiscal et l’intérêt de l’abattement lorsque vos frais restent faibles.
Une gestion administrative simplifiée
Les formalités comptables restent légères par rapport à la déclaration contrôlée. Vous consacrez ainsi moins de temps au suivi courant et à la préparation de vos obligations fiscales.
Un calcul fiscal facile à anticiper
L’abattement forfaitaire vous permet d’estimer rapidement la part de vos recettes soumise à l’impôt, sans recalculer chaque dépense professionnelle.
Un abattement intéressant lorsque vos frais restent faibles
Si vos dépenses réelles sont inférieures au montant couvert par l’abattement, le micro-BNC peut aboutir à un montant imposable plus favorable qu’une déduction au réel. Son intérêt dépend donc directement du niveau de vos frais professionnels.
Les inconvénients du micro-BNC
Ses limites apparaissent surtout lorsque vos charges augmentent, que l’abattement devient moins favorable ou que votre activité nécessite des investissements importants.
Vos dépenses réelles ne sont pas déductibles
L’administration ne retranche pas vos frais professionnels pour leur montant exact. Un loyer, de la sous-traitance ou des logiciels n’entraînent donc aucune déduction supplémentaire au-delà de l’abattement.
L’abattement peut devenir défavorable
Lorsque vos charges dépassent le montant représenté par l’abattement, la somme soumise à l’impôt peut être supérieure au bénéfice réellement dégagé. Comparer vos dépenses annuelles au forfait permet de mesurer cet écart.
Vous ne pouvez pas amortir vos investissements
Le micro-BNC ne permet pas de pratiquer d’amortissement, c’est-à-dire d’étaler fiscalement le coût d’un bien durable sur sa durée d’utilisation. Pour une profession qui achète régulièrement du matériel coûteux, la déclaration contrôlée peut donc mieux tenir compte de ces investissements.
Micro-BNC ou déclaration contrôlée : quelle différence pour vous ?
Le micro-BNC et la déclaration contrôlée se distinguent par le calcul du bénéfice imposable et par les obligations comptables qui en découlent.
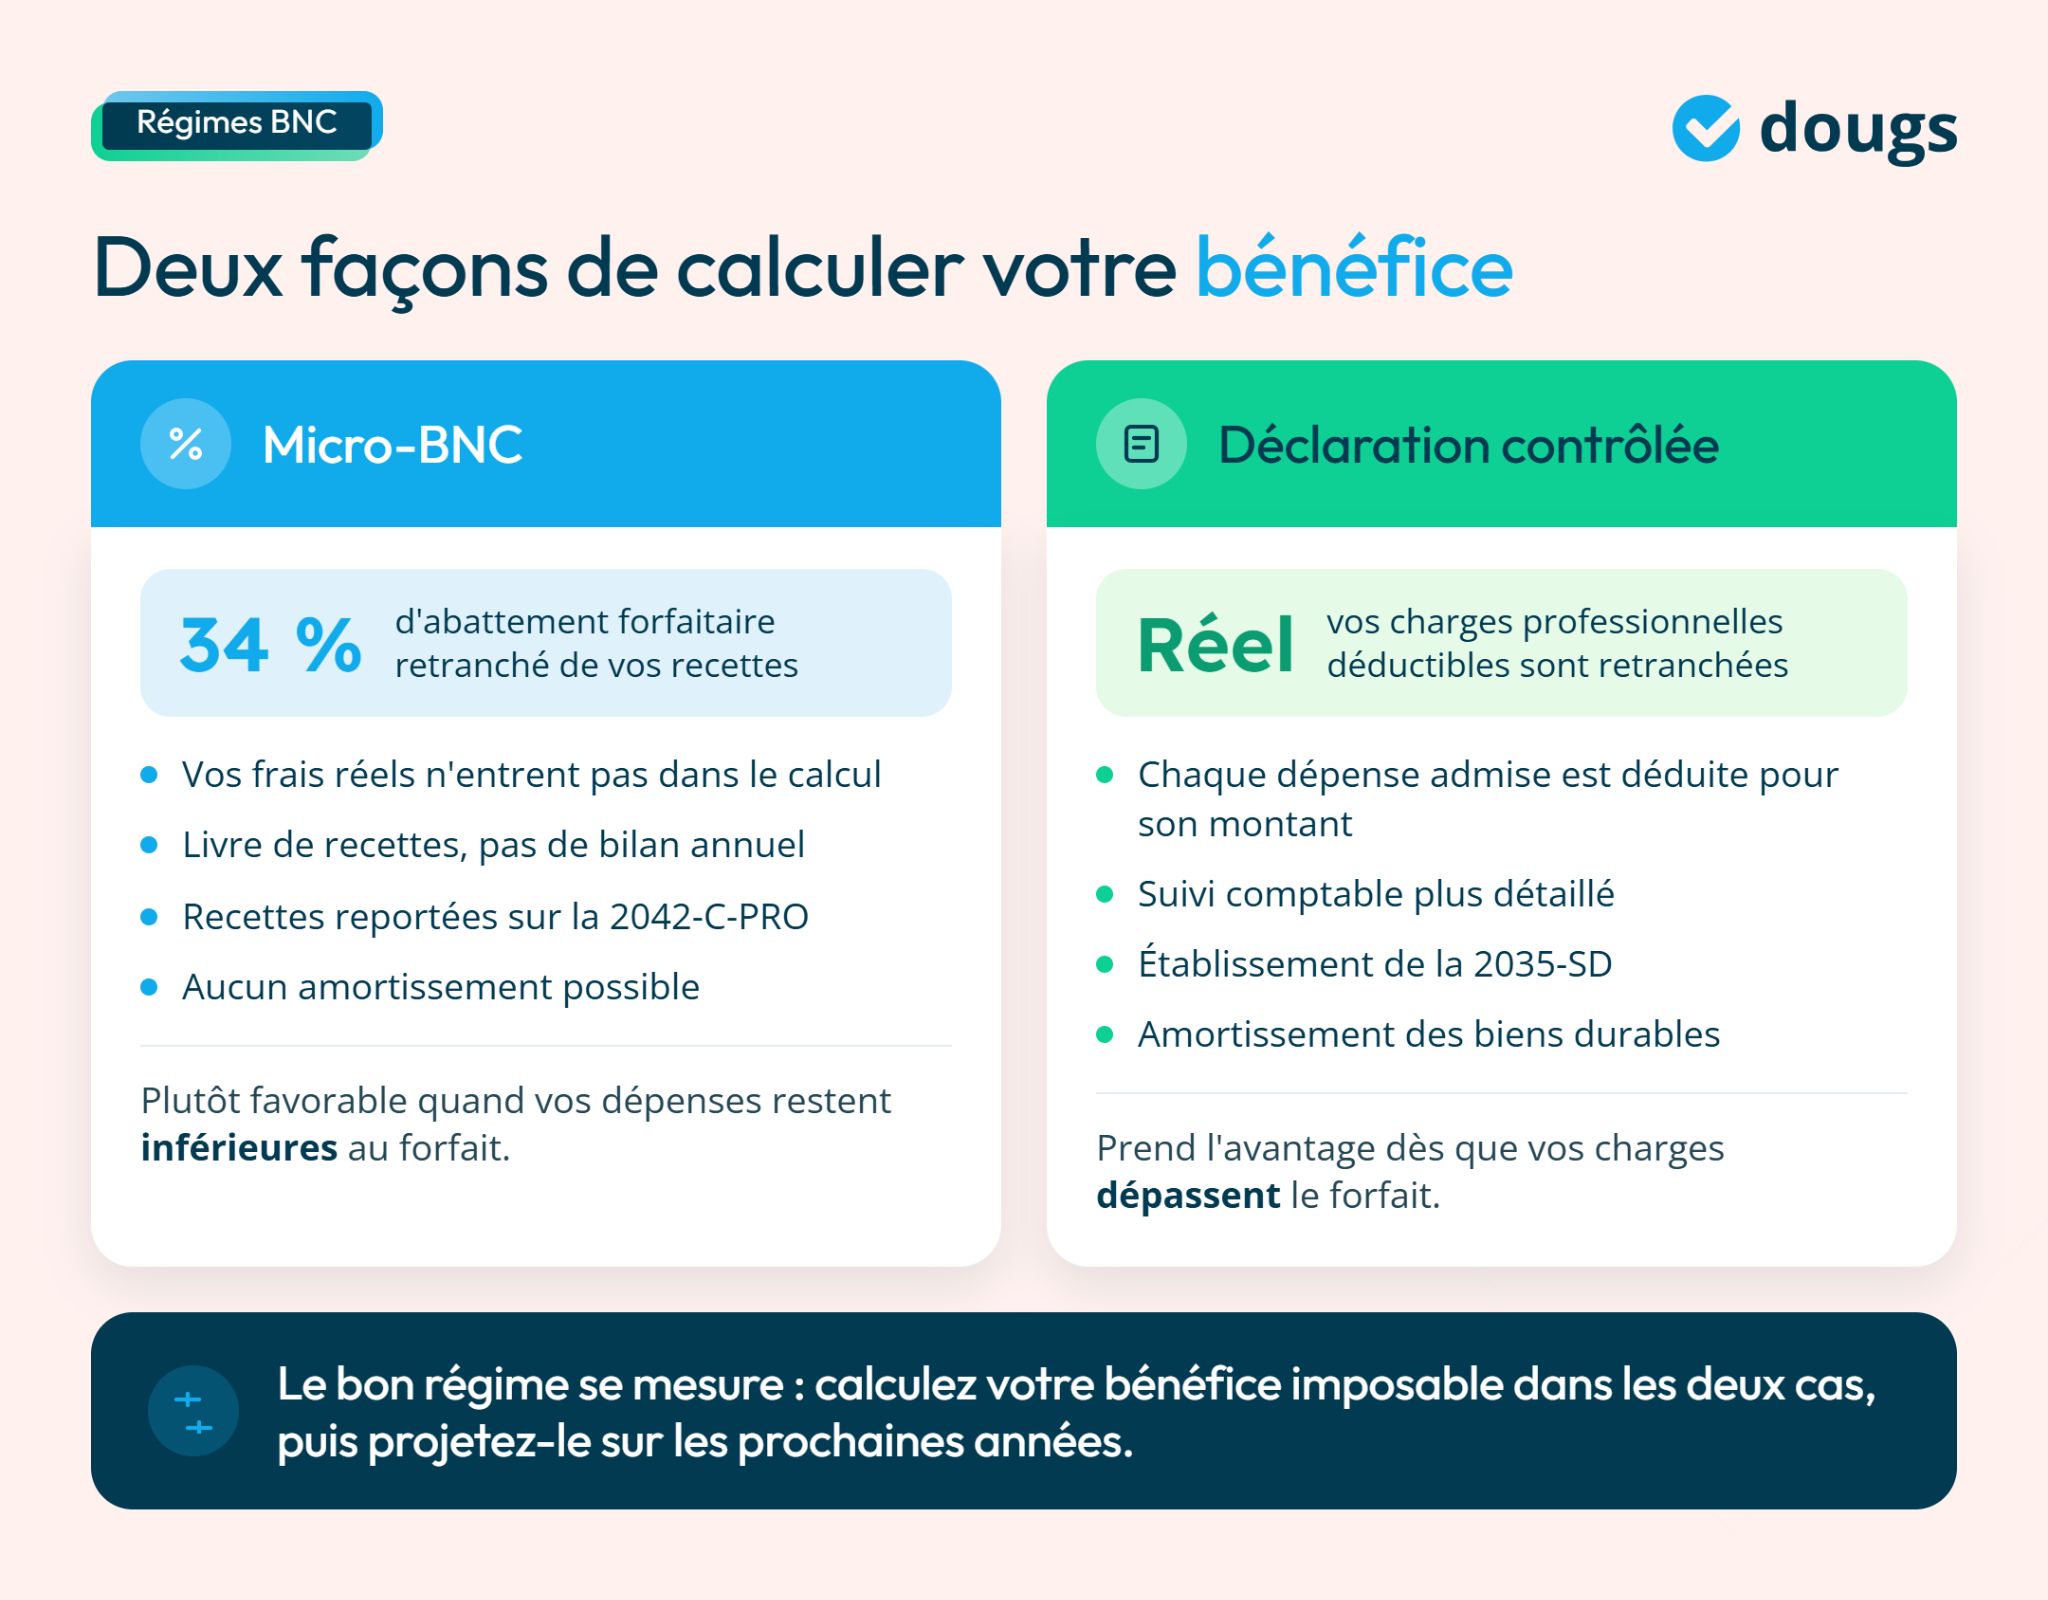
En micro-BNC, l’administration applique l’abattement prévu sur vos recettes. Avec la déclaration contrôlée, vos charges professionnelles déductibles, c’est-à-dire les dépenses admises fiscalement pour les besoins de votre activité, sont retranchées de vos recettes.
Sur le plan comptable, le micro-BNC repose sur des formalités allégées. La déclaration contrôlée exige un suivi plus détaillé et l’établissement de la 2035-SD.
Comment choisir le bon régime d’imposition pour votre activité libérale ?
Commencez par réunir vos chiffres prévisionnels : recettes, dépenses professionnelles et investissements. Utilisez-les pour calculer le bénéfice imposable obtenu en micro-BNC puis en déclaration contrôlée. Vous disposez ainsi d’une comparaison chiffrée plutôt que d’un choix fondé uniquement sur la simplicité du régime.
Projetez ensuite ces données sur les prochaines années. Une hausse des recettes ou des dépenses peut modifier l’option la plus avantageuse et justifier un changement de régime.
Prenez enfin en compte les conséquences administratives et fiscales qui ne dépendent pas directement du calcul du bénéfice. Le régime de taxe sur la valeur ajoutée (TVA) doit notamment être examiné séparément : choisir le micro-BNC ou la déclaration contrôlée ne détermine pas, à lui seul, votre droit à déduire la TVA payée sur certaines dépenses professionnelles.
Faut-il rester en micro-BNC ou en sortir ?
Le micro-BNC peut rester adapté tant que son abattement demeure favorable et que vous remplissez les conditions du régime. Certains changements doivent toutefois vous conduire à refaire vos calculs : hausse durable des dépenses, nouveaux investissements ou rapprochement du plafond de recettes.
Si vos charges déductibles deviennent supérieures au montant couvert par l’abattement, la déclaration contrôlée peut réduire davantage votre bénéfice imposable. L’enjeu n’est donc pas de changer de régime dès que votre activité se développe, mais de vérifier régulièrement lequel correspond le mieux à vos chiffres.
Le passage à la déclaration contrôlée peut résulter d’un choix volontaire ou devenir nécessaire lorsque les conditions du micro-BNC ne sont plus remplies. Anticiper cette évolution vous laisse le temps d’adapter votre organisation comptable et vos déclarations avant le changement.
Le micro-BNC reste un régime simple, mais son intérêt dépend de la réalité économique de votre activité.
- Analysez votre chiffre d’affaires, votre niveau de charges et leur évolution. Veillez également au respect du plafond de recettes et à la déclaration correcte de vos revenus.
- Surveillez l’effet de l’abattement forfaitaire, l’absence de déduction des frais réels et les conditions pouvant entraîner une sortie du régime. Ces éléments vous aident à déterminer si le micro-BNC reste adapté à votre activité.
Chez Dougs, cabinet d’expertise comptable en ligne, nous vous accompagnons pour sécuriser votre choix et analyser votre situation à partir de vos propres chiffres.
FAQ – Micro-BNC et profession libérale
Peut-on déduire ses frais professionnels en micro-BNC ?
Non. Vos dépenses professionnelles ne sont pas déduites pour leur montant réel. L’administration applique l’abattement forfaitaire à vos recettes, quel que soit le montant effectivement engagé pour votre activité.
Le micro-BNC est-il intéressant en début d’activité libérale ?
Oui, il peut être avantageux si vos frais restent faibles. Sa gestion comptable allégée facilite le démarrage, tandis que l’abattement peut être favorable lorsque vos dépenses réelles sont inférieures au montant qu’il représente. Des coûts élevés dès le lancement peuvent toutefois rendre la déclaration contrôlée plus intéressante.
Peut-on revenir au micro-BNC après la déclaration contrôlée ?
Oui, si vous remplissez de nouveau les conditions du micro-BNC. Lorsque vous avez opté pour la déclaration contrôlée, cette option est reconduite tacitement chaque année. Pour revenir au micro-BNC, vous devez notifier votre renonciation à l’administration avant la date limite de dépôt de la déclaration de résultats de l’année précédente.

Nahima est fiscaliste chez Dougs. Véritable appui pour ses collègues et pour les clients, elle jongle entre veille, conseil et formation sur son sujet de prédilection (on vous le donne en mille) : la fiscalité !
En savoir plus


