Se connecter


 12 min.
Comment faire sa comptabilité en profession libérale ?


En profession libérale, une erreur comptable se découvre souvent trop tard, après vous avoir déjà fait perdre du temps ou de l’argent.
Pour éviter cette situation, vous devez connaître les obligations comptables propres à votre régime fiscal.
Je suis Patrick Maurice, expert-comptable depuis plus de 30 ans et cofondateur de Dougs. J’accompagne notamment des professionnels libéraux dans la gestion de leur activité et je constate que ces règles ne sont pas toujours simples à identifier. Dans cet article, je vous explique comment tenir votre comptabilité selon votre situation.
Si vous préférez déléguer votre comptabilité, vous pouvez également vous faire accompagner par un expert-comptable spécialisé en profession libérale chez Dougs.
- Même en profession libérale, vous devez tenir une comptabilité. Ce qui change, c’est son niveau de détail selon votre régime.
- Si vous êtes en micro-BNC, le suivi est léger, car vous notez surtout vos recettes encaissées.
- En déclaration contrôlée, vous suivez aussi vos dépenses, afin d’être imposé sur ce qu’il vous reste réellement.
- En société, la comptabilité devient celle d’une entreprise “classique”, avec des comptes annuels et des formalités plus cadrées.
- Vous n'êtes généralement pas obligé de faire appel à un expert-comptable pour gérer votre comptabilité, mais il devient vite utile dès que la TVA, la société et la complexité augmentent.
Pour savoir exactement ce qui s’applique à votre situation, je vous invite à poursuivre la lecture.
Pourquoi la comptabilité est incontournable en profession libérale ?
Lorsque vous exercez en profession libérale, vous pouvez avoir l’impression d’être à part : vous n’avez pas toujours de boutique, de stock ni de salariés. Votre activité peut alors vous sembler éloignée du fonctionnement classique d’une entreprise.
Et pourtant, je préfère vous le dire tout de suite : la comptabilité est incontournable, même dans une activité libérale.
Pourquoi ? Tout simplement parce que dès que vous facturez des honoraires, l’administration attend de vous une chose : pouvoir suivre votre activité de façon claire.
La comptabilité, ce n’est donc pas juste une formalité. C’est un outil qui vous aide à piloter votre activité au quotidien.
Concrètement, elle sert à :
- suivre vos revenus et vos charges ;
- éviter les erreurs fiscales ;
- anticiper vos cotisations Urssaf ;
- optimiser votre rémunération.
Suivre vos revenus et vos charges
D’abord, la comptabilité vous permet de savoir où vous en êtes.
- Combien vous avez encaissé ce mois-ci ?
- Quelles dépenses reviennent régulièrement ?
- Votre activité est-elle rentable ?
Même avec une activité simple, garder une trace claire de vos recettes et de vos frais est essentiel.
Éviter les erreurs fiscales
Ensuite, tenir une comptabilité, c’est aussi une façon de rester dans les clous.
Une déclaration oubliée, une charge mal comptée, un chiffre approximatif, et cela peut vite entraîner :
- un redressement ;
- des pénalités ;
- ou simplement beaucoup de stress inutile.
Avec une comptabilité bien tenue, vous avancez sereinement.
Anticiper vos cotisations Urssaf
C’est souvent le point qui surprend le plus : l’argent que vous encaissez n’est pas “100 % pour vous”.
Une partie servira à payer vos charges et vos cotisations Urssaf. Et comme ces cotisations peuvent tomber avec un décalage, vous pouvez vous retrouver à devoir payer une somme importante d’un coup, si vous n’avez rien prévu.
Avec une comptabilité à jour, vous pouvez :
- estimer ce que vous devrez payer ;
- mettre de côté progressivement ;
- garder une trésorerie saine (sans stress à chaque échéance).
Optimiser votre rémunération
Enfin, la comptabilité n’est pas seulement là pour “déclarer”. Elle peut aussi vous permettre d’optimiser votre situation.
Elle vous aide à :
- repérer les dépenses réellement liées à votre activité (et donc potentiellement déductibles) ;
- savoir si votre régime fiscal est adapté à votre situation ;
- prendre les bonnes décisions au bon moment, si votre activité évolue.
En clair, plus vos chiffres sont clairs, plus vous pouvez piloter intelligemment votre activité, et parfois même votre revenu net.
Même en profession libérale, la comptabilité est donc indispensable. Elle vous aide à garder une vision claire de votre activité, à éviter les erreurs lors de vos déclarations, à anticiper les cotisations Urssaf et, surtout, à piloter votre rémunération avec plus de sérénité.
Les obligations comptables en entreprise individuelle
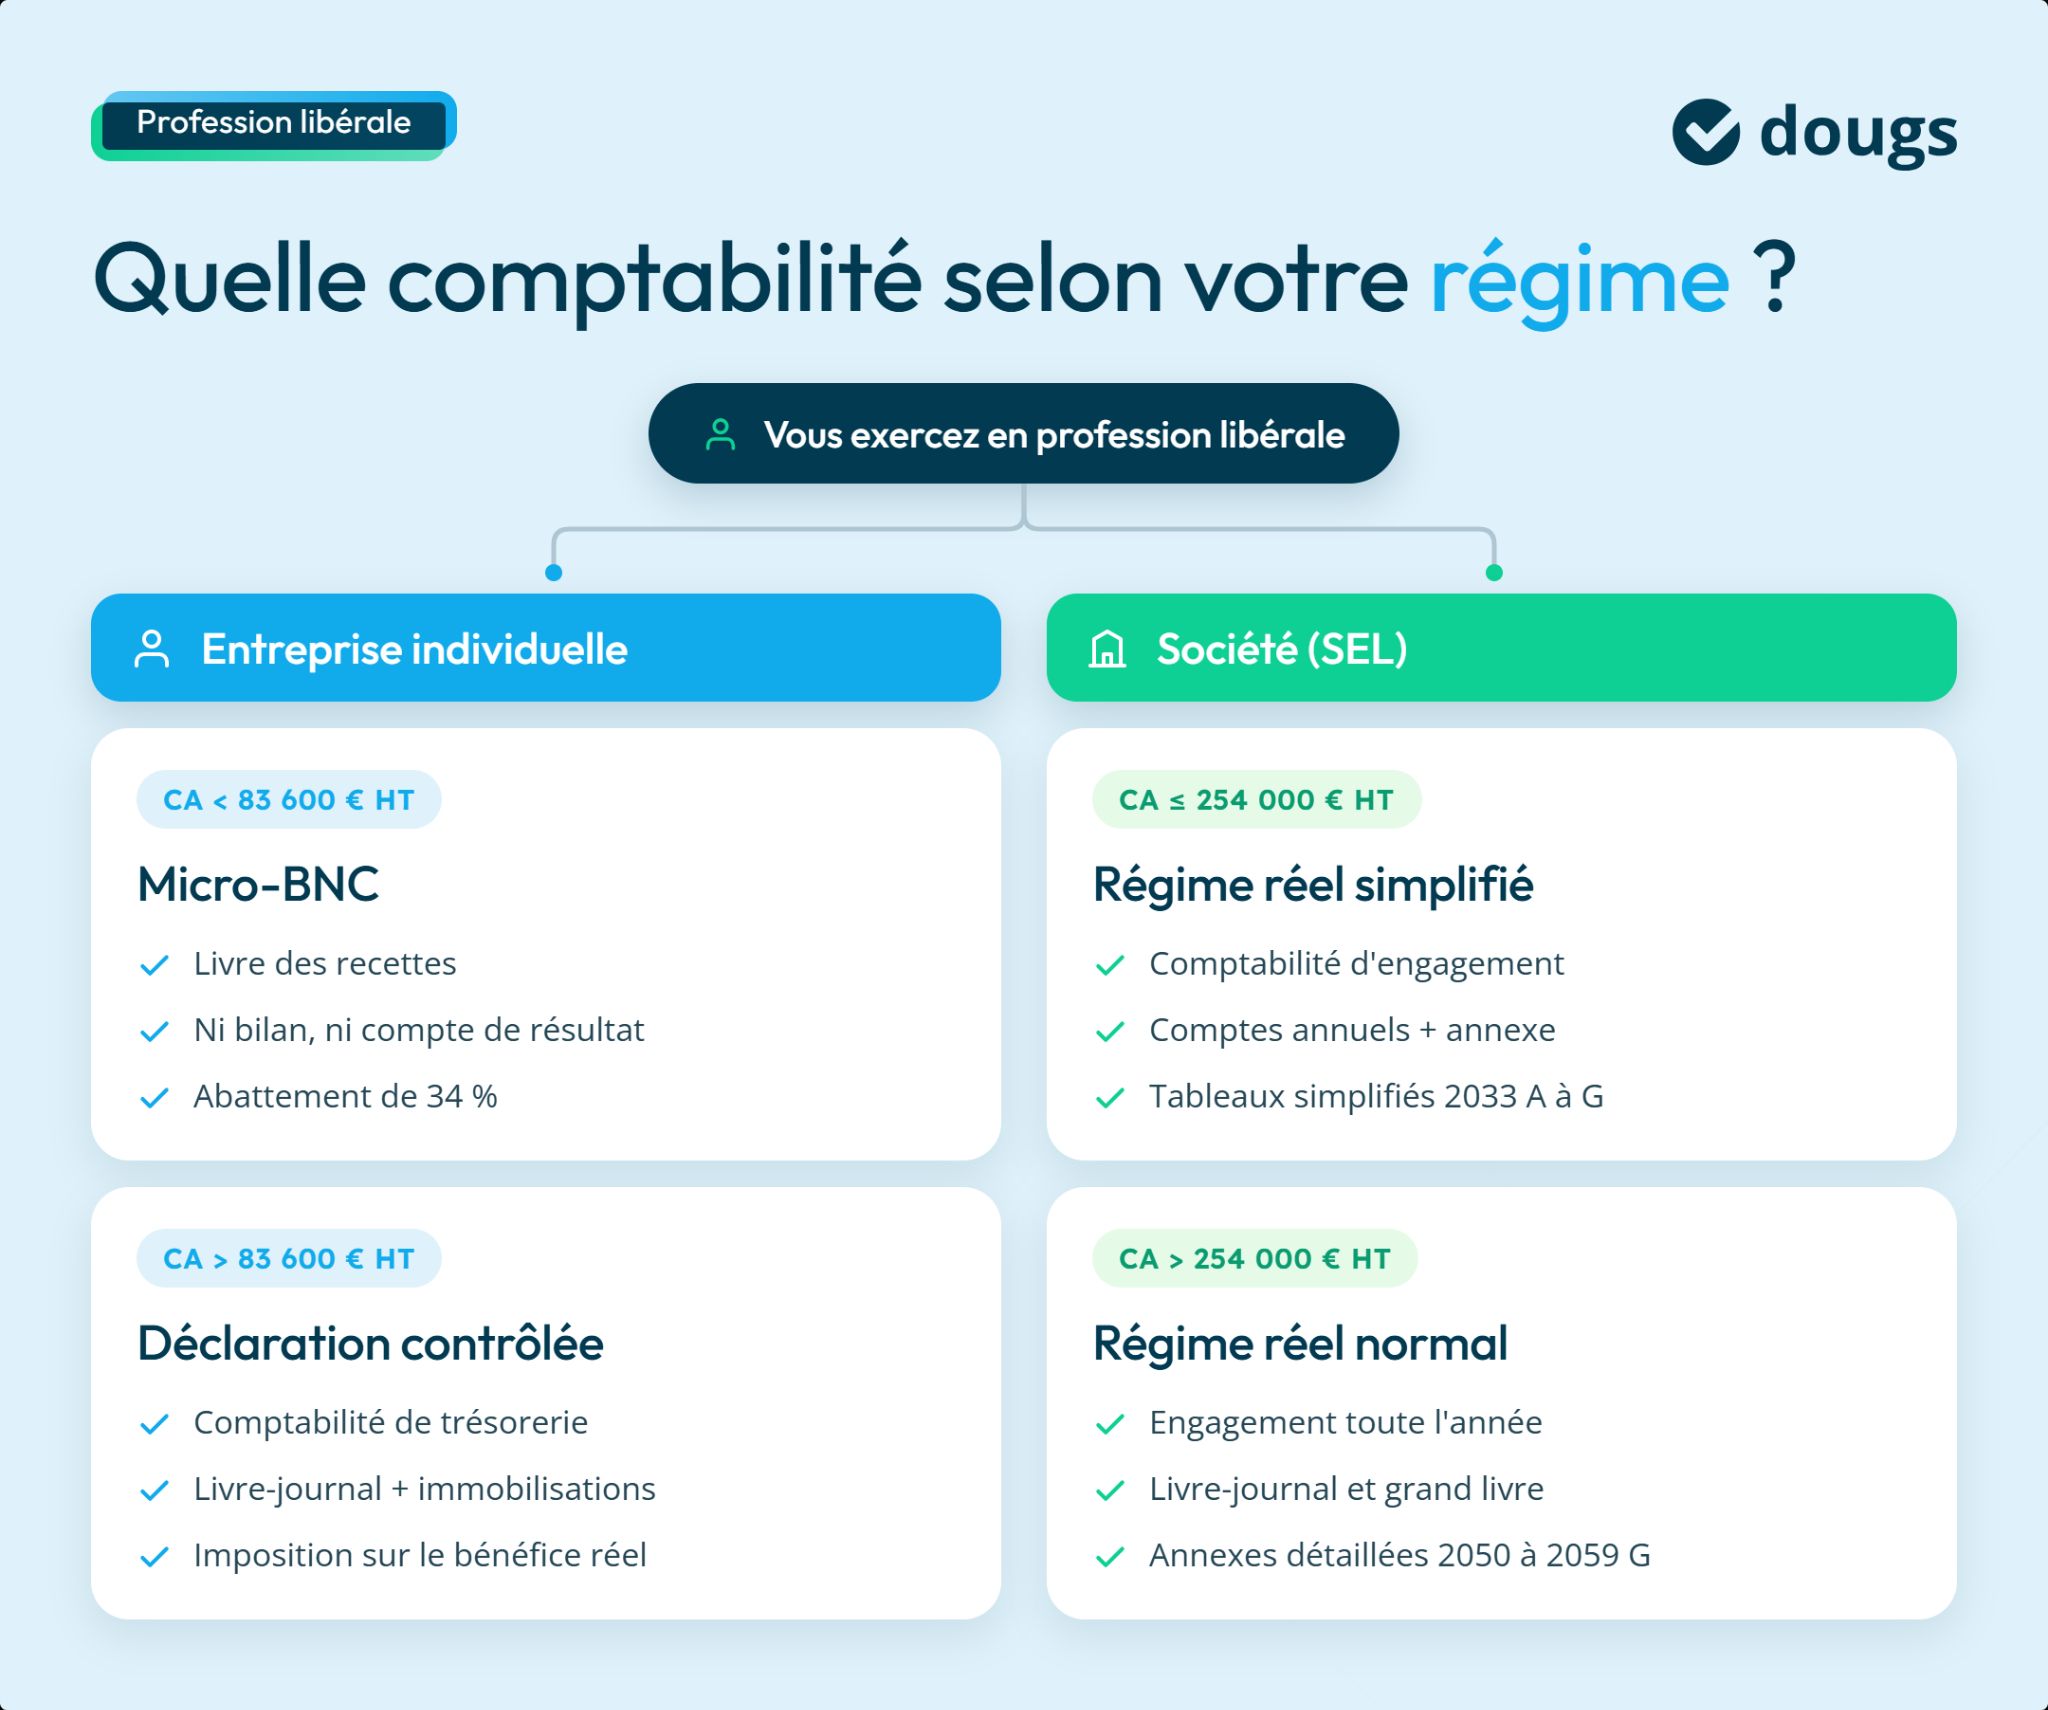
En entreprise individuelle, vos obligations comptables dépendent du régime fiscal applicable à votre activité. Vous relevez de l’un des deux régimes suivants :
- le micro-BNC ;
- la déclaration contrôlée.
Les documents à tenir et le niveau de suivi comptable diffèrent fortement entre ces deux régimes.
Micro-BNC : la comptabilité la plus simple
Le régime micro-BNC s’adresse aux professionnels libéraux dont le chiffre d’affaires annuel est inférieur à 83 600 € HT.
Son gros avantage, c’est la simplicité. Vous n’avez pas une comptabilité “lourde” à tenir. En pratique, vous devez surtout tenir un livre des recettes : un document où vous notez vos factures et vos encaissements, au fil de l’année. Et c’est tout.
Vous êtes donc dispensé d’établir des comptes annuels comme :
- le bilan comptable ;
- le compte de résultat ;
- et l’annexe.
Micro-BNC et TVA : la franchise en base
En micro-BNC, vous pouvez aussi, sous certaines conditions, bénéficier de la franchise en base de TVA.
En clair, vous ne facturez pas la TVA, et vous n’avez pas de déclaration de TVA à produire.
Pour en bénéficier, vous devez rester sous certains seuils de chiffre d’affaires.
Voici les seuils pour rester en franchise de TVA en profession libérale :
Votre situation | Vous ne facturez pas la TVA si… | Vous pouvez encore rester sans TVA si… | Seuil maximum à ne pas dépasser |
|---|---|---|---|
Régime général (la plupart des professions libérales) | votre chiffre d’affaires annuel est inférieur à 37 500 € | vous dépassez légèrement, mais restez entre 37 500 € et 41 250 € | 41 250 € |
Avocats, auteurs, artistes-interprètes | votre chiffre d’affaires annuel est inférieur à 50 000 € | vous dépassez légèrement, mais restez entre 50 000 € et 55 000 € | 55 000 € |
Si vous dépassez le seuil maximum, vous devenez redevable de la TVA à partir du 1er jour du mois de dépassement.
Comment êtes-vous imposé en micro-BNC ?
En micro-BNC, la fiscalité est très simple : vous n’avez pas besoin de détailler toutes vos dépenses. Chaque année, vous indiquez uniquement votre chiffre d’affaires (ce que vous avez encaissé) sur la déclaration 2042-C-PRO.
Ensuite, l’administration applique automatiquement une réduction de 34 %, censée représenter vos frais professionnels.
Cela signifie une chose importante : vous ne pouvez pas déduire vos dépenses réelles, même si vous avez beaucoup de charges.
Enfin, vous pouvez aussi choisir une option appelée versement libératoire, qui permet de payer votre impôt petit à petit chaque mois ou trimestre, en même temps que vos cotisations Urssaf. Cette option est possible uniquement si vos revenus restent sous un certain plafond (25 710 € pour une personne seule).
Déclaration contrôlée (régime réel) : la comptabilité classique
Si votre chiffre d’affaires dépasse 83 600 €, vous passez automatiquement au régime de la déclaration contrôlée. Vous pouvez aussi le choisir volontairement si vos charges sont élevées.
Ici, le principe est simple : vous êtes imposé sur votre bénéfice réel.
Autrement dit, l’administration calcule votre revenu imposable comme ceci :
recettes encaissées – dépenses professionnelles = résultat imposable
Par exemple, si vous encaissez 60 000 € dans l’année, mais dépensez 25 000 € (en véhicule, logiciels, etc.), vous serez imposé sur les 35 000 € restants.
Ce régime est donc souvent plus avantageux dès que vous avez des charges importantes, car vous pouvez les déduire sur leur montant exact.
Quelles obligations comptables en déclaration contrôlée ?
Le régime réel demande une comptabilité plus structurée.
Vous devez notamment tenir :
- une comptabilité de trésorerie (recettes et dépenses) ;
- un livre-journal ;
- un registre des immobilisations et amortissements.
Contrairement au micro-BNC, ce régime nécessite généralement l’établissement d’un bilan, d’un compte de résultat, mais vous n’êtes pas légalement tenu de produire l’annexe.
TVA : quel régime en déclaration contrôlée ?
En déclaration contrôlée, vous êtes en principe redevable de la TVA.
Selon votre chiffre d’affaires, vous relevez de l’un de ces régimes :
Votre chiffre d’affaires annuel (année précédente) | Régime de TVA applicable |
|---|---|
Inférieur ou égal à 254 000 € HT | Régime réel simplifié |
Supérieur à 254 000 € HT | Régime réel normal |
Déclarations fiscales à prévoir
Avec la déclaration contrôlée, les obligations fiscales sont un peu plus nombreuses, car l’administration veut connaître votre bénéfice réel (et pas seulement votre chiffre d’affaires).
Chaque année, vous devez notamment remplir :
- la déclaration 2042-C-PRO, qui permet de déclarer vos revenus de professionnel libéral ;
- la déclaration 2035 (et ses annexes), qui détaille vos recettes, vos dépenses et votre résultat comptable.
Et dans certains cas, une déclaration supplémentaire peut être demandée :
- la DAS2, si vous versez des honoraires à d’autres professionnels (par exemple lors d’un remplacement ou d’une rétrocession).
Rassurez-vous : ces documents sont souvent gérés avec un logiciel comptable ou avec l’aide d’un expert-comptable, surtout lorsque l’activité devient plus importante.
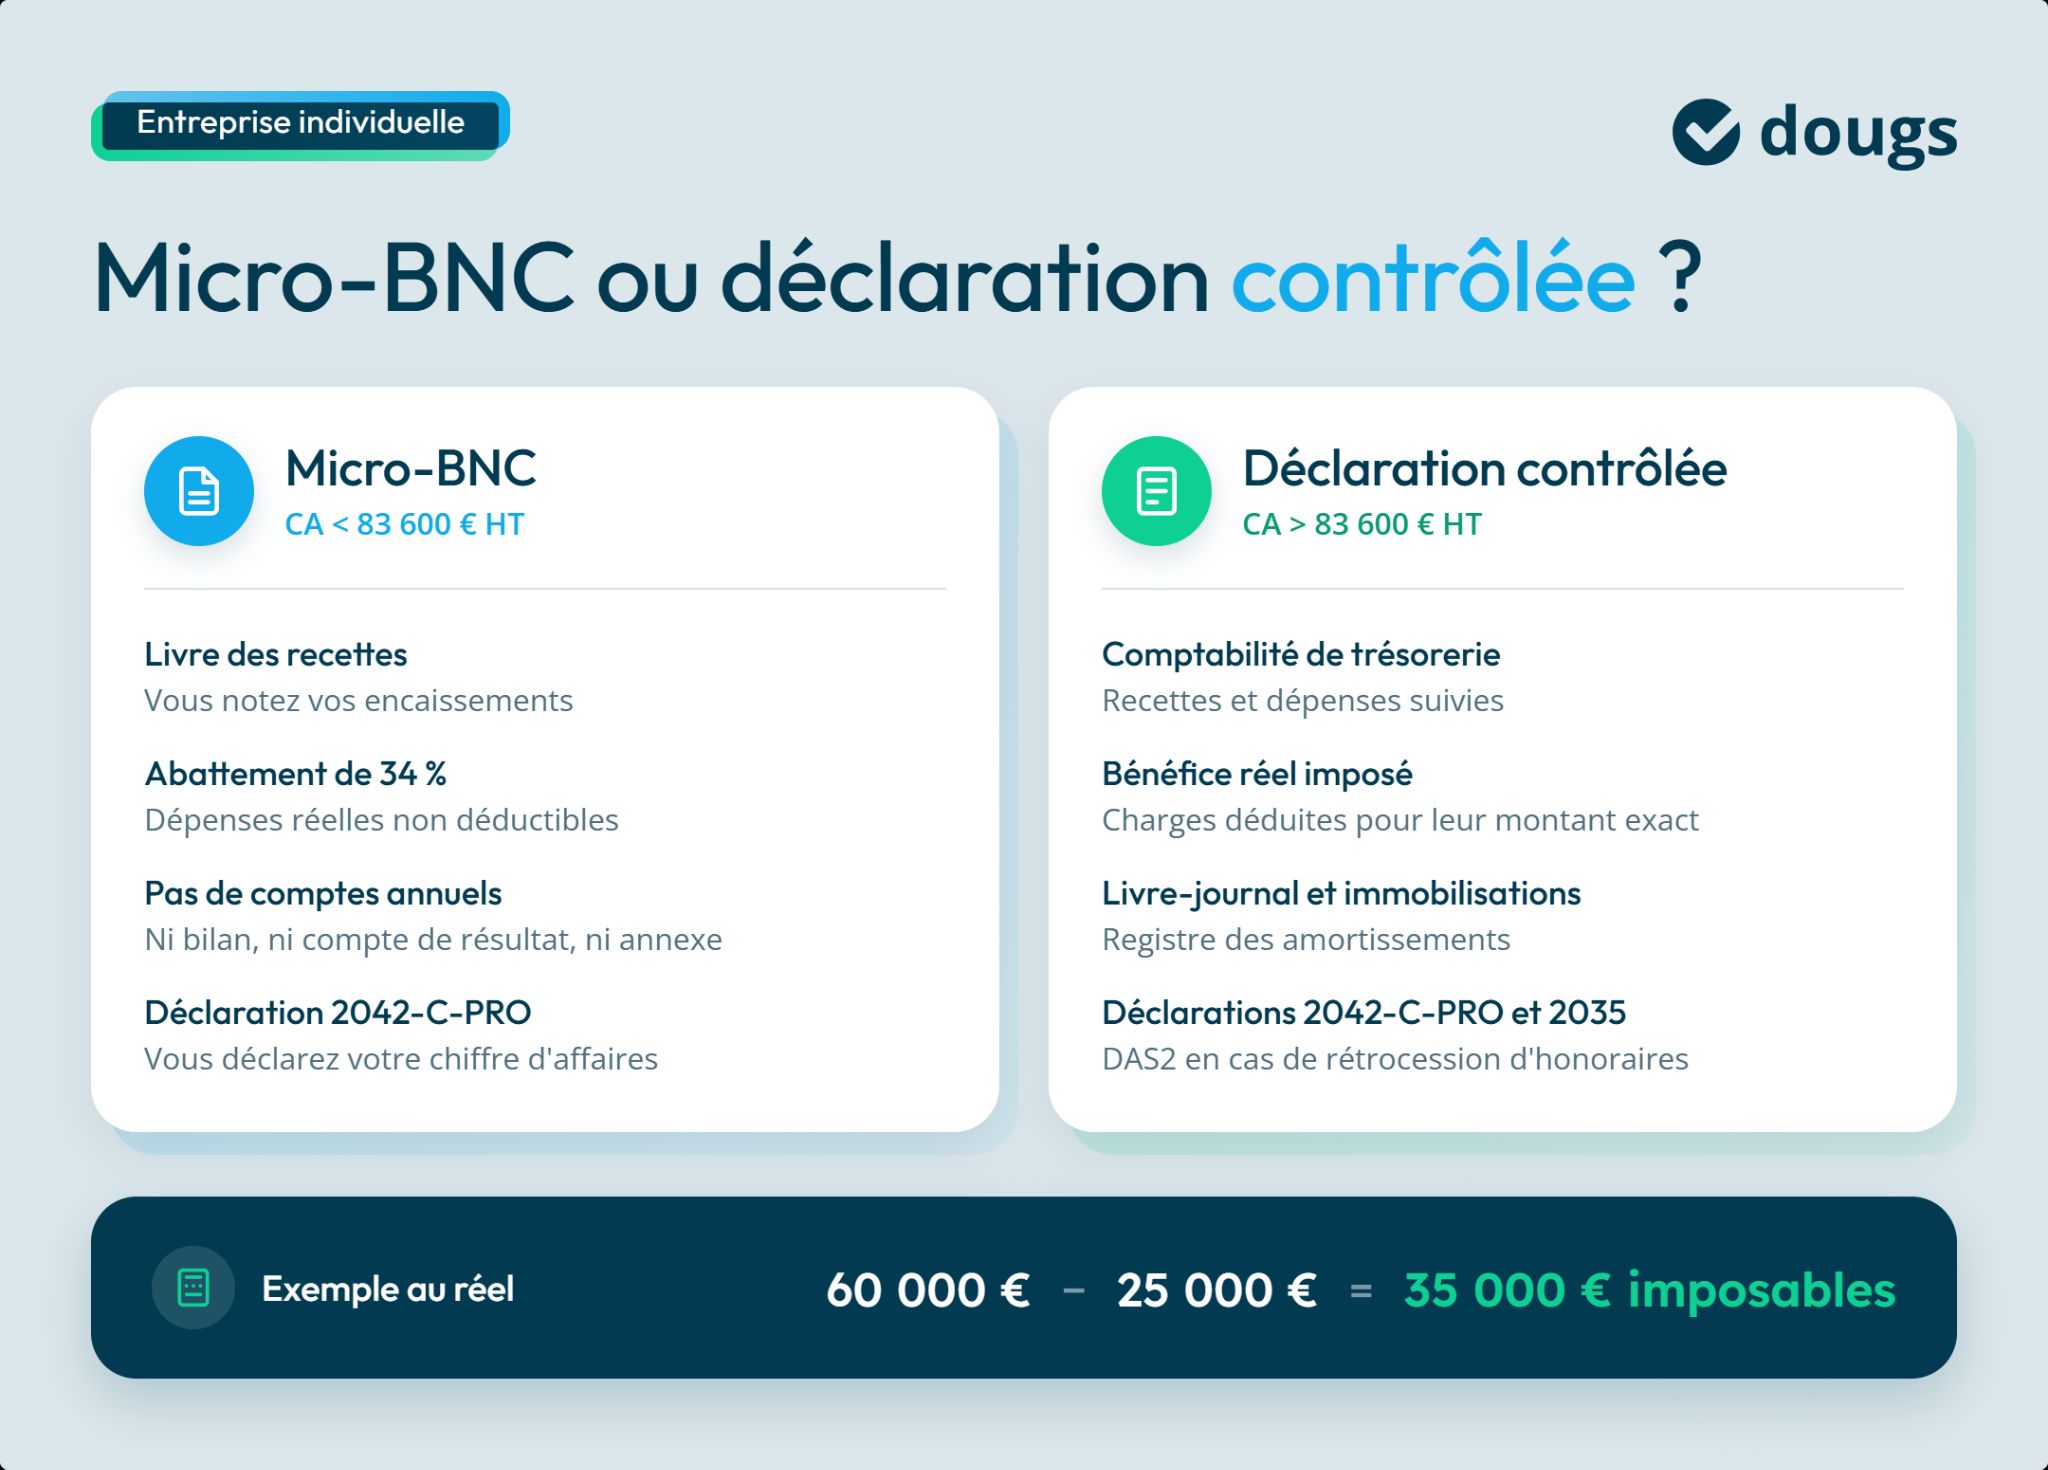
Pour faire simple, en entreprise individuelle, vos obligations comptables dépendent surtout de votre régime. Le micro-BNC est très simple à gérer mais ne permet pas de déduire vos frais réels. La déclaration contrôlée est plus exigeante, mais elle devient incontournable au-delà d’un certain chiffre d’affaires et elle est souvent plus adaptée dès que vous avez des charges significatives.
Si vous souhaitez approfondir le sujet, nous avons un article dédié aux différents régimes d'imposition.


La compta de caisse : bonnes pratiques
- Posez les bonnes bases dès le départ
- Organisez encaissements et décaissements
- Évitez les erreurs et clôturez sereinement
Les obligations comptables pour les professions libérales en sociétés
Le passage en société change concrètement la manière dont vous devez tenir votre comptabilité. Le suivi devient plus encadré, les obligations se multiplient et vous devez notamment établir des comptes annuels.
Pour les professions libérales réglementées, l’exercice en société peut notamment prendre la forme d’une société d’exercice libéral (SEL). Celle-ci est soumise à des règles comptables proches de celles des autres sociétés.
La plupart des SEL sont soumises à l’impôt sur les sociétés (IS), même si certaines peuvent relever de l’impôt sur le revenu (IR) sous certaines conditions. Selon leur situation, elles relèvent ensuite de l’un des deux régimes suivants :
- le régime réel simplifié ;
- le régime réel normal.
Voyons-les simplement.
Le régime réel simplifié d’imposition (RSI)
Le régime réel simplifié s’applique aux sociétés dont le chiffre d’affaires annuel ne dépasse pas 254 000 € HT.
C’est le régime “allégé”, mais attention : on est déjà très loin de la simplicité du micro-BNC.
Quelles obligations comptables ?
En société, vous devez en principe tenir une comptabilité d’engagement.
Vous enregistrez donc vos opérations dès leur facturation, sans attendre l’encaissement ou le décaissement.
Une simplification vous permet toutefois de tenir une comptabilité de trésorerie pendant l’année, puis d’enregistrer les créances et les dettes à la clôture. Vous devez alors établir un bilan, un compte de résultat et une annexe comptable. La tenue du livre-journal et du grand livre reste également obligatoire.
Quelles déclarations fiscales ?
Les déclarations à déposer dépendent du régime d’imposition de la société.
Une société soumise à l’IR remplit la déclaration 2035, tandis qu’une société soumise à l’IS dépose la déclaration 2065. Ces déclarations sont accompagnées des tableaux comptables simplifiés 2033 A à G. .
Le régime réel normal d’imposition
Le régime réel normal s’applique lorsque le chiffre d’affaires dépasse 254 000 € HT par an.
Ici, on entre dans une comptabilité sans aucune simplification possible.
Quelles obligations comptables ?
Les règles sont strictes :
- comptabilité d’engagement obligatoire toute l’année ;
- établissement annuel :
- d’un bilan ;
- d’un compte de résultat ;
- et d’une annexe comptable complète ;
- tenue du livre-journal et du grand livre.
Déclarations fiscales au régime réel normal
Comme pour le régime simplifié, vous devez déposer :
- la 2035 (société à l’IR) ou la 2065 (société à l’IS) ;
- mais avec des annexes plus détaillées (tableaux 2050 à 2059 G).
La TVA est également obligatoire, sauf cas d’exonération spécifique.
Attention : toutes les professions libérales ne facturent pas la TVA
C’est un point important à préciser.
Certaines professions libérales sont exonérées de TVA, même en société. C’est notamment le cas de nombreux praticiens et auxiliaires médicaux :
- médecins ;
- chirurgiens-dentistes ;
- infirmiers ;
- orthoptistes ;
- ostéopathes, etc.
Les obligations comptables restent les mêmes, mais la TVA ne s’applique pas.
Si vous souhaitez approfondir le sujet, sachez que nous avons rédigé un article sur les activités exonérées de TVA en libéral.
En pratique, exercer en société change profondément vos obligations comptables.
Par rapport à l’entreprise individuelle, la comptabilité est plus structurée, plus formelle et plus exigeante.
Selon votre chiffre d’affaires, vous relevez du régime réel simplifié ou du régime réel normal, avec dans tous les cas une comptabilité d’engagement, des comptes annuels à produire et plusieurs déclarations fiscales à gérer.
C’est souvent à ce stade que la question de l’accompagnement se pose naturellement. Et justement, faut-il obligatoirement faire appel à un expert-comptable quand on est en profession libérale ? C’est ce qu’on va voir dans la partie suivante.
Faut-il faire appel à un expert-comptable pour gérer sa comptabilité en profession libérale ?
Après avoir vu les obligations comptables en entreprise individuelle, puis en société, une question revient très souvent : est-ce que je dois forcément passer par un expert-comptable ?
Je vous rassure tout de suite : non, ce n’est pas obligatoire. La loi n’impose pas aux professionnels libéraux de travailler avec un expert-comptable.
Mais dans la réalité, les choses sont un peu différentes. Car entre les déclarations fiscales, la TVA, les cotisations, les comptes annuels, la comptabilité peut vite devenir plus lourde qu’on ne l’imagine.
Dans quels cas c’est fortement recommandé ?
Même si vous pouvez gérer seul votre comptabilité, l’accompagnement devient particulièrement utile lorsque :
- vous relevez de la déclaration contrôlée et devez suivre précisément vos charges ;
- vous devez déclarer régulièrement la TVA ;
- vous exercez en société et devez établir des comptes annuels ;
- votre activité se développe et génère davantage d’opérations.
Dans ces situations, l’expert-comptable constitue un véritable filet de sécurité.
Ce que l’expert-comptable apporte réellement
Lorsque vous exercez une profession libérale, vous devez déjà consacrer votre énergie à vos clients ou à vos patients, à vos prestations et au développement de votre activité. La tenue de la comptabilité vient alors ajouter du temps de travail, de la complexité et une charge mentale supplémentaire.
La gérer seul augmente également le risque de transmettre une déclaration incomplète, de commettre une erreur de TVA ou d’oublier certaines charges. Ces erreurs peuvent nécessiter des corrections et entraîner des pénalités en cas de contrôle.
L’accompagnement d’un cabinet comme Dougs vous permet de vous concentrer sur votre métier tout en sécurisant vos obligations. Vous gagnez du temps, réduisez le risque d’erreur et bénéficiez de conseils pour adapter votre organisation et votre fiscalité à l’évolution de votre activité.
Combien ça coûte et comment choisir ?
Le prix d’un expert-comptable dépend de votre régime fiscal, de votre volume d’activité, de votre assujettissement à la TVA et de votre mode d’exercice, en entreprise individuelle ou en société.
Vous pouvez tenir vous-même votre comptabilité, la confier à un cabinet de proximité ou choisir un expert-comptable en ligne.
La première solution coûte moins cher, mais vous laisse seul face à vos obligations. Les deux autres vous permettent de déléguer tout ou partie de votre gestion comptable.
Chez Dougs, expert-comptable en ligne, l’accompagnement des entreprises individuelles en BNC démarre à 49 € HT par mois. Pour les professionnels assujettis à la TVA ou exerçant en société, les offres commencent à 79 € HT par mois. Vous bénéficiez de 30 jours d’essai gratuit, sans engagement.
La solution réunit une plateforme pour gérer vos justificatifs, un suivi comptable et l’accompagnement d’experts-comptables, de fiscalistes et de juristes. Vous pouvez ainsi déléguer votre comptabilité tout en conservant une visibilité sur votre activité.
À retenir : faire appel à un expert-comptable n’est pas obligatoire en profession libérale, mais cela devient fortement recommandé dès que votre activité se complexifie.
Au-delà de la comptabilité, un bon accompagnement vous fait gagner du temps, réduit les risques d’erreur et vous permet de vous concentrer pleinement sur votre métier.
La comptabilité fait partie intégrante de l’activité d’un professionnel libéral, même lorsqu’elle paraît simple au départ.
Selon votre situation, les obligations varient fortement :
- un suivi allégé en micro-BNC ;
- une comptabilité plus structurée en déclaration contrôlée ;
- et des règles proches de celles des entreprises classiques en cas d’exercice en société.
À mesure que la TVA, les charges ou la structure juridique entrent en jeu, les risques d’erreur augmentent et la gestion devient plus exigeante. Dans ce contexte, s’appuyer sur un accompagnement fiable peut faire la différence.
Avec Dougs, vous bénéficiez d’un expert-comptable spécialisé en profession libérale, capable de sécuriser vos obligations, d’optimiser vos choix et de vous faire gagner du temps au quotidien.
FAQ sur la comptabilité en profession libérale
Quelles sont les obligations comptables d’un professionnel libéral ?
En micro-BNC, vous devez principalement tenir un livre des recettes. En déclaration contrôlée, vous tenez également un livre-journal des dépenses et un registre des immobilisations. En société, vos obligations peuvent inclure la tenue d’une comptabilité complète et l’établissement de comptes annuels.
Quelle différence entre micro-BNC et déclaration contrôlée ?
En micro-BNC, l’administration applique un abattement forfaitaire de 34% à vos recettes, sans déduire vos dépenses réelles.
En déclaration contrôlée, vous êtes imposé sur votre bénéfice réel, calculé après déduction de vos charges professionnelles.
Un professionnel libéral doit-il tenir un bilan comptable ?
Non, pas systématiquement. Vous n’établissez pas de bilan en micro-BNC ni, en principe, en déclaration contrôlée. Le bilan devient obligatoire lorsque vous exercez dans une société soumise aux règles de la comptabilité commerciale.
Quelles dépenses sont déductibles en profession libérale ?
Au régime réel, vous pouvez déduire les dépenses nécessitées par votre activité, effectivement payées et justifiées. En micro-BNC, vos dépenses réelles ne sont pas déduites, car elles sont prises en compte par l’abattement forfaitaire de 34%.
À quelle caisse de retraite cotise un professionnel libéral ?
La caisse de retraite dont vous dépendez varie selon votre profession. Certaines professions réglementées disposent d’une caisse spécifique : la CARPIMKO pour les infirmiers et d’autres auxiliaires médicaux, la CARMF pour les médecins, la CAVEC pour les experts-comptables et commissaires aux comptes ou encore la CNBF pour les avocats.
Ces organismes gèrent, selon les cas, votre retraite de base, votre retraite complémentaire et votre prévoyance.

Patrick est cofondateur et CEO de Dougs. Expert-comptable de profession, expert conseil en création et reprise d’activité, il détient le Prix du Meilleur mémoire d'expertise comptable. Entrepreneur passionné, il partage régulièrement ses connaissances en intervenant dans des établissements supérieurs reconnus (X, HEC).
En savoir plus