
Par Patrick Maurice, Cofondateur et CEO

14 min.


EN BREF
- Les durées légales de conservation varient de 3 à 30 ans selon la catégorie du document, voire pendant toute la durée de vie de la société pour certains registres.
- Les documents comptables (livre-journal, grand livre, factures) doivent être conservés 10 ans à compter de la clôture de l'exercice, conformément au Code de commerce.
- Les documents fiscaux relèvent du droit de reprise de l'administration : 6 ans en règle générale, à compter de la fin de l'exercice concerné.
- Les documents sociaux (bulletins de paie, contrats de travail) se conservent entre 3 et 5 ans selon leur nature.
- Le format numérique est juridiquement reconnu à condition que l'intégrité du document soit garantie tout au long de la période de conservation.
- Un document manquant peut suffire à déclencher un redressement ou faire perdre un litige. Les règles précises, document par document, sont détaillées dans cet article.
SOMMAIRE
Au moment d'un contrôle fiscal, une archive manquante peut coûter cher. Ne pas pouvoir présenter votre fichier des écritures comptables (FEC) peut entraîner 5 000 euros d'amende, tandis qu'une facture introuvable peut vous empêcher de justifier une charge ou une TVA déduite.
C’est là que l’archivage cesse d’être une simple question de rangement. Un document supprimé trop tôt peut vous priver d’une déduction fiscale, affaiblir votre défense dans un litige ou transformer un contrôle ordinaire en problème coûteux. Le piège, c’est que chaque pièce suit son propre calendrier et que le délai ne commence pas toujours le jour où elle a été créée.
Mon nom est Patrick Maurice. J’accompagne depuis plus de 10 ans des dirigeants d'entreprises dans leurs obligations comptables et fiscales. Je sais qu’on repousse facilement ce sujet, parce qu’il paraît moins urgent que la trésorerie, les déclarations ou les clients. Pourtant, quelques règles appliquées dès aujourd'hui peuvent vous éviter de chercher dans l’urgence une preuve disparue depuis des années.
Je vous aide donc à faire le tri sans hésitation : quels documents garder, quand le délai commence réellement et à quel moment vous pouvez les détruire. Et si vous voulez aussi simplifier le suivi de votre comptabilité et de vos justificatifs au quotidien, découvrez notre solution d'expertise comptable en ligne.
Vous avez des questions sur la conservation de vos documents d’entreprise ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Tableaux récapitulatifs des durées de conservation des documents
Chaque document suit sa propre durée de conservation et son propre point de départ. Avant de présenter chaque obligation dans le détail, voici les principaux délais à retenir, classés par catégorie, avec la référence qui permet de les vérifier.
Les documents comptables
Ces pièces peuvent vous être demandées lors d'un contrôle fiscal ou pour justifier les écritures enregistrées dans votre comptabilité.
| Type de document | Durée | Point de départ | Base légale |
|---|---|---|---|
| Livre-journal | 10 ans | Clôture de l'exercice | Art. L123-22 C. com. |
| Grand livre | 10 ans | Clôture de l'exercice | Art. L123-22 C. com. |
| Livre d'inventaire | 10 ans | Clôture de l'exercice | Art. L123-22 C. com. |
| Comptes annuels (bilan, compte de résultat, annexe) | 10 ans | Clôture de l'exercice | Art. L123-22 C. com. |
| Factures clients et fournisseurs | 10 ans | Clôture de l'exercice | Art. L123-22 C. com. + L102 B LPF |
| Pièces justificatives comptables | 10 ans | Clôture de l'exercice | Art. L123-22 C. com. |
| FEC (fichier des écritures comptables) | 6 ou 10 ans (à partir du 01 janvier 2027) | Clôture de l'exercice | Art. L102 B LPF |
Les documents fiscaux
L'administration peut vous les réclamer pour vérifier vos déclarations, le calcul de vos impôts et les montants de TVA déclarés.
| Type de document | Durée | Point de départ | Base légale |
|---|---|---|---|
| Déclarations fiscales (IS, TVA, CFE, liasse fiscale) | 6 ans | Fin de l'exercice | Art. L102 B LPF |
| Justificatifs de TVA | 6 ans | Fin de l'exercice | Art. L102 B LPF |
| Déclarations de résultats | 6 ans | Fin de l'exercice | Art. L102 B LPF |
Les documents sociaux et de gestion du personnel
Ces documents peuvent être utiles lors d'un contrôle URSSAF, d'une inspection du travail ou d'un litige avec un salarié.
| Type de document | Durée | Point de départ | Base légale |
|---|---|---|---|
| Bulletins de paie (double conservé par l'employeur) | 5 ans | Date d'émission | Art. L3243-4 C. trav. |
| Bulletins de paie électroniques (mise à disposition du salarié) | 50 ans ou jusqu'aux 75 ans du salarié | Émission du bulletin | Art. D3243-8 C. trav. |
| Contrats de travail et avenants | 5 ans après fin du contrat | Fin du contrat | Usage prudentiel |
| Registre unique du personnel | 5 ans après le départ du dernier salarié | Départ du salarié | Art. L1221-15 C. trav. |
| Feuilles de présence | 3 ans | Fin de la période | Art. D3171-16 C. trav. |
| Documents cotisations sociales (URSSAF) | 3 ans | Date du versement | Art. L244-3 CSS |
Les documents juridiques et commerciaux
Ils servent à prouver vos engagements, vos décisions de société et certaines opérations en cas de litige, de cession ou de contrôle.
| Type de document | Durée | Point de départ | Base légale |
|---|---|---|---|
| Statuts et actes constitutifs | Durée de vie de la société + 5 ans | Dissolution | Usage |
| Procès-verbaux d'assemblées générales | 5 ans | Date du PV | Service-public.fr F10029 |
| Registre de titres nominatifs | Toute la durée de vie de la société | Non applicable | Art. L228-1 C. com. |
| Registre des mouvements de titres | Toute la durée de vie de la société | Non applicable | Art. L228-1 C. com. |
| Ordres de mouvement (cessions d'actions) | 5 ans | Date du mouvement | Art. L228-1 C. com. |
| Contrats commerciaux (clients, fournisseurs) | 5 ans | Fin du contrat | Art. L110-4 C. com. |
| Documents bancaires (relevés, justificatifs) | 5 ans (10 ans conseillé) | Date du relevé | Art. L110-4 C. com. |
| Actes immobiliers | 30 ans | Date de l'acte | Art. 2227 C. civ. |
| Correspondances commerciales (e-mails, courriers) | 5 ans ; 10 si justificatif | Date d'envoi ou de réception | Art. L110-4 et L123-22 C. com. |
Quelles sont les durées légales de conservation par type de document ?
Les durées légales de conservation des documents d'entreprise varient selon la catégorie à laquelle ils appartiennent. Les règles ne sont pas les mêmes pour vos documents civils, vos documents commerciaux, vos pièces comptables, vos déclarations fiscales, vos documents sociaux ou vos fichiers de gestion du personnel. Voici le détail, catégorie par catégorie, pour que vous sachiez exactement ce que vous devez garder et jusqu'à quand.
Les documents comptables : 10 ans sans exception
La règle de base est simple : 10 ans, à compter de la clôture de l'exercice au cours duquel le document a été établi ou reçu. C'est ce que prévoit l'article L123-22 du Code de commerce, et il ne fait aucune exception selon la taille ou la forme juridique de votre entreprise.
Le journal comptable, qui retrace chronologiquement toutes vos opérations comptables, doit être conservé 10 ans. Le grand livre auxiliaire, qui ventile ces mêmes opérations par numéro de compte, est soumis à la même durée. Il en va de même pour le livre d'inventaire, qui récapitule chaque année l'ensemble de vos actifs et passifs, vos comptes annuels (bilan, compte de résultat et annexe) et toutes vos factures clients et fournisseurs.
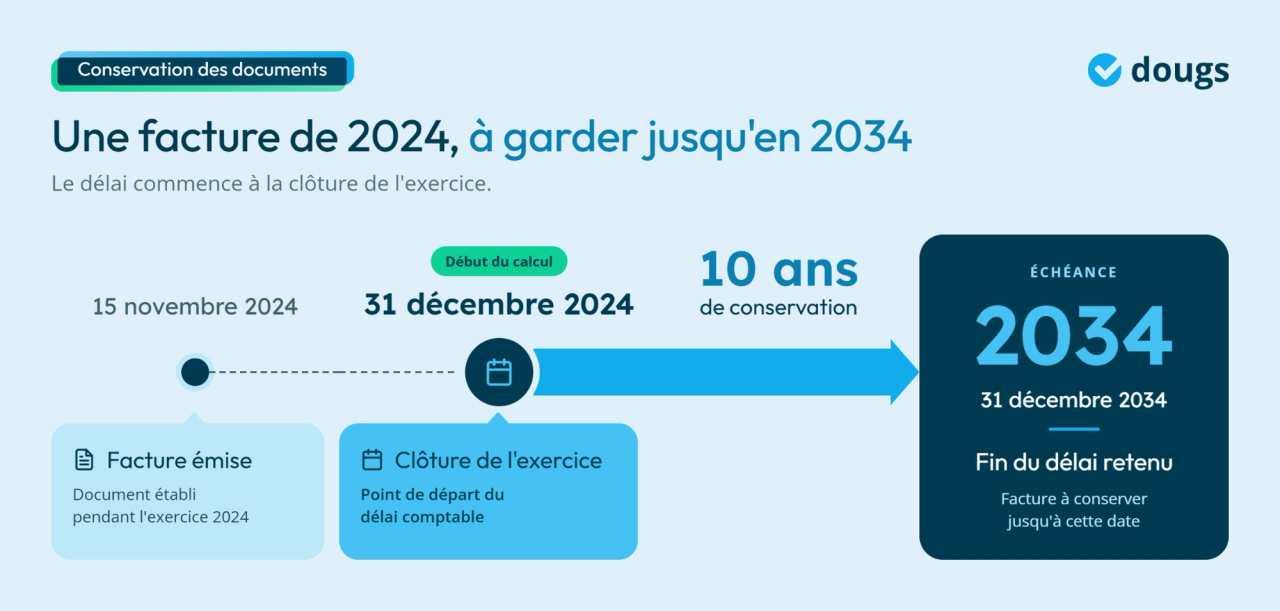
Je vois souvent des dirigeants penser que le délai commence à la date de la facture. Ce n'est pas le cas : il commence à la clôture de l'exercice. Une facture émise le 15 novembre 2024, dans un exercice clos au 31 décembre 2024, doit être conservée jusqu'au 31 décembre 2034.
Le FEC comptable, le fichier des écritures comptables que l'administration peut réclamer lors d'un contrôle, relève de l'article L102 B du Livre des procédures fiscales. En 2026, le délai de conservation prévu par ce texte est de 6 ans. Il passe à 10 ans pour les pièces dont le délai de conservation expire après le 1er janvier 2027. Conservez donc votre FEC pendant 10 ans, en cohérence avec vos autres documents comptables.
Les documents fiscaux : le délai de reprise comme boussole
La conservation de vos documents fiscaux est calée sur le délai de reprise de l'administration, c'est-à-dire la période pendant laquelle elle peut revenir sur votre situation fiscale.
Le principe général est de 6 ans à compter de la fin de l'exercice concerné. Ce délai couvre vos déclarations d'impôt sur les sociétés, vos déclarations de TVA mensuelles et annuelles, votre cotisation foncière des entreprises et l'ensemble de vos justificatifs fiscaux.
Les durées de conservation des documents fiscaux peuvent toutefois être prolongées. En cas de fraude présumée ou d'activité dissimulée, le délai de reprise passe à 10 ans.
Mon conseil : appliquez systématiquement 6 ans comme plancher, et conservez les pièces justificatives liées à vos factures en cohérence avec les 10 ans de la comptabilité.
Les documents sociaux et de gestion du personnel : entre 3 et 5 ans selon la pièce
Les règles varient ici selon la pièce concernée, avec une logique différente pour chaque type de document RH.
Vos bulletins de paie, côté employeur, doivent être conservés 5 ans à compter de leur date d'émission. Pour les bulletins remis sous forme électronique, une obligation distincte s'ajoute : l'employeur doit en garantir la disponibilité pour le salarié pendant 50 ans ou jusqu'à ce qu'il atteigne 75 ans. En pratique, il est conseillé de garder les doubles plus longtemps, car un litige sur les salaires versés peut surgir tardivement.
Vos contrats de travail et leurs avenants se conservent 5 ans après la fin du contrat, en clair après la rupture ou l'expiration du CDI ou du CDD, et non à compter de la date de signature. Le registre unique du personnel doit rester disponible 5 ans après le départ du dernier salarié qui y est inscrit.
Les feuilles de présence et documents relatifs au temps de travail se conservent 3 ans. Les documents liés à vos cotisations sociales URSSAF et retraite se conservent également 3 ans à compter du versement.
Les documents commerciaux et civils : 5 ans en règle générale
La prescription commerciale de 5 ans, fixée par l'article L110-4 du Code de commerce, s'applique à la grande majorité de vos documents contractuels et commerciaux.
Vos contrats avec des clients et fournisseurs, qu'il s'agisse de prestations de services ou de ventes, se conservent 5 ans après leur expiration ou résiliation. Vos bons de commande, bons de livraison et correspondances commerciales à valeur contractuelle suivent la même règle. Lorsque des échanges commerciaux justifient une facture ou une écriture comptable, ils sont à conserver 10 ans, comme les autres pièces justificatives comptables. Ces documents sont essentiels en cas de litige sur la livraison, le paiement ou le contenu de votre accord.
Les documents liés aux garanties produits se conservent pendant la durée de la garantie, puis 5 ans supplémentaires pour couvrir les recours éventuels.
À noter pour vos données à caractère personnel : le règlement général sur la protection des données (RGPD) impose de ne pas conserver ces données au-delà du délai nécessaire. Une fois le délai légal de conservation expiré, la destruction devient une obligation, pas seulement un droit.
Les documents bancaires : 5 ans, avec une prudence à 10 ans
Vos relevés bancaires professionnels se conservent 5 ans à compter de la date du relevé. La même durée s'applique à vos justificatifs de virements et prélèvements.
Pour vos contrats de prêt bancaire et documents de financement, la règle prudente est de les conserver pendant toute la durée du prêt, puis 5 ans supplémentaires.
Vos relevés bancaires servent souvent de pièces justificatives comptables. Les conserver 10 ans, par alignement avec votre comptabilité, vous protège doublement en cas de contrôle.
Les documents juridiques de la société : des durées très variables
Certains documents de la vie juridique de votre société ont des durées de conservation particulièrement longues, car ils peuvent vous être réclamés ou servir de preuve lors d'un litige, d'une cession ou d'une modification de la société.
Vos statuts et actes constitutifs doivent être conservés pendant toute la durée de vie de la société, puis 5 ans après la dissolution. Les procès-verbaux de vos assemblées générales se conservent 5 ans à compter de la date du PV, quelle que soit la forme sociale de votre entreprise.
Votre registre de titres nominatifs et votre registre des mouvements de titres, qui retracent la propriété des actions ou parts sociales, doivent être conservés pendant toute la vie de la société. Les ordres de mouvement liés aux cessions d'actions se conservent 5 ans à compter de chaque mouvement.
Les contrats d'acquisition ou de cession d'un bien immobilier ou foncier, par exemple l'achat ou la vente d'un local professionnel ou d'un terrain, se conservent 30 ans. Ce délai compte parmi les plus longs, mais certains documents de société doivent être gardés pendant toute la vie de l'entreprise, voire au-delà. Un bail commercial relève, lui, des règles applicables aux contrats commerciaux.
Guide : comment bien gérer ses premiers papiers
K-bis, mémento fiscal, CFE, activité professionnelle...
Nature et utilité de chacun de ces documents
Conseils pratiques pour les classer et les archiver
Conservation de documents : l'importance du respect des délais
Respecter les délais de conservation des documents d'entreprise, c'est d'abord une question de conformité légale. Le Code de commerce, le Livre des procédures fiscales et le Code du travail imposent des règles précises selon la nature de chaque document. Au-delà de la conformité, c'est aussi une question de gestion des risques pour l'entreprise. Un document conservé est une preuve qui peut vous protéger. Un document détruit trop tôt est une preuve qui disparaît au moment où vous en aurez le plus besoin.
La pluralité des textes légaux et le risque de contravention
Il n'existe pas une seule loi sur la conservation des documents d'entreprise, mais plusieurs textes qui s'appliquent en fonction de la nature de chaque pièce. C'est pourquoi la durée légale de conservation varie selon que vous avez affaire à une facture, à un contrat de travail ou à un PV d'assemblée.
Détruire un document avant la fin de son délai légal constitue une contravention à la loi. Elle peut priver votre entreprise de toute possibilité de se défendre lors d'un contrôle ou d'un litige. Les règles en vigueur peuvent évoluer au fil des réformes fiscales et sociales : il est important de vérifier régulièrement que votre politique d'archivage est à jour.
La durée de conservation correspond au temps pendant lequel vous devez garder un document disponible. La prescription désigne, elle, le délai pendant lequel une action, un recours ou un contrôle peut encore être exercé. Les deux ne coïncident donc pas toujours. Exemple concret : une facture doit être conservée 10 ans au titre des règles comptables, alors que les documents fiscaux sont généralement conservés 6 ans. Pour cette facture, vous retenez donc le délai comptable de 10 ans.
Ce que vos documents vous permettent de prouver
En cas de contestation commerciale avec un client ou un fournisseur, vos contrats, bons de livraison et correspondances permettent de prouver que vous avez respecté vos obligations. Sans ces documents, la charge de la preuve peut se retourner contre vous.
En cas de cessions d'actions, les registres de mouvements de titres et les ordres de mouvement prouvent la régularité juridique de la transaction. Leur absence peut bloquer une cession ou exposer vos associés à des contestations ultérieures, d'autant que ces opérations peuvent être remises en cause plusieurs années après leur réalisation.
En cas de modifications statutaires (changement de dirigeant, augmentation de capital, transfert de siège), les PV d'assemblées générales sont les seuls documents qui prouvent la régularité de ces décisions. La protection de l'entreprise passe par la capacité à reconstituer son histoire juridique à tout moment. La période de conservation est votre période de protection.
Les sanctions en cas de non-respect
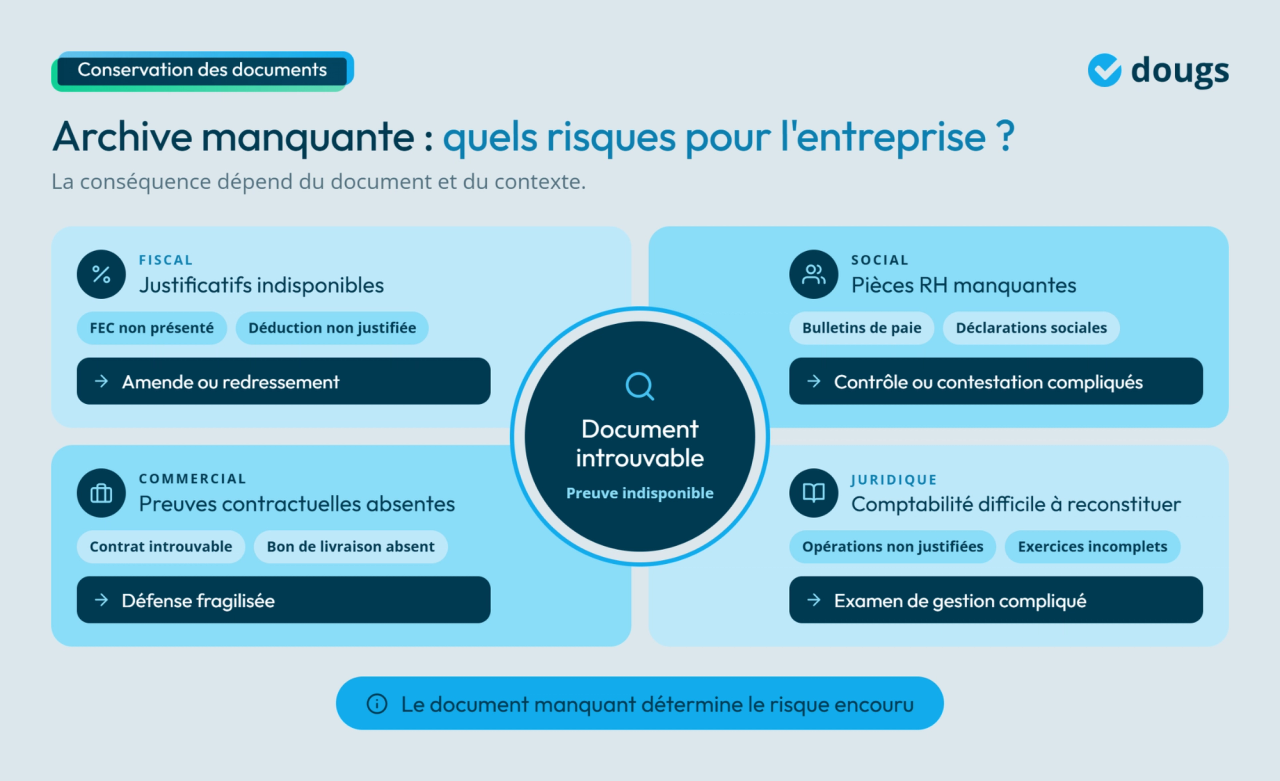
Le risque peut être immédiatement chiffré : le défaut de présentation du FEC peut entraîner 5 000 euros d'amende, tandis qu'un redressement assorti de manœuvres frauduleuses peut conduire à une majoration de 80 %. Les conséquences dépendent toutefois du document manquant et du contexte dans lequel son absence est constatée : contrôle fiscal, contrôle social, litige ou procédure collective.
Les sanctions fiscales : amendes, redressements et présomption de fraude
Lors d'un contrôle fiscal à distance, l'administration peut exiger votre FEC comptable, le fichier numérique de toutes vos écritures. Si vous ne pouvez pas le fournir dans les formes légales, l'article 1729 D du Code général des impôts prévoit une amende de 5 000 euros par exercice contrôlé, ou de 10 % des rappels d'imposition si ce montant est plus élevé.
Au-delà du FEC, l'absence de pièces justificatives permet à l'administration de reconstituer vos résultats par une méthode indirecte. Des pénalités s'appliquent alors : 40 % en cas de manquement délibéré, 80 % en cas de manœuvres frauduleuses. Sans vos factures, vous ne pouvez défendre ni vos déductions de charges, ni vos crédits de TVA, ni votre résultat fiscal.
Le droit de communication de l'administration fiscale lui permet aussi d'interroger directement vos banques ou vos partenaires commerciaux. La destruction prématurée de vos documents ne fait pas disparaître ces traces extérieures. Elle vous prive simplement des moyens de vous défendre face aux éléments que l'administration collecte par d'autres voies.
Les conséquences sociales, prud'homales et en procédure collective
En cas de litige prud'homal, l'impossibilité de produire les bulletins de paie ou le contrat de travail fait peser la présomption en faveur du salarié. Vous pouvez être condamné à des dommages et intérêts que vos archives auraient permis d'éviter.
L'absence de déclarations URSSAF ou de bulletins de paie peut faire naître une présomption de fraude et ouvrir une procédure pour travail dissimulé. Cette infraction est punie de 3 ans d'emprisonnement et de 45 000 euros d'amende pour une personne physique. L'impossibilité de présenter vos pièces sociales lors d'un contrôle peut aussi conduire à un redressement. Pour limiter ce risque, retrouvez nos conseils pour éviter un redressement URSSAF.
En procédure collective, c'est-à-dire en cas de redressement ou de liquidation judiciaire, le mandataire désigné par le tribunal peut réclamer vos documents comptables sur plusieurs exercices. Leur absence peut compliquer l'examen de la gestion du dirigeant et fragiliser sa défense. Une politique d'archivage rigoureuse reste donc indispensable pour reconstituer les opérations de l'entreprise.
Quelles sont les différentes méthodes de conservation ?
Conserver vos documents d'entreprise ne se résume pas à les empiler dans un carton ou à les laisser traîner dans votre messagerie. Les méthodes et bonnes pratiques de conservation ont évolué : il est aujourd'hui possible de tout dématérialiser, à condition de respecter les règles qui garantissent la valeur juridique du document numérique. Voici comment choisir entre format papier et format électronique, et comment organiser un archivage qui tient dans la durée.
Conservation papier vs numérique : quelle valeur probante ?
Le format papier reste simple à mettre en place : classeurs, cartons, armoires… Son inconvénient principal est le volume, et surtout le risque de destruction accidentelle par incendie, dégât des eaux ou simple perte.
Le format numérique ou électronique peut avoir la même valeur probante que le papier si la personne dont émane le document peut être identifiée et si son intégrité est garantie lors de son établissement et pendant sa conservation. Lorsqu'un document papier est numérisé, sa copie doit être fidèle à l'original et conservée de manière à empêcher toute altération. Un simple fichier modifiable ne suffit donc pas à garantir cette valeur probante.
Certains documents doivent impérativement être conservés en original. C'est le cas des actes notariés : la copie numérique ne remplace pas l'original dans tous les contextes juridiques.
Vos e-mails à valeur commerciale peuvent servir de preuve. Vous pouvez les conserver au format électronique à condition de préserver leur date, leur expéditeur, leur contenu et leur intégrité après archivage.
GED, espace sécurisé et hébergement : les conditions d'un archivage valide
La GED, c'est-à-dire la gestion électronique des documents, est un système qui permet de classer, d'indexer et d'archiver vos documents numériques dans un espace sécurisé accessible à tout moment. Elle répond à la fois à l'exigence d'accessibilité durable et à celle d'intégrité requises par la loi.
Pour que votre hébergement sécurisé remplisse ces obligations, quelques conditions s'imposent :
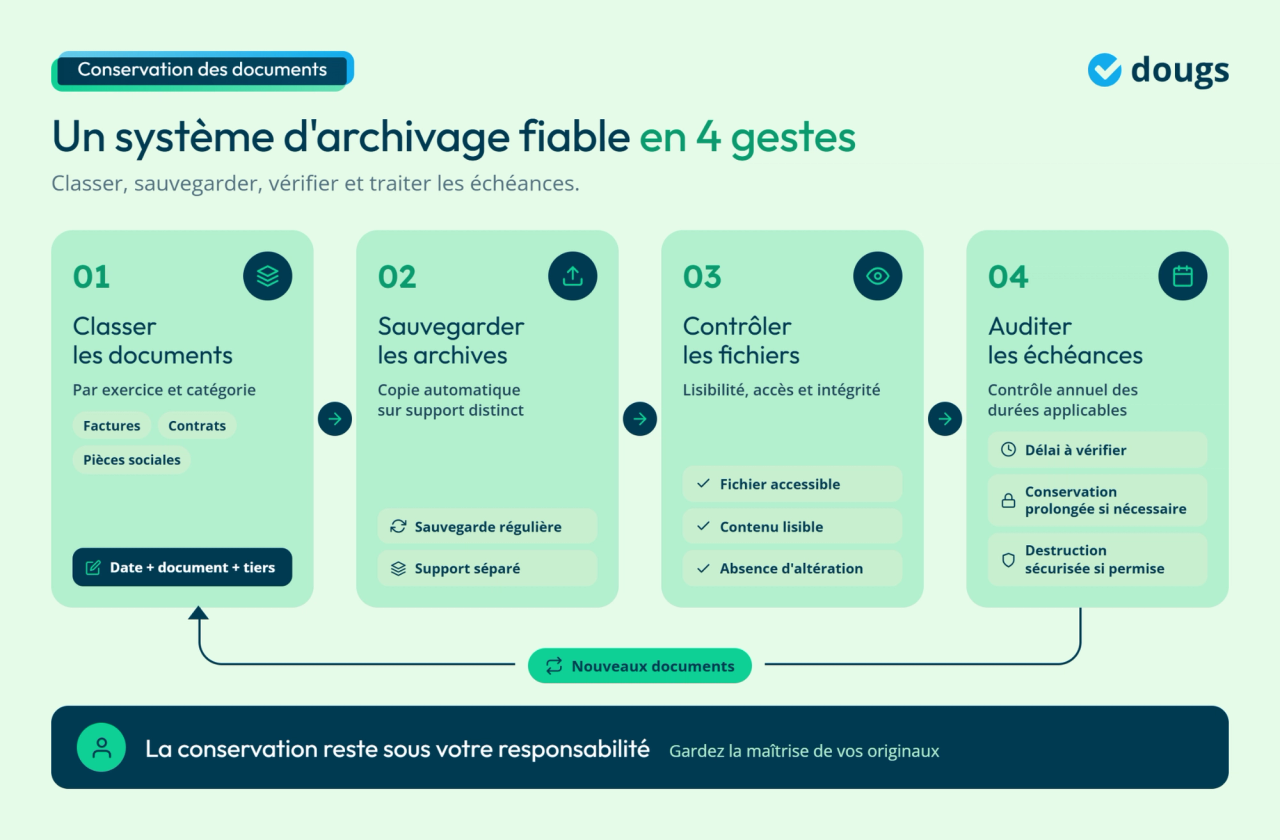
- Sauvegardes automatiques régulières sur un support distinct du support principal, pour éviter toute perte irrémédiable ;
- Accessibilité durable : vous devez pouvoir retrouver et consulter n'importe quel document pendant toute la durée légale, dans un format qui reste lisible ;
- Sauvegarde de la messagerie : les e-mails à valeur contractuelle ne doivent pas simplement rester dans votre boîte mail sans archivage structuré ;
- Solutions d'archivage fiables : par exemple, un coffre-fort numérique, c'est-à-dire un espace sécurisé conçu pour conserver des fichiers et préserver leur intégrité, ou un espace de stockage professionnel en ligne offrant des sauvegardes, des accès contrôlés et une conservation durable ;
- Données personnelles : à l'expiration du délai légal de conservation, la destruction des données à caractère personnel devient une obligation au titre du RGPD, et non plus seulement un droit.
Mon conseil : ne confiez jamais vos originaux à un tiers, même à votre expert-comptable. Dougs gère votre comptabilité, mais la conservation de vos documents, en particulier de vos originaux papier, reste votre responsabilité.
Adopter une méthode de classement des documents rigoureuse est, en ce sens, aussi important que respecter les délais légaux eux-mêmes.
Les bonnes pratiques au quotidien
Quelques habitudes simples suffisent à sécuriser votre archivage sans mettre en place un système complexe :
- Numériser immédiatement chaque facture reçue et chaque contrat signé, sans laisser s'accumuler les pièces papier non traitées.
- Nommer vos fichiers selon une convention stable : date + type de document + nom du tiers (exemple : 2024-12-31_facture_fournisseur_nom.pdf).
- Organiser vos dossiers par exercice comptable, en cohérence avec les durées légales applicables.
- Effectuer une sauvegarde externe automatique sur un support physiquement distinct du support principal.
- Tester régulièrement l'ouverture de vos archives, car un fichier corrompu n'a aucune valeur probante.
- Auditer vos archives une fois par an pour identifier les documents arrivés à expiration et planifier leur destruction de façon sécurisée.
Bien conserver ses pièces, c'est pouvoir justifier ses économies d'impôt : cette vidéo présente des leviers concrets pour en réaliser.

EN RÉSUMÉ
- Recensez toutes les catégories de documents de votre entreprise et associez à chacune la durée légale applicable. Les tableaux de cet article sont votre point de départ.
- Vérifiez le point de départ du délai : la clôture de l'exercice pour les pièces comptables, la fin du contrat pour les documents commerciaux, le départ du salarié pour les pièces RH.
- Mettez en place un archivage numérique sécurisé avec sauvegarde automatique. Intégrité et accessibilité durable sont les deux critères légaux incontournables.
- Rappelez-vous que la conservation de vos originaux est votre responsabilité, pas celle de votre expert-comptable ou de votre logiciel de comptabilité.
- Auditez vos archives une fois par an pour identifier les documents arrivés à expiration et les détruire en toute sécurité.
FAQ : Questions fréquentes sur la conservation des documents
En grande partie oui. Un auto-entrepreneur n'est pas tenu à une comptabilité complète, mais il doit conserver son livre des recettes et, s'il vend des marchandises, son registre des achats pendant 10 ans. Ses factures clients et fournisseurs restent soumises aux mêmes durées légales que pour une société classique.
La dissolution de la société ne met pas fin à l'obligation de conservation. Les documents doivent être gardés pendant les durées légales à compter de leur date de référence, même après la radiation du registre du commerce.
Pendant la liquidation, c'est le liquidateur qui en a la charge. Une fois la société radiée, la responsabilité revient aux anciens dirigeants ou associés selon les situations.
Déclarez la destruction à votre assureur et, si un contrôle est en cours ou prévisible, informez-en l'administration fiscale. Vous pouvez demander des duplicatas à vos fournisseurs, banques ou partenaires.
L'administration tient compte de la destruction involontaire, mais elle n'exonère pas automatiquement de toute sanction. C'est la raison pour laquelle un archivage numérique en parallèle de vos documents papier reste indispensable.
Cofondateur et CEO
Patrick est cofondateur et CEO de Dougs. Expert-comptable de profession, expert conseil en création et reprise d’activité, il détient le Prix du Meilleur mémoire d'expertise comptable. Entrepreneur passionné, il partage régulièrement ses connaissances en intervenant dans des établissements supérieurs reconnus (X, HEC).

Ces articles peuvent vous intéresser
 Nahima Zobri
 Cassandra Marquez
 Émilie Fatkic
 Émilie Fatkic
 Émilie Fatkic
 Cassandra Marquez