
Par Émilie Fatkic, Expert-comptable

20 min.


EN BREF
- Les SIG décomposent la formation du bénéfice pour identifier les sources de rentabilité et les points de fragilité.
- Un résultat net positif peut masquer une activité d’exploitation déficitaire.
- Le suivi des indicateurs aide à ajuster vos prix, maîtriser vos coûts et préparer vos investissements.
SOMMAIRE
Votre entreprise affiche un bénéfice ? Ne vous réjouissez pas trop vite : un résultat net positif peut masquer une activité qui perd de l'argent. Une rentrée exceptionnelle ou certains produits sans rapport direct avec votre activité peuvent suffire à embellir le résultat final.
C'est justement tout l'intérêt des SIG (Soldes Intermédiaires de Gestion). Plutôt que de regarder uniquement le chiffre situé en bas de votre compte de résultat, ils décomposent progressivement la performance de votre entreprise : marge commerciale, valeur ajoutée, EBE (Excédent Brut d'Exploitation), résultat d'exploitation, etc.
Je suis Émilie, expert-comptable chez Dougs. Dans cet article, je vais vous montrer comment calculer vos SIG, mais surtonne une première vision de la capacité de votre activité à générer des ressources grâce à son fonctioout comment les interpréter pour repérer où votre entreprise gagne de l'argent et où sa rentabilité se dégrade. Nous verrons également pourquoi les changements comptables applicables depuis 2025 peuvent modifier la lecture de certains indicateurs.
Vous souhaitez calculer et interpréter les SIG de votre entreprise ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Qu'est-ce qu'un SIG en comptabilité ?
Un SIG est un indicateur calculé à partir du compte de résultat. L'ensemble des Soldes Intermédiaires de Gestion décompose votre résultat par paliers, depuis la marge réalisée sur vos ventes jusqu'au bénéfice ou à la perte de l'exercice.
Votre compte de résultat vous indique par exemple que votre entreprise termine l'année avec 30 000 € de bénéfice. Les SIG cherchent à expliquer comment vous êtes arrivé à ces 30 000 €.
Votre marge est-elle suffisante ? Vos charges externes absorbent-elles trop de richesse ? Votre masse salariale pèse-t-elle sur votre rentabilité ? Votre endettement coûte-t-il cher ? Un événement inhabituel a-t-il amélioré votre résultat ?
C'est cette lecture intermédiaire qui rend les SIG intéressants pour le pilotage de votre entreprise.
À quoi servent les Soldes Intermédiaires de Gestion ?
Les SIG vous donnent une lecture plus fine de la performance économique que le seul résultat net. Vous pouvez notamment les utiliser pour :
- analyser votre marge et vérifier si vos prix couvrent suffisamment vos coûts ;
- mesurer la richesse créée par votre entreprise grâce à la valeur ajoutée ;
- surveiller votre performance d'exploitation avec l'EBE et le résultat d'exploitation ;
- identifier une dérive des coûts lorsqu'un indicateur se dégrade ;
- comparer plusieurs exercices afin de suivre l'évolution de votre rentabilité ;
- construire un prévisionnel ou un business plan à partir d'hypothèses économiques cohérentes ;
- présenter votre activité à des tiers, notamment une banque ou des investisseurs.
Vous n'avez donc pas besoin d'attendre une difficulté financière pour vous intéresser à vos SIG. Leur suivi régulier peut vous alerter bien avant que la dégradation de votre activité ne devienne visible dans votre résultat net.
Quelle différence entre les SIG et le compte de résultat ?
Le compte de résultat recense les produits et les charges enregistrés pendant votre exercice comptable pour déterminer si votre entreprise réalise un bénéfice ou une perte. Les SIG utilisent ces mêmes informations, mais les réorganisent en plusieurs niveaux d'analyse.
| Compte de résultat | Soldes Intermédiaires de Gestion |
|---|---|
| Présente les produits et les charges de l'exercice | Décompose la formation du résultat |
| Aboutit au résultat net | Fait apparaître plusieurs niveaux de performance |
| Donne une vision globale | Facilite l'analyse de la marge et de la rentabilité |
| Sert à établir les comptes annuels | Sert principalement à analyser et piloter l'activité |
Vous pouvez voir votre compte de résultat comme la photo finale de votre exercice. Les SIG vous montrent comment cette photo s'est construite.
Quels sont les principaux types de SIG en comptabilité ?
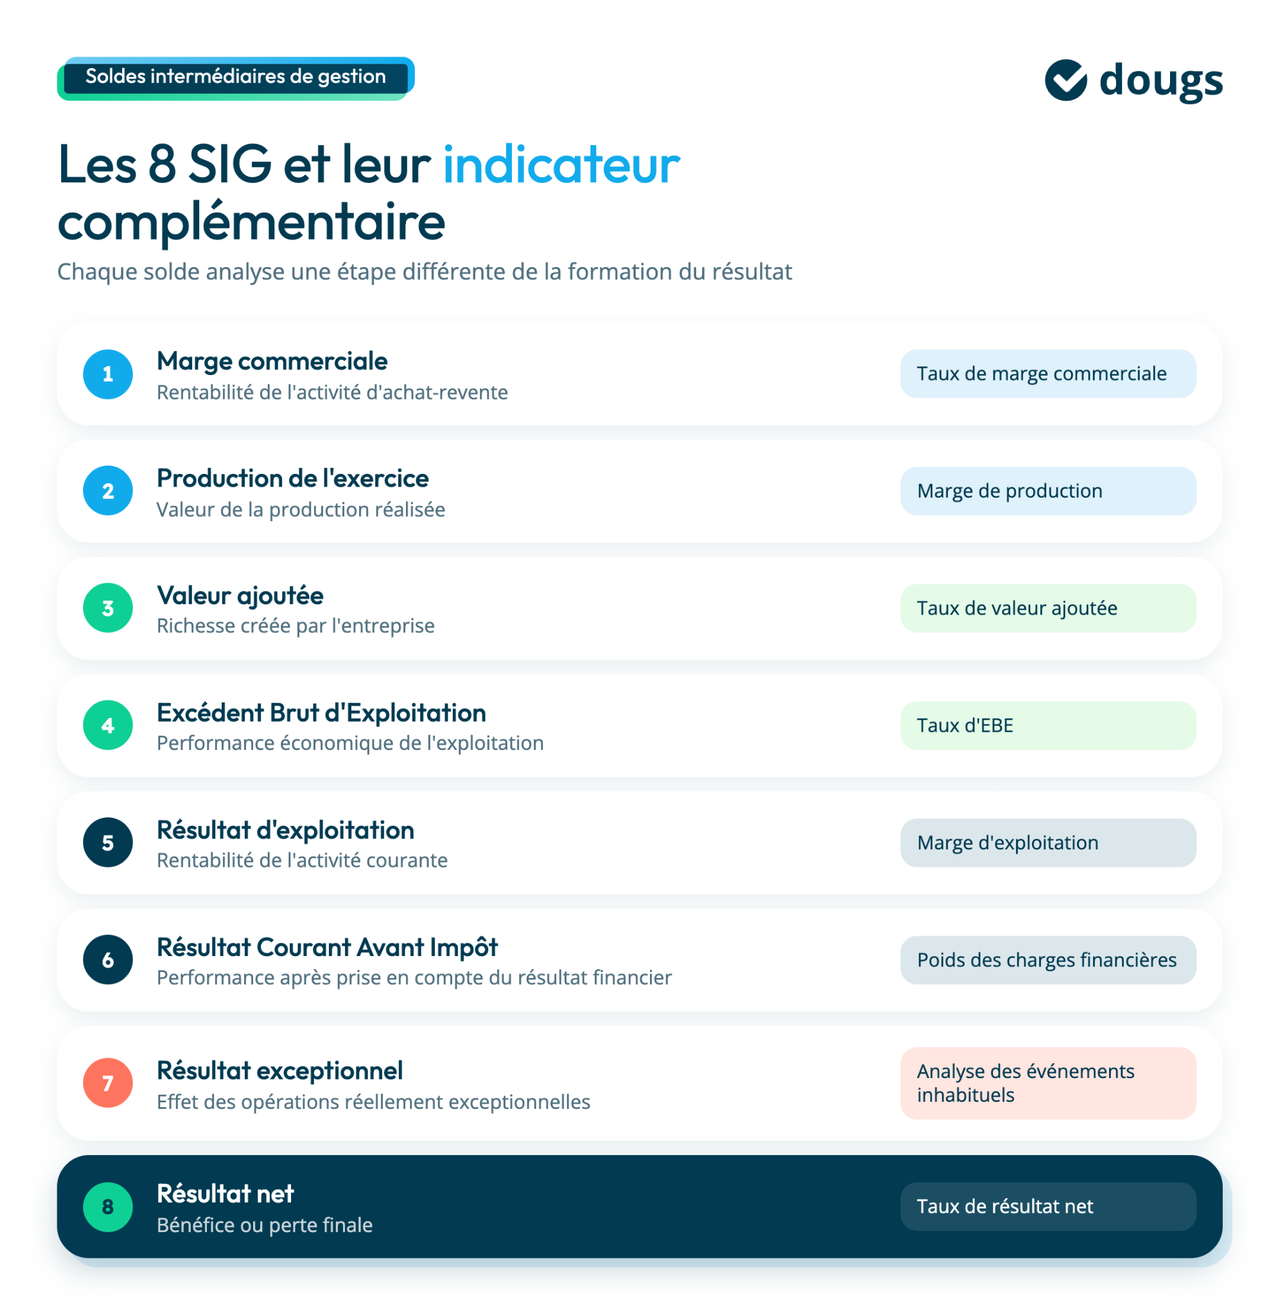
Les principaux types de SIG suivent progressivement la formation du résultat de l'entreprise. Ils comprennent la marge commerciale, la production de l'exercice, la valeur ajoutée (VA), l'Excédent Brut d'Exploitation (EBE), le résultat d'exploitation, le Résultat Courant Avant Impôt (RCAI), le résultat exceptionnel et le résultat net.
Ces différents soldes n'analysent pas la même étape de la performance. La marge commerciale et la marge de production s'intéressent à la rentabilité de l'activité, la valeur ajoutée mesure la richesse créée, l'EBE et le résultat d'exploitation évaluent la performance opérationnelle, tandis que le RCAI, le résultat exceptionnel et le résultat net expliquent comment vous arrivez au bénéfice ou à la perte finale.
| Type de SIG | Ce qu'il mesure | Indicateur complémentaire |
|---|---|---|
| Marge commerciale | Rentabilité de l'activité d'achat-revente | Taux de marge commerciale |
| Production de l'exercice | Valeur de la production réalisée | Marge de production |
| Valeur ajoutée (VA) | Richesse créée par l'entreprise | Taux de valeur ajoutée |
| Excédent Brut d'Exploitation (EBE) | Performance économique de l'exploitation | Taux d'EBE |
| Résultat d'exploitation | Rentabilité de l'activité courante | Marge d'exploitation |
| Résultat Courant Avant Impôt (RCAI) | Performance après prise en compte du résultat financier | Poids des charges financières |
| Résultat exceptionnel | Effet des opérations réellement exceptionnelles | Analyse des événements inhabituels |
| Résultat net | Bénéfice ou perte finale | Taux de résultat net |
Les plus-values et moins-values sur cession d'éléments actifs demandent une vigilance particulière depuis 2025. Lorsqu'elles proviennent de certaines cessions courantes d'immobilisations, elles peuvent désormais influencer le résultat d'exploitation au lieu d'être automatiquement classées dans le résultat exceptionnel.
La marge commerciale et le taux de marge commerciale
La marge commerciale mesure ce que vous gagnez sur votre activité d'achat-revente, avant de tenir compte des autres charges de l'entreprise. Elle concerne principalement les commerces et les entreprises qui achètent des marchandises pour les revendre sans les transformer.
Sa formule peut être présentée ainsi :
Marge commerciale = ventes de marchandises - coût d'achat des marchandises vendues
Le coût d'achat tient compte des achats de marchandises et de la variation des stocks.
Supposons que vous réalisiez 300 000 € de ventes et que les marchandises effectivement vendues vous aient coûté 180 000 €. Votre marge commerciale atteint 120 000 €.
Vous pouvez compléter cette analyse avec le taux de marge commerciale, qui rapporte votre marge au coût d'achat des marchandises vendues :
Taux de marge commerciale = marge commerciale / coût d'achat des marchandises vendues × 100
Avec 120 000 € de marge pour 180 000 € de marchandises vendues, votre taux de marge commerciale atteint environ 66,7 %. Suivre son évolution vous aide à voir rapidement si la rentabilité de votre activité commerciale progresse ou se dégrade.
Si votre chiffre d'affaires progresse mais que cette marge diminue, cherchez pourquoi. Vos fournisseurs ont peut-être augmenté leurs tarifs sans que vous ayez ajusté vos prix. Vous avez aussi pu multiplier les remises ou vendre davantage de produits peu rentables.
La production de l'exercice et la marge de production
La production de l'exercice mesure l'activité produite pendant l'année, qu'elle ait déjà été vendue ou non. Elle intéresse principalement les entreprises qui produisent des biens ou des services.
Elle additionne trois éléments :
- la production vendue : les biens et services facturés aux clients ;
- la production stockée : l'évolution de la valeur des produits fabriqués mais pas encore vendus ;
- la production immobilisée : ce que votre entreprise produit pour elle-même et conserve durablement comme immobilisation.
La formule est donc :
Production de l'exercice = production vendue + production stockée + production immobilisée
Pour une entreprise qui fabrique des biens ou réalise des prestations, vous pouvez aussi vous intéresser à la marge de production. Elle rapproche la production de l'exercice des coûts directement consommés pour produire et donne une première indication sur la rentabilité de l'activité productive.
Ne la confondez pas avec la marge commerciale : cette dernière concerne principalement l'achat-revente de marchandises, alors que la marge de production s'intéresse à ce que votre entreprise produit elle-même.
Attention également à ne pas confondre production et encaissement. Une production peut entrer dans cet indicateur sans que votre client vous ait encore payé.
La valeur ajoutée (VA) : quelle richesse crée votre entreprise ?
La valeur ajoutée (VA) mesure la richesse que votre entreprise crée elle-même après avoir retiré les biens et services achetés à d'autres entreprises et consommés pour exercer son activité. Elle aide aussi à comprendre comment la richesse produite sera ensuite répartie entre les salariés, les organismes publics, les financeurs et l'entreprise.
Une entreprise peut par exemple générer 500 000 € d'activité mais dépenser 300 000 € auprès de fournisseurs, sous-traitants, bailleurs, prestataires ou fournisseurs d'énergie pour y parvenir. Une partie importante de la valeur produite provient alors de ressources extérieures.
La valeur ajoutée cherche à isoler ce que votre entreprise apporte réellement dans cette chaîne.
Elle se calcule à partir de la marge commerciale et de la production de l'exercice, auxquelles sont retranchées les consommations provenant de tiers.
Valeur ajoutée = marge commerciale + production de l'exercice - consommations en provenance de tiers
Une valeur ajoutée qui se dégrade mérite votre attention, notamment si votre chiffre d'affaires reste stable ou augmente. Elle peut signaler une hausse de vos achats, de votre sous-traitance ou de certaines charges externes.
L'Excédent Brut d'Exploitation (EBE)
L'Excédent Brut d'Exploitation (EBE) mesure la performance générée par votre exploitation avant de prendre en compte notamment les amortissements, le résultat financier et l'impôt sur les bénéfices. Il donne une première vision de la capacité de votre activité à générer des ressources grâce à son fonctionnement et constitue un point de départ pour le calcul de la CAF, qui tient compte d'autres éléments.
Il part notamment de la valeur ajoutée et tient compte des impôts et taxes liés à l'exploitation ainsi que des charges de personnel. Cette approche présente des similitudes avec le calcul de l'EBITDA, un indicateur proche de l'EBE.
Un EBE positif n'est pas automatiquement synonyme d'entreprise rentable, puisque d'autres charges doivent encore être supportées. Il reste néanmoins utile pour suivre l'évolution de votre modèle économique.
Si votre chiffre d'affaires reste stable mais que votre EBE chute, regardez par exemple l'évolution de votre masse salariale, de vos charges ou de votre valeur ajoutée.
Depuis 2025, la suppression des transferts de charges peut modifier la lecture de l'EBE. L'ancien compte 791 a disparu et les sommes concernées sont désormais reclassées selon leur nature. Un remboursement relatif à des charges de personnel peut, par exemple, être enregistré au compte 649. Vos frais de personnel et votre EBE peuvent donc apparaître différemment sans que la réalité économique de l'entreprise ait changé dans les mêmes proportions.
Le résultat d'exploitation
Le résultat d'exploitation mesure la performance liée à l'activité de votre entreprise après prise en compte des produits et charges d'exploitation, dont les amortissements et provisions concernés.
C'est un indicateur particulièrement intéressant lorsque vous voulez savoir si votre cœur d'activité gagne réellement de l'argent.
Supposons que votre entreprise affiche 20 000 € de bénéfice net, mais un résultat d'exploitation négatif de 15 000 €. Se féliciter uniquement des 20 000 € serait trompeur : votre activité ne couvre pas à elle seule toutes les charges qui lui sont rattachées.
La lecture du résultat d'exploitation demande davantage de vigilance depuis 2025. Les plus-values et moins-values sur cession de certains éléments actifs peuvent désormais influencer le résultat d'exploitation lorsqu'elles résultent de cessions courantes d'immobilisations.
La vente d'un véhicule professionnel ou de matériel informatique en est un bon exemple. Les gains ou pertes associés à certaines de ces opérations sont désormais enregistrés dans les comptes 757 et 657.
Une plus-value sur cession d'éléments actifs peut donc améliorer votre résultat d'exploitation, tandis qu'une moins-value peut le dégrader, sans que votre activité commerciale ou productive soit devenue plus ou moins performante pour autant. C'est un point à vérifier lorsque vous comparez vos SIG avec ceux des exercices précédents.
Le Résultat Courant Avant Impôt (RCAI)
Le calcul du RCAI (Résultat Courant Avant Impôt) combine le résultat d'exploitation et le résultat financier. Il fait notamment apparaître l'effet du financement de votre entreprise sur ses performances.
Une entreprise peut avoir une exploitation rentable mais supporter des intérêts élevés en raison de son endettement. Son RCAI sera alors sensiblement inférieur à son résultat d'exploitation.
À l'inverse, des produits financiers peuvent améliorer ce solde.
L'écart entre résultat d'exploitation et RCAI vous aide donc à mesurer le poids de votre structure financière sur votre résultat courant.
Le résultat exceptionnel
Le résultat exceptionnel regroupe désormais un périmètre beaucoup plus restreint. Depuis la réforme comptable applicable en 2025, la qualification d'exceptionnel est réservée aux événements majeurs et strictement inhabituels.
Cette évolution rend obsolète une partie des anciens réflexes de lecture des SIG.
La cession courante d'un véhicule professionnel ou de matériel informatique, par exemple, ne doit plus être automatiquement considérée comme exceptionnelle. Les gains et pertes associés à certaines cessions courantes d'immobilisations rejoignent désormais le résultat d'exploitation.
Lorsque vous comparez votre résultat exceptionnel avec celui d'exercices antérieurs, vérifiez donc ce qui se cache derrière l'évolution du montant. Une baisse importante peut simplement provenir d'un changement de classement comptable.
Le résultat net
Le résultat net indique si votre entreprise termine son exercice avec un bénéfice ou une perte après prise en compte des différentes composantes du résultat et de la fiscalité applicable.
C'est le chiffre que beaucoup de dirigeants regardent en premier.
C'est aussi celui qu'il faut éviter d'analyser seul.
Un bénéfice net vous indique que les produits de l'exercice ont finalement été supérieurs aux charges. Il ne vous explique pas d'où vient cette performance. Le résultat net est donc le point d'arrivée de l'analyse, pas son unique point de départ.
Maîtrisez vos charges déductibles
Qu'est-ce qu'une charge ?
Quelles dépenses sont déductibles ?
Comment réduire ses frais ?
Comment calculer les SIG à partir du compte de résultat ?
Les SIG sont calculés à partir des données de votre compte de résultat. Chaque solde reprend certains produits et charges pour faire apparaître un nouveau niveau de performance : marge, richesse créée, performance d'exploitation, résultat courant puis résultat net.
Vous pouvez retrouver les montants nécessaires dans votre comptabilité, notamment à partir de la balance des comptes. Les formules applicables dépendent ensuite du SIG que vous souhaitez calculer, notamment si vous recherchez les formules de calcul de l'EBE.
Tableau récapitulatif des SIG et de leurs formules
Ce tableau des SIG vous donne une vue d'ensemble de leur construction et de leur utilité en gestion financière.
| SIG | Formule simplifiée | Ce que vous mesurez |
|---|---|---|
| Marge commerciale | Ventes de marchandises - coût d'achat des marchandises vendues | Rentabilité de l'activité d'achat-revente |
| Production de l'exercice | Production vendue + production stockée + production immobilisée | Niveau de production réalisé pendant l'exercice |
| Valeur ajoutée | Marge commerciale + production de l'exercice - consommations en provenance de tiers | Richesse créée par l'entreprise |
| EBE | Valeur ajoutée + subventions d'exploitation - impôts et taxes - charges de personnel | Performance économique de l'exploitation |
| Résultat d'exploitation | Produits d'exploitation - charges d'exploitation | Rentabilité de l'activité |
| RCAI | Résultat d'exploitation + produits financiers - charges financières | Résultat courant avant prise en compte de l'impôt |
| Résultat exceptionnel | Produits exceptionnels - charges exceptionnelles | Effet des opérations classées comme exceptionnelles |
| Résultat net | Résultats d'exploitation, financier et exceptionnel, après prise en compte notamment de l'impôt sur les bénéfices | Bénéfice ou perte finale de l'exercice |
Ce tableau récapitulatif des SIG donne volontairement des formules simplifiées. Selon les opérations réalisées par votre entreprise, certaines lignes du compte de résultat devront être intégrées ou retraitées avec davantage de précision.
Exemple : du chiffre d'affaires au résultat net avec les SIG
Prenons le cas simplifié d'une entreprise de négoce qui réalise 500 000 € de ventes pendant son exercice. Suivre son schéma du SIG permet de voir comment ce chiffre d'affaires se transforme progressivement en résultat.
| Étape | Calcul simplifié | Montant |
|---|---|---|
| Chiffre d'affaires | Ventes de marchandises | 500 000 € |
| Marge commerciale | 500 000 € - 280 000 € d'achats consommés | 220 000 € |
| Valeur ajoutée | 220 000 € - 70 000 € de consommations externes | 150 000 € |
| EBE | 150 000 € - 100 000 € de charges prises en compte à ce niveau | 50 000 € |
| Résultat d'exploitation | 50 000 € - 20 000 € de charges nettes d'exploitation supplémentaires | 30 000 € |
| RCAI | 30 000 € - 8 000 € de charges financières nettes | 22 000 € |
| Résultat avant impôt dans cet exemple simplifié | Aucun résultat exceptionnel | 22 000 € |
| Résultat net | Après 6 000 € d'impôt dans notre exemple | 16 000 € |
Ce tableau récapitulatif des SIG raconte beaucoup plus de choses que le seul résultat net de 16 000 €. L'entreprise réalise 500 000 € de chiffre d'affaires, mais elle n'en conserve qu'une fraction une fois ses différents coûts absorbés.
Vous pouvez aussi identifier l'endroit où la performance se dégrade. Si les achats consommés passent de 280 000 € à 320 000 € sans hausse des ventes, la marge commerciale baisse immédiatement de 40 000 €. Si ce sont les charges financières qui augmentent, le résultat d'exploitation reste identique mais le RCAI se dégrade.
Les SIG deviennent ainsi de véritables indicateurs de mesure de rentabilité : ils ne vous disent pas seulement combien votre entreprise gagne, mais à quel niveau elle gagne ou perd de l'argent.
Comment utiliser cet exemple pour analyser votre propre entreprise ?
Reproduisez le même raisonnement avec vos chiffres sur deux ou trois exercices. Vous pourrez alors observer où apparaît la première dégradation de votre rentabilité.
Une baisse de la marge commerciale vous orientera plutôt vers vos prix de vente, vos achats ou vos stocks. Une valeur ajoutée en recul peut vous pousser à examiner vos charges externes. Un EBE qui se contracte peut révéler une évolution défavorable de votre structure de coûts. Enfin, un écart croissant entre le résultat d'exploitation et le résultat courant peut notamment venir d'une hausse des charges financières ou d'une baisse des produits financiers.
Cette lecture vous aide aussi à prendre vos décisions de gestion financière. Une marge trop faible peut conduire à revoir vos tarifs, tandis qu'un EBE insuffisant peut vous pousser à agir sur vos coûts avant d'envisager de nouveaux investissements.
Les SIG ne remplacent pas pour autant le seuil de rentabilité, qui répond à une autre question : quel niveau de chiffre d'affaires devez-vous atteindre pour couvrir vos charges ? Les deux analyses sont complémentaires pour suivre la rentabilité de votre entreprise.
Comment interpréter vos SIG pour savoir si votre entreprise est performante ?
Un SIG pris isolément raconte rarement toute l'histoire. Ce sont surtout son évolution et ses relations avec les autres indicateurs qui vous donnent des informations utiles. Une baisse de marge, de valeur ajoutée ou d'EBE n'appelle pas les mêmes décisions.
Votre chiffre d'affaires augmente mais votre marge baisse
Vous vendez davantage, mais chaque euro de vente vous rapporte moins. Une hausse du chiffre d'affaires peut donc cacher une dégradation de la rentabilité commerciale.
Plusieurs causes peuvent l'expliquer : augmentation des prix fournisseurs, remises trop généreuses, mauvais positionnement tarifaire ou évolution de votre mix de produits.
Vous pourriez alors chercher à renégocier vos achats, augmenter certains prix ou favoriser les produits les plus rentables.
Votre valeur ajoutée se dégrade
Une baisse de la valeur ajoutée peut indiquer que davantage de richesse quitte votre entreprise sous forme d'achats et de prestations externes.
Regardez notamment l'évolution de la sous-traitance, des loyers, de l'énergie et des autres services achetés.
Cette évolution n'est pas nécessairement mauvaise. Une entreprise peut volontairement externaliser certaines fonctions pour devenir plus flexible. La question est de savoir si cette organisation améliore réellement sa rentabilité.
Votre EBE baisse alors que votre chiffre d'affaires augmente
Cette situation mérite votre attention. Votre entreprise développe son activité sans transformer cette croissance en performance économique supplémentaire.
La hausse des charges de personnel peut en être une cause, mais pas la seule. Une dégradation de la valeur ajoutée ou l'évolution d'autres charges prises en compte dans le calcul peut également expliquer le recul.
Comparer l'EBE au chiffre d'affaires sur plusieurs exercices vous aidera à voir si cette baisse est ponctuelle ou structurelle.
Votre résultat d'exploitation est négatif mais votre résultat net est positif
C'est probablement l'un des signaux les plus faciles à manquer lorsque vous regardez uniquement le bas de votre compte de résultat.
Prenons un exemple simplifié :
- résultat d'exploitation : -20 000 € ;
- autres éléments venant améliorer le résultat : +35 000 € ;
- résultat final : +15 000 €.
Vous pourriez retenir que l'entreprise a gagné 15 000 €. Pourtant, son activité d'exploitation a perdu 20 000 €.
Le problème apparaît immédiatement grâce aux SIG : la source du bénéfice n'est pas nécessairement la rentabilité structurelle de l'activité.
C'est précisément pour cette raison que je déconseille de juger la santé d'une entreprise uniquement à partir de son résultat net.
Mon conseil d'expert : lorsque vous recevez vos comptes, ne commencez pas par demander seulement "combien ai-je gagné ?". Regardez d'abord comment évoluent votre marge, votre EBE et votre résultat d'exploitation. Vous saurez beaucoup plus rapidement si votre modèle économique s'améliore ou se fragilise.
Qu'est-ce qui a changé dans le calcul et la lecture des SIG depuis 2025 ?
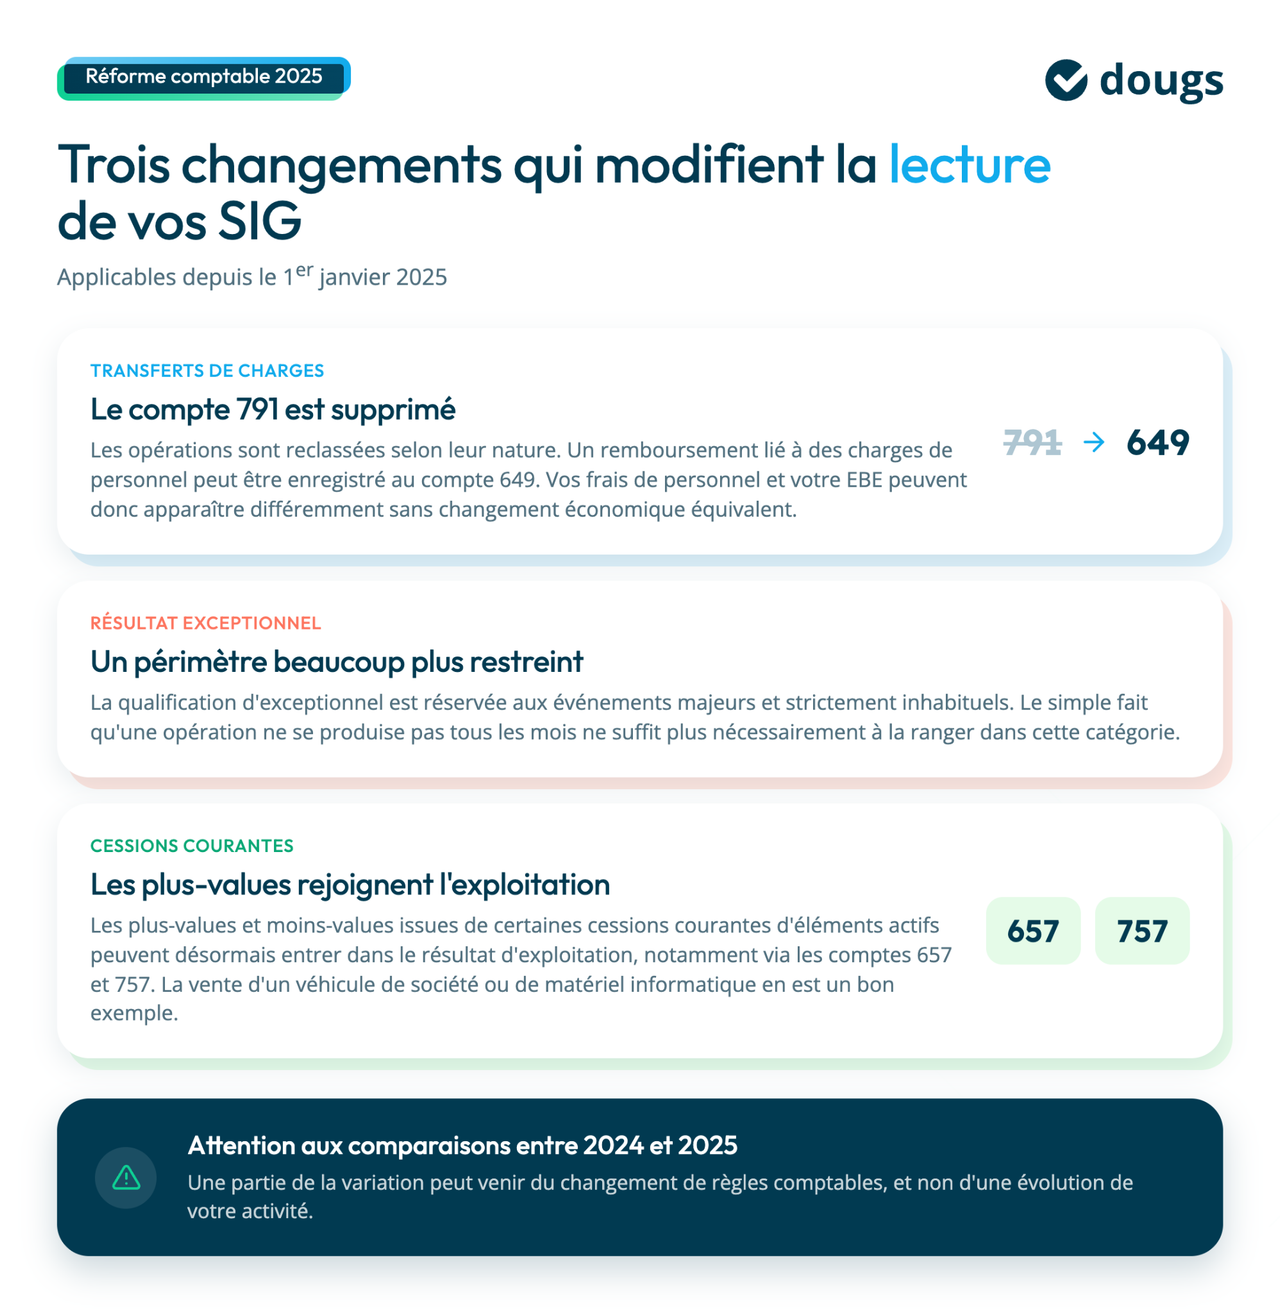
Le règlement comptable applicable depuis le 1er janvier 2025 a modifié plusieurs mécanismes qui influencent la présentation des SIG. Comparer directement certains indicateurs de 2024 et 2025 peut donc conduire à une mauvaise interprétation.
Deux évolutions méritent particulièrement votre attention : la suppression des transferts de charges et la redéfinition du résultat exceptionnel.
La suppression des transferts de charges
Le compte 791 "Transferts de charges d'exploitation" a été supprimé. Les opérations auparavant enregistrées dans ce compte sont désormais reclassées selon leur nature.
Un remboursement lié à des charges de personnel peut par exemple être comptabilisé au compte 649.
Ce changement de présentation peut modifier mécaniquement certains montants utilisés pour analyser les frais de personnel et l'EBE. Une variation apparente de votre SIG ne traduit donc pas nécessairement une évolution économique équivalente.
La nouvelle définition du résultat exceptionnel
Le résultat exceptionnel est désormais réservé aux événements majeurs et strictement inhabituels.
Le simple fait qu'une opération ne se produise pas tous les mois ne suffit donc plus nécessairement à la ranger dans cette catégorie.
Cette nouvelle définition réduit le périmètre du résultat exceptionnel et déplace certaines opérations vers l'exploitation.
Les cessions courantes peuvent modifier votre résultat d'exploitation
La vente courante d'une immobilisation, comme un véhicule de société ou du matériel informatique, illustre directement les conséquences de la réforme.
Les plus-values et moins-values issues de certaines cessions courantes d'éléments actifs peuvent désormais entrer dans le résultat d'exploitation, notamment par l'intermédiaire des comptes 657 et 757.
Votre résultat d'exploitation 2025 peut donc augmenter ou diminuer pour une raison qui aurait été présentée différemment auparavant.
Si vous comparez plusieurs années, ne concluez pas trop vite qu'un écart entre 2024 et 2025 correspond à une amélioration ou une dégradation de votre activité. Une partie de la variation peut venir du changement de règles comptables.
Comment utiliser les SIG pour piloter votre entreprise ?
Les SIG deviennent vraiment utiles lorsqu'ils débouchent sur des décisions. Pour piloter sa rentabilité, l'objectif n'est pas de collectionner des indicateurs, mais de repérer les niveaux auxquels votre rentabilité progresse ou se dégrade.
Vous pouvez pour cela comparer les exercices, suivre quelques ratios et rapprocher vos performances de celles de votre secteur.
Comparez vos SIG d'une année sur l'autre
Une année seule vous donne une photographie. Plusieurs exercices vous montrent une trajectoire.
Placez par exemple côte à côte vos SIG sur trois ans. Vous verrez si votre marge progresse, si votre valeur ajoutée résiste à la croissance de vos charges et si votre EBE suit l'évolution de votre activité.
Une baisse ponctuelle peut s'expliquer par une dépense ou une situation particulière. Une dégradation pendant trois exercices successifs demande généralement une analyse plus approfondie.
Pour les comparaisons qui traversent 2025, gardez en tête les changements de présentation comptable évoqués plus haut.
Calculez des ratios à partir de vos SIG
Les montants bruts sont utiles, mais les ratios facilitent les comparaisons lorsque votre entreprise grandit.
Vous pouvez notamment suivre :
- le taux de marge commerciale : marge commerciale / coût d'achat des marchandises vendues × 100 ;
- le taux de valeur ajoutée : valeur ajoutée / chiffre d'affaires × 100 ;
- le taux d'EBE : EBE / chiffre d'affaires × 100 ;
- la marge d'exploitation : résultat d'exploitation / chiffre d'affaires × 100.
Supposons que votre EBE passe de 80 000 € à 90 000 €. La progression semble positive. Si votre chiffre d'affaires est passé dans le même temps de 500 000 € à 800 000 €, votre EBE a augmenté en euros mais s'est fortement dégradé proportionnellement à votre activité.
Le ratio fait apparaître ce que le montant seul peut masquer.
Comparez vos performances avec votre secteur
Un "bon" taux de marge ou un "bon" EBE n'a pas de valeur universelle. Les modèles économiques varient énormément selon les métiers.
Une entreprise de conseil avec peu d'achats n'a pas la même structure qu'un commerce qui revend des marchandises ou qu'une entreprise du bâtiment qui achète des matériaux et fait appel à des sous-traitants.
Commencez donc par comparer vos SIG avec vos propres exercices précédents. Les données de votre secteur peuvent ensuite vous fournir un second point de repère.
Utilisez vos SIG dans votre prévisionnel ou votre business plan
Les SIG peuvent aussi vous aider à tester la cohérence d'un projet.
Si vous préparez un business plan, raisonner par niveaux de marge évite de partir directement du chiffre d'affaires pour arriver au résultat net sans analyser les étapes intermédiaires.
Vous pouvez tester l'effet d'une augmentation du coût de vos marchandises, d'un recrutement, d'une hausse de prix ou d'un nouvel emprunt. Votre prévisionnel devient alors un outil de simulation plutôt qu'une simple estimation du résultat attendu.
Quelles erreurs éviter lorsque vous analysez vos SIG ?
Une erreur d'interprétation peut vous donner une vision trop optimiste ou trop pessimiste de la rentabilité de votre entreprise. Les SIG doivent être lus ensemble et replacés dans le contexte de votre entreprise.
Les erreurs les plus fréquentes sont :
- regarder uniquement le résultat net : un bénéfice peut masquer une exploitation déficitaire ;
- comparer uniquement les montants : une hausse en euros peut cacher une baisse de rentabilité lorsqu'elle est rapportée au chiffre d'affaires ;
- comparer des entreprises trop différentes : chaque secteur possède sa propre structure de coûts et de marge ;
- ignorer les changements comptables de 2025 : un reclassement peut être confondu avec une évolution réelle de la performance ;
- analyser un seul exercice : plusieurs années sont souvent nécessaires pour identifier une tendance ;
- chercher un indicateur parfait : aucun SIG ne résume à lui seul la santé financière de votre entreprise.
Le bon réflexe consiste à chercher où apparaît la première dégradation dans la construction du résultat. C'est souvent là que vous trouverez la cause du problème.
Cette vidéo reprend les soldes intermédiaires de gestion un par un et montre ce que chacun révèle de votre activité.

EN RÉSUMÉ
- Calculez vos indicateurs à partir du compte de résultat : marge commerciale pour l’achat-revente, production de l’exercice pour les biens et services, puis valeur ajoutée après déduction des consommations externes.
- Analysez successivement l’EBE, avant notamment les amortissements, le résultat d’exploitation, qui les intègre, puis le RCAI, qui révèle l’effet du financement.
- Repérez la première dégradation : une marge en recul invite à examiner les achats et tarifs, une valeur ajoutée réduite les charges externes, et un EBE affaibli notamment les frais de personnel.
- Comparez deux ou trois exercices et utilisez des ratios adaptés, comme EBE/chiffre d’affaires, puis des références sectorielles pertinentes pour distinguer croissance et amélioration réelle des performances.
- Depuis 2025, la suppression des transferts de charges et le reclassement de certaines cessions courantes d’immobilisations dans l’exploitation imposent de vérifier la comparabilité des données.
- Intégrez ces soldes à votre prévisionnel pour simuler un recrutement, une hausse des achats ou un emprunt, en complément du seuil de rentabilité.
FAQ sur les SIG en comptabilité
Non. Les Soldes Intermédiaires de Gestion sont avant tout des outils d'analyse. Ils restent très utiles pour comprendre la formation de votre résultat et suivre votre rentabilité.
Les SIG sont calculés à partir des données du compte de résultat. Votre expert-comptable ou votre logiciel comptable peut également vous fournir un tableau dédié selon les outils utilisés.
L'EBE mesure la performance avant notamment les amortissements et provisions pris en compte ensuite dans le résultat d'exploitation. Le résultat d'exploitation donne donc une vision plus avancée de la rentabilité liée à l'activité.
Le résultat d'exploitation se concentre sur les produits et charges rattachés à l'exploitation, tandis que le résultat net tient compte des autres composantes qui aboutissent au bénéfice ou à la perte finale.
Il n'existe pas de montant universel. Comparez votre EBE à votre chiffre d'affaires, à vos exercices précédents et, lorsque les données sont pertinentes, aux entreprises comparables de votre secteur.
Un logiciel comptable peut exploiter les données enregistrées dans votre comptabilité pour produire ces indicateurs. L'analyse reste néanmoins indispensable : un tableau de SIG vous donne des chiffres, mais vous devez encore comprendre pourquoi ils évoluent.
Expert-comptable
Entre deux sessions de conseil client, supervision de bilans comptables, management et formation de ses équipes, elle s’adonne à sa passion : la rédaction de contenus. Elle met sa plume et son expertise au service de sujets de fond sur la création d’entreprise et la comptabilité.
Ces articles peuvent vous intéresser
 Isabelle Tissot
 Émilie Fatkic
 Émilie Fatkic
 Émilie Fatkic
 Émilie Fatkic
 Nathalie Michel