Se connecter


 15 min.
Comment faire un apport immobilier à une SCI sans erreur juridique ou fiscale ?


Une erreur lors de l'apport d'un bien immobilier à une SCI peut coûter plusieurs milliers d'euros en impôts ou en frais supplémentaires. Plus-value, droits d'enregistrement, rédaction des statuts ou encore transmission du patrimoine : cette démarche présente de nombreux avantages, mais elle doit être soigneusement préparée pour éviter les mauvaises surprises, notamment dans le cadre d'une création de SCI en ligne.
Je suis David, Head of Legal chez Dougs, et j'accompagne chaque jour des entrepreneurs et des investisseurs dans la structuration juridique de leur patrimoine immobilier. Je constate que l'apport d'un bien à une SCI est souvent perçu comme une simple formalité, alors qu'il peut avoir des implications importantes sur les plans juridique, fiscal et patrimonial.
Vous découvrirez les conditions à respecter pour apporter un bien immobilier à une SCI, les formalités à accomplir, les frais et la fiscalité à anticiper, ainsi que les points de vigilance à connaître pour mener votre projet en toute sécurité.
Apporter un bien immobilier à une SCI, c’est tout simplement le fait de transférer un bien que vous possédez (appartement, maison, immeuble, terrain) à une société, en échange de parts sociales. Cette opération permet de mieux organiser la gestion du bien, de partager sa détention entre plusieurs personnes et, dans de nombreux cas, de préparer plus sereinement une transmission.
Ce mécanisme est très utilisé, mais il ne s’improvise pas. Il repose sur des règles juridiques et fiscales précises qu’il faut connaître avant de se lancer.
En pratique, voici ce qu’il faut comprendre :
- le bien immobilier n’appartient plus directement à la personne, mais à la SCI ;
- en contrepartie, l’apporteur reçoit des parts sociales proportionnelles à la valeur du bien ;
- l’opération doit obligatoirement être formalisée par un notaire ;
- des frais sont à prévoir, notamment les frais de notaire et les droits d’enregistrement ;
- l’apport peut déclencher une imposition sur la plus-value immobilière ;
- les statuts de la SCI sont indispensables pour fixer les règles de fonctionnement et éviter les difficultés par la suite ;
- cette solution est très courante dans un cadre familial pour gérer et transmettre un patrimoine immobilier ;
- l'intervention du juge sera un préalable nécessaire si l'immeuble appartient à un mineur.
Qu'est-ce que l'apport d'un bien immobilier en SCI ?
Apporter un bien immobilier à une SCI ne se résume pas à un simple transfert de propriété. Cette opération modifie le capital de la société et produit des effets juridiques, fiscaux et patrimoniaux. Pour bien les appréhender, commençons par revenir sur le fonctionnement d'une SCI et le rôle de l'apport immobilier.
Définition de la SCI et rôle de l'apport en bien immobilier
La société civile immobilière (SCI) est une structure juridique permettant à plusieurs associés de détenir et de gérer ensemble des biens immobiliers. La SCI offre une plateforme juridique idéale pour organiser la gestion d’un patrimoine immobilier tout en facilitant la transmission entre héritiers ou partenaires.
L’apport immobilier à une SCI consiste à transférer la propriété d’un bien (tel qu’un immeuble, un appartement ou un terrain) à la SCI. Cet apport en nature (lorsque le bien physique est transmis) permet de constituer ou d’augmenter le capital social de la SCI et se traduit par l’émission de parts sociales proportionnelles à la valeur du bien apporté. L’opération est encadrée par une procédure rigoureuse qui nécessite la rédaction d’un acte authentique devant un notaire, c'est-à-dire un acte officiel établi et signé par un officier public, garantissant sa validité juridique et son opposabilité aux tiers. Elle entraîne également des frais de notaire et des droits d'enregistrement calculés sur la valeur du bien.
L’apporteur bénéficie de cette opération en optimisant son patrimoine immobilier, tout en contribuant à la vie de la SCI qui pourra ainsi réaliser des opérations de gestion ou de développement. Cette démarche est souvent intégrée dans la stratégie globale de créer une SCI et dans la rédaction des statuts qui définissent notamment le rôle de chaque associé.
La nature d'un apport en bien immobilier à une SCI
Tous les apports réalisés lors de la création ou de la vie d'une SCI n'ont pas les mêmes effets. Lorsqu'un associé apporte un bien immobilier, les règles applicables diffèrent de celles d'un apport en numéraire, tant sur le plan juridique que fiscal.
Apport en nature vs apport en numéraire : différences et implications
Dans une SCI, on distingue principalement deux types d’apports : l’apport en nature à une SCI et l’apport en numéraire.
- L’apport en nature concerne le transfert direct d’un bien immobilier, comme l’apport d'un immeuble ou d’un appartement, à la SCI.
- L’apport en numéraire, quant à lui, correspond à une contribution en somme d'argent qui vient renforcer le capital social de la SCI.
Chaque type d’apport a ses implications sur la répartition des parts sociales et sur les droits de préemption éventuels en cas de cession. L’évaluation du bien apporté, effectuée par un commissaire aux apports le cas échéant, est indispensable pour éviter tout cas de surévaluation et garantir une répartition équitable entre les associés. Même si cela n'est pas obligatoire, il est conseillé de réaliser une expertise immobilière externe afin de justifier la valeur retenue face à l'administration fiscale. La distinction entre ces types d’apports est déterminante lors de la création de la SCI et dans la rédaction des statuts.
Type d’apport | Apport en nature | Apport en numéraire |
|---|---|---|
Ce qui est apporté à la SCI | Un bien immobilier (appartement, maison, immeuble, terrain) | Une somme d’argent |
Effet sur la propriété du bien | Le bien devient la propriété de la SCI | Aucun transfert de propriété immobilière |
Formalités juridiques | Acte notarié obligatoire et publicité foncière | Formalités simples, pas d’acte notarié spécifique |
Évaluation de l’apport | Évaluation précise du bien, parfois avec un commissaire aux apports | Montant connu et déterminé à l’avance |
Frais associés | Frais de notaire, droits d’enregistrement, éventuels frais d’expertise | Frais limités (frais de création ou d’augmentation de capital) |
Impact fiscal immédiat | Risque d’imposition sur la plus-value immobilière | Pas d’imposition liée à une plus-value |
Situations les plus courantes | Apport d’un bien déjà détenu, structuration ou transmission du patrimoine | Financement d’un achat immobilier par la SCI |
Exemples de biens immobiliers pouvant être apportés à une SCI
Les biens pouvant être intégrés dans une SCI couvrent de nombreux types de biens immobiliers. Parmi eux, on retrouve :
- des appartements et des maisons destinés à la location ou à l’usage personnel ;
- des immeubles entiers ou des parties d’immeubles, souvent envisagés comme apport d'un immeuble à la SCI ;
- des terrains à bâtir ou des locaux commerciaux.
Chaque bien doit être évalué précisément pour déterminer sa valeur immobilière et permettre une répartition juste des parts sociales entre les associés.
Apport immobilier dans une SCI : modalités, fiscalité et coûts
L'apport immobilier dans une SCI (société civile immobilière) consiste à transférer un bien immobilier à la société en échange de parts sociales. Cet apport présente plusieurs avantages fiscaux, mais il implique aussi certains frais et démarches importantes à connaître.
Les frais associés à l'apport immobilier
L'apport immobilier à une SCI peut entraîner plusieurs frais :
- frais de notaire : ces frais couvrent l'acte notarié nécessaire à l'apport immobilier, souvent entre 7 et 8 % de la valeur du bien ;
- frais d'enregistrement : ces droits sont dus lors de l’apport d’un bien immobilier à une SCI, et leur montant est calculé en fonction de la valeur du bien ;
- frais d'évaluation : si le bien n’est pas vendu mais simplement apporté en nature, une évaluation du bien immobilier peut être nécessaire. Cela peut engendrer des frais d’expertise.
Coût de la création de la SCI
La création de la SCI avec un apport immobilier engendre plusieurs frais obligatoires :
- frais de notaire pour la rédaction des statuts et la formalisation de l’acte d’apport ;
- droits d'enregistrement liés à la transmission du bien immobilier à la SCI ;
- frais d’immatriculation de la SCI au registre du commerce et des sociétés ;
- éventuellement, des frais d’évaluation aux apports sont requis pour déterminer la valeur du bien.
Ces frais sont indispensables pour sécuriser l’opération et garantir le respect des règles juridiques et fiscales en vigueur.
Voici un tableau récapitulatif pour bien garder en tête les différents frais liés à l’apport d’un bien immobilier en SCI :
Type de frais | À quoi correspondent-ils ? | Caractère obligatoire | Frais approximatifs |
|---|---|---|---|
Frais de notaire | Rédaction de l’acte authentique d’apport et formalités associées | Obligatoires | Généralement 1 à 3 % de la valeur du bien pour un apport pur et simple à une SCI à l'IR (émoluments + débours + publicité foncière) ; nettement plus élevés en cas de droits de mutation dus dans le cas d'une SCI à l'IS (7 à 8% de la valeur du bien) |
Droits d’enregistrement | Taxes dues lors du transfert du bien immobilier à la SCI | Obligatoires | ~ 5 % de la valeur du bien (selon département) |
Frais de publicité foncière | Publication de l’opération pour la rendre opposable aux tiers | Obligatoires | Environ 0,10 % de la valeur du bien |
Frais d’évaluation du bien | Expertise permettant de déterminer la valeur réelle du bien apporté | Selon les situations | 500 à 2 000 € selon complexité |
Frais de commissaire aux apports | Contrôle de la valorisation du bien pour sécuriser l’opération | Rarement obligatoires en SCI, mais parfois recommandés | 1 à 3 % de la valeur du bien (si requis) |
Frais d’immatriculation ou de modification | Création de la SCI ou mise à jour des statuts et du registre | Obligatoires | ~200 à 500 € |
La fiscalité de l’apport immobilier
L'apport immobilier à une SCI peut avoir des conséquences fiscales :
La plus-value
L'apport d'un bien immobilier à une SCI peut entraîner l'imposition d'une plus-value immobilière. Celle-ci correspond à la différence entre le prix d'acquisition du bien (majoré de certains frais et dépenses, lorsque les conditions sont réunies) et sa valeur retenue lors de l'apport.
Lorsque l'apporteur est un particulier, c'est en principe le régime des plus-values immobilières des particuliers qui s'applique. Il prévoit notamment des abattements en fonction de la durée de détention du bien, pouvant conduire à une exonération progressive de l'impôt sur le revenu puis des prélèvements sociaux après plusieurs années de détention.
Selon la situation, il peut également exister des cas d'exonération, par exemple lorsque le bien constitue la résidence principale de l'apporteur au moment de l'opération. Le traitement fiscal variant selon la nature du bien, le régime fiscal de la SCI et la situation de l'apporteur, il est recommandé de faire étudier l'opération par un professionnel avant de procéder à l'apport.
Droits d'enregistrement
L'apport d'un bien immobilier à une SCI peut également entraîner le paiement de droits d'enregistrement. Leur montant dépend notamment de la nature de l'apport (à titre pur et simple ou à titre onéreux), du régime fiscal de la SCI et de la contrepartie éventuellement reçue par l'apporteur. Le coût de ces droits doit donc être pris en compte avant de réaliser l'opération.
Le régime fiscal de la SCI a un impact sur l'opération
Le régime fiscal choisi pour la SCI (impôt sur le revenu ou impôt sur les sociétés) peut également avoir des conséquences sur le traitement fiscal de l'apport et sur la fiscalité applicable par la suite. Il est donc important d'analyser ce choix en amont avec un professionnel.
Les étapes de l’apport immobilier à une SCI
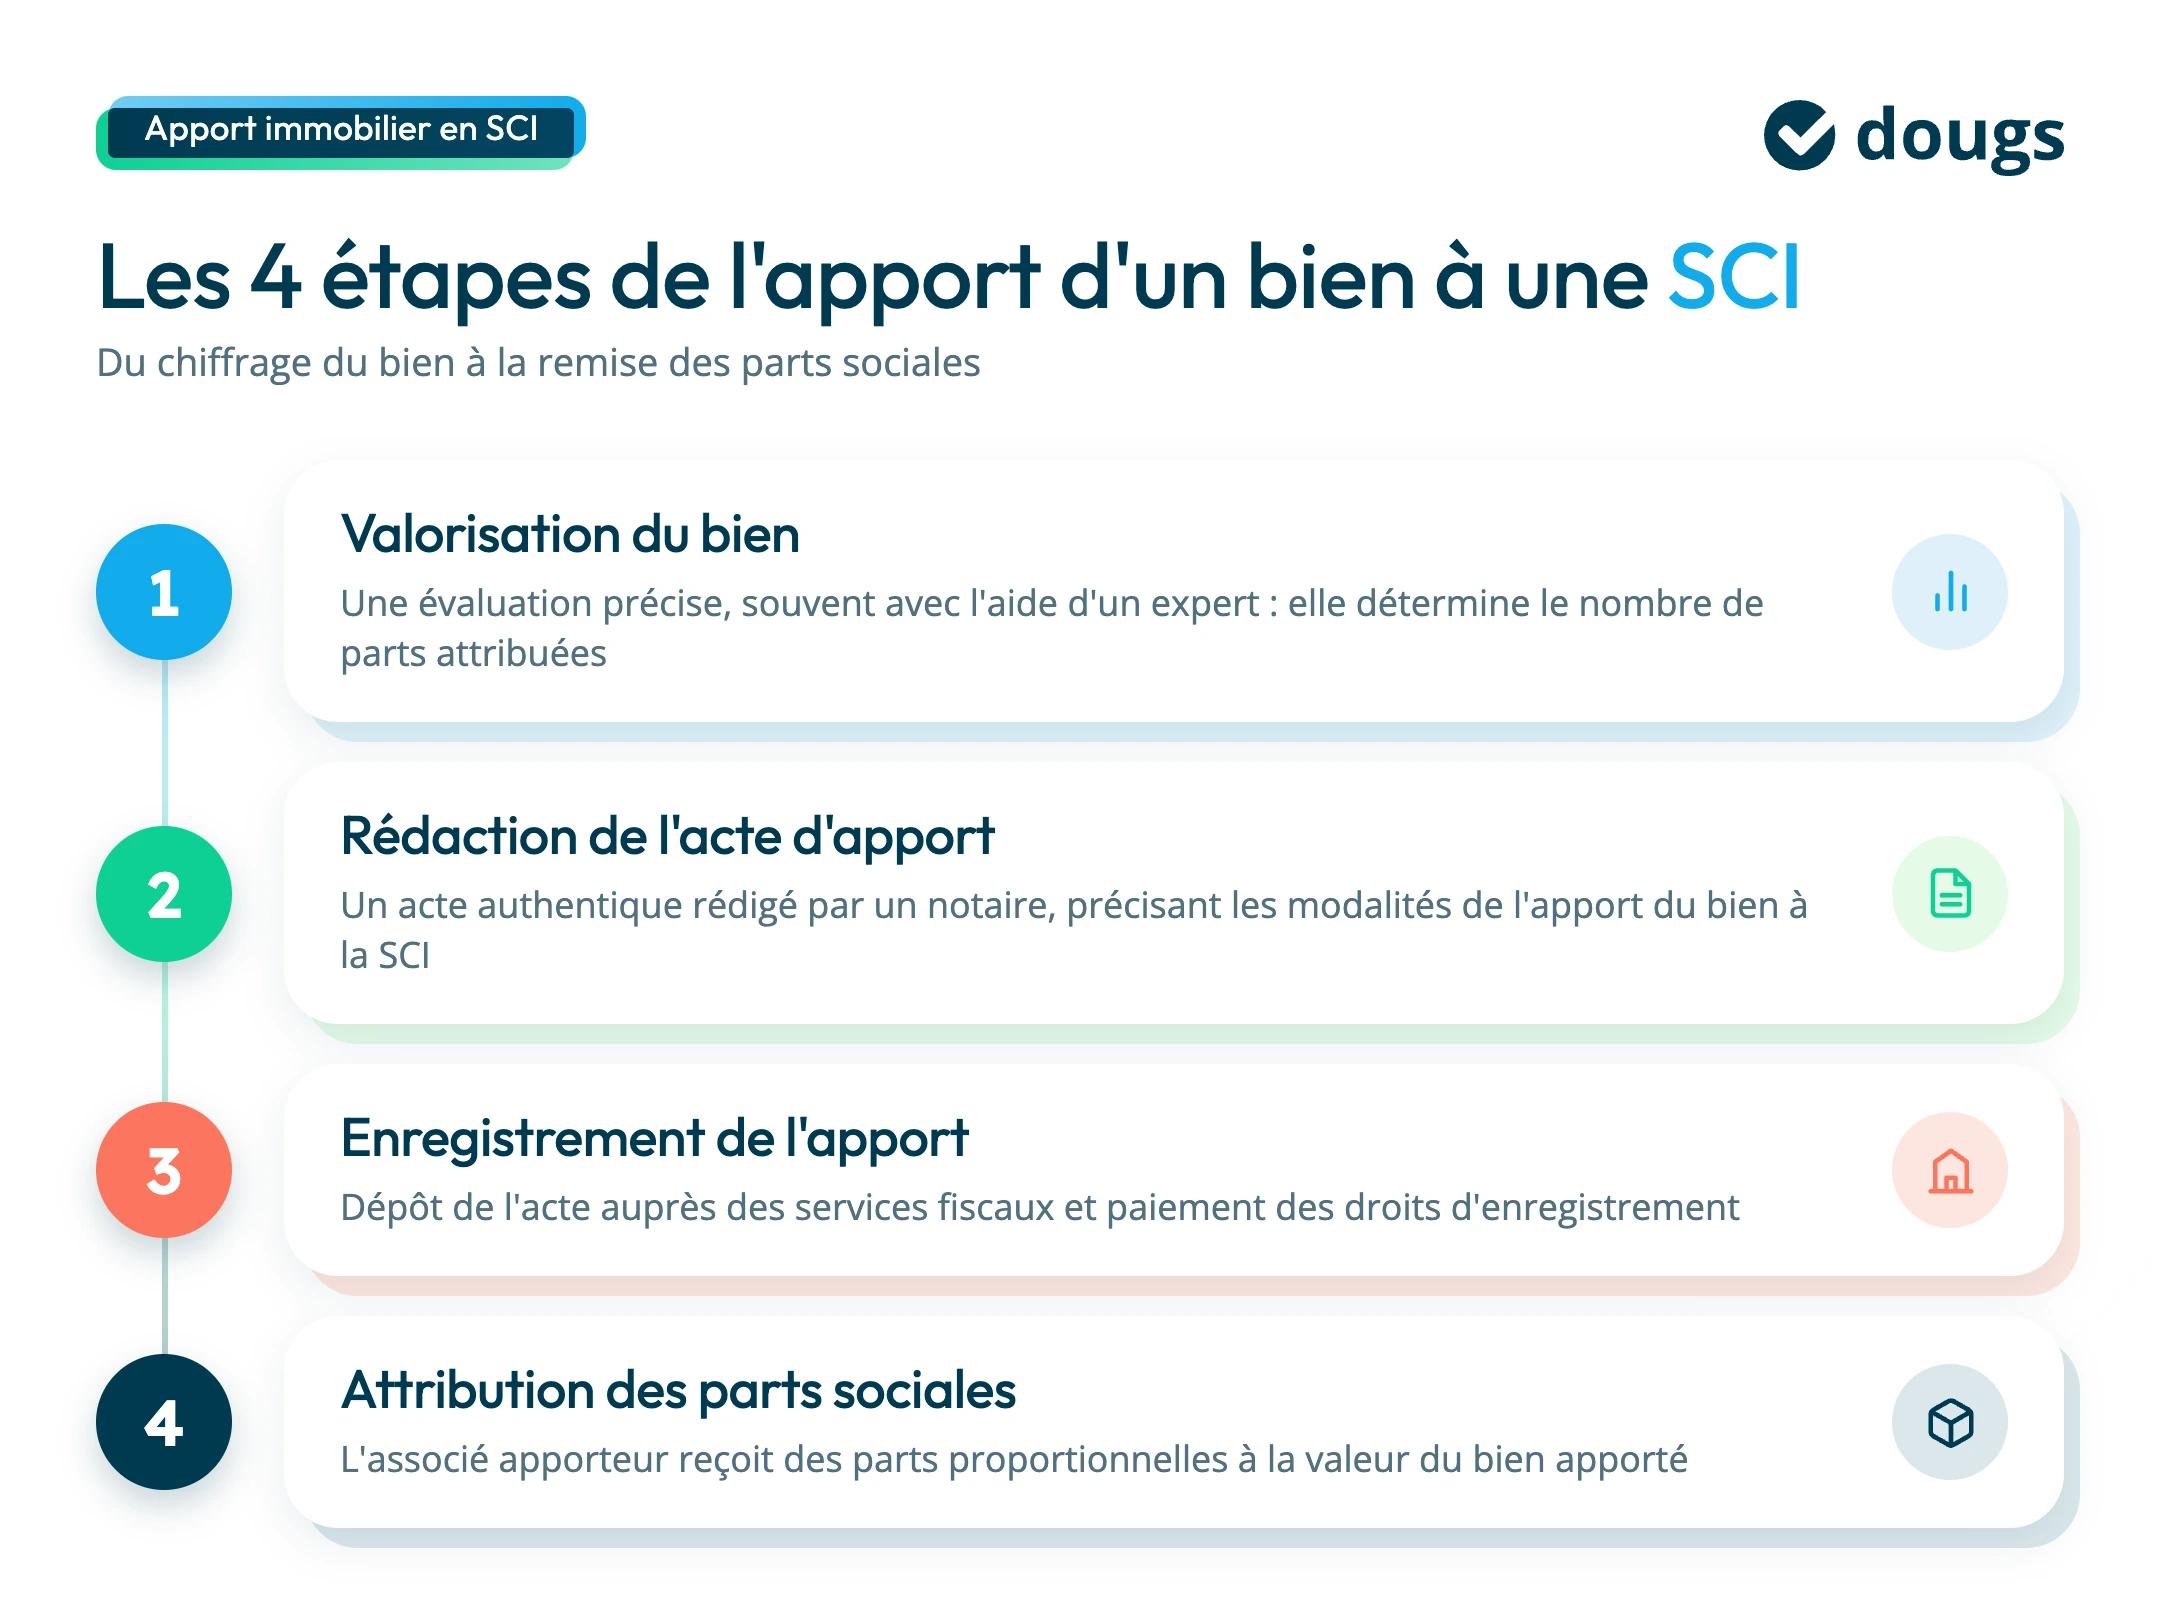
Voici les principales étapes pour réaliser un apport immobilier à une SCI :
- valorisation du bien : avant tout, il faut réaliser une évaluation du bien immobilier, souvent avec l’aide d’un expert ;
- rédaction de l’acte d’apport : l'acte d'apport doit être rédigé par un notaire et préciser les modalités de l'apport du bien à la SCI ;
- enregistrement de l’apport : une fois l'acte rédigé, il doit être enregistré auprès des services fiscaux, avec le paiement des droits d’enregistrement ;
- attribution des parts sociales : en échange de l'apport du bien immobilier, des parts sociales sont attribuées à l'associé apporteur, en fonction de la valeur du bien apporté.
Conseils pratiques pour l’apport immobilier dans une SCI
- Anticiper les frais fiscaux : prenez bien en compte les frais de notaire, les droits d'enregistrement et l’impôt sur la plus-value pour éviter des frais imprévus.
- Évaluer correctement le bien : assurez-vous d’évaluer le bien de manière précise pour éviter les conflits et garantir une répartition juste des parts sociales.
- Bien choisir le statut de la SCI : le choix du régime fiscal de la SCI (impôt sur le revenu ou impôt sur les sociétés) n'a pas d'incidence sur la fiscalité de l’apport en tant que tel, mais il influencera la fiscalité future de la SCI et des associés. Prenez bien le temps d'analyser les différentes options avant de prendre votre décision, n'hésitez pas à demander conseil aux experts de Dougs.
Apport immobilier à une SCI familiale
L'apport d'un bien immobilier à une SCI familiale répond aux mêmes règles juridiques qu'une SCI classique. En revanche, les objectifs sont souvent différents : organiser la détention d'un bien en famille, préparer sa transmission ou faciliter sa gestion à plusieurs.
Les spécificités de l'apport immobilier dans une SCI familiale
La SCI familiale est souvent utilisée pour faciliter la transmission et la gestion du patrimoine immobilier entre membres d’une même famille. Lorsqu’un bien immobilier est apporté à la SCI, sa propriété est transférée à la société en contrepartie de parts sociales attribuées à l’apporteur. Cela permet notamment d’organiser plus facilement la détention du patrimoine et sa transmission entre les membres de la famille.
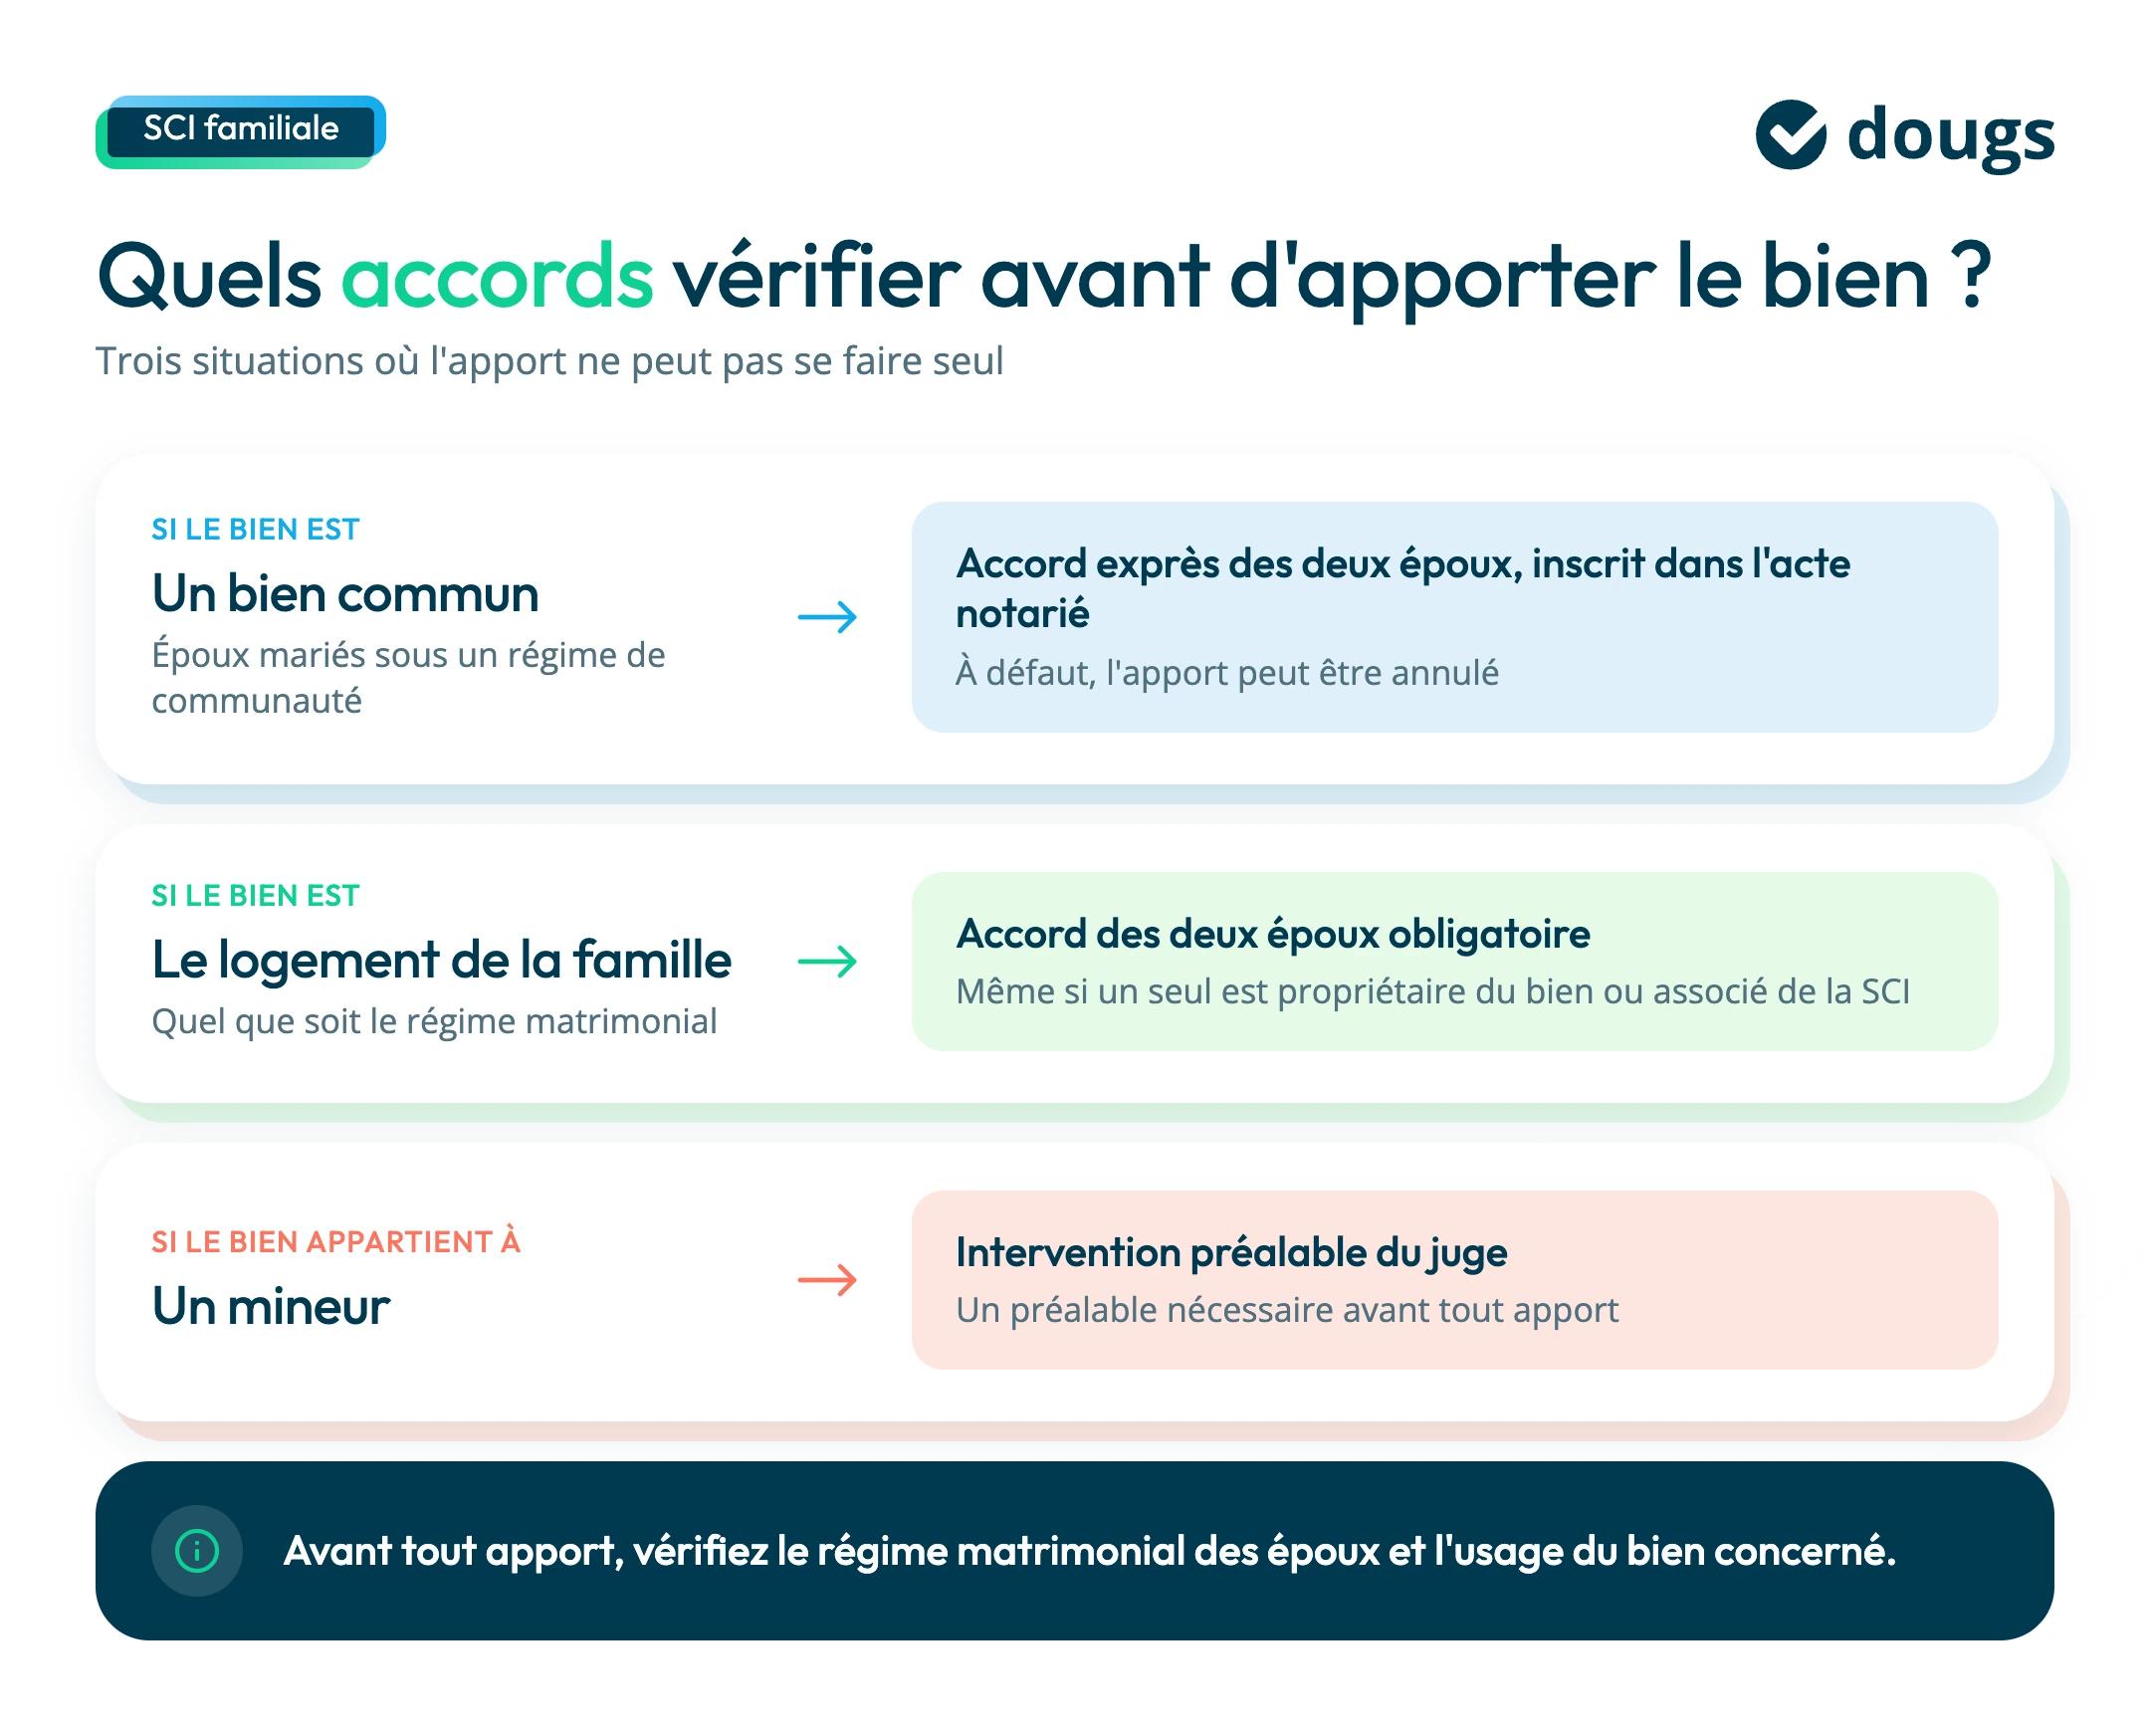
Une vigilance particulière s’impose lorsque le bien appartient à des époux mariés sous un régime de communauté. Si le bien apporté est un bien commun, l’accord exprès des deux époux est requis et doit figurer dans l’acte notarié. À défaut, l’apport peut être annulé. Cette règle est particulièrement importante en pratique, puisque de nombreux biens immobiliers acquis pendant le mariage appartiennent à la communauté.
Par ailleurs, si le bien apporté constitue le logement de la famille, l’accord des deux époux est également obligatoire, quel que soit leur régime matrimonial et même si un seul des époux est propriétaire du bien ou associé de la SCI. Avant tout apport immobilier, il faut donc vérifier à la fois le régime matrimonial des époux et l’usage du bien concerné.
Avantages d'une SCI familiale pour la gestion des biens immobiliers
Les avantages d’une SCI familiale incluent :
- une gestion collective et souple du patrimoine immobilier ;
- la facilitation du transfert de propriété aux héritiers grâce à une répartition optimisée des parts sociales ;
- une réduction possible des droits d'enregistrement et des frais de notaire lors des opérations de transmission ;
- la possibilité d'adapter les modalités de remboursement de l'emprunt aux capacités financières de la SCI et de répartir les risques entre les différents associés.
Formalités à suivre pour un apport de bien immobilier dans une SCI
L'apport d'un bien immobilier à une SCI ne se limite pas à la signature des statuts. Cette opération implique plusieurs formalités juridiques et administratives, dont certaines sont obligatoires pour garantir sa validité.
Quelles sont les formalités à respecter lors de l'apport d'un bien immobilier à une SCI ?
Plusieurs formalités sont nécessaires pour sécuriser l’opération :
- l’évaluation précise du bien immobilier par un commissaire aux apports le cas échéant ;
- la rédaction et la signature d’un acte authentique par un notaire, entraînant des frais de notaire ;
- la mise à jour des statuts de la SCI pour y intégrer l’apport en nature et la répartition des parts sociales ;
- l’immatriculation de la SCI et la réalisation de la publicité foncière.
Documents nécessaires pour formaliser l’apport immobilier à une SCI
Parmi les documents indispensables figurent :
- l’acte d’apport établi par le notaire ;
- le rapport d’évaluation du bien ;
- le procès-verbal de l’assemblée générale extraordinaire ayant validé l’opération ;
- la mise à jour des statuts de la SCI, précisant les modalités de répartition des parts sociales et des droits de préemption.
Rédaction des statuts de SCI pour un apport en bien immobilier
Les statuts de la SCI ne servent pas uniquement à créer la société. Ils encadrent également les conditions dans lesquelles le bien immobilier est apporté, valorisé et intégré au capital social. Une rédaction soignée permet de sécuriser l'opération et de limiter les risques de contestation entre associés.
Comment rédiger les statuts de SCI pour un apport en bien immobilier ?
La rédaction des statuts est une étape cruciale lors de la création de la SCI avec un apport immobilier. Les statuts doivent préciser :
- la nature exacte de l’apport en nature (par exemple, l’apport d'un immeuble ou d’un appartement) ;
- la valeur du bien apporté, établie par une évaluation précise ;
- la répartition des parts sociales entre les associés ;
- les modalités d’exercice des droits de préemption en cas de cession ultérieure.
Points essentiels à mentionner dans les statuts lors de l'apport immobilier
Parmi les points essentiels à inclure dans les statuts, on retrouve :
- la description détaillée des biens immobiliers apportés ;
- les critères d’évaluation et l’intervention éventuelle d’un commissaire aux apports ;
- les modalités de répartition des parts sociales et des droits afférents ;
- les clauses relatives aux droits d'enregistrement, aux frais de notaire et aux procédures de transfert de propriété ;
- les dispositions spécifiques en cas d’apport en industrie ou d’apport à titre onéreux, si applicable.
Conséquences et gestion du bien immobilier après l’apport à la SCI
L'apport d'un bien immobilier à une SCI ne s'arrête pas au transfert de propriété. Une fois intégré au patrimoine de la société, le bien obéit à de nouvelles règles de gestion, de transmission et, le moment venu, de répartition en cas de dissolution.
Que devient le bien immobilier après son apport ?
Une fois le bien immobilier apporté à la SCI, il n’appartient plus à l’apporteur à titre personnel, mais devient la propriété de la société. Dès lors, toutes les décisions concernant la gestion, la location, la vente ou la mise en garantie du bien relèvent de la SCI. Le ou les gérants, désignés par les statuts ou par l’assemblée des associés, sont chargés d’administrer le bien au nom de la société. Les décisions importantes, comme la cession du bien ou la réalisation de travaux majeurs, sont généralement prises collectivement lors des assemblées générales, selon les modalités prévues dans les statuts.
Les revenus générés par le bien (loyers, par exemple) sont encaissés par la SCI. De même, les charges et éventuels travaux peuvent être supportés par la société et donc, indirectement, par les associés selon leur participation au capital. Toutefois, ce n'est pas automatique, seulement dans le cas où les statuts prévoient des appels de fonds ou que la SCI est en difficulté.
Transmission et succession : l’impact du passage en SCI
Après l’apport, le bien n’est plus transmis directement aux héritiers en cas de décès de l’apporteur. Ce sont les parts sociales de la SCI qui sont transmises, ce qui permet de simplifier la succession et d’optimiser la gestion du patrimoine. Les héritiers deviennent alors associés de la SCI, avec tous les droits et obligations que cela implique. Cette structure facilite la gestion collective et évite l’indivision, souvent source de conflits lors de la transmission d’un bien immobilier.
Sort du bien immobilier en cas de dissolution de la SCI
La dissolution d'une SCI peut intervenir pour différentes raisons : arrivée du terme prévu dans les statuts, décision des associés ou réalisation de l'objet social. Lors de la liquidation, le sort du bien immobilier dépend de la situation financière de la société et des dispositions statutaires.
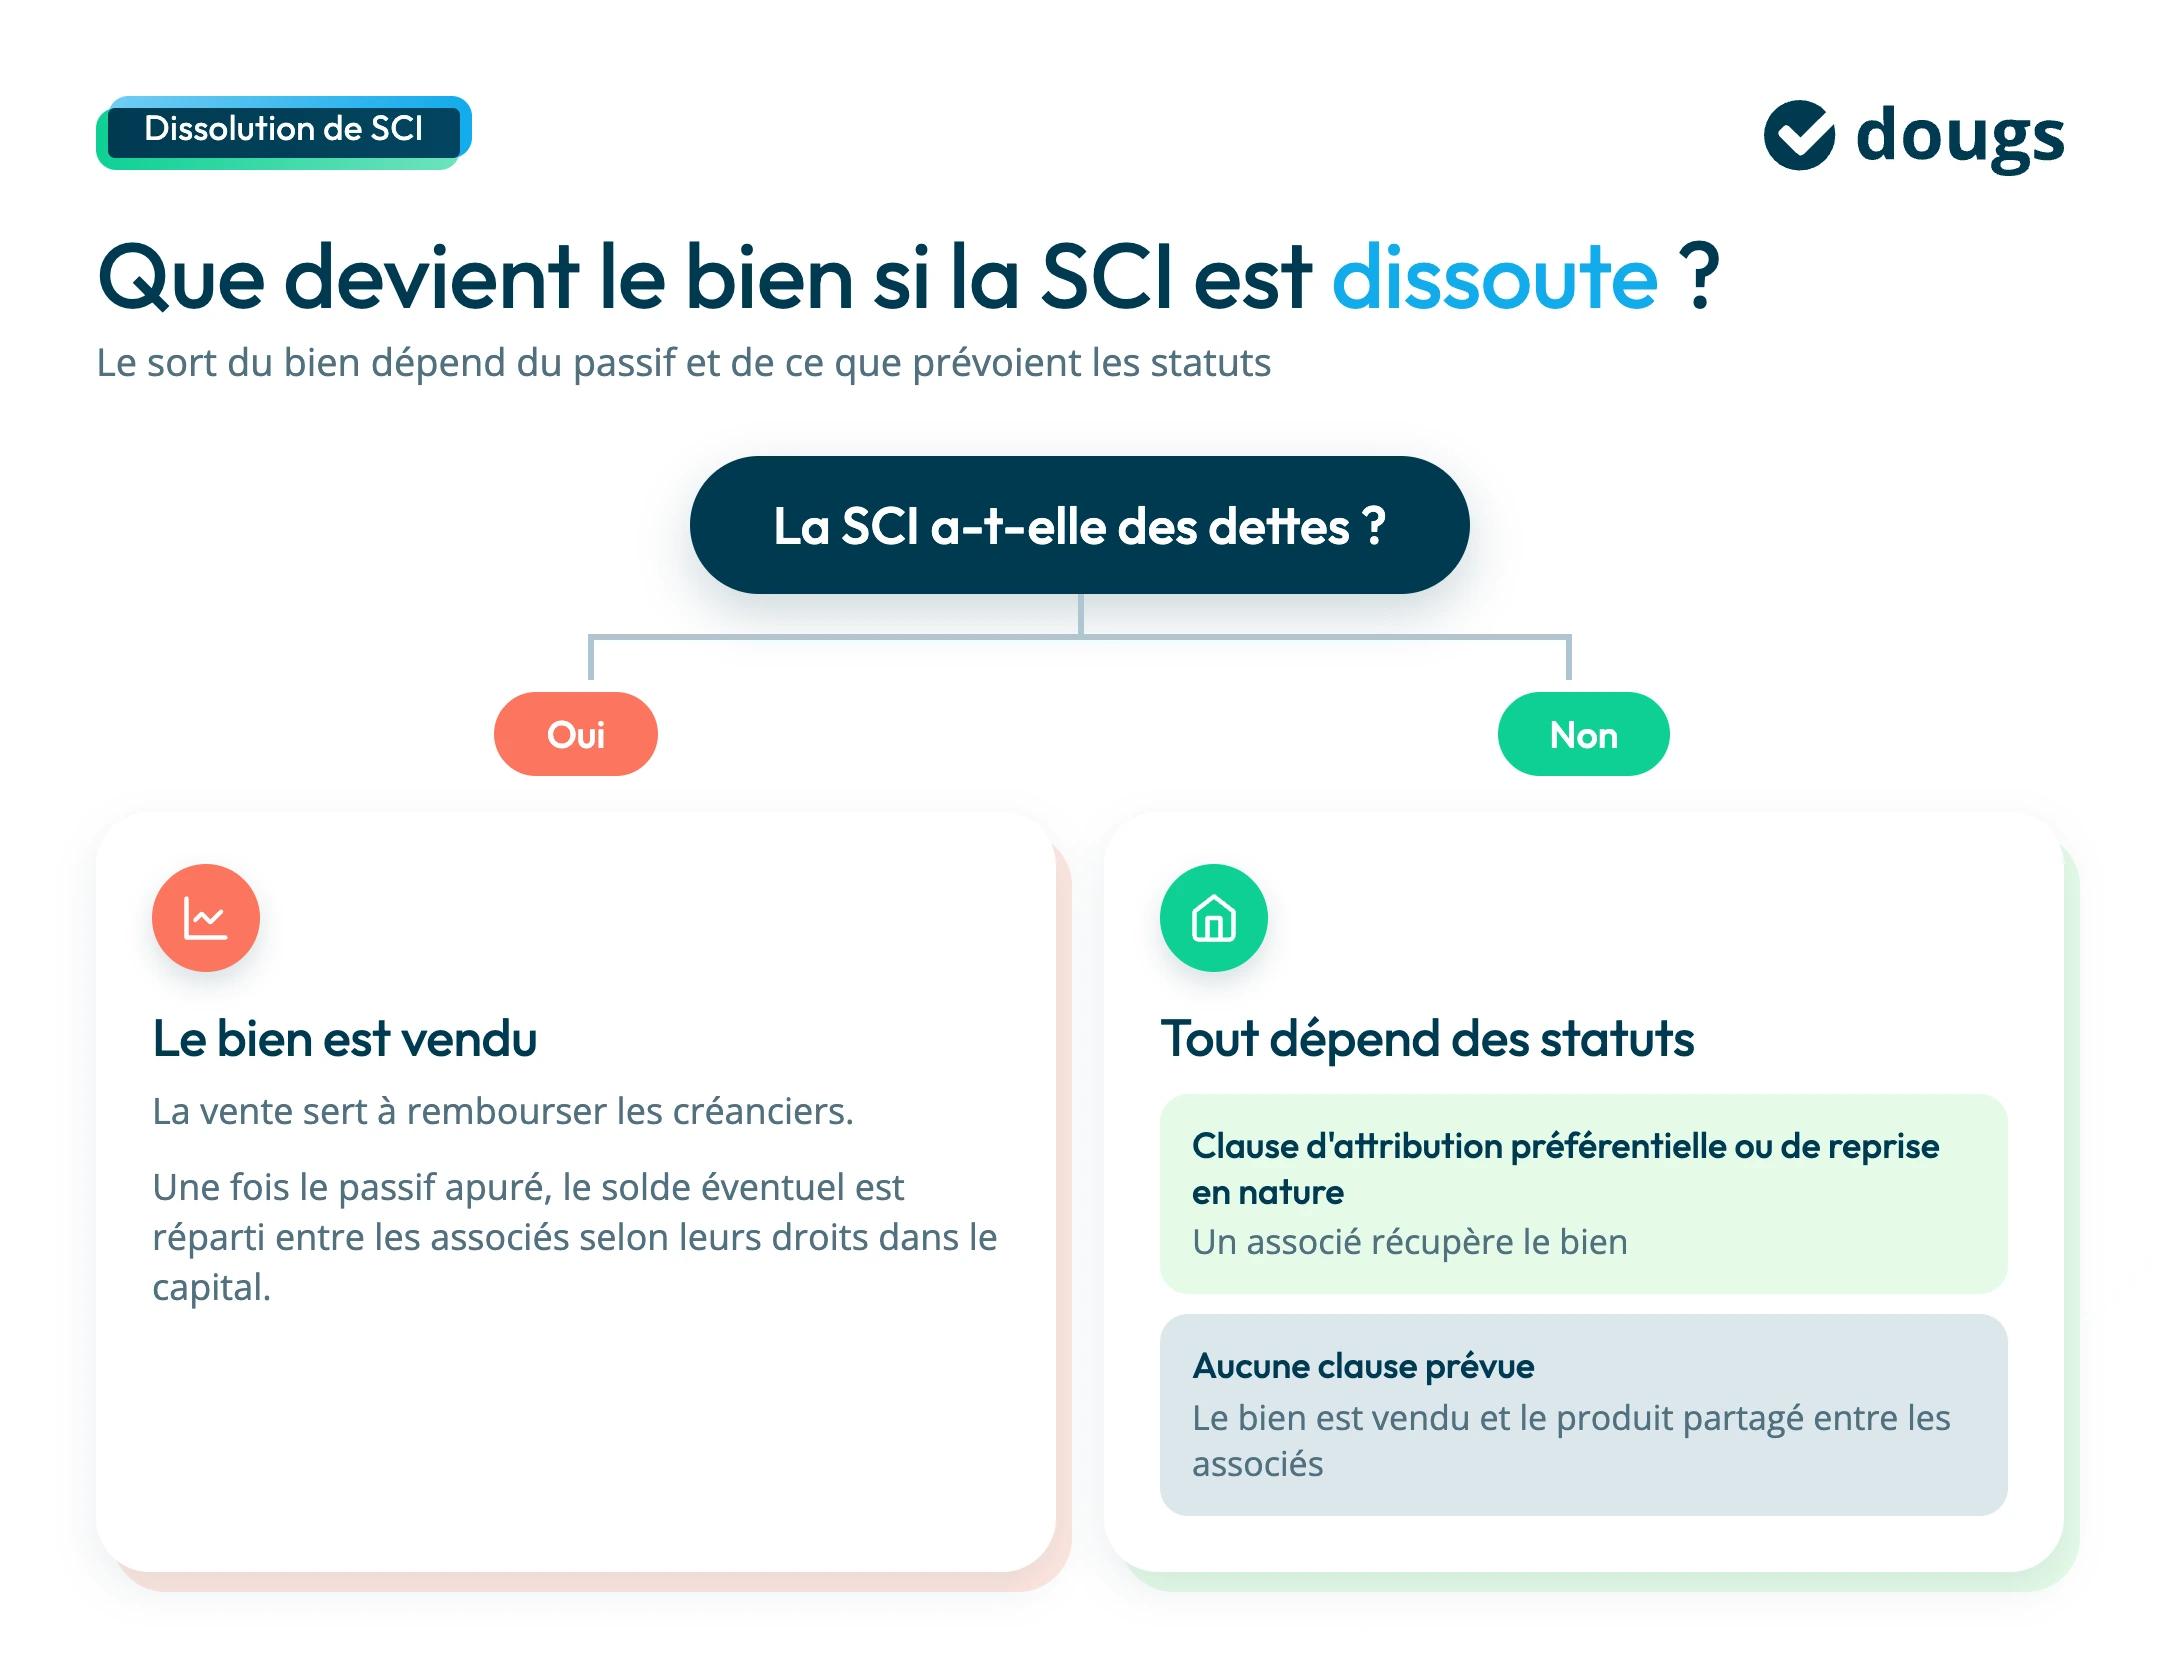
Si la SCI a des dettes, le bien immobilier est généralement vendu afin de rembourser les créanciers. Une fois le passif apuré, le solde éventuel est réparti entre les associés en fonction de leurs droits dans le capital.
Si la SCI est dépourvue de dettes, les statuts peuvent prévoir qu'un associé récupère le bien grâce à une clause d'attribution préférentielle ou de reprise en nature. Cette possibilité doit être expressément prévue. À défaut, le bien est vendu et le produit de la vente est partagé entre les associés.
Le sort du bien immobilier dépend donc largement de la rédaction des statuts. Prévoir dès la création de la SCI les modalités de répartition ou de reprise du bien permet d'éviter de nombreux litiges lors de la dissolution.
L'importance des statuts pour sécuriser la détention du bien
Les statuts ne se limitent pas à organiser le fonctionnement de la SCI : ils permettent aussi d'anticiper les situations susceptibles de créer des tensions entre associés. Pour sécuriser la détention du bien immobilier, ils peuvent notamment prévoir :
- les conditions d'agrément en cas de cession de parts sociales ;
- les pouvoirs du gérant pour vendre, louer ou réaliser des travaux sur le bien ;
- les modalités de financement et de répartition des dépenses entre les associés ;
- les règles applicables en cas de retrait ou de décès d'un associé ;
- les conditions de partage ou d'attribution du bien lors de la dissolution de la SCI.
Des statuts précis et adaptés au projet immobilier permettent de limiter les risques de blocage et de prévenir les conflits entre associés tout au long de la vie de la société.
Pour aller plus loin
Retrouvez les informations officielles sur Service-Public.fr :
L’apport d’un bien immobilier à une SCI est une opération structurante, qui a des effets à long terme sur votre patrimoine. Elle peut être très efficace pour simplifier la gestion d’un bien ou préparer une transmission, à condition d’être bien comprise et correctement encadrée.
Avant de prendre une décision, gardez bien en tête les points suivants :
- apporter un bien à une SCI revient à en transférer la propriété à la société ;
- cette opération se fait en échange de parts sociales, et non d’un paiement en argent ;
- l’évaluation du bien est une étape clé, car elle détermine la répartition des parts entre les associés ;
- le passage chez le notaire est obligatoire et entraîne des frais incompressibles ;
- une taxation de la plus-value peut s’appliquer au moment de l’apport ;
- le régime fiscal choisi pour la SCI aura un impact sur la fiscalité future des loyers et des plus-values ;
- dans une SCI familiale, l’apport immobilier est souvent un outil efficace pour organiser la gestion et la transmission du patrimoine ;
- des statuts bien rédigés sont indispensables pour sécuriser l’opération et éviter les conflits entre associés.
FAQ sur l'apport d'un bien immobilier en SCI
Comment apporter un bien immobilier à une SCI ?
Pour apporter un bien immobilier à une SCI, il faut : réaliser une évaluation précise du bien ; rédiger les statuts de la SCI en y intégrant l’apport en nature ; passer par un notaire pour la rédaction d’un acte authentique, avec les frais de notaire et les droits d'enregistrement correspondants ; valider l'opération lors d'une assemblée générale extraordinaire des associés.
Est-il possible d'apporter un bien propre dans une SCI ?
Oui, il est possible d’apporter un bien immobilier propre (appartenant personnellement à l’un des associés) à la SCI. Cela se fait généralement sous forme d’apport en nature et nécessite la mise à jour des statuts ainsi que la réalisation d’un acte authentique par un notaire.
Quels coûts pour intégrer un bien immobilier à une SCI ?
Les coûts comprennent : les frais de notaire ; les droits d'enregistrement calculés sur la valeur immobilière du bien ; les frais d’évaluation par un commissaire aux apports le cas échéant ; les coûts administratifs liés à l’immatriculation de la SCI et à la publicité foncière.
Peut-on créer une SCI sur un bien déjà acheté ?
Il est tout à fait possible de constituer une SCI autour d’un bien déjà acheté en procédant à son apport en nature. Dans ce cas, l’apporteur transfère la propriété du bien à la SCI, ce qui entraîne la rédaction d’un acte authentique et l’actualisation des statuts avec répartition des parts sociales. Des frais de notaire et des droits d'enregistrement s’appliquent également.
Quel apport pour acheter un bien en SCI ?
L’achat d’un bien immobilier via une SCI peut se faire soit par un apport en numéraire, soit par un apport en nature. Le choix dépend de la situation financière des associés et de la stratégie patrimoniale globale. Dans certains cas, une combinaison des deux types d’apports est mise en place afin de faciliter la gestion des biens immobiliers et d’optimiser la création de la SCI.

David est Head of Legal chez Dougs. En français, cela signifie qu’il pilote le département juridique du cabinet, endosse la casquette de référent technique et garantit l’évolution du service.
En savoir plus