
Par Émilie Fatkic, Expert-comptable

14 min.


EN BREF
- Le devoir de conseil de l’expert-comptable l’oblige à vous informer, à vous alerter sur les risques détectés et à formuler des recommandations adaptées.
- L’étendue de cette obligation dépend de la lettre de mission et des informations transmises au cabinet.
- Votre expert-comptable doit rester diligent, indépendant et refuser toute opération irrégulière.
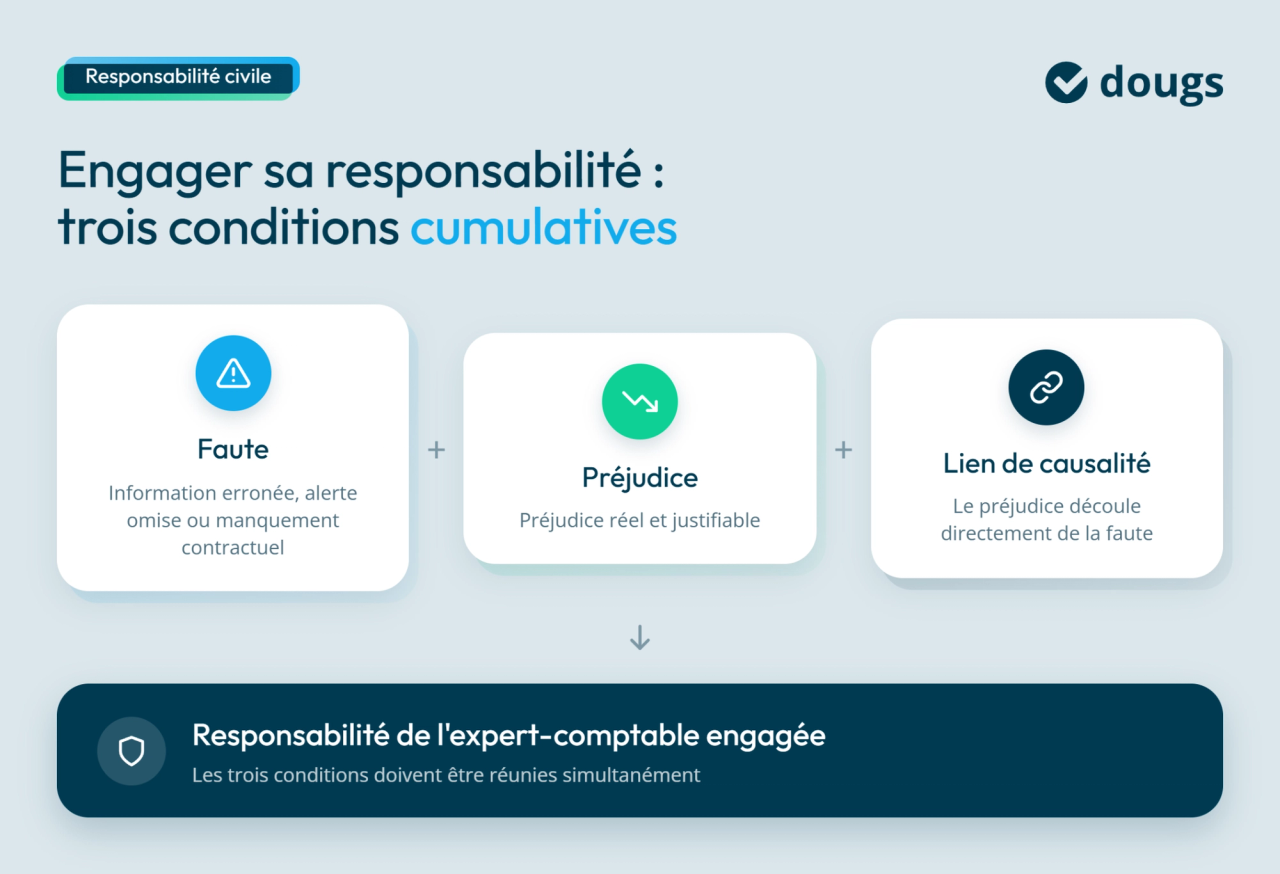
- En cas de défaut de conseil, sa responsabilité suppose une faute, un préjudice et un lien de causalité entre les deux.
- L’impôt normalement dû reste à votre charge, sauf si un conseil adapté aurait permis de choisir une solution licite moins coûteuse.
SOMMAIRE
Vous validez un investissement en mars, vous en parlez à votre expert-comptable en octobre et découvrez que le montage fiscal choisi n’était pas adapté.
Le devoir de conseil de l’expert-comptable peut-il encore être invoqué ? Tout dépend de sa mission, des informations qu’il détenait et du moment où vous les lui avez communiquées. Les conséquences peuvent être lourdes : redressement fiscal, pénalités, perte d’une option favorable ou tension de trésorerie.
J’accompagne régulièrement des dirigeants confrontés à ce décalage entre leurs attentes et le rôle réel du cabinet. Je vous explique ce que vous pouvez attendre de votre expert-comptable et comment réagir en cas de manquement.
Chez Dougs, nos experts-comptables vous accompagnent dans le pilotage de votre entreprise grâce à une mission clairement définie et à des échanges réguliers.
Une question sur cet article ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Qu’est-ce que le devoir de conseil de l’expert-comptable ?
Le devoir de conseil vise à réduire le déséquilibre de connaissances entre l’expert-comptable et son client. Le professionnel doit rendre les règles compréhensibles, signaler les risques qui ressortent de sa mission et guider le dirigeant dans ses choix.
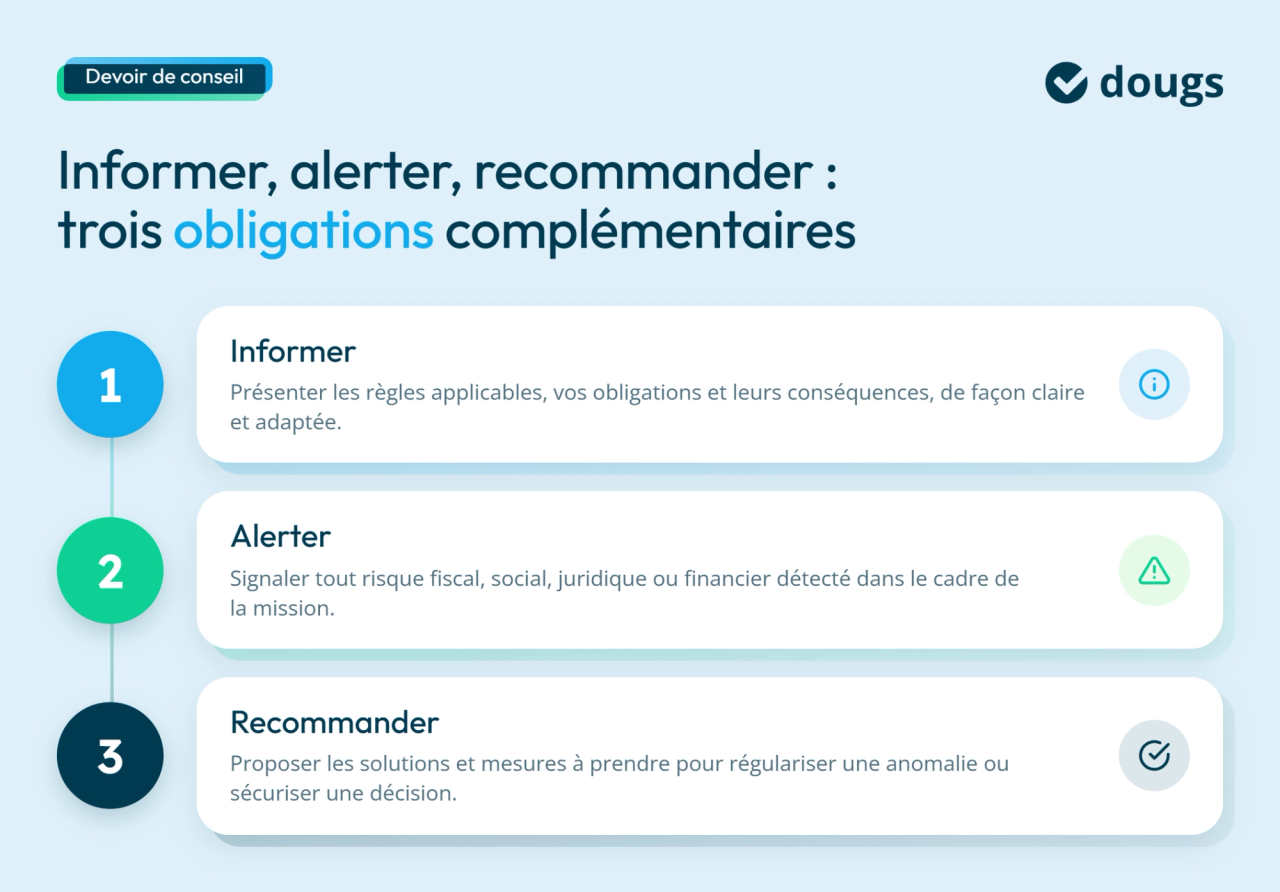
Informer, alerter et recommander : trois obligations complémentaires
L’obligation d’information consiste à vous présenter les règles applicables, vos obligations légales et leurs conséquences. L’information doit être claire, utile et adaptée à votre niveau de connaissance.
Le devoir de mise en garde impose une attitude plus active. Lorsqu’un risque fiscal, social, juridique, comptable ou financier apparaît, l’expert-comptable doit attirer votre attention. L’intensité de son alerte dépend de l’importance des enjeux et des informations dont il dispose.
Les recommandations correspondent aux solutions proposées et aux mesures qui s’imposent pour régulariser une anomalie ou sécuriser une décision. L’alerte peut être spontanée lorsque le risque ressort de la tenue des comptes ou d’une mission d’examen des comptes, au cours de laquelle le cabinet vérifie la cohérence des documents comptables qui lui sont présentés.
Un défaut de conseil peut donc prendre plusieurs formes : information absente, conseil erroné, alerte trop tardive ou réserves exprimées de façon trop vague.
Une obligation de moyens fondée sur le Code de déontologie
L’article 155 du Code de déontologie impose aux professionnels de l’expertise comptable un devoir d’information et de conseil dans le cadre de leurs missions.
Il s’agit, en principe, d’une obligation de moyens. L’expert-comptable doit accomplir les vérifications attendues et vous conseiller à partir des informations dont il dispose, sans pouvoir garantir le résultat économique ou fiscal de vos décisions.
Par exemple, si votre cabinet analyse un investissement, vous présente les risques et vous recommande une solution adaptée, une rentabilité finalement inférieure aux prévisions ne suffit pas à prouver une faute. Sa responsabilité peut toutefois être engagée s’il ne vous signale pas un risque fiscal qu’il aurait dû détecter.
Le Code de déontologie lui impose aussi de consacrer à chaque dossier le temps et l’attention nécessaires, de maintenir ses connaissances à jour et de contrôler la cohérence des informations reçues. Son rôle ne se limite donc pas à enregistrer les documents que vous lui transmettez : il doit aussi poser les questions utiles et vous expliquer les conséquences de vos choix.
Ce cadre repose sur le serment prêté par l’expert-comptable, prévu à l’article 143, sur son devoir de discrétion et sur le respect du secret professionnel.
L’Ordre des experts-comptables veille au respect de ces règles. En cas de manquement, le professionnel peut engager sa responsabilité civile si son client démontre avoir subi un préjudice. Il peut aussi faire l’objet d’une sanction disciplinaire.
Pour aller plus loin, consultez les règles de déontologie applicables aux experts-comptables.
Qui doit prouver que le conseil a été donné ?
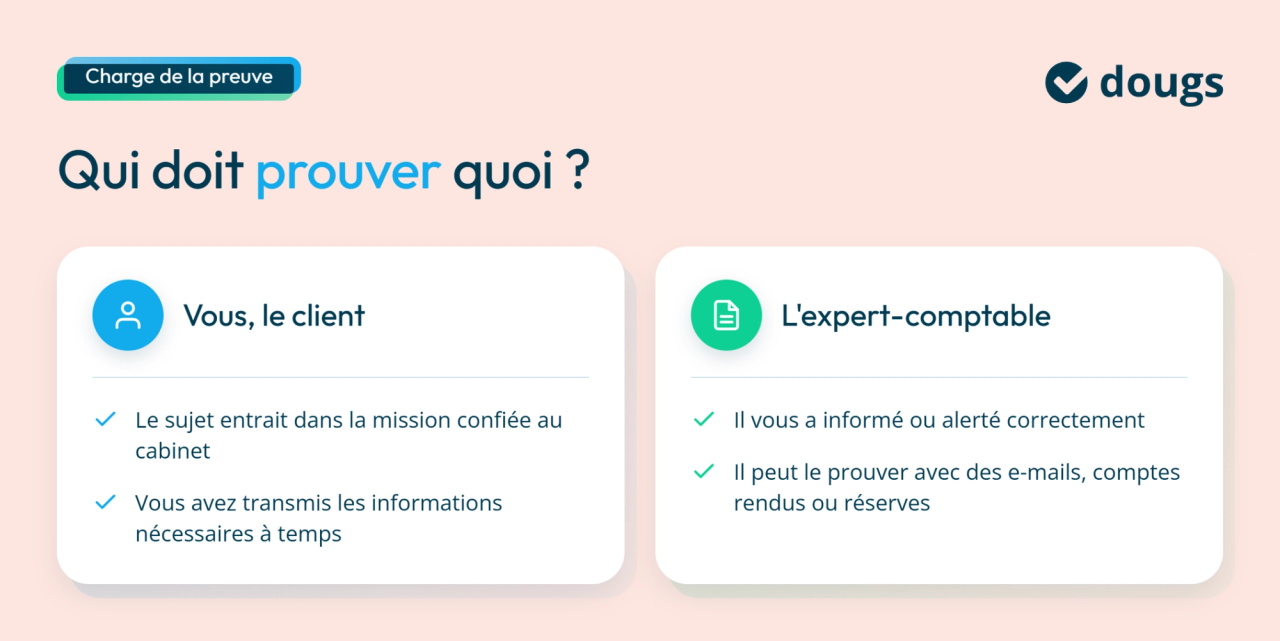
Selon l’article 1353 du Code civil, celui qui réclame l’exécution d’une obligation doit la prouver, tandis que celui qui affirme l’avoir exécutée doit en justifier.
Vous devez donc établir que le conseil attendu entrait dans la mission et que vous aviez transmis les informations nécessaires. De son côté, l’expert-comptable doit pouvoir démontrer qu’il vous a correctement informé ou alerté. Cette répartition explique l’importance des e-mails, comptes rendus, notifications et réserves écrites.
Le devoir de conseil ne s’apprécie donc pas uniquement au regard du résultat obtenu. Son étendue dépend de la mission confiée, des informations transmises et des échanges que chaque partie peut prouver.
Sur quels risques votre expert-comptable doit-il vous alerter ?
Votre expert-comptable doit signaler les risques relevant de sa mission lorsqu’ils affectent votre conformité, vos déclarations, votre situation sociale ou la santé financière de votre entreprise.
Vos obligations fiscales, sociales et réglementaires
Selon le contenu de la lettre de mission, c’est-à-dire le contrat écrit qui définit les prestations confiées au cabinet, votre expert-comptable peut prendre en charge vos déclarations fiscales, la TVA, la paie, les cotisations sociales ou certaines formalités juridiques. Il doit alors vous expliquer les règles qui concernent votre entreprise et les conséquences fiscales de vos décisions.
Prenons l’exemple d’une entreprise du bâtiment qui fait appel à un sous-traitant. Certaines prestations peuvent relever de l’autoliquidation de la TVA : le sous-traitant ne facture pas la TVA et l’entreprise cliente la déclare elle-même. Si votre expert-comptable gère vos déclarations et dispose des factures concernées, il doit repérer une erreur dans l’application de ce mécanisme et vous demander de la corriger.
Il doit aussi vous informer des changements de réglementation qui concernent directement sa mission. En revanche, il n’est pas tenu de vous conseiller sur vos projets personnels, patrimoniaux ou commerciaux si ceux-ci ne relèvent pas de son intervention.
Ses conseils doivent tenir compte des règles en vigueur. Par exemple, l’adhésion à un centre de gestion agréé (CGA) ou à une association de gestion agréée (AGA) permettait autrefois d’éviter une majoration du bénéfice imposable. Cette majoration a été progressivement réduite, puis supprimée à compter de l’imposition des revenus de 2023. Cet ancien avantage ne peut donc plus être présenté comme applicable aujourd’hui.
Votre rémunération, vos dividendes et votre trésorerie
Votre expert-comptable peut aussi vous alerter lorsqu’une décision risque de fragiliser les finances de votre entreprise. Cette vigilance peut concerner votre rémunération, le versement de dividendes, le niveau d’endettement ou la trésorerie disponible.
Imaginons que vous dirigiez une SASU et souhaitiez distribuer 40 000 € de dividendes. Or, votre entreprise devra bientôt payer une échéance de TVA et rembourser un emprunt. Si votre expert-comptable dispose de ces informations et que cette analyse entre dans sa mission, il doit attirer votre attention sur le risque de manquer de liquidités après la distribution.
La trésorerie nette correspond à la différence entre les disponibilités de l’entreprise et ses concours bancaires à court terme, comme un découvert. Elle aide à déterminer si l’entreprise dispose de suffisamment de liquidités pour régler ses prochaines échéances. En revanche, une étude approfondie de la rentabilité, du financement ou des risques économiques peut nécessiter une mission distincte de conseil en gestion.
Les anomalies et irrégularités détectées dans vos comptes
Face à des irrégularités graves, l’expert-comptable doit adopter une attitude diligente. Il doit vous demander des explications, réclamer les justificatifs manquants et vous indiquer comment corriger la situation.
Si les informations fournies restent insuffisantes, il doit procéder à une manifestation des réserves. Concrètement, il vous expose l’anomalie détectée, ses conséquences possibles et les actions recommandées. Cet avertissement doit de préférence être formulé par écrit afin de protéger les deux parties.
Par exemple, si vous lui demandez de comptabiliser une dépense personnelle comme une charge professionnelle sans justificatif, son indépendance lui impose un refus de complaisance. Son rôle n’est pas de valider votre choix, mais de vous donner un avis conforme aux textes et de protéger votre entreprise contre les conséquences d’une déclaration inexacte. Si l’irrégularité persiste malgré ses avertissements, il peut refuser de traiter l’opération concernée ou, dans les situations les plus graves, mettre fin à sa mission.
Pour mesurer les conséquences possibles d’une anomalie, consultez le déroulement d’un contrôle fiscal en entreprise.
L’expert-comptable doit donc vous alerter sur les risques qu’il peut raisonnablement détecter dans le cadre de sa mission. Plus les informations transmises sont précises et actualisées, plus ses recommandations peuvent être adaptées à votre situation.
Changez d'expert-comptable facilement
Effectuez une transition simple, légale et sans rupture
Ne perdez aucune information comptable
Obtenez les réponses aux questions les plus fréquentes
Jusqu’où va le devoir de conseil de votre expert-comptable ?
Le devoir de conseil s’arrête aux limites du contrat et des informations reçues. La responsabilité du cabinet ne peut pas être appréciée sans examiner ces deux éléments.
La lettre de mission fixe les droits et obligations de chacun
La lettre de mission est la clé de voûte du contrat liant l’expert-comptable à son client. L’article 151 du Code de déontologie impose la conclusion d’un contrat écrit définissant la mission ainsi que les droits et obligations de chaque partie. Ce contrat prend généralement la forme d’une lettre de mission.
Les missions confiées à votre expert-comptable doivent être clairement définies : tenue comptable, déclarations fiscales, paie, juridique courant ou accompagnement de gestion. Une mission comptable ne couvre pas automatiquement vos décisions patrimoniales, vos contrats commerciaux ou toutes vos options fiscales.
La lettre de mission de votre expert-comptable doit donc être relue lorsque votre activité évolue. Une embauche, une croissance rapide ou une nouvelle obligation peut nécessiter un avenant.
Cette limite apparaît dans un arrêt de la Cour de cassation du 14 février 2024. Le cabinet assurait la comptabilité et l’établissement des documents fiscaux et sociaux. Il n’avait pas à alerter les dirigeants sur les encours clients, les relances et les délais de paiement, ces sujets ne relevant pas de la mission confiée.
Mon conseil d’expert
« Le devoir de conseil est une promesse d’accompagnement, mais pas une baguette magique. Lisez votre lettre de mission et informez votre cabinet avant chaque décision importante. Sans une information complète et transmise à temps, votre expert-comptable ne peut ni anticiper les opportunités ni vous alerter efficacement sur les risques. »
Les informations que vous transmettez conditionnent le conseil
Votre expert-comptable ne peut pas anticiper une décision dont il ignore l’existence. Vous devez lui remettre les documents nécessaires, des données fiables et les justificatifs demandés dans les délais.
Pour préparer vos échanges et lui présenter vos projets, consultez notre guide sur les questions à poser à votre expert-comptable.
Trois situations doivent être distinguées :
- le cabinet connaissait l’information et devait l’exploiter ;
- l’information ressortait des pièces examinées et aurait dû attirer son attention ;
- vous ne lui avez communiqué ni votre projet ni ses caractéristiques.
Si vous annoncez une embauche après la signature du contrat de travail, le cabinet peut chercher une solution ou corriger certaines erreurs. Il ne pouvait pas vous conseiller en amont sans connaître le projet. Le devoir de conseil repose donc sur une relation de confiance et une coopération active.
Dans un cabinet digital, cette coopération passe par les rendez-vous, la messagerie, les e-mails, les alertes automatiques et les notifications dans l’application. Les données actualisées facilitent la détection des risques, tandis que les échanges numériques renforcent la traçabilité. Un message automatique ne remplace pas une analyse personnalisée, et vous devez consulter les alertes et répondre aux demandes du cabinet.
Votre expert-comptable peut-il refuser ce que vous lui demandez ?
Oui. Votre expert-comptable doit conserver son indépendance, même lorsque son avis va à l’encontre de vos intérêts immédiats ou de la solution que vous souhaitez appliquer. Cette obligation découle des articles 145 et 146 du Code de déontologie des experts-comptables. Il peut donc refuser une demande incompatible avec les règles de sa profession ou avec la réglementation.
Un conflit d’intérêts apparaît lorsqu’un lien personnel, professionnel ou financier risque de compromettre son objectivité. Ce serait le cas s’il devait défendre les intérêts opposés de deux clients impliqués dans une même opération. Il doit alors vous informer de la situation et prendre les mesures nécessaires pour éviter toute perte d’indépendance.
Lorsque la poursuite du contrat liant l’expert-comptable à son client n’est plus possible, deux règles s’appliquent :
- l’article 156 du Code de déontologie autorise l’interruption pour un motif juste et raisonnable, comme une perte de confiance ou le non-respect d’une clause essentielle de la lettre de mission ;
- l’article 157 du Code de déontologie lui impose de mettre fin au contrat dès qu’un événement risque de créer un conflit d’intérêts ou de porter atteinte à son indépendance.
L’expert-comptable doit organiser cette rupture de manière à ne pas placer votre entreprise en difficulté. Il peut, par exemple, vous laisser un délai raisonnable pour choisir un nouveau cabinet. Si vous contestez sa décision ou les conditions de cette interruption, plusieurs recours sont possibles.
Le devoir de conseil reste donc encadré par la lettre de mission, les informations communiquées et l’indépendance du professionnel. Ces trois éléments doivent être examinés avant de reprocher un manquement au cabinet.
Après avoir examiné les limites du devoir de conseil et les recours possibles : cette vidéo explique comment changer d’expert-comptable, résilier sa mission et récupérer vos données.
Que faire en cas de manquement au devoir de conseil ?
Un conseil absent ou erroné n’ouvre pas automatiquement droit à indemnisation. Vous devez identifier le manquement, établir votre préjudice et montrer que le premier a causé le second.
Faute, préjudice et lien de causalité : les trois conditions
La faute peut résulter d’une information erronée, d’une alerte omise ou du non-respect des obligations contractuelles. Vérifiez d’abord si le sujet entrait dans la mission et si le cabinet disposait des informations utiles.
Pour approfondir ces conditions, découvrez dans quels cas la responsabilité de l’expert-comptable peut être engagée.
Le préjudice doit être réel, justifiable et directement lié à la faute. Une perte de chance, c’est-à-dire la disparition d’une possibilité réelle d’éviter le dommage ou d’obtenir une situation plus favorable, peut aussi être indemnisée. Elle doit toutefois être sérieuse et suffisamment démontrée. L’impôt que vous auriez dû payer même avec un conseil correct ne constitue pas une perte indemnisable. La solution change si vous prouvez qu’une information adaptée vous aurait conduit à choisir une option licite moins coûteuse.
Dans un arrêt du 5 avril 2023, un expert-comptable n’avait pas averti son client d’un changement de régime fiscal ni de la nécessité d’opter pour l’impôt sur les sociétés. La Cour de cassation a retenu un préjudice de 266 091 €, car le dirigeant n’aurait pas subi cette imposition personnelle si l’option avait été exercée.
À l’inverse, l’arrêt du 14 février 2024 a écarté la responsabilité pour une alerte qui dépassait le périmètre de la mission. Ces décisions montrent pourquoi la lettre de mission et les informations disponibles sont déterminantes.
Les pénalités, majorations, frais ou pertes de chance peuvent être réparés lorsqu’ils résultent directement de la faute. Pour les intérêts de retard, le juge peut tenir compte de l’avantage de trésorerie obtenu pendant la période où l’entreprise a conservé les sommes, comme l’illustre un arrêt du 24 janvier 2024.
Assurance et délai de prescription
L’article 17 de l’ordonnance de 1945 impose une assurance responsabilité civile couvrant les travaux et activités des experts-comptables. Elle peut intervenir lorsque la responsabilité du professionnel est établie et que le dommage entre dans les garanties souscrites.
L’action en responsabilité relève du délai de cinq ans prévu par l’article 2224 du Code civil. Il commence le jour où vous avez connu, ou auriez dû connaître, les faits nécessaires pour agir.
Lorsque le préjudice dépend de l’issue d’une contestation fiscale, le point de départ peut correspondre à la décision définitive qui fixe votre situation, et non à la simple réception de la proposition de rectification. N’attendez pas cette échéance pour consulter votre lettre de mission et un professionnel du droit.
Réclamation, conciliation, arbitrage ou tribunal
Commencez par adresser une réclamation écrite et chiffrée à votre expert-comptable. Joignez tous les éléments utiles : la lettre de mission, les pièces transmises, les e-mails échangés, les notifications reçues et les justificatifs de votre préjudice. Le cabinet pourra transmettre cette demande à son assureur si sa responsabilité civile est susceptible d’être engagée.
Vous pouvez ensuite proposer une conciliation : un tiers vous aide à rechercher un accord amiable avec le cabinet. Avec l’accord des deux parties, vous pouvez aussi recourir à un arbitrage : le président du conseil régional de l’Ordre des experts-comptables, ou une personne qu’il désigne, tranche alors le litige.
Prévues par les articles 159 et 160 du Code de déontologie, ces démarches concernent principalement les honoraires ou les conditions d’exercice de la mission. En l’absence d’accord amiable, vous pouvez saisir le tribunal compétent. La procédure disciplinaire poursuit un objectif différent : elle vise à sanctionner un manquement aux règles professionnelles, et non à vous indemniser. Le recours adapté dépend donc de votre objectif : rechercher un accord, obtenir une indemnisation ou signaler un manquement professionnel. Dans tous les cas, conservez les documents qui prouvent la mission confiée, les échanges avec le cabinet et le préjudice subi.

EN RÉSUMÉ
Le devoir de conseil de l’expert-comptable repose sur une responsabilité partagée. Le cabinet doit vous informer, vous alerter et vous proposer des recommandations adaptées à sa mission. De votre côté, vous devez lui transmettre des informations complètes et l’informer suffisamment tôt de vos projets.
Pour profiter pleinement de son accompagnement :
- relisez régulièrement votre lettre de mission ;
- informez votre expert-comptable avant chaque décision importante ;
- transmettez les documents demandés dans les délais ;
- conservez une trace écrite des conseils et des alertes reçus ;
- demandez un avenant lorsque vos besoins évoluent.
Si vous suspectez un manquement, reconstituez les échanges, réunissez vos justificatifs et chiffrez votre préjudice avant d’adresser une réclamation. Les experts-comptables Dougs peuvent vous aider à définir une mission adaptée et à mieux anticiper les risques.
FAQ sur le devoir de conseil de l’expert-comptable
Oui, mais son contenu et sa date sont plus difficiles à prouver. Demandez une confirmation écrite après chaque échange important. Les e-mails, messages et comptes rendus peuvent établir que le conseil a été donné ou qu’une réserve vous a été signalée.
Réunissez la lettre de mission, les documents transmis, les e-mails, les alertes et la chronologie des événements. Vous devez montrer que le sujet relevait de la mission et que le cabinet disposait des informations. L’expert-comptable doit, de son côté, justifier l’information ou le conseil qu’il affirme avoir délivré.
Oui, sous réserve de respecter les conditions de résiliation et le préavis prévus par votre contrat. Organisez la transmission du dossier afin de préserver la continuité de vos obligations comptables, fiscales et sociales. Consultez les étapes à suivre pour changer d’expert-comptable.
Expert-comptable
Entre deux sessions de conseil client, supervision de bilans comptables, management et formation de ses équipes, elle s’adonne à sa passion : la rédaction de contenus. Elle met sa plume et son expertise au service de sujets de fond sur la création d’entreprise et la comptabilité.
Ces articles peuvent vous intéresser

 David Bernier
 David Bernier
 Émilie Fatkic
 Nahima Zobri
 Nahima Zobri
 Émilie Fatkic