


Nahima Zobri
Head of Tax
 13 min.
PLF 2026 : ce qui change pour votre fiscalité et patrimoine
Une mesure annoncée dans le PLF 2026 n’est pas forcément une mesure qui s’applique aujourd’hui. Entre le projet présenté à l’automne 2025 et la loi de finances 2026 finalement promulguée, certaines annonces fiscales ont été modifiées ou abandonnées.
Le risque est concret : anticiper une baisse de cotisation qui n'aura pas lieu, préparer sa taxe sur la valeur ajoutée (TVA) avec un seuil erroné ou transmettre son entreprise selon d'anciennes règles.
Je constate que l'enjeu pour un dirigeant n'est pas de connaître le budget de l'État dans le détail, mais d'identifier ce qui change pour sa société et son patrimoine.
Je vous détaille les mesures à retenir, leurs dates d'application et celles qui ont disparu en route.
Pour arbitrer sur votre cas, les experts-comptables de Dougs étudient votre situation, et notre guide complet de la fiscalité des entreprises reprend les fondamentaux.
EN BREF
Le PLF 2026, c’est-à-dire le projet de loi de finances présenté à l’automne 2025, est devenu la loi de finances 2026, promulguée le 19 février 2026 et publiée au Journal officiel le 20 février.
Pour un dirigeant, quatre points méritent votre attention :
- la facturation électronique arrive dès septembre 2026, avant la fin du régime simplifié de TVA en 2027 ;
- le barème de l’impôt sur le revenu a finalement été revalorisé ;
- le pacte Dutreil, l’apport-cession et certaines holdings patrimoniales sont davantage encadrés ;
- plusieurs mesures annoncées dans le PLF initial ont finalement été abandonnées.
Quelles mesures de la loi de finances 2026 concernent directement votre entreprise ?
Pour votre entreprise, les changements à surveiller concernent surtout :
- la TVA ;
- la fiscalité des bénéfices ;
- certains investissements ;
- plusieurs régimes fiscaux ciblés.
Toutes ces mesures ne viennent pas directement de la loi de finances 2026, mais leurs échéances se croisent en 2026 et 2027.
Facturation électronique et fin de la CA12 : quelles échéances anticiper en 2026 et 2027 ?
La première date à retenir est le 1ᵉʳ septembre 2026.
À cette date :
- toutes les entreprises assujetties à la TVA devront être capables de recevoir des factures électroniques ;
- les grandes entreprises et les entreprises de taille intermédiaire devront aussi les émettre dès 2026 ;
- pour les PME et micro-entreprises, l’obligation d’émission arrivera le 1ᵉʳ septembre 2027.
Une facture électronique ne désigne pas un simple PDF envoyé par courriel. Les données doivent être structurées, donc lisibles automatiquement par un logiciel, et transiter par une plateforme agréée, c’est-à-dire un intermédiaire autorisé par l’administration à transmettre les factures électroniques.
Le e-reporting, c'est-à-dire la transmission de certaines données de transaction à l'administration fiscale, suit le même calendrier. Notre article précise qui est concerné par la facturation électronique et à partir de quand.
Chez Dougs, nous avons intégré cette réforme à notre logiciel de facturation électronique avec plateforme agréée, qui prend aussi en charge le e-reporting.
Autre changement à préparer : le régime réel simplifié de TVA disparaît au 1ᵉʳ janvier 2027.
Si vous utilisez aujourd’hui une CA12, c’est-à-dire une déclaration annuelle de TVA accompagnée de deux acomptes semestriels, vous basculerez vers la CA3, déposée tous les mois ou tous les trimestres sous conditions.
Vos derniers acomptes tombent en juillet et en décembre 2026, votre dernière CA12 au printemps 2027. Le choix de votre régime de TVA mérite donc d’être réexaminé avant cette échéance.
Ces deux réformes ne sont pas nées de la loi de finances 2026. La suppression du régime simplifié de TVA avait déjà été programmée par la loi de finances 2025.
Elles restent néanmoins deux échéances majeures pour une très petite entreprise (TPE) ou une petite et moyenne entreprise (PME) en 2026-2027.
Impôt sur les sociétés : quels changements pour les TPE et PME ?
Trois ajustements techniques s'appliquent aux exercices clos à compter du 31 décembre 2025.
- Les intérêts de compte courant d’associé peuvent désormais être déduits sur la base d’un taux de marché lorsqu’ils sont versés à un associé minoritaire ayant lui-même la qualité d’entreprise. Les associés personnes physiques restent exclus.
Un compte courant d'associé désigne une avance de trésorerie consentie par un associé à sa société, distincte d'un apport au capital. Si vous financez ainsi votre activité, retrouvez le fonctionnement et la fiscalité du compte courant d'associé. - Le régime des plus-values à long terme sur les titres de participation, c'est-à-dire des titres détenus durablement parce qu’ils présentent un intérêt stratégique pour l’entreprise, est sécurisé.
Une société soumise à l’impôt sur les sociétés peut classer ses titres éligibles dans une rubrique spécifique de son bilan. Ce classement sécurise à l’avance l’application du régime fiscal des plus-values à long terme lors de leur revente. L'objectif est de lever l'incertitude sur le régime applicable au moment de la revente. - Pour l’entrepreneur individuel qui opte pour l’impôt sur les sociétés, la loi prévoit un mécanisme de neutralité fiscale afin d’éviter l’imposition immédiate de certaines plus-values au moment de l’option ou lors d’un apport ultérieur du patrimoine professionnel.
Ce choix doit néanmoins rester global : l’impôt sur les sociétés (IS) modifie aussi le traitement du bénéfice, de la rémunération et des cotisations. Notre article détaille dans quels cas l’entreprise individuelle à l’IS peut être avantageuse.
La contribution exceptionnelle sur les bénéfices des grandes entreprises est aussi prolongée, avec un seuil d’entrée de 1,5 milliard d’euros de chiffre d’affaires.
Environ 300 groupes sont visés : les TPE et PME ne sont donc pas concernées. Retrouvez également le calcul de l’impôt sur les sociétés.
Véhicules de sociétés, zones aidées et fonds commerciaux : quelles autres mesures retenir ?
Plusieurs mesures plus ciblées peuvent aussi modifier vos arbitrages.
- Pour les véhicules de sociétés, l’évolution programmée concerne le barème lié aux polluants atmosphériques en 2026 et 2027. En revanche, la hausse du barème lié aux émissions de dioxyde de carbone (CO2) envisagée pour 2028 n’a pas été conservée dans la loi.
- Dans les zones France Ruralités Revitalisation, qui ont succédé aux zones de revitalisation rurale (ZRR), la tolérance permettant de réaliser jusqu’à 25 % du chiffre d’affaires hors zone est étendue aux activités sédentaires. Une entreprise installée dans une zone éligible peut donc conserver son avantage fiscal malgré une partie limitée de son activité réalisée ailleurs.
- La possibilité de déduire fiscalement l’amortissement des fonds commerciaux acquis est également prolongée, avec un garde-fou lorsque l’acquisition intervient entre entreprises liées.
- Le crédit d’impôt au titre des investissements en faveur de l’industrie verte (C3IV), destiné à soutenir certains investissements industriels liés à la transition écologique, est également prolongé, avec des modalités adaptées au nouveau cadre européen.
Qu’est-ce qui change pour votre fiscalité personnelle et votre patrimoine de dirigeant ?
La loi de finances 2026 modifie plusieurs règles qui touchent directement la fiscalité et le patrimoine du dirigeant : impôt sur le revenu, épargne, transmission d’entreprise et détention d’actifs.
Barème de l’impôt sur le revenu, CDHR et PER : quelles règles évoluent en 2026 ?
Contrairement au gel évoqué pendant la préparation du budget, le barème progressif de l’impôt sur le revenu a été revalorisé de 0,9 % pour l’imposition des revenus de 2025.
Les tranches applicables par part de quotient familial sont les suivantes :
| Fraction du revenu imposable | Taux |
|---|---|
| Jusqu’à 11 600 € | 0 % |
| De 11 600 € à 29 579 € | 11 % |
| De 29 579 € à 84 577 € | 30 % |
| De 84 577 € à 181 917 € | 41 % |
| Au-delà de 181 917 € | 45 % |
La contribution différentielle sur les hauts revenus (CDHR) est prolongée.
Elle concerne les contribuables dépassant certains seuils de revenu fiscal de référence, c’est-à-dire un indicateur calculé par l’administration à partir des revenus du foyer, et vise à garantir une imposition minimale de 20 %. La loi de finances 2026 a modifié l’article 224 du Code général des impôts (CGI) relatif à ce dispositif.
Le plan d’épargne retraite (PER) évolue aussi :
- les versements réalisés après 70 ans ne sont plus déductibles du revenu imposable ;
- le report des plafonds de déduction non utilisés est allongé.
Pacte Dutreil et apport-cession : que change la loi pour transmettre ou céder ?
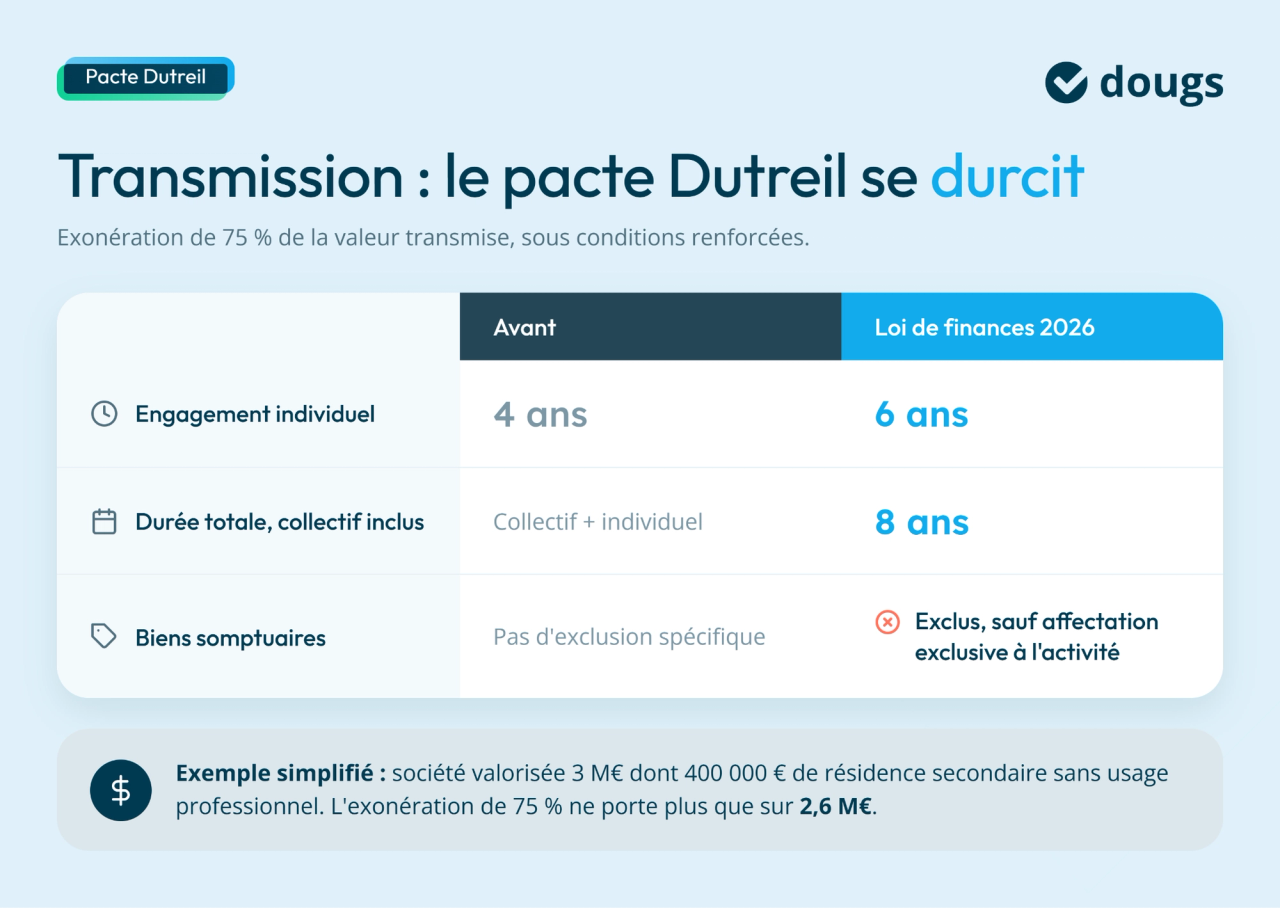
Le pacte Dutreil ouvre droit, sous conditions, à une exonération de 75 % de la valeur d’une entreprise ou de titres transmis pour le calcul des droits de donation ou de succession.
La loi de finances 2026 durcit ce dispositif.
L’engagement individuel de conservation est porté de 4 à 6 ans, aussi bien pour les titres de sociétés que pour les entreprises individuelles. Ajouté à l’engagement collectif, c’est-à-dire la première période pendant laquelle les titres doivent déjà être conservés, cela porte la durée totale minimale à 8 ans.
Cette durée plus longue prolonge aussi la période pendant laquelle les conditions du pacte Dutreil doivent être respectées. Une rupture de ces engagements peut entraîner la remise en cause de l’exonération.
Par ailleurs, les biens somptuaires sortent de la valeur prise en compte pour calculer l’exonération. Sont notamment concernés :
- les résidences ;
- les yachts et avions ;
- les véhicules de luxe ;
- les bijoux et métaux précieux ;
- les objets d'art ou de collection ;
- les chevaux de course ;
- les vins et alcools.
Pour rester dans l'assiette, un bien doit être affecté exclusivement à l'activité professionnelle depuis son acquisition ou pendant les 3 années qui précèdent. L'exclusion vaut aussi pour les biens logés dans une filiale contrôlée.
Par exemple :
Marc dirige une société industrielle valorisée 3 M€, dont 400 000 € de résidence secondaire inscrite au bilan sans usage professionnel.
Avant la réforme, l'abattement portait sur l'ensemble. Désormais, la résidence sort de l'assiette : l'exonération de 75 % ne s'applique plus que sur 2,6 M€, et ses enfants conservent les titres 6 ans au lieu de 4.
Cette évolution pèse directement sur le calendrier d'une donation familiale. Si le projet reposait sur les anciennes durées de conservation, il doit être revu.
Notre guide consacré au fonctionnement du pacte Dutreil détaille les conditions d'éligibilité, et notre article sur la préparation d'une transmission d'entreprise replace le dispositif dans un projet global.
L’apport-cession consiste à apporter les titres d’une entreprise à une holding avant leur cession afin de placer la plus-value en report d’imposition. L'impôt n'est pas effacé : son paiement est repoussé, jusqu'à un événement qui met fin au report.
Depuis le 21 février 2026, la loi durcit ce mécanisme prévu à l'article 150-0 B ter du CGI :
- la part du produit de cession à réinvestir passe de 60 % à 70 % ;
- le délai de réinvestissement passe de 2 à 3 ans ;
- certains actifs doivent aussi être conservés plus longtemps ;
- certaines activités sont exclues.
Si vous envisagez un apport de titres à une holding, son calendrier doit donc intégrer ces nouvelles règles.
Holdings patrimoniales et immobilier : quelles nouvelles règles patrimoniales ?
Les holdings patrimoniales, c’est-à-dire les sociétés utilisées pour détenir et gérer le patrimoine de leurs associés, sont concernées par une nouvelle taxe.
Cette taxe de 20 % vise certains biens détenus par la société qui ne servent pas à son activité. Elle peut notamment concerner des résidences, bateaux, véhicules de luxe ou objets d’art. Certains de ces biens sont aussi visés par les nouvelles restrictions du pacte Dutreil.
L’usage réel du bien est donc déterminant. Un véhicule utilisé pour l’activité professionnelle n’est pas traité de la même manière qu’un bateau détenu par la société pour un usage privé.
Trois conditions doivent être réunies :
- au moins 5 millions d’euros de valeur totale des actifs détenus par la société ;
- une détention à 50 % au moins par une personne physique ;
- des revenus passifs représentant plus de 50 % des produits d’exploitation et financiers, par exemple des loyers, dividendes ou intérêts.
Cette taxe n'est pas déductible.
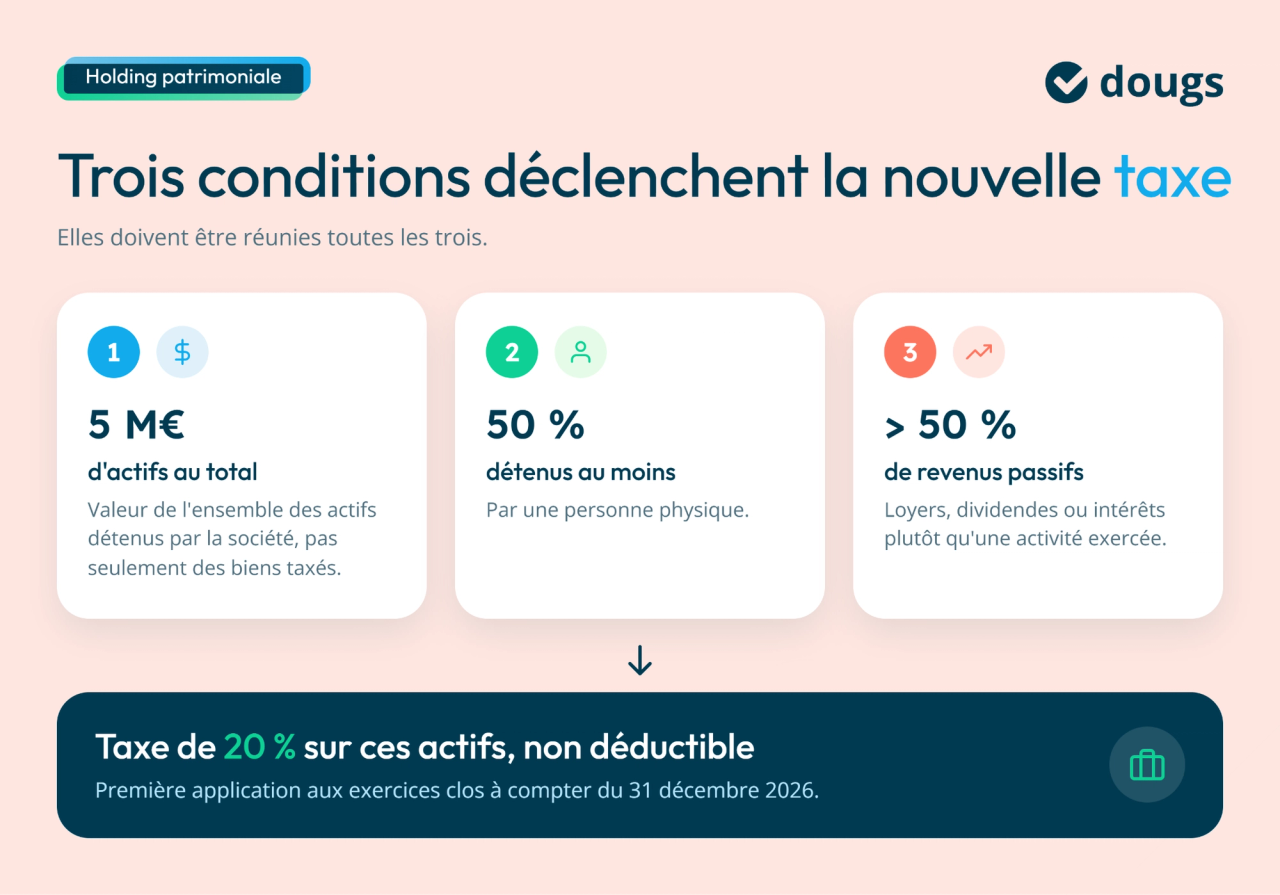
Pour les dirigeants concernés, 2026 devient donc une année d’audit du patrimoine détenu par la holding avant la première application de la taxe aux exercices clos à compter du 31 décembre 2026.
Avant toute cession ou réorganisation d’actifs, notre guide détaille le fonctionnement, la fiscalité et les limites d’une holding patrimoniale.
En immobilier, la loi introduit également un nouveau dispositif pour le bailleur privé, sous conditions, afin de favoriser certains investissements en location nue. Il peut concerner des investissements réalisés par l’intermédiaire d’une société non soumise à l’IS, telle qu'une société civile immobilière (SCI) à l'impôt sur le revenu.
D’autres dispositions concernent les mécanismes d'intéressement au capital et les bons de souscription de parts de créateur d'entreprise (BSPCE), qui concernent surtout les dirigeants et salariés associés à ces dispositifs.
Les principales échéances à retenir
| Date | Ce qu’il faut anticiper |
|---|---|
| 21 février 2026 | Application de plusieurs nouvelles règles, dont celles relatives à l’apport-cession |
| 2026 | Préparation de la facturation électronique et audit des holdings concernées |
| 1ᵉʳ septembre 2026 | Réception obligatoire des factures électroniques pour les entreprises concernées |
| 1ᵉʳ janvier 2027 | Fin du régime réel simplifié de TVA |
| 2027 | Première taxation des holdings concernées au titre des exercices clos à compter du 31 décembre 2026 |
| 1ᵉʳ septembre 2027 | Émission des factures électroniques pour les PME et micro-entreprises concernées |
Ressource à télécharger
21 astuces pour réduire votre impôt sur les sociétés
Les leviers fiscaux adaptés à votre situation
Des astuces concrètes dès cette année
Les erreurs coûteuses à éviter
Quelles mesures annoncées dans le PLF 2026 ne s’appliquent finalement pas ?
Plusieurs mesures annoncées dans le PLF 2026 n’ont finalement pas été retenues dans la loi de finances. C’est le cas notamment :
- du seuil unique de franchise de TVA à 25 000 € ;
- de l’accélération de la suppression de la CVAE ;
- du relèvement du plafond du taux réduit d’IS.
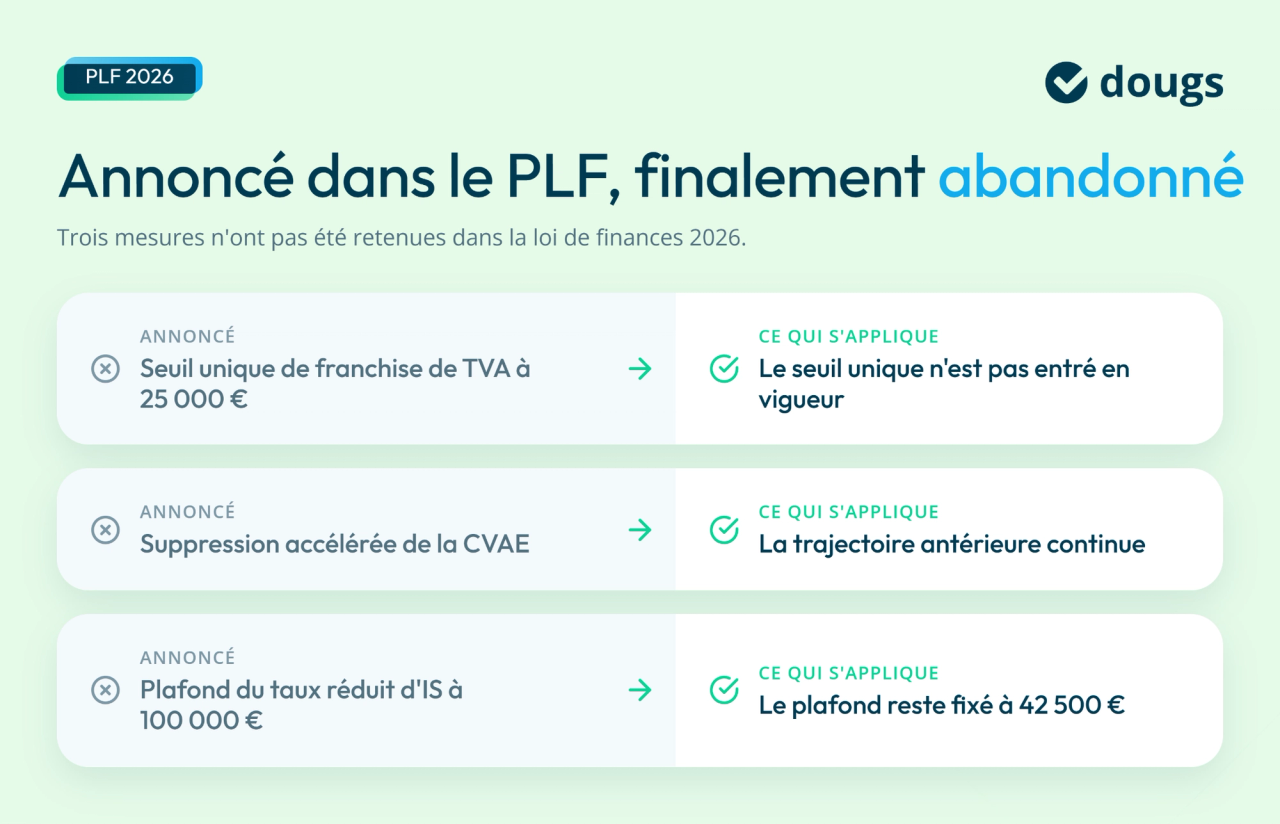
Le seuil unique de franchise en base de TVA à 25 000 € n’est finalement pas entré en vigueur. Ne construisez donc pas votre stratégie de TVA sur ce montant.
Même constat pour l’accélération de la suppression de la cotisation sur la valeur ajoutée des entreprises (CVAE) : elle n’a pas été conservée dans le texte définitif. La trajectoire antérieure continue de s’appliquer.
Le relèvement à 100 000 € de bénéfice du plafond d’application du taux réduit d’IS à 15 % n’a pas été retenu. Le plafond demeure fixé à 42 500 €.
C’est la différence entre un projet et une loi : une mesure présente dans le PLF 2026 peut être amendée, supprimée ou transformée avant la promulgation.
PLF 2026 : que contient le budget de l’État et comment a-t-il été adopté ?
Le projet de loi de finances présente les recettes, les dépenses et les autorisations budgétaires que le gouvernement demande au Parlement pour l’année suivante.
Une fois le texte définitivement adopté, contrôlé et promulgué, on parle de loi de finances.
Quelle procédure législative pour l’examen et l’adoption du PLF 2026 ?
Le processus législatif du projet de loi de finances comprend plusieurs étapes d’examen et d’adoption au Parlement.
Pour le PLF 2026, la procédure s’est déroulée en plusieurs étapes :
- le projet a été déposé à l’Assemblée nationale le 14 octobre 2025 ;
- les députés l’ont d’abord examiné en commission, puis en séance publique ;
- le texte est ensuite passé au Sénat ;
- la commission mixte paritaire a échoué en décembre ;
- une loi spéciale a assuré la continuité budgétaire ;
- l’examen du projet de loi de finances a repris en janvier 2026 ;
- le texte a finalement été considéré comme adopté après le recours à l’article 49.3 et le rejet des motions de censure ;
- le Conseil constitutionnel a ensuite procédé à son contrôle avant sa promulgation.
Au cours de l’examen parlementaire, les députés disposent aussi de documents destinés à éclairer leur vote.
Parmi eux :
- le rapport dressant un bilan des relations financières entre l’État et la protection sociale au cours du dernier exercice clos, de l’exercice en cours et de l’exercice à venir retrace les flux financiers entre le budget de l’État et les organismes de protection sociale ;
- le rapport sur l’impact du budget sur l’égalité entre les femmes et les hommes analyse les effets des choix budgétaires sur cette politique publique.
Ces documents apportent aux parlementaires des informations complémentaires pour examiner les choix budgétaires avant l’adoption du projet de loi de finances.
Que trouve-t-on dans la présentation générale du PLF 2026 ?
La présentation générale du PLF 2026 détaille les recettes et dépenses budgétaires de l’État.
La répartition des crédits s’effectue par missions et programmes, tandis que les moyens globaux alloués par mission indiquent le budget consacré à chaque grande politique publique. Des objectifs et indicateurs servent à mesurer les résultats attendus.
Plusieurs documents complètent cette lecture :
- les voies et moyens détaillent les recettes attendues et les dépenses fiscales ;
- les budgets annexes retracent certaines activités distinctes du budget général ;
- les comptes spéciaux isolent certaines opérations budgétaires ;
- les autorisations de découvert fixent les plafonds applicables à certains comptes ;
- la comparaison des crédits et les tableaux d’évolution des dépenses mettent en évidence les variations d’une année à l’autre.
Attention à une confusion fréquente : section de fonctionnement et section d’investissement concernent les budgets des collectivités territoriales.
Pour l’État :
- les autorisations d’engagement fixent les dépenses qu’il peut juridiquement engager ;
- les crédits de paiement correspondent aux sommes qu’il peut effectivement payer au cours de l’année.
À quoi servent les documents annexés au projet de loi de finances ?
Les documents annexés et pièces justificatives donnent aux parlementaires les éléments nécessaires pour comprendre et contrôler les chiffres du PLF.
Les annexes budgétaires détaillent :
- les crédits par mission et programme ;
- leur évolution ;
- les objectifs associés.
Les annexes générales éclairent des sujets transversaux, comme les relations financières entre l’État et la protection sociale ou l’impact du budget sur l’égalité entre les femmes et les hommes.
Ces documents servent ainsi à examiner les dépenses, à contrôler leur justification et à mesurer les résultats attendus.
Mon conseil :
Ne construisez pas votre budget 2026 sur une mesure annoncée dans le PLF à l'automne 2025. Regardez d'abord si elle figure dans la loi promulguée, puis sa date d'application, qui diffère souvent de celle du texte.
Si vous détenez une holding ou préparez une donation familiale, refaites vos calculs : les nouvelles règles pèsent directement sur le coût et le calendrier de l'opération.
EN RÉSUMÉ
Vérifiez d’abord ce qui concerne réellement votre situation :
- préparez la facturation électronique avant septembre 2026 ;
- anticipez la fin éventuelle du régime simplifié de TVA en 2027 ;
- si un projet de donation, d'apport-cession ou de holding patrimoniale est en cours, chiffrez-le de nouveau avec les règles applicables depuis février.
Enfin, distinguez toujours le PLF 2026 de la loi promulguée : une mesure annoncée pendant les débats peut avoir été modifiée ou abandonnée.
Pour savoir précisément ce qui s'applique à votre entreprise et à votre patrimoine, les experts-comptables de Dougs étudient votre situation dans le cadre de votre abonnement.
FAQ sur le PLF 2026
Le PLF 2026 est le projet présenté par le gouvernement au Parlement. Il peut être amendé ou voir certaines de ses mesures supprimées pendant les débats.
La loi de finances 2026 correspond au texte définitivement adopté et promulgué. C’est donc elle, et non le PLF initial, qui sert de référence pour connaître les règles applicables.
La loi nᵒ 2026-103 a été promulguée le 19 février 2026 et publiée au Journal officiel le 20 février.
Elle entre en principe en vigueur le lendemain, sauf date d’application spécifique prévue par une mesure.
Oui, lorsqu’un texte le prévoit. Le barème utilisé pour calculer en 2026 l’impôt dû sur les revenus perçus en 2025 en est un exemple. À l’inverse, certaines réformes s’appliquent uniquement aux opérations réalisées après leur entrée en vigueur.
Il faut donc vérifier la date d’effet de chaque mesure, pas seulement celle de la loi.
Oui. Une loi de finances rectificative peut modifier le budget ou certaines dispositions fiscales en cours d’année.
L’état du droit doit donc être vérifié à la date de l’opération concernée.
Head of Tax
Nahima est fiscaliste chez Dougs. Véritable appui pour ses collègues et pour les clients, elle jongle entre veille, conseil et formation sur son sujet de prédilection (on vous le donne en mille) : la fiscalité !
En savoir plusCes articles peuvent vous intéresser
 Cassandra Marquez
 Cassandra Marquez
 Cassandra Marquez
 Cassandra Marquez
 Nahima Zobri
 David Bernier