
Par Nahima Zobri, Head of Tax


EN BREF
- Le dispositif FRR favorise l'implantation des entreprises dans certaines communes rurales grâce à des exonérations fiscales et sociales.
- L'objectif est de renforcer l'attractivité des territoires ruraux, de dynamiser l'économie locale et d'améliorer la qualité de vie des habitants.
- La loi de finances pour 2026 prolonge jusqu'au 31 décembre 2029, sous conditions, les effets du classement en ZFRR pour certaines communes anciennement classées en ZRR qui n'ont pas été reclassées en ZFRR.
- Les ZFRR+, réservés aux territoires ruraux les plus fragiles, prévoient des avantages renforcés pour certaines entreprises.
- Pour connaître le zonage applicable à votre commune, consultez le simulateur officiel du gouvernement. Vous devrez ensuite vérifier que votre entreprise remplit les conditions d'éligibilité aux exonérations.
SOMMAIRE
Cinq ans sans impôt sur vos bénéfices : c’est ce que vous pouvez perdre en vous trompant de commune lors de votre implantation.
Le dispositif France ruralités revitalisation (FRR), mis en place le 1ᵉʳ juillet 2024, vise à soutenir l'implantation des entreprises dans les zones France ruralités revitalisation (ZFRR) grâce à des exonérations fiscales et sociales. Il remplace l'ancien dispositif des zones de revitalisation rurale (ZRR).
Je suis Nahima Zobri, fiscaliste chez Dougs. Je vous explique le fonctionnement du dispositif FRR, les conditions d'éligibilité et les démarches à effectuer pour y accéder avant de créer votre entreprise en ligne.
Votre entreprise peut-elle bénéficier des exonérations ZFRR ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
ZFRR : de quoi s'agit-il ?
Le dispositif FRR encourage les entreprises à créer, reprendre ou développer leur activité dans certains territoires ruraux grâce à des allégements fiscaux et sociaux. Il repose sur un classement des communes en deux niveaux : les ZFRR « socle » et les ZFRR+.
Un nouveau zonage pour mieux cibler les territoires
Le classement en ZFRR s'appuie sur des critères de densité de population et de revenus afin d'identifier les territoires ruraux les plus fragiles. Il détermine les communes susceptibles d'ouvrir droit aux exonérations prévues par le dispositif FRR.
Certaines communes anciennement classées en ZRR, mais non reclassées en ZFRR, continuent de bénéficier, sous les conditions prévues par la loi de finances pour 2026, des effets du classement en ZFRR jusqu'au 31 décembre 2029. Cette mesure ne leur confère toutefois pas un classement en ZFRR+.
Vous pouvez consulter le simulateur officiel du gouvernement pour identifier le zonage applicable à votre commune.
Un dispositif à deux niveaux
Le classement des communes en ZFRR, établi par les arrêtés des 19 juin 2024 et 14 avril 2025, détermine les conditions d'accès aux exonérations. Le dispositif FRR distingue deux niveaux de zonage, dont les conditions d'éligibilité et d'implantation diffèrent :
- Les ZFRR « socle » (ou FRR socle) concernent la majorité des communes éligibles.
- Les ZFRR+ (ou FRR plus) ciblent les territoires ruraux les plus fragiles et prévoient des avantages renforcés pour certaines entreprises, dont les micro-entrepreneurs sous conditions.
Les avantages auxquels votre entreprise peut prétendre dépendent du classement de sa commune et des règles propres à chaque régime.
Quels sont les avantages fiscaux pour votre entreprise ?
Les entreprises implantées dans une commune classée en ZFRR peuvent bénéficier, sous conditions, d'exonérations d'impôt sur les bénéfices, de fiscalité locale et de cotisations patronales. Ces dispositifs répondent à des conditions spécifiques : être éligible à l'un ne garantit pas automatiquement l'accès aux autres.
Les principales exonérations
L'exonération d'impôt sur les bénéfices est totale pendant cinq ans, puis dégressive pendant trois ans :
| Période | Taux d'exonération |
|---|---|
| 1ʳᵉ à 5ᵉ année | 100 % |
| 6ᵉ année | 75 % |
| 7ᵉ année | 50 % |
| 8ᵉ année | 25 % |
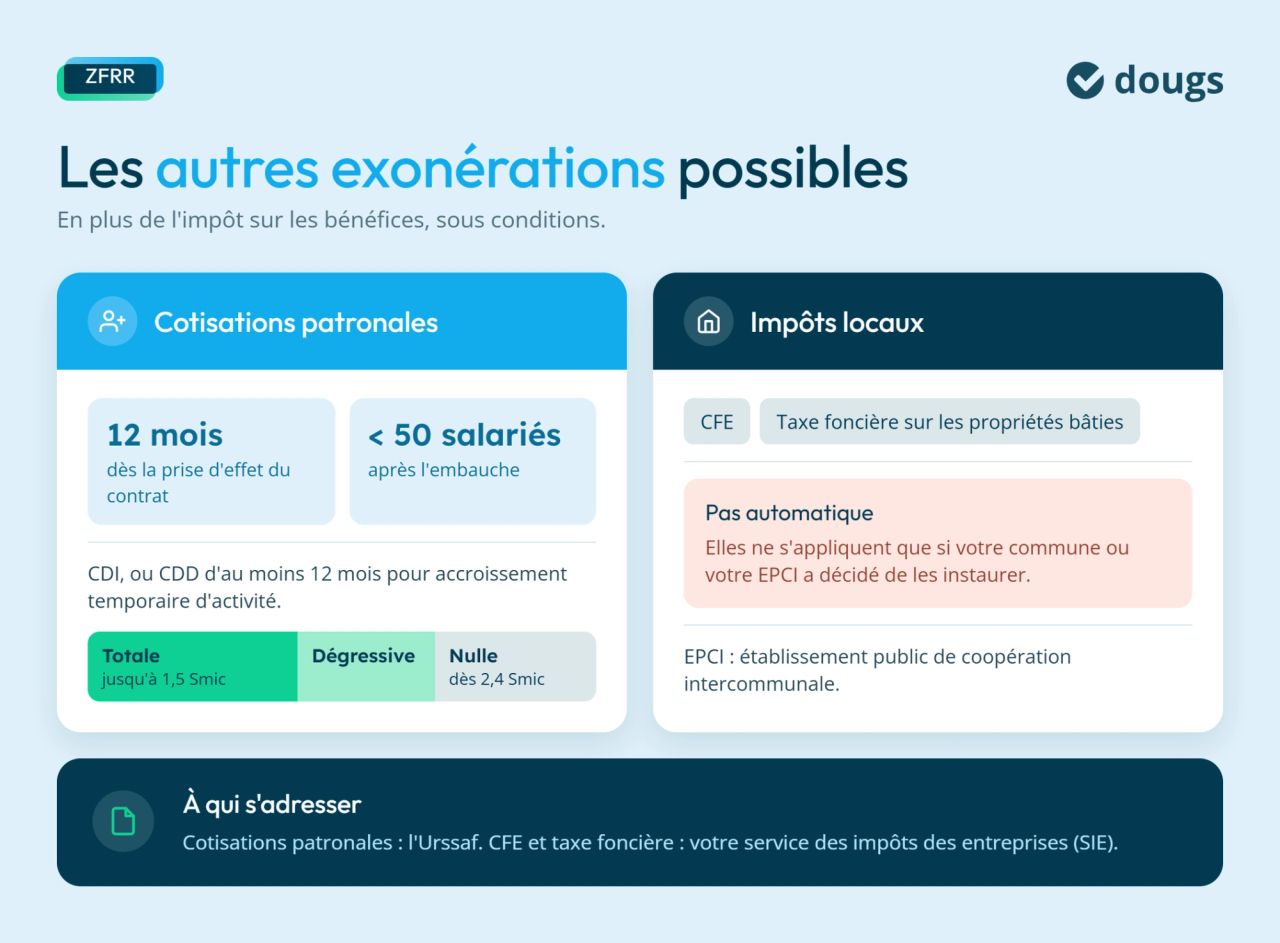
Le dispositif FRR peut également prévoir des exonérations de cotisations patronales, de cotisation foncière des entreprises (CFE) et de taxe foncière sur les propriétés bâties.
Pour les cotisations patronales, certaines embauches réalisées en ZFRR peuvent bénéficier, sous conditions, d'une exonération lorsqu'elles ne portent pas l'effectif total de l'entreprise à 50 salariés ou plus. Elle s'applique pendant 12 mois à compter de la date d'effet du contrat, notamment pour un salarié recruté en CDI ou en CDD d'au moins 12 mois conclu pour accroissement temporaire d'activité. L'exonération est totale jusqu'à 1,5 Smic, puis dégressive et devient nulle à partir de 2,4 Smic.
⚠️ Point de vigilance : contrairement à l'exonération d'impôt sur les bénéfices, celles de CFE et de taxe foncière ne s'appliquent que si votre commune ou Établissement public de coopération intercommunale (EPCI) a décidé de les instaurer.
Les règles à connaître avant d'en bénéficier
Les exonérations sont soumises à deux limites :
| Règle | Ce qu'il faut retenir |
|---|---|
| Plafond général prévu par le règlement européen | Le plafond général de 300 000 € prévu par la réglementation européenne des aides « de minimis » s'apprécie à l'échelle de l'entreprise unique, c'est-à-dire en tenant compte des entreprises liées au sens de cette réglementation. Il concerne l'ensemble des aides relevant de ce régime perçues sur une période de trois ans, et pas uniquement les exonérations prévues dans le cadre du dispositif FRR. |
| Cumul des dispositifs | L'exonération d'impôt sur les bénéfices en ZFRR ne peut pas être cumulée avec certains régimes fiscaux expressément visés par la loi, notamment ceux applicables dans les bassins urbains à dynamiser (BUD), les zones de développement prioritaire (ZDP), les bassins d'emploi à redynamiser (BER) et les zones de restructuration de la défense (ZRD). Si plusieurs de ces régimes vous sont applicables, vous devez effectuer un choix dans les six mois suivant le début de votre activité. Cette interdiction ne concerne pas indistinctement toutes les aides fiscales. |
Pour vérifier votre éligibilité, sécuriser ces avantages et faire les bons choix concernant la fiscalité de votre entreprise, je vous conseille de vous faire accompagner. Chez Dougs, nous vous aidons à monter ce dossier dans les règles.
Encore faut-il, au préalable, remplir toutes les conditions d'éligibilité. Voici lesquelles.
21 astuces pour réduire votre impôt sur les sociétés
Les leviers fiscaux adaptés à votre situation
Des astuces concrètes dès cette année
Les erreurs coûteuses à éviter
Quelles conditions faut-il remplir ?
Être implanté dans une commune classée en ZFRR ne suffit pas. Votre entreprise doit respecter des critères d'éligibilité et vraiment exercer son activité dans la zone d'implantation.
Vérifiez que votre entreprise est éligible
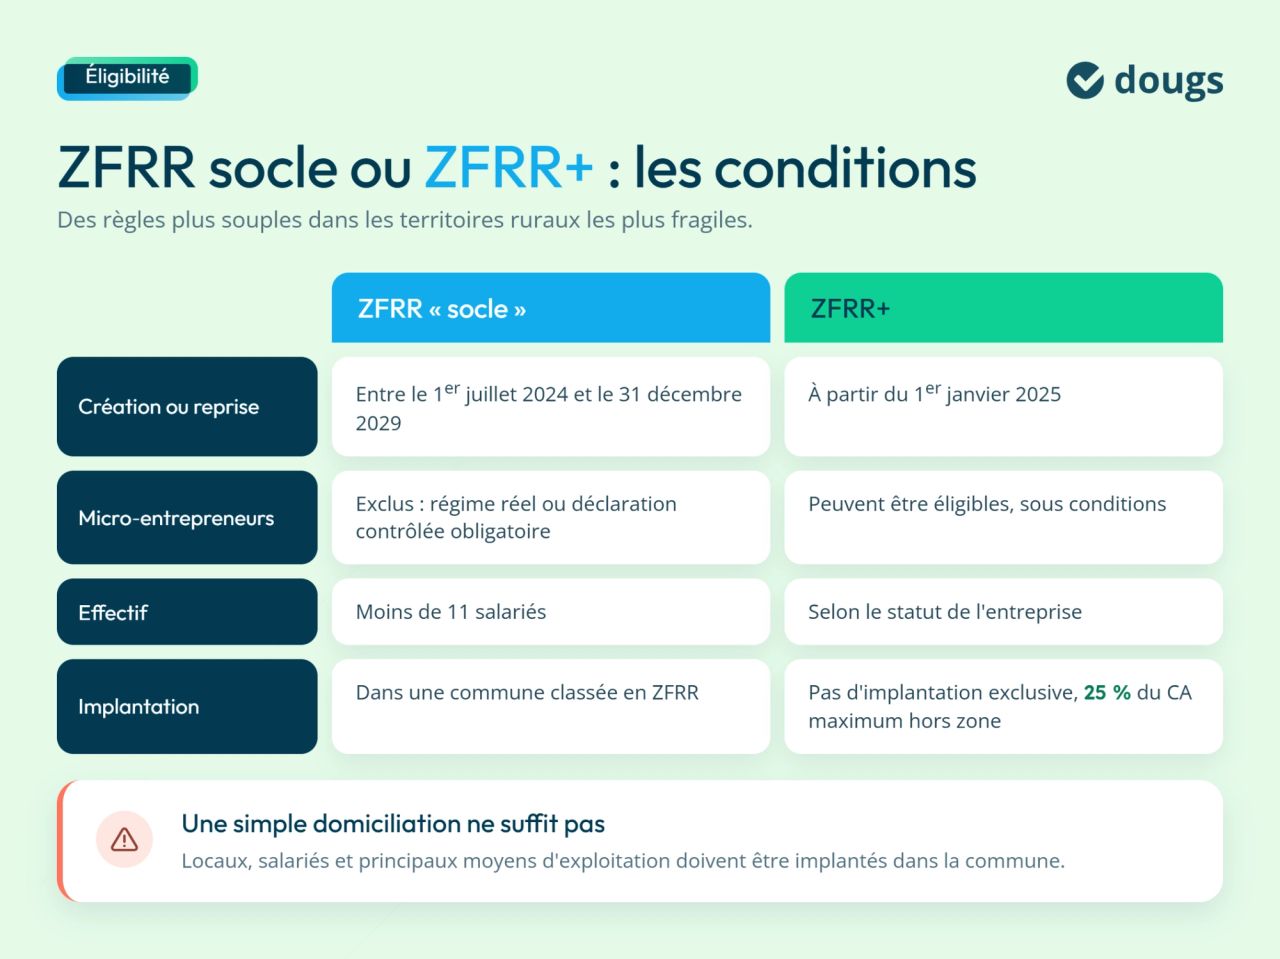
| Critères | ZFRR « socle » | ZFRR+ |
|---|---|---|
| Date de création ou de reprise | Entre le 1er juillet 2024 et le 31 décembre 2029. | Entre le 1er janvier 2025 et le 31 décembre 2029. |
| Activité exercée | Industrielle, commerciale, artisanale ou libérale. | Activité éligible effectivement implantée dans la zone, sous réserve des conditions propres au régime ZFRR+. |
| Régime fiscal | Régime réel d'imposition ou déclaration contrôlée pour les bénéfices non commerciaux (BNC). Les micro-entrepreneurs au régime micro-fiscal sont exclus. | Les micro-entrepreneurs peuvent être éligibles, sous réserve de respecter les conditions du régime ZFRR+. |
| Seuil d'effectif | Moins de 11 salariés. | Les conditions diffèrent selon qu'il s'agit d'une création ou d'une reprise d'entreprise. |
| Implantation | L'activité doit être effectivement exercée dans une commune classée en ZFRR. | L'implantation exclusive dans la zone n'est pas exigée. L'exonération porte uniquement sur les bénéfices provenant de l'activité implantée en ZFRR+. |
Exercez réellement votre activité dans la zone
Pour bénéficier des exonérations, votre entreprise doit exercer effectivement son activité dans la zone éligible. L'administration fiscale apprécie concrètement la réalité de cette implantation, en tenant compte des locaux, des moyens d'exploitation et des conditions dans lesquelles l'activité est exercée. Une simple domiciliation administrative ne suffit donc pas à justifier l'application du dispositif.
En cas de doute, je vous conseille de demander un rescrit fiscal pour obtenir une réponse officielle de l'administration sur votre éligibilité. Attention toutefois : votre demande doit refléter fidèlement la réalité de votre entreprise. Si vous présentez des informations inexactes ou omettez des éléments importants, vous ne pourrez pas vous prévaloir de la réponse de l'administration en cas de contrôle.

EN RÉSUMÉ
- Pour profiter des avantages du dispositif FRR, voici les points essentiels à retenir :
- vérifiez que votre commune est classée en ZFRR ou en ZFRR+ à l'aide du simulateur officiel ;
- assurez-vous de remplir les conditions d'éligibilité ;
- en cas de doute, demandez un rescrit fiscal pour sécuriser votre situation avant d'appliquer le dispositif.
Avant de créer ou de reprendre votre entreprise, prenez quelques minutes pour vérifier votre éligibilité. Nos experts-comptables peuvent réaliser cette vérification avec vous et sécuriser votre situation dès le départ.
FAQ sur les ZFRR
Pour l'impôt sur les bénéfices, la démarche se fait directement dans votre déclaration de résultat. Pour la CFE et la taxe foncière, adressez-vous à votre service des impôts des entreprises (SIE). Pour les cotisations patronales, rapprochez-vous de l'Urssaf.
Selon les règles du Code de la sécurité sociale, en ZFRR, un dépassement ponctuel du seuil d'effectif ne fait pas perdre l'exonération. Le franchissement du seuil n'est pris en compte que s'il est atteint ou dépassé pendant cinq années civiles consécutives. En ZFRR+, si l’activité réalisée hors zone dépasse 25 % du chiffre d’affaires total, l’exonération ne s’applique qu’à la part des bénéfices liée à l’activité exercée dans la zone éligible.
L'exonération peut être refusée si votre entreprise correspond en réalité au transfert d'une activité déjà exercée dans une autre commune classée en ZFRR ou si elle a déjà bénéficié d'un avantage fiscal similaire au cours des cinq dernières années. Elle ne s'applique pas non plus aux reprises d'entreprises au sein d'une même famille, sauf dans certains cas prévus par la loi.
Non, le rescrit fiscal n'est pas obligatoire pour bénéficier des exonérations ZFRR ou ZFRR+. Il est toutefois recommandé lorsque votre éligibilité soulève un doute, par exemple sur l'implantation réelle de votre entreprise, l'exercice d'une activité hors zone ou les conditions d'une reprise. Pour que la réponse de l'administration puisse vous protéger en cas de contrôle, votre demande doit présenter les faits de manière précise, complète et fidèle à la réalité.
Head of Tax
Nahima est fiscaliste chez Dougs. Véritable appui pour ses collègues et pour les clients, elle jongle entre veille, conseil et formation sur son sujet de prédilection (on vous le donne en mille) : la fiscalité !

Ces articles peuvent vous intéresser
 Nahima Zobri
 David Bernier
 David Bernier
 David Bernier
 David Bernier
 David Bernier