
Par Nahima Zobri, Head of Tax

15 min.


EN BREF
- En 2026, le seuil de base de la franchise de TVA est fixé à 85 000 € de chiffre d'affaires pour les activités commerciales et à 37 500 € pour les prestations de services, hors régimes particuliers.
- Grâce à la franchise, vous facturez sans appliquer cette taxe et n'avez pas à déposer de déclaration périodique de TVA pour les opérations couvertes par le régime.
- Si vous dépassez le seuil majoré (93 500 € pour les ventes ou 41 250 € pour les services, hors cas particuliers), vous devez facturer la TVA dès le jour du dépassement. Le dépassement du seuil de base, sans franchissement du seuil majoré, entraîne en principe la perte de la franchise au 1er janvier suivant.
- Vous ne pouvez pas récupérer la TVA sur vos achats professionnels, sauf si vous quittez le régime et remplissez les conditions de déduction.
- Certaines activités sont exonérées de TVA en raison de leur nature ; d'autres opérations sont exclues de la franchise en base et suivent leurs propres règles de TVA, même sous les seuils.
- Les micro-entrepreneurs (également appelés auto-entrepreneurs) peuvent bénéficier de la franchise de TVA. Ses seuils diffèrent de ceux de la micro-entreprise : vous pouvez donc conserver ce statut tout en devenant redevable de la TVA, c'est-à-dire tenu de la facturer et de la reverser.
SOMMAIRE
Un dépassement des seuils de franchise de TVA mal anticipé peut vous coûter cher : factures à corriger, TVA à reverser et trésorerie fragilisée.
La franchise de TVA dispense pourtant les petites entreprises de collecter et de reverser la taxe sur la valeur ajoutée (TVA), sous certaines conditions.
Alors, quels seuils respecter en 2026 et quelles démarches administratives effectuer en cas de dépassement ?
Je suis Nahima Zobri, fiscaliste chez Dougs, votre cabinet d'expertise comptable en ligne, et je vous explique les règles à connaître pour profiter de ce régime sans risquer d'erreurs coûteuses.
La franchise de TVA convient-elle à votre activité ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Qu'est-ce que la franchise en base de TVA ?
La franchise en base de TVA est un régime fiscal qui dispense certaines petites entreprises de collecter et de reverser la taxe sur la valeur ajoutée. Prévu par l'article 293 B du Code général des impôts, ce dispositif allège les obligations fiscales des professionnels dont le chiffre d'affaires reste sous les seuils autorisés. Pour mieux comprendre le fonctionnement général de la TVA, il faut distinguer la taxe collectée auprès des clients de celle payée sur les achats professionnels.
Fonctionnement de la dispense de déclaration et de paiement de la TVA
En principe, une entreprise qui facture la TVA à ses clients doit ensuite la reverser à l’administration fiscale, après avoir déduit la TVA qu’elle peut récupérer sur ses achats professionnels.
Avec le régime de la franchise en base de TVA, le fonctionnement est différent :
- Vous facturez vos ventes et prestations de services sans ajouter de taxe sur la valeur ajoutée.
- Vous n’avez pas à déposer de déclarations périodiques de TVA, c’est-à-dire mensuelles ou trimestrielles, pour les ventes de marchandises et les prestations de services couvertes par la franchise de TVA.
- Vous ne reversez pas de TVA collectée à l'administration fiscale.
- Vous ne pouvez pas déduire la TVA payée sur vos charges professionnelles et vos investissements.
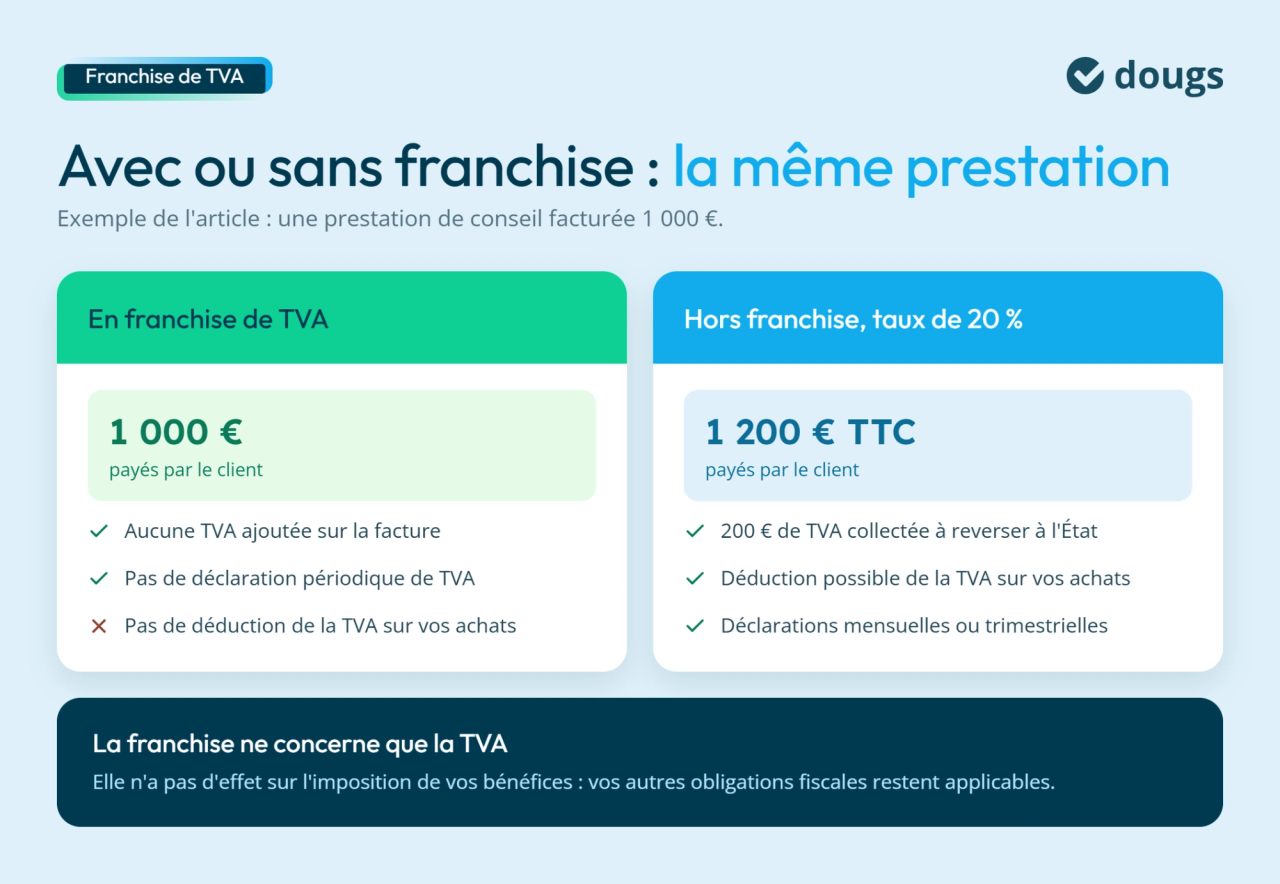
Prenons un exemple : vous êtes consultant et facturez une prestation à 1 000 €. Grâce à la franchise de TVA, votre client paie 1 000 €, sans TVA supplémentaire. Hors franchise, pour une prestation à 1 000 € hors taxes (HT) soumise au taux de 20 %, le client paierait 1 200 € toutes taxes comprises (TTC) : les 200 € de TVA collectée seraient à reverser à l'État, après déduction éventuelle de la TVA sur les achats.
La franchise concerne donc uniquement la TVA, et non l'imposition de vos bénéfices. Vous restez soumis aux autres obligations fiscales applicables à votre activité.
Différence entre franchise de TVA et exonération de TVA
La franchise en base et l'exonération de TVA aboutissent toutes deux, dans de nombreux cas, à une facturation sans TVA. Toutefois, leurs conditions d'application sont différentes.
La franchise de TVA dépend d'un seuil de chiffre d'affaires. Elle s'applique à des opérations normalement taxables tant que les conditions sont remplies. La nature de certaines opérations peut toutefois les exclure de ce régime, même sous les seuils.
À l’inverse, certaines activités bénéficient d’une exonération de TVA en raison de leur nature, indépendamment des seuils de franchise. C’est le cas de certaines activités exonérées de TVA pour les professionnels en libéral, comme les consultations réalisées par les médecins ou les soins dispensés par les infirmiers. Sont également exonérées, sous certaines conditions, les prestations de formation professionnelle continue réalisées par des organismes privés titulaires de l’attestation fiscale requise, conformément à l’article 261 du CGI.
Une activité exonérée ne devient donc pas automatiquement taxable lorsqu'elle dépasse les seuils de franchise.
Cette distinction est essentielle pour déterminer si votre entreprise doit appliquer la TVA.
Qui peut bénéficier de la franchise en base de TVA ?
Pour bénéficier de la franchise en base de TVA en 2026, votre entreprise doit remplir certaines conditions d'éligibilité et respecter les seuils de chiffre d'affaires applicables à son activité.
La franchise de TVA s'applique-t-elle aux micro-entrepreneurs et aux petites entreprises ?
Oui, les micro-entrepreneurs peuvent bénéficier de la franchise de TVA, comme les autres entreprises individuelles et les sociétés : EURL (entreprise unipersonnelle à responsabilité limitée), SARL (société à responsabilité limitée), SASU (société par actions simplifiée unipersonnelle) ou SAS (société par actions simplifiée). La TVA en EURL et la TVA en SASU suivent les mêmes principes de franchise en base, sous réserve des conditions applicables à leurs opérations et à leur chiffre d'affaires.
En début d'activité, la franchise de TVA s'applique en principe automatiquement si vous remplissez les conditions et n'avez pas choisi un autre régime de TVA. Vous n'avez donc aucune démarche particulière à effectuer auprès du service des impôts des entreprises (SIE) pour en bénéficier.
Votre chiffre d'affaires doit également respecter les seuils applicables à la nature de l’activité.
Quels sont les seuils de chiffre d'affaires à respecter ?
En 2026, les seuils de franchise de TVA restent identiques à ceux de 2025. La loi de finances pour 2025 avait pourtant prévu de les remplacer par un seuil unique de 25 000 € de chiffre d’affaires annuel. Après une période de suspension, cette réforme a été définitivement supprimée par la loi du 3 novembre 2025. Les seuils actuels restent donc applicables en 2026 selon la nature de votre activité.
| Nature de l'activité | Seuil de base | Seuil majoré |
|---|---|---|
| Activités commerciales, ventes de marchandises et prestations d'hébergement éligibles | 85 000 € | 93 500 € |
| Prestations de services et activités libérales (hors cas particuliers) | 37 500 € | 41 250 € |
| Activités spécifiques des avocats, auteurs et artistes-interprètes | 50 000 € | 55 000 € |
| Autres opérations particulières des avocats, auteurs et artistes-interprètes | 35 000 € | 38 500 € |
Comment lire ce tableau ?
- Seuil de base : c’est le chiffre d’affaires de l’année civile qui détermine le droit à la franchise l’année suivante. S’il est dépassé en année N, sans dépassement du seuil majoré, la franchise reste applicable jusqu’à la fin de N, mais cesse au 1er janvier N+1.
- Seuil majoré : s’il est dépassé pendant l’année N, la franchise cesse pour les opérations intervenant à compter de la date du dépassement, conformément à l’article 293 B, II, du code général des impôts (CGI).
Pour les avocats, auteurs et artistes-interprètes, les seuils de 50 000 € et 55 000 € visent certaines activités relevant de leur régime particulier. D'autres opérations de ces professionnels relèvent des seuils spécifiques de 35 000 € et 38 500 € : il faut donc identifier précisément la catégorie de recettes avant d'appliquer le tableau.
Si vous exercez une activité mixte, comme de nombreux artisans qui vendent des fournitures et facturent leur main-d’œuvre, vous devez respecter à la fois le seuil global de 85 000 € et le seuil de 37 500 € pour la part de prestations de services. Ce suivi détermine le moment où vous devrez déclarer la TVA en tant qu’artisan.
Ces seuils s'apprécient selon le chiffre d'affaires de l'année civile précédente et celui de l'année en cours.
En cas de création d'entreprise en cours d'année, le chiffre d'affaires est ajusté au prorata de la durée d'activité pour apprécier le maintien de la franchise l'année suivante. Par exemple, 20 000 € encaissés sur six mois correspondent approximativement à 40 000 € sur douze mois ; le calcul exact dépend des dates de début d'activité.
Bon à savoir : pour vérifier les réformes récentes ou à venir concernant la franchise en base de TVA, notamment les changements de seuils et les évolutions réglementaires, consultez la fiche officielle Franchise en base de TVA d'Entreprendre Service Public.
Quelles activités sont exclues de la franchise de TVA ?
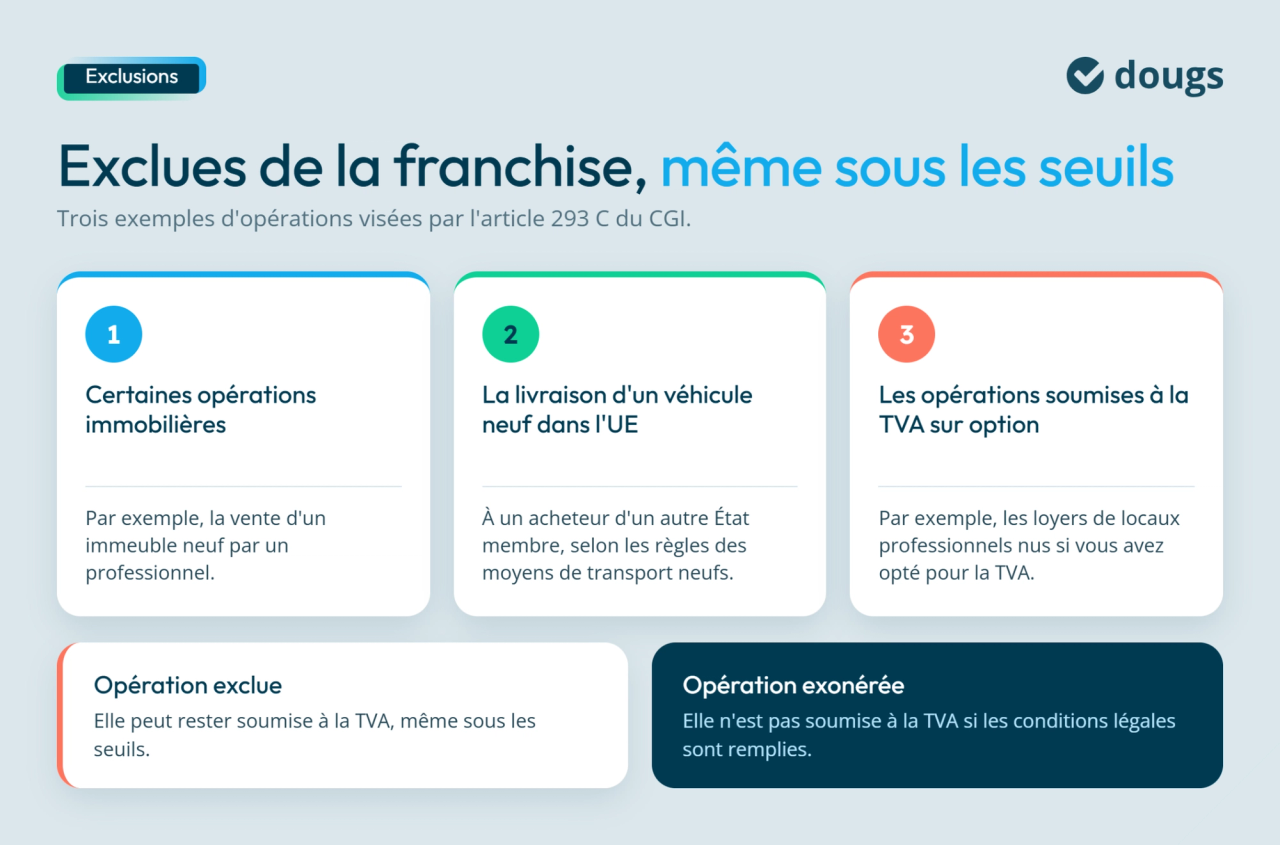
Certaines opérations ne peuvent pas bénéficier de la franchise de TVA, même si votre chiffre d'affaires reste inférieur aux seuils autorisés. C’est notamment le cas (liste non exhaustive, voir aussi l’article 298 bis du CGI pour les exploitants agricoles) :
- de certaines opérations immobilières soumises à la TVA, comme la vente d'un immeuble neuf par un professionnel ;
- de la livraison d'un véhicule neuf à un acheteur situé dans un autre État membre de l'Union européenne, dans les cas où cette opération est imposable selon les règles propres aux moyens de transport neufs ;
- de certaines opérations soumises à la TVA sur option, comme la location de locaux professionnels nus (sans équipement) lorsque vous avez choisi d'appliquer la TVA aux loyers : la franchise ne s'applique alors pas à ces loyers.
Ces exclusions concernent les opérations visées à l'article 293 C du Code général des impôts, selon les conditions propres à chacune d'elles.
Attention à ne pas confondre exclusion et exonération de TVA : une opération exclue de la franchise peut rester soumise à la TVA, même si votre chiffre d’affaires est inférieur aux seuils. En revanche, une opération exonérée n’est pas soumise à la TVA lorsque les conditions prévues par la loi sont remplies.

Comment déclarer votre TVA, selon votre secteur d'activité
Des simulateurs précis par activité
Consulting, formation, développement, e-books…
Déclarez simplement et sans erreur
Les obligations à respecter en franchise de TVA
La franchise de TVA simplifie vos obligations fiscales, mais certaines règles restent à respecter : suivi du chiffre d'affaires, facturation, déclarations et démarches auprès de l'administration. Voici les obligations à connaître pour rester en conformité.
Quelles mentions obligatoires inscrire sur vos factures ?
Lorsque vous bénéficiez de la franchise, vous devez établir vos factures sans ajouter de TVA et y faire figurer la mention légale appropriée.
En 2026, la référence légale à faire figurer sur les factures évolue avec la recodification de la TVA : des dispositions sont transférées du Code général des impôts vers le Code des impositions sur les biens et services (CIBS).
« TVA non applicable, article L. 223-3 du Code des impositions sur les biens et services (CIBS) ».
L'ancienne mention « TVA non applicable, article 293 B du CGI » reste admise pendant la période transitoire allant jusqu'au 31 décembre 2027.
Par exemple, une facture de conseil de 500 € indique un montant à payer de 500 €, sans ligne de TVA, ainsi que la mention « TVA non applicable, article L. 223-3 du CIBS ». Votre facture doit également respecter les autres mentions obligatoires de facturation, comme l'identité des parties, la date d'émission et le numéro de facture.
Attention : si vous faites apparaître de la TVA sur une facture par erreur, vous pouvez être tenu de la reverser à l'administration fiscale. Vérifiez donc le paramétrage de votre module de facturation.
Quelles obligations comptables et fiscales respecter avec la franchise de TVA ?
Même sous le régime de la franchise de TVA, vous devez conserver vos justificatifs et suivre votre chiffre d'affaires de l'année en cours et de l'année précédente pour anticiper un dépassement des seuils.
En parallèle, vos obligations comptables dépendent de votre statut juridique et de votre régime d'imposition, c'est-à-dire des règles qui déterminent comment vos bénéfices sont calculés et déclarés.
Par exemple, un micro-entrepreneur doit tenir un livre des recettes, un document dans lequel il enregistre chronologiquement les sommes encaissées. Une société soumise à une comptabilité commerciale doit, quant à elle, enregistrer ses opérations financières et établir ses comptes annuels.
Pour une question sur vos obligations déclaratives, vous pouvez consulter votre service des impôts des entreprises (SIE) ou la plateforme Entreprendre Service Public. Pour mesurer les conséquences financières d'un changement de régime, un expert-comptable peut vous conseiller.
Quelles démarches administratives effectuer avec la franchise de TVA ?
La franchise de TVA ne nécessite généralement aucune demande préalable si vous remplissez les conditions et n'avez pas opté pour son paiement. Concrètement, vous ne déposez pas de déclaration mensuelle ou trimestrielle pour les ventes couvertes par ce régime, mais des formalités spécifiques restent possibles pour certaines opérations.
Vous devez toutefois respecter vos autres obligations fiscales, comme la déclaration de vos revenus auprès de la Direction générale des finances publiques (DGFiP). Si vous êtes micro-entrepreneur, vous devez également déclarer votre chiffre d'affaires à l'Urssaf.
Certaines opérations intracommunautaires entraînent des démarches spécifiques, même si vos ventes françaises restent en franchise. Si vous achetez une prestation de services auprès d'une entreprise allemande, vous devez en principe demander un numéro de TVA intracommunautaire à votre service des impôts des entreprises (SIE), puis déclarer et payer la TVA française par autoliquidation. Vous calculez vous-même la TVA due sur cet achat, sans pouvoir nécessairement la déduire. Si vous fournissez une prestation à une entreprise espagnole, vous pouvez également devoir obtenir ce numéro et déposer une déclaration européenne de services (DES), qui récapitule certaines prestations facturées à des clients professionnels européens. Les formalités et échéances exactes dépendent de l'opération.
Ces obligations restent simples tant que vous respectez les seuils de franchise de TVA. En cas de dépassement, les règles de facturation et de déclaration peuvent changer.
Que se passe-t-il si vous dépassez les seuils de franchise de TVA ?
Un dépassement des seuils de chiffre d'affaires peut entraîner la perte de la franchise en base de TVA. Toutefois, vous ne devenez pas systématiquement redevable de la TVA dès que vous franchissez le premier plafond. Tout dépend du seuil dépassé et du moment où ce dépassement intervient.
Quelle différence entre le dépassement du seuil de base et du seuil majoré ?
Le mécanisme de maintien de la franchise distingue deux cas :
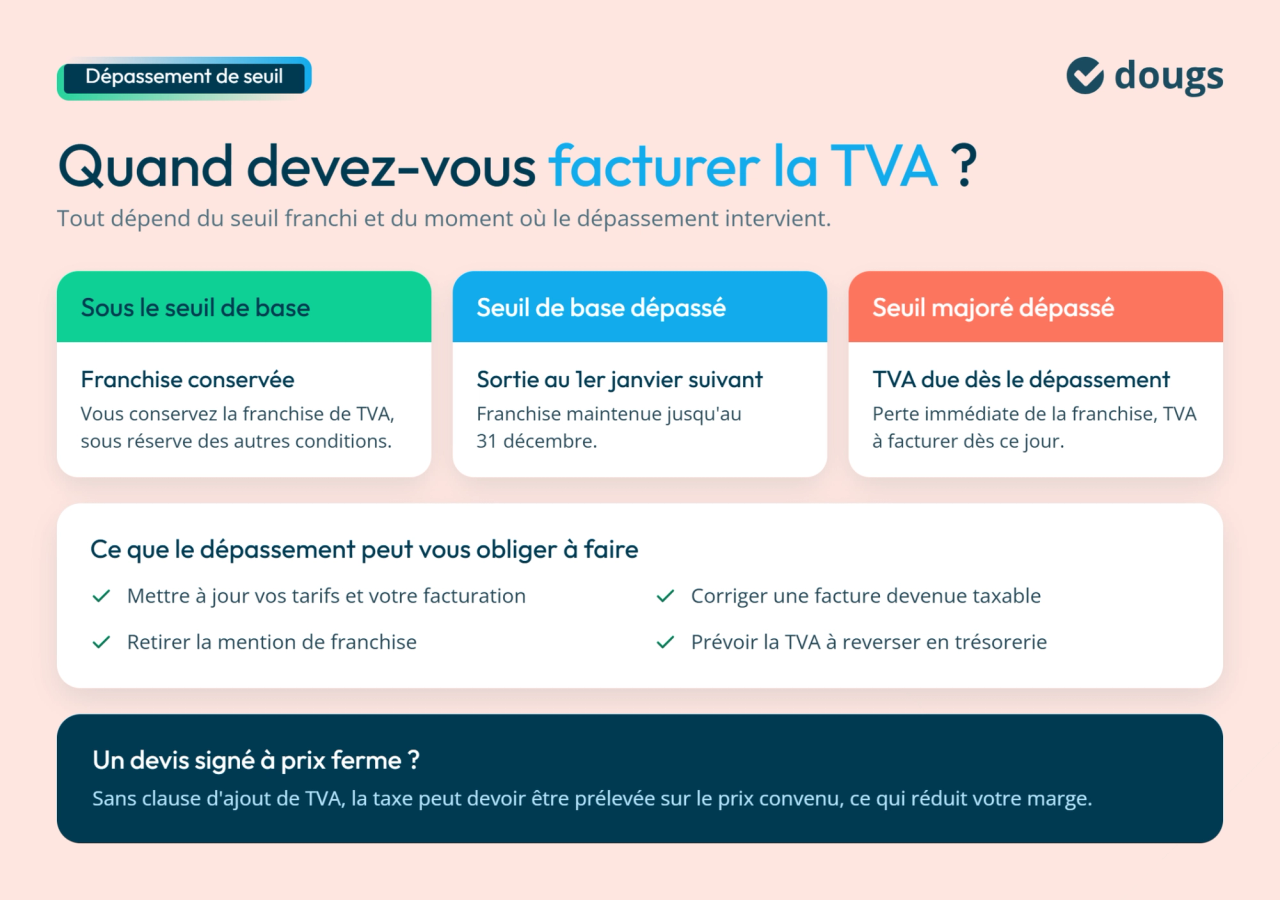
- Vous dépassez le seuil de base sans franchir le seuil majoré : vous conservez la franchise jusqu'au 31 décembre de l'année en cours, mais vous devenez redevable de la TVA dès le 1er janvier de l'année suivante.
- Vous dépassez le seuil majoré : vous perdez immédiatement le bénéfice de la franchise et devez facturer la TVA dès le jour du dépassement.
Prenons un exemple : vous êtes micro-entrepreneur et réalisez des prestations de services. Si votre chiffre d'affaires atteint 35 000 € en 2026, vous conservez la franchise de TVA, sous réserve de respecter les autres conditions. S'il atteint 39 000 €, vous bénéficiez du maintien de la franchise jusqu'au 31 décembre 2026, puis devenez redevable de la TVA au 1er janvier 2027. En revanche, si votre chiffre d'affaires atteint 42 000 €, vous devez facturer la TVA dès le jour où vous franchissez le seuil majoré de 41 250 €.
Cet exemple suppose que vous bénéficiez déjà de la franchise au début de l'année 2026.
La distinction entre les deux seuils détermine donc la date à laquelle vous devez commencer à facturer et à collecter la TVA. Si vous êtes indépendant, ce passage implique aussi de savoir gérer la TVA en freelance au quotidien : facturation, déclarations et suivi de trésorerie.
À partir de quand devez-vous facturer la TVA ?
Lorsque vous dépassez le seuil majoré, les opérations réalisées à compter du jour du dépassement deviennent soumises à la TVA, selon les règles applicables à votre activité.
Ce changement peut nécessiter :
- La mise à jour de vos tarifs et de votre logiciel de facturation ;
- La correction d'une facture déjà émise sans TVA alors qu'elle porte sur une opération devenue taxable, par exemple celle qui fait franchir le seuil majoré ;
- La suppression de la mention de franchise sur les factures concernées ;
- La prise en compte de la TVA à reverser dans votre trésorerie.
Pour établir vos nouvelles factures, vous devez également maîtriser le calcul de la TVA, en appliquant le taux correspondant à chaque opération taxable. Par exemple, la TVA sur les travaux dans le bâtiment peut s’appliquer à un taux réduit selon la nature des travaux et du logement.
Attention aux devis signés avant le dépassement : si un prix ferme a déjà été convenu avec votre client sans prévoir l'ajout de TVA, vous ne pouvez pas nécessairement augmenter le montant demandé. La TVA peut devoir être prélevée sur le prix convenu, ce qui réduit votre marge.
Quelles démarches effectuer après un dépassement des seuils ?
Lorsque vous perdez le bénéfice de la franchise, vous devez adapter vos obligations fiscales et comptables.
La première démarche consiste à contacter votre service des impôts des entreprises (SIE), depuis votre espace professionnel sur impots.gouv.fr, pour signaler le changement et identifier le régime de déclaration applicable à votre activité : déclaration mensuelle ou déclaration de TVA trimestrielle.
À partir de 2027, la suppression de la déclaration annuelle CA12 modifie les obligations des entreprises relevant du régime simplifié de TVA. Elles passent aux déclarations CA3 mensuelles ou trimestrielles, selon leur chiffre d'affaires majoré.
Vous devez ensuite mettre à jour votre facturation, calculer la TVA collectée sur les ventes taxables et déposer les déclarations aux échéances correspondant à votre nouveau régime. Ces obligations s’appliquent quelle que soit votre forme juridique, qu’il s’agisse d’une déclaration de TVA en EURL ou d’une déclaration de TVA en SAS.
Vous pouvez aussi, sous conditions, déduire la TVA payée sur certains achats professionnels de celle collectée sur vos ventes : c'est le droit à déduction. Pour certains biens encore détenus au moment du changement, des régularisations peuvent être nécessaires ou possibles ; elles doivent être examinées au cas par cas.
Mon conseil : si votre chiffre d'affaires approche du seuil majoré, préparez dès maintenant votre facturation et votre trésorerie. Cette anticipation limite les risques de factures rectificatives et les difficultés financières lors du passage à la TVA.
Au-delà des obligations fiscales, la franchise de TVA influence aussi vos prix, le coût de vos achats professionnels et votre rentabilité. Son intérêt dépend donc des caractéristiques de votre activité.
Quels sont les avantages et les inconvénients de la franchise en base de TVA ?
La franchise en base de TVA simplifie la facturation et les obligations fiscales des petites entreprises. Toutefois, l'impossibilité de récupérer la TVA sur les achats professionnels présente aussi des limites, notamment lorsque vous réalisez des investissements importants.
Les avantages
La franchise en base de TVA présente plusieurs avantages pour les petites entreprises, particulièrement lorsqu'elles travaillent avec des particuliers et ont peu de dépenses professionnelles :
- Des prix attractifs pour les particuliers : sans TVA à ajouter, vous pouvez afficher un prix plus bas qu'une entreprise qui facture la TVA, à coûts et marge comparables. L'avantage est généralement moindre pour un client professionnel qui peut récupérer la TVA sur ses achats.
- Des obligations fiscales allégées : vous n'avez généralement pas de déclaration périodique de TVA à déposer pour les opérations couvertes par la franchise, ce qui réduit les formalités administratives.
- Une facturation simplifiée : vous n'avez pas à calculer la TVA sur vos ventes couvertes par la franchise. Vous devez toutefois conserver les mentions obligatoires et surveiller vos seuils.
- Un suivi de trésorerie plus simple : vous n'avez pas de TVA collectée à reverser sur les ventes concernées, mais vous devez anticiper les conséquences d'un éventuel dépassement des seuils.
Les inconvénients
Le principal inconvénient concerne l'absence de droit à déduction de la TVA. Vous ne pouvez pas récupérer la taxe payée sur vos achats professionnels, ce qui augmente leur coût réel.
Par exemple, si vous achetez un ordinateur à 1 200 € TTC, dont 200 € de TVA, vous supportez la totalité de cette dépense. Une entreprise disposant d'un droit à déduction pourrait, sous conditions, récupérer les 200 €.
D'autres limites sont à anticiper :
- Des investissements plus coûteux : la TVA non récupérable augmente le coût de revient de vos équipements et peut peser sur la rentabilité d'un projet important.
- Les conséquences d'un dépassement de seuil : vous devez adapter rapidement votre facturation et anticiper la TVA à reverser si vous perdez le bénéfice de la franchise.
- Des obligations particulières pour certaines opérations : les échanges avec des entreprises européennes peuvent nécessiter l'obtention d'un numéro de TVA intracommunautaire et des déclarations spécifiques, même lorsque vous bénéficiez de la franchise.
Une facture qui omet la TVA alors qu'elle est devenue exigible peut entraîner un rappel de taxe, éventuellement assorti de pénalités selon les circonstances.
Mon conseil d'expert : si vous prévoyez des investissements importants ou travaillez principalement avec des entreprises qui récupèrent la TVA, comparez les conséquences financières de la franchise et de l'option pour le paiement de la TVA. Nos experts-comptables peuvent vous apporter une expertise fiscale et un accompagnement personnalisé pour faire ce choix.

EN RÉSUMÉ
La franchise de TVA facilite le démarrage et la gestion de nombreuses petites entreprises. Pour en bénéficier durablement, une surveillance régulière du chiffre d'affaires et une bonne compréhension des obligations fiscales restent essentielles.
- Seuils à respecter en 2026 : 85 000 € pour les activités commerciales et 37 500 € pour les prestations de services, hors cas particuliers.
- Obligations de facturation : aucune TVA à facturer sur les opérations couvertes par la franchise, mais une mention légale obligatoire sur les factures.
- Dépassement des seuils : franchir le seuil de base sans dépasser le seuil majoré entraîne en principe la sortie au 1er janvier suivant ; dépasser le seuil majoré entraîne la perte immédiate de la franchise et l'obligation de facturer la TVA.
- Avantages et limites : la franchise simplifie la gestion, mais empêche la récupération de la TVA sur les achats. En cas d'investissements importants ou d'activité principalement B2B, l'option pour le paiement de la TVA peut être plus avantageuse.
- Démarches administratives : aucune notification administrative préalable ni déclaration périodique de TVA n'est généralement requise, sauf obligations spécifiques liées à certaines opérations.
- Sortie du régime : un dépassement des seuils ou une option volontaire pour le paiement de la TVA implique des démarches adaptées et le passage à un régime de TVA applicable à l'activité.
Un chiffre d'affaires proche des seuils de franchise ou une option pour le paiement de la TVA envisagée ? Chez Dougs, nous vous accompagnons pour vérifier vos obligations fiscales, anticiper les conséquences sur votre trésorerie et choisir le régime adapté à votre activité. Nos outils de comptabilité en ligne vous aident aussi à suivre votre chiffre d'affaires.
FAQ : vos questions sur la franchise en base de TVA
La franchise de TVA est généralement intéressante lorsque vous vendez à des particuliers et supportez peu de dépenses professionnelles. Pour une entreprise qui investit beaucoup ou facture surtout des professionnels récupérant la TVA, l'option pour le paiement de la TVA peut être plus adaptée. Comparez vos prix, vos achats et votre chiffre d'affaires prévisionnel.
Oui, vous pouvez choisir de payer la TVA même si votre chiffre d'affaires reste inférieur aux seuils, notamment pour récupérer la taxe sur vos achats professionnels. Pour cela, vous devez exercer une option pour le paiement de la TVA auprès de votre service des impôts des entreprises (SIE), depuis votre espace professionnel sur impots.gouv.fr. La prise d'effet de l'option intervient le premier jour du mois de votre demande, pour une durée initiale de deux années civiles. Vous pourrez ensuite revenir à la franchise si vous respectez les conditions d'éligibilité et mettez fin à l'option dans les délais prévus.
Oui. Vous pouvez devenir redevable de la TVA après avoir dépassé les seuils de franchise, tout en restant micro-entrepreneur si vous respectez les plafonds de chiffre d'affaires propres au régime micro-fiscal. Il faut donc suivre séparément les deux jeux de seuils : la perte de la franchise de TVA ne provoque pas automatiquement la sortie de la micro-entreprise. Selon votre situation, vos factures d’auto-entrepreneur avec ou sans TVA ne comportent pas les mêmes mentions.
Oui, sous conditions. Vous devez respecter les seuils de franchise et tenir compte de la durée de l'option pour le paiement de la TVA. Il faut également vérifier quand et comment y mettre fin auprès du SIE. Le retour à la franchise peut nécessiter de reverser une partie de la TVA précédemment déduite sur certains biens.
Pour comprendre vos obligations comptables et fiscales, vous pouvez consulter la plateforme gratuite Entreprendre Service Public ou contacter votre service des impôts des entreprises (SIE), notamment pour une demande de numéro de TVA intracommunautaire. Pour gérer votre activité au quotidien, un module de facturation et un tableau de bord avec des fonctionnalités de comptabilité et de suivi de trésorerie peuvent faciliter la surveillance de votre chiffre d'affaires. Enfin, un expert-comptable peut vous proposer un accompagnement personnalisé et une expertise fiscale pour anticiper un dépassement des seuils ou choisir un régime de TVA adapté.
Head of Tax
Nahima est fiscaliste chez Dougs. Véritable appui pour ses collègues et pour les clients, elle jongle entre veille, conseil et formation sur son sujet de prédilection (on vous le donne en mille) : la fiscalité !

Ces articles peuvent vous intéresser
 Nahima Zobri
 Nahima Zobri
 Cassandra Marquez
 Nahima Zobri
 Cassandra Marquez
 Émilie Fatkic