
16 min.


EN BREF
- La nouvelle doctrine e-reporting précise les règles de déclaration des transactions et des paiements auprès de l'administration fiscale.
- Deux types de données sont concernés : celles relatives aux transactions à déclarer, puis celles liées aux paiements des prestations de services soumises à la TVA sur les encaissements.
- L’e-reporting concerne les ventes aux particuliers et les opérations internationales entrant dans son champ d'application.
- Les données sont transmises via une plateforme agréée, au format XML, un fichier informatique permettant leur traitement automatique.
- Les fréquences et délais dépendent du régime de taxe sur la valeur ajoutée (TVA).
- Le calendrier reste inchangé : septembre 2026 pour les grandes entreprises et les entreprises de taille intermédiaire, septembre 2027 pour les petites structures.
SOMMAIRE
Vous facturez uniquement des particuliers et pensez échapper à la réforme de la facturation électronique ? Dès septembre 2027, vous devrez pourtant transmettre certaines données de vos ventes à l'administration fiscale, sous peine de sanctions.
C'est ce qu'on appelle l'e-reporting : la déclaration d'informations sur certaines transactions et certains paiements. Le 30 septembre 2026, l'administration a publié sa première doctrine sur le sujet. Ces commentaires officiels, publiés au Bulletin officiel des finances publiques (BOFiP), précisent notamment quelles opérations déclarer, quelles données transmettre et à quelles échéances.
Je suis Cassandra Marquez et je pilote la stratégie de lancement des offres de facturation électronique chez Dougs. Cette mission m'amène à suivre les nouvelles obligations des entrepreneurs et à contribuer au développement de solutions pour y répondre, comme notre logiciel de facturation électronique gratuit, associé à notre plateforme agréée.
Je vous explique ce que la nouvelle doctrine change pour votre activité.
Une question sur cet article ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Doctrine sur l’e-reporting : quelles précisions depuis le 30 septembre 2026 ?
La doctrine du 30 septembre 2026 fixe les fréquences et délais de transmission des données, les règles d'utilisation du format XML ainsi que les exclusions et tolérances applicables.
Ces précisions permettent aux entreprises de mieux identifier leurs obligations et les situations particulières prévues par l'administration fiscale.
Six documents BOFiP pour clarifier les obligations des entreprises
Le 30 septembre 2026, la Direction générale des finances publiques (DGFiP) a publié six documents au Bulletin officiel des finances publiques (BOFiP).
Ils précisent :
- les opérations soumises au e-reporting : les ventes et les achats concernés ainsi que les exclusions prévues ;
- les données à déclarer : les informations relatives aux transactions et aux paiements à transmettre à l'administration fiscale ;
- les règles de transmission : les formats informatiques, les fréquences et les délais à respecter selon votre régime de TVA.
Deux déclarations distinctes : les transactions et les paiements
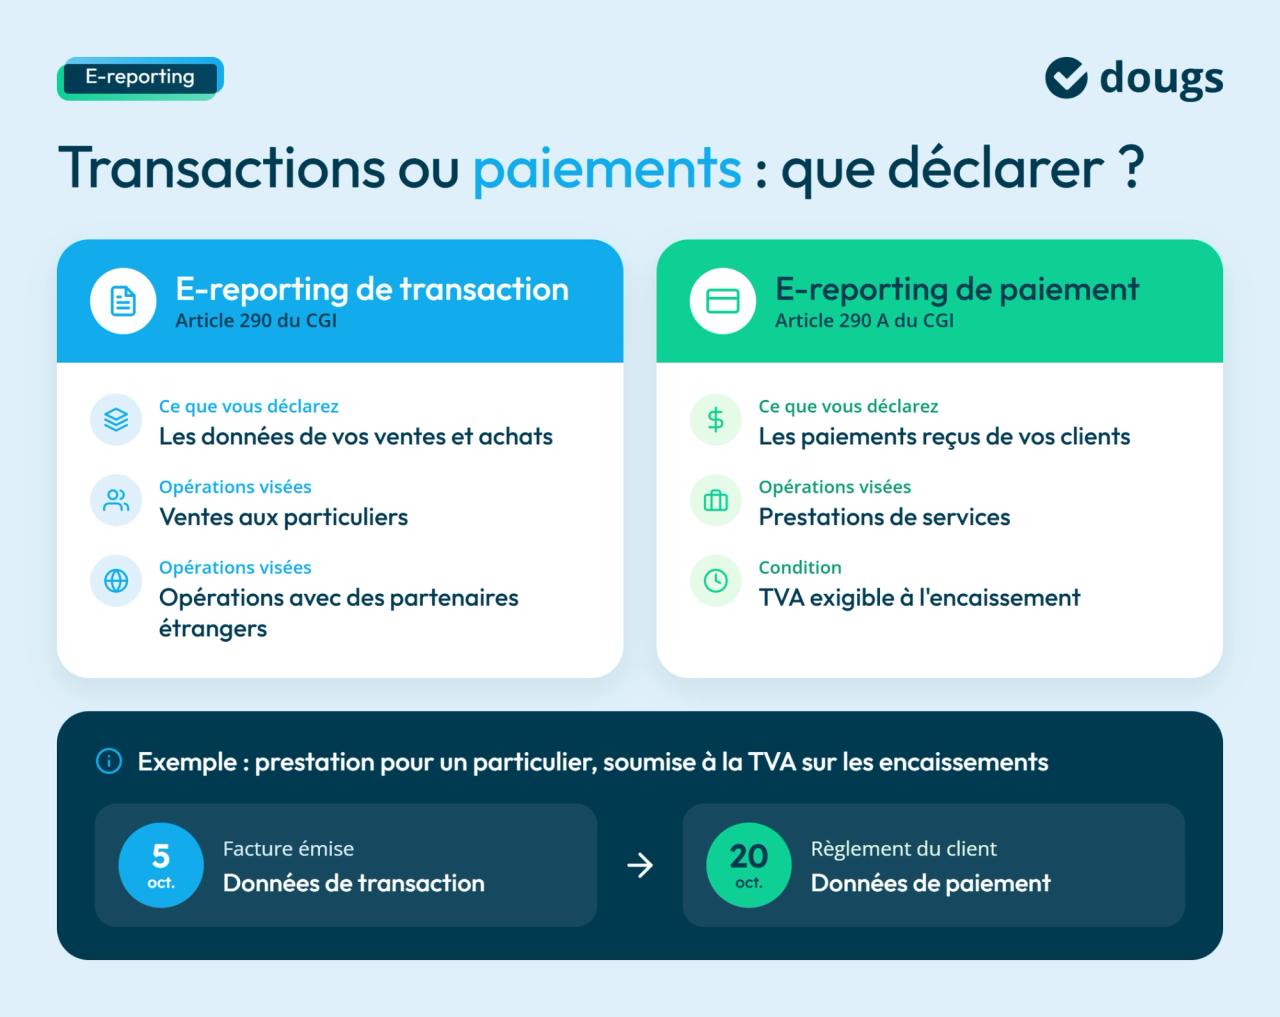
L'e-reporting comprend deux obligations distinctes, encadrées par le Code général des impôts (CGI) :
L'e-reporting de transaction, défini à l'article 290 du CGI, porte sur les données relatives aux ventes et aux achats entrant dans le champ de cette obligation. Il vise surtout les opérations réalisées avec des particuliers ou des partenaires étrangers.
L'e-reporting de paiement s'applique aux prestations de services pour lesquelles la TVA devient due au moment où le client paie sa facture. On parle alors de TVA exigible à l'encaissement. Cette obligation est encadrée par l'article 290 A du CGI.
Prenons un prestataire français qui réalise une intervention pour un particulier et lui facture sa prestation le 5 octobre. Son client règle le 20 octobre. Si la prestation est soumise à la TVA sur les encaissements, le professionnel devra transmettre les données de transaction ainsi que les informations relatives au paiement reçu.
Pour votre entreprise, cette distinction est cruciale : selon votre activité, vous pourrez être amené à déclarer vos transactions, vos encaissements ou les deux.
L’e-reporting fait également partie d'une réforme plus large, aux côtés de la facturation électronique. Pour comprendre leurs rôles respectifs, jetez un œil à notre guide sur les différences entre l'e-reporting et l'e-invoicing.
Votre entreprise est-elle concernée par l'e-reporting ?
Pour savoir si votre entreprise est concernée par l’e-reporting, vous devez regarder à qui vous vendez, ce que vous facturez et où se trouve votre client. Ces éléments permettent d'identifier les opérations à déclarer et celles qui bénéficient d'une exclusion.
Les ventes aux particuliers entrent dans le champ de l’e-reporting
Vous dirigez un commerce, un restaurant ou une activité de services destinée aux particuliers ? Ces opérations sont appelées transactions B2C, pour Business to Consumer, c'est-à-dire les ventes réalisées par une entreprise auprès de consommateurs.
Un commerçant qui vend des vêtements à des particuliers devra, par exemple, transmettre les données relatives à ses ventes. Il n'aura cependant pas à établir une facture électronique pour chaque client dans le cadre de cette obligation.
Cette règle concerne aussi les entreprises bénéficiant de la franchise en base de TVA, un régime qui dispense de facturer cette taxe lorsque les conditions prévues sont remplies.
Attention toutefois : la franchise en base de TVA ne dispense pas de la facturation électronique. Si vous êtes micro-entrepreneur, vous devez également recevoir des factures électroniques depuis le 1er septembre 2026 et devrez en émettre pour vos opérations avec des entreprises françaises concernées à partir du 1er septembre 2027.
Les opérations avec des entreprises étrangères sont également visées
L’e-reporting concerne aussi les échanges internationaux. Si votre entreprise vend à l'étranger ou achète auprès d'un fournisseur établi hors de France, la nature de l'opération et les règles de TVA déterminent les données à déclarer.
Toutes les opérations internationales ne sont cependant pas soumises à cette obligation. Voici les principales situations à distinguer :
| Opération | E-reporting obligatoire ? | Exemple |
|---|---|---|
| Exportation de marchandises hors de l'Union européenne | Oui | Une entreprise française vend des produits à une société américaine. |
| Livraison intracommunautaire de biens | Oui | Une entreprise française vend des marchandises à une société allemande. |
| Acquisition intracommunautaire de biens | Oui | Une entreprise française achète des marchandises auprès d'un fournisseur espagnol. |
| Prestation de services auprès d'une entreprise étrangère | Oui, selon les règles de localisation de la prestation | Un consultant français facture une mission à une entreprise belge. |
| Achat de prestations de services auprès d'un fournisseur étranger | Oui, lorsque la prestation entre dans le champ de l'obligation | Une entreprise française achète une prestation de conseil à une société allemande. |
| Importation de marchandises depuis un pays hors de l'Union européenne | Non | Une entreprise française importe des marchandises depuis la Chine. |
Pourquoi les importations sont-elles exclues ? Contrairement aux acquisitions intracommunautaires, les importations de marchandises font déjà l'objet de formalités douanières permettant à l'administration de disposer des informations nécessaires.
Les ventes à des particuliers étrangers peuvent également entrer dans le champ de l'e-reporting, notamment les ventes à distance intracommunautaires. Des règles particulières s'appliquent cependant selon la localisation de l'opération et le recours éventuel aux guichets uniques de TVA.
Certaines opérations échappent à cette obligation
La doctrine prévoit plusieurs exclusions de l’e-reporting, y compris pour des opérations réalisées par des entreprises assujetties à la TVA.
C'est le cas :
- de certaines opérations exonérées de TVA et dispensées de facturation, comme les prestations médicales ou certaines opérations d'assurance ;
- des importations de marchandises, qui suivent leurs propres formalités douanières et fiscales ;
- de certaines opérations réalisées par des entreprises étrangères qui utilisent un guichet unique de TVA pour déclarer les ventes concernées.
Le guichet unique de TVA est un dispositif qui permet de déclarer et de payer, depuis un seul pays, la TVA due sur certaines ventes réalisées dans d'autres pays.
Des règles particulières s'appliquent à Monaco et aux territoires d'outre-mer. Les échanges avec Monaco sont généralement traités comme des opérations françaises, avec certaines exceptions. Pour l'outre-mer, les obligations varient selon le territoire et l'application de la TVA française.
Le guide de la facturation électronique
C'est quoi, la réforme de la facturation électronique ?
Quelles sont vos obligations ?
Qu'est-ce que cela va vous apporter, concrètement ?
Quelles données devrez-vous transmettre à l'administration fiscale ?
L'administration fiscale attend surtout des informations sur vos ventes et, pour les prestations de services soumises au e-reporting de paiement, sur les encaissements. Les données à communiquer dépendent de votre activité et du type de transaction réalisée.
Ventes aux particuliers : quelles données transmettre ?
Pour les transactions avec des particuliers, les données sont regroupées par jour, selon leur catégorie et les taux de TVA applicables.
Les principales informations à transmettre sont :
- l'identification de votre entreprise, avec son numéro SIREN, qui permet de l'identifier auprès de l'administration ;
- la nature des opérations, pour distinguer les ventes de biens et les prestations de services ;
- les montants des ventes, avec les bases hors taxes sur lesquelles la TVA est calculée, et le montant de cette taxe pour chaque taux ;
- la date des transactions et la période de transmission ;
- la devise utilisée, par exemple l'euro ou une monnaie étrangère.
Imaginons un commerçant qui réalise 30 ventes dans la journée. Il devra regrouper les montants de ses ventes par catégorie et par taux de TVA. L'administration recevra ces données globalisées, plutôt que le détail de chaque achat.
Pour les opérations internationales entre entreprises, les informations demandées sont plus détaillées. Elles comprennent notamment l'identification des partenaires commerciaux ainsi que les informations de facturation exigées pour ces opérations.
Quelles données de paiement déclarer pour vos prestations de services ?
Lorsque votre prestation est soumise à la TVA sur les encaissements, vous devez également transmettre des informations sur les règlements reçus de vos clients.
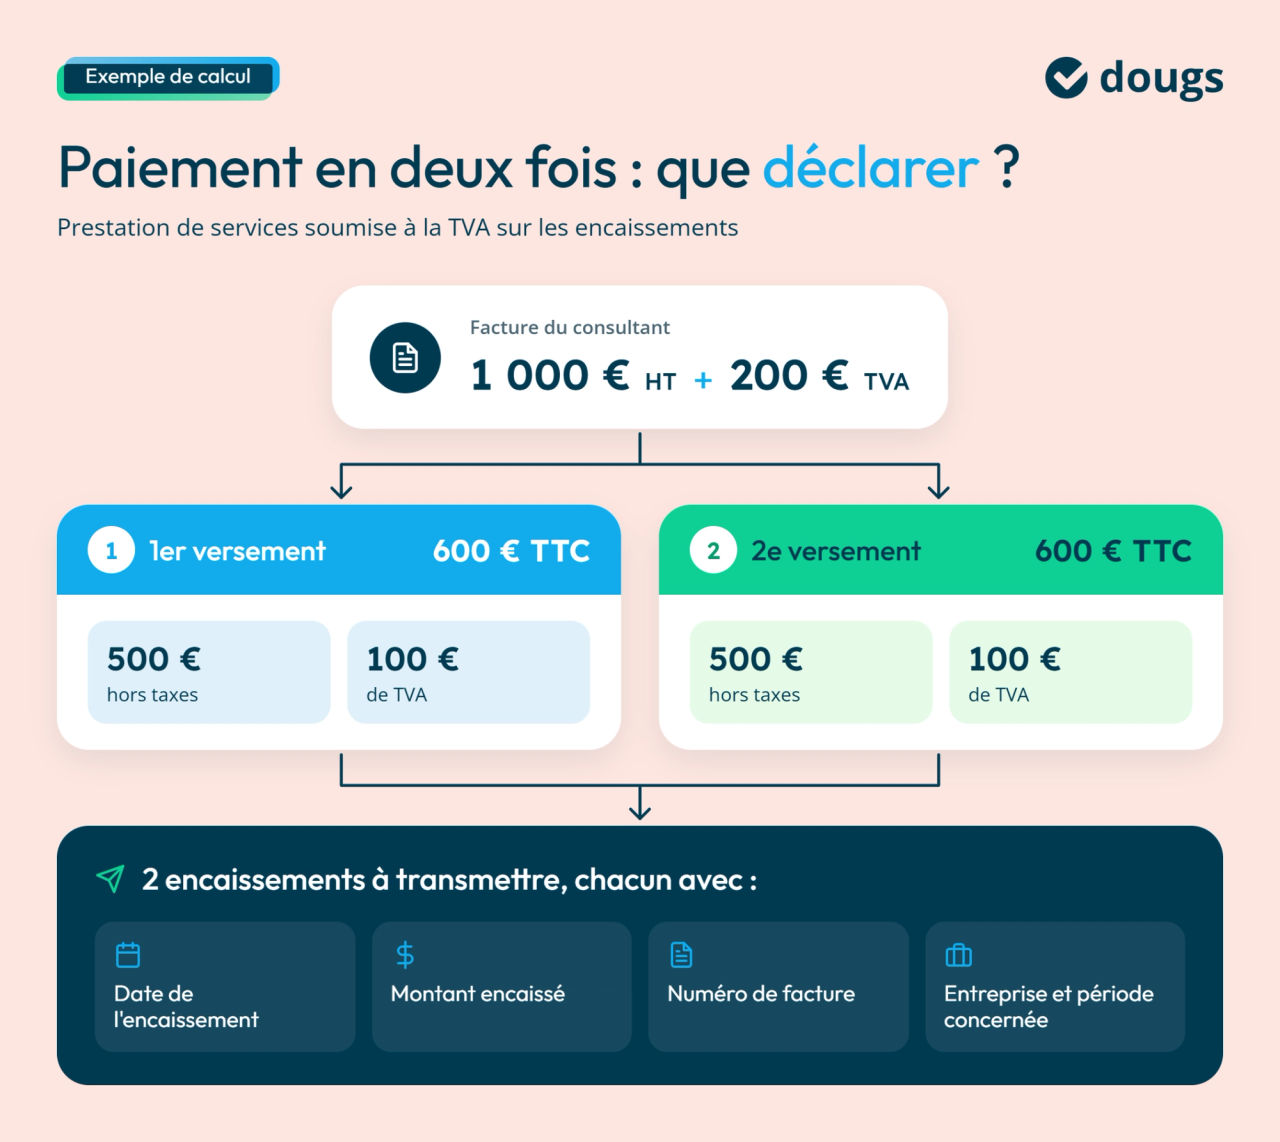
Ces données comprennent l'identification de votre entreprise et la période concernée, la date de l'encaissement, le montant encaissé et le numéro de facture, lorsque l'opération a donné lieu à une facture.
Supposons un consultant qui facture une prestation de 1 000 € hors taxes, avec 200 € de TVA. Son client règle la facture en deux versements de 600 € toutes taxes comprises.
Chaque règlement comprend alors 500 € hors taxes et 100 € de TVA. Les données transmises devront refléter ces deux encaissements selon les modalités prévues par la doctrine.
L'administration peut ainsi connaître les sommes réellement encaissées et déterminer à quel moment la TVA devient exigible.
L'administration reçoit-elle les informations personnelles de vos clients ?
Pour vos ventes aux particuliers, l'administration fiscale ne reçoit pas les noms et prénoms de vos clients dans le cadre de l’e-reporting de transaction. Les informations transmises sont regroupées par jour, selon la nature des opérations et les taux de TVA applicables. L'administration connaît ainsi les montants de vos ventes, sans disposer du détail nominatif de chaque achat.
En revanche, les opérations internationales entre entreprises pour lesquelles l'identification du partenaire est requise nécessitent l'identification de vos partenaires commerciaux.
La collecte de ces données est encadrée par le règlement général sur la protection des données (RGPD), qui protège les informations personnelles. Votre logiciel peut conserver davantage d'informations sur vos clients pour gérer vos ventes, mais cela ne signifie pas que toutes ces données sont transmises à l'État.
Si vous exercez une activité libérale, découvrez notre article sur la facturation électronique pour les professions libérales pour mieux comprendre les obligations qui s'appliquent à votre activité, notamment en matière de confidentialité des données.
Comment fonctionne la transmission des données avec la nouvelle doctrine ?
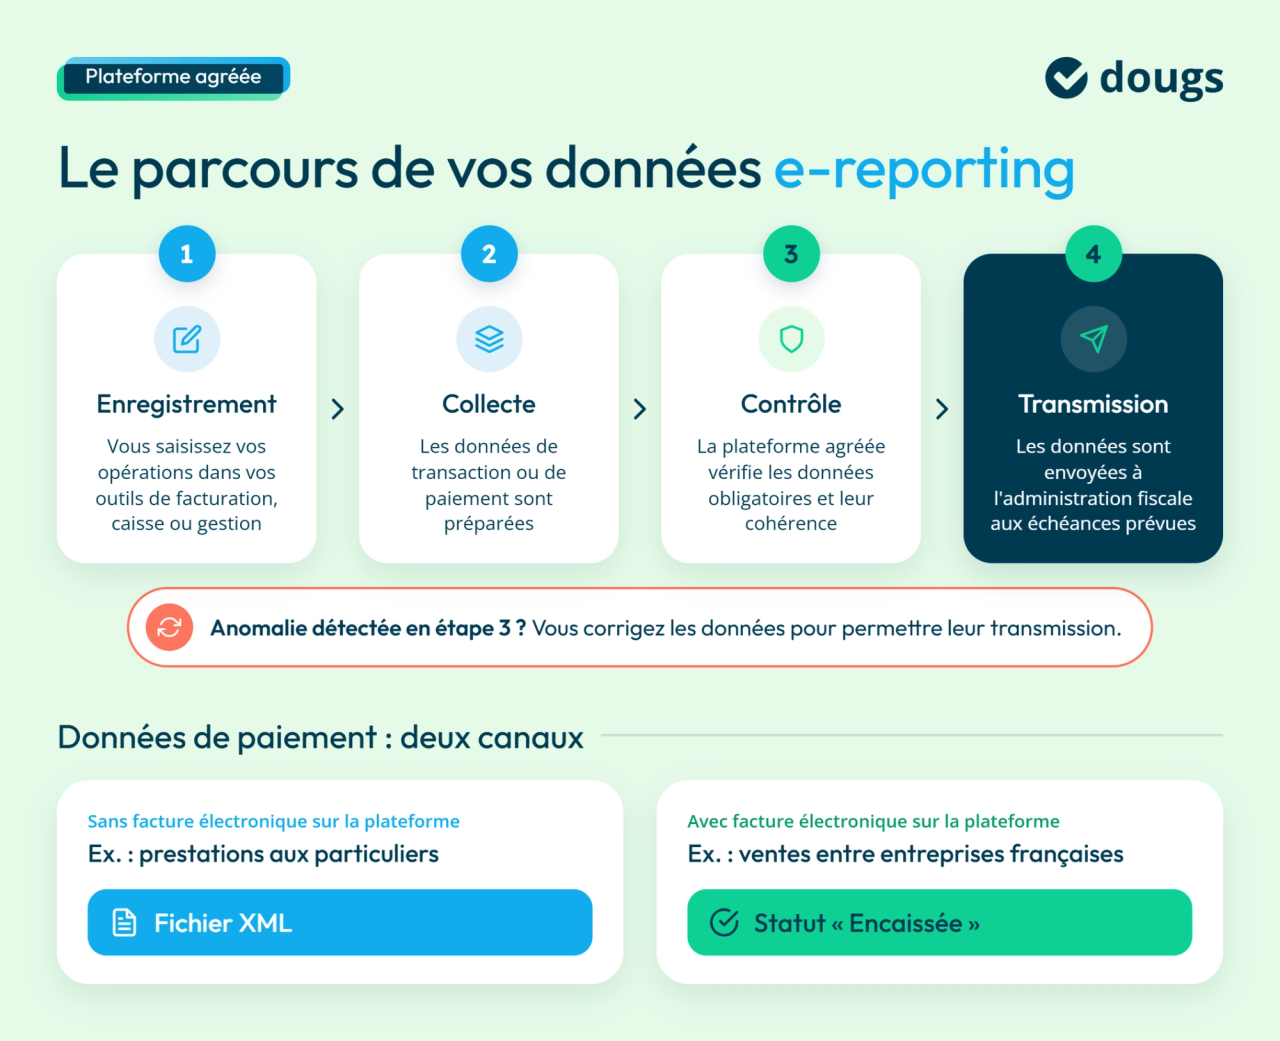
Vous transmettez vos données d’e-reporting par l'intermédiaire d'une plateforme agréée. Celle-ci vérifie ensuite les informations avant de les communiquer à l'administration fiscale.
Votre plateforme agréée assure la transmission à l'administration fiscale
Une plateforme agréée (PA) est un prestataire immatriculé par l'administration fiscale pour transmettre les factures électroniques et les données fiscales exigées par la réforme.
Pour l’e-reporting, le fonctionnement suit plusieurs étapes :
- Votre entreprise enregistre ses opérations dans son logiciel de facturation, de caisse ou de gestion.
- Les opérations sont identifiées et les données collectées. Selon les fonctionnalités de votre solution, la plateforme agréée peut distinguer les ventes aux particuliers, les opérations internationales et les échanges entre entreprises françaises (B2B). Elle peut ainsi identifier les opérations concernées et préremplir votre e-reporting à partir des informations disponibles.
- La plateforme agréée prépare l'e-reporting en organisant les données nécessaires et en vérifiant leur cohérence. Vous pouvez ensuite contrôler les informations préparées et corriger les éventuelles erreurs avant leur envoi, selon le fonctionnement de votre solution.
- Les données sont transmises à l'administration fiscale selon les modalités et les échéances prévues.
Si la plateforme détecte une anomalie, vous devrez corriger les données concernées pour permettre leur transmission à l'administration fiscale.
Votre organisation joue donc un rôle important. Un logiciel connecté à votre plateforme peut faciliter les échanges, tandis que plusieurs outils séparés peuvent nécessiter des manipulations supplémentaires.
Le format XML organise les données pour leur traitement automatique
Pour transmettre les données de transaction à l'administration, votre plateforme agréée utilise un fichier au format XML, conformément à l'article 41 septies L de l'annexe IV au Code général des impôts.
Le XML est un langage informatique qui organise les informations dans des champs précis. Imaginez un formulaire dans lequel chaque donnée possède sa place : la date de l'opération, son montant ou encore la TVA correspondante. Les logiciels peuvent ainsi lire et traiter ces informations automatiquement.
Pour les données de paiement, le mode de transmission dépend de la présence ou non d'une facture électronique sur la plateforme :
- Pour les ventes sans facture électronique transmise à la plateforme, comme les prestations de services réalisées auprès de particuliers, les données d'encaissement sont transmises dans un fichier XML.
- Pour les ventes ayant donné lieu à une facture électronique sur la plateforme, notamment entre entreprises françaises, le paiement est signalé grâce au statut « Encaissée ». Ce statut correspond à une étape du suivi de la facture. Il indique que le règlement a été reçu et permet de communiquer sa date et son montant.
Vous n'avez donc pas à créer vous-même ces fichiers XML si votre solution prend en charge leur préparation et leur transmission. Votre priorité consiste à enregistrer correctement vos opérations et vos paiements pour que les informations transmises soient fiables.
À quelles dates et à quelle fréquence transmettre votre e-reporting ?
Le calendrier de l’e-reporting dépend de la taille de votre entreprise, tandis que la fréquence de transmission varie selon votre régime de TVA. Vous devez ainsi connaître votre date d'entrée dans le dispositif et les délais à respecter pour chaque déclaration.
Quand votre entreprise doit-elle appliquer l’e-reporting ?
La réforme prévoit deux échéances :
- Depuis le 1er septembre 2026, les grandes entreprises, les entreprises de taille intermédiaire (ETI) et les membres d'un assujetti unique doivent transmettre leurs données d'e-reporting. Un assujetti unique est un groupe de sociétés qui ont choisi de fonctionner comme un seul assujetti pour la TVA.
- À partir du 1er septembre 2027, cette obligation s'appliquera aux petites et moyennes entreprises (PME), aux très petites entreprises (TPE) et aux microentreprises.
Pour vous situer, une PME compte moins de 250 salariés et réalise un chiffre d'affaires annuel inférieur ou égal à 50 millions d'euros ou présente un bilan inférieur ou égal à 43 millions d'euros.
Une ETI compte généralement entre 250 et 4 999 salariés, avec des plafonds financiers plus élevés.
Une entreprise de moins de 250 salariés peut aussi être classée comme ETI si elle dépasse les deux seuils financiers des PME.
Si votre entreprise relève de l'échéance de septembre 2027, préparez dès maintenant l’impact du e-reporting sur votre activité. Pour connaître également vos obligations d'émission et de réception des factures électroniques, retrouvez notre calendrier de la facturation électronique.
La fréquence des transmissions dépend de votre régime de TVA
Votre régime de TVA correspond aux règles selon lesquelles votre entreprise déclare et paie cette taxe. Il peut s'agir du régime réel normal, du régime simplifié ou de la franchise en base de TVA. Vous pouvez retrouver votre régime dans votre espace professionnel sur impots.gouv.fr ou demander cette information à votre expert-comptable.
Voici les fréquences et les délais de transmission à respecter selon votre situation :
| Régime de TVA | Données de transaction | Données de paiement | Délais de transmission |
|---|---|---|---|
| Réel normal mensuel | 3 fois par mois | 1 fois par mois | Dans les 10 jours suivant chaque période concernée |
| Réel normal trimestriel | 1 fois par mois | 1 fois par mois | Dans les 10 jours suivant la fin du mois |
| Régime simplifié | 1 fois par mois | 1 fois par mois | Entre le 25 et la fin du mois suivant |
| Franchise en base de TVA | Tous les 2 mois | Tous les 2 mois, le cas échéant | Entre le 25 et la fin du mois suivant la période de 2 mois |
Ce tableau reprend les fréquences et les délais de la division BOI-TVA-DECLA-20-30-50-30, régime par régime.
Pour les entreprises au régime réel normal mensuel, les données de transaction sont réparties en trois périodes au cours du mois : du 1er au 10, du 11 au 20 puis sur la fin du mois. Les données de paiement, lorsqu'elles sont exigées, sont transmises mensuellement.
Une entreprise au régime simplifié qui réalise des ventes en octobre devra transmettre les données de ces opérations entre le 25 et le 30 novembre. Pour une entreprise bénéficiant de la franchise en base, la transmission s'effectue tous les deux mois, selon les mêmes règles de délai.
Autre précision : si vous ne réalisez aucune opération concernée pendant une période, vous n'avez aucune donnée de transaction à transmettre pour celle-ci.
Comment préparer votre entreprise aux nouvelles règles de l’e-reporting ?
Pour préparer votre entreprise à l'e-reporting, trois actions sont prioritaires : identifier les informations à collecter, adapter vos outils de gestion et anticiper les erreurs de transmission.
L'objectif est de pouvoir respecter vos obligations dès leur entrée en vigueur.
Identifiez les opérations concernées dans votre activité
Je vous recommande de commencer par faire le point sur vos ventes et vos achats. Distinguez trois catégories : les ventes aux particuliers, les opérations internationales et les prestations de services soumises à la TVA sur les encaissements.
Le but est de savoir où retrouver les données nécessaires dans votre comptabilité ou vos outils de gestion. Vous pourrez ainsi préparer leur collecte sans avoir à rechercher chaque opération au moment de la transmission.
Pour aller plus loin, notre guide sur les différents cas d'usage de la facturation électronique vous aide à identifier les situations particulières liées à vos ventes, vos achats et vos opérations internationales.
Assurez-vous que vos outils pourront transmettre les bonnes informations
Votre logiciel de facturation ou de caisse doit pouvoir collecter les données nécessaires au e-reporting et les communiquer à votre plateforme agréée.
Pour vérifier que vos outils sont adaptés, assurez-vous qu'ils peuvent :
- distinguer les montants par taux de TVA, afin de classer correctement vos ventes ;
- enregistrer les dates des transactions, pour regrouper les opérations sur la bonne période ;
- suivre les encaissements, y compris lorsque vos clients règlent leurs factures en plusieurs fois ;
- communiquer avec une plateforme agréée, chargée de transmettre les informations à l'administration fiscale.
Si vous utilisez plusieurs outils, renseignez-vous également sur leur compatibilité pour faciliter la récupération des données.
Chez Dougs, notre logiciel de facturation électronique gratuit intègre une plateforme agréée qui permet d'automatiser l'e-reporting. Les données de vos ventes aux particuliers ou à l'international sont ainsi transmises à l'administration fiscale aux échéances prévues, à partir des informations renseignées dans votre outil.
Pour organiser cette transition, retrouvez les étapes de mise en place de la facturation électronique, du choix des outils à la préparation de vos échanges.
Anticipez les contrôles et les éventuelles erreurs de transmission
Une erreur dans vos données peut perturber leur transmission à l'administration fiscale. Pensez donc à contrôler régulièrement les informations enregistrées dans vos outils.
Le non-respect des obligations d'e-reporting peut aussi entraîner des sanctions financières. À partir du 1er janvier 2027, chaque transmission manquante est passible d'une amende de 250 €, dans la limite de 15 000 € par an pour chacune des obligations de déclaration des transactions et des paiements.
La doctrine du 30 septembre 2026 prévoit toutefois des tolérances pour trois situations :
- Pour les ventes aux particuliers soumises à la TVA sur la marge : ce régime consiste à calculer la TVA sur la différence entre le prix de vente et le prix d'achat, plutôt que sur le prix de vente total. Il concerne, entre autres, la revente de biens d'occasion sous les conditions prévues par la loi. Si vous ne connaissez pas immédiatement votre marge exacte, l'administration accepte une estimation à partir d'un taux moyen. Une correction peut ensuite être nécessaire lors de votre déclaration de TVA.
- Pour les entreprises ayant opté pour la TVA sur les débits : cette option consiste, en principe, à rendre la TVA exigible dès la facturation d'une prestation de services, plutôt qu'au moment du paiement du client. L'administration écarte la sanction liée à l'absence de transmission des données de paiement pour les opérations dont la TVA reste exigible à l'encaissement malgré cette option. Les règles habituelles de déclaration et de paiement de la TVA continuent de s'appliquer.
Ces tolérances concernent uniquement les situations prévues par la doctrine. Elles ne dispensent pas les entreprises de respecter leurs autres obligations.
Mon conseil en tant qu'expert
« Septembre 2027 va marquer un véritable tournant dans votre gestion administrative. Je vous recommande donc de réaliser un test avec vos outils de facturation : prenez quelques opérations récentes et assurez-vous que les dates, les montants et les encaissements sont correctement enregistrés. Vous pourrez ainsi repérer les éventuelles informations manquantes avant vos premières transmissions. »
Pour préparer vos premières transmissions sans négliger les autres obligations : cette vidéo explique le rôle des plateformes agréées et distingue e-invoicing et e-reporting.

EN RÉSUMÉ
La doctrine du 30 septembre 2026 clarifie les obligations relatives à l’e-reporting : les opérations concernées, les données de transaction et de paiement à déclarer ainsi que les fréquences et délais de transmission. Elle précise également certaines exclusions et tolérances.
Pour préparer votre entreprise, identifiez les ventes et les encaissements concernés, puis consultez les échéances correspondant à votre régime de TVA. Vérifiez également que vos outils de facturation et de gestion pourront communiquer les informations nécessaires à votre plateforme agréée.
Chez Dougs, notre logiciel de facturation gratuit est associé à notre plateforme agréée pour vous aider à préparer les échanges de données prévus par la réforme.
FAQ sur la doctrine de l'e-reporting
Oui, pour les opérations concernées. Les micro-entrepreneurs sont également soumis à l'e-reporting, même s'ils bénéficient de la franchise en base de TVA. Cette obligation s'appliquera à partir du 1er septembre 2027.
Retrouvez les autres obligations de facturation électronique applicables aux auto-entrepreneurs.
L'e-reporting concerne les entreprises assujetties à la TVA : grandes entreprises, entreprises de taille intermédiaire (ETI), PME, micro entreprises et assujettis uniques.
Il vise les ventes aux particuliers et les opérations internationales, comme les ventes à des entreprises étrangères et les achats intracommunautaires, c'est-à-dire les achats réalisés auprès de fournisseurs établis dans d'autres pays de l'Union européenne.
Les données à transmettre comprennent les informations sur les transactions (date, montants et TVA par taux). Pour les prestations de services soumises à la TVA sur les encaissements et entrant dans le champ de l'obligation, vous devez aussi communiquer les dates et les montants encaissés. Les plateformes agréées transmettent par la suite ces informations à l'administration fiscale, notamment au format XML.
En cas de non-respect des obligations d'e-reporting, les sanctions prévues à compter du 1er janvier 2027 comprennent une amende de 250 € par transmission manquante, plafonnée à 15 000 € par an pour chacune des obligations de déclaration des transactions et des paiements.
Ces conséquences financières peuvent toutefois être évitées lors d'une première infraction régularisée dans les conditions prévues par l'article 1788 D du Code général des impôts.

Ces articles peuvent vous intéresser
 Cassandra Marquez
 Cassandra Marquez
 Cassandra Marquez
 Cassandra Marquez
 Cassandra Marquez
 Isabelle Tissot