Cassandra Marquez
 8 min.
Facturation électronique : obligations des bailleurs sociaux
Votre structure est-elle réellement conforme depuis l’entrée en vigueur de la facturation électronique ? Une mauvaise gestion de vos flux peut désormais entraîner des blocages de factures et compliquer vos échanges avec vos fournisseurs.
Entre obligation de réception, e-reporting et calendrier progressif, les règles semblent difficiles à démêler. Dans cet article, vous allez comprendre quelles obligations s'appliquent à votre structure, quel calendrier respecter et comment vous mettre en conformité.
En tant qu'expert-comptable, j’accompagne les entreprises dans leur transition vers la facturation électronique. Je vous partage mes conseils pour identifier vos obligations et choisir la bonne solution, y compris si vous recherchez un logiciel de facturation électronique gratuit.
EN BREF
- Les bailleurs sociaux sont concernés par la réforme, mais leurs obligations varient selon leurs opérations et leur régime de TVA.
- Depuis le 1ᵉʳ septembre 2026, la réception des factures électroniques est obligatoire pour les structures disposant d’un numéro SIREN, même lorsqu’elles sont exonérées de TVA.
- L’émission dépend de la taille de l’organisme : depuis septembre 2026 pour les GE et ETI, puis au plus tard en septembre 2027 pour les PME, TPE et micro-entreprises.
- Tous les flux ne suivent pas le même traitement. Certains relèvent de la facturation électronique, d’autres de l’e-reporting ou restent hors champ.
- La mise en conformité passe par quatre actions clés : cartographier les flux, choisir une plateforme agréée, connecter les outils métier et tester les circuits avec les équipes.
Les bailleurs sociaux sont-ils concernés par la réforme de la facturation électronique ?
Pour déterminer vos obligations, je regarde d’abord la nature de vos opérations et leur régime de TVA. Selon les cas, un bailleur social peut être soumis à l’émission et à la réception des factures électroniques, ou uniquement à leur réception.
Les bailleurs sociaux assujettis à la TVA : une obligation d'émission et de réception
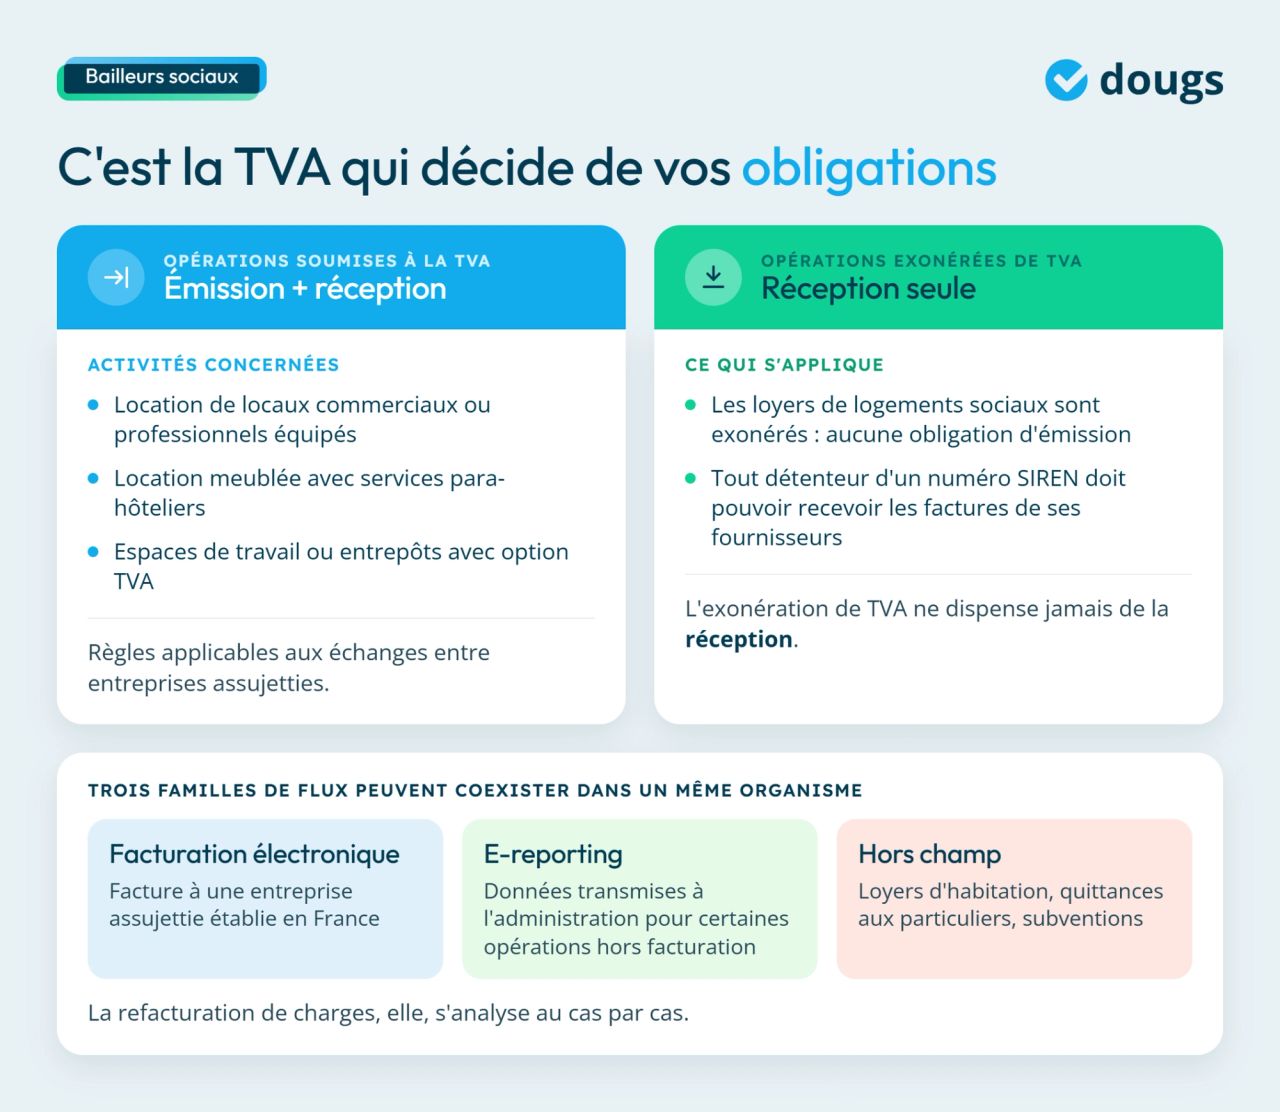
Certaines activités exercées par les bailleurs sociaux sont soumises à la TVA. Pour savoir qui est concerné par la facturation électronique, il faut d'abord identifier la nature de vos opérations. Sont concernés les bailleurs qui pratiquent :
- la location de locaux commerciaux ou professionnels équipés ;
- la location meublée avec services para-hôteliers (au moins trois des prestations suivantes : petit-déjeuner, ménage, linge de maison, accueil) ;
- la location d'espaces de travail ou d'entrepôts avec option pour l'assujettissement à la TVA.
Lorsque ces opérations entrent dans le champ de la réforme, le bailleur social doit émettre et recevoir des factures électroniques selon les règles applicables aux échanges entre entreprises assujetties à la TVA.
Les bailleurs sociaux exonérés de TVA : une obligation de réception uniquement
Les loyers de logements sociaux destinés à l'habitation sont exonérés de TVA. Dans ce cas, aucune obligation d'émission de factures électroniques ne s'applique pour ces opérations.
En revanche, les organismes disposant d'un numéro SIREN devront être en mesure de recevoir les factures électroniques transmises par leurs fournisseurs dès le 1ᵉʳ septembre 2026.
Quelles opérations entrent dans le périmètre de la réforme ?
Être concerné par la réforme ne signifie pas que toutes vos opérations y entrent. Je vais vous aider à distinguer les flux soumis à la facturation électronique, ceux relevant de l'e-reporting et de l’e-invoicing et ceux qui restent hors champ.
Facturation électronique ou e-reporting : comment savoir ce qui s'applique ?
Le critère principal est la nature de l'opération et le statut du destinataire de la facture. Lorsqu'une facture est émise à destination d'une entreprise assujettie à la TVA établie en France, elle relève de la facturation électronique.
Certaines opérations réalisées avec des particuliers ou dans un contexte international peuvent, quant à elles, relever de l'e-reporting. Ce dispositif consiste à transmettre à l'administration fiscale les données de certaines opérations qui ne passent pas par la facturation électronique.
Plusieurs types de flux peuvent coexister au sein d'un organisme HLM :
- les flux soumis à la facturation électronique ;
- les flux relevant de l'e-reporting ;
- les flux exclus du périmètre de la réforme.
Les flux hors champ : loyers d'habitation, quittances et subventions
Les loyers de logements sociaux et les quittances adressées aux locataires particuliers ne sont pas concernés par la facturation électronique. Les subventions perçues par les bailleurs sociaux restent également hors champ.
En revanche, certains flux, comme la refacturation de charges, doivent être analysés au cas par cas afin de déterminer les obligations applicables.
Quel calendrier s'applique aux bailleurs sociaux ?
La loi de finances 2024 prévoit un calendrier progressif pour la facturation électronique fondé sur la taille de votre structure. L'obligation de réception s'applique à tous les détenteurs d'un numéro SIREN dès le 1ᵉʳ septembre 2026. Cela concerne aussi les bailleurs exonérés de TVA.
Pour l'obligation d'émission, deux dates s'appliquent selon votre taille :
- Depuis le 1ᵉʳ septembre 2026 pour les grandes entreprises (GE) et les entreprises de taille intermédiaire (ETI) ;
- 1ᵉʳ septembre 2027 au plus tard pour les PME, TPE et micro-entreprises.
À noter : le portail public de facturation (PPF) gratuit, initialement prévu par l'État, a été abandonné en octobre 2024. Vous devrez passer par une plateforme agréée, quelle que soit votre taille.
Comment mettre en place la facturation électronique dans votre structure ?
La conformité ne se résume pas à un abonnement. Pour sécuriser votre mise en conformité, je vous recommande de procéder en 4 étapes :
- Étape 1 : cartographier vos flux fournisseurs et circuits de validation ;
- Étape 2 : choisir une plateforme agréée ;
- Étape 3 : connecter la facturation électronique à vos outils métier ;
- Étape 4 : former les équipes et tester les flux.
Cartographier vos flux fournisseurs et circuits de validation
Recensez toutes vos factures fournisseurs : maintenance, entretien, travaux, sécurité, espaces verts, services techniques. Pour chaque flux, précisez la nature de l'opération et le circuit de validation interne. Cette cartographie conditionne le bon paramétrage de votre future plateforme et l'automatisation des processus de traitement.
Mon conseil d’expert
Pour un bailleur social, la réussite d'un projet de facturation électronique repose avant tout sur la cartographie des flux fournisseurs. Identifier les différents types de factures et les circuits de validation permet d'anticiper les impacts opérationnels et d'éviter les blocages lors du déploiement.
Choisir une plateforme agréée
C'est par elle que transitent toutes vos factures, en émission comme en réception. Les tarifs sont, à titre indicatif, compris entre 10 et 80 € par mois, auxquels peut s'ajouter un coût par facture de 0,30 à 1,50 € (source : PAP, mai 2026). Des solutions freemium existent pour les fonctionnalités de base. La liste officielle est disponible sur impots.gouv.fr. Examinez aussi les formats de facture électronique supportés (Factur-X, UBL, CII), l'interopérabilité entre plateformes et la transmission sécurisée des factures.
Connecter la facturation électronique à vos outils métier
Les bailleurs utilisent souvent plusieurs systèmes d'information en parallèle : gestion locative, comptabilité, ERP métier, gestion des achats et suivi du patrimoine immobilier. L'enjeu est d'assurer l'interopérabilité entre ces outils et votre plateforme agréée, via des API ou des connecteurs natifs. Cela permet l'intégration automatisée des factures et facilite le rapprochement comptable.
Le schéma en Y désigne le circuit prévu par la réforme : la facture transite par les plateformes agréées de l'émetteur et du destinataire, tandis que les données requises sont transmises à l'administration fiscale. Vos outils doivent donc pouvoir communiquer correctement avec ce circuit.
Former les équipes et tester avant l'échéance
La phase pilote est indispensable avant le basculement. Testez vos flux avec quelques fournisseurs volontaires. Vérifiez la conformité des mentions obligatoires d'une facture : la réforme impose 34 données, dont quatre nouvelles mentions. Vos équipes comptables, achats et techniques doivent maîtriser les nouveaux workflows de traitement. L'annuaire central, qui recense les identifiants des entreprises et leurs plateformes, doit être pris en main avant l'échéance.
Avantages et difficultés à anticiper pour les bailleurs sociaux
La facturation électronique peut alléger une partie de la gestion administrative des bailleurs sociaux, mais elle impose aussi d’adapter les outils et les processus internes. Je vous conseille d’évaluer ces gains au regard de la diversité de vos flux et de votre organisation.
Les principaux bénéfices pour votre organisation
L’automatisation de la saisie réduit les ressaisies manuelles et certaines erreurs. Le croisement des données facilite aussi la détection des anomalies, tandis que la traçabilité vous aide à suivre chaque facture tout au long de son circuit de validation.
La centralisation des factures fournisseurs sur une même plateforme simplifie également leur recherche et leur traitement. Pour les bailleurs assujettis à la TVA, les données structurées pourront faciliter certaines démarches fiscales, notamment le pré-remplissage des déclarations de TVA.
L’exploitation des données de facturation peut enfin améliorer le suivi de certains postes de dépenses, comme les consommations énergétiques. Des échanges mieux structurés avec les fournisseurs contribuent aussi à fluidifier leur traitement et à renforcer la sécurité des données.
Les difficultés propres au secteur à ne pas sous-estimer
Le coût de la plateforme peut peser davantage sur les structures qui traitent peu de factures. La complexité augmente également lorsque vous combinez des opérations exonérées, des opérations à TVA réduite et d’autres soumises au taux normal.
La gestion simultanée de l’émission et de la réception demande une organisation rigoureuse. Les factures de fluides constituent aussi un point de vigilance en raison des données de consommation énergétique qu’elles peuvent contenir.
Depuis l’entrée en vigueur de l’obligation de réception en septembre 2026, une préparation insuffisante peut entraîner des difficultés de traitement ou des blocages dans les flux fournisseurs. Les structures qui n’ont pas encore adapté leurs outils doivent donc sécuriser rapidement leur organisation.
Quelles erreurs éviter lors de la mise en place ?
Certaines erreurs peuvent compliquer votre mise en conformité. Je vous recommande de vérifier en priorité la nature de vos flux, les outils utilisés et le traitement réservé à chaque type d’opération.
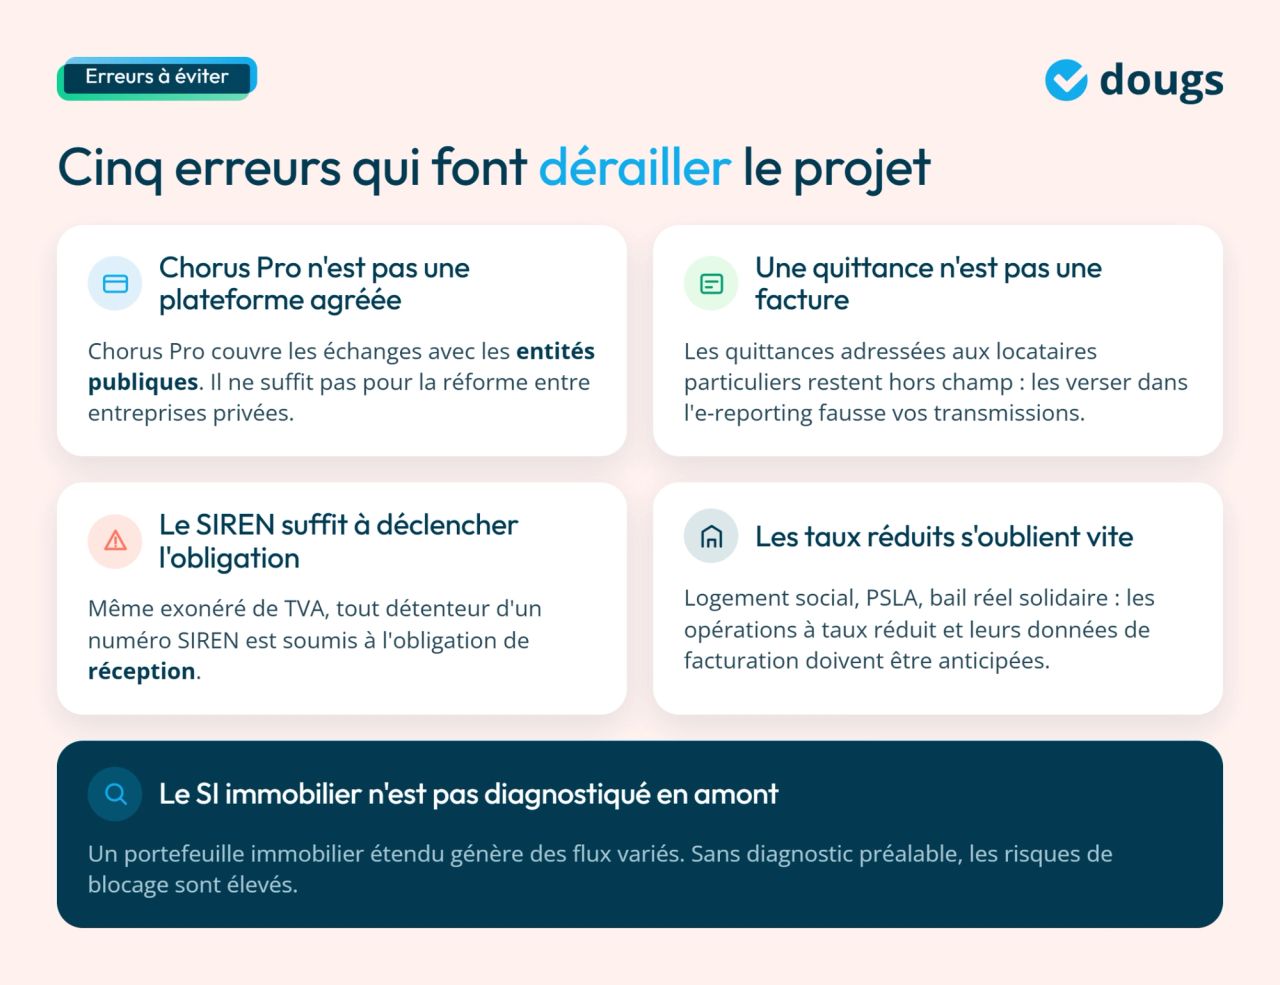
- Confondre Chorus Pro et une plateforme agréée : Chorus Pro couvre uniquement les échanges avec les entités publiques. Il ne suffit pas pour se conformer à la réforme entre entreprises privées ;
- Négliger le numéro SIREN : tout détenteur d'un numéro SIREN est soumis à l'obligation de réception, même s'il est exonéré de TVA ;
- Oublier certains flux spécifiques : les opérations en TVA à 5,5 % comme celles liées au logement social, au prêt social location-accession (PSLA) , ou au bail réel solidaire (BRS) et la transmission des données de facturation doivent être anticipées. Pour aller plus loin, consultez nos cas d'usage de la facturation électronique ;
- Ne pas diagnostiquer son SI immobilier en amont : un portefeuille immobilier étendu génère des flux variés. Sans diagnostic préalable, les risques de blocage sont élevés ;
- Confondre quittance de loyer et facture : les quittances adressées aux locataires particuliers restent hors champ. Les intégrer par erreur dans vos flux d'e-reporting fausse vos transmissions de données de facturation.
EN RÉSUMÉ
La facturation électronique impose aux bailleurs sociaux d’identifier précisément leurs flux selon la TVA, le destinataire et la nature de chaque opération.
Commencez par cartographier vos factures fournisseurs et vos circuits de validation. Choisissez ensuite une plateforme agréée compatible avec vos ERP et outils de gestion.
Surveillez surtout les opérations exonérées, les refacturations de charges, les flux soumis à différents taux de TVA et les quittances hors champ. Une mauvaise qualification peut entraîner des erreurs de transmission.
Chez Dougs, nous vous accompagnons dans l’analyse de vos obligations et la sécurisation de votre transition vers la facturation électronique.
FAQ — la facturation électronique des bailleurs sociaux
Oui. Le secteur immobilier cumule plusieurs régimes de TVA. Les quittances de loyers d'habitation restent hors champ. Les loyers commerciaux avec option TVA entrent, eux, dans le périmètre.
Certains flux demandent une analyse au cas par cas :
- la refacturation de charges aux locataires assujettis ;
- les appels de fonds en copropriété ;
- les échéanciers de vente en l’état futur d’achèvement (VEFA) avec leurs mentions obligatoires spécifiques.
En gestion multi-biens, chaque type de bien génère des flux distincts. Votre ERP métier doit être configuré pour les traiter séparément.
Pour comprendre le fonctionnement technique de la réforme, trois notions clés sont à retenir : le schéma en Y, les formats acceptés et l'interopérabilité entre plateformes.
Le schéma en Y signifie que chaque facture transite par une plateforme agréée avant d'atteindre son destinataire. Les formats acceptés sont Factur-X, UBL et CII. L'interopérabilité entre plateformes est garantie par la norme technique de référence XP Z12-013. Les ERP métier doivent pouvoir traiter ces formats et protocoles. L'archivage légal des documents reste obligatoire.
Cassandra Marquez