
16 min.


EN BREF
Pour votre PME, la réforme se traduit surtout par quatre changements :
- Le calendrier se fait en deux temps : la réception des factures électroniques est obligatoire depuis le 1er septembre 2026 et l’émission le deviendra au 1er septembre 2027 ;
- toutes vos ventes ne suivent pas le même circuit : certaines relèvent de la facture électronique tandis que d’autres nécessitent la transmission de données à l’administration ;
- un simple PDF envoyé par e-mail ne suffit plus pour les opérations concernées : la facture doit contenir des données que votre logiciel de facturation, la plateforme agréée et le système de votre client peuvent lire automatiquement ;
- vous ne devrez pas forcément changer de logiciel : votre solution actuelle peut convenir si elle est compatible avec une plateforme agréée.
Pour préparer cette transition dans le bon ordre, retrouvez aussi nos 5 étapes pour passer à la facturation électronique.
SOMMAIRE
Un de vos fournisseurs vous envoie une facture électronique : savez-vous où votre PME va la recevoir et qui va la traiter ? Depuis le 1er septembre 2026, cette question est devenue très concrète puisque votre entreprise doit être capable de recevoir ces factures dans le nouveau circuit.
Et ce n’est qu’une première étape. Au 1er septembre 2027, votre petite et moyenne entreprise (PME) devra aussi émettre ses factures électroniques et transmettre à l’administration certaines données sur ses ventes et ses paiements.
Plateforme agréée, logiciel compatible, nouvelles données à renseigner : le vrai risque est de découvrir trop tard qu’un maillon de votre organisation n’est pas prêt. Chez Dougs, je pilote la stratégie de lancement et d’adoption de notre logiciel de facturation et de notre plateforme agréée. Je vais donc vous aider à identifier ce qui s’applique à votre PME, les changements à prévoir et les actions à mener avant septembre 2027.
Pour simplifier cette transition, Dougs propose un logiciel de facturation électronique 100 % gratuit avec sa plateforme agréée directement intégrée.
Une question sur cet article ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Qu’est-ce que la facture électronique va changer pour votre PME ?
La réforme change surtout la manière dont vos factures sont créées, envoyées et suivies. Pour les opérations concernées, elles doivent désormais contenir des informations lisibles automatiquement par les logiciels et circuler par un circuit prévu par la réforme.
Le changement concerne à la fois vos outils de facturation, vos données et la façon dont vous échangez certaines factures avec vos clients et fournisseurs.
Une facture électronique est différente d’un PDF envoyé par e-mail
Une facture électronique n’est pas simplement une facture numérique. Elle contient des données structurées pour que les logiciels puissent les lire et les traiter automatiquement.
Une facture électronique en PDF classique est principalement conçue pour être lue par une personne. Dans le cadre de la réforme, son simple envoi par e-mail ne suffit pas pour les opérations soumises à la facturation électronique.
Pour organiser les informations de la facture, trois formats sont notamment utilisés :
- Factur-X associe un PDF que vous pouvez lire normalement à des données structurées que les logiciels peuvent traiter ;
- Universal Business Language (UBL) est un format entièrement structuré qui permet d’automatiser les échanges de factures entre différents outils ;
- Cross Industry Invoice (CII) est lui aussi un format entièrement structuré destiné aux logiciels. Il remplit le même rôle que l’UBL, mais organise les informations selon une autre structure informatique.
Vous voulez en savoir plus ? N'hésitez pas à consulter notre article dédié aux formats des factures électroniques.
Vous n’avez pas à choisir ou manipuler ces formats à chaque facture. Votre logiciel et votre plateforme agréée gèrent normalement cette partie technique. Votre rôle consiste surtout à vérifier que votre solution est adaptée à la réforme, soit parce qu’elle s’appuie sur une plateforme agréée, soit parce qu’elle intègre elle-même une plateforme agréée.
Vos factures vont circuler par un nouveau circuit
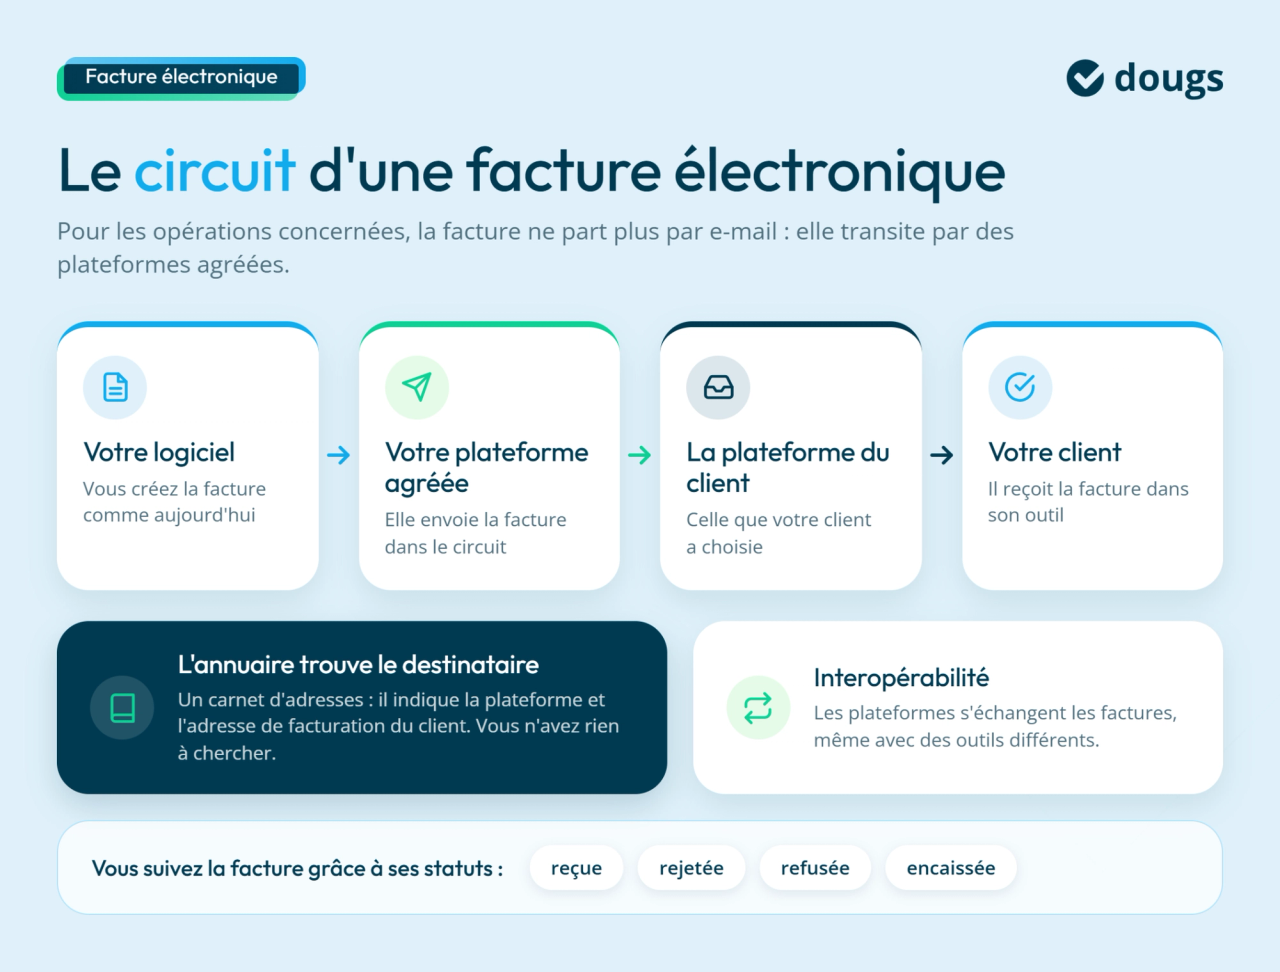
Pour les opérations concernées, votre facture doit transiter par une plateforme agréée (PA). Il s’agit d’un opérateur autorisé par l’administration à envoyer et recevoir les factures électroniques.
Prenons une PME qui réalise une prestation pour une entreprise française. La PME crée sa facture dans son logiciel, qui se charge automatiquement de l'envoyer à sa PA. Celle-ci interroge ensuite l’annuaire de la facturation électronique pour identifier la plateforme agréée du client et lui transmettre la facture.
Pour trouver le bon destinataire, elle s’appuie sur l’annuaire de la facturation électronique. Son rôle ressemble à celui d’un carnet d’adresses : il indique à quelle plateforme et à quelle adresse électronique de facturation la facture du client doit être envoyée. Vous n’avez pas à rechercher ces informations pour chaque facture. En revanche, vous devez disposer du numéro SIREN de votre client, qui fait partie des mentions obligatoires prévues par la réforme. Pensez donc à mettre à jour votre fichier clients dans votre logiciel de facturation pour faciliter l’envoi de vos factures.
Et si votre entreprise et votre client utilisent des outils différents ? Ce n’est pas un problème grâce à l’interopérabilité. Les plateformes agréées sont conçues pour échanger des factures entre elles, même lorsque les deux entreprises utilisent des solutions différentes. Elles doivent prendre en charge un socle commun de formats pour garantir ces échanges.
Vous pouvez alors suivre l’avancée de la facture grâce à différents statuts qui indiquent ce qui lui arrive au cours de son traitement.
Certaines données seront aussi transmises à l’administration fiscale
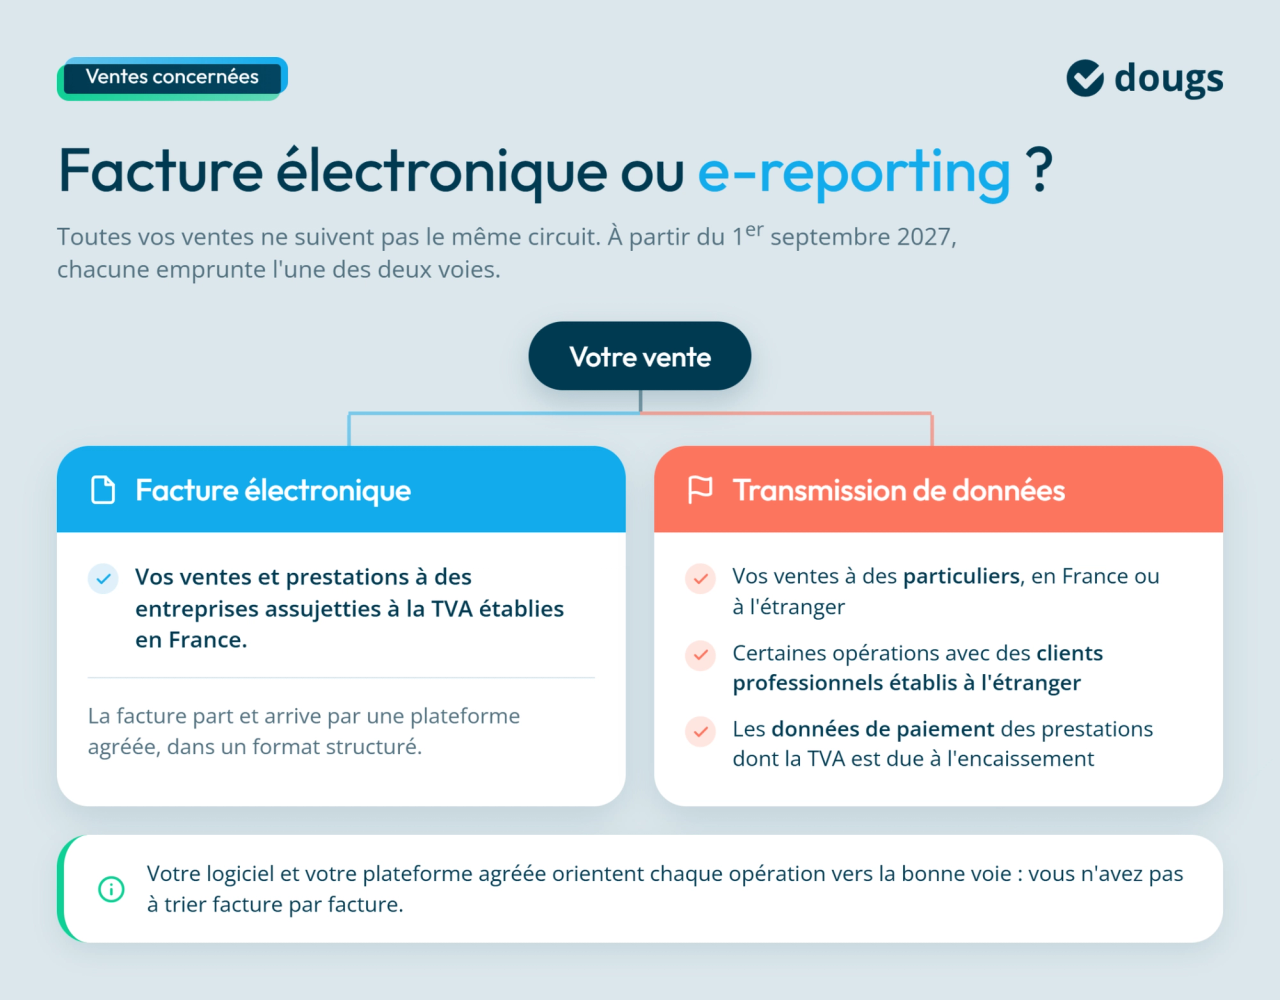
Toutes vos opérations ne passeront pas par le circuit de la facture électronique. À partir du 1er septembre 2027, votre PME devra transmettre à l’administration des informations sur certaines ventes qui sortent de ce circuit. Cette transmission électronique des données est appelée e-reporting.
C’est le cas lorsque vous vendez un bien ou réalisez une prestation de services pour un particulier, en France ou à l’étranger. Pourquoi ? Parce que la facturation électronique concerne principalement les échanges entre entreprises assujetties à la taxe sur la valeur ajoutée (TVA) établies en France. Une vente à un particulier n’entre pas dans ce circuit. Des informations sur la transaction sont transmises à l’administration à la place.
Le même principe concerne certaines ventes et prestations réalisées avec des clients professionnels établis à l’étranger. Elles ne donnent pas lieu à une facture électronique française, mais certaines données de transaction doivent être communiquées à l’administration.
Enfin, pour certaines prestations de services dont la TVA devient due au moment du paiement, votre PME devra aussi transmettre des données sur les sommes encaissées. On parle alors de données de paiement.
À quelles dates votre PME doit-elle être prête ?
Le calendrier de la facturation électronique est déjà engagé. Depuis le 1er septembre 2026, votre PME doit être capable de recevoir les factures de ses fournisseurs par le nouveau circuit. La prochaine échéance (et la plus importante) est fixée au 1er septembre 2027 pour l’émission et la transmission des données concernées.
Depuis le 1er septembre 2026 : la réception est déjà obligatoire
Si vous n’avez encore choisi aucune plateforme agréée, c’est la priorité à traiter aujourd’hui.
Les grandes entreprises et les entreprises de taille intermédiaire sont déjà tenues d’émettre leurs factures électroniques. Votre fournisseur d’énergie, de téléphonie ou d’accès à Internet peut, par exemple, vous envoyer sa facture par ce nouveau circuit.
Une fois la facture reçue, vous pouvez la consulter depuis votre plateforme ou depuis votre logiciel s’il y est connecté. Vous pouvez notamment signaler un refus ou suivre son statut de paiement.
Votre PME peut, elle, continuer à émettre ses factures selon son fonctionnement actuel jusqu’à l’entrée en vigueur de son obligation d’émission en 2027.
1er septembre 2027 : l’émission et la transmission des données deviennent obligatoires
À cette date, votre PME devra émettre ses factures au format électronique pour les opérations concernées entre entreprises établies en France (B2B), à l’aide d’un logiciel de facturation connecté à une plateforme agréée ou intégrant directement celle-ci.
Votre PME devra également transmettre les données de transaction et de paiement prévues par la réforme.
Cette étape demande davantage de préparation que la seule réception. Vos données clients devront être fiables et votre organisation devra savoir gérer l’envoi, le suivi et les éventuelles anomalies.
L’année qui sépare les deux échéances doit permettre à votre PME de se préparer progressivement : choisir une solution adaptée à ses besoins, se familiariser avec les nouveaux outils et adopter les bonnes habitudes avant septembre 2027.
Que risque votre PME si elle ne respecte pas ces obligations ?
La réforme prévoit des sanctions financières, mais elles ne s’appliquent pas de la même manière selon le manquement.
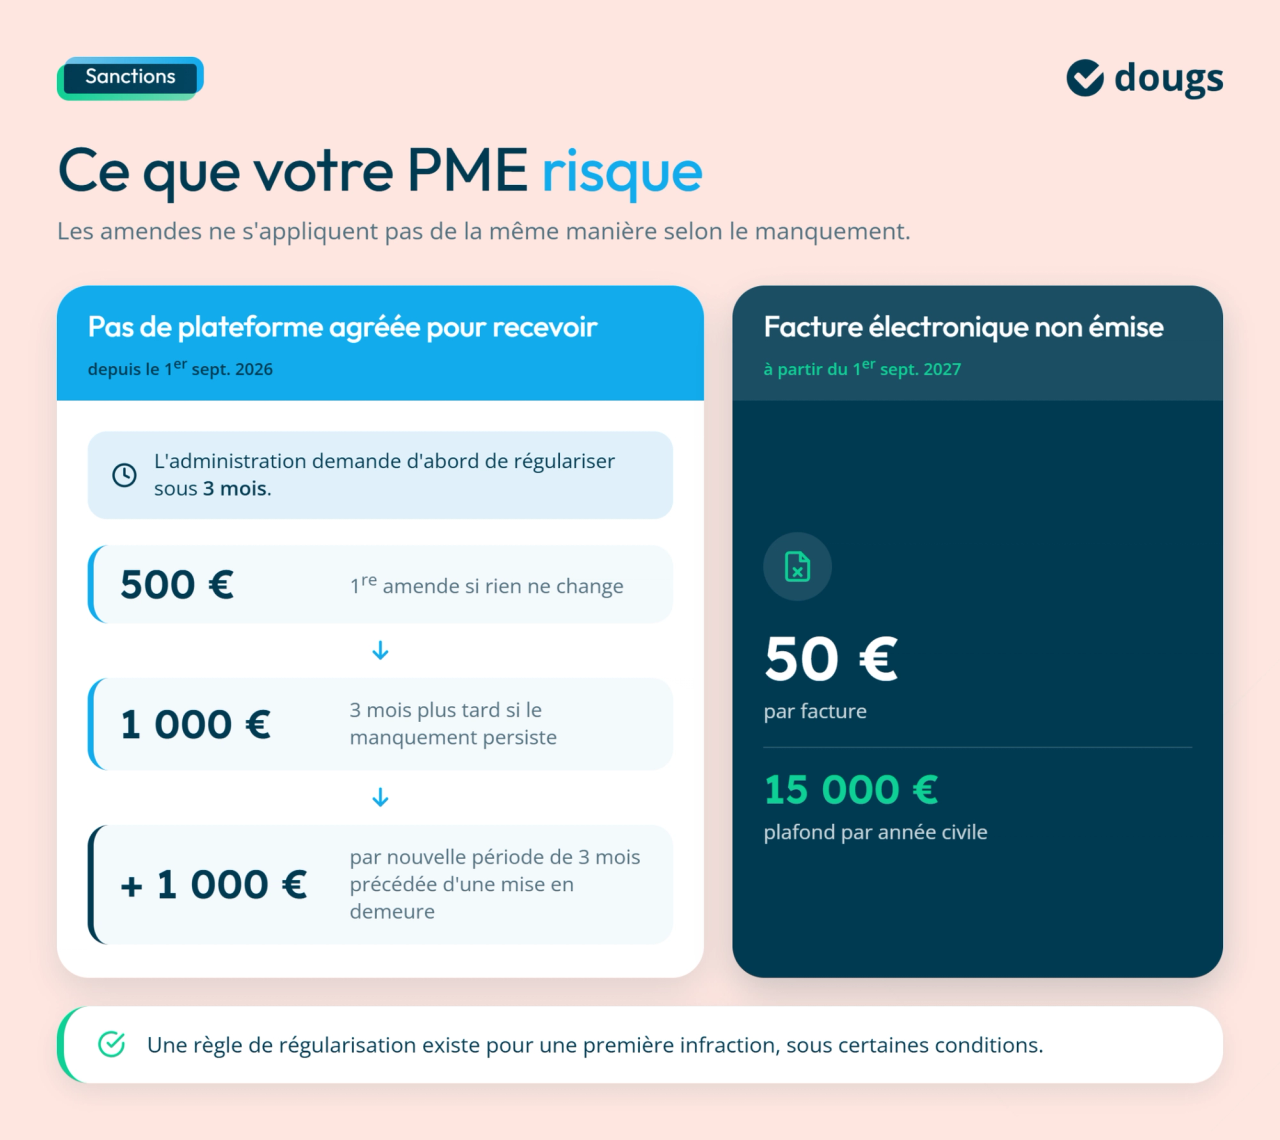
Si votre PME n’utilise pas de plateforme agréée pour recevoir ses factures, l’administration commence par lui demander de régulariser sa situation dans un délai de trois mois. Si rien ne change après ce délai :
- une première amende de 500 € peut être appliquée ;
- une nouvelle amende de 1 000 € peut suivre trois mois plus tard si le manquement persiste ;
- une amende supplémentaire de 1 000 € peut être appliquée après chaque nouvelle période de trois mois précédée d’une mise en demeure restée sans effet.
Pour l’émission, qui concernera votre PME à partir du 1er septembre 2027, le défaut d’émission d’une facture électronique est sanctionné par 50 € par facture, dans la limite de 15 000 € par année civile. Une règle de régularisation existe toutefois pour une première infraction sous certaines conditions.

Toutes les réponses sur la facturation électronique
Auto-entrepreneur, LMNP, SCI... : êtes-vous concerné ?
Facturation via Shopify, Amazon, Malt : que devez-vous faire ?
Comment vous mettre en conformité ?
Comment choisir la bonne solution de facturation électronique pour votre PME ?
Vous n’avez pas forcément besoin de changer de logiciel. Commencez par vérifier si votre outil actuel peut se connecter à une plateforme agréée et gérer les nouvelles obligations de facturation.
Si c’est le cas, vous pourrez conserver une grande partie de vos habitudes. Sinon, il faudra envisager une mise à jour ou une nouvelle solution.
Vérifiez d’abord si votre logiciel actuel peut rester en place
Votre logiciel de facturation peut continuer à être votre outil quotidien même s’il n’est pas lui-même une plateforme agréée.
Dans ce cas, il fonctionne comme une solution compatible (SC) : vous créez et gérez vos factures dans votre logiciel habituel, puis celui-ci s’appuie sur une plateforme agréée pour les transmettre et les recevoir dans le circuit officiel. Une SC ne peut pas assurer seule ces échanges réglementaires.
Pour savoir si votre outil est prêt, posez quelques questions à votre éditeur :
- Votre logiciel est-il connecté à une plateforme agréée ?
- Pouvez-vous émettre et recevoir vos factures électroniques depuis votre outil habituel ?
- Votre logiciel prend-il en charge les cas d’usage spécifiques à votre PME, selon vos différents flux de facturation ?
- Pouvez-vous suivre leur statut, par exemple lorsqu’une facture est reçue ou rejetée ?
- La transmission des données à l’administration sera-t-elle gérée automatiquement ?
Si votre solution répond à ces besoins, vous n’aurez pas forcément intérêt à changer complètement de logiciel.
Chez Dougs, par exemple, le logiciel de facturation électronique est gratuit et la plateforme agréée est directement intégrée. Vous pouvez créer, envoyer et recevoir vos factures dans le même environnement, sans avoir à gérer séparément le logiciel et la plateforme.
Que vous utilisiez Dougs ou une autre solution, identifiez précisément ce que votre outil gère et les actions qui resteront à réaliser par vos équipes.
Avant de choisir une plateforme, assurez-vous également qu’elle figure sur la liste officielle publiée par la Direction générale des Finances publiques (DGFiP). Cette liste recense les opérateurs qui ont satisfait aux exigences réglementaires et aux tests techniques prévus par l’administration. Elle vous permet de vérifier qu’un prestataire est réellement agréé.
Vous entendrez peut-être aussi parler du Portail public de facturation (PPF). Il s’agit d’une infrastructure publique utilisée pour centraliser des données nécessaires au fonctionnement de la réforme et transmettre les informations réglementaires à l’administration. Vous n’avez pas à choisir le PPF pour envoyer et recevoir vos factures entre entreprises : ces échanges passent par les plateformes agréées.
Enfin, si votre PME facture une administration, une collectivité ou un établissement public, vous pouvez continuer à utiliser Chorus Pro. Cette plateforme est utilisée par le secteur public pour recevoir et traiter ses factures électroniques. Depuis septembre 2026, les entreprises qui facturent le secteur public peuvent également passer par une plateforme agréée pour la plupart de leurs factures.
Comparez ensuite les services dont votre PME a réellement besoin
Une fois la conformité vérifiée, choisissez surtout une solution adaptée à votre façon de travailler. Une PME qui émet quelques dizaines de factures par mois n’a pas les mêmes besoins qu’une entreprise avec plusieurs établissements et des centaines de documents à traiter.
Regardez :
- l’intégration avec vos outils actuels pour éviter les ressaisies ;
- l’automatisation de l’envoi, de la réception et du traitement des factures ;
- le suivi des factures avec des statuts et des tableaux de bord faciles à comprendre ;
- l’archivage et la conservation proposés par la solution ;
- la sécurité des données pendant les échanges ;
- l’accompagnement des équipes lors de la mise en place ;
- le prix et les services inclus dans l’offre.
Prenez un cas simple. Si votre équipe utilise déjà un logiciel pour créer les factures puis transmet manuellement les informations à la comptabilité, une solution bien intégrée peut supprimer une partie de ces ressaisies. À l’inverse, ajouter un outil très complet que personne n’utilise risque surtout de compliquer votre organisation.
Après avoir comparé les besoins de votre PME, il reste à choisir une plateforme adaptée : cette vidéo explique les critères pour choisir une plateforme agréée sans se tromper.
Comment préparer votre PME avant septembre 2027 ?
La réception étant déjà obligatoire, votre préparation porte désormais surtout sur l’émission et la transmission des données prévues pour 2027.
Étape 1 : analysez vos flux de facturation
Commencez par faire l’inventaire de vos achats et de vos ventes pour identifier les différents flux de facturation que votre solution devra prendre en charge à partir de septembre 2027.
Repérez :
- vos ventes à des entreprises françaises qui entreront dans le circuit de la facturation électronique ;
- vos ventes aux particuliers et à l’étranger qui pourront nécessiter une transmission de données à l’administration ;
- les prestations de services concernées par la transmission de données de paiement ;
- vos factures d’achat et vos notes de frais, pour identifier les situations particulières, notamment lorsque des dépenses professionnelles sont engagées par vos salariés ;
- vos opérations spécifiques, comme la sous-traitance ou le paiement par un tiers, qui peuvent nécessiter un traitement particulier dans le circuit de facturation électronique.
L’objectif n’est pas de refaire le tri à chaque facture. Il consiste à identifier dès maintenant vos différents flux d’achat et de vente, ainsi que leurs particularités, pour vérifier que votre solution de facturation saura les gérer correctement.
Étape 2 : fiabilisez vos données clients et préparez vos factures
Pour qu’une facture arrive au bon destinataire, les informations enregistrées dans vos fichiers clients doivent être fiables.
Vérifiez :
- le numéro SIREN de vos clients ;
- le numéro SIRET lorsque vous devez identifier précisément un établissement ;
- leurs coordonnées, plus particulièrement leur adresse postale et leur adresse de facturation ;
- les doublons et les anciennes informations qui peuvent encore apparaître dans vos fichiers.
Ces données servent à identifier correctement le destinataire dans l’annuaire de la facturation électronique.
Profitez aussi de cette période pour préparer vos modèles. Lorsque votre obligation d’émission entrera en vigueur le 1er septembre 2027, vos factures devront intégrer quatre nouvelles mentions prévues par la réforme :
- le numéro SIREN du client ;
- la nature de l’opération : livraison de biens, prestation de services ou les deux ;
- l’option pour le paiement de la TVA d’après les débits, lorsqu’elle s’applique ;
- l’adresse de livraison, lorsqu’elle diffère de l’adresse de facturation.
Prenez quelques modèles de factures utilisés par votre PME et vérifiez les informations qui devront être ajoutées. Vous pourrez mettre à jour vos fichiers clients avant de généraliser le nouveau circuit.
Étape 3 : préparez le paramétrage de votre émission
Votre dispositif de réception doit déjà être opérationnel. Vous devez maintenant vérifier que votre logiciel saura aussi gérer vos obligations à partir du 1er septembre 2027.
Demandez à votre éditeur comment seront pris en charge :
- l’émission de vos factures électroniques par l’intermédiaire d’une plateforme agréée ;
- le suivi de leur statut, en cas de rejet ou de refus ;
- la transmission des données de transaction et de paiement lorsqu’elle s’applique ;
- l’intégration avec votre comptabilité pour éviter de nouvelles ressaisies.
Votre objectif est simple : savoir précisément ce que votre logiciel fera automatiquement et quelles actions resteront à la charge de vos équipes.
Étape 4 : testez le circuit et répartissez les rôles
Une solution compatible sur le papier doit aussi fonctionner facilement dans votre PME.
Avant l’échéance, testez le parcours d’une facture depuis sa création jusqu’à son traitement par votre client. Vérifiez aussi ce qui se passe lorsqu’une facture rencontre une anomalie.
Profitez de ces tests pour déterminer :
- qui vérifie les informations avant l’envoi ;
- qui traite une facture rejetée ou refusée ;
- qui suit les statuts et les règlements ;
- qui intervient lorsqu’une donnée doit être corrigée.
Pensez également à adapter vos procédures internes pour la gestion des notes de frais. Par exemple, l’utilisation de cartes bancaires professionnelles pour les frais de péage ou certains abonnements peut faciliter le suivi des dépenses et la récupération des justificatifs au nom de votre entreprise.
Vous évitez ainsi de découvrir le fonctionnement du nouveau circuit le jour où son utilisation devient obligatoire.
Étape 5 : vérifiez comment vos factures seront conservées
Le passage par une plateforme agréée ne règle pas automatiquement la question de l’archivage. Vérifiez ce que votre solution conserve réellement et pendant combien de temps.
Sur le plan fiscal, les factures électroniques doivent rester accessibles pendant six ans. Leur authenticité, leur intégrité et leur lisibilité doivent être garanties pendant cette période. Le fichier électronique doit également être conservé dans son format informatique d’origine.
Au titre des obligations commerciales, les factures doivent par ailleurs être conservées pendant dix ans.
Avant de choisir un service d’archivage, contrôlez la durée de conservation, l’accès à vos anciennes factures et la conservation du fichier original. Regardez aussi comment récupérer vos documents si vous changez de solution.
Quels bénéfices votre PME peut-elle tirer de la facture électronique ?
La facture électronique peut vous faire gagner du temps et vous donner une meilleure visibilité sur vos paiements. Ces gains dépendent toutefois de votre solution et de la façon dont elle s’intègre à vos outils.
L’intérêt consiste à profiter du changement réglementaire pour simplifier les tâches qui entourent aujourd’hui vos factures.
Vous passez moins de temps à saisir et à rechercher vos factures
Lorsque les informations d’une facture sont directement comprises par vos logiciels, une partie des traitements manuels peut disparaître.
Vous pouvez limiter les ressaisies, les corrections liées aux erreurs de saisie et le temps passé à chercher une facture dans une boîte mail ou sur le portail d’un fournisseur.
Cette automatisation peut aussi faciliter le travail avec votre cabinet d’expertise comptable. Les informations nécessaires à la comptabilité peuvent circuler plus facilement entre les différents outils au lieu d’être récupérées ou saisies manuellement.
À terme, moins de manipulations peut aussi contribuer à réduire les coûts administratifs liés au traitement des factures.
Vous savez plus facilement où en est une facture
Une facture envoyée par e-mail peut rester sans réponse sans que vous sachiez immédiatement ce qui bloque. Avec le nouveau circuit, vous disposez de davantage d’informations sur son traitement.
Vous pouvez repérer plus rapidement une facture rejetée ou refusée et intervenir sans attendre plusieurs échanges avec votre client.
Cette meilleure traçabilité peut aussi faciliter le suivi des règlements et vous aider à réagir plus vite lorsqu’un paiement prend du retard. Elle ne garantit évidemment pas qu’un client paiera plus vite, mais elle vous aide à repérer plus tôt les problèmes qui retardent le règlement.
Vous pouvez mieux suivre votre trésorerie
Les données issues de vos factures peuvent aussi devenir un outil de pilotage de votre PME.
Selon la solution utilisée, vos tableaux de bord peuvent regrouper des informations comme :
- les factures en attente de règlement ;
- les retards de paiement ;
- les sommes encaissées ou à encaisser ;
- les informations utiles au suivi de votre TVA et de vos encaissements.
Vous pouvez alors identifier plus rapidement les montants qui restent à encaisser et les clients qui paient en retard.
Le véritable intérêt pour votre PME se trouve au-delà du changement de format. Moins de traitements manuels, des factures plus faciles à suivre et des données mieux exploitées peuvent transformer une obligation réglementaire en outil de gestion.

EN RÉSUMÉ
Pour préparer votre PME à la facturation électronique, vérifiez que la réception fonctionne déjà via une plateforme agréée. Une fois que c’est fait, préparez l’échéance du 1er septembre 2027 :
- identifiez vos opérations entre professionnels, vos ventes aux particuliers et celles qui nécessitent une transmission des données de transaction ou de paiement ;
- fiabilisez vos fichiers clients et préparez les nouvelles mentions obligatoires ;
- vérifiez votre logiciel de facturation ou votre solution compatible, puis testez l’émission et le suivi des statuts avec vos équipes ;
- contrôlez l’archivage et la conservation proposés par votre solution.
Bien préparée, cette transition peut aussi favoriser l’automatisation des processus de facturation, améliorer la traçabilité des factures et faciliter le pilotage de votre trésorerie.
Chez Dougs, nous réunissons un logiciel de facturation et une plateforme agréée dans une même solution, entièrement gratuite, pour centraliser vos factures et leur suivi.
FAQ sur la facture électronique pour les PME
Oui, pour la réception. Depuis le 1er septembre 2026, toutes les entreprises concernées, quelle que soit leur taille, doivent pouvoir recevoir des factures électroniques par l’intermédiaire d’une plateforme agréée. Pour les petites et moyennes entreprises (PME), l’obligation d’émission des factures électroniques et de transmission des données de transaction et de paiement débute le 1er septembre 2027.
Les PME assujetties à la TVA sont concernées, y compris celles qui ne facturent pas effectivement cette taxe. Pour les opérations entre entreprises établies en France qui entrent dans le champ du dispositif, la facture électronique s’applique. Les ventes aux particuliers et certaines opérations avec des clients établis à l’étranger relèvent plutôt de la transmission électronique des données, appelée e-reporting.
Commencez par vérifier que la PA figure sur la liste publiée par l’administration fiscale. Comparez ensuite son niveau d’automatisation, son intégration avec votre logiciel de facturation ou votre système de gestion, ainsi que ses services complémentaires : archivage, suivi des statuts et tableaux de bord. Vérifiez également son coût (les éventuels frais d’abonnement, de mise en service ou de traitement des factures).
Une solution compatible peut aussi rester votre outil quotidien si elle est raccordée à une plateforme agréée. L’objectif est de disposer d’une transmission sécurisée des factures électroniques sans compliquer votre organisation.
La conformité ne se limite pas au format de la facture. Votre PME doit recevoir puis émettre ses factures électroniques par l’intermédiaire d’une plateforme agréée. Elle doit aussi faire figurer les mentions obligatoires, utiliser un format conforme et assurer l’e-reporting des données de transaction ou de paiement lorsqu’il s’applique. Des sanctions financières sont prévues en cas de non-respect de certaines obligations.

Ces articles peuvent vous intéresser
 Cassandra Marquez
 Cassandra Marquez
 Cassandra Marquez
 Cassandra Marquez
 Cassandra Marquez
 Nahima Zobri