
Par Nahima Zobri, Head of Tax

10 min.


EN BREF
- L'imprimé fiscal unique (IFU) est le formulaire annuel que toute société ayant versé des dividendes ou des intérêts de compte courant d'associé doit déposer auprès de l'administration fiscale.
- La date limite de dépôt est fixée au 15 février de l'année suivant les versements.
- Le taux du prélèvement forfaitaire unique (PFU) est fixé à 31,4 % depuis le 1er janvier 2026 (12,8 % d'impôt sur le revenu + 18,6 % de prélèvements sociaux).
- Une seule déclaration 2561 par an, quel que soit le nombre de distributions effectuées dans l'année.
- Les pénalités en cas de retard ou d'omission vont de 15 € par erreur à 50 % des sommes non déclarées.
Dans la suite, vous allez voir à quel moment l’IFU devient obligatoire, quels montants déclarer et comment éviter les erreurs les plus fréquentes avant la date limite du 15 février.
SOMMAIRE
Oublier les intérêts de compte courant d'associé dans votre IFU peut vous coûter 50 % des sommes non déclarées, sans plafond. Si votre société a versé des dividendes ou rémunéré des comptes courants d'associés cette année, une obligation fiscale vous attend avant le 15 février de l'année suivante : déposer l'imprimé fiscal unique, plus connu sous l'abréviation IFU.
Ce formulaire n'est pas difficile à remplir. Mais il comporte des pièges : oublier les intérêts de CCA, remplir la mauvaise case, déposer une déclaration en double pour une même année. Pour piloter vos obligations fiscales sans mauvaise surprise, un expert-comptable en ligne peut vous accompagner dès le premier versement.
Dans cet article, je vous explique ce qu'est l'IFU, qui est concerné, comment le remplir et quelles erreurs éviter.
Des questions sur la déclaration de l’IFU de votre société ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Qu'est-ce que l'imprimé fiscal unique ou IFU ?
L'imprimé fiscal unique (IFU), aussi appelé déclaration ou formulaire CERFA 2561, est un document fiscal destiné à toute personne percevant des revenus de capitaux mobiliers (les sommes tirées de vos placements ou de vos parts dans une société).
Il remplit trois fonctions essentielles :
- Il récapitule l'ensemble des revenus de capitaux mobiliers versés dans l'année : dividendes, intérêts de comptes courants d'associés, opérations sur valeurs mobilières, parts sociales.
- Il facilite la déclaration d'impôt sur le revenu du bénéficiaire : c'est grâce à l'IFU que les montants apparaissent préremplis dans sa déclaration au printemps.
- Il est obligatoire : compléter l'imprimé 2561 est une obligation légale pour tout établissement payeur.
L'établissement payeur, c'est la structure qui verse les revenus. Pour un entrepreneur en SASU, SAS, SARL ou EURL, c'est sa propre société qui joue ce rôle, pas sa banque.
Qui est concerné par l'IFU ?
L'IFU ne concerne pas que les grandes banques. Toute structure qui verse des revenus de capitaux mobiliers est potentiellement soumise à cette obligation.
Les établissements payeurs : qui doit déposer l'IFU ?
Sont concernés par la déclaration annuelle de l'IFU :
- Les entreprises et sociétés ayant versé des dividendes ou des intérêts de CCA à leurs associés ;
- Les banques et établissements financiers pour les intérêts et produits de placements ;
- Les compagnies d'assurance et assureurs pour les contrats d'assurance vie et plans d'épargne retraite ;
- Les associations distribuant des revenus de capitaux mobiliers à leurs membres.
En tant que dirigeant d'une SASU, SARL, SAS ou EURL ayant versé des dividendes, c'est vous qui devez déposer l'IFU. Si vous détenez des placements dans plusieurs établissements financiers, vous recevrez un IFU par établissement.
Les bénéficiaires : qui reçoit un IFU ?
L'IFU concerne toutes les personnes physiques (associés individuels) et personnes morales (sociétés) ayant perçu des revenus de capitaux mobiliers dans l'année : dividendes, intérêts sur valeurs mobilières, intérêts de comptes courants d'associés rémunérés. Si aucune opération n'a eu lieu dans l'année, aucun IFU n'est à établir.

Modèle de demande de délai de paiement pour vos dettes fiscales
Document réplicable et personnalisable
Base fiable pour communiquer avec l'administration
Gain de temps dans vos démarches
Comment remplir et transmettre l'IFU ?
Depuis 2018, l'IFU se dépose uniquement par voie dématérialisée. Deux procédures coexistent selon votre profil.
La procédure EFI : saisie en ligne directe
La procédure d'échange de formulaires informatisé (EFI) s'adresse aux sociétés qui gèrent elles-mêmes leur déclaration.
Vous saisissez votre formulaire 2561 directement depuis votre espace professionnel sur impots.gouv.fr. La notice IFU est disponible sur la plateforme pour guider le remplissage. Ce mode est accessible sans logiciel dédié.
Pour utiliser la procédure EFI, assurez-vous que votre espace professionnel est habilité au service « Tiers déclarants » (application TéléTD). Sélectionnez ensuite « Saisir un formulaire en ligne », puis « Formulaire 2561 ».
La procédure EDI : échange de données
La procédure d'échange de données informatisé (EDI) s'adresse aux sociétés accompagnées par un expert-comptable ou un prestataire habilité à télétransmettre leurs déclarations. La transmission se fait via un fichier standardisé échangé avec la Direction Générale des Finances Publiques (DGFiP).
Ce mode est adapté si vous déléguez entièrement votre comptabilité. Le formulaire 2561 ter est alors transmis à vos associés par ce même prestataire.
Que faire si un associé ne reçoit pas son IFU ?
Si l'un de vos associés ne reçoit pas son feuillet 2561 ter, vérifiez d'abord les coordonnées renseignées dans la déclaration. Transmettez-lui ensuite le feuillet ou contactez le prestataire qui a effectué la déclaration pour votre société.
Contenu et structure de la déclaration IFU
L'IFU se compose de plusieurs feuillets, chacun dédié à un type de revenu ou de situation. Connaître leur rôle vous permet de remplir uniquement ce qui vous concerne et d'éviter les omissions sanctionnées.
Les 4 feuillets de la déclaration 2561
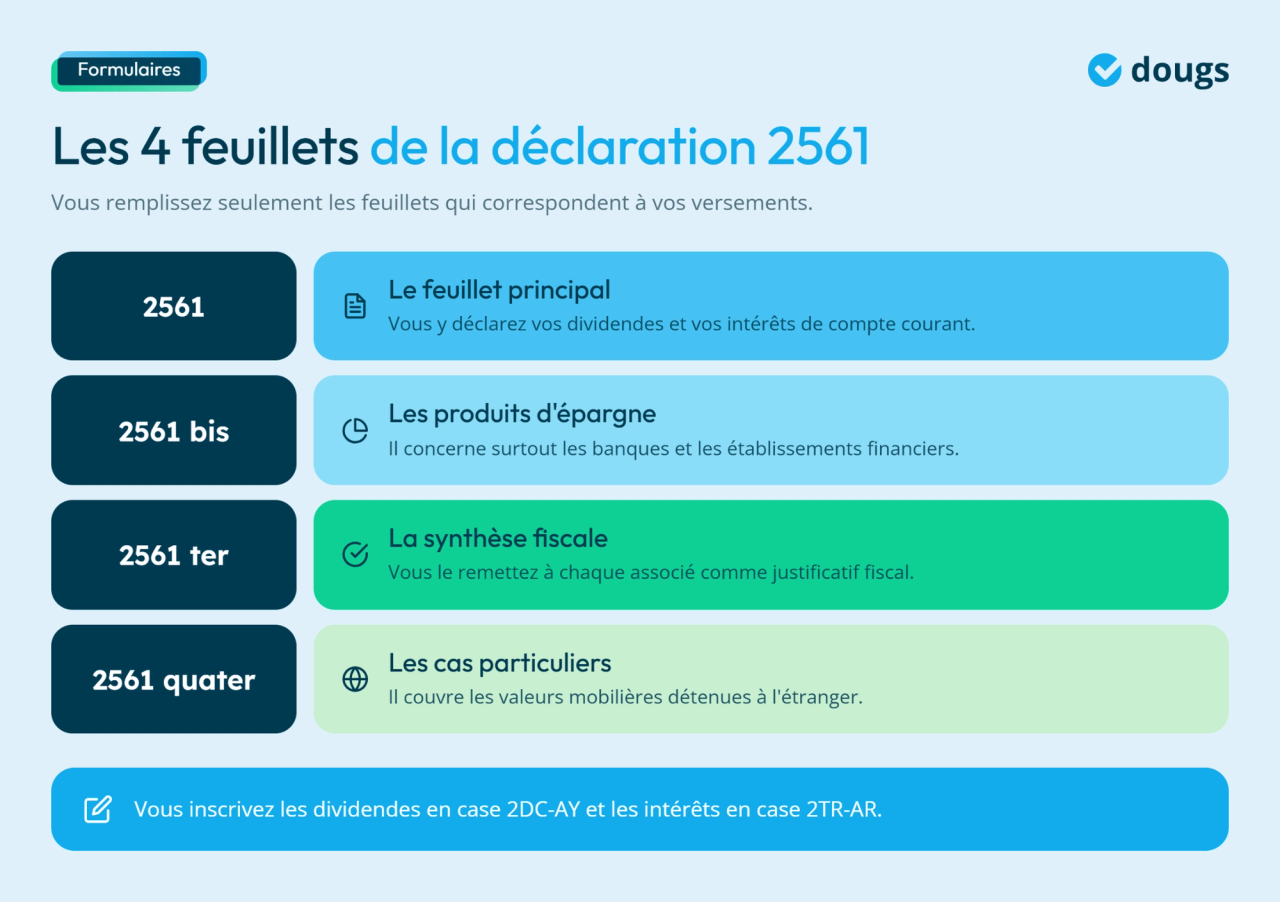
- Le formulaire n°2561 est le feuillet principal : dividendes, intérêts de CCA, cessions de valeurs mobilières. C'est celui que toute société ayant versé des dividendes ou des intérêts de CCA doit remplir.
- Le formulaire n°2561 bis couvre les produits d'épargne spécifiques : PEA-PME, fonds communs de placement à risques, fonds de capital-investissement, fonds de placement immobilier. Il concerne principalement les établissements financiers. Le Plan d’épargne avenir climat (PEAC) figure également parmi les produits concernés.
- Le formulaire n°2561 ter est le feuillet de synthèse fiscale : il récapitule le prélèvement à la source, le crédit d'impôt éventuel et les informations nécessaires à la déclaration de revenus. C'est ce feuillet qui permet le préremplissage automatique de la déclaration IR du bénéficiaire. Remettez-le à chacun de vos associés comme justificatif fiscal.
- Le formulaire n°2561 quater couvre les cas particuliers : revenus étrangers et opérations hors champ des trois feuillets précédents.
Dividendes et intérêts de CCA : ce que vous devez déclarer
Pour un dirigeant de SARL, SASU, SAS ou EURL, tout se passe dans le formulaire n°2561 principal. Les dividendes versés sont à renseigner en case 2DC-AY, les intérêts de compte courant d'associé en case 2TR-AR. Pour un associé personne physique résidant en France, la case 2BH-DQ récapitule le montant brut cumulé des deux.
Pour les dirigeants et associés travailleurs non salariés (TNS) de sociétés soumises à l’impôt sur les sociétés, une distinction s’applique :
La fraction des dividendes et intérêts de CCA perçus par un dirigeant ou associé TNS qui dépasse 10 % du capital social, des primes d’émission et des sommes en CCA est soumise aux cotisations sociales d’activité. Elle doit être isolée en case BS (produit n’ouvrant pas droit à la CSG déductible).
La fraction inférieure ou égale à 10 % est portée en case DQ. Les avances, prêts et acomptes aux associés sont également concernés. En l’absence de preuve de leur caractère remboursable, ces sommes doivent être déclarées en case AW.
Le régime « De Ruyter » peut concerner certains résidents de l’Espace économique européen ou de Suisse. Dans ce cas, indiquez la case BX afin d’appliquer le seul prélèvement de solidarité de 7,5 % à la place des prélèvements sociaux classiques.
Les intérêts de CCA constituent des revenus de capitaux mobiliers au même titre que les dividendes. Les oublier dans l'IFU est l'une des erreurs les plus fréquentes. Pour approfondir la fiscalité de ces revenus, consultez notre guide sur la distribution de dividendes.
Une seule déclaration 2561 par an
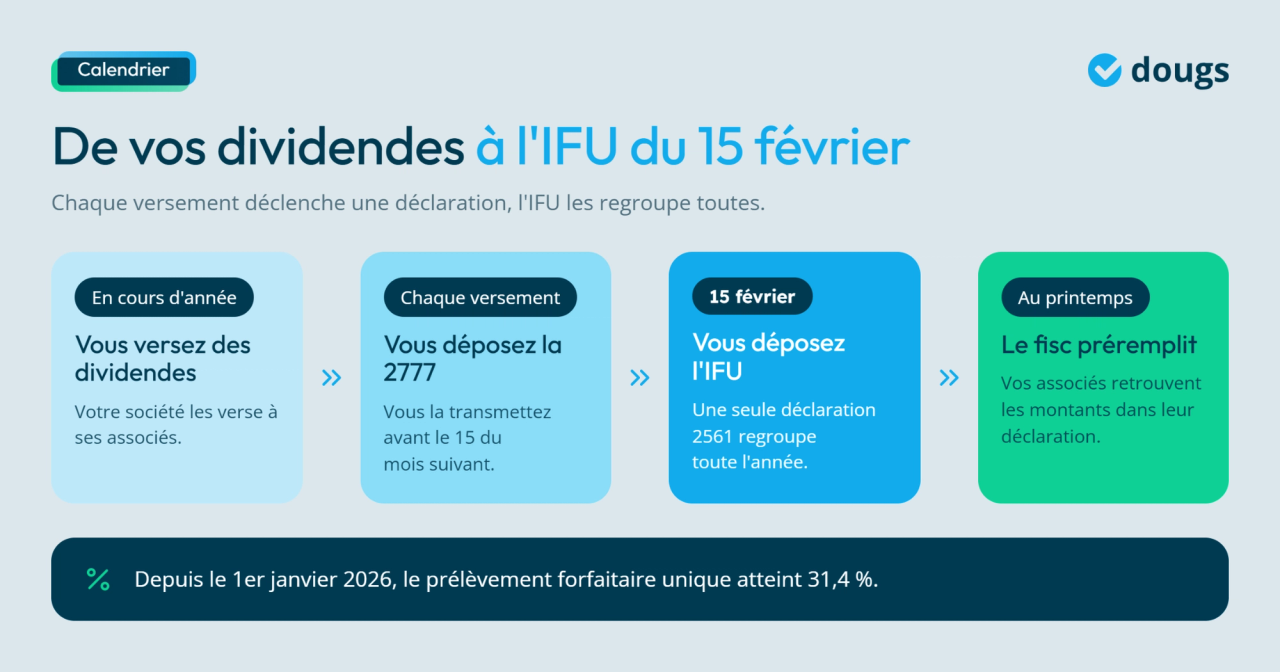
L'IFU est une déclaration annuelle de synthèse. Quel que soit le nombre de distributions dans l'année, une seule déclaration 2561 est à déposer avant le 15 février. Par exemple, des dividendes versés après une AGO puis après une AGE donnent lieu à une déclaration 2777 pour chaque versement, mais à une seule 2561 annuelle récapitulative.
Mon conseil d’expert
“J'ai souvent la question suivante de mes clients : 'On a fait une AGO et une AGE cette année, dois-je donc remplir deux IFU ? La réponse est non. L'IFU est une déclaration annuelle globale. Vous pouvez avoir fait cinq distributions dans l'année, il n'y aura toujours qu'une seule déclaration 2561 à déposer, qui récapitule tout. En revanche, pour chaque distribution, vous avez bien une 2777 à déposer dans le mois qui suit.”
— Nahima Zobri
Le calendrier et les délais de déclaration de l'IFU
La date du 15 février est la plus importante à retenir. Elle s'inscrit dans une chaîne déclarative qui commence dès le versement des dividendes.
Le calendrier fiscal de l'IFU
La déclaration 2561, comme tous les formulaires IFU, doit être transmise au plus tard le 15 février de l'année suivant celle des versements. C'est la date limite de dépôt à ne jamais manquer.
Exemple : des dividendes versés en 2025 impliquent un IFU déposé avant le 15 février 2026 par voie dématérialisée.
À chaque versement de dividendes, votre société dépose d'abord une déclaration 2777 avant le 15 du mois suivant. L'IFU de février consolide ensuite l'ensemble de l'année. C'est également à partir de cette date que l'administration fiscale préremplit la déclaration d'impôt sur le revenu de vos associés.
Bloquez cette date dès maintenant : un retard peut entraîner une amende, même lorsque les montants déclarés sont exacts.
Les conséquences en cas de non-respect de l'IFU
Oublier l'IFU ou le déposer en retard ne passe pas inaperçu. Voici les sanctions applicables selon la nature de l'infraction.
Dépôt tardif : l'amende de 150 euros
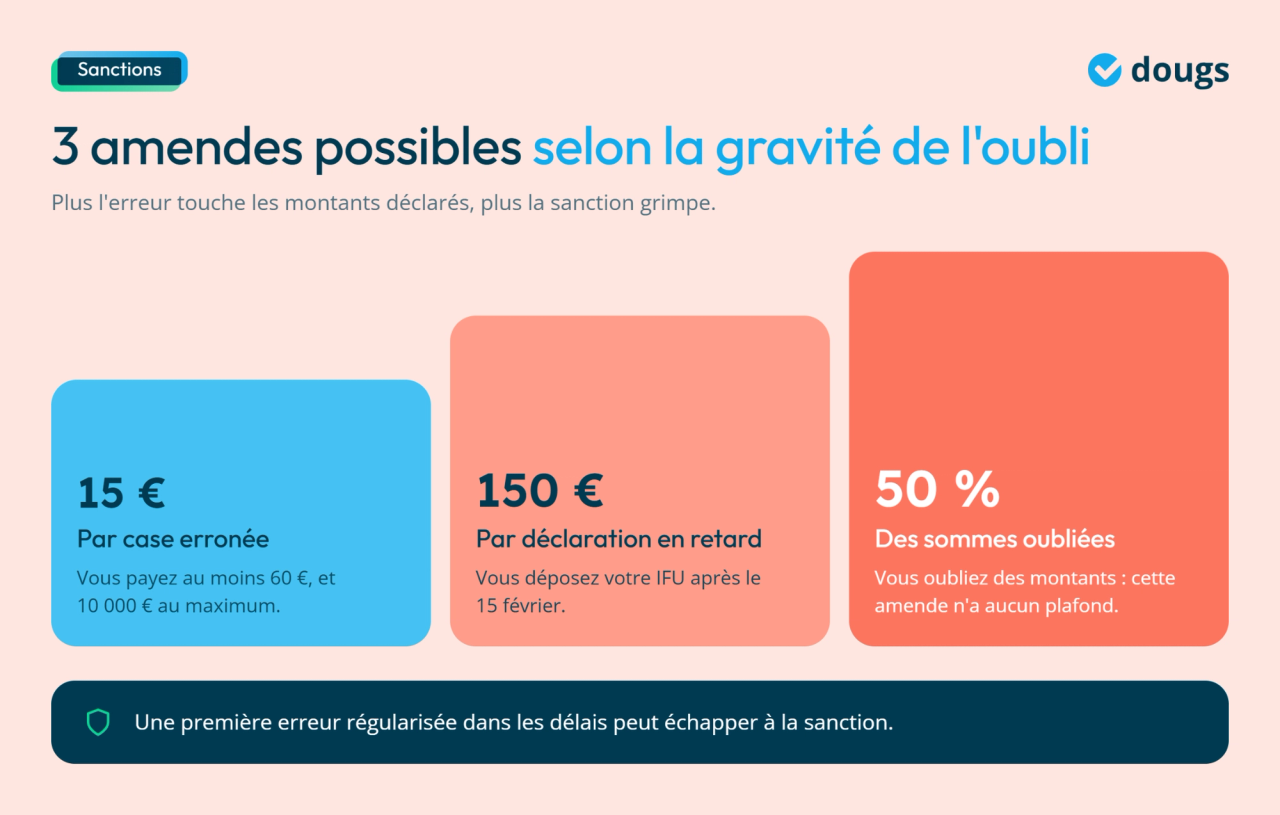
Un dépôt après le 15 février déclenche une amende forfaitaire de 150 euros par déclaration. Elle est fixe, indépendante du montant des revenus. Elle ne s'applique pas en cas de première infraction sur les trois années précédentes.
Omission totale ou partielle : jusqu'à 50 % des sommes non déclarées
Dans le cas le plus grave, omettre de déclarer tout ou partie des sommes entraîne une amende égale à 50 % des montants non déclarés, sans plafond. Cette pénalité peut s'appliquer même si l'omission n'était pas intentionnelle. Elle n'est toutefois pas due en cas de première infraction sur la période prévue par la loi si vous régularisez l'omission dans les délais requis.
Autres omissions ou inexactitudes : 15 euros par omission
Pour les autres omissions ou inexactitudes (une case mal renseignée, un montant erroné), l'amende est de 15 euros par omission, avec un minimum de 60 € et un plafond de 10 000 euros. Ces sanctions constituent des pénalités cumulables avec l'amende pour dépôt tardif.
L'envoi de l'IFU sur support papier au lieu du procédé informatique entraîne une amende de 15 € par bénéficiaire.
Cas particuliers et exceptions
Certaines situations sortent du cadre général. PEA-PME, fonds d'investissement, revenus étrangers : voici les principaux cas à connaître.
Valeurs mobilières détenues à l'étranger
Les valeurs mobilières détenues à l'étranger sont déclarées sur le feuillet nᵒ 2561 quater. Ce cas n'est pas détaillé ici, car son traitement dépend du pays de résidence du bénéficiaire et de la convention fiscale applicable.
Revenus déjà soumis aux prélèvements sociaux
Certains produits ont déjà fait l'objet de prélèvements sociaux lors de leur versement. L'IFU doit alors mentionner les montants déjà prélevés pour éviter une double imposition.
Mes conseils pour une déclaration IFU sans erreur
Même en étant vigilant, vous pouvez rater l'IFU sur des détails. Voici les trois réflexes qui font la différence.
Ne pas confondre PFU et barème dans l'IFU
Le choix entre le prélèvement forfaitaire unique (PFU) et le barème progressif ne se fait pas dans l'IFU. Les cases à remplir dans le formulaire IFU sont identiques dans les deux cas. Ce choix s'exerce uniquement dans la déclaration de revenus (formulaire 2042) au printemps, en cochant la case 2OP si vous optez pour le barème progressif.
Depuis le 1er janvier 2026, le PFU est fixé à 31,4 % (12,8 % IR + 18,6 % de prélèvements sociaux), contre 30 % jusqu'en 2025. C'est le prélèvement à la source appliqué sur vos dividendes au moment du versement, via la déclaration 2777. Pour arbitrer entre PFU et barème, consultez notre guide sur la fiscalité des dividendes.
Ne pas remplir la case 2CK en cas de dispense temporaire
La demande de dispense sur l'honneur doit être transmise à l'entreprise au plus tard le 30 novembre de l'année N-1.
Si un associé a demandé la dispense temporaire du prélèvement forfaitaire non libératoire (12,8 %), la case 2CK ne doit pas être complétée dans l'IFU. Remplir cette case en cas de dispense crée une anomalie et peut déclencher une relance fiscale. Je vous conseille de conserver les justificatifs de la demande de dispense.
Rappel : la dispense porte uniquement sur la part IR. Les prélèvements sociaux de 18,6 % restent dus dans tous les cas. L'établissement payeur est responsable de la bonne application de cette règle.
Croiser les montants avec vos déclarations 2777
Avant de valider votre IFU, vérifiez que le total de la déclaration 2561 correspond à la somme de toutes vos déclarations 2777 de l'année. Tous les montants doivent être arrondis à l'euro le plus proche.
Le montant porté en case AD de la 2561 doit être strictement égal à la somme des acomptes de 12,8 % effectivement prélevés et déclarés sur l'ensemble des imprimés 2777 de l'année. C'est ce montant qui générera le crédit d'impôt pour l'associé sur sa déclaration de revenus.
Un contrôle fiscal peut s'appuyer sur un IFU erroné pour remettre en cause l'ensemble de vos justificatifs. Remettez enfin le feuillet 2561 ter à chacun de vos associés : sans lui, ils ne pourront pas remplir correctement leur déclaration de revenus.
Après avoir vérifié vos montants et justificatifs d’IFU, cette vidéo explique comment éviter les erreurs courantes dans votre déclaration d’impôt sur le revenu.

EN RÉSUMÉ
L'IFU se maîtrise avec les bons réflexes. Voici votre plan d'action :
- Identifiez tous les versements de l'année : dividendes, intérêts de CCA, autres revenus de capitaux mobiliers.
- Rassemblez vos déclarations 2777 pour croiser les montants avec votre IFU.
- Choisissez votre procédure : mode EFI (saisie directe sur impots.gouv.fr) ou mode EDI (via votre expert-comptable ou un prestataire habilité à télétransmettre vos déclarations).
- Vérifiez la case 2CK si un associé a demandé la dispense temporaire.
- Bloquez le 15 février dans votre agenda. La date limite de dépôt ne souffre aucune exception.
FAQ
Non. Quel que soit le nombre de distributions dans l'année, une seule déclaration 2561 est à déposer avant le 15 février. Elle récapitule l'ensemble des versements. Chaque distribution donne en revanche lieu à une déclaration 2777 distincte dans le mois qui suit.
La demande doit être adressée à l'établissement payeur avant le 30 novembre de l'année précédant le versement. Elle est réservée aux contribuables dont le revenu fiscal de référence de l'avant-dernière année (N-2) est inférieur à 50 000 € (personne seule) ou 75 000 € (couple).
Cette dispense ne porte que sur la part IR de 12,8 %. Les prélèvements sociaux de 18,6 % restent dus dans tous les cas.
Oui. Les intérêts versés sur un compte courant d'associé rémunéré sont des revenus de capitaux mobiliers. Ils doivent figurer dans l'IFU au même titre que les dividendes.
Dès lors que votre société a versé des intérêts de CCA dans l'année, la déclaration 2561 est obligatoire avant le 15 février.
Head of Tax
Nahima est fiscaliste chez Dougs. Véritable appui pour ses collègues et pour les clients, elle jongle entre veille, conseil et formation sur son sujet de prédilection (on vous le donne en mille) : la fiscalité !

Ces articles peuvent vous intéresser
 Nahima Zobri
 Nahima Zobri
 Nahima Zobri
 Nahima Zobri
 Nahima Zobri
 Nahima Zobri