
Par Nahima Zobri, Head of Tax


EN BREF
- Les dividendes peuvent être versés aux associés uniquement après l’approbation des comptes et la détermination du bénéfice distribuable.
- La distribution n’est possible que si la société dégage un bénéfice distribuable, après réserve légale.
- La décision se prend lors de l’assemblée annuelle, au moment de l’approbation des comptes.
- Le paiement doit intervenir dans un délai de 9 mois après la clôture de l’exercice.
- Les dividendes sont soumis au PFU (flat tax) ou au barème de l’impôt sur le revenu, avec abattement de 40 %.
- Certaines erreurs sont risquées, comme une distribution fictive ou un versement malgré des pertes antérieures.
Je vous détaille tout cela dans cet article pour que vous puissiez y voir plus clair dans votre projet.
SOMMAIRE
Distribuer des dividendes sans respecter les règles peut vous exposer à un redressement fiscal, voire à une mise en cause de votre responsabilité de dirigeant. Lorsque votre entreprise dégage des bénéfices, cette solution peut être intéressante pour vous rémunérer autrement qu’avec un salaire, à condition de respecter les règles de distribution et de fiscalité applicables.
Dans cet article, je vous explique simplement les conditions, les étapes et l’imposition liées à la distribution de dividendes en 2026. Vous pourrez ensuite en discuter sereinement avec votre expert-comptable en ligne.Si vous exercez en SASU, vous pouvez aussi approfondir les règles spécifiques dans cet article dédié aux dividendes en SASU. Et pour mieux comprendre les différences selon votre structure juridique, ce comparatif entre dividendes en SAS et en SARL vous aidera à y voir plus clair.
Vous vous interrogez sur la distribution de dividendes de votre société ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Règles et conditions pour distribuer des dividendes en 2026
La distribution des dividendes obéit à un cadre précis. Vous ne pouvez pas vous verser librement une partie du bénéfice. Certaines conditions doivent être respectées avant toute décision.
Un dividende correspond à une part des bénéfices versée aux associés après approbation des comptes annuels. Il s’agit d’une rémunération liée au capital. Contrairement au salaire, qui rémunère votre travail, les dividendes rémunèrent votre investissement dans la société.Si vous hésitez entre salaire ou dividendes, le choix dépend notamment de votre situation fiscale et sociale.
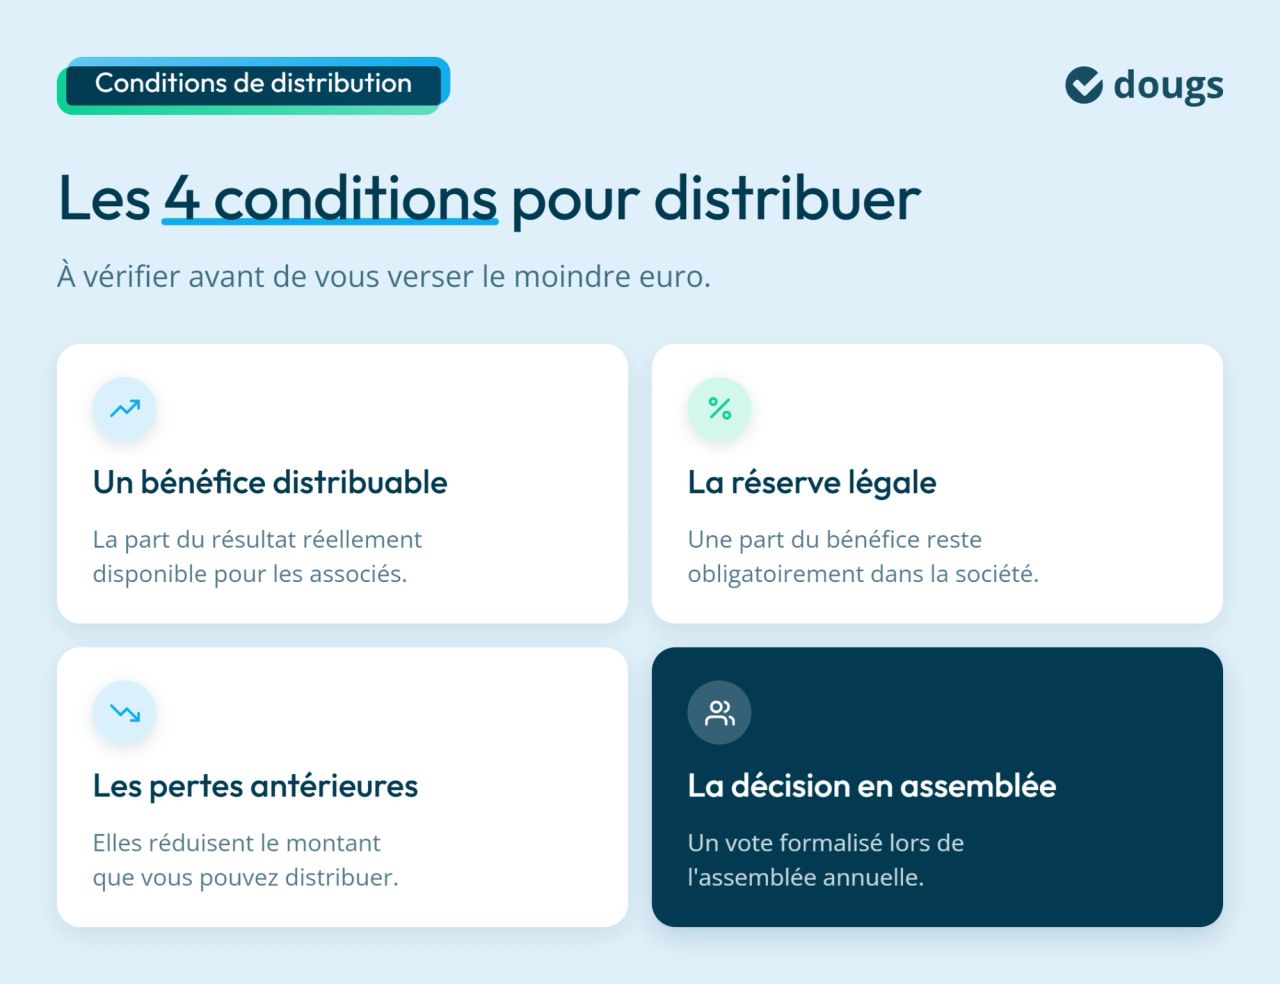
Pour distribuer des dividendes, votre société doit :
- Dégager un bénéfice distribuable, c’est-à-dire la part du résultat réellement disponible pour être versée aux associés après prise en compte des sommes qui doivent rester dans l’entreprise ;
- Respecter la réserve légale, qui correspond à une part du bénéfice que la société doit obligatoirement conserver avant toute distribution ;
- Tenir compte des pertes antérieures, qui réduisent le montant pouvant être distribué.
- Formaliser la décision lors de l’assemblée annuelle
Si ces conditions ne sont pas respectées, la distribution devient risquée. Avant de vous verser quoi que ce soit, vérifiez donc que votre société remplit bien ces critères.
Dividendes et associés : comment fonctionne la répartition ?
Si vous êtes associé ou actionnaire, vous percevez des dividendes en proportion de votre participation au capital social.
Exemple : si vous détenez 30 % des parts, vous percevez 30 % des dividendes distribués.
La distribution des dividendes concerne principalement les sociétés soumises à l’impôt sur les sociétés (IS), comme les SAS ou les SARL.Dans une entreprise unipersonnelle à responsabilité limitée, les règles peuvent différer. Vous pouvez approfondir le fonctionnement des dividendes en EURL si vous êtes associé unique.Si vous êtes associé d’une SARL, certaines règles spécifiques s’appliquent. Notre article sur les dividendes en SARL détaille les points essentiels à connaître.
Sommes distribuables : comment déterminer le montant réellement disponible ?
Vous pourriez penser que le bénéfice affiché dans votre compte de résultat est entièrement distribuable. En réalité, ce n’est pas toujours le cas.
Avant de déterminer le montant réellement distribuable, vous devez tenir compte des réserves à constituer, du report à nouveau et des éventuelles pertes antérieures.
Les pertes antérieures réduisent le montant disponible. Le report à nouveau correspond aux bénéfices ou aux pertes des années précédentes qui n’ont pas encore été distribués ou apurés. Un report créditeur augmente le montant distribuable. Un report débiteur le diminue.
Prenons un exemple concret. Vous dirigez une SARL. Votre exercice se termine avec 15 000 € de bénéfice.
- Bénéfice : 15 000 €
- Réserve légale : 3 000 €
- Pertes antérieures : 5 000 €
- Dividendes réellement possibles : 7 000 €
Le bénéfice existe. Pourtant, vous ne pouvez pas tout vous verser.
Vous savez désormais dans quels cas la distribution est autorisée. Reste à voir comment la formaliser correctement.
Après avoir déterminé le montant réellement distribuable, il reste à comprendre l’intérêt des dividendes : cette vidéo explique leur principe, leurs avantages et les particularités pour les gérants majoritaires de SARL.
Quelle procédure respecter en 2026 pour distribuer des dividendes ?
Distribuer des dividendes nécessite une procédure juridique encadrée.
Le versement doit être décidé officiellement lors de l’approbation des comptes.
L’assemblée annuelle : approbation des comptes
Chaque année, vous devez organiser une assemblée générale ordinaire (AGO), même si vous êtes seul associé. Cette assemblée a pour objectif de :
- approuver les comptes annuels
- décider de l’affectation du résultat
- voter la distribution éventuelle
La décision doit ensuite être formalisée dans un procès-verbal.
Affectation du résultat : réserves et dividendes
Après approbation des comptes, le bénéfice peut être affecté à :
- la réserve légale
- aux réserves statutaires
- aux réserves distribuables
- au report à nouveau
- aux dividendes
Exemple :Bénéfice = 30 000 €3 000 € réserve légale7 000 € réserves libres20 000 € dividendes
Cette répartition doit apparaître dans le procès-verbal afin de formaliser l’affectation du résultat décidée par les associés.
Une fois l’affectation votée, la question suivante se pose naturellement : quand et comment le paiement doit-il intervenir ?
Optimisez votre rémunération de dirigeant d'EURL/SARL
Le bon arbitrage entre salaire et dividendes
Des astuces pour optimiser vos charges et vos impôts
Les dispositifs de rémunération auxquels vous êtes élligible
Procédure et modalités de paiement des dividendes en 2026
Une fois votés, les dividendes deviennent une dette de la société envers les associés.
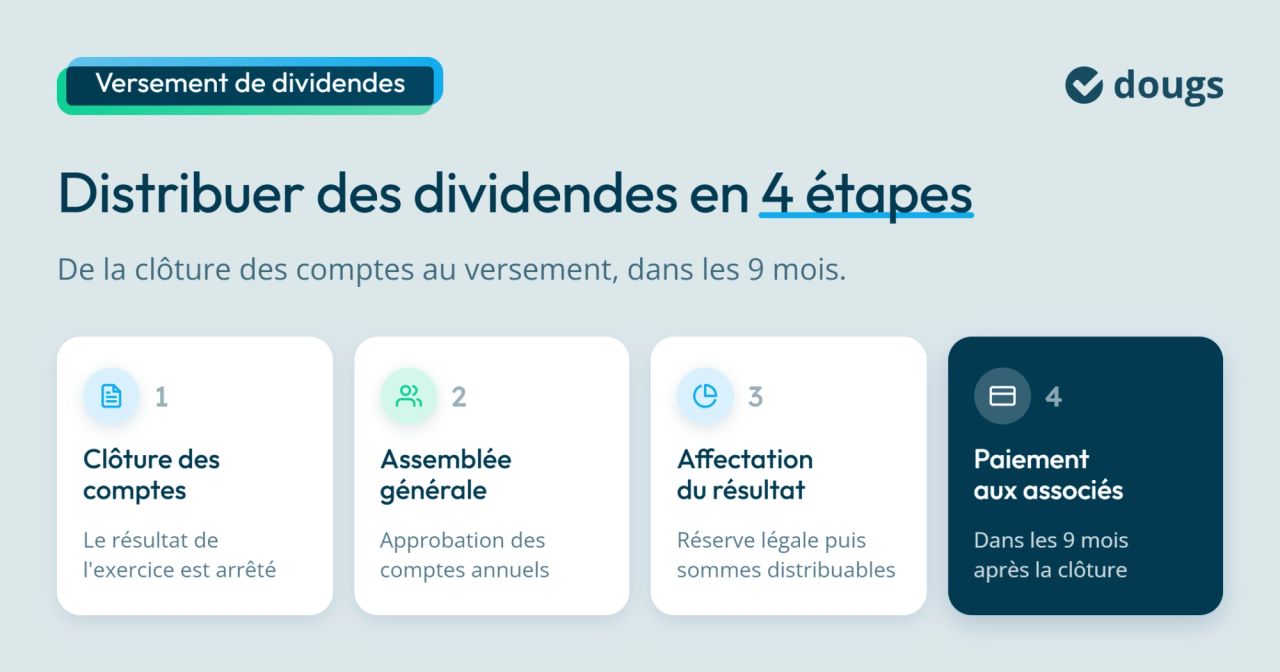
Délai légal de paiement (9 mois)
Le paiement doit intervenir dans les 9 mois suivant la clôture de votre exercice.
Exemple : clôture au 31 décembre 2025Le paiement doit intervenir au plus tard le 30 septembre 2026
Acompte sur dividendes et bilan intermédiaire
Votre activité fonctionne très bien cette année. Vous souhaitez vous verser une partie du bénéfice avant la clôture.Un acompte sur dividendes est possible, sous conditions strictes.
Vous pouvez le verser en cours d’année, à condition de respecter certaines règles.Cela nécessite :
- un bilan intermédiaire ;
- un bénéfice suffisant ;
- parfois une validation du commissaire aux comptes.
Le paiement peut se faire :
- en numéraire (virement)
- en actions nouvelles
Une fois les dividendes versés, il reste un point essentiel : leur fiscalité.
Régime fiscal et imposition des dividendes en 2026
Le régime fiscal applicable dépend du statut du bénéficiaire, qu’il s’agisse de personnes physiques ou de personnes morales.
Personnes physiques : PFU ou barème IR
Si vous percevez des dividendes en tant que particulier, ils sont considérés comme des revenus de capitaux mobiliers. Cela signifie qu’ils seront imposés selon des règles spécifiques.
Vous avez deux options pour l’imposition :
Prélèvement forfaitaire unique (PFU)
- 12,8 % impôt
- 18,6 % prélèvements sociaux
Soit un total de 31,4 %
Exemple : Vous êtes président de SASU. Vous décidez de vous verser 10000 € de dividendes. Après prélèvement forfaitaire unique, vous percevez 6860 € nets.
Vous devez déclarer ces revenus de capitaux mobiliers chaque année dans votre déclaration d’impôt sur le revenu. Les modalités de déclaration sont précisées par l’administration fiscale.
Barème IR + abattement de 40 %
Possible sur option, intéressant si votre tranche d’imposition est faible.
Une partie de la CSG est déductible (6,8 %).
Pour approfondir l’impact du prélèvement forfaitaire unique sur vos dividendes, notre article sur la fiscalité des dividendes propose des exemples détaillés.
Personnes morales : régime mère-fille
Si vous détenez une société qui perçoit des dividendes d’une autre société, vous pouvez bénéficier du régime mère-fille. Ce dispositif permet d’exonérer 95 % des dividendes reçus, sous conditions.
Exemple :Dividendes = 100 000 €Imposition sur seulement 5 % (sous conditions)
Au-delà de la fiscalité, certaines situations demandent une vigilance particulière.
Spécificités et cas particuliers de la distribution de dividendes
Certaines situations rendent la distribution plus délicate. Vous pouvez être en présence de pertes anciennes, de réserves particulières ou d’une situation financière fragile. Dans ces cas précis, la prudence est indispensable.
Distribution fictive et pertes antérieures
Si vous distribuez des dividendes alors que votre société ne dispose pas d’un bénéfice distribuable suffisant, vous vous exposez à une distribution fictive. Il s’agit d’un versement illégal.
Exemple :Bénéfice = 8 000 €Pertes accumulées = 12 000 €Aucun dividende ne peut être versé dans cette situation.
Ces erreurs peuvent entraîner redressement fiscal et responsabilité du dirigeant. Vérifiez que les capitaux propres restent positifs après la distribution.
Distribution depuis les réserves et situations particulières
La distribution ne concerne pas uniquement le bénéfice de l’exercice en cours. Une distribution exceptionnelle peut notamment être réalisée à partir de réserves disponibles ou d’un report à nouveau créditeur, à condition que ces sommes soient réellement distribuables et que la réserve légale ait été correctement constituée. La décision doit être formalisée selon les règles applicables à la distribution des dividendes.
Attention également à ne pas confondre la distribution de dividendes avec :
- Les avances réalisées via un compte courant d’associé
- Une prime exceptionnelle
- Une rémunération déguisée
Ces mécanismes obéissent à des règles sociales et fiscales différentes.

EN RÉSUMÉ
- La distribution des dividendes en 2026 est possible uniquement si :
- la société dispose d’un bénéfice distribuable ;
- les comptes sont approuvés lors de l’assemblée générale ;
- la décision est formalisée ;
- le paiement respecte le délai légal ;
- la fiscalité est anticipée.
Pour sécuriser votre rémunération, vous pouvez vous appuyer sur un expert-comptable Dougs.
FAQ sur la distribution des dividendes
Non, sauf si vous disposez de réserves suffisantes.
Dans un délai maximum de 9 mois après la clôture.
Pas forcément, car les dividendes n’ouvrent pas de droits sociaux.
Oui, même avec un seul associé.
Oui, avec un bilan intermédiaire.
La distribution fictive reste le principal danger.
Head of Tax
Nahima est fiscaliste chez Dougs. Véritable appui pour ses collègues et pour les clients, elle jongle entre veille, conseil et formation sur son sujet de prédilection (on vous le donne en mille) : la fiscalité !

Ces articles peuvent vous intéresser
 Nahima Zobri
 Nahima Zobri
 Nahima Zobri
 Nathalie Michel
 Nathalie Michel
 David Bernier