
Par Nahima Zobri, Head of Tax

15 min.


EN BREF
- Flat tax = PFU : taux unique de 31,4 % en 2026 (12,8 % d'impôt sur le revenu + 18,6 % de prélèvements sociaux), applicable à la majorité des revenus de capitaux mobiliers.
- Revenus concernés : dividendes, plus-values mobilières, intérêts de placements imposables, produits d'assurance-vie selon les conditions, cryptomonnaies.
- Option barème progressif : activable chaque année sur votre déclaration (case 2OP), globale et irrévocable pour l'année, avantageuse si votre taux marginal est inférieur à 12,8 %.
- Prélèvement forfaitaire non libératoire (PFNL) : un acompte d'impôt sur le revenu de 12,8 % est normalement retenu lors du versement. Vous pouvez demander sa dispense sous conditions de revenu, par attestation sur l'honneur, au plus tard le 30 novembre de l'année précédente. Cette dispense n'est pas une exonération.
- Placements à fiscalité spécifique : Livret A, LDDS, PEA après 5 ans, PER et assurance-vie de plus de 8 ans bénéficient de règles fiscales avantageuses distinctes.
Le vrai enjeu n'est pas de payer la flat tax : c'est plutôt de savoir quand elle vous coûte plus cher que le barème progressif. Je vous invite donc à poursuivre la lecture pour tout analyser !
SOMMAIRE
Vous percevez des dividendes chaque année et vous avez choisi la flat tax par défaut : vous perdez peut-être de l'argent sans le savoir.
Depuis 2018, la majorité des revenus de capitaux mobiliers, c'est-à-dire les gains tirés de vos placements financiers comme les dividendes et les intérêts, sont imposés par défaut à un taux unique : la flat tax. Depuis la loi de finances pour 2026, ce taux est passé à 31,4 %. Une hausse qui relance une question légitime : est-ce encore le meilleur régime pour ma situation ?
Je suis Nahima Zobri, fiscaliste chez Dougs. Après des années à analyser des déclarations fiscales, je sais que les mauvais arbitrages coûtent cher et s'évitent avec les bons éléments.
Dans cet article, je vous explique comment fonctionne le prélèvement forfaitaire unique (PFU), quels revenus il concerne et où se trouvent vos marges de manœuvre. Pour une analyse personnalisée, un expert-comptable en ligne de chez Dougs peut répondre à vos questions.
La flat tax s’applique-t-elle à vos revenus et placements ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Définition et origine de la flat tax
La flat tax, officiellement appelée prélèvement forfaitaire unique (PFU), est entrée en vigueur le 1er janvier 2018. L'objectif de la réforme : simplifier et rendre prévisible l'imposition de l'épargne financière.
Qu'est-ce que la flat tax ou PFU ?
La flat tax est un régime d'imposition qui applique un taux fixe unique à vos revenus de capitaux mobiliers, comme les dividendes et les intérêts, quel que soit votre niveau de revenus globaux.
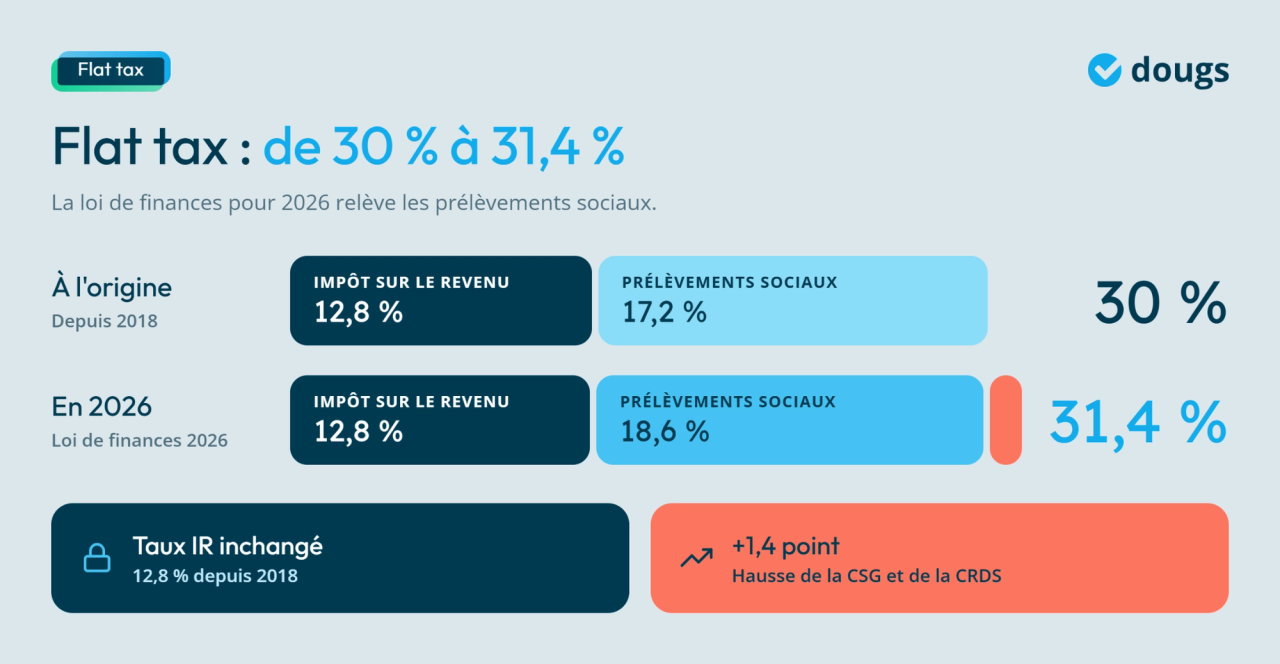
Le prélèvement forfaitaire unique (PFU) est composé de deux éléments distincts : 12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux (CSG et CRDS) en 2026, soit 31,4 % au total.
Son caractère forfaitaire signifie que votre imposition sur les revenus de capitaux mobiliers ne dépend pas de votre tranche marginale d'imposition, autrement dit du taux applicable à vos derniers euros de revenus professionnels. Que vous perceviez 30 000 € ou 200 000 € par an, le taux appliqué à vos dividendes reste identique.
Pourquoi la flat tax a-t-elle été créée en 2018 ?
La flat tax résulte de la loi de finances pour 2018, portée par le gouvernement d'Emmanuel Macron dans un contexte de compétition fiscale européenne. Avant 2018, un dividende pouvait être taxé à plus de 60 % en cumulant impôt sur le revenu et prélèvements sociaux. La réforme a rapproché la France de ses voisins, qui appliquaient déjà des taux fixes sur les revenus de l'épargne financière.
Évolution du taux : passage de 30 % à 31,4 %
Le taux global était fixé à 30 % à l'origine (12,8 % IR + 17,2 % prélèvements sociaux). La loi de finances pour 2026 a relevé les prélèvements sociaux de 1,4 point, via une hausse de la CSG et de la CRDS. Le taux IR reste inchangé à 12,8 %. Sur 10 000 € de dividendes, cela représente 140 € supplémentaires par rapport à l'ancienne règle.
Taux unique et prélèvements sociaux posés, reste à savoir si la flat tax vous avantage : cette vidéo détaille ses avantages et son calcul.
Les revenus et les placements soumis à la flat tax
La flat tax ne s'applique pas à tous vos revenus indistinctement. Elle concerne une liste précise de revenus de capitaux mobiliers : concrètement, les revenus issus de vos placements financiers et de vos participations dans des sociétés.
Les dividendes
Si votre société à l'IS (impôt sur les sociétés) distribue une partie de ses bénéfices, les sommes perçues sont soumises à la flat tax de 31,4 % par défaut. Le traitement varie selon votre statut : en SAS, la flat tax s'applique sur la totalité des dividendes sans seuil.
Pour le gérant majoritaire de SARL, la fraction des dividendes qui dépasse 10 % du capital social, des primes d'émission et des sommes versées sur le compte courant d'associé entre dans l'assiette des cotisations sociales du travailleur indépendant. Le compte courant d'associé correspond ici aux sommes que vous avez laissées ou avancées à la société. Notre article sur les dividendes en SAS ou SARL présente les deux situations.
Les plus-values de cession de valeurs mobilières
Quand vous vendez des titres d'une société et que votre prix de vente dépasse votre prix d'achat, la différence constitue une plus-value de cession. Si elle est positive, elle est en principe soumise au PFU de 31,4 %, sauf si vous optez pour le barème progressif. Des règles particulières peuvent aussi s'appliquer aux titres détenus dans un PEA ou aux cessions réalisées lors du départ à la retraite d'un dirigeant, sous conditions.
Prenons un exemple pour y voir plus clair : vous avez fondé votre SAS avec un capital de 10 000 €, vous la revendez 110 000 € 7 ans plus tard, flat tax applicable.
Plus-value imposable : 110 000 € - 10 000 € = 100 000 €Flat tax : 100 000 € x 31,4 % = 31 400 €Plus-value nette d'impôt : 100 000 € - 31 400 € = 68 600 €Prix de vente conservé après paiement de la flat tax : 110 000 € - 31 400 € = 78 600 €
Notre guide sur les plus-values de cession d'actions détaille les règles selon la durée de détention et les cas où le barème progressif peut être plus favorable.
Les intérêts, les produits d’épargne et les cryptomonnaies
Les intérêts produits par les comptes-titres et les obligations sont soumis à la flat tax. C'est aussi le cas du plan épargne logement (PEL) ouvert à partir du 1er janvier 2018. Il s'agit d'un produit d'épargne réglementé qui vous permet de mettre de l'argent de côté en vue d'un projet immobilier, avec un taux d'intérêt fixé à l'ouverture.
Pour un PEL ouvert avant le 1er janvier 2018, les intérêts sont exonérés d'impôt sur le revenu jusqu'à la veille du 12e anniversaire du plan. À partir de la 13e année, ils deviennent imposables à l'impôt sur le revenu. Les prélèvements sociaux restent dus selon la date d'ouverture et l'âge du plan.
Pour l'assurance-vie, les règles varient selon l'ancienneté du contrat. Les primes versées depuis le 27 septembre 2017 sur un contrat de moins de 8 ans sont soumises à la flat tax. Notre article sur la fiscalité de l'assurance-vie vous détaille ces cas.
Les plus-values sur cryptomonnaies sont imposables au PFU depuis 2019, avec un seuil de franchise à 305 € de cessions annuelles. Notre guide sur la fiscalité du bitcoin présente les spécificités pour les actifs numériques.
Optimisez votre rémunération de dirigeant d'EURL/SARL
Le bon arbitrage entre salaire et dividendes
Des astuces pour optimiser vos charges et vos impôts
Les dispositifs de rémunération auxquels vous êtes élligible
Les modalités d'application et de calcul de la flat tax
Savoir que la flat tax est à 31,4 % ne suffit pas. Il faut comprendre sur quelle base elle est calculée et quand elle est prélevée. Ici, le prélèvement à la source signifie qu'une partie de l'impôt est retenue dès le versement du revenu, avant la régularisation effectuée avec votre déclaration annuelle.
Le taux de 31,4 % et l'assiette fiscale
Pour les dividendes soumis au prélèvement forfaitaire unique (PFU), l'assiette fiscale, c'est-à-dire le montant sur lequel l'impôt est calculé, correspond au montant brut perçu. Vous ne bénéficiez donc d'aucun abattement ni d'aucune déduction préalable.
Exemple : vous percevez 10 000 € de dividendes bruts en 2026.
- Impôt sur le revenu : 10 000 € × 12,8 % = 1 280 € ;
- Prélèvements sociaux : 10 000 € × 18,6 % = 1 860 € ;
- Montant total prélevé : 1 280 € + 1 860 € = 3 140 € ;
- Somme conservée après imposition : 10 000 € - 3 140 € = 6 860 €.
Le prélèvement forfaitaire non libératoire (PFNL) : dispense et conditions
Lors du versement de dividendes, votre société retient un acompte d’impôt sur le revenu de 12,8 %, appelé prélèvement forfaitaire non libératoire (PFNL), ainsi que les prélèvements sociaux. Le PFNL sera déduit de l’impôt calculé lors de votre déclaration annuelle.
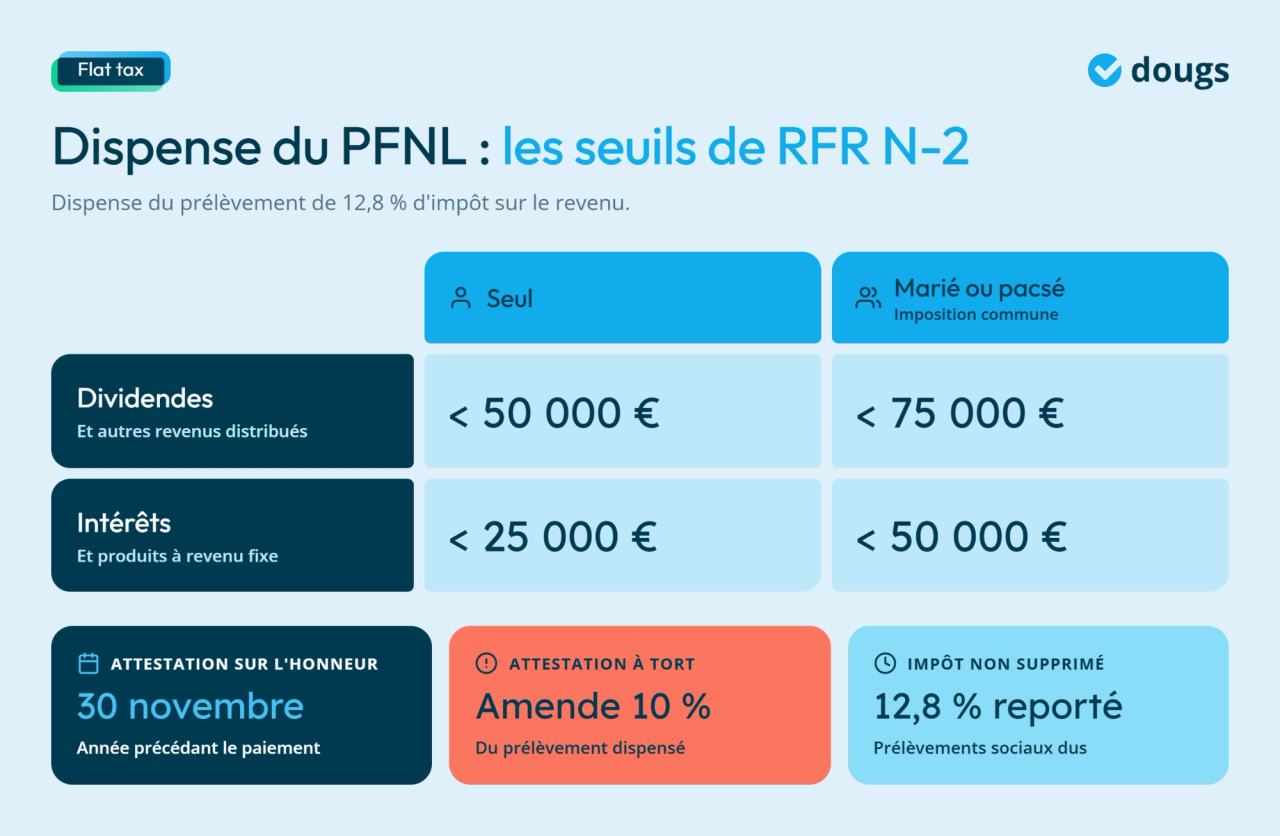
Vous pouvez demander à être dispensé du prélèvement de 12,8 % d'impôt sur le revenu selon votre revenu fiscal de référence (RFR) de l'avant-dernière année, soit N-2. Les seuils varient selon la nature du revenu concerné.
Pour les dividendes et autres revenus distribués, votre RFR N-2 doit être inférieur à 50 000 € si vous êtes seul ou à 75 000 € si vous êtes marié ou pacsé et soumis à imposition commune.
Pour les intérêts et autres produits de placement à revenu fixe, votre RFR N-2 doit être inférieur à 25 000 € si vous êtes seul ou à 50 000 € si vous êtes marié ou pacsé et soumis à imposition commune.
Pour obtenir la dispense, remettez une attestation sur l'honneur à l'établissement qui vous verse les revenus au plus tard le 30 novembre de l'année précédant le paiement. Une attestation déposée à tort expose à une amende égale à 10 % du prélèvement dont vous avez demandé la dispense sans remplir les conditions.
J’insiste sur un point : la dispense du PFNL n’est pas une exonération. Elle évite seulement l’acompte de 12,8 % au moment du versement. L’impôt dû sera calculé lors de votre déclaration annuelle, puis régularisé après celle-ci. Les prélèvements sociaux restent dus.
Régularisation à la déclaration de revenus
Chaque année, vous déclarez l'ensemble de vos revenus de capitaux mobiliers. Si la flat tax prélevée à la source dépasse votre impôt final, vous êtes remboursé ; dans le cas contraire, vous payez le solde.
Votre établissement financier vous transmet un imprimé fiscal unique (IFU) qui récapitule tous vos revenus de capitaux mobiliers de l'année. C'est votre référence pour remplir correctement votre déclaration.
Si vous avez vendu des valeurs mobilières à perte (actions, parts de sociétés, SICAV ou FCP), cette moins-value peut réduire uniquement des plus-values de cession de valeurs mobilières de même nature. Elle ne peut pas être déduite de votre revenu global (salaires, etc.) ni de plus-values immobilières ou de gains sur crypto-actifs soumis à un régime distinct. Vous devez d'abord imputer les moins-values de l'année, puis celles des années précédentes encore reportables, en commençant par les plus anciennes. Le solde non utilisé peut être reporté pendant dix ans. Cette compensation intervient avant le choix entre le PFU et le barème progressif.
Exemple concret : vous réalisez une plus-value de 12 000 € sur une vente d'actions et une moins-value de 5 000 € sur une autre. Après compensation, votre gain net imposable est de 7 000 €. Si vous n'avez aucune plus-value à compenser cette année, la moins-value de 5 000 € peut être reportée sur les dix années suivantes.
Les avantages et les inconvénients de la flat tax
La flat tax simplifie la fiscalité des revenus de capitaux mobiliers, mais elle n'est pas avantageuse pour tous les profils.
Les atouts de la flat tax
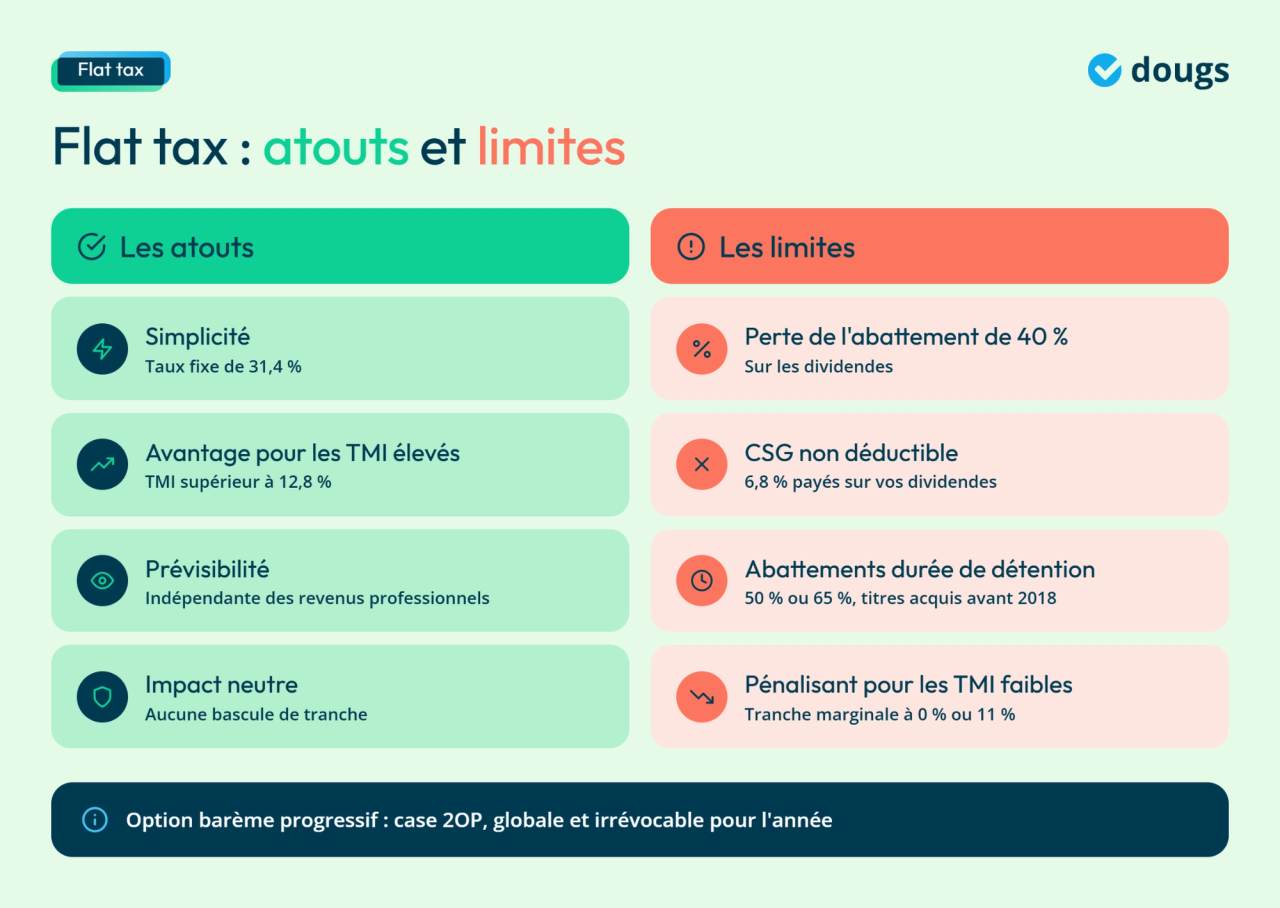
- Simplicité : un taux fixe de 31,4 %, facile à anticiper dans vos simulations.
- Avantage pour les TMI élevés : si votre taux marginal d'imposition (TMI) dépasse 12,8 %, la flat tax réduit l'impôt payé sur la composante IR.
- Prévisibilité : votre imposition sur les revenus de capitaux mobiliers ne dépend pas de l'évolution de vos revenus professionnels dans l'année.
- Impact neutre sur le barème : la flat tax ne fait pas basculer vos revenus professionnels dans une tranche supérieure. En revanche, les revenus soumis au PFU entrent dans le calcul de votre revenu fiscal de référence (RFR).
Les limites de la flat tax
- Perte de l'abattement de 40 % sur les dividendes : en optant pour le barème progressif, vos dividendes bénéficient d'un abattement qui réduit votre base imposable à l'IR à 60 % du montant brut. Cet avantage n'existe pas en flat tax.
- CSG non déductible : en flat tax, la CSG payée sur vos dividendes (6,8 %) n'est pas déductible de votre revenu imposable, contrairement au barème progressif.
- Abattements pour durée de détention perdus : pour les titres acquis avant le 1er janvier 2018, le barème progressif permet un abattement de 50 % (2 à 8 ans de détention) ou 65 % (plus de 8 ans). Ces abattements n'existent pas sous la flat tax.
- Pénalisant pour les TMI faibles : si votre tranche marginale est à 0 % ou 11 %, le barème progressif coûte moins cher sur la composante IR.
Choisir entre flat tax et barème progressif de l'impôt
La flat tax est appliquée par défaut, mais vous pouvez y renoncer chaque année en cochant la case 2OP de votre déclaration de revenus. Ce choix est global et irrévocable pour l'année : il s'applique à l'ensemble de vos revenus de capitaux mobiliers et de vos plus-values mobilières.
Quand le barème progressif de l'impôt sur le revenu est-il plus avantageux ?
Deux situations principales rendent le barème plus intéressant. Première : votre TMI est inférieur à 12,8 %. Dans la tranche à 11 % (jusqu'à 29 315 € de revenu net imposable), vous économisez 1,8 point d'IR sur chaque dividende par rapport à la flat tax. Seconde : vous détenez des titres acquis avant le 1er janvier 2018, ce qui ouvre droit aux abattements pour durée de détention (50 % entre 2 et 8 ans, 65 % au-delà).
L'abattement de 40 % et la déduction de la CSG
En optant pour le barème, deux mécanismes réduisent votre charge fiscale. L'abattement de 40 % sur les dividendes réduit la base imposable à l'IR à 60 % du montant brut. La CSG de 6,8 % est déductible de votre revenu imposable l'année suivante. Si vous êtes dans une tranche basse, ces deux avantages cumulés suffisent souvent à faire pencher la balance en faveur du barème progressif.
Comparer les deux régimes : exemple chiffré
Prenons le cas d’une personne célibataire dont le taux marginal d’imposition (TMI) est de 11 %. Elle perçoit 10 000 € de dividendes bruts.
Avec la flat tax :
- Impôt sur le revenu : 10 000 € × 12,8 % = 1 280 € ;
- Prélèvements sociaux : 10 000 € × 18,6 % = 1 860 € ;
- Imposition totale : 1 280 € + 1 860 € = 3 140 €.
Avec le barème progressif, l’abattement de 40 % ramène la base imposable à 6 000 € :
- Impôt sur le revenu : 6 000 € × 11 % = 660 € ;
- Prélèvements sociaux : 1 860 € ;
- Imposition totale : 1 860 € + 660 € = 2 520 €.
Dans cet exemple, le barème progressif réduit l’imposition de 620 € : 3 140 € avec la flat tax contre 2 520 € avec le barème. Vous pouvez aussi déduire de votre revenu imposable une partie de la CSG payée sur les dividendes. Cette part correspond à 6,8 % de 10 000 €, soit 680 €. Avec un TMI de 11 %, cette déduction réduit ensuite l’impôt d’environ 74,80 € : 680 € × 11 %.
Je vous conseille donc de refaire la comparaison avant chaque déclaration. Le choix entre PFU et barème progressif dépend bien de la situation fiscale du foyer.
Exonérations et moyens d'éviter la flat tax
Certains placements bénéficient de régimes fiscaux dérogatoires qui permettent d'éviter tout ou partie de la flat tax. Ce sont des produits accessibles à la plupart des dirigeants.
Les livrets réglementés
Le Livret A et LEP (livret d'épargne populaire) ainsi que le livret de développement durable et solidaire (LDDS) sont totalement exonérés de flat tax et de prélèvements sociaux. L'immunité fiscale est absolue, mais les plafonds sont limités (22 950 € pour le Livret A, 12 000 € pour le LDDS). Ces livrets conviennent à une épargne de précaution, pas à une stratégie de capitalisation à long terme.
Plan d'épargne en actions (PEA) et PEA-PME/ETI
Les dividendes et plus-values réalisés dans un PEA sont exonérés d'impôt sur le revenu après 5 ans de détention. Seuls les prélèvements sociaux de 18,6 % restent dus au retrait. Le PEA-PME/ETI offre une enveloppe complémentaire de 225 000 €, cumulable avec le PEA classique (150 000 €), avec les mêmes conditions fiscales. Avant 5 ans, tout retrait entraîne la clôture du PEA et une imposition à la flat tax.
L'assurance-vie de plus de 8 ans
Sur les contrats de plus de 8 ans, un taux réduit de 7,5 % d'IR remplace les 12,8 % de la flat tax, avec un abattement annuel de 4 600 € pour une personne seule (9 200 € pour un couple). Concrètement, si vos gains restent sous cet abattement, vous ne payez aucun IR lors du rachat.
L’abattement réduit ou supprime uniquement l’impôt sur le revenu. Des prélèvements sociaux restent applicables sur la part de gains comprise dans le rachat, selon les règles propres au contrat et aux supports concernés.
Plan d'épargne retraite (PER) individuel
Les versements sur un plan d'épargne retraite (PER) individuel sont déductibles de votre revenu imposable. Si vous êtes dans la tranche à 30 %, chaque euro versé réduit votre impôt de 0,30 €. En contrepartie, les sommes seront imposées à la sortie, à la retraite. C'est un report d'imposition, particulièrement efficace pour les dirigeants dans des tranches élevées pendant leur activité.
Optimisation fiscale : mes conseils pratiques
Connaître les règles de la flat tax est une chose. Les utiliser à votre avantage en est une autre.
Arbitrer entre salaire et dividendes
La question centrale pour tout dirigeant : vaut-il mieux se verser un salaire ou des dividendes ? Le salaire est déductible de l'IS et construit votre protection sociale, mais il est soumis à des cotisations élevées (entre 20 % et 45 % selon votre statut).
En SAS, les dividendes sont soumis à la flat tax sans cotisations sociales supplémentaires. En SARL, pour un gérant majoritaire, la fraction des dividendes qui dépasse le seuil de 10 % expliqué plus haut entre dans l'assiette des cotisations sociales. Le bon arbitrage dépend donc aussi de la forme juridique de votre société, en plus de votre TMI, de vos besoins de trésorerie et de vos objectifs de retraite.
Comparer les dispositifs avant d’investir
Une réduction d’impôt ne rend pas automatiquement un placement intéressant. Certains fonds communs de placement dans l’innovation (FCPI) peuvent ouvrir droit à une réduction d’impôt, sous réserve de respecter les conditions prévues. En contrepartie, votre capital reste généralement immobilisé pendant plusieurs années et le risque de perte demeure.
Avant de rechercher un crédit d’impôt ou un produit de défiscalisation, partez de votre situation réelle. Votre avis d’imposition permet de vérifier votre taux d’imposition, votre revenu fiscal de référence et les avantages déjà utilisés. Vous pouvez ensuite comparer les abattements et déductions disponibles avec le rendement attendu, la durée de blocage et le niveau de risque.
Un simulateur constitue un premier outil d’optimisation fiscale. Il ne remplace toutefois pas une stratégie d’investissement complète. Je vous conseille de faire valider vos hypothèses par un conseiller fiscal lorsque plusieurs placements, revenus de capitaux mobiliers ou réductions d’impôt se cumulent.
Utiliser les enveloppes fiscales et réaliser un bilan patrimonial
Répartissez votre épargne selon votre durée de placement, votre besoin de liquidité et le niveau de risque accepté. L’avantage fiscal ne doit jamais être votre seul critère.
Un bilan patrimonial devient utile lorsque vous cumulez plusieurs placements, revenus de capitaux mobiliers ou objectifs. Il permet de construire une stratégie cohérente avec l’aide d’un conseiller fiscal.
Débats et évolutions autour de la flat tax
La flat tax n'est pas une règle figée. La loi de finances pour 2026 vient d'y apporter la première modification depuis sa création.
La réforme LFI 2026 et les débats sur l'équité fiscale
Depuis 2026, le PFU s'élève à 31,4 % : 12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux. Cette hausse relance le débat sur l'équité de la taxation de l'épargne.
La flat tax concentre un débat récurrent sur l'équité fiscale. Ses opposants font valoir qu'un taux unique avantage les contribuables qui perçoivent des revenus de capitaux mobiliers élevés, alors que ces revenus pourraient être soumis à des tranches plus élevées sous le barème progressif, et qu'il limite la redistribution des richesses.
Ses partisans rappellent que les bénéfices distribués ont déjà subi l'impôt sur les sociétés dans la société avant d'être versés, ce qui justifie un taux allégé à la sortie.
La flat tax dans le débat européen
La plupart des pays européens appliquent des régimes forfaitaires sur les revenus de capitaux mobiliers avec des taux entre 15 % et 30 %. Ce débat européen sur le bon niveau de taxation du capital reste ouvert.
Avant 2018, la France pratiquait des niveaux d'imposition parmi les plus élevés d'Europe. La flat tax l'a repositionnée dans la moyenne. La hausse de 2026 traduit une tension entre attractivité fiscale et financement des dépenses publiques que les prochaines lois de finances devront arbitrer.

EN RÉSUMÉ
La flat tax simplifie votre imposition sur les revenus de capitaux mobiliers, mais elle ne l'optimise pas automatiquement. Pour tirer le meilleur parti de votre situation :
- Vérifiez votre taux marginal d'imposition avant de laisser la flat tax s'appliquer par défaut.
- Comparez les deux régimes chaque année, en particulier si votre TMI est inférieur à 12,8 % ou si vous détenez des titres acquis avant 2018.
- Demandez la dispense du PFNL avant le 30 novembre de l'année précédant le versement si votre revenu fiscal de référence N-2 respecte le seuil applicable à la nature du revenu concerné.
- Utilisez les enveloppes fiscales adaptées à vos objectifs : PEA après 5 ans, assurance-vie de plus de 8 ans, PER individuel pour préparer votre retraite.
- Consultez un fiscaliste dès que vos revenus de capitaux mobiliers dépassent 10 000 € par an pour éviter les arbitrages coûteux.
FAQ : Questions fréquentes sur la flat tax
Oui, mais le traitement social change au-delà d'un seuil. Pour un gérant majoritaire de SARL, la part des dividendes qui dépasse 10 % du capital social, des primes d'émission et des sommes versées en compte courant d'associé entre dans l'assiette des cotisations sociales du travailleur indépendant. L'impôt sur le revenu reste dû sur les dividendes selon le PFU ou, sur option, le barème progressif.
Non. L'option barème progressif (case 2OP) est globale et irrévocable pour l'année. Elle couvre l'ensemble de vos revenus de capitaux mobiliers et de vos plus-values mobilières. Vous ne pouvez pas choisir des régimes différents selon la nature de vos revenus.
Non. La dispense du PFNL évite seulement que les 12,8 % d'impôt sur le revenu soient prélevés au moment du versement. Cet impôt est calculé lors de votre déclaration annuelle et son paiement, s'il est dû, est régularisé après celle-ci. La dispense dépend de votre RFR N-2 et une attestation déposée à tort peut entraîner une amende égale à 10 % du prélèvement indûment évité. Les prélèvements sociaux restent dus.
Head of Tax
Nahima est fiscaliste chez Dougs. Véritable appui pour ses collègues et pour les clients, elle jongle entre veille, conseil et formation sur son sujet de prédilection (on vous le donne en mille) : la fiscalité !

Ces articles peuvent vous intéresser
 Nahima Zobri
 Nahima Zobri
 Nahima Zobri
 Nahima Zobri
 Nahima Zobri
 Nahima Zobri