
Par Émilie Fatkic, Expert-comptable

19 min.


EN BREF
- Prix de revient : c'est votre point de départ non négociable. Il additionne tous vos coûts directs et charges pour que vous ne vendiez jamais en dessous de ce seuil.
- Taux de marge et taux de marque : ce sont deux indicateurs que beaucoup d'entrepreneurs confondent, avec des conséquences directes sur leur rentabilité réelle.
- Méthodes de fixation : trois grandes approches existent : par les coûts, par le marché ou par la valeur perçue, chacune adaptée à un objectif commercial précis.
- Facteurs externes : la concurrence, la saisonnalité et la perception de votre marque influencent ce que vos clients acceptent de payer, indépendamment de vos coûts.
- TVA : si vous bénéficiez aujourd'hui de la franchise en base de TVA, vous devez anticiper la bascule dès la fixation de vos premiers tarifs pour éviter un choc tarifaire brutal.
Sachez que connaître les méthodes ne vous suffira pas. Encore faut-il savoir laquelle appliquer selon votre activité, votre marché et vos marges réelles. C'est ce que ce guide vous détaille, étape par étape.
SOMMAIRE
Vous vendez davantage, mais votre trésorerie ne décolle pas. Pire encore : certaines de vos ventes vous coûtent peut-être plus qu'elles ne rapportent, sans que vous le sachiez.
Ce n'est pas un problème de volume. C'est un problème de prix.
Fixer le bon tarif ne se résume pas à ajouter une marge au-dessus de votre coût d'achat ou à reproduire ce que facture votre concurrent. C'est savoir précisément ce que vous coûte chaque vente (matières premières, charges fixes, cotisations sociales) et jusqu'où vous pouvez négocier sans fragiliser votre rentabilité.
Je suis Émilie Fatkic, experte-comptable de Dougs. Tous les jours, des indépendants et des dirigeants de TPE me posent la même question : comment proposer un prix que mes clients acceptent sans sacrifier ce que je dois dégager pour vivre de mon activité ?
Notre équipe d'experts-comptables accompagne des centaines d'entrepreneurs dans des secteurs très différents. C'est ce travail de terrain que je mets à votre disposition ici, formule après formule.
Une question sur cet article ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Quelles sont les composantes du prix de vente ?
Avant de poser un chiffre, vous devez identifier précisément les composantes qui forment votre prix de vente : coûts directs, marges souhaitées, charges d'exploitation et autres facteurs internes propres à votre activité. C'est ce socle qui vous empêchera de fixer un tarif sur l'intuition plutôt que sur des données réelles.
Les coûts directs : matières premières, marchandises et fabrication
Les coûts directs regroupent les dépenses rattachées à un produit ou à une prestation. Ils comprennent les matières premières et ingrédients, les marchandises revendues et les coûts de fabrication.
Pour un commerçant, le coût des marchandises vendues (CMV) représente la valeur d'achat des produits effectivement vendus pendant une période. Si vous transformez une matière, ajoutez les coûts de transformation : main-d'œuvre directe, énergie de production et outillage.
Un achat en volume peut réduire le prix de gros. Cette économie reste utile seulement si votre trésorerie peut financer le stock.
Exemple : supposons que vous fabriquiez des bougies parfumées.
| Élément | Coût par bougie |
|---|---|
| Cire | 0,80 € |
| Fragrance | 0,40 € |
| Contenant | 1,20 € |
| Étiquette | 0,10 € |
| Coût direct total | 2,50 € |
Les charges d'exploitation : fixes, variables et semi-variables
Ajoutez ensuite les charges d'exploitation nécessaires au fonctionnement de votre entreprise. Les charges fixes, comme le loyer, l'assurance et les abonnements, restent dues même sans vente. Les charges variables, elles, augmentent avec l'activité : commissions, frais d'emballage, expédition et manutention.
Les charges semi-variables comportent une part fixe et une part liée à l'usage. C'est le cas de certains contrats d'électricité ou de téléphone. Répartissez aussi les frais de gestion commerciale et du personnel entre vos produits.
Choisissez une clé de répartition simple et cohérente. Vous pouvez ventiler un loyer selon le temps de production, la surface utilisée ou le nombre d'unités fabriquées. L'objectif reste d'attribuer à chaque vente une part réaliste des dépenses communes, sans transformer le calcul en usine à gaz.
N'oubliez pas vos cotisations sociales ni la rémunération que vous souhaitez dégager. Selon votre statut, elles peuvent dépendre du chiffre d'affaires ou de votre rémunération. Estimez leur impact et répartissez-les de manière cohérente dans votre calcul, sans les comptabiliser deux fois.
Reprenons l'exemple des bougies. L'atelier coûte 800 € par mois et produit 400 unités. Chaque bougie supporte donc 2 € de charges fixes. L'exemple simplifié ci-dessous calcule un coût de 10 € avant cotisations sociales et rémunération de l'entrepreneur : il ne constitue donc pas encore un prix de revient complet.
| Élément | Calcul | Coût par bougie |
|---|---|---|
| Coût direct | Matières et contenant | 2,50 € |
| Quote-part des charges fixes | 800 € / 400 | 2,00 € |
| Expédition (1 bougie par commande) | Coût moyen | 5,50 € |
| Coût total | 2,50 € + 2,00 € + 5,50 € | 10,00 € |
Ce total de 10 € suppose une seule bougie par commande et n'inclut pas encore vos cotisations sociales ni votre rémunération cible. Répartissez celles-ci selon votre régime et votre volume de ventes prévu avant de fixer le prix. Si le colis contient plusieurs bougies, répartissez également les 5,50 € d'expédition entre les unités.
Pourquoi votre marge ne peut-elle pas être nulle ?
La marge correspond à la différence entre le prix de vente hors taxes et les coûts retenus dans le calcul. Elle doit contribuer à couvrir les dépenses non encore intégrées, les imprévus et les investissements. Une marge positive sur un produit ne signifie pas automatiquement que l'entreprise dégage un bénéfice.
La marge commerciale s'applique à l'achat-revente : elle compare le prix de vente HT au coût d'achat des marchandises revendues. Pour une bougie que vous fabriquez, raisonnez plutôt sur la marge dégagée après les coûts de fabrication et les autres charges retenues. Les taux de marge et de marque sont expliqués dans la partie suivante.
Comment calculer son prix de vente ?
Pour calculer votre prix de vente hors taxes, partez du coût de revient de votre produit ou prestation, puis ajoutez la marge souhaitée. Le taux de marge, le taux de marque et le coefficient vous aident ensuite à vérifier le résultat et à éviter de confondre le bénéfice visé avec le prix facturé.
La méthode du coût de revient : la formule de base
Le coût de revient, également appelé prix de revient, regroupe les dépenses nécessaires pour produire et vendre votre offre. Il constitue une base de calcul : prévoyez aussi une rémunération et un résultat suffisants.
Prix de vente HT = coût de revient HT + marge souhaitée
La tarification au coût majoré consiste à ajouter une marge au coût de revient. Elle donne un prix de départ à confronter au prix d'acceptabilité, c'est-à-dire au montant que vos clients sont prêts à payer. Elle ne garantit pas, à elle seule, un bénéfice.
Un prix d'appel volontairement bas peut attirer de nouveaux clients si d'autres ventes compensent sa faible marge. La vente directe offre davantage de latitude, tandis qu'une place de marché ou un grossiste ajoute des commissions au coût total des ventes.
Pour suivre votre marge, distinguez le prix facturé après une éventuelle remise des frais que vous supportez, comme les commissions et la livraison. Ces frais diminuent votre résultat, mais ne font pas partie du prix payé par le client lorsqu'ils restent à votre charge.
Taux de marge, taux de marque et coefficient
Dans cet exemple d'achat-revente, le taux de marge commerciale se calcule sur le coût d'achat. Le taux de marque, lui, mesure la part de marge dans le prix de vente HT.
Exemple : vous achetez un produit 40 € HT et le revendez 60 € HT. Votre marge atteint 20 €.
| Indicateur | Formule | Calcul | Résultat |
|---|---|---|---|
| Marge | Prix de vente HT - coût d'achat | 60 € - 40 € | 20 € |
| Taux de marge | Marge / coût d'achat x 100 | 20 € / 40 € x 100 | 50 % |
| Taux de marque | Marge / prix de vente HT x 100 | 20 € / 60 € x 100 | 33,3 % |
La base de calcul explique l'écart. Si vous achetez à 40 € HT et ajoutez 50 % à ce coût, vous vendez à 60 € HT : votre taux de marge atteint 50 %, mais votre taux de marque n'est que de 33,3 %. Pour viser réellement 50 % de taux de marque, le prix HT serait de 80 €.
Pour passer directement du coût d'achat au prix de vente HT à partir d'un taux de marque cible (exprimé en nombre décimal), utilisez le coefficient multiplicateur suivant :
Coefficient = 1 / (1 - taux de marque)
Avec un taux de marque cible arrondi de 33,3 %, le coefficient est proche de 1,5. Vous obtenez ainsi un prix de vente HT d'environ 60 € pour un coût d'achat de 40 €.
Exemples chiffrés pour un produit et une prestation
Pour un produit
Exemple : vous vendez un article de décoration avec un taux de marge cible de 40 %.
| Élément | Coût |
|---|---|
| Achat fournisseur | 18 € |
| Emballage | 2 € |
| Expédition | 5 € |
| Quote-part des charges fixes | 3 € |
| Coût de revient total | 28 € |
Vous pouvez ensuite déterminer votre prix de vente :
| Étape | Calcul | Résultat |
|---|---|---|
| Marge souhaitée | 28 € x 40 % | 11,20 € |
| Prix de vente HT | 28 € + 11,20 € | 39,20 € |
| Prix TTC avec une TVA à 20 % | 39,20 € x 1,20 | 47,04 € |
| Taux de marque | 11,20 € / 39,20 € x 100 | 28,6 % |
Pour une prestation
Pour une prestation, partez du montant annuel à financer. Pour approfondir le calcul des jours facturables, consultez notre guide sur le TJM freelance.
| Donnée de départ | Valeur retenue |
|---|---|
| Jours facturables par an | 200 jours |
| Charges fixes annuelles | 12 000 € |
| Rémunération nette souhaitée | 36 000 € |
| Cotisations sociales estimées | 12 000 € |
Le total à couvrir atteint 60 000 € : 12 000 € + 36 000 € + 12 000 €. Le taux journalier moyen (TJM), soit le tarif facturé par jour de mission, s'élève à 300 € HT : 60 000 € / 200 jours. Avec 10 % de sécurité, il passe à 330 € HT, soit 396 € TTC si le taux normal de TVA s'applique.
Après ces exemples de calcul du prix de vente, cette vidéo clarifie les différences entre taux de marge, taux de marque et coefficient multiplicateur.
12 bonnes pratiques pour préserver la trésorerie de votre TPE
Optimiser vos charges
Facturer et encaisser efficacement
Optimiser vos délais fournisseurs
Quelles sont les différences entre prix de vente, chiffre d'affaires et bénéfice ?
Le prix de vente est le montant demandé pour un produit ou une prestation. Le chiffre d'affaires additionne vos ventes, tandis que le bénéfice correspond au résultat qui reste après les charges. Les distinguer vous aide à comprendre pourquoi vendre davantage ne signifie pas nécessairement gagner davantage.
Prix affiché, prix final et marge de négociation
Le prix affiché est votre tarif de référence. Le prix de vente final correspond au montant facturé au client après une éventuelle remise ou négociation. Les commissions que vous payez à des intermédiaires réduisent votre marge, pas ce prix final.
Définissez votre marge de négociation avant l'échange commercial. Elle représente la baisse maximale que vous pouvez accepter sans passer sous votre seuil de rentabilité, c'est-à-dire le niveau de chiffre d'affaires en dessous duquel vous perdez de l'argent.
Exemple : un produit coûte 70 € et son prix de vente affiché est de 100 € HT.
| Indicateur | Sans remise | Avec 10 % de remise |
|---|---|---|
| Prix final HT | 100 € | 90 € |
| Coût de revient | 70 € | 70 € |
| Marge | 30 € | 20 € |
Une remise de 10 % réduit ici la marge de 33,3 % : (30 € - 20 €) / 30 € x 100. Mesurez cet effet avant de négocier.
Chiffre d'affaires, bénéfice et marges bénéficiaires
Le chiffre d'affaires correspond au total de vos ventes hors taxes sur une période, avant déduction des charges. Il ne mesure donc ni votre bénéfice ni l'argent disponible sur votre compte bancaire.
Le bénéfice correspond au résultat positif après déduction des charges de l'entreprise, selon les règles comptables et fiscales applicables. La marge brute mesure un écart avant certaines charges indirectes, comme les frais administratifs ; la marge nette tient compte d'un ensemble de charges plus large. Leur définition précise dépend de l'indicateur utilisé : ne les confondez pas avec le bénéfice net.
Une entreprise peut afficher un chiffre d'affaires élevé sans dégager suffisamment de bénéfice. Elle peut également rencontrer des difficultés de trésorerie lorsque ses encaissements arrivent après ses décaissements : le résultat et la trésorerie sont deux notions distinctes.
Suivez ces données sur une même période. Comparez, par exemple, le chiffre d'affaires mensuel au coût total des ventes et aux autres sorties d'argent du mois. Vous verrez rapidement si la hausse des ventes améliore réellement les bénéfices ou si elle augmente surtout les charges variables.
Quels facteurs externes influencent le prix de vente ?
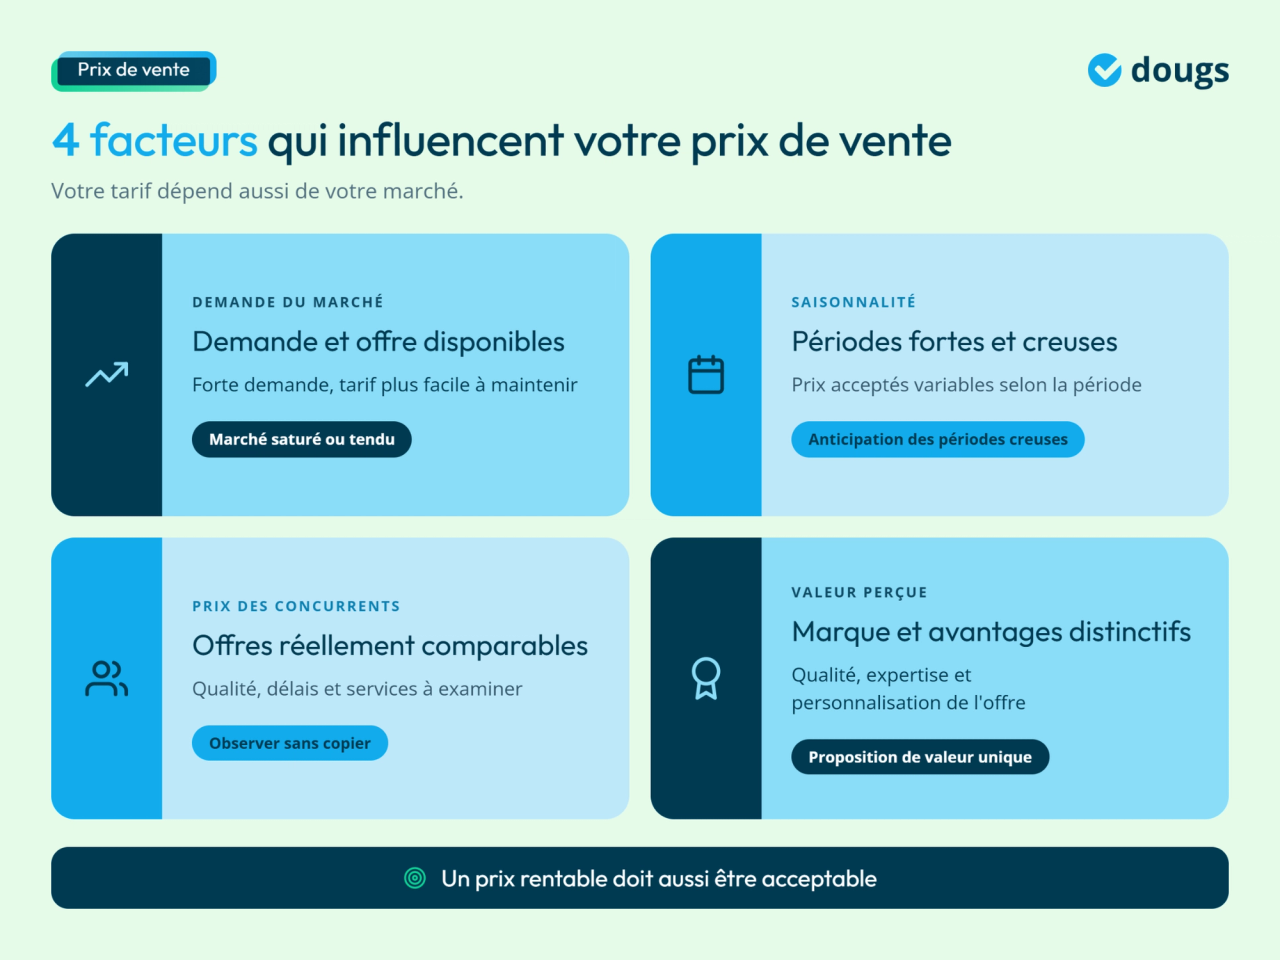
Votre prix de vente ne se fixe pas en vase clos : la concurrence, la demande du marché, la saisonnalité, les conditions économiques et la perception de votre marque ont chacun un impact direct sur ce que vous pouvez réellement demander. Ignorer ces facteurs externes, c'est risquer de fixer un prix techniquement correct mais commercialement inadapté.
Demande du marché, saisonnalité et conditions économiques
Une forte demande du marché associée à une offre limitée facilite le maintien d'un tarif élevé. Un marché saturé réduit cette liberté.
La saisonnalité modifie aussi les prix acceptés. Un plombier peut valoriser ses interventions pendant une vague de froid. Un traiteur dispose de moins de créneaux en décembre, lorsque les demandes se concentrent. Intégrez les périodes creuses dans votre tarif annuel pour éviter une baisse précipitée des prix. L'indice des prix à la consommation (IPC), publié par l'Insee, permet par ailleurs de suivre l'évolution générale des prix, sans remplacer l'analyse de vos coûts réels.
Les perturbations de la chaîne d'approvisionnement, les tarifs douaniers et le taux de change peuvent augmenter vos coûts. C'est pourquoi je recommande toujours d'intégrer une marge de sécurité dans votre prix de départ, afin d'absorber ces hausses imprévues sans rogner sur votre rentabilité.
Prix des concurrents : observer et analyser, pas copier
Un relevé de prix de la concurrence consiste à suivre régulièrement les tarifs des acteurs comparables. Prenez le temps d'étudier le contenu de l'offre, la qualité, les délais et le niveau de service.
La tarification concurrentielle vous aide à vous positionner. Elle ne doit pas dicter votre prix, car un concurrent peut bénéficier de volumes plus élevés ou de coûts logistiques plus faibles. Votre analyse concurrentielle complète donc le calcul de votre propre plancher.
Perception de la marque et proposition de valeur unique
La perception de votre marque influence le prix que vos clients jugent acceptable. Un montant trop faible peut même créer un doute sur la qualité.
Votre proposition de valeur unique résume les avantages qui vous distinguent : expertise, personnalisation, rapidité, service après-vente ou qualité des matériaux. Des caractéristiques spécifiques, comme un label ou une origine contrôlée, renforcent cette différence.
Prenons l'exemple de deux coiffeurs qui exercent dans le même quartier. L'un d'entre eux utilise des colorations naturelles sans ammoniaque. Cette particularité peut justifier un tarif supérieur si ses avantages sont clairement expliqués au client.
Les méthodes et stratégies de fixation du prix de vente
Une fois votre coût de revient connu, vous pouvez choisir une stratégie de prix adaptée à votre offre et à vos objectifs commerciaux. Tarification basée sur la valeur, prix psychologiques, ancrage des prix, remises ou tarification dynamique : ces méthodes répondent à des situations différentes et doivent rester cohérentes avec votre rentabilité.
La tarification au coût majoré ou basée sur la valeur
La tarification au coût majoré repose sur le calcul détaillé précédemment : elle ajoute une marge à vos coûts. Elle donne un premier repère, mais peut sous-évaluer une offre à forte valeur ajoutée.
La tarification basée sur la valeur part des avantages obtenus par le client. Un consultant qui permet d'économiser 50 000 € ne fixe pas nécessairement ses honoraires à partir de ses seules charges.
Les études de marché apportent un éclairage sur la valeur perçue et le positionnement de votre offre. Les outils concrets de recherche et les enquêtes clients sont détaillés plus loin.
Commencez par calculer votre prix minimal avec la méthode du coût majoré. Estimez ensuite la valeur créée pour le client, puis comparez le résultat aux prix des concurrents. Si les trois montants sont éloignés, vérifiez votre structure de coûts ou clarifiez les avantages de l'offre avant de choisir un tarif.
| Situation | Méthode à privilégier |
|---|---|
| Produit standardisé | Coût majoré et tarification concurrentielle |
| Service expert sur mesure | Tarification basée sur la valeur |
| Nouveau marché | Étude de marché puis test du prix |
Le prix psychologique, le prix d'acceptabilité et le prix magique
Le prix d'acceptabilité désigne la zone de prix que vos clients jugent acceptable, ni trop élevée ni suspectement basse. Le prix psychologique renvoie plus largement à l'effet d'un prix sur la perception et la décision d'achat. Les enquêtes clients servent à repérer cette zone d'acceptabilité, et leur mise en œuvre est détaillée dans la partie consacrée aux outils.
Le prix magique se termine souvent par 9, comme 19,99 €. C'est efficace pour les produits d'achat impulsif et le grand public. Le prix arrondi, quant à lui, inspire confiance et qualité. Ce choix relève autant de la stratégie marketing que du calcul financier : il joue sur la perception de valeur, pas sur vos coûts réels.
Ancrage des prix, remises échelonnées et tarification dynamique
L'ancrage des prix consiste à présenter un prix de référence pour faciliter la comparaison. Une offre à 149 € peut paraître plus accessible à côté d'une formule à 199 €. Le prix de référence doit rester réel et loyal.
Les remises échelonnées augmentent avec la quantité commandée. Vérifiez toutefois qu'elles conservent une marge suffisante pour atteindre votre seuil de rentabilité.
La tarification dynamique fait varier le prix selon la demande, la période ou le stock. Les grandes plateformes utilisent des algorithmes et logiciels sophistiqués. Une TPE peut simplement prévoir des tarifs de haute et de basse saison.
Avant de déployer un changement à grande échelle, testez vos tarifs sur un échantillon de clients et mesurez les ventes ainsi que la marge obtenue. Le prix est l'un des leviers qui peuvent faire progresser le chiffre d'affaires sans augmenter les quantités vendues, à condition que la demande reste suffisante.
Comment intégrer la TVA dans son prix de vente ?
La TVA peut modifier le montant payé par vos clients sans augmenter ce que votre entreprise conserve. Il faut donc distinguer le prix hors taxes (HT) du prix toutes taxes comprises (TTC), tout en tenant compte des règles applicables à vos clients. Si vous êtes en franchise en base de TVA, anticipez aussi les effets d'une éventuelle sortie du régime sur vos tarifs.
Prix HT et prix TTC : le calcul pratique
La taxe sur la valeur ajoutée (TVA) est un impôt sur la consommation que l'entreprise collecte puis reverse à l'État. Le calcul est le suivant :
Prix TTC = prix HT x (1 + taux de TVA)
Le taux standard est de 20 % pour la grande majorité des biens et services. Des taux réduits s'appliquent selon la nature de vos produits :
- 10 % pour la restauration et certains travaux de rénovation ;
- 5,5 % pour les produits alimentaires de première nécessité et les livres ;
- 2,1 % pour les médicaments remboursables.
Exemple : un cours en ligne vendu 75 € HT avec une TVA à 20 % coûte 90 € TTC. La TVA collectée atteint 15 € : 90 € - 75 € = 15 €.
Entre professionnels (B2B), les prix sont souvent présentés HT, car certains clients peuvent déduire la TVA si les conditions sont réunies. Pour les consommateurs particuliers (B2C), le prix TTC doit être indiqué dans l'information sur les prix. Une entreprise en franchise en base, elle, ne facture pas de TVA.
Franchise en base de TVA : anticiper la bascule
La franchise en base de TVA est un régime qui dispense de facturer et de reverser la TVA sous certains seuils de chiffre d'affaires. En 2026, ces seuils sont les suivants :
- 85 000 € pour les activités commerciales et l'hébergement (seuil majoré : 93 500 €) ;
- 37 500 € pour les prestations de services et les professions libérales (seuil majoré : 41 250 €).
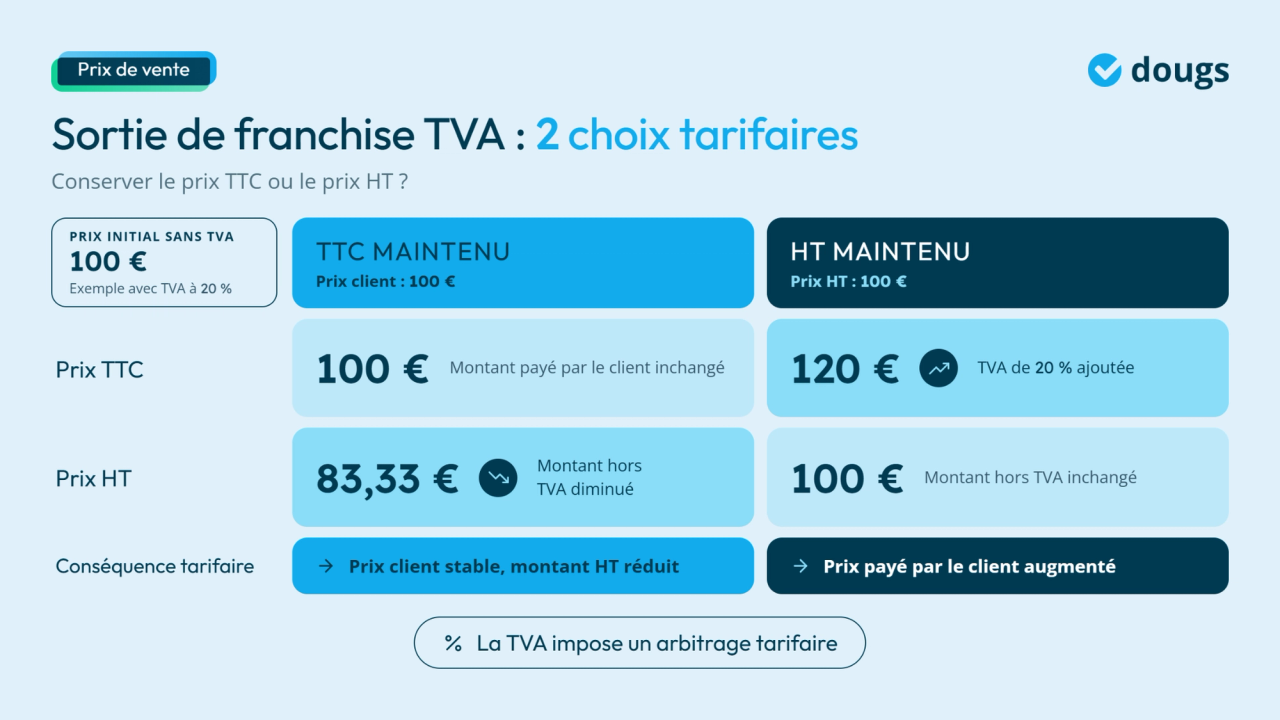
Par exemple, si vous facturez 100 € sans TVA à un particulier, puis devenez redevable de la TVA à 20 %, vous devez arbitrer : conserver un prix TTC de 100 € réduit votre prix HT à 83,33 €, tandis que maintenir 100 € HT porte le prix TTC à 120 €. L'effet est souvent plus sensible pour un particulier que pour un professionnel qui peut déduire la TVA.
Dès la fixation de vos tarifs, estimez l'effet d'une éventuelle sortie de la franchise en base de TVA. Vérifiez le prix TTC que votre clientèle pourra accepter et la marge que vous conserverez selon le scénario choisi. Le seuil majoré correspond au niveau de chiffre d'affaires dont le dépassement entraîne, selon les règles applicables, une sortie du régime sans attendre l'année suivante.
Les outils et ressources pour fixer son prix de vente
Les simulateurs en ligne, les études de marché, les enquêtes clients et les conseils d'un expert vous aident à fixer un tarif cohérent. Ces ressources permettent de confronter vos calculs à la réalité du marché et de mieux justifier le montant proposé.
Les outils numériques pour calculer et comparer vos prix
Un simulateur en ligne estime votre prix HT ou TTC à partir de votre coût de revient et de la marge visée. Avant d'utiliser le résultat, vérifiez que la formule, le taux de TVA et les dépenses pris en compte sont clairement indiqués.
La fiabilité de l'estimation dépend également des informations renseignées. L'outil de simulation de Dougs peut vous aider à préparer certains calculs utiles à la gestion de votre activité. Consultez les fonctionnalités et les conditions d'accès directement sur notre site.
Les places de marché en ligne sont également utiles pour comparer les prix d'offres similaires. Pensez toutefois à intégrer les commissions et les frais appliqués par chaque plateforme.
Si vous gérez de nombreuses références et adaptez souvent vos tarifs, un logiciel de tarification dynamique peut vous faire gagner du temps. Pour des besoins ponctuels, gardez une méthode simple et vérifiable.
Les études de marché et les enquêtes clients
Une étude de marché associe l'analyse des concurrents, les références sectorielles et les retours des clients. Présentez votre offre à plusieurs prospects et demandez-leur à partir de quel prix elle semble trop chère ou trop bon marché.
Vous déterminez ainsi une zone d'acceptabilité à confronter à votre prix de revient. Vous négociez ensuite avec un plancher connu, au lieu d'improviser sous pression.
Testez si possible deux ou trois niveaux de prix sur des groupes comparables. Observez le taux d'achat, mais aussi les questions posées, les demandes de remise et les motifs de refus. Ces informations révèlent si le blocage vient du montant, de l'offre ou de sa présentation.
Si vous êtes indépendant ou consultant, le guide pour fixer vos tarifs en freelance relie le TJM à vos charges et à votre marché.
Quand consulter un spécialiste ?
Un consultant en tarification analyse votre structure de coûts, votre positionnement sur le marché et vous aide à construire une politique de prix cohérente. Il intervient lors du lancement d'une activité, d'une refonte tarifaire majeure ou d'une expansion sur un nouveau marché.
Un expert-comptable peut également vous aider à construire votre politique de prix : il analyse vos charges, vos marges et l'effet d'une décision tarifaire sur votre résultat. Chez Dougs, l'accompagnement comptable vous apporte des données utiles pour piloter votre activité, au-delà de la tenue des comptes.
Pour les activités à très fort volume, certains logiciels automatisent la tarification dynamique à partir de données actualisées. Avant d'investir dans ces outils, comparez leur coût aux gains réalistes pour votre activité. Pour la grande majorité des TPE, le bon outil, c'est d'abord une comptabilité claire et un suivi de marge régulier.
Comment estimer le prix de vente dans l'immobilier ?
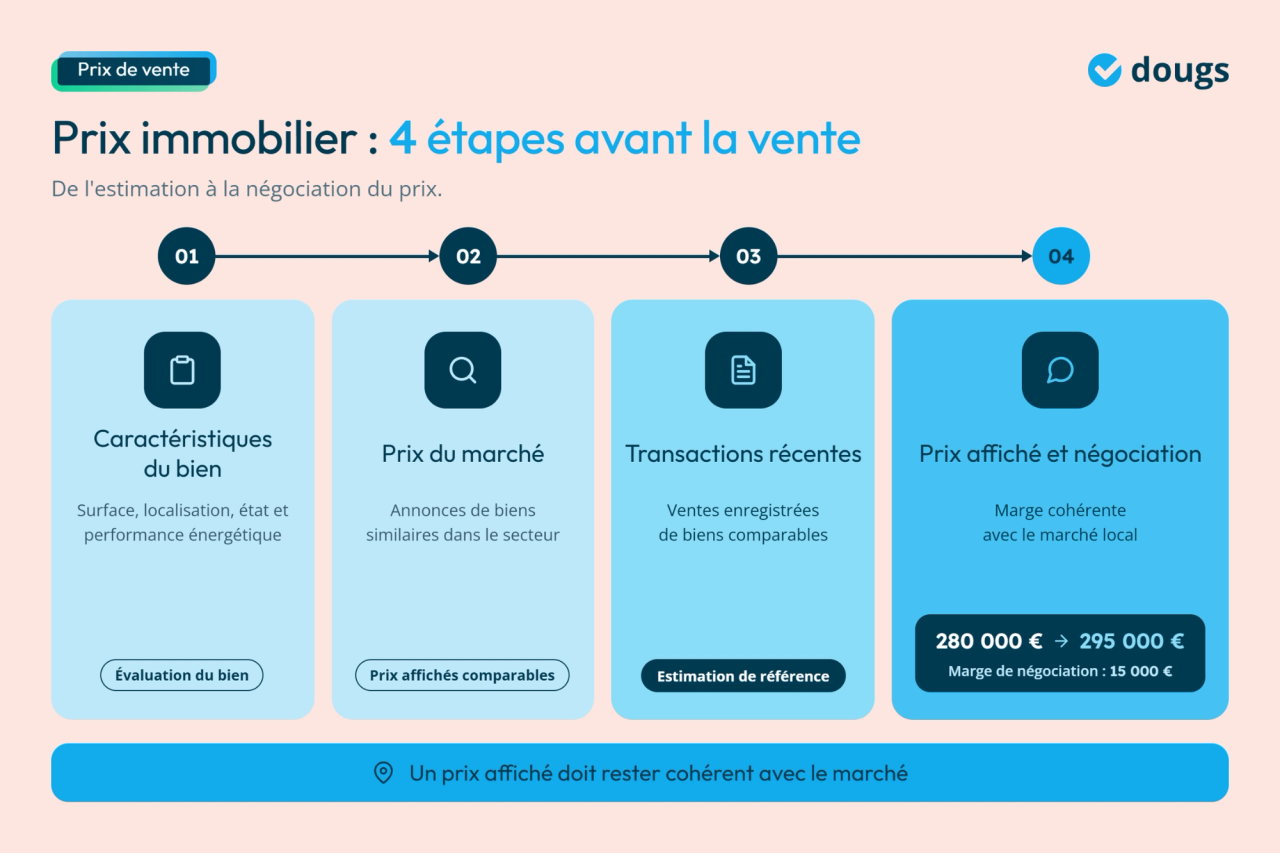
Dans l’immobilier, fixer un prix de vente commence par estimer la valeur du bien, mais cette estimation doit être confrontée à la réalité du marché. En comparant les ventes de biens similaires et les conditions locales, vous pourrez définir un prix affiché cohérent et préparer sa négociation.
Estimer la valeur d'un bien : méthodes et références
La valeur vénale d'un bien, en d'autres termes le prix que le marché est prêt à payer à un instant précis, est le point de départ de toute estimation immobilière. Pour l'estimer, croisez plusieurs méthodes et critères :
- La méthode hédoniste : elle estime la valeur d'un bien à partir de caractéristiques telles que la surface, la localisation, l'étage, l'exposition et l'état général. Elle cherche à objectiver leur influence sur le prix, sans dispenser d'une comparaison avec les transactions du marché.
- Le prix moyen du marché : il fournit un premier point de comparaison. Comparez votre bien au prix moyen au mètre carré dans votre quartier ou votre ville, tout en tenant compte de ses caractéristiques particulières.
- La performance énergétique (DPE) : le diagnostic de performance énergétique est un critère d'estimation et non une méthode à lui seul. Les logements classés F ou G peuvent subir une décote par rapport à des biens comparables mieux classés, selon leur marché et leur état.
Analyser le marché et comparer les biens similaires
L'analyse des annonces immobilières actives dans votre secteur fonctionne comme un relevé de prix de la concurrence. Vous identifiez les biens similaires au vôtre (même type, même surface, même zone) et vous en relevez les prix affichés.
La comparaison avec des biens similaires va plus loin, car elle croise ces annonces avec les données de transactions effectivement enregistrées. Les bases notariales, les outils d'estimation en ligne ou les services comme RealAdvisor peuvent fournir un premier ordre de grandeur.
Les prix affichés dans les annonces ne correspondent pas toujours aux montants effectivement conclus. Appuyez votre estimation sur les transactions récentes lorsque ces données sont disponibles.
L'avis d'un agent immobilier ou d'un autre professionnel du secteur vous apporte une analyse plus fine lorsque les références sont rares ou que le marché est atypique.
Fixer et négocier son prix de vente immobilier
La négociation du prix de vente s'anticipe dès l'estimation. Si la valeur cible atteint 280 000 €, un prix affiché de 295 000 € laisse 15 000 € de marge de négociation.
Cette marge doit rester cohérente avec la tension du marché local. Un écart excessif peut réduire le nombre de visites et allonger le délai de vente. À l'inverse, un prix légèrement inférieur aux offres comparables peut attirer plusieurs acheteurs et limiter la négociation.
Un prix magique, comme 299 000 € au lieu de 300 000 €, peut aussi modifier la visibilité d'une annonce dans les filtres de recherche. Cette technique ne doit pas masquer le prix moyen du marché ni les caractéristiques réelles du bien.

EN RÉSUMÉ
Votre prix de vente doit rester cohérent avec vos coûts, votre clientèle et vos objectifs. Pour passer du calcul à la décision, voici les vérifications prioritaires :
- Calculez votre plancher : recensez les coûts directs, les charges d'exploitation, les cotisations et les frais de commercialisation.
- Définissez votre objectif : fixez votre marge cible, puis vérifiez le tarif HT et son incidence TTC.
- Comparez votre offre : analysez les tarifs des concurrents et les avantages que vous apportez.
- Anticipez les changements : surveillez vos coûts, la saisonnalité et les conséquences d'une éventuelle sortie de franchise en base de TVA.
- Suivez vos résultats : mesurez régulièrement la marge obtenue par produit ou prestation.
FAQ
Calculez vos charges réelles même si elles ne sont pas déduites une par une de votre résultat fiscal. L'administration applique, pour le calcul de l'impôt selon le régime micro-fiscal, un abattement forfaitaire dépendant de la catégorie de revenus : 71 % pour l'achat-revente, 50 % pour les prestations relevant des bénéfices industriels et commerciaux (BIC) et 34 % pour les bénéfices non commerciaux (BNC). Cet abattement ne correspond pas à vos charges réelles.
Pour fixer votre prix en micro-entreprise, estimez vos dépenses et intégrez les cotisations sociales calculées en pourcentage du chiffre d'affaires encaissé, selon votre activité. Ajoutez votre rémunération cible et une marge adaptée, puis confrontez le tarif au marché. L'abattement fiscal ne garantit pas votre rentabilité.
La revente à perte, c'est-à-dire la revente en l'état d'un produit sous son prix d'achat effectif, est en principe interdite aux commerçants par l'article L. 442-5 du Code de commerce. Certaines exceptions existent, par exemple dans les conditions prévues pour des produits soldés, démodés ou périssables.
Pour une prestation, cette interdiction de revente à perte ne s'applique pas dans les mêmes conditions. Un tarif durablement inférieur aux coûts met toutefois l'activité en difficulté. Un prix d'appel doit donc rester compatible avec votre rentabilité globale.
Observez le taux de conversion, les objections des prospects, le panier moyen et l'évolution de vos parts de marché. Avant de baisser le prix, vérifiez si le client comprend votre proposition de valeur.
Une meilleure présentation de l'offre peut suffire. Si une réduction devient nécessaire, ciblez les produits les plus sensibles plutôt que toute la gamme.
Prévenez vos clients avant le changement, expliquez les raisons concrètes de la hausse et indiquez sa date d'application. Pour les contrats en cours, vérifiez les conditions de modification du tarif avant de l'annoncer.
Expert-comptable
Entre deux sessions de conseil client, supervision de bilans comptables, management et formation de ses équipes, elle s’adonne à sa passion : la rédaction de contenus. Elle met sa plume et son expertise au service de sujets de fond sur la création d’entreprise et la comptabilité.
Ces articles peuvent vous intéresser

 David Bernier
 Émilie Fatkic
 Émilie Fatkic
 Émilie Fatkic
 Émilie Fatkic
 Émilie Fatkic