
Par Isabelle Tissot, Head of Acquisition & Go to market

15 min.


EN BREF
- Le compte courant centralise les opérations financières quotidiennes.
- Différences entre compte bancaire et de paiement.
- Avantages : flexibilité et gestion en ligne.
- Inconvénients : frais et pas de rémunération.
SOMMAIRE
Carte bancaire, virements, prélèvements, salaire, factures... votre compte courant concentre une grande partie de vos opérations financières du quotidien. Pourtant, toutes les offres qui permettent d'obtenir un IBAN et une carte ne reposent pas forcément sur le même type d'établissement ni sur les mêmes mécanismes de protection.
Je suis Émilie, expert-comptable chez Dougs. Que vous gériez seul votre comptabilité ou avec un expert-comptable en ligne, bien comprendre le fonctionnement de votre compte bancaire est la base. Je vous explique ici ce qu'est un compte courant, ses avantages et ses limites, les règles qui s'appliquent en France et les points à vérifier avant de choisir le vôtre.
Vous vous interrogez sur votre compte courant bancaire ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Qu'est-ce qu'un compte courant bancaire ?
Un compte courant bancaire est un compte utilisé pour recevoir de l'argent, effectuer des paiements et enregistrer les opérations financières du quotidien. Vous pouvez également rencontrer les expressions "compte à vue", "compte de dépôt" ou "compte chèque".
À la différence d'un produit d'épargne, son objectif principal n'est pas de placer votre argent. Il sert à le rendre disponible pour vos opérations courantes.
Le fonctionnement du compte est encadré par une convention conclue avec votre banque. Ce document précise notamment les services accessibles, les tarifs, les moyens de paiement associés et les conditions de fonctionnement du compte.
Attention à ne pas confondre le compte courant bancaire avec le compte courant d'associé. Ce dernier correspond à une avance financière consentie par un associé à sa société et répond à une logique complètement différente.
Comment fonctionne un compte courant ?
Votre compte courant centralise les entrées et les sorties d'argent enregistrées par votre banque. Son solde évolue donc au rythme de vos encaissements et de vos dépenses.
Quelles opérations peut-on effectuer avec un compte courant ?
Les opérations accessibles dépendent de votre banque et de votre convention de compte.
Un compte courant permet généralement de réaliser :
- Des versements et retraits : notamment lorsque l'établissement permet les opérations en espèces.
- Des virements : pour envoyer ou recevoir de l'argent.
- Des prélèvements : pour régler automatiquement certaines dépenses.
- Des paiements par carte : selon la carte associée au compte.
- Des paiements par chèque : lorsque l'établissement propose un chéquier.
- Des transferts entre vos comptes : par exemple entre votre compte courant et votre compte d'épargne.
Vous disposez également d'un relevé d'identité bancaire (RIB), sur lequel figure notamment votre IBAN. Il permet d'identifier votre compte pour effectuer certaines opérations.
Quelle différence entre compte individuel, joint et indivis ?
Un compte courant n'est pas forcément détenu par une seule personne. Le nombre de titulaires détermine les règles de fonctionnement du compte.
On distingue principalement :
- Le compte individuel : une seule personne en est titulaire.
- Le compte joint : plusieurs personnes détiennent le compte et chaque cotitulaire peut généralement effectuer seul les opérations courantes prévues par la convention.
- Le compte indivis : plusieurs personnes détiennent le compte mais les opérations nécessitent en principe l'accord des cotitulaires selon les modalités prévues.
Le compte joint est notamment fréquent dans les couples, mais il n'est pas réservé aux personnes mariées.
Qu'est-ce qu'un compte créditeur ou débiteur ?
Votre compte est créditeur lorsque son solde est positif : vous disposez encore d'argent sur le compte.
Il présente un solde débiteur lorsque les sommes sorties dépassent celles disponibles. Votre compte se retrouve alors à découvert.
Un découvert ne constitue pas automatiquement une anomalie si votre banque vous a accordé une autorisation. Il s'agit néanmoins d'un crédit et son utilisation peut entraîner des intérêts débiteurs, couramment appelés agios, ainsi que d'autres frais selon votre situation et votre convention.
Si vous utilisez régulièrement votre découvert pour financer vos dépenses courantes, surveillez votre trésorerie : il ne doit pas devenir une source permanente de financement.
Quels sont les avantages et les inconvénients d'un compte courant ?
Le compte courant simplifie la gestion quotidienne de votre argent grâce à la centralisation des flux financiers. Revenus ou recettes, dépenses, virements et prélèvements peuvent passer par un même compte. Cette souplesse s'accompagne toutefois de quelques limites, notamment des frais possibles et une rémunération généralement inexistante.
Quels sont les avantages d'un compte courant ?
Le principal avantage du compte courant est la disponibilité de l'argent. Vous pouvez utiliser les sommes présentes sur votre compte pour vos opérations courantes sans avoir à effectuer de retrait depuis un produit d'épargne.
Il permet aussi de :
- Centraliser vos opérations : vos encaissements et vos dépenses sont regroupés au même endroit.
- Accéder à plusieurs moyens de paiement : selon votre offre, vous pouvez utiliser une carte, effectuer des virements et prélèvements ou disposer d'un chéquier.
- Gérer votre argent à distance : vous pouvez généralement consulter vos opérations, effectuer des virements ou gérer votre carte depuis une application ou un espace client.
- Profiter de fonctionnalités complémentaires : certaines offres proposent des sous-comptes, plusieurs cartes, la catégorisation des dépenses ou des outils destinés aux professionnels.
Les banques en ligne et certaines néobanques ont particulièrement développé ces fonctionnalités numériques. La qualité de l'application ne suffit cependant pas pour comparer deux offres : les services accessibles et le statut de l'établissement restent tout aussi importants.
Quels sont les inconvénients d'un compte courant ?
Le compte courant sert d'abord à gérer votre argent, pas à le faire fructifier. L'absence de rémunération constitue donc l'une de ses principales limites dans la majorité des offres.
D'autres éléments sont à prendre en compte :
- Les frais de gestion : tenue de compte, carte bancaire ou certaines opérations peuvent être facturées.
- Les frais liés aux incidents : un découvert ou un paiement rejeté peut entraîner des coûts supplémentaires selon votre situation.
- Des fonctionnalités variables : toutes les offres ne permettent pas le dépôt d'espèces ou de chèques et toutes ne proposent pas de découvert.
- Une faible rémunération de l'argent disponible : conserver des sommes importantes sur un compte courant peut être moins intéressant que de les placer sur un produit adapté à votre situation.
Certaines banques regroupent leur compte de dépôt avec des produits d'épargne intégrés ou des solutions d'investissement. Elles peuvent aussi proposer des avantages, comme des réductions sur les frais de courtage. Ces services ont surtout un intérêt si vous comptez réellement les utiliser.
Compte courant gratuit ou payant : que faut-il comparer ?
Un compte présenté comme gratuit n'est pas nécessairement celui qui vous coûtera le moins. Comparez le coût global avec les services dont vous avez réellement besoin.
Une banque en ligne peut par exemple proposer une carte sans frais sous certaines conditions, mais facturer des opérations particulières. Une offre payante peut à l'inverse intégrer des services qui vous seraient facturés séparément ailleurs.
Regardez notamment les frais de tenue de compte, le coût de la carte, les retraits, les paiements à l'étranger, les frais de découvert et les éventuelles conditions de gratuité.
Pour un compte professionnel, vérifiez également les fonctionnalités d'encaissement, les accès pour plusieurs utilisateurs et les outils de gestion proposés.
Comment ouvrir et gérer un compte courant ?
L'ouverture d'un compte entraîne la signature d'une convention de compte qui fixe les règles de la relation entre le client et l'établissement.
Comment ouvrir un compte courant bancaire ?
Vous pouvez ouvrir un compte auprès d'une banque disposant des autorisations nécessaires. Selon l'établissement, les démarches peuvent être réalisées en agence ou entièrement à distance.
La banque vérifie votre identité et peut demander plusieurs justificatifs avant d'accepter l'ouverture.
Une banque peut refuser l'ouverture d'un compte. Si vous remplissez les conditions requises, vous pouvez toutefois utiliser la procédure du droit au compte auprès de la Banque de France.
Peut-on gérer son compte courant en ligne ?
La plupart des établissements permettent aujourd'hui de consulter et gérer le compte à distance depuis un site internet ou une application.
Vous pouvez notamment consulter votre solde, vérifier vos opérations, effectuer des virements, gérer certaines cartes ou télécharger vos relevés.
Cette gestion en ligne n'est plus réservée aux banques dites "en ligne". Les banques disposant d'agences physiques proposent elles aussi ces services.
Comment changer de banque ?
Pour les comptes personnels éligibles, le service d'aide à la mobilité bancaire facilite le transfert des opérations récurrentes vers un nouvel établissement.
Avec votre accord, la nouvelle banque peut prendre en charge une partie des démarches liées au changement de domiciliation bancaire.
Si vous êtes entrepreneur, les règles de mobilité bancaire prévues pour les particuliers ne s'appliquent pas de la même manière aux comptes utilisés dans un cadre professionnel.
Comment fermer un compte courant ?
Vous pouvez demander la clôture de votre compte auprès de votre banque. Avant de le faire, vérifiez les opérations qui n'ont pas encore été débitées et transférez vos virements et prélèvements vers votre nouveau compte.
Pensez aussi aux chèques éventuellement encore en circulation et aux paiements différés par carte. Fermer trop rapidement le compte pourrait provoquer le rejet d'une opération déjà engagée.
La banque peut également décider de fermer un compte dans les conditions prévues par la réglementation et la convention. Les règles applicables, notamment en matière de préavis, dépendent de la situation.
Compte courant personnel ou professionnel : quelles différences ?
Un compte personnel et un compte destiné à votre activité permettent tous les deux d'effectuer des opérations courantes. Le compte professionnel répond cependant aux besoins et aux contraintes d'une activité économique.
Il peut notamment proposer des services adaptés à l'entreprise : gestion de plusieurs cartes, encaissements professionnels, accès pour plusieurs utilisateurs, solutions de financement ou outils de gestion.
Le fait d'exercer une activité professionnelle ne signifie toutefois pas que tous les entrepreneurs ont systématiquement l'obligation de souscrire une offre bancaire estampillée "professionnelle".
Une société doit-elle ouvrir un compte bancaire ?
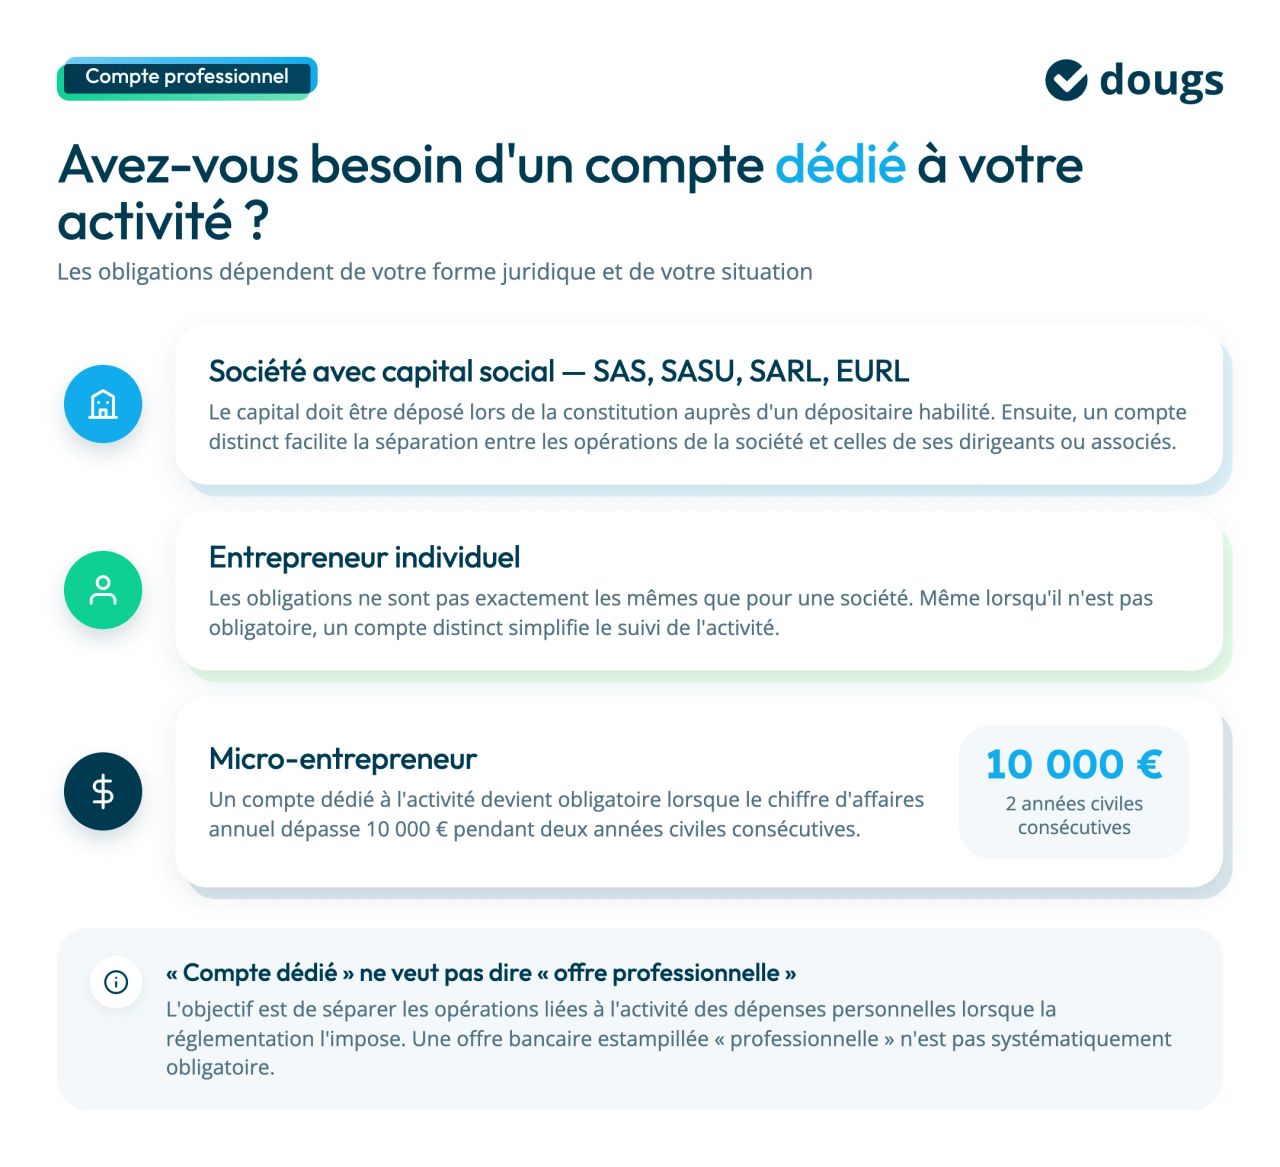
Lorsque vous créez une société avec un capital social, comme une SAS, une SASU, une SARL ou une EURL, vous devez déposer le capital lors de sa constitution auprès d'un dépositaire habilité.
Une fois la société immatriculée, elle doit obligatoirement disposer d'un compte ouvert au nom de la société pour réaliser ses opérations et gérer ses flux financiers. Le compte utilisé appartient donc à la société : vous ne devez pas utiliser votre compte bancaire personnel pour encaisser les recettes ou régler les dépenses de l'entreprise.
Cette séparation facilite aussi le suivi de la trésorerie et l'enregistrement des opérations en comptabilité. Elle évite surtout de mélanger le patrimoine et les dépenses de la société avec ceux de ses dirigeants ou associés.
Un entrepreneur individuel doit-il avoir un compte dédié ?
Les règles diffèrent selon votre statut. Un entrepreneur individuel n'est pas soumis exactement aux mêmes obligations qu'une société.
Pour un micro-entrepreneur, un compte dédié à l'activité devient notamment obligatoire lorsque le chiffre d'affaires annuel dépasse 10 000 € pendant deux années civiles consécutives.
"Compte dédié" ne signifie pas nécessairement "offre bancaire professionnelle". L'objectif est avant tout de séparer les opérations liées à l'activité des dépenses personnelles lorsque la réglementation l'impose.
Même lorsqu'il n'est pas obligatoire, utiliser un compte distinct peut simplifier le suivi de votre activité.
Société ou entreprise individuelle, la question du compte dédié se pose dès le lancement : cette vidéo détaille les obligations et l’utilisation d’un compte bancaire professionnel.
Quelle réglementation protège votre compte courant en France ?
Un compte courant s'inscrit dans un cadre réglementaire destiné à encadrer les acteurs financiers et à protéger les utilisateurs. Le statut de l'établissement qui propose votre compte est donc plus important que son appellation commerciale.
Qui peut proposer un compte bancaire en France ?
Un véritable compte bancaire est proposé par un établissement de crédit habilité à exercer cette activité.
Les banques sont soumises à une régulation et à une supervision particulières. En France, l'Autorité de contrôle prudentiel et de résolution (ACPR), adossée à la Banque de France, participe notamment au contrôle des acteurs des secteurs bancaire et assurantiel.
Toutes les applications financières qui proposent une carte ou un IBAN ne sont cependant pas des banques.
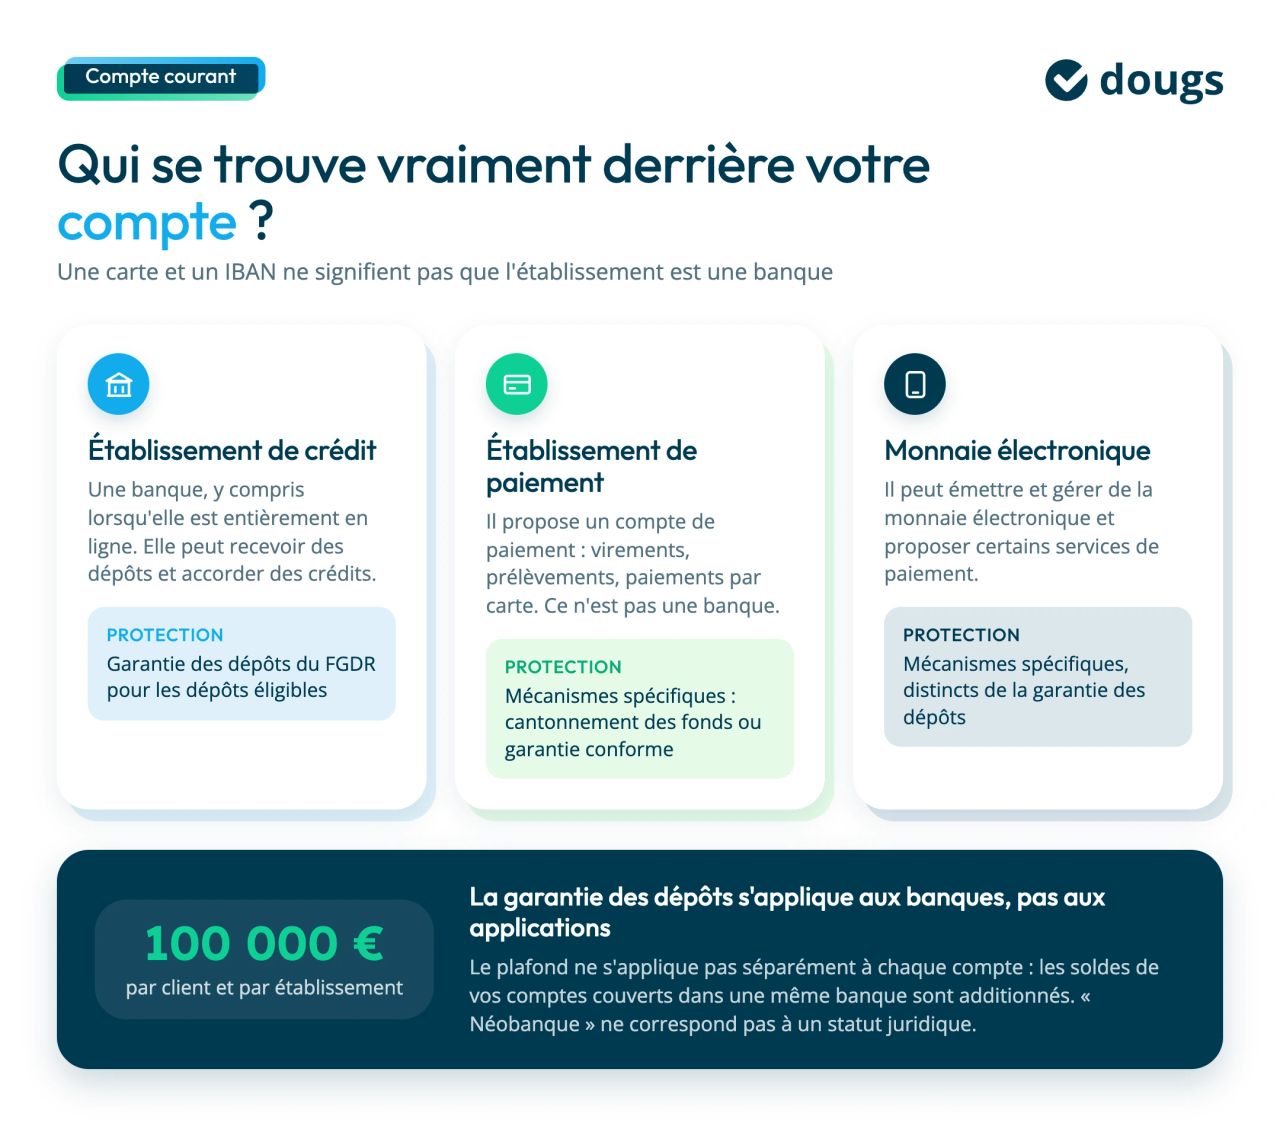
Certaines offres reposent sur un établissement de paiement ou un établissement de monnaie électronique. Les services accessibles et les règles de protection des fonds peuvent alors être différents.
Qu'est-ce que le monopole bancaire ?
Le monopole bancaire réserve certaines opérations à des établissements autorisés à les exercer. Une entreprise ordinaire ne peut donc pas décider librement de recevoir des fonds remboursables du public ou d'accorder habituellement des crédits comme le ferait une banque.
Cette réglementation vise notamment à encadrer les acteurs auxquels particuliers et entreprises confient leur argent.
Il existe néanmoins des exceptions au monopole bancaire prévues par le Code monétaire et financier. Certaines opérations peuvent donc être réalisées en dehors des établissements de crédit lorsqu'elles entrent dans l'une des exceptions prévues par la réglementation.
Pour choisir votre compte, vous n'avez pas besoin de maîtriser toutes ces exceptions. Retenez surtout un réflexe : vérifiez quel établissement réglementé se trouve réellement derrière l'offre.
Quelle différence entre un compte bancaire et un compte de paiement ?
Un établissement de paiement peut proposer un compte de paiement permettant d'effectuer de nombreuses opérations du quotidien : virements, prélèvements, paiements par carte, etc.
Vous pouvez donc avoir une expérience très proche de celle d'un compte bancaire depuis votre application alors que l'établissement qui fournit le service n'est juridiquement pas une banque.
Cette distinction peut avoir des conséquences sur les services proposés. Un établissement de paiement ne dispose pas des mêmes possibilités qu'un établissement de crédit, notamment en matière de réception de dépôts ou de crédit.
Si vous utilisez votre compte pour une activité professionnelle, vérifiez donc les fonctionnalités dont vous avez besoin : virements, prélèvements, encaissement de chèques ou d'espèces, cartes supplémentaires, financement, découvert, etc.
Comment l'argent déposé sur un compte bancaire est-il protégé ?
Pour les dépôts éligibles détenus auprès d'un établissement bancaire couvert par le dispositif, la garantie des dépôts protège jusqu'à 100 000 € par client et par établissement.
Cette protection est assurée par le Fonds de garantie des dépôts et de résolution (FGDR) en cas de défaillance d'un établissement bancaire.
Le plafond ne s'applique pas séparément à chacun de vos comptes. Si vous possédez plusieurs comptes couverts dans la même banque, leurs soldes sont additionnés pour déterminer le montant couvert par la garantie.
Des règles particulières existent notamment pour certains dépôts exceptionnels et pour les livrets bénéficiant d'une garantie de l'Etat.
Les comptes proposés par les établissements de paiement sont-ils protégés de la même manière ?
Non. Un établissement de paiement ou de monnaie électronique n'est pas couvert directement par la garantie des dépôts du FGDR, puisqu'il ne s'agit pas d'une banque.
Les fonds de ses clients doivent néanmoins bénéficier de mécanismes spécifiques de protection. Ils peuvent notamment être isolés sur un compte de cantonnement ouvert auprès d'une banque ou être couverts par un mécanisme de garantie conforme à la réglementation.
La distinction est importante pour les comptes en ligne. Deux applications qui semblent proposer quasiment le même service peuvent reposer sur des statuts et des systèmes de protection différents.
Qu'est-ce que le droit au compte ?
Une banque peut refuser de vous ouvrir un compte. La réglementation française prévoit cependant un droit au compte permettant, sous certaines conditions, de demander à la Banque de France de désigner un établissement.
Cette procédure concerne les particuliers mais aussi les professionnels et les personnes morales qui remplissent les conditions requises.
Pour une entreprise, une fois le dossier complet reçu, la Banque de France désigne un établissement chargé d'ouvrir le compte dans le cadre de cette procédure.
Le compte ouvert au titre du droit au compte donne accès gratuitement à un ensemble de services bancaires de base prévus par la réglementation.
Ce dispositif constitue une protection importante pour les entrepreneurs confrontés à des refus bancaires.
Banque en ligne, néobanque et compte de paiement : quelles différences ?
Ces termes sont souvent utilisés comme s'ils désignaient la même chose. Une banque en ligne reste une banque lorsqu'elle dispose du statut d'établissement de crédit, même si toute la relation avec ses clients se déroule à distance.
Le terme "néobanque" est plus ambigu. Il désigne couramment des acteurs proposant une expérience bancaire principalement ou exclusivement numérique, mais il ne correspond pas à lui seul à un statut juridique.
Une offre présentée comme une néobanque peut donc reposer sur :
- Un établissement de crédit : il s'agit alors juridiquement d'une banque.
- Un établissement de paiement : il propose des services de paiement mais n'est pas une banque.
- Un établissement de monnaie électronique : il peut notamment émettre et gérer de la monnaie électronique et proposer certains services de paiement.
Ne choisissez donc pas uniquement votre compte parce que l'application est pratique ou le tarif attractif. Regardez le statut de l'établissement, les services disponibles et la protection applicable à vos fonds.
Pour une entreprise, vérifiez également que la solution répond réellement à vos besoins : certains comptes ne permettent pas le dépôt d'espèces ou de chèques et tous ne proposent pas de découvert ou de financement.
Quelle différence entre compte courant et compte d'épargne ?
Le compte courant et le compte d'épargne n'ont pas la même fonction. Le premier sert principalement à gérer votre argent au quotidien tandis que le second sert à conserver et éventuellement rémunérer une épargne.
Votre compte courant accueille généralement vos revenus ou recettes et permet de régler vos dépenses par carte, virement, prélèvement ou, lorsque le service est disponible, par chèque.
Un produit d'épargne répond à une logique différente. Selon le produit, l'argent peut rester disponible ou être soumis à certaines conditions de retrait.
Les moyens de paiement associés sont également plus limités. Un livret d'épargne n'a par exemple pas vocation à servir directement au paiement de vos dépenses quotidiennes.
Vous pouvez donc utiliser les deux en parallèle : le compte courant pour vos opérations et le compte d'épargne pour l'argent que vous souhaitez mettre de côté.

EN RÉSUMÉ
- Un compte courant permet des opérations comme virements, prélèvements et paiements par carte.
- Plusieurs types de comptes : individuel, joint, indivis, avec des règles de fonctionnement spécifiques.
- Les néobanques offrent des services numériques, mais ne sont pas toujours des établissements de crédit.
- La protection des dépôts jusqu'à 100 000 € est assurée pour les comptes bancaires, pas pour les comptes de paiement.
- Comparer les coûts et services est essentiel pour choisir le bon compte, surtout pour les entrepreneurs.
FAQ sur le compte courant bancaire
Un particulier n'a pas d'obligation générale de posséder un compte courant. Dans les faits, il est cependant difficile de gérer certaines opérations quotidiennes sans compte bancaire.
Pour une activité professionnelle, les obligations varient selon votre statut et votre situation. Une offre de compte professionnel n'est donc pas systématiquement obligatoire pour tous les entrepreneurs.
Oui, vous pouvez détenir plusieurs comptes courants, y compris auprès de banques différentes. Un entrepreneur peut par exemple utiliser un compte distinct pour son activité professionnelle afin de faciliter le suivi de ses opérations.
Dans le langage courant, les deux expressions sont souvent utilisées comme des synonymes. Le compte courant désigne plus précisément le compte destiné aux opérations quotidiennes, contrairement à un compte d'épargne ou à un compte-titres.
Le compte courant bancaire est ouvert auprès d'un établissement financier pour effectuer vos opérations. Le compte courant d'associé représente une somme avancée par un associé à sa société. Malgré leur nom proche, leur fonctionnement n'a donc rien de comparable.
Oui. Une banque peut refuser une demande d'ouverture de compte. Si vous remplissez les conditions nécessaires, vous pouvez alors saisir la Banque de France dans le cadre de la procédure du droit au compte.
Si la banque en ligne est un établissement bancaire couvert par le mécanisme de garantie, vos dépôts éligibles bénéficient de la garantie jusqu'à 100 000 € par client et par établissement.
Si l'offre est proposée par un établissement de paiement ou de monnaie électronique, les fonds sont protégés selon un mécanisme différent. Vérifiez donc le statut de l'établissement derrière l'offre.
Pas systématiquement. Le micro-entrepreneur doit disposer d'un compte dédié à son activité lorsque son chiffre d'affaires dépasse 10 000 € pendant deux années civiles consécutives.
Ce compte dédié n'est pas obligatoirement une offre commerciale intitulée "compte professionnel". Il doit surtout permettre de séparer les opérations professionnelles des opérations personnelles.
Head of Acquisition & Go to market

Ces articles peuvent vous intéresser
 Isabelle Tissot
 Émilie Fatkic
 David Bernier
 Isabelle Tissot
 Isabelle Tissot
 Émilie Fatkic