

Par Nahima Zobri, Head of Tax

22 min.


EN BREF
- L'ACRE (Aide aux Créateurs et Repreneurs d'Entreprise) réduit certaines cotisations sociales en début d’activité, si vous remplissez les conditions. Depuis 2026, une demande à l’Urssaf est nécessaire.
- L’ARCE (aide à la reprise ou à la création d’entreprise) ou le maintien de votre ARE (allocation d’aide au retour à l’emploi) vous permettent de mobiliser vos droits France Travail pendant la reprise, sous forme de capital ou d’allocations mensuelles.
- Le prêt d'honneur apporte un financement sans intérêt ni garantie personnelle, ce qui renforce votre apport et facilite l'accès au crédit bancaire.
- La garantie Bpifrance couvre une partie du risque bancaire et peut faciliter l’accord de prêt, sans remplacer votre apport ni votre obligation de rembourser.
- Votre profil de repreneur (statut actuel, secteur d'activité, lieu d'implantation) détermine les aides auxquelles vous avez accès. Certaines s'adressent spécifiquement aux femmes, aux repreneurs en zone rurale ou aux personnes en situation de handicap.
- Plusieurs de ces dispositifs peuvent se cumuler, sous réserve de leurs conditions, et c'est en les combinant que vous construisez un plan de financement vraiment solide.
SOMMAIRE
Au moment de reprendre une entreprise, vous pouvez passer à côté de milliers d’euros d’aides à la reprise que vous ne connaissez pas. Une exonération de cotisations, un prêt sans intérêt ou une garantie bancaire peut pourtant changer votre budget de départ.
Encore faut-il savoir quelles aides vous pouvez obtenir, à qui vous adresser et quand les demander. Une aide oubliée ou une dépense engagée trop tôt peut alourdir votre reprise.
Je vous aide ici à identifier les aides qui correspondent à votre situation et à les intégrer dans votre financement avant de vous engager.
Vous allez voir quelles aides peuvent soutenir votre reprise, lesquelles peuvent se cumuler et surtout à quel moment les demander. Et si vous souhaitez sécuriser votre projet dès le départ, Dougs peut aussi vous accompagner pour créer votre entreprise en ligne ou pour structurer votre reprise dans le cadre d’une transmission d’entreprise.
Une question sur cet article ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Quels sont les différents types d'aides à la reprise d'entreprise ?
Reprendre une entreprise ouvre l'accès à plusieurs types d'aides financières et d'exonérations que beaucoup de repreneurs ignorent. Certaines allègent vos charges sociales dès le premier jour, d'autres vous permettent de lever des premiers fonds sans offrir de garantie en échange. Ces dispositifs publics ont été pensés pour vous soutenir, et plusieurs d'entre eux peuvent se combiner.
L'ACRE
L'Aide aux Créateurs et Repreneurs d'Entreprise (ACRE) vous permet de bénéficier d'une exonération partielle de vos cotisations sociales en début d'activité. Hors microentreprise, elle dure 12 mois et, depuis le 1er janvier 2026, elle est limitée à 25 % des cotisations concernées lorsque votre revenu ne dépasse pas 75 % du plafond annuel de la Sécurité sociale (PASS). Elle diminue ensuite progressivement et disparaît à partir de 100 % du PASS. En microentreprise, sa durée dépend du trimestre de démarrage.
Depuis 2026, elle n’est plus ouverte à tous les créateurs et repreneurs et doit être demandée à l’Urssaf. Vous devez appartenir à l'une des catégories éligibles :
- demandeur d'emploi indemnisé ;
- demandeur d'emploi non indemnisé inscrit à France Travail au moins 6 mois au cours des 18 derniers mois ;
- bénéficiaire du revenu de solidarité active (RSA) ou de l’allocation de solidarité spécifique (ASS), versée sous conditions après la fin des droits au chômage ;
- jeune de 18 à 25 ans ;
- personne de moins de 30 ans reconnue handicapée ou non indemnisée faute d’une durée d’activité suffisante pour ouvrir des droits au chômage ;
- bénéficiaire de la prestation partagée d’éducation de l’enfant (PreParE), versée sous conditions lorsque vous réduisez ou interrompez votre activité pour vous occuper de votre enfant ;
- créateur ou repreneur répondant à d’autres critères : reprise de l’activité d’une entreprise en sauvegarde, redressement ou liquidation judiciaire par un salarié ou une personne licenciée, contrat d’appui au projet d’entreprise sous conditions, ou implantation éligible dans un quartier prioritaire ou une zone France ruralités revitalisation.
Vous ne devez pas non plus avoir bénéficié de l'ACRE au cours des trois années précédentes, calculées depuis la fin de votre dernière exonération. Si vous créez ou reprenez une société, vous devez en exercer effectivement le contrôle.
Par exemple, vous pouvez détenir plus de la moitié du capital avec votre conjoint ou partenaire de Pacs, vos parents ou vos enfants, dont au moins 35 % personnellement. D’autres modalités sont prévues si vous dirigez la société ou reprenez à plusieurs.
Ce contrôle doit être conservé pendant au moins deux ans.
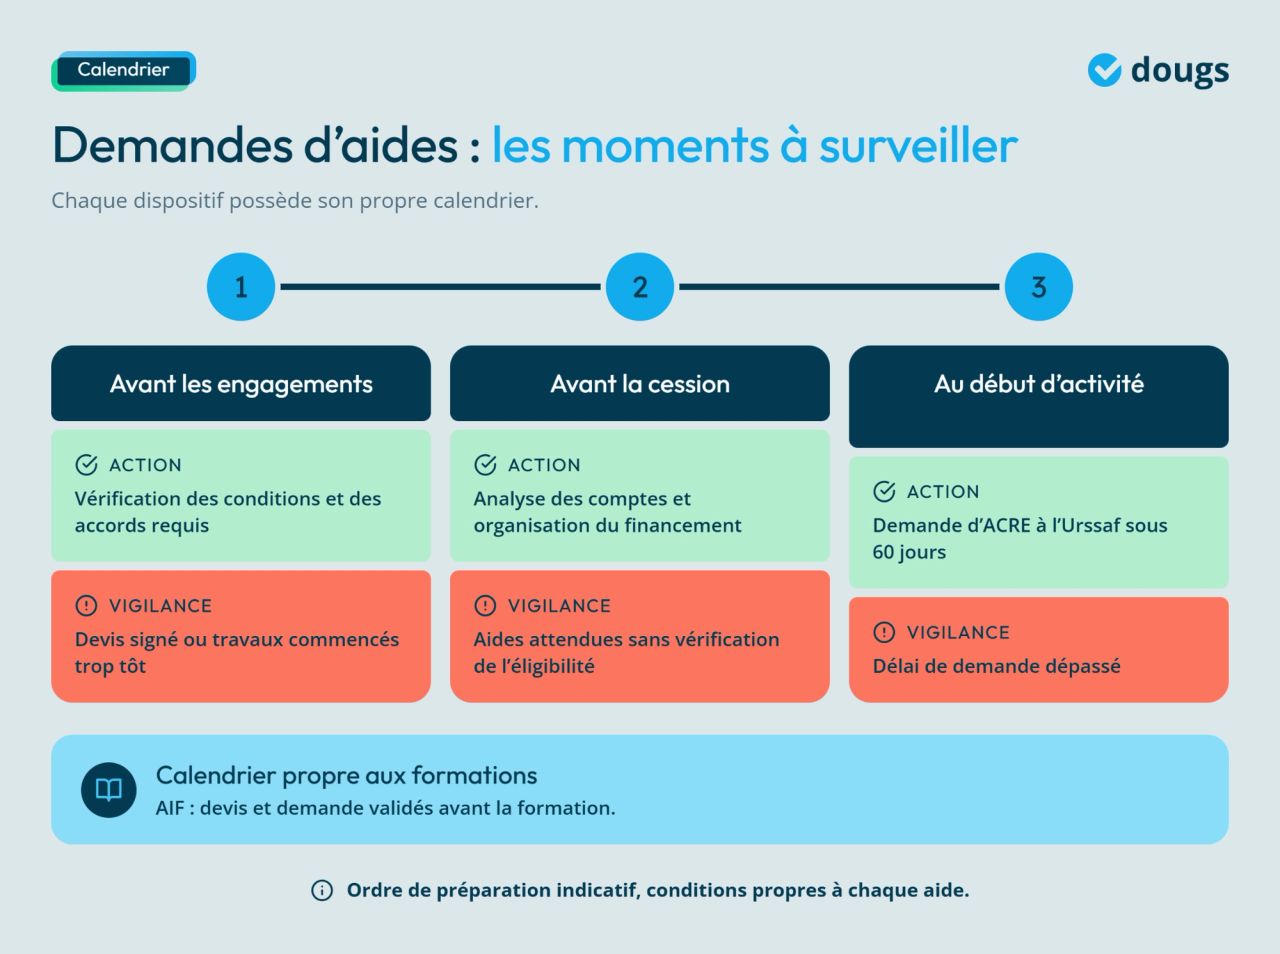
La demande d’ACRE doit être adressée à l’Urssaf dans les 60 jours suivant le début de l’activité. Pour les micro-entreprises créées ou reprises depuis le 1er juillet 2026, l’ACRE réduit le taux de cotisations sociales de 25 % : le micro-entrepreneur paie 75 % du taux normal (contre 50 % auparavant).
L'ARCE et le maintien de vos allocations France Travail
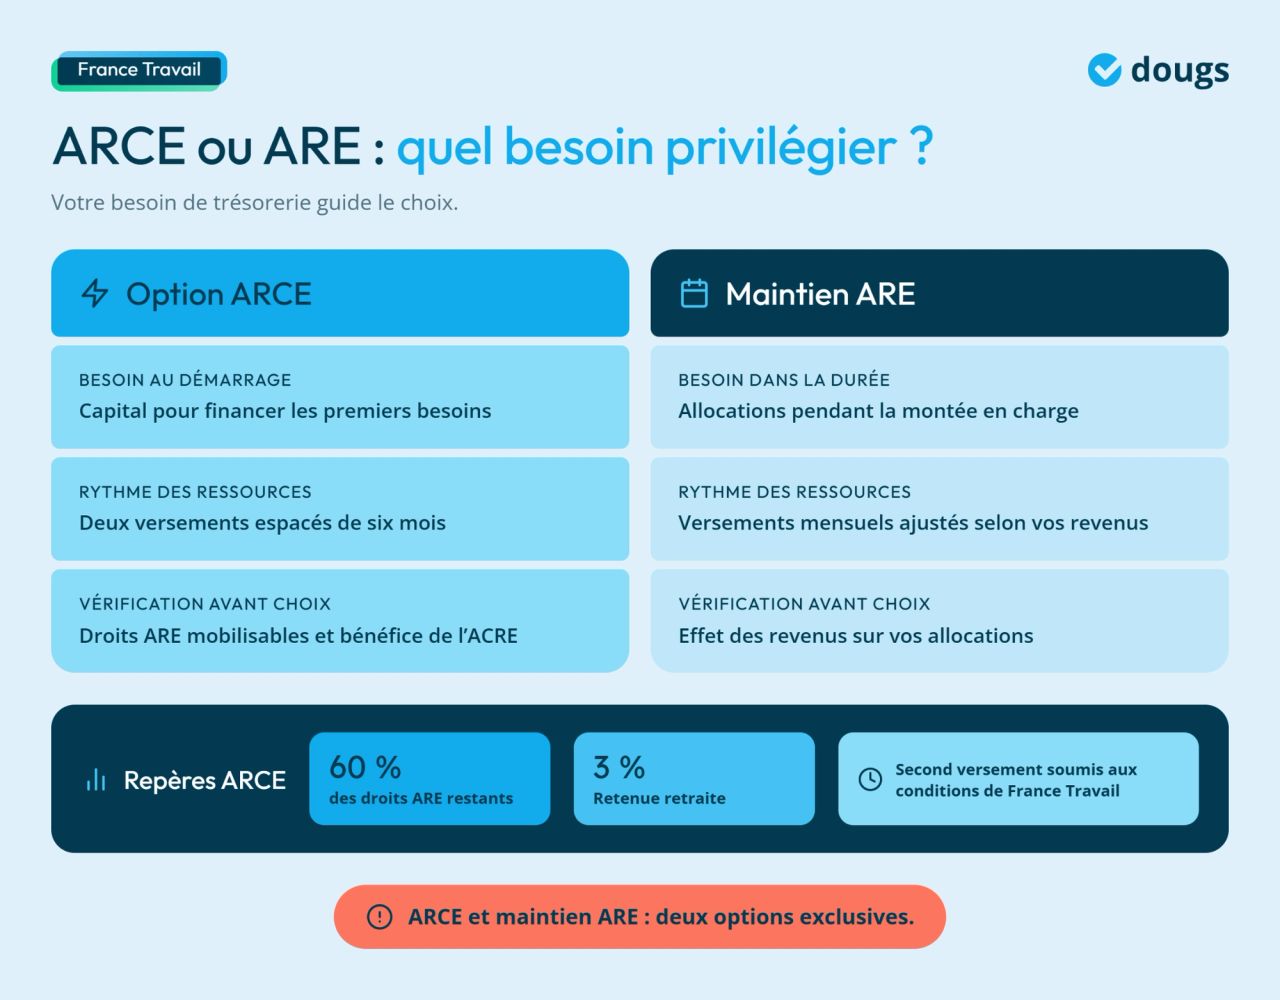
Si vous avez des droits ARE mobilisables avant de reprendre, deux options peuvent s’offrir à vous. L'aide à la reprise ou à la création d'entreprise (ARCE) vous verse 60 % de vos droits restants en capital, en deux versements, sous réserve des prélèvements applicables (à confirmer sur francetravail.fr).
Elle suppose de bénéficier de l’ACRE. Les deux versements sont espacés de six mois et le second reste soumis aux conditions de France Travail.
Le maintien de l'allocation d'aide au retour à l'emploi (ARE) vous permet à l'inverse de continuer à percevoir vos allocations chaque mois, en parallèle de vos premiers revenus.
Attention : ce cumul est plafonné. Les allocations versées pendant votre activité ne peuvent pas dépasser 60 % des droits ARE qui vous restaient au jour de la création ou de la reprise. Une fois ce plafond atteint, les versements s’arrêtent.
Ces deux formules sont exclusives l'une de l'autre. L'ARCE répond plutôt à un besoin rapide de trésorerie en démarrage. Le maintien de l'ARE s'adapte mieux à une montée en charge progressive sur plusieurs mois.
Vous envisagez l’ARCE pour financer votre reprise ? Le simulateur ARCE de Dougs vous permet d’estimer rapidement le capital que vous pourriez percevoir à partir de vos droits ARE restants. De quoi mieux anticiper votre trésorerie et construire votre plan de financement avant d’engager vos démarches.
Le CAPE
Le contrat d'appui au projet d'entreprise (CAPE) vous permet de porter votre projet de reprise avec l’appui d’une entreprise ou d’une association, comme une couveuse d’entreprises, sans créer d'entreprise immédiatement. Vous bénéficiez d’une protection sociale dans le cadre du contrat, qui n’est pas un contrat de travail. Le CAPE dure au maximum 12 mois, renouvelables deux fois, et n’est pas accessible aux salariés à temps plein.
Le prêt d'honneur solidaire
Le prêt d’honneur Solidaire apporte un financement sans intérêt et sans garantie personnelle, accordé sur la solidité de votre projet. Vous empruntez personnellement pour financer votre projet.
Cela peut compléter votre apport et améliorer vos chances d’obtenir un prêt bancaire. Le prêt d’honneur Solidaire va de 1 000 € à 8 000 €. Il s’adresse aux entreprises créées ou reprises depuis moins de 3 ans et doit être associé à un prêt bancaire au moins équivalent. Il est distinct du prêt d’honneur Création-Reprise, qui peut atteindre 80 000 € et est proposé par Initiative France, Réseau Entreprendre ou l’Adie, selon leurs propres critères.
Le microcrédit professionnel
Le microcrédit professionnel s'adresse aux repreneurs dont le profil est écarté par les circuits bancaires classiques, en raison d'un apport insuffisant ou de revenus antérieurs irréguliers. Des organismes spécialisés comme l'Adie (Association pour le droit à l'initiative économique) proposent ce type de financement. Sachez que le montant d’un microcrédit professionnel est plafonné à 17 000 € par personne et par entreprise.
Le CAPE, le prêt d’honneur et le microcrédit peuvent coexister avec l’ACRE, si vous remplissez les conditions de chaque dispositif. Vous pouvez ainsi bénéficier de l’exonération de cotisations tout en étant accompagné ou en finançant votre reprise.
Les garanties bancaires, fonds d'investissement et avantages pour les investisseurs
Les garanties bancaires permettent à votre banque de partager son risque avec un organisme comme Bpifrance ou France Active. Elles ne suppriment pas automatiquement toute garantie sur vos biens personnels.
Un fonds d’investissement apporte, lui, des ressources au capital. Certains avantages pour les investisseurs concernent la souscription de titres nouveaux, sous conditions.
Vous trouverez les conditions de la garantie Bpifrance dans la partie consacrée au prêt bancaire.
Les fonds d'investissement
Si votre projet de reprise nécessite des moyens financiers importants, vous pouvez faire entrer un fonds d'investissement au capital de l'entreprise. Vous obtenez ainsi des ressources supplémentaires pour financer l'opération, en contrepartie d'une participation au capital.
Certains investisseurs particuliers peuvent bénéficier de la réduction d’impôt IR-PME en souscrivant des titres nouveaux d’une société éligible. Le simple rachat de parts existantes au cédant n’y ouvre pas droit.
Faites vérifier le montage avant d’utiliser cet avantage comme argument auprès d’un investisseur.
Votre projet de reprise mérite un accompagnement comptable et fiscal dès le départ. Découvrez l'offre d'expert-comptable Dougs
Après avoir passé en revue les aides à la reprise, il reste à choisir votre voie entrepreneuriale : cette vidéo compare la création d’entreprise et la reprise, avec leurs avantages, leurs inconvénients et des retours d’expérience.
Les financements pour la reprise
Après ce panorama des aides, vous pouvez construire votre plan de financement selon votre projet et votre profil. Prêts bancaires, prêts d’honneur, subventions, garanties publiques ou autres mécanismes de soutien financier peuvent se combiner pour couvrir le prix de reprise, renforcer votre apport et faciliter l’obtention des fonds nécessaires.
Le prêt bancaire et la garantie Bpifrance
La banque reste le premier interlocuteur d'un projet de reprise. Elle demande un apport personnel dont le montant dépend du dossier, de la rentabilité de l’entreprise et du prêteur. Un prêt d’honneur peut vous aider à le compléter.
Bpifrance, la banque publique dédiée aux entrepreneurs, peut faciliter l’accord de la banque grâce à sa Garantie Transmission Standard. Elle concerne la reprise d’entreprises de plus de 3 ans et couvre en standard 60 % du prêt garanti.
Si vous ne remboursez pas, elle prend en charge une part de la perte de la banque, sans vous dispenser de rembourser votre dette. Elle ne remplace pas votre apport.
Bpifrance propose aussi des prêts dédiés à la transmission (Prêt Transmission, Prêt Croissance Transmission pour les PME et ETI de plus de 3 ans). Ils complètent le prêt bancaire et ne constituent pas une subvention ; les conditions varient selon l'offre. Ils peuvent financer l’achat d’un fonds de commerce, une acquisition de titres et les besoins liés à l’opération, selon les conditions de l’offre. Ils complètent d’autres financements et ne constituent pas une subvention.
Si vous êtes une femme repreneuse inscrite comme demandeuse d'emploi ou en situation de précarité, la garantie Égalité Femmes, accessible via l'association France Active de votre région, peut garantir jusqu'à 80 % de votre prêt bancaire (dans la limite de 50 000 €), sans caution personnelle exigée. Elle concerne les entreprises créées ou reprises depuis moins de 3 ans et s'accompagne d'un appui dans vos échanges avec la banque.
| Repère | Ce que cela signifie |
|---|---|
| Apport personnel | Le montant attendu dépend du dossier et du prêteur. Un prêt d’honneur peut le compléter. |
| Garantie Transmission Standard | Quotité standard : jusqu’à 60 % du prêt garanti. Elle protège en partie la banque et ne remplace pas votre obligation de remboursement. |
Le prêt participatif, le PTZ, les subventions et les fonds propres
Le prêt participatif se situe à mi-chemin entre la dette et l'apport en fonds propres. Il peut renforcer la structure financière de votre entreprise sans vous obliger à céder des parts.
Bpifrance ou France Active peuvent proposer des financements de cette nature selon le projet. Il reste remboursable : vérifiez son taux, sa durée et ses conditions.
Les subventions viennent compléter un financement, pas le remplacer. Régions, communautés de communes et dispositifs sectoriels proposent des enveloppes qui réduisent votre besoin d'emprunt.
Un prêt à taux zéro (PTZ) peut également être accessible selon votre territoire et votre secteur. Il s’agit ici d’une offre locale ou d’un prêt d’honneur, pas du PTZ immobilier ni d’une aide nationale ouverte à toutes les reprises.
Ces dispositifs varient d'une région à l'autre : à vérifier auprès de votre CCI (Chambre de Commerce et d'Industrie) ou de votre CMA (Chambre de Métiers et de l'Artisanat) avant de les intégrer dans votre plan.
Votre apport personnel en fonds propres joue un rôle de signal de confiance auprès de tous vos financeurs. Plus il est significatif, plus vos chances d'obtenir des financements complémentaires augmentent.
Je vous conseille de ne pas construire votre dossier bancaire autour d'une seule source de financement. Un apport personnel peut, par exemple, être complété par un prêt d'honneur et une garantie publique.
Cette combinaison renforce la solidité de votre plan de financement et peut rassurer la banque sur la viabilité de votre projet. Pour une reprise de PME nécessitant un financement complémentaire, vous pouvez aussi faire étudier le Prêt Croissance Transmission de Bpifrance.
Notre guide sur le financement de votre création ou reprise d'entreprise détaille les démarches bancaires et les alternatives disponibles.
Les avantages fiscaux déjà applicables à certaines transmissions
Si vous êtes un salarié ou un proche éligible du cédant, l’article 732 ter du Code général des impôts prévoit un abattement de 500 000 € sur la base de calcul des droits d’enregistrement pour l’achat de certains fonds de commerce ou clientèles. Il peut aussi concerner la fraction de valeur de titres correspondant au fonds ou à la clientèle. Ce n’est pas une réduction de 500 000 € de l’impôt à payer.
Pour une reprise par un salarié, celui-ci doit être en CDI à temps plein depuis au moins deux ans, ou en apprentissage. D’autres conditions concernent le cédant et l’opération.
Les acquéreurs doivent poursuivre l’activité pendant 5 ans et l’un d’eux doit assurer la direction effective. Vérifiez l’ensemble des critères avant de signer.
Le pacte Dutreil concerne une donation ou une succession. Il peut exonérer 75 % de la valeur éligible transmise, sous conditions.
Pour les titres de société, le régime prévoit en principe un engagement collectif de deux ans, puis un engagement individuel de six ans, ainsi qu’une condition de direction. Une vente et une donation ne donnent donc pas accès aux mêmes avantages.
Les avantages fiscaux du PLF 2027 pour les reprises d’entreprise
L’article 10 du projet de loi de finances pour 2027, déposé à l’Assemblée nationale le 1er octobre 2026, prévoit plusieurs mesures pour soutenir les reprises et faciliter certaines transmissions aux salariés. Ce « pacte Papin » reste toutefois à l’état de projet : ses dispositions peuvent encore évoluer au cours des débats parlementaires.
Pour les reprises par un ou plusieurs salariés (ou par une société qu'ils constituent), les droits de mutation, c’est-à-dire les taxes dues lors de l’achat, sur certains fonds de commerce, clientèles et parts sociales pourraient être ramenés à 0,1 %. Pour mesurer l’enjeu, rappelons le régime actuel : l’achat d’un fonds de commerce est taxé à 0 % jusqu’à 23 000 €, à 3 % de 23 000 € à 200 000 €, puis à 5 % au-delà. Les parts sociales sont taxées à 3 % après un abattement de 23 000 € et les actions à 0,1 %. Le taux réduit envisagé profiterait donc surtout aux achats de fonds de commerce et de parts sociales.
Le texte prévoit également de porter à 1 million d’euros l’abattement fixe applicable à la plus-value du dirigeant partant à la retraite lorsqu’il cède son entreprise à un ou plusieurs salariés.
Le projet présage aussi de supprimer les taxes additionnelles communale et départementale sur les fonds de commerce et clientèles concernés par ce taux réduit. L’abattement sur la plus-value bénéficie au vendeur : il ne garantit pas une baisse du prix pour vous.
Ces avantages seraient soumis à plusieurs conditions, dont une ancienneté minimale de 5 ans du salarié au cours des 10 années précédant la cession et, selon le dispositif, un engagement de conservation ou de direction pendant 5 ans.
Le projet prévoit un suramortissement (déduction fiscale supplémentaire) de 60 % pour les microentreprises et de 30 % pour les autres PME sur une liste de biens, sous conditions (entreprise reprise d'au moins 5 ans, relevant d'un régime réel, cession complète par le cédant, poursuite de l'activité 5 ans). Les microentreprises sont ici définies au sens européen : ce terme ne désigne pas le régime fiscal du microentrepreneur.
Vérifiez le texte définitif et sa date d’application avant de compter sur ces mesures dans votre financement.
Aides à la création d'entreprise
Les aides financières
Les leviers fiscaux
Les dispositifs d'accompagnement
Éligibilité aux aides : profils et conditions
Les aides à la reprise d’entreprise ne sont pas accessibles à tous dans les mêmes conditions. Votre éligibilité dépend notamment de votre situation personnelle, de votre statut, du type d’entreprise reprise et parfois de sa localisation. Avant de compter sur une aide dans votre plan de financement, vous devez donc vérifier précisément les critères à remplir pour chaque dispositif.
Les aides selon votre statut actuel
Votre situation au moment de la reprise détermine quels dispositifs vous pouvez activer. En tant que demandeur d'emploi, vous pouvez, sous conditions, cumuler l’ACRE avec l’ARCE ou le maintien de vos allocations chômage, selon la formule choisie.
L’ACRE répond aux mêmes catégories d’éligibilité pour la création et la reprise. Vérifiez votre situation avec l’Urssaf, puis vos droits à l’ARCE ou à l’ARE avec France Travail.
Si vous êtes salarié en CDI et que vous démissionnez pour reprendre une entreprise, vous pouvez prétendre à l'ARE sous conditions : avoir travaillé au moins 1 300 jours au cours des 60 derniers mois, demander un conseil en évolution professionnelle avant votre démission, puis faire attester le caractère réel et sérieux de votre projet par la commission paritaire interprofessionnelle régionale (Transitions Pro). Ce n'est pas automatique : ne démissionnez qu'une fois cette attestation obtenue.
En situation de handicap, vous pouvez solliciter l’aide à la création ou à la reprise de l’Agefiph (Association de gestion du fonds pour l’insertion professionnelle des personnes handicapées). Elle peut atteindre 3 000 € pour un projet d’au moins 7 500 €, avec un apport personnel d’au moins 1 200 €.
Votre projet doit devenir votre activité principale et être validé avec un expert de l’accompagnement. Contactez l’Agefiph avant l’immatriculation pour préparer votre dossier.
Cette aide au démarrage est distincte des aides à l’aménagement du poste de travail.
Je vous recommande surtout de vérifier l’éligibilité à chaque aide avant d’avancer dans la reprise. Certains dispositifs doivent être sollicités avant des étapes précises, comme la signature de l’acte de cession ou l’immatriculation de la société.
Pour certaines subventions, signer un devis ou commencer les travaux avant la demande peut vous faire perdre le bénéfice de l’aide. Ce sont les dépenses engagées trop tôt qui posent problème.
Les dispositifs locaux dépendent de votre territoire et de la nature du projet. Les programmes Émergence de France Active, dont la Place de l’Émergence, concernent des projets d’utilité sociale en phase de préparation : ils ne sont pas réservés aux repreneurs sans ressources installés à Paris. Si votre projet entre dans ce cadre, faites vérifier son éligibilité par l’association France Active de votre région.
Vous cherchez une « prime à la reprise d’entreprise » ? Il n’existe pas de prime universelle versée à tous les repreneurs.
Plusieurs dispositifs peuvent financer ou alléger une reprise, mais leurs conditions varient selon votre situation et le montage choisi. Mieux vaut donc identifier dès le départ les aides auxquelles vous pouvez réellement prétendre.
| Votre situation | Point à vérifier |
|---|---|
| Demandeur d’emploi | ACRE sous conditions ; ARCE ou maintien de l’ARE selon vos droits. |
| Salarié qui envisage de démissionner | Validation du projet de reconversion avant la démission et respect des autres conditions. |
| Personne en situation de handicap | Aide Agefiph au démarrage, distincte des aides à l’aménagement du poste. |
Les aides selon votre secteur d'activité et votre lieu d'implantation
Les secteurs d'activité particuliers comme l'artisanat, l'agriculture ou les professions libérales disposent chacun de leurs propres relais et dispositifs de soutien. Pour un artisan, la CMA peut examiner les aides locales à l’investissement ; pour une reprise agricole, la chambre d’agriculture peut vous orienter vers les aides régionales à l’installation, comme la dotation jeunes agriculteurs.
Pour une profession libérale, vérifiez les dispositifs généraux et ceux de votre profession auprès de votre organisme professionnel. Le lieu d’implantation de l’entreprise joue également un rôle.
Reprendre dans une zone France ruralités revitalisation (ZFRR) peut ouvrir droit à des exonérations fiscales ou sociales, sous conditions. Les ZFRR ont remplacé les zones de revitalisation rurale (ZRR), mais certaines anciennes communes ZRR conservent les avantages du classement jusqu’au 31 décembre 2029.
Un quartier prioritaire peut aussi donner accès à des dispositifs précis. Vérifiez le zonage, l’activité et les critères auprès du service des impôts des entreprises ou de l’Urssaf.
Si vous reprenez un commerce avec un local, le droit au bail correspond au droit de reprendre le contrat de location d’un local commercial. Vérifiez si une aide locale couvre cette dépense : ce n’est pas automatique.
Des subventions locales couvrent parfois les travaux d'aménagement du local repris, en zones prioritaires. À vérifier auprès de votre mairie ou de votre communauté de communes.
Les organismes d'accompagnement à la reprise
Monter un projet de reprise sans appui extérieur est possible, mais rarement optimal. Des organismes et institutions existent pour vous accompagner à chaque étape, des Chambres de Métiers et de l'Artisanat aux structures spécialisées dans le financement, en passant par Bpifrance et les réseaux de chefs d'entreprise. Identifier le bon interlocuteur au bon moment peut faire la différence entre un dossier bloqué et un financement bouclé.
Initiative France et Réseau Entreprendre
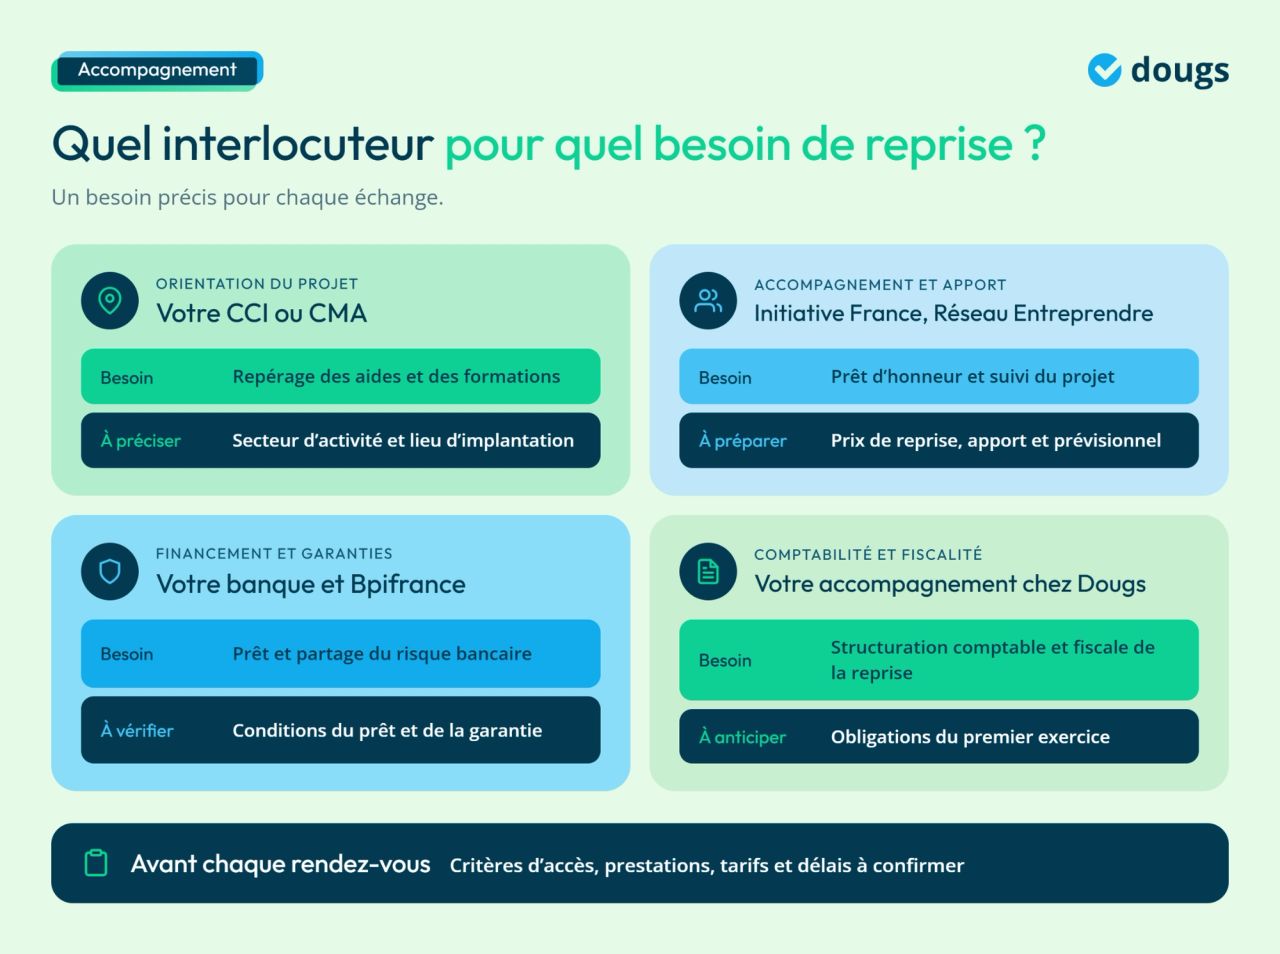
Initiative France et le Réseau Entreprendre font partie des réseaux les plus engagés dans l’accompagnement des repreneurs. Ils peuvent vous orienter vers leurs prêts d’honneur et les dispositifs Bpifrance dont ils sont partenaires, selon les critères du programme.
Au-delà du financement, ces réseaux vous aident à préparer votre dossier et à suivre votre activité. Le Réseau Entreprendre propose aussi un accompagnement personnalisé par un chef d’entreprise. Demandez à l’association locale le contenu du suivi et sa durée.
Contactez l’association locale du réseau choisi pour connaître les critères de candidature. Préparez votre présentation du projet, le prix de reprise, votre apport et votre prévisionnel. L’accès au financement passe par l’examen du dossier devant un comité : demandez ses dates et les délais de réponse.
Bpifrance et les opérateurs agréés
Au-delà de ses produits financiers, Bpifrance joue un rôle d'accompagnement professionnel pour les repreneurs. Elle intervient sur la Garantie Transmission Standard présentée plus haut, oriente vers les partenaires bancaires et propose le Prêt Croissance Transmission, selon les conditions de cette offre.
Des opérateurs agréés par l'État, autrement dit des structures officiellement habilitées à accompagner les repreneurs, peuvent vous orienter et vous aider à préparer vos dossiers. Les prestations et leurs tarifs dépendent du programme.
Parmi eux, les Chambres de Commerce et d'Industrie (CCI) et les CMA sont les interlocuteurs les plus accessibles. Des structures spécialisées dans la transmission d'entreprise proposent aussi un accompagnement professionnel plus pointu pour les reprises de PME de taille significative.
Commencez par un rendez-vous CCI ou CMA pour établir un état des lieux de votre projet et vérifier le coût de l’accompagnement proposé, puis orientez-vous vers les réseaux de prêt d'honneur une fois votre dossier formalisé.
Chez Dougs, nous intervenons à vos côtés sur la structuration comptable et fiscale de votre reprise, pour que vous abordiez votre premier exercice avec une vision claire de vos obligations.
Sécuriser la reprise et organiser les demandes d’aides
Avant de signer, faites analyser les comptes, les dettes, les contrats et la trésorerie de l’entreprise. Cet audit d’acquisition permet de vérifier la valorisation et les risques. Si vous achetez des titres, une garantie d’actif et de passif peut être négociée avec le cédant pour couvrir certains risques antérieurs à la vente ; son périmètre doit être rédigé avec votre conseil juridique.
Pour organiser les demandes, commencez par vérifier votre éligibilité, puis préparez le prévisionnel et contactez les réseaux de prêt d’honneur et la banque. Un prêt d’honneur et une garantie peuvent se compléter, sous conditions.
Les avantages fiscaux dépendent du type de transmission : ne cumulez pas automatiquement les règles d’une vente et celles d’une donation. Demandez les accords requis avant les dépenses ou la cession, puis effectuez les démarches liées au début d’activité dans leurs délais.
Quelles sont les formations disponibles pour les repreneurs d'entreprise ?
Diverses formations sont proposées aux entrepreneurs souhaitant reprendre une activité, pour consolider leurs compétences en gestion ou se familiariser avec les spécificités d'un secteur. Les CCI proposent des parcours pour les repreneurs de commerces et de sociétés de services. Les chambres de métiers et de l’artisanat (CMA) proposent des formations adaptées aux activités artisanales, aux côtés de réseaux régionaux dédiés à ce type de projet.
Les formations générales
Même si vous connaissez parfaitement l'activité de l’entreprise reprise, sa gestion demande d’autres repères. Comprendre un bilan, suivre la trésorerie, anticiper les échéances fiscales ou gérer les obligations liées aux salariés vous aide à prendre vos décisions avec plus de sécurité. Certaines formations permettent justement d’acquérir rapidement ces bases avant ou après la reprise.
Pour vous donner un repère concret, voici deux parcours CCI avec leur durée et leur tarif affichés.
| Formation et organisme | Durée | Tarif affiché |
|---|---|---|
| CCI Loiret : parcours « 5 jours pour reprendre » | 5 jours35 heures | 1 650 €net de taxes |
| CCI Charente : « 5 jours pour reprendre une entreprise » | 5 jours35 heures | 1 650 €net de taxes |
Tarifs vérifiés sur les sites des CCI le 6 octobre 2026, avant une éventuelle prise en charge. Faites confirmer la session, les prérequis et le reste à payer. Les deux parcours annoncent une possibilité de financement par le CPF.
Les formations spécifiques
Selon l’activité reprise, des qualifications ou des formations spécifiques peuvent être exigées. Vérifiez vos obligations auprès de la CMA ou de l’organisme professionnel concerné. Des modules consacrés aux sujets techniques, comme la valorisation d'une entreprise ou la négociation du prix de cession, complètent les parcours généralistes.
Ces formations peuvent, sous conditions, être prises en charge par France Travail via l’aide individuelle à la formation (AIF), par un opérateur de compétences (OPCO) si votre situation le permet, ou via votre compte personnel de formation (CPF) pour un parcours éligible. Faites valider le devis et la demande d’AIF avant le début de la formation, et non en fonction de la date de signature de la cession.
Vous pouvez entreprendre seul tout en suivant un parcours accompagné ; ce choix ne crée pas une aide spécifique réservée aux repreneurs sans associé. Votre CCI ou votre CMA peut vous orienter vers les formations de votre région.
Quelques sources d'information sur les aides à la reprise
Des ressources fiables existent pour identifier les aides publiques disponibles sans vous perdre dans des démarches longues. Certains outils couvrent l'ensemble du territoire, d'autres descendent à l'échelle locale pour recenser les dispositifs propres à votre région. Ces bases de recherche d'aides et simulateurs vous font gagner un temps précieux en début de projet.
Les portails nationaux pour identifier vos aides à la reprise
aides-entreprises.fr est le répertoire national de référence sur les aides publiques aux entreprises, développé par l’Institut supérieur des métiers. Il recense des aides nationales, régionales et locales avec un classement par finalité (financement, formation, fiscalité, accompagnement).
Vous filtrez par profil, secteur et territoire pour ne voir que les dispositifs qui vous concernent. Les institutions partenaires comme les CCI et CMA disposent également de conseillers capables de faire ce travail de recensement avec vous.
Bpifrance Création propose des outils interactifs qui vous orientent selon votre projet, avec des guides par secteur en accès libre.
Les aides régionales et locales : un complément à ne pas négliger
Les aides régionales et les dispositifs locaux complètent les dispositifs nationaux, sous forme de prêts bonifiés, de subventions directes ou d'avances remboursables. Portés par les collectivités territoriales (régions, départements, communes et intercommunalités), ils peuvent concerner les reprises de commerces de proximité, selon les critères de chaque dispositif.
Les acteurs du développement économique local, comme les agences régionales ou les plateformes d'initiative locale, orientent vers des aides propres à votre département. Un appel à votre CCI locale suffit souvent pour obtenir un premier inventaire des dispositifs locaux disponibles.

EN RÉSUMÉ
- Vérifiez votre éligibilité à l'ACRE et adressez votre demande à l’Urssaf dans les 60 jours suivant le début de l’activité.
- Identifiez votre profil de repreneur (statut actuel, secteur, zone géographique) pour cibler les bons dispositifs dès le départ.
- Consultez aides-entreprises.fr pour repérer les aides disponibles selon votre situation.
- Prenez rendez-vous avec votre CCI ou CMA avant de finaliser votre dossier de financement : vérifiez les prestations proposées et leurs tarifs.
- Construisez votre financement en combinant les leviers adaptés à votre projet : l'apport personnel, le prêt d'honneur et la garantie Bpifrance forment une base solide que les banques reconnaissent.
- Anticipez les délais : un dossier de prêt d'honneur ou de garantie Bpifrance peut prendre plusieurs semaines. Démarrez les démarches bien avant de signer.
FAQ
Cela dépend du dispositif. Vos revenus d’une autre activité peuvent modifier le calcul de l’ARE. L’ARCE suppose des droits ARE et l’ACRE ; les financeurs étudient aussi votre capacité de remboursement.
Une reprise familiale peut ouvrir droit à ces aides si vous remplissez leurs conditions. Les mesures du pacte Papin liées au rachat par les salariés ne s’appliqueraient pas à une reprise familiale du seul fait du lien de parenté.
Cela varie selon le dispositif. Le prêt d'honneur ne constitue pas un revenu : il n'est donc pas imposable.
Toutefois, une subvention publique peut être considérée comme un produit imposable selon sa nature. À vérifier avec votre expert-comptable.
Head of Tax
Nahima est fiscaliste chez Dougs. Véritable appui pour ses collègues et pour les clients, elle jongle entre veille, conseil et formation sur son sujet de prédilection (on vous le donne en mille) : la fiscalité !

Ces articles peuvent vous intéresser
 David Bernier
 David Bernier
 David Bernier
 David Bernier
 David Bernier
 David Bernier