
Par Émilie Fatkic, Expert-comptable

11 min.


EN BREF
- L'annexe comptable est le 3e document des comptes annuels, aux côtés du bilan et du compte de résultat.
- Elle fait partie des comptes annuels des sociétés commerciales, avec un régime allégé pour certaines micro-entités.
- Son contenu varie selon la taille de l'entreprise : 3 régimes de taille (informations minimales, annexe simplifiée, annexe complète) définis par le Code de commerce.
- Les micro-entités bénéficient d'un régime allégé : pas d'annexe complète, mais quelques informations obligatoires à la suite du bilan.
- Elle doit être déposée au greffe avec les comptes annuels, dans le mois suivant l'approbation (deux mois en dématérialisé).
- Les associations recevant plus de 153 000 € de subventions publiques ont des obligations spécifiques.
Je vous conseille de commencer par identifier la catégorie de votre entreprise : elle détermine les informations à fournir et le niveau de détail attendu.
SOMMAIRE
Une annexe comptable oubliée peut rendre votre dépôt incomplet et vous exposer à une injonction de régularisation, voire à une amende. Vous clôturez votre exercice, votre bilan et votre compte de résultat sont prêts. Mais avez-vous pensé au 3e document des comptes annuels ?
L'annexe comptable est souvent le grand oublié des comptes annuels. Pourtant, lorsqu'elle est obligatoire, son absence laisse vos documents financiers incomplets aux yeux de la loi.
Je suis Émilie F, experte-comptable chez Dougs. Dans cet article, je vous aide à comprendre ce document qui donne du sens à vos chiffres : il explique comment vos actifs ont été évalués, quels engagements ont été pris hors bilan et quels événements importants ont suivi la clôture.
Pour éviter les oublis au moment d'établir vos comptes annuels, vous pouvez aussi vous faire accompagner par un expert-comptable en ligne.
Une question sur cet article ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Définition et rôle de l'annexe comptable
L'annexe comptable complète le bilan et le compte de résultat en expliquant les méthodes, les engagements et les événements que les chiffres seuls ne montrent pas. Elle permet ainsi de comprendre plus précisément la situation financière de votre entreprise.
Qu'est-ce que l'annexe comptable ?
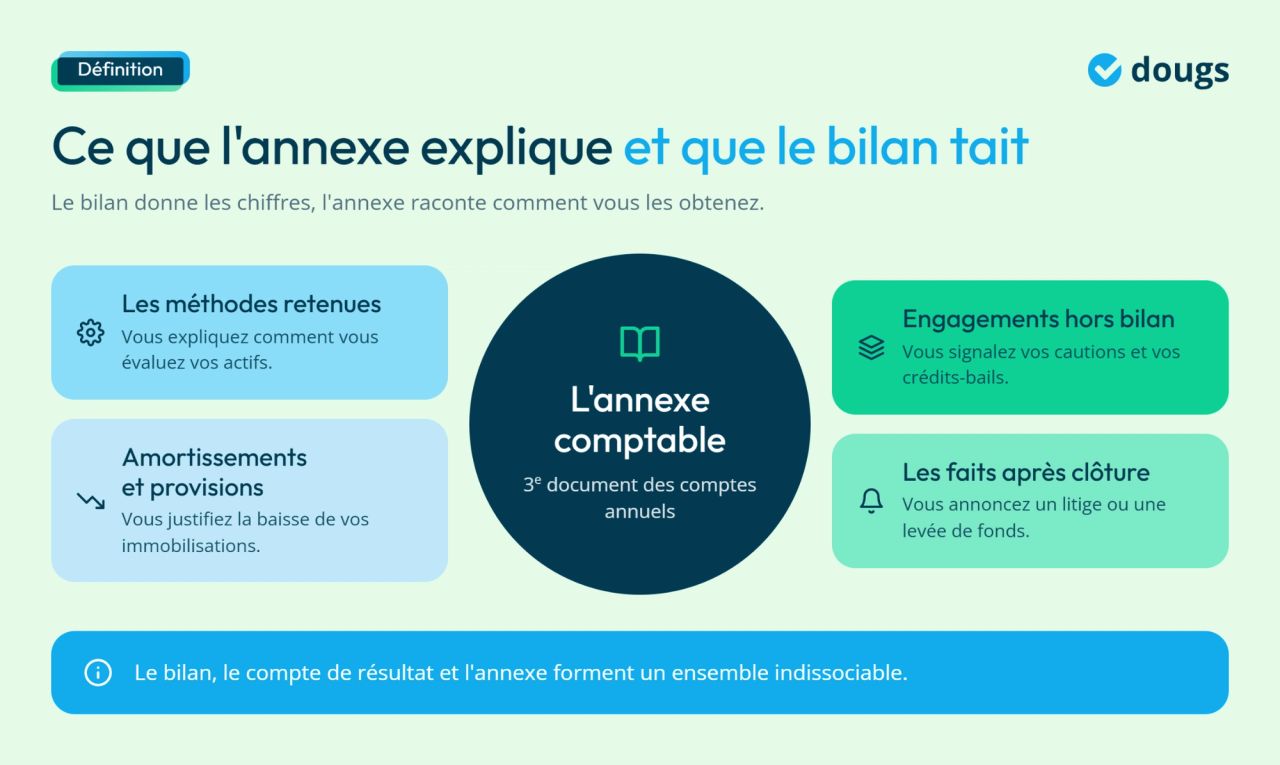
L'annexe comptable est un document légal qui fait partie intégrante des comptes annuels. Elle se place aux côtés du bilan comptable et du compte de résultat. Ces trois documents forment un ensemble indissociable.
Son objectif est précis : donner une image fidèle de la situation financière de l'entreprise. Le bilan et le compte de résultat présentent des chiffres. L'annexe, elle, explique comment ces chiffres ont été obtenus et ce qu'ils signifient vraiment. Elle est encadrée par le Plan Comptable Général (PCG) et par le Code de commerce.
Quel est le rôle de l'annexe comptable dans les comptes annuels ?
Le bilan vous dit combien vous avez en actifs et en dettes. Mais il n'explique ni la baisse de vos immobilisations ni les garanties accordées à votre banque. L'annexe apporte ces précisions.
Vous y présentez les méthodes comptables utilisées pour évaluer vos actifs et vos passifs ainsi que les amortissements et les provisions appliqués. Le document recense également les engagements pris hors bilan, c'est-à-dire les engagements financiers qui n'apparaissent pas directement dans le bilan, puis signale les événements importants survenus après la clôture de l'exercice.
Qui est concerné par l'annexe comptable et quelles sont les obligations légales ?
Les obligations liées à l'annexe comptable ne sont pas les mêmes pour toutes les entreprises. Elles dépendent surtout de la taille de votre structure et du régime comptable applicable.
Quelles entreprises ont l'obligation de produire une annexe ?
Toutes les sociétés commerciales doivent produire des comptes annuels comprenant une annexe : SARL, SAS, SA, EURL, SASU et autres formes de sociétés.
Le type d'annexe dépend de la catégorie, déterminée par trois critères à la clôture (total bilan, chiffre d'affaires net, nombre de salariés). Une entreprise appartient à une catégorie si elle ne dépasse pas deux des trois seuils suivants :
En pratique, une entreprise change de catégorie seulement si elle franchit les seuils pendant deux exercices consécutifs.
Dans quels cas peut-on être dispensé d'annexe comptable ?
Une micro-entité est une entreprise qui ne dépasse pas deux des trois seuils comptables suivants : 450 000 € de total du bilan, 900 000 € de chiffre d'affaires net et 10 salariés. Cette catégorie comptable ne doit pas être confondue avec le régime du micro-entrepreneur : une SAS ou une SARL peut aussi être une micro-entité. Ces entreprises ne produisent pas d'annexe à proprement parler, mais fournissent quelques informations essentielles à la suite du bilan :
- la référence au règlement de l'Autorité des normes comptables (ANC) appliqué ;
- le montant global des engagements hors bilan, comme les crédits-bails ou les cautionnements ;
- les engagements en matière de retraites ;
- les opérations réalisées avec des entités liées ;
- les avances accordées aux membres des organes de direction.
En revanche, certaines entités sont exclues de ce régime allégé, même si elles respectent les seuils. C'est notamment le cas :
- des établissements de crédit ;
- des entreprises d'assurance ;
- des sociétés cotées ;
- des entités faisant appel à la générosité du public.
Guide : comment bien gérer ses premiers papiers
K-bis, mémento fiscal, CFE, activité professionnelle...
Nature et utilité de chacun de ces documents
Conseils pratiques pour les classer et les archiver
Les différents types d'annexes comptables
Le Code de commerce distingue trois régimes d'annexe selon la taille de l'entreprise. Plus votre structure est grande, plus le contenu attendu est détaillé.
Les informations minimales pour les micro-entités
Les micro-entités ne produisent pas d'annexe au sens strict. Elles fournissent seulement les informations minimales prévues par l'article 811-7 du Plan Comptable Général (PCG), à la suite du bilan :
- le référentiel comptable appliqué ;
- les engagements hors bilan, dont les crédits-bails, cautions et engagements de retraite ;
- les opérations avec des entités liées et les avances aux dirigeants.
L'annexe simplifiée pour les petites entreprises
L'annexe simplifiée concerne les petites entreprises qui ne dépassent pas deux des trois seuils suivants : 7 500 000 € de total du bilan, 15 000 000 € de chiffre d'affaires net et 50 salariés. Son contenu, défini aux articles 811-9 et 811-10 du PCG, porte sur les informations d'importance significative, c'est-à-dire celles dont l'absence pourrait modifier la compréhension des comptes ou la décision de leur lecteur. Les éléments ci-dessous en font partie, avec les tableaux et renseignements requis selon la situation de l'entreprise :
- les règles d'évaluation des actifs ;
- les méthodes d'amortissement ;
- les principaux engagements hors bilan.
L'annexe complète pour les moyennes et grandes entreprises
L'annexe complète, aussi appelée annexe de base, concerne les personnes morales qui dépassent au moins deux des trois seuils de la petite entreprise : 7 500 000 € de total du bilan, 15 000 000 € de chiffre d'affaires net et 50 salariés.
Les moyennes et grandes entreprises doivent y présenter les méthodes comptables, les engagements et les événements significatifs nécessaires à la compréhension de leurs comptes. Les comptes consolidés, qui regroupent les comptes d'une société mère et des entités qu'elle contrôle, relèvent de règles distinctes.
| Régime | Qui est concerné | Contenu |
|---|---|---|
| Informations à la suite du bilan | Micro-entités | Très réduit (art. 811-7 PCG) |
| Annexe simplifiée | Petites entreprises | Allégé (art. 811-9 et 811-10 PCG) |
| Annexe complète | Moyennes et grandes entreprises | Complet (art. 811-11 et 831 à 838 PCG) |
À noter : il existe une "annexe abrégée" (art. 811-8 du PCG), mais ce régime est lié au statut fiscal (régime réel simplifié d'imposition), et non à la taille. Il est distinct et peu usité.
Contenu et informations à inclure dans l'annexe comptable
Que doit-on exactement mettre dans l'annexe ? La réponse dépend du type applicable, mais trois blocs d'information reviennent dans tous les formats.
Les règles et méthodes comptables
L'annexe comptable explique comment vous avez enregistré et évalué vos actifs et vos passifs.
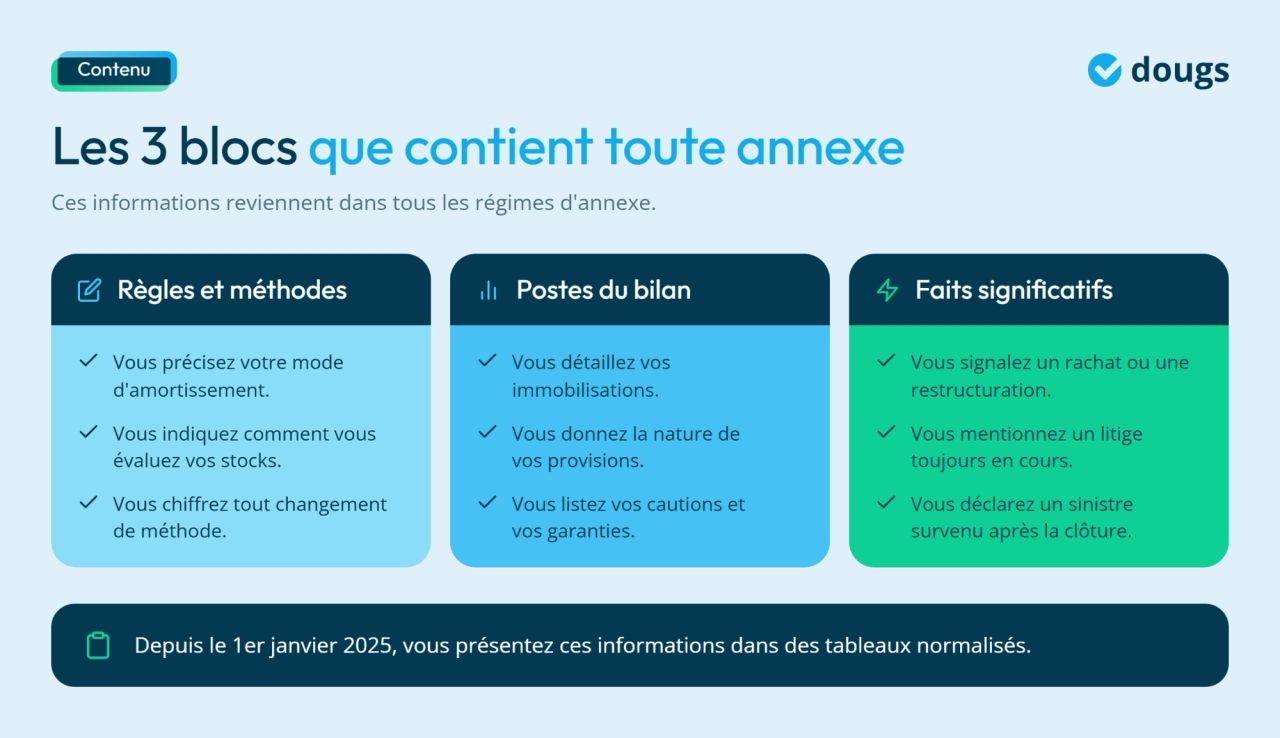
Vous indiquez la méthode retenue pour calculer les amortissements de vos immobilisations. L'amortissement linéaire répartit régulièrement le coût du bien sur sa durée d'utilisation, tandis que l'amortissement dérogatoire correspond à un avantage fiscal comptabilisé en complément de l'amortissement économique.
L'annexe présente aussi la méthode d'évaluation des stocks. Le coût moyen pondéré repose sur un coût moyen recalculé, tandis que la méthode du premier entré, premier sorti considère que les articles achetés les premiers sont vendus ou consommés les premiers.
Si vous avez changé de méthode comptable en cours d'exercice, vous devez l'indiquer, la justifier et chiffrer l'impact dans vos comptes. Cette obligation s'applique même aux micro-entités.
Depuis le 1er janvier 2025, la réforme du PCG issue du règlement ANC 2022-06 impose que ces informations soient présentées dans des tableaux normalisés. Si votre cabinet n'a pas encore mis à jour ses modèles, c'est le moment d'en parler avec votre expert-comptable. Chez Dougs, nous utilisons des modèles adaptés à ces nouvelles exigences pour préparer votre annexe.
Les informations sur le bilan : immobilisations, provisions, engagements
L'annexe comptable doit détailler les postes sensibles du bilan.
Pour les immobilisations, vous fournissez :
- le tableau des immobilisations : valeur brute, acquisitions, cessions, valeur finale ;
- le tableau des amortissements : dotations, cumul, valeur nette.
Ces tableaux figurent aussi dans l'annexe simplifiée lorsque les informations concernées sont significatives. Les micro-entités dispensées d'annexe ne les fournissent pas dans ce cadre.
Pour les provisions au passif du bilan, vous indiquez leur nature, leur montant et leur évolution :
- provisions pour risques ;
- provisions pour charges ;
- provisions liées au passif social, comme les indemnités de départ à la retraite.
Pour les engagements financiers hors bilan, vous mentionnez tous les engagements significatifs absents du bilan :
- cautions et garanties données ;
- engagements de crédit-bail, avec les redevances restant à payer et le prix d'achat résiduel ;
- engagements de retraite envers vos salariés.
La règle est simple : tout engagement susceptible d'avoir un impact significatif sur la situation financière doit figurer dans l'annexe.
Les faits significatifs à signaler
L'annexe comptable ne parle pas uniquement du passé. Les faits majeurs de l'exercice doivent y figurer dès lors qu'ils sont significatifs : rachat, restructuration, litige en cours, contrat exceptionnel.
Les faits significatifs postérieurs à la clôture doivent aussi être indiqués. Si un événement important survient entre la date de clôture et l'approbation des comptes (sinistre, décision de justice, levée de fonds), il doit apparaître dans l'annexe.
Enfin, certaines transactions doivent être mentionnées lorsqu'elles sont significatives et qu'elles n'ont pas été conclues aux conditions normales de marché. C'est notamment le cas des transactions réalisées avec des parties liées.
Pour les SA concernées, l'article 834-2 du PCG vise aussi les transactions réalisées avec les principaux actionnaires ou avec les membres des organes d'administration, de direction ou de surveillance.
Les spécificités de l'annexe comptable pour les associations
Après les sociétés commerciales, un autre cas mérite votre attention : celui des associations loi 1901. Elles suivent un référentiel distinct et leur annexe obéit à des règles propres.
Quelles associations sont concernées ?
Toute association qui reçoit plus de 153 000 € de subventions en numéraire de la part de l'État, des collectivités territoriales ou des établissements publics doit établir des comptes annuels comprenant une annexe et nommer un commissaire aux comptes.
Les associations faisant appel à la générosité du public au sens de la loi du 7 août 1991 y sont également soumises.
Quels documents spécifiques l'annexe d'une association doit-elle contenir ?
L'annexe d'une association comporte des documents que l'on ne trouve pas dans une annexe classique. Parmi les plus importants :
- Le Compte d'Emploi annuel des Ressources (CER) : il concerne les associations faisant appel à la générosité du public et détaille comment les fonds collectés ont été utilisés.
- Le Compte de Résultat par Origine et Destination (CROD) : il ventile les produits et charges selon leur origine et leur destination, pour rendre compte de l'activité aux financeurs.
- Le tableau de suivi des subventions non encore affectées : il retrace les subventions reçues mais pas encore utilisées à la clôture, ainsi que l'évolution des fonds dédiés.
- Le tableau de variation des fonds propres : il présente l'évolution des capitaux propres sur l'exercice.
- La rémunération des dirigeants et les contributions volontaires en nature : les associations mentionnent si leurs dirigeants sont rémunérés, et valorisent les ressources mises à disposition sans contrepartie (bénévolat, mécénat en nature).
- L'état séparé des avantages et ressources provenant de l'étranger : obligatoire pour les associations qui reçoivent des financements depuis l'étranger.
Ces exigences renforcent la transparence des associations vis-à-vis de leurs financeurs publics, de leurs donateurs et de leurs adhérents.
Comment établir une annexe comptable ?
Préparer une annexe ne s'improvise pas. Cela demande une bonne maîtrise des règles applicables et des postes du bilan. Voici comment s'organiser et quelles sont les conséquences en cas d'omission.
Qui rédige l'annexe comptable ?
Dans la très grande majorité des cas, c'est l'expert-comptable qui prépare l'annexe. Il s'assure de la cohérence entre l'annexe, le bilan et le compte de résultat. Pour les micro-entités dont la situation est simple, un dirigeant averti peut s'en charger. Mais dès que des engagements significatifs apparaissent, le recours à un professionnel s'impose.
La préparation suit plusieurs étapes :
- collecte des données comptables ;
- analyse des postes sensibles : immobilisations, provisions, engagements ;
- rédaction des notes ;
- vérification de la cohérence globale avec le bilan et le tableau de financement.
Depuis 2025, les informations doivent être présentées dans les tableaux normalisés imposés par le règlement ANC 2022-06.
Quelles sont les obligations de dépôt et les sanctions ?
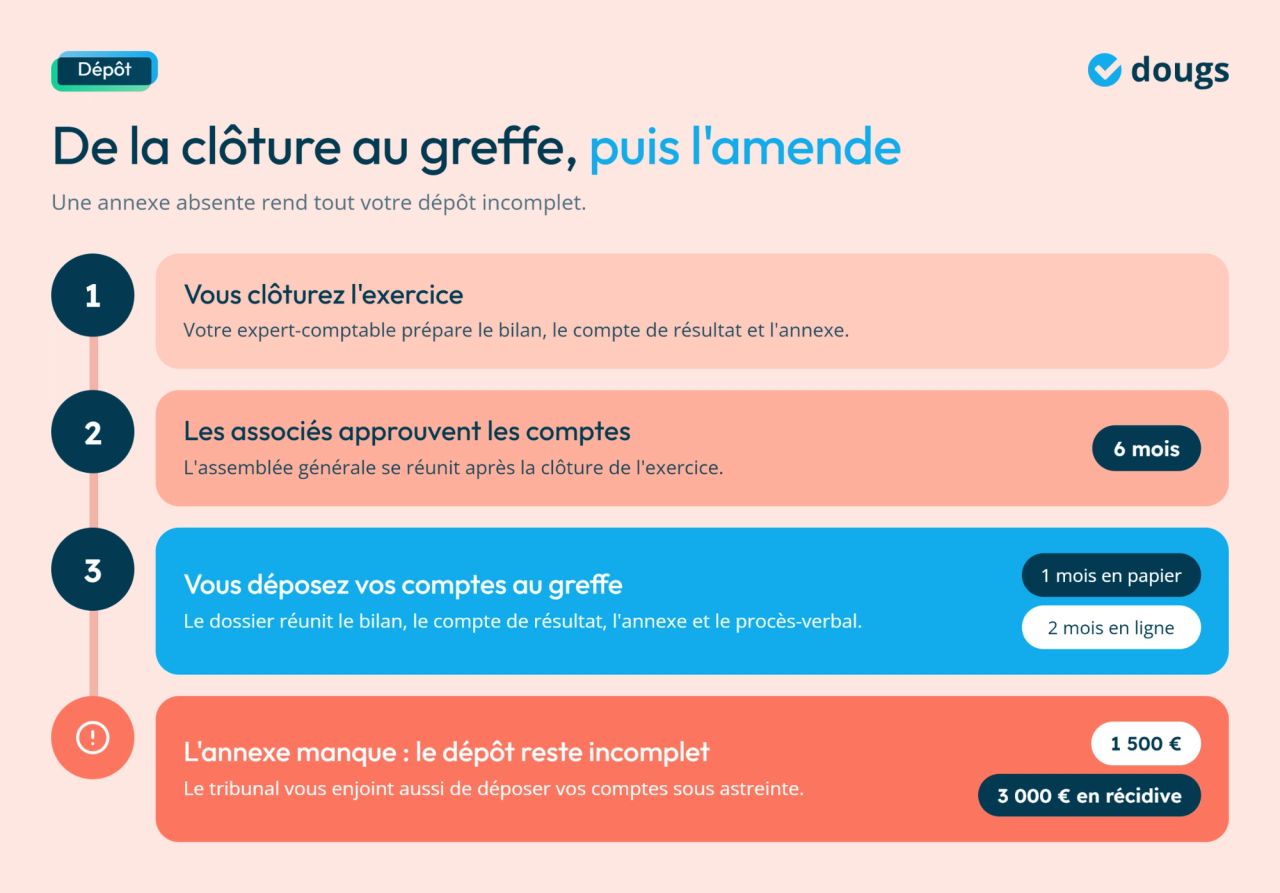
L'annexe fait partie des comptes annuels déposés au greffe du tribunal des activités économiques. Les comptes doivent être approuvés par l'assemblée générale dans les 6 mois suivant la clôture.
Le dépôt intervient dans le mois suivant l'approbation (papier) ou dans les 2 mois (dématérialisé). Le dossier comprend le bilan, le compte de résultat, l'annexe, le procès-verbal d'approbation et, le cas échéant, le rapport de gestion.
Depuis la mise en place du guichet unique, le dépôt peut s'effectuer en ligne via le guichet des formalités des entreprises. Il reste aussi possible de déposer les comptes auprès du greffe compétent. Des frais de dépôt s'appliquent, avec un montant qui peut varier selon les modalités choisies.
Si l'annexe est obligatoire et qu'elle manque au dépôt, votre dossier de comptes annuels peut être considéré comme incomplet. Vous vous exposez alors aux conséquences prévues en cas de non-dépôt ou de dépôt irrégulier des comptes : amende pénale de 1 500 €, portée à 3 000 € en cas de récidive, et injonction de déposer les comptes sous astreinte par le président du tribunal de commerce.
Si vos comptes sont difficiles à interpréter, par exemple en raison de capitaux propres négatifs ou d'une situation financière tendue, l'annexe permet d'apporter les explications nécessaires aux tiers.
Mon conseil d’experte
“L’annexe comptable peut être vécue comme une contrainte supplémentaire. Pourtant, c'est elle qui donne du sens au bilan. Les chiffres bruts ne disent pas tout pour le banquier, les investisseurs... C'est dans l'annexe qu'on explique qu’il y a un gros contrat en cours ou qu'un procès se dénouera bientôt.”
— Émilie F
Pour compléter ces explications sur le dépôt de l’annexe avec celles sur les comptes annuels : cette vidéo présente les éléments du dépôt et explique comment le réaliser auprès du guichet unique de l’INPI.

EN RÉSUMÉ
Pour éviter un dépôt incomplet ou une annexe mal préparée, mieux vaut anticiper dès la clôture de l'exercice. Voici les points à vérifier avant d'approuver et de déposer vos comptes annuels :
- Identifiez votre régime en vérifiant si vous dépassez deux des trois seuils (total bilan, chiffre d'affaires net, nombre de salariés). Votre catégorie détermine le type d'annexe applicable.
- Anticipez la réforme PCG 2025 : depuis le 1er janvier 2025, les informations doivent être présentées dans des tableaux normalisés. Vérifiez que votre cabinet a mis à jour ses modèles.
- Listez vos engagements hors bilan avant la clôture : crédit-bail, cautions, provisions pour retraite, garanties données. Ces informations doivent figurer dans l'annexe même si elles ne changent pas vos chiffres.
- Respectez le calendrier de dépôt : approbation des comptes dans les 6 mois suivant la clôture, dépôt dans le mois (ou les 2 mois en dématérialisé). Une annexe absente ou incomplète expose à une amende et à un refus de dépôt.
FAQ
Oui. Une fois déposée au greffe, l'annexe comptable devient en principe accessible via le registre du commerce. Certaines entreprises peuvent toutefois demander la confidentialité de tout ou partie de leurs comptes annuels.
Oui. Si l'annexe déposée comporte une erreur ou une omission significative, vous pouvez déposer des comptes rectificatifs auprès du greffe compétent, après validation de la nouvelle version des comptes annuels.
Oui. Une holding doit établir une annexe selon sa propre catégorie d'entreprise. Lorsqu'elle contrôle des filiales, elle peut aussi devoir produire des comptes consolidés, c'est-à-dire des comptes qui présentent la société mère et les entités contrôlées comme un seul ensemble économique, si les conditions applicables sont réunies.
Expert-comptable
Entre deux sessions de conseil client, supervision de bilans comptables, management et formation de ses équipes, elle s’adonne à sa passion : la rédaction de contenus. Elle met sa plume et son expertise au service de sujets de fond sur la création d’entreprise et la comptabilité.
Ces articles peuvent vous intéresser
 Émilie Fatkic
 Émilie Fatkic
 Émilie Fatkic
 Émilie Fatkic
 Émilie Fatkic
 David Bernier