4 min.
Comptabilisation de la paie
La comptabilisation de la paie consiste à enregistrer l’ensemble des charges que l’entreprise consent pour disposer de personnel salarié. L’enregistrement comprend à la fois les salaires bruts, mais également les charges sociales patronales et les taxes afférentes.
Définition de la comptabilisation de la paie
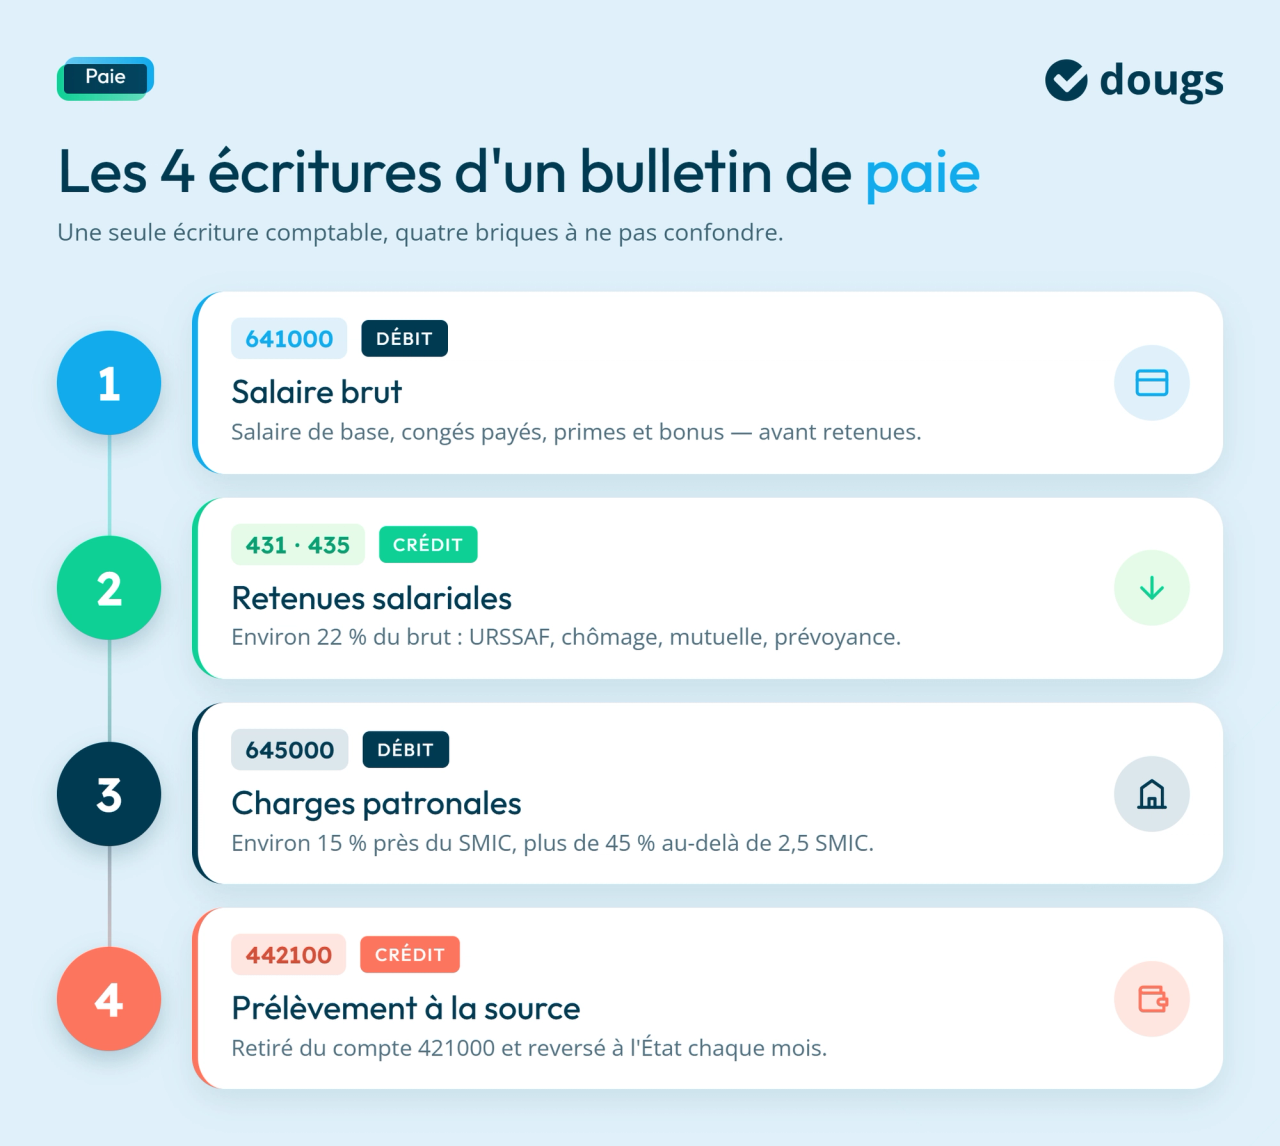
La comptabilisation de la paie nécessite des écritures spécifiques. Elle s’enregistre principalement à l’aide de journal de paie ou de journal d’OD si ce premier n’est pas disponible. Même si désormais, l’enregistrement comptable de la paie provient la plupart du temps du logiciel de paie, il est essentiel de bien comprendre le déroulement des 4 étapes suivantes.
Enregistrement des salaires bruts pour comptabiliser la paie
Le salaire brut est composé du salaire de base, des congés payés, des primes de performance ou de toute autre nature et des divers bonus. Il s’agit bien du salaire brut et non du salaire net. Cela signifie que les retenues salariales ne sont pas encore déduites.
Comptablement, le salaire brut est enregistré au débit en utilisant le compte 641000.
Enregistrement des retenues salariales
Le salarié cotise aux différents organismes sociaux comme l’URSSAF (la sécurité sociale), Pôle Emploi (Chômage), les mutuelles et les prévoyances. Ainsi, on considère une retenue équivalente à 22% du salaire brut.
Comptablement, les retenues salariales sont enregistrées au crédit des comptes des organismes sociaux (compte 431, 435 …)
Saisie comptable des charges patronales
Comme le salarié, l’employeur cotise exactement aux mêmes cotisations que le salarié mais en 2 fois plus. Ce taux est relativement normal pour des salaires brut proches du SMIC (environ 15%) pour atteindre plus de 45% pour les salaires dépassant 2,5 fois le SMIC.
Comptablement, les charges patronales sont enregistrées au débit avec une contrepartie dans les comptes des organismes sociaux comme pour les retenues des salariés (compte 431, 435 …).
Prélèvement à la source dans la comptabilisation de la paie
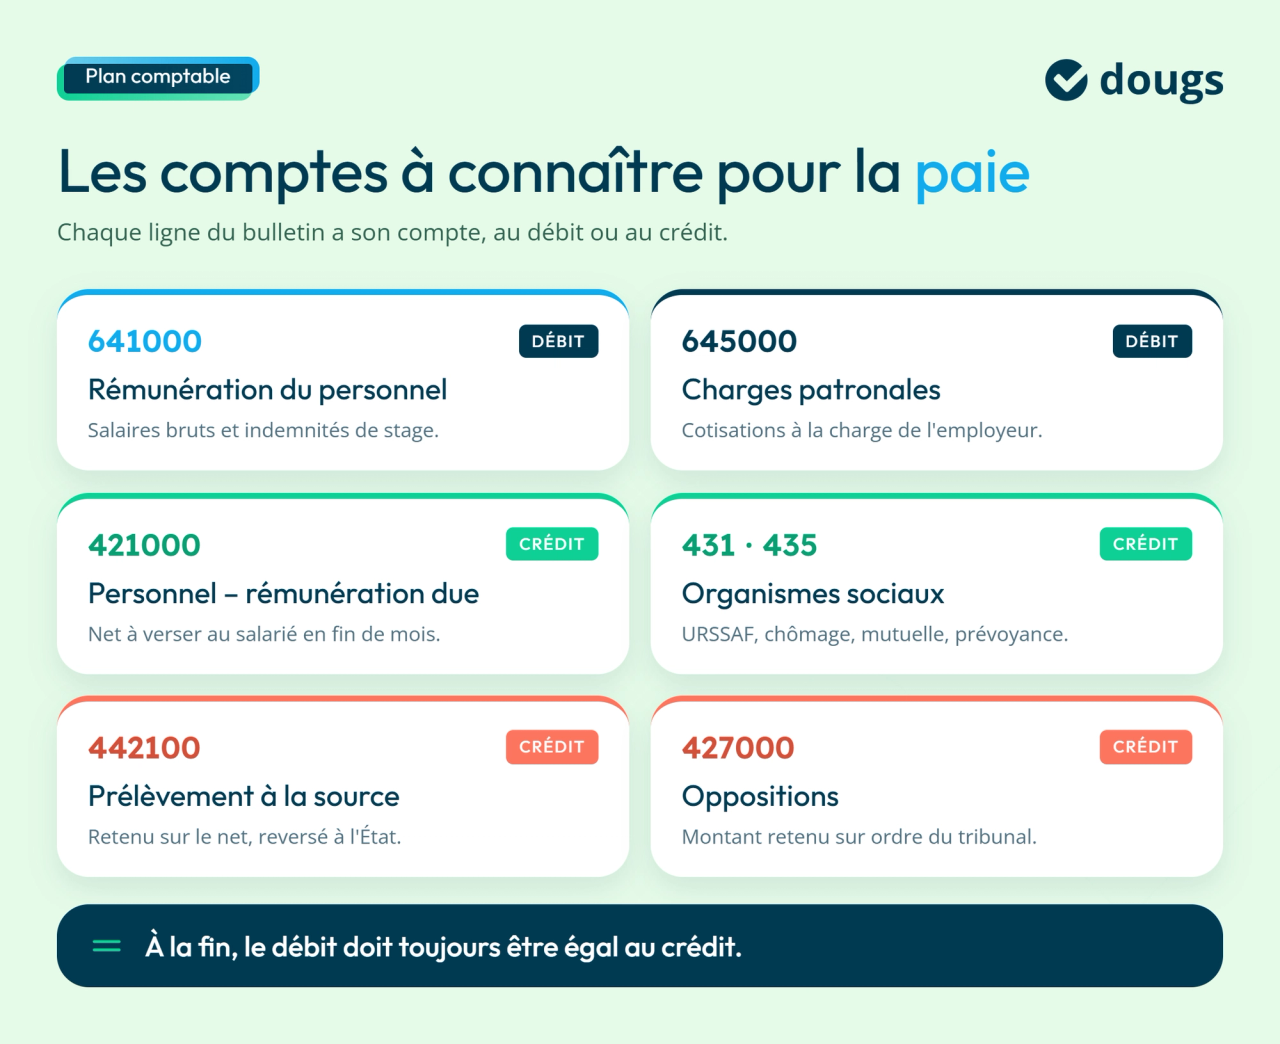
Le prélèvement à la source est le petit dernier invité aux retenues salariales. Il ne soulève aucune difficulté comptable. Le montant retenu à la source vient en moins au crédit du compte 421000 Personnel rémunération due pour aller au crédit d’un compte spécifique que l’on appelle 442100 prélèvement à la source.
Ainsi, chaque mois, l’employeur reversera à l’état les retenues salariales.
Les oppositions dans les bulletins de paie
Parfois, le tribunal ordonne des oppositions de la totalité de versement du salaire. C’est à l’employeur de calculer le montant qu’il peut retenir avant de le verser au tribunal ou à d’autres bénéficiaires. Ainsi, le compte utilisé est un 427000 « Oppositions » au crédit par le débit du compte 421000. C’est lors du versement de ce montant aux bénéficiaires de l’opposition qu’il convient de le débiter.
Enregistrement paie des stagiaires
Les indemnités versés aux stagiaires font également l’objet d’une enregistrement au compte 641000 « rémunération du personnel ».
Exemple de comptabilisation de la paie et des charges sociales
De façon très concrète, même si l’explication a été décomposée en 3 parties, l’enregistrement de la paie se fait en 1 écriture. Ainsi, le schéma présente les écritures suivantes de façon pédagogique.
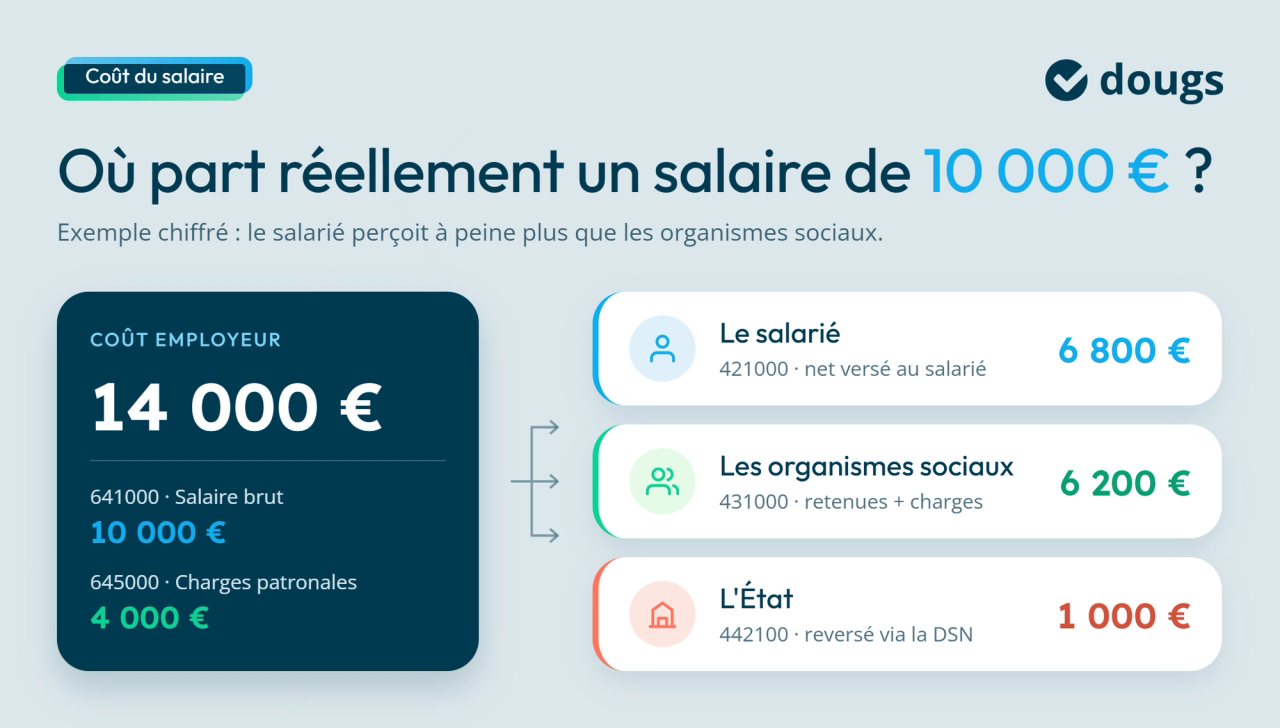
| Date | Comptes | Libellé | Débit | Crédit |
|---|---|---|---|---|
| 31/01/2020 | 641000 | Rémunération du personnel | 10 000 € | |
| 31/01/2020 | 645000 | Charges patronales | 4 000 € | |
| 31/01/2020 | 421000 | Personnel – rémunération due | 6 800 € | |
| 31/01/2020 | 431000 | URSSAF, Mutuelle, Organismes | 6 200 € | |
| 31/01/2020 | 442100 | Prélèvement à la source | 1 000 € | |
| Total | 14 000 € | 14 000 € |
On notera dans cet exemple, que le montant de salaire net délivré au salarié (7800 euros avant impôt sur le revenu) est à peine supérieur à celui donné auprès des organismes sociaux par le biais des retenues salariales et charges patronales.
Ressource à télécharger
Maîtrisez vos charges déductibles
Qu'est-ce qu'une charge ?
Quelles dépenses sont déductibles ?
Comment réduire ses frais ?
Comment s’enregistre les paiements de la paie ?
Vous avez découvert l’enregistrement de la charge de la paie et des charges sociales. Maintenant, il est temps de passer au paiement. Comme vous l’avez constaté, les comptes de classe 421 et 431 ont été crédités pour les montants que l’employeur devait donner au personnel et aux organismes sociaux.
Ainsi, lors du paiement, généralement la fin du mois ou le tout début du mois suivant, le paiement des salaires se fait de la façon suivante :
| Date | Comptes | Libellé | Débit | Crédit |
|---|---|---|---|---|
| 31/01/2020 | 421000 | Personnel – rémunération due | 7 800 € | |
| 31/01/2020 | 512000 | Banque | 7 800 € | |
| Total | 7 800 € | 7 800 € |
S’agissant des retenues et des charges patronales se fait de la même façon. Les délais de paiement sont le 15 du mois suivant. Généralement tous les paiements se font mensuellement sauf certaines mutuelles qui préfèrent le paiement trimestriel. Mais cela ne change pas la nature de l’écriture.
| Date | Comptes | Libellé | Débit | Crédit |
|---|---|---|---|---|
| 15/02/2020 | 431000 | URSSAF, Mutuelle, Organismes | 6 200 € | |
| 15/02/2020 | 512000 | Banque | 6 200 € | |
| Total | 6 200 € | 6 200 € |
Pour le paiement de la retenue à la source pour l’impôt sur le revenu, tout se passe mensuellement via la DSN.
| Date | Comptes | Libellé | Débit | Crédit |
|---|---|---|---|---|
| 15/02/2020 | 442100 | Prélèvement à la source | 1 000 € | |
| 15/02/2020 | 512000 | Banque | 1 000 € | |
| Total | 1 000 € | 1 000 € |
Pour conclure sur la comptabilisation de la paie, les erreurs fréquemment réalisées consistent à confondre les salaires bruts et les salaires nets. La plus grande difficulté apparaît souvent lorsqu’il est demandé à un jeune collaborateur encore inexpérimenté d’enregistrer comptablement un bulletin de salaire. Il se retrouve coincé entre le salaire brut, le salaire net imposable, le brut imposable … Pas de panique ! A la fin, le débit doit toujours être égal au crédit.
Tout part de la distinction brut-net : cette vidéo l'explique très simplement, avant la comptabilisation.
Patrick Maurice
Cofondateur et CEO
Patrick est cofondateur et CEO de Dougs. Expert-comptable de profession, expert conseil en création et reprise d’activité, il détient le Prix du Meilleur mémoire d'expertise comptable. Entrepreneur passionné, il partage régulièrement ses connaissances en intervenant dans des établissements supérieurs reconnus (X, HEC).
En savoir plus