
Par Nahima Zobri, Head of Tax

11 min.


EN BREF
Vous vous demandez si vous êtes concerné et combien vous devez ? Voici l'essentiel.
- Redevables : les employeurs non soumis à la TVA ou soumis sur moins de 90 % de leur chiffre d'affaires ;
- Assiette : elle reprend celle de la CSG, sans l'abattement de 1,75 % ;
- Barème 2026 : trois tranches à 4,25 %, 8,50 % et 13,60 %, revalorisées de 0,9 % ;
- Allègements : franchise sous 1 200 €, décote jusqu'à 2 040 €, abattement pour les associations ;
- Déclaration : spontanée et dématérialisée, selon une périodicité liée au montant payé l'année passée.
Je vous détaille chaque point ci-dessous.
SOMMAIRE
La taxe sur les salaires frappe surtout les entreprises qui ne sont pas assujetties à la TVA ou ne le sont que partiellement. Beaucoup de nos clients chez Dougs la découvrent pour la première fois lors d'un contrôle fiscal.
Elle ne touche pas toutes les entreprises, mais celles qu'elle concerne (finance, immobilier, associations, etc.) peuvent se retrouver avec des milliers d'euros à régulariser. Et avec la revalorisation du barème en 2026, ignorer ces nouveaux seuils, c'est risquer un calcul erroné dès maintenant.
Dans cet article, je vous explique si vous êtes redevable de la taxe sur les salaires et comment la calculer tranche par tranche. Je passe aussi en revue les exonérations applicables et les échéances déclaratives à respecter.
Vous gérez vous-même la paie de votre entreprise ? Faites appel aux experts de Dougs pour la gestion sociale de votre entreprise en toute sérénité.
Votre entreprise est-elle concernée par la taxe sur les salaires ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Qu'est-ce que la taxe sur les salaires ?
La taxe sur les salaires est un impôt dû par certains employeurs établis en France qui versent des rémunérations à leurs salariés. Elle vise ceux qui ne sont pas assujettis à la taxe sur la valeur ajoutée (TVA). Elle vise aussi ceux qui ne l'ont pas été sur au moins 90 % de leur chiffre d'affaires au cours de l'année civile précédente. Cette taxe est calculée selon un barème progressif appliqué aux rémunérations brutes individuelles annuelles de chaque salarié.
Contrairement aux cotisations sociales, cette taxe est entièrement à la charge de l'employeur. Elle n'est jamais prélevée sur le salarié. L'employeur doit la verser spontanément à l'administration fiscale. À défaut, il est imposé par voie d'avis de mise en recouvrement du montant qu'il aurait dû déclarer.
La taxe sur les salaires vise surtout les activités que la TVA ne touche pas. Deux situations existent. Votre activité est hors du champ de la TVA : elle n'entre pas dans le cadre de cette taxe. Ou votre activité est exonérée : elle entre dans ce cadre mais en est dispensée. Certains employeurs cumulent les deux profils : une partie de leur activité paie la TVA, l'autre non. Ce sont eux que la taxe sur les salaires concerne.
Ce principe posé, une question demeure : votre entreprise est-elle vraiment concernée ?
Qui est redevable de la taxe sur les salaires en 2026 ?
Le champ d'application effectif de la taxe sur les salaires est plus réduit qu'il n'y paraît.
La règle des 90 % de chiffre d'affaires soumis à la TVA
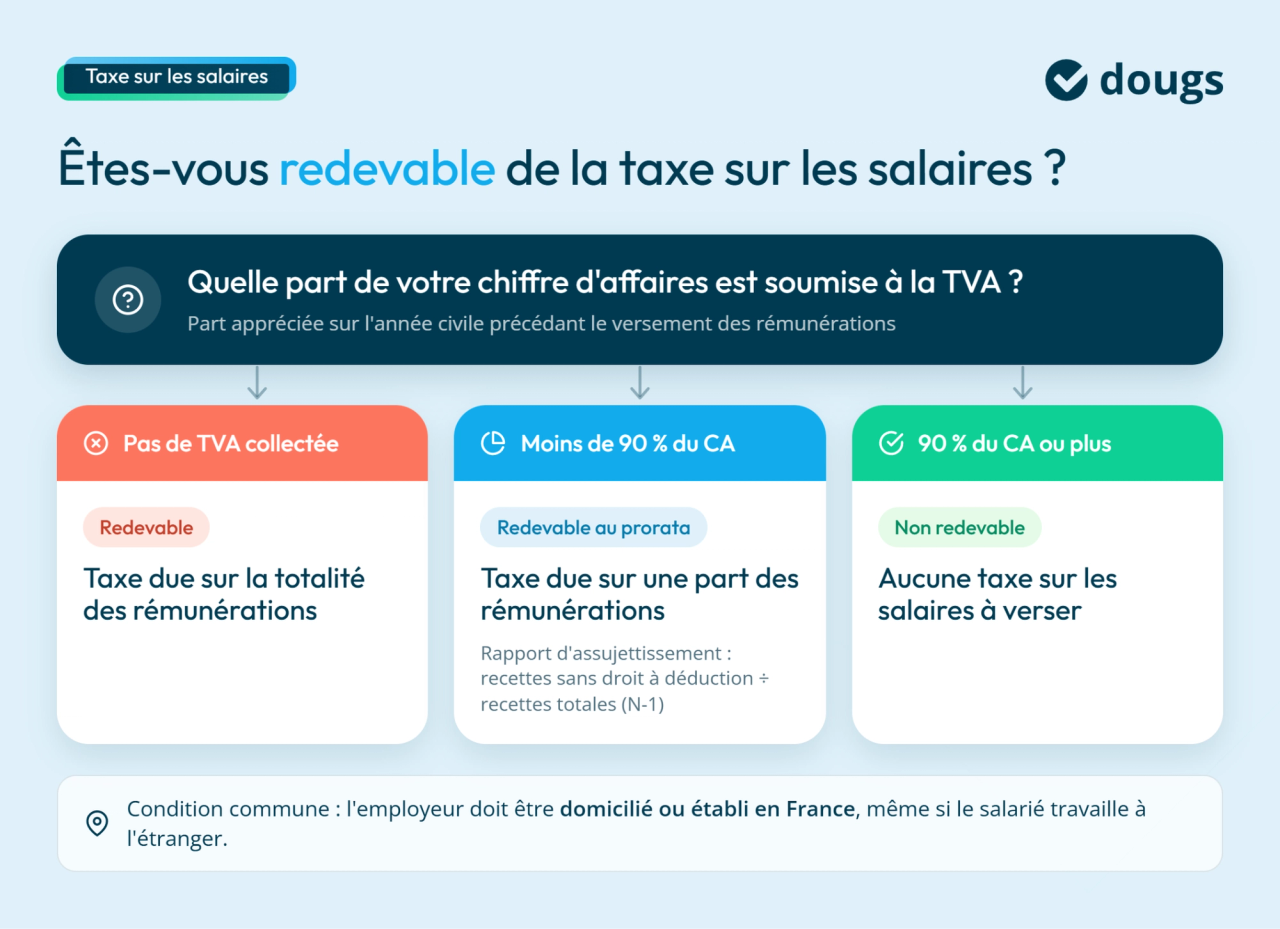
Votre entreprise est concernée par la taxe sur les salaires si elle remplit l'une de ces deux conditions :
- Absence d'assujettissement à la TVA : l'employeur n'est pas soumis à la TVA l'année du versement des rémunérations ;
- Assujettissement partiel : l'employeur était soumis à la TVA sur moins de 90 % de son chiffre d'affaires au cours de l'année civile précédant celle du paiement des rémunérations.
Dans le second cas, la taxe n'est pas due sur la totalité des rémunérations. Vous ne la payez que sur la part de votre activité non soumise à la TVA.
Pour trouver cette part, vous calculez un rapport d'assujettissement. L'assujettissement, c'est simplement le fait d'être soumis à un impôt. Ce rapport mesure donc le poids de votre activité sans TVA.
Le calcul est le suivant :
- au numérateur, le total de vos recettes et autres produits qui n'ont pas ouvert droit à déduction de TVA (votre activité non taxée) ;
- au dénominateur, le total de vos recettes et autres produits de l'année précédente.
Exemple : vos recettes de l'année passée s'élèvent à 3 000 €. Sur ce total, 2 400 € proviennent d'une activité sans TVA. Votre rapport d'assujettissement est donc de 2 400 / 3 000, soit 80 %.
Vous appliquez ensuite ce taux au montant total de vos rémunérations imposables. Si vous versez 1 000 € de salaires, votre assiette réelle est de 1 000 € × 80 %, soit 800 €.
Point important : l'employeur doit être domicilié ou établi en France.
Les secteurs et structures les plus concernés en pratique
Pour rappel, la taxe sur les salaires touche les entreprises dont l'activité est par nature peu ou pas soumise à la TVA. Les employeurs les plus fréquemment soumis à cette taxe sont :
- Les établissements bancaires et financiers ;
- Certaines professions libérales : les médecins et les autres professionnels de santé dont les soins sont exonérés de TVA ;
- Les sociétés civiles ;
- Les organismes administratifs ou sociaux ;
- Les propriétaires fonciers ;
- Les organismes coopératifs ou mutualistes : relevant du secteur agricole ou professionnel.
Les catégories d'employeurs exonérés de taxe sur les salaires
Certains employeurs sont expressément exemptés, même s'ils emploient des salariés et ne collectent pas de TVA :
- L'État et les collectivités locales : leurs régies personnalisées gérant des services publics administratifs et leurs groupements ;
- Les centres techniques industriels : les rémunérations versées à leurs personnels ;
- Les établissements d'enseignement supérieur : ceux qui organisent des formations conduisant à la délivrance d'un diplôme Bac+5 au nom de l'État ;
- Les particuliers employant un salarié à domicile : uniquement pour l'emploi d'une personne à temps plein (ou l'équivalent temps plein en cas de plusieurs temps partiels) ;
- Les employeurs agricoles : sous conditions spécifiques prévues par le Code général des impôts (CGI) ;
- Les établissements publics de coopération environnementale (EPCE) : exonérés depuis l'article 8 de la loi de financement de la Sécurité sociale (LFSS) 2024 ;
- Les membres d'un assujetti unique à la TVA : un assujetti unique est un groupe d'entreprises traité comme un seul contribuable pour la TVA. Ses membres sont exonérés sous conditions depuis la loi de finances (LF) 2025.
Vous savez désormais si vous êtes redevable. Passons au calcul précis de ce que vous devez.
Assiette de calcul de la taxe sur les salaires
L'assiette de la taxe sur les salaires est alignée sur celle de la Contribution Sociale Généralisée (CSG) applicable aux revenus d'activité, à quelques différences près. Savoir exactement ce que vous incluez ou excluez évite des erreurs de calcul souvent coûteuses.
Les éléments inclus dans l'assiette
Toutes les sommes versées à titre de rémunération entrent dans la base de calcul.
Sont inclus :
- Les salaires bruts : la rémunération de base, toutes composantes confondues ;
- Les gratifications : primes de performance, de fin d'année, de résultats ;
- Les indemnités : dès lors qu'elles sont assimilées à des rémunérations imposables ;
- Les avantages en nature : voiture de fonction, logement, repas ;
- Les allocations et épargne salariale : intéressement, participation ;
- Les contributions patronales de retraite supplémentaire et de prévoyance : elles comptent quand elles entrent dans l'assiette de la CSG. Les régimes obligatoires en sont écartés.
Les éléments exclus de l'assiette
L'abattement de 1,75 % pour frais professionnels ne s'applique pas au calcul de la taxe sur les salaires. Cet abattement réduit l'assiette de la CSG, mais pas celle de cette taxe. Attention à ne pas le déduire avant de calculer votre montant.
- Les gains de levée d'options sur actions et les attributions gratuites d'actions attribuées dans certains cadres ;
- Les revenus de remplacement : indemnités journalières de Sécurité sociale, indemnités d'activité partielle, allocations chômage ;
- L'abondement de l'employeur : les sommes versées sur un plan d'épargne d'entreprise, dans les limites et conditions légales ;
- Les gratifications versées aux stagiaires : exclues dans la limite du seuil de franchise de cotisations. La part qui dépasse ce seuil entre dans l'assiette ;
- Les rémunérations des apprentis pour les employeurs de moins de 11 salariés, conformément à l'article 231 bis I, 1 du CGI.
L'assiette déterminée, le barème progressif s'applique à chaque rémunération individuelle.
Barème et taux de la taxe sur les salaires en 2026
Le barème est progressif : chaque fraction de rémunération est soumise au taux correspondant à sa tranche. Il s'applique salarié par salarié, jamais sur la masse salariale globale.
Les tranches du barème progressif : seuils 2025 et 2026
Conformément à l'article 231, 2 bis du CGI, le barème de la taxe sur les salaires est revalorisé chaque année. Cette revalorisation suit la même proportion que la limite supérieure de la première tranche du barème de l'impôt sur le revenu (IR).
Pour 2026, la loi de finances nᵒ 2026-103 du 19 février 2026 prévoit une revalorisation de +0,9 %, correspondant à l'inflation hors tabac constatée en 2025.
Deux barèmes coexistent selon l'année de versement des salaires :
| Tranche | Taux | Salaires versés en 2025 (déclarés en 2026) | Salaires versés en 2026 (déclarés en 2027) |
|---|---|---|---|
| 1ʳᵉ tranche | 4,25 % | Jusqu'à 9 147 € | Jusqu'à 9 229 € |
| 2ᵉ tranche | 8,50 % | De 9 147 € à 18 259 € | De 9 229 € à 18 423 € |
| 3ᵉ tranche | 13,60 % | Au-delà de 18 259 € | Au-delà de 18 423 € |
Le résultat de chaque tranche est ensuite arrondi à l'euro le plus proche : les fractions égales ou supérieures à 0,50 € sont comptées pour 1.
Exemple : pour un salarié rémunéré 30 000 € bruts annuels en 2026, le calcul est le suivant :
- Jusqu'à 9 229 € : 9 229 € × 4,25 % = 392 € ;
- De 9 229 € à 18 423 € : (18 423 € − 9 229 €) × 8,50 % = 781 € ;
- Au-delà de 18 423 € : (30 000 € − 18 423 €) × 13,60 % = 1 574 € ;
- Total : 2 748 €, après arrondi à l'euro le plus proche.
En 2026, les limites des tranches du barème sont revalorisées de 0,9 % par rapport à 2025. Les taux de 4,25 %, 8,50 % et 13,60 % restent inchangés. L'abattement annuel réservé à certains organismes passe quant à lui de 24 041 € à 24 256 €.
Les taux applicables dans les départements d'outre-mer
Dans les départements d'outre-mer (DOM), un taux unique s'applique sur l'ensemble des rémunérations. Les taux majorés ne s'appliquent pas :
- 2,95 % en Guadeloupe, en Martinique et à La Réunion ;
- 2,55 % en Guyane et à Mayotte.
Les mécanismes d'allègement
Deux dispositifs permettent de réduire, voire d'annuler, le montant dû par les petites structures :
- La franchise : si le montant annuel total de taxe calculé est inférieur ou égal à 1 200 €, la taxe n'est pas due. L'employeur bénéficie alors d'un allègement de ses obligations déclaratives ;
- La décote : si le montant calculé est supérieur à 1 200 € sans dépasser 2 040 €, une réduction s'applique automatiquement. Elle est égale aux ¾ de la différence entre 2 040 € et le montant normalement dû (ex. : votre taxe s'élève à 1 800 €. La décote vaut ¾ × (2 040 € − 1 800 €), soit 180 €. Vous payez donc 1 800 € − 180 €, soit 1 620 €).
Ces mécanismes s'appliquent à toutes les structures redevables. Certains organismes bénéficient en plus d'un avantage spécifique : un abattement qui peut annuler la taxe en totalité.
L'abattement pour les associations et organismes sans but lucratif
Certaines structures bénéficient d'un avantage fiscal supplémentaire : un abattement annuel sur la taxe. Après application du barème, puis de la franchise et de la décote quand elles jouent, les organismes éligibles imputent cet abattement sur la taxe restant due.
Pour la taxe sur les salaires versés en 2026, cet abattement s'élève à 24 256 € (contre 24 041 € pour les salaires versés en 2025), conformément à l'article 1679 A du CGI. Une structure dont la taxe brute est inférieure à 24 256 € ne paie donc rien, même si elle emploie plusieurs salariés.
Cet abattement bénéficie aux organismes suivants :
- Les associations loi 1901 : quel que soit leur objet, dès lors qu'elles sont redevables de la taxe sur les salaires ;
- Les syndicats professionnels : régis par le Code du travail ;
- Les fondations reconnues d'utilité publique ;
- Les congrégations religieuses ;
- Les mutuelles régies par le Code de la mutualité, comptant moins de 30 salariés ;
- Les fonds de dotation : intégrés à la liste depuis le 1ᵉʳ janvier 2026, par l'article 39 de la loi nᵒ 2025-1403 du 30 décembre 2025 sur la LFSS 2026.
Ces avantages fiscaux calculés, il reste à savoir comment et quand déclarer la taxe à l'administration fiscale.
Comment déclarer et payer la taxe sur les salaires en 2026 ?
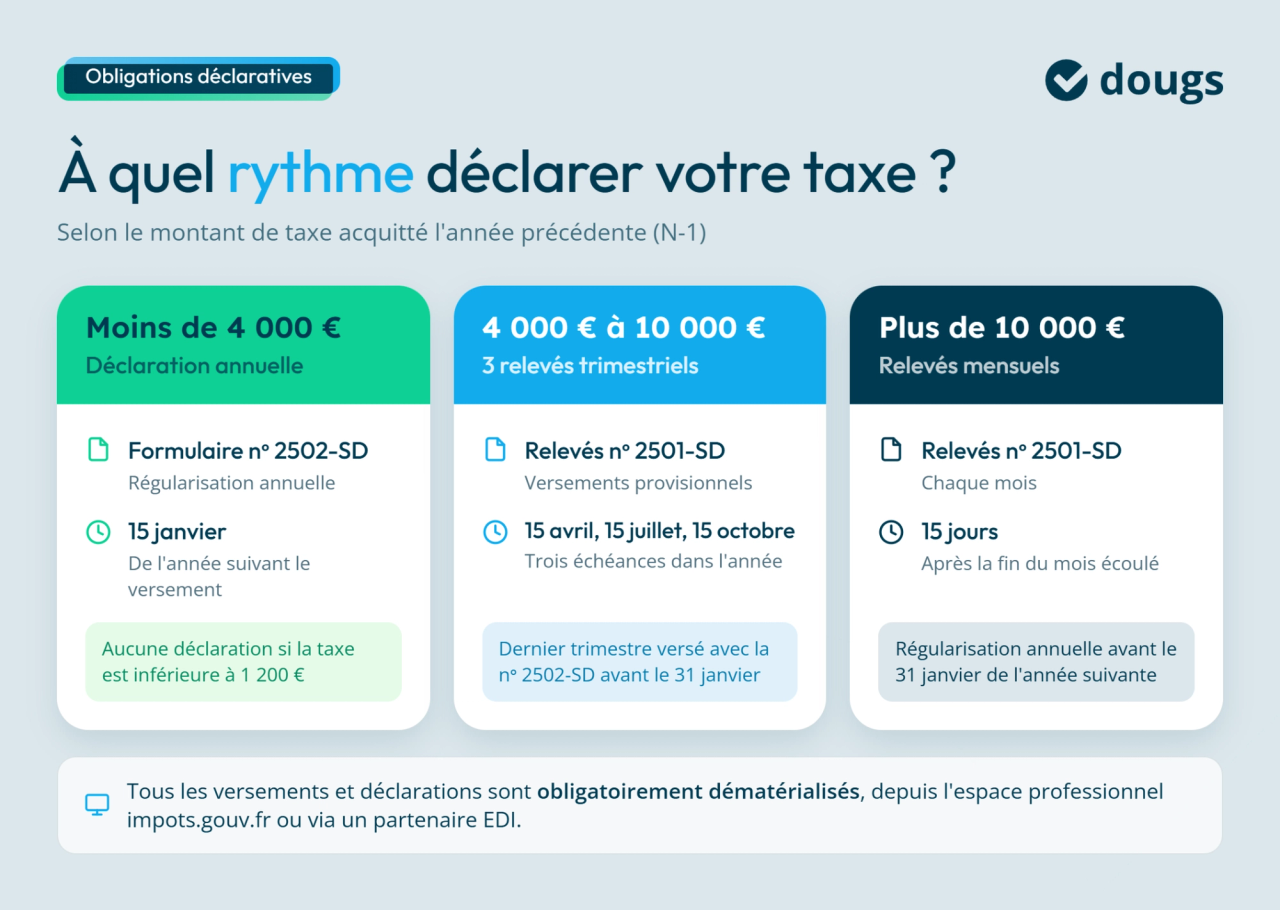
Vous devez déclarer et verser spontanément la taxe sur les salaires. La périodicité et les formulaires dépendent du montant de taxe acquitté l'année précédente.
La périodicité selon le montant acquitté l'année précédente
Trois rythmes déclaratifs existent selon le montant total de taxe acquitté en N-1 :
- Moins de 4 000 € : déclaration et paiement annuels, au moyen du formulaire nᵒ 2502-SD (régularisation annuelle), au plus tard le 15 janvier de l'année suivant le versement des rémunérations. Aucune déclaration si la taxe est inférieure à 1 200 € ;
- Entre 4 000 € et 10 000 € : 3 relevés de versements provisionnels nᵒ 2501-SD à déposer avant le 15 avril, le 15 juillet et le 15 octobre. La taxe du dernier trimestre est versée avec la nᵒ 2502-SD avant le 31 janvier de l'année suivante ;
- Au-delà de 10 000 € : relevés mensuels nᵒ 2501-SD dans les 15 jours suivant le mois écoulé, puis régularisation annuelle avant le 31 janvier de l'année suivante.
Modalités pratiques, cas particuliers et sanction
Tous les versements et déclarations sont obligatoirement dématérialisés, depuis l'espace professionnel sur impots.gouv.fr ou par l'intermédiaire d'un partenaire Échange de Données Informatisé (EDI).
Les entreprises partiellement assujetties à la TVA appliquent en début d'année le rapport d'assujettissement provisoire de l'année précédente. Lorsque le rapport définitif est arrêté, une régularisation intervient au plus tard le 15 mai (paiements mensuels) ou le 15 juillet (paiements trimestriels).
L'annexe III du CGI prévoit certains cas particuliers :
- Cession ou cessation d'activité : déclaration annuelle dans les 60 jours, au plus tard le 15 janvier de l'année suivante ;
- Décès de l'employeur : déclaration dans les 6 mois, au plus tard le 15 janvier de l'année suivante.
Si l'employeur ne déclare pas spontanément, il est personnellement imposé par voie d'avis de mise en recouvrement du montant qu'il aurait dû verser.

EN RÉSUMÉ
- La taxe sur les salaires touche principalement les entreprises peu ou pas soumises à la TVA, comme les banques et associations.
- Elle est calculée sur les salaires bruts selon un barème progressif, sans impact sur les salariés.
- En 2026, le barème est revalorisé, avec les taux inchangés, mais des allègements pour petites structures sont possibles.
- Certains organismes bénéficient d'un abattement fiscal, annulant potentiellement la taxe.
- La déclaration et le paiement sont obligatoirement dématérialisés, avec des échéances selon le montant dû l'année précédente.
- Des sanctions sont prévues pour les employeurs ne déclarant pas spontanément la taxe.
FAQ sur la taxe sur les salaires en 2026
L'employeur est tenu de verser la taxe spontanément. En cas d'omission, l'administration fiscale émet un avis de mise en recouvrement du montant dû, auquel peuvent s'ajouter des intérêts de retard et des pénalités.
Non. L'exonération introduite en 2024 concerne les établissements publics de coopération environnementale (EPCE), et non les établissements publics de coopération culturelle (EPCC). Ces derniers restent redevables s'ils ne sont pas assujettis à la TVA sur au moins 90 % de leur chiffre d'affaires.
Oui. La taxe est d'abord calculée selon le barème. La franchise ou la décote s'applique ensuite, le cas échéant. Enfin, l'abattement de 24 256 € s'impute sur la taxe restant exigible. Un syndicat professionnel cumule donc les deux mécanismes.
Head of Tax
Nahima est fiscaliste chez Dougs. Véritable appui pour ses collègues et pour les clients, elle jongle entre veille, conseil et formation sur son sujet de prédilection (on vous le donne en mille) : la fiscalité !

Ces articles peuvent vous intéresser
 Nahima Zobri
 Nahima Zobri
 Nahima Zobri
 Nahima Zobri
 Nathalie Michel
 Émilie Fatkic