
Par Émilie Fatkic, Expert-comptable

20 min.


EN BREF
- L’endettement peut financer votre croissance, à condition de préserver votre capacité à rembourser les échéances.
- Le risque dépend davantage de votre trésorerie disponible que du montant total de vos dettes.
- Un suivi régulier et une réaction précoce permettent de limiter les difficultés de paiement.
SOMMAIRE
Votre entreprise peut être rentable sur le papier et se retrouver en difficulté parce qu'elle n'arrive plus à payer ses dettes à temps. Le vrai risque n'est donc pas d'être endetté, mais de ne plus pouvoir faire face aux échéances.
Emprunt bancaire, factures fournisseurs, TVA, cotisations sociales ou salaires : les dettes font partie de la vie d'une entreprise et peuvent même financer son développement. Encore faut-il garder suffisamment de trésorerie pour les rembourser sans mettre l'activité sous tension.
Je suis Émilie, expert-comptable chez Dougs. Dans mon métier, je vois régulièrement des entreprises fragilisées non pas par le montant de leurs dettes, mais par un décalage entre les sommes à payer et la trésorerie disponible. Faire appel à un expert-comptable en ligne peut vous aider à mieux anticiper vos échéances, suivre votre endettement et repérer les premiers signaux de difficulté. Dans cet article, je vous explique ce qu'est une dette en entreprise, comment gérer vos dettes d'exploitation, mesurer votre niveau d'endettement et quelles solutions activer si les remboursements deviennent difficiles.
Les dettes de votre entreprise soulèvent des questions ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Qu'est-ce qu'une dette en entreprise ?
Une dette en entreprise est une somme que votre entreprise doit à un créancier. Elle naît dès qu'une somme est due mais n'a pas encore été réglée.
Votre entreprise peut par exemple recevoir 10 000 € de marchandises avec un paiement prévu à 30 jours. Pendant ce délai, les 10 000 € constituent une dette envers votre fournisseur.
Les dettes apparaissent au passif du bilan comptable, c'est-à-dire dans la partie qui retrace notamment les ressources utilisées pour financer l'entreprise et les sommes qu'elle doit à des tiers.
Toutes les dettes n'ont pourtant pas la même origine. Certaines financent des investissements sur plusieurs années, tandis que d'autres sont directement liées au fonctionnement quotidien de votre activité.
Quels sont les différents types de dettes d'une entreprise ?
Votre entreprise peut avoir des dettes financières, fournisseurs, fiscales, sociales ou salariales. Les identifier vous aide à comprendre ce que vous devez, à qui et dans quel délai.
Les dettes financières
Les dettes financières correspondent principalement aux financements obtenus par votre entreprise et qui devront être remboursés.
Elles peuvent comprendre :
- Les emprunts bancaires : votre entreprise emprunte pour financer un véhicule, une machine, un local ou un autre investissement.
- Les découverts et concours bancaires : votre banque finance temporairement un besoin de trésorerie.
- Les comptes courants d'associés : un associé avance de l'argent à la société, qui lui doit alors cette somme.
- Les emprunts obligataires : certaines sociétés peuvent émettre des obligations pour lever des fonds auprès d'investisseurs. Ce mode de financement concerne surtout des entreprises ayant des besoins de financement et une structure adaptée et reste beaucoup moins courant pour les TPE.
Un emprunt de 50 000 € destiné à acheter une machine n'est donc pas nécessairement un mauvais signal. La vraie question est de savoir si l'investissement financé et l'activité permettront de rembourser les échéances.
Les dettes fournisseurs
Vous avez reçu un produit ou une prestation mais vous n'avez pas encore payé la facture ? La somme restant à régler est une dette fournisseur.
Ces dettes sont normales dans le fonctionnement d'une entreprise. Vos fournisseurs peuvent par exemple vous accorder un paiement à 30 ou 60 jours selon les conditions applicables.
Elles deviennent problématiques lorsque votre trésorerie ne vous permet plus de respecter les échéances et que les retards s'accumulent.
Les dettes fiscales et sociales
Tant qu'ils n'ont pas été payés, les impôts, taxes et cotisations dus par votre entreprise constituent des dettes fiscales ou sociales.
Vous pouvez notamment retrouver :
- La TVA : lorsqu'une somme doit être reversée à l'administration fiscale.
- L'impôt sur les sociétés : pour les entreprises soumises à l'IS (impôt sur les sociétés).
- La cotisation foncière des entreprises (CFE) : lorsque l'entreprise y est assujettie.
- Les cotisations sociales : dues notamment à l'Urssaf et aux organismes concernés.
Un problème de trésorerie ne fait pas disparaître ces échéances. Si vous anticipez une difficulté de paiement, mieux vaut rechercher rapidement un échéancier ou un accompagnement adapté.
Les dettes salariales
Un salaire dû mais pas encore versé constitue une dette envers le salarié. Il en va de même pour certaines primes, indemnités ou autres sommes dues au titre du contrat de travail.
Dans votre bilan, ces montants restent inscrits parmi les dettes tant qu'ils n'ont pas été réglés.
Qu'en est-il du crédit-bail ?
Le crédit-bail fonctionne différemment d'un emprunt bancaire classique. Votre entreprise loue un bien pendant une période déterminée et peut généralement l'acheter à la fin du contrat en levant une option d'achat.
La totalité des loyers restant à verser n'apparaît pas comme une dette financière classique au bilan dans les comptes sociaux français. Les échéances échues et restant à payer constituent en revanche des dettes.
Regarder uniquement les dettes inscrites au bilan peut donc donner une vision incomplète de certains engagements financiers.

Modèle de demande de délai de paiement pour vos dettes fiscales
Document réplicable et personnalisable
Base fiable pour communiquer avec l'administration
Gain de temps dans vos démarches
Quelle différence entre une dette à court terme et à long terme ?
La durée de remboursement vous indique à quel moment la dette va peser sur votre trésorerie.
La dette à court terme
Une dette à court terme arrive à échéance dans les 12 mois. Elle concerne souvent le fonctionnement courant de votre activité.
Vous pouvez notamment y retrouver :
- les factures fournisseurs à régler ;
- les dettes fiscales et sociales arrivant prochainement à échéance ;
- les sommes dues aux salariés ;
- certaines échéances d'emprunts dues dans l'année.
Une entreprise peut avoir un patrimoine important et rencontrer malgré tout des difficultés si elle accumule trop de paiements à effectuer dans les semaines ou les mois qui suivent.
La dette à long terme
Une dette à long terme présente une échéance supérieure à un an. Elle sert souvent à financer des investissements dont l'entreprise profitera pendant plusieurs exercices.
Un prêt bancaire sur cinq ans destiné à financer un véhicule ou une machine en est un exemple classique.
Cette répartition évite de sortir immédiatement 50 000 € de trésorerie pour financer un investissement de même montant. Vous remboursez progressivement le financement pendant que le bien participe à votre activité.
Comment gérer les dettes d'exploitation de votre entreprise ?
Les dettes d'exploitation naissent du fonctionnement courant de votre entreprise : factures fournisseurs, salaires, charges sociales et fiscales, etc. Leur gestion ne consiste pas seulement à regarder leur montant dans le bilan. Vous devez surtout anticiper les dates de paiement et vérifier que vos flux de trésorerie permettront de les absorber.
Suivez vos dettes en fonction de votre cycle d'exploitation
Votre cycle d'exploitation, c'est-à-dire la période qui s'écoule entre les premières dépenses nécessaires à votre activité et l'encaissement des ventes correspondantes, peut créer un décalage de trésorerie. Vous pouvez acheter du stock aujourd'hui, régler votre fournisseur dans 30 jours et n'encaisser votre client que plusieurs semaines plus tard.
Pour limiter les tensions, surveillez régulièrement :
- Vos dettes fournisseurs : les montants dus et leurs dates d'échéance.
- Vos flux de trésorerie : les encaissements et décaissements attendus.
- Vos créances clients : les factures émises mais pas encore encaissées.
- Vos niveaux de stock : un stock trop élevé immobilise de l'argent.
- Votre liquidité : l'argent immédiatement disponible pour régler vos dépenses.
Vous pouvez intégrer ces informations à votre prévisionnel de trésorerie afin de repérer les périodes pendant lesquelles vos dépenses risquent de dépasser vos encaissements.
Priorisez les paiements avant que la trésorerie ne se tende
Si votre trésorerie devient insuffisante pour tout régler simultanément, ne choisissez pas vos paiements au hasard. Analysez les échéances, les conséquences d'un retard et les possibilités de négociation avec chaque créancier.
Agissez aussi sur les entrées d'argent. Relancer rapidement les factures en retard et organiser le recouvrement des créances clients peut réduire votre besoin de financement sans créer une nouvelle dette.
L'objectif est également de préserver votre fonds de roulement et votre besoin en fonds de roulement (BFR), qui reflète notamment le décalage entre vos encaissements et vos décaissements d'exploitation.
Si votre prévisionnel fait apparaître une échéance que vous ne pourrez pas honorer, n'attendez pas l'impayé pour agir. Une négociation engagée suffisamment tôt vous laisse davantage de possibilités pour trouver une solution avec votre créancier.
Quel est le rôle du fonds de roulement ?
Vous pouvez être rentable et pourtant manquer d'argent pour payer vos prochaines échéances. C'est notamment le cas lorsque vous payez vos fournisseurs avant d'encaisser vos clients ou lorsque trop de trésorerie reste immobilisée dans vos stocks.
Le fonds de roulement permet d'apprécier la marge financière dont votre entreprise dispose pour couvrir une partie de ce décalage. Il correspond à ce qu'il reste de vos financements à long terme après avoir financé vos investissements durables.
Il s'analyse avec le besoin en fonds de roulement (BFR), qui mesure notamment le décalage de trésorerie créé par votre activité courante.
Réduire les délais de paiement clients, accélérer le recouvrement des créances, ajuster les niveaux de stock ou négocier de meilleures conditions fournisseurs peut réduire la pression des dettes d'exploitation sur votre trésorerie.
Une entreprise endettée est-elle forcément en difficulté ?
Une entreprise endettée n'est pas nécessairement une entreprise en difficulté. La dette peut financer son développement à condition que les ressources générées par l'activité permettent d'en supporter les échéances.
Pourquoi une entreprise peut-elle avoir intérêt à s'endetter ?
Emprunter peut vous éviter d'utiliser toute votre trésorerie pour financer immédiatement un investissement. C'est particulièrement utile au démarrage d'une activité ou pendant une phase de croissance.
Votre entreprise peut notamment recourir à la dette pour :
- Acheter du matériel : véhicule, machines, outillage ou équipement informatique.
- Financer un stock : vous achetez vos marchandises avant de pouvoir les vendre.
- Acquérir un local : l'investissement immobilier est généralement financé sur plusieurs années.
- Accompagner votre croissance : recrutement, ouverture d'un établissement ou augmentation des capacités de production.
- Absorber un décalage de trésorerie : lorsque vos clients vous règlent après que vous avez payé vos propres fournisseurs.
Supposons que votre entreprise emprunte 100 000 € pour acheter un équipement qui augmente durablement sa capacité de production. Si les revenus supplémentaires permettent de couvrir les mensualités tout en conservant suffisamment de trésorerie, cet endettement peut être cohérent avec votre stratégie.
Quand l'endettement devient-il préoccupant ?
Le risque apparaît lorsque les échéances deviennent trop lourdes par rapport à la trésorerie générée par votre activité.
Avant de souscrire un nouvel emprunt, je vous conseille donc de ne pas regarder uniquement son montant. Votre prévisionnel doit aussi mesurer votre capacité à absorber les futures échéances, y compris si votre chiffre d'affaires baisse.
La capacité d'autofinancement (CAF), c'est-à-dire les ressources financières générées par l'activité de l'entreprise, constitue notamment un indicateur utile pour apprécier cette capacité de remboursement.
Comment calculer le taux d'endettement d'une entreprise ?
Le ratio d'endettement compare généralement l'endettement financier net de votre entreprise à ses capitaux propres, c'est-à-dire principalement les sommes apportées par les associés et les résultats accumulés et conservés par l'entreprise. Vous retrouvez leur montant au passif de votre bilan comptable.
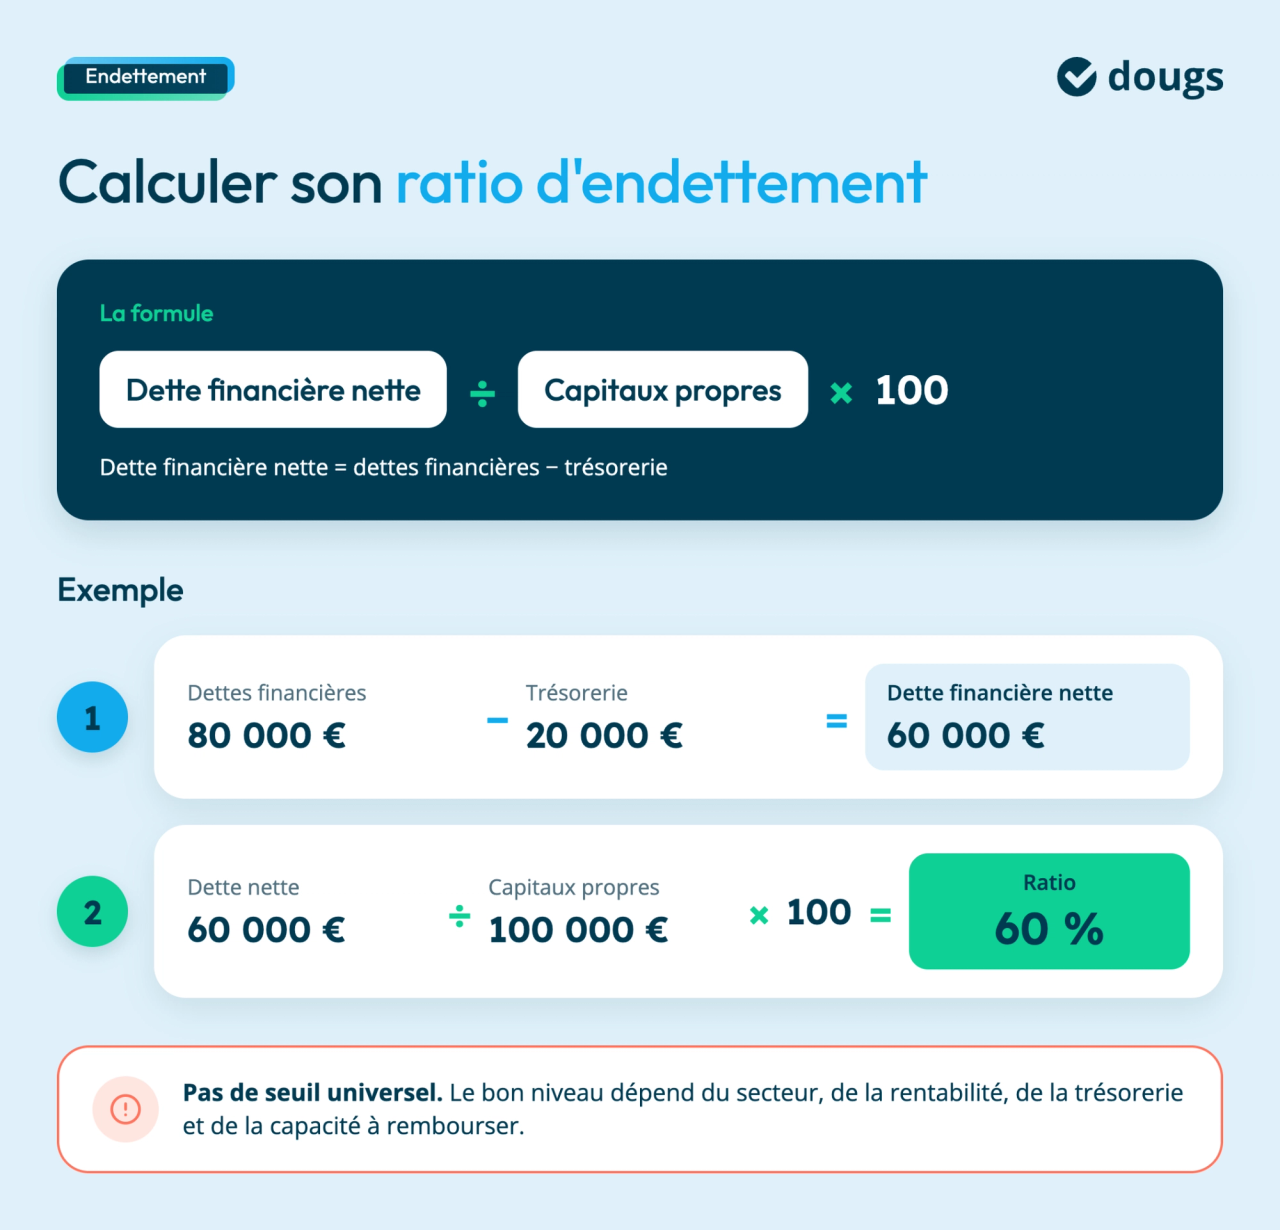
Une formule couramment utilisée est :
Ratio d'endettement = dette financière nette / capitaux propres x 100
La dette financière nette correspond aux dettes financières diminuées de la trésorerie et des disponibilités retenues dans le calcul.
Prenons une entreprise qui présente :
- 80 000 € de dettes financières ;
- 20 000 € de trésorerie ;
- 100 000 € de capitaux propres.
Sa dette financière nette atteint 60 000 €.
Son ratio d'endettement est donc :
60 000 / 100 000 x 100 = 60 %
Un ratio élevé traduit une dépendance plus forte aux financements externes. Il n'existe pas de taux universel à partir duquel une entreprise serait automatiquement trop endettée.
Le niveau acceptable dépend de votre secteur, de la stabilité de vos revenus, de votre rentabilité, de votre trésorerie, de vos investissements et de votre capacité à rembourser vos emprunts.
Un seuil unique, comme 30 %, ne suffit donc pas pour juger la santé financière d'une entreprise.
Comment savoir si votre entreprise a trop de dettes ?
Le montant total de vos dettes ne suffit pas. Vous devez surtout comparer vos remboursements futurs aux ressources disponibles pour les payer.
Plusieurs signaux d'alerte doivent attirer votre attention :
- Votre trésorerie diminue régulièrement malgré un chiffre d'affaires stable.
- Vous payez vos fournisseurs en retard faute de liquidités.
- Vous utilisez régulièrement votre découvert pour financer les dépenses courantes.
- Vous demandez des délais pour régler vos impôts ou cotisations sociales.
- Vous souscrivez de nouvelles dettes pour rembourser les anciennes.
- Vos échéances d'emprunt absorbent une part croissante de la trésorerie générée par votre activité.
Un seul signal ne signifie pas nécessairement que votre entreprise est en difficulté. Leur accumulation mérite en revanche un diagnostic de l'entreprise et une analyse rapide de votre trésorerie, de votre rentabilité et de votre endettement.
Quelles solutions pour une entreprise endettée ou en difficulté ?
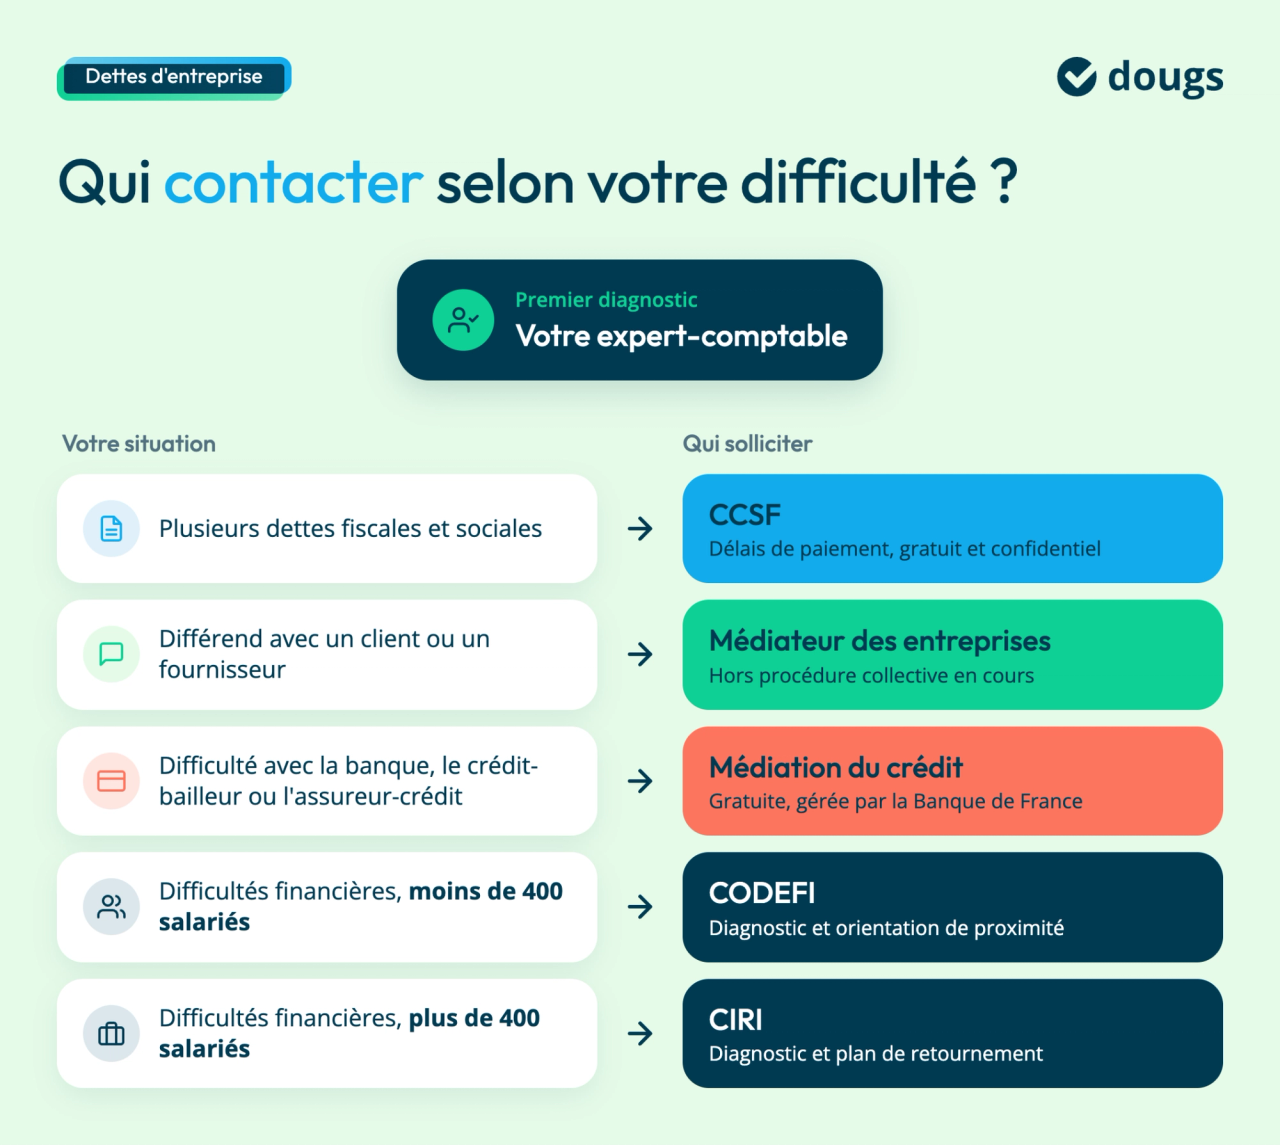
Une tension de trésorerie ne mène pas automatiquement au redressement ou à la liquidation judiciaire. Plus vous identifiez les difficultés tôt, plus vous conservez de solutions : diagnostic financier, négociation avec vos créanciers, médiation, accompagnement ou procédures de prévention.
Anticipez les difficultés grâce à un suivi régulier
N'attendez pas le premier impayé pour examiner la situation financière de votre entreprise. Un suivi régulier de vos comptes et de votre trésorerie vous aide à repérer les signaux d'alerte avant que la situation ne se dégrade.
Vos outils de comptabilité peuvent notamment vous aider à suivre les encaissements, les décaissements, les créances clients et les échéances à venir. Un prévisionnel de trésorerie complète cette analyse en projetant votre capacité à payer vos dépenses au cours des prochains mois.
Des outils publics existent aussi pour réaliser un premier diagnostic. Les Chambres de métiers et de l'artisanat proposent notamment le Diag Express Financier. Les Chambres de commerce et d'industrie disposent également d'un outil d'évaluation et la Banque de France propose son diagnostic financier OPALE.
Vous pouvez également consulter la Boîte à outils du dirigeant, qui rassemble des ressources consacrées à l'anticipation et à la prévention des difficultés des entreprises.
Négociez avec vos créanciers avant l'impayé
Vous savez déjà qu'une prochaine échéance sera difficile à honorer ? Contactez votre créancier sans attendre la date de paiement.
La négociation peut porter sur :
- Un échéancier : la dette est répartie sur plusieurs paiements.
- Un report d'échéance : le paiement est repoussé avec l'accord du créancier.
- Un rééchelonnement : la durée de remboursement est revue.
- Une renégociation du financement : certaines conditions du prêt sont réexaminées avec l'établissement financier.
Une négociation engagée tôt offre davantage de marge de manoeuvre. Si elle échoue, actualisez immédiatement votre prévisionnel et étudiez d'autres solutions.
Si les tensions sont durables, un financement ponctuel ne suffira pas forcément. Votre prévisionnel doit alors vous aider à déterminer si votre entreprise a besoin d'une stratégie de financement à long terme ou d'une évolution de son cycle d'exploitation.
Faites appel au Médiateur des entreprises en cas de différend
Un conflit avec un client ou un fournisseur peut rapidement peser sur votre trésorerie. Le Médiateur des entreprises peut intervenir dans de nombreux différends liés aux relations commerciales, notamment lors de difficultés entre clients et fournisseurs ou autour de l'exécution d'un contrat. La médiation est confidentielle et vise à rechercher une solution amiable.
Attention : les entreprises déjà engagées dans une procédure collective comme une sauvegarde, un redressement ou une liquidation ne sont pas éligibles à cette médiation conventionnelle.
Si votre problème concerne plutôt votre banque, votre crédit-bailleur, votre société d'affacturage ou votre assureur-crédit, la Médiation du crédit aux entreprises est le dispositif adapté. Elle est gratuite et gérée par la Banque de France.
Demandez un délai pour vos dettes fiscales et sociales
Si vos difficultés portent sur plusieurs dettes fiscales et sociales, vous pouvez saisir la Commission des chefs de services financiers et des organismes de sécurité sociale et de l'assurance chômage (CCSF).
Elle peut accorder à une entreprise rencontrant des difficultés financières des délais de paiement pour certaines dettes fiscales et sociales. La démarche est gratuite et confidentielle. L'entreprise doit notamment être à jour de ses obligations déclaratives et du paiement de la part salariale des cotisations sociales.
Une procédure de saisine simplifiée existe pour les TPE.
Sollicitez le CODEFI si votre entreprise compte moins de 400 salariés
Le Comité départemental d'examen des problèmes de financement des entreprises (CODEFI) est un interlocuteur de proximité pour les entreprises de moins de 400 salariés confrontées à des difficultés financières.
Il peut contribuer au diagnostic de la situation, orienter l'entreprise vers les bons interlocuteurs et, sous certaines conditions, mobiliser des outils d'accompagnement ou de restructuration.
Sollicitez le CIRI pour les entreprises de plus de 400 salariés
Le Comité interministériel de restructuration industrielle (CIRI) accompagne les entreprises de plus de 400 salariés en difficulté.
Son rôle consiste notamment à établir un diagnostic, construire un plan de retournement et accompagner les négociations avec les actionnaires, créanciers et autres parties prenantes.
Faites-vous accompagner avant que les difficultés ne s'aggravent
Vous n'êtes pas obligé de gérer seul une période de tension financière. Votre expert-comptable peut vous aider à analyser vos comptes, établir un prévisionnel financier et détecter les premiers signaux d'alerte.
Vous pouvez aussi contacter une association d'accompagnement des chefs d'entreprise spécialisée dans la prévention. Les Centres d'information sur la prévention des difficultés des entreprises (CIP) regroupent notamment des professionnels bénévoles comme des avocats, experts-comptables, anciens juges consulaires et représentants des chambres consulaires. Ils proposent aussi un outil de diagnostic en ligne.
Les pouvoirs publics proposent également des services permettant d'identifier, selon votre département et la taille de votre entreprise, les interlocuteurs compétents pour vous accompagner.
Quelles procédures permettent de prévenir les difficultés ?
Le droit français prévoit plusieurs procédures de prévention des difficultés avant d'arriver aux procédures collectives les plus lourdes.
Le mandat ad hoc peut être envisagé pour rechercher, de manière confidentielle, une solution aux difficultés rencontrées avec certains créanciers.
La procédure de conciliation vise elle aussi à obtenir un accord amiable avec les principaux créanciers. Elle peut encore être ouverte lorsque l'entreprise est en cessation de paiements depuis moins de 45 jours.
Ces procédures sont justement conçues pour intervenir assez tôt. Plus vous attendez, plus les options se réduisent.
Quand les dettes entraînent-elles une cessation de paiements ?
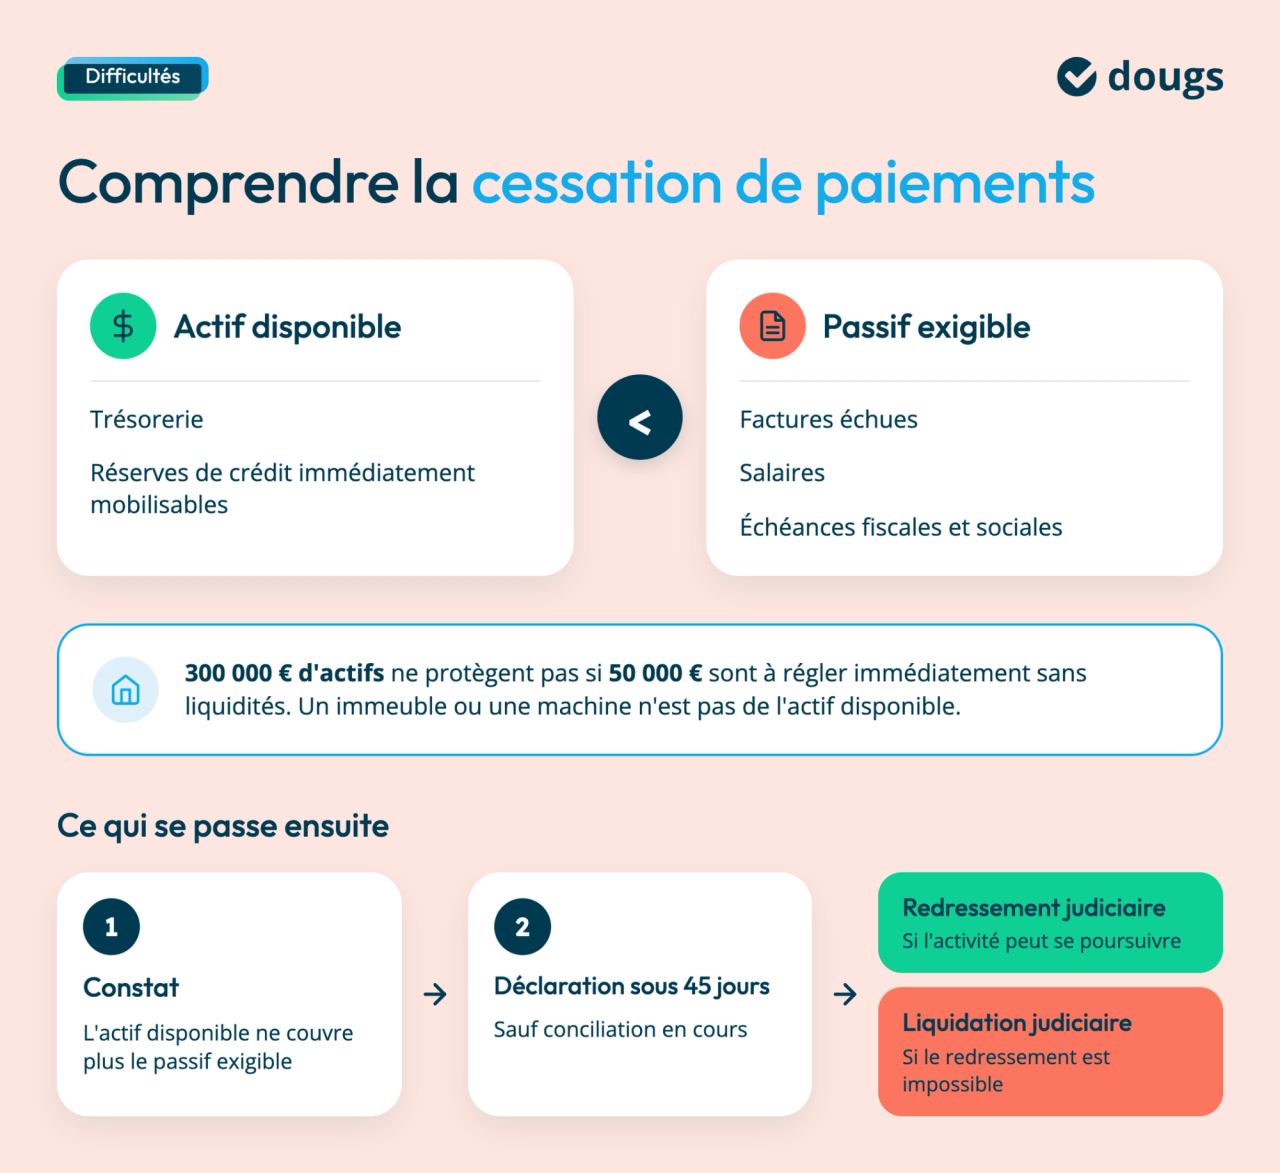
Avoir beaucoup de dettes et être en cessation de paiements sont deux situations différentes. La cessation de paiements apparaît lorsque votre entreprise ne peut plus faire face à son passif exigible avec son actif disponible.
Le passif exigible regroupe les dettes arrivées à échéance dont les créanciers peuvent demander immédiatement le règlement : factures échues, salaires, échéances fiscales et sociales, etc.
L'actif disponible comprend principalement la trésorerie et les réserves de crédit immédiatement mobilisables. Un immeuble ou une machine détenu par votre entreprise ne devient donc pas automatiquement de l'actif disponible simplement parce qu'il pourrait être vendu.
Votre entreprise peut ainsi posséder 300 000 € d'actifs et être malgré tout en cessation de paiements si elle doit régler immédiatement 50 000 € et ne dispose pas des liquidités nécessaires.
La déclaration de cessation de paiements doit être effectuée dans les 45 jours suivant sa constatation, sauf lorsqu'une procédure de conciliation est en cours.
Le tribunal peut ensuite ouvrir un redressement judiciaire si la poursuite de l'activité reste envisageable ou une liquidation lorsque le redressement est impossible.
Qu'est-ce que la restructuration de dette ?
La restructuration consiste à modifier les conditions de remboursement d'une dette devenue difficile à supporter plutôt qu'à laisser les impayés s'accumuler.
Selon l'accord trouvé avec vos créanciers, elle peut prendre différentes formes : allongement de la durée de remboursement, rééchelonnement des échéances, évolution du coût du financement ou réorganisation plus globale du passif de l'entreprise.
Une entreprise qui rembourse 5 000 € par mois mais ne peut plus supporter cette sortie de trésorerie pourrait par exemple chercher à allonger la durée de son financement afin de réduire ses mensualités.
Cette solution a une contrepartie : allonger un emprunt peut augmenter son coût total. Vous devez donc mesurer l'effet de la restructuration sur votre trésorerie mais aussi sur le coût du financement.
Qui est responsable des dettes d'une entreprise ?
La réponse dépend de votre forme juridique et des garanties données. Les dettes d'une société ne deviennent pas automatiquement les dettes personnelles du dirigeant.
Dans une société comme une SAS, une SASU, une SARL ou une EURL, la société dispose de son propre patrimoine. Les créanciers professionnels cherchent donc en principe à obtenir le paiement auprès d'elle.
Des exceptions peuvent exposer personnellement le dirigeant ou l'associé, notamment lorsqu'il a accordé une caution personnelle ou lorsqu'une responsabilité particulière est retenue à son encontre.
Les règles diffèrent pour certaines formes juridiques dans lesquelles les associés peuvent répondre des dettes sociales.
Et pour une entreprise individuelle ?
Pour l'entrepreneur individuel, le patrimoine professionnel et le patrimoine personnel sont en principe séparés automatiquement.
Les créanciers professionnels disposent principalement d'un droit de poursuite sur le patrimoine professionnel. Cette protection connaît néanmoins plusieurs exceptions prévues par la loi.
Qui paie les dettes en cas de liquidation judiciaire ?
En liquidation judiciaire, le liquidateur réalise les actifs concernés et répartit les sommes disponibles entre les créanciers selon les règles et l'ordre de paiement applicable.
Lorsque l'actif ne suffit pas à rembourser toutes les créances, certains créanciers peuvent ne récupérer qu'une partie de leur argent, voire rien.
La clôture de la liquidation ne signifie pas que les créanciers peuvent automatiquement se retourner contre le patrimoine personnel du dirigeant. Sa responsabilité personnelle répond à des conditions particulières et ne découle pas du seul fait que l'entreprise n'a plus assez d'argent pour payer ses dettes.
Comment calculer les dettes d'une entreprise ?
Le premier document à consulter est votre bilan comptable. Les dettes apparaissent au passif et sont réparties selon leur nature.
Vous pouvez notamment examiner :
- les emprunts et dettes financières ;
- les dettes fournisseurs ;
- les dettes fiscales et sociales ;
- les dettes envers les salariés ;
- les autres dettes.
Ne vous contentez pas d'additionner ces lignes. Certains engagements, comme ceux liés au crédit-bail, nécessitent une analyse complémentaire pour mesurer correctement la charge financière supportée par votre entreprise.
Je vous conseille aussi de regarder l'échéancier de vos dettes. Devoir 100 000 € sur dix ans n'a pas le même impact sur votre trésorerie que devoir régler 100 000 € dans les trois prochains mois.
Comment contrôler les dettes de votre entreprise ?
Une bonne gestion de l'endettement commence par une question simple : combien devez-vous payer, à qui et à quelle date ?
Votre suivi doit rapprocher au minimum :
- votre trésorerie disponible ;
- les encaissements clients attendus ;
- les factures fournisseurs à régler ;
- les prochaines échéances fiscales et sociales ;
- les remboursements d'emprunts ;
- les salaires et autres dépenses récurrentes.
Cette visibilité vous aide à détecter une tension plusieurs semaines ou plusieurs mois avant qu'elle ne devienne un impayé.
Chez Dougs, nous centralisons vos données comptables pour vous donner une vision actualisée de votre activité et de votre trésorerie. Vous pouvez ainsi anticiper plus facilement vos échéances et faire le point avec votre expert-comptable avant qu'une difficulté ne s'installe.
Vos dettes se pilotent par un ratio simple : cette vidéo montre comment le lire et l'utiliser.

EN RÉSUMÉ
- Recensez au passif du bilan vos dettes financières, fournisseurs, fiscales, sociales et salariales, puis examinez leurs échéances et les engagements complémentaires comme le crédit-bail.
- Calculez le ratio d’endettement en divisant la dette financière nette par les capitaux propres, puis en multipliant par 100, sans retenir de seuil universel.
- Construisez un prévisionnel rapprochant encaissements et paiements, puis réduisez les décalages de trésorerie en relançant les clients, ajustant les stocks et négociant les délais fournisseurs.
- Face aux tensions, sollicitez votre expert-comptable et négociez un échéancier ou une restructuration, avec l’appui éventuel de la Médiation du crédit ou de la CCSF pour certaines dettes fiscales et sociales.
- Si l’actif disponible ne couvre plus le passif exigible, déclarez la cessation de paiements dans les 45 jours suivant sa constatation, sauf si une conciliation est en cours.
- Les dettes de la société n’engagent pas automatiquement votre patrimoine personnel, mais une caution ou certaines responsabilités peuvent vous exposer.
FAQ sur les dettes d'entreprise
Pas nécessairement. L'endettement peut financer le développement de votre entreprise. Il devient préoccupant lorsque votre trésorerie ne suffit plus à respecter les échéances.
Une entreprise peut fonctionner sans dette, mais ce n'est pas une obligation. Beaucoup d'entreprises ont des dettes fournisseurs, fiscales ou financières dans le cours normal de leur activité.
La dette est une somme que vous devez ; la créance est une somme que l'on vous doit. Une facture fournisseur non payée crée par exemple une dette pour votre entreprise et une créance pour votre fournisseur.
Il n'existe pas de seuil universel. Le ratio doit être interprété selon votre secteur, vos capitaux propres, votre rentabilité, votre trésorerie et votre capacité à rembourser vos échéances.
Cela dépend du problème rencontré. Votre expert-comptable peut vous aider à établir un premier diagnostic. Vous pouvez ensuite solliciter la CCSF pour certaines dettes fiscales et sociales, le Médiateur des entreprises pour certains différends commerciaux, la Médiation du crédit pour une difficulté bancaire ou encore le CODEFI selon la taille et la situation de votre entreprise.
Une entreprise est en cessation de paiements lorsque son actif disponible ne suffit plus à régler son passif exigible. La déclaration doit en principe intervenir dans les 45 jours suivant la cessation de paiements. Une conciliation reste possible lorsque cet état remonte à moins de 45 jours.
Expert-comptable
Entre deux sessions de conseil client, supervision de bilans comptables, management et formation de ses équipes, elle s’adonne à sa passion : la rédaction de contenus. Elle met sa plume et son expertise au service de sujets de fond sur la création d’entreprise et la comptabilité.
Ces articles peuvent vous intéresser
 Émilie Fatkic
 Émilie Fatkic
 Émilie Fatkic

 Nahima Zobri
 Émilie Fatkic
 David Bernier