
Par Nahima Zobri, Head of Tax


EN BREF
- La TVA sur les transports en commun, comme le métro ou le bus, n'est pas récupérable, même si elle apparaît sur les factures.
- La loi ne permet pas de récupérer la TVA sur les transports de personnes, contrairement aux transports de marchandises.
- La refacturation ne permet pas à l’entreprise de récupérer la TVA du billet initial. Le client peut toutefois déduire, sous conditions, la TVA sur la prestation facturée qui inclut ces frais.
Je rentre dans le détail de chacun de ces points ci-dessous. Bonne lecture !
SOMMAIRE
Pas de récupération de TVA sur le métro ? Et la TVA sur le bus ? La présence de TVA sur un titre de transport ne suffit pas à autoriser sa déduction. Pour comprendre la fiscalité de la TVA, il faut distinguer les justificatifs nécessaires des dépenses qui ouvrent droit à déduction. Notre guide sur la récupération de la TVA présente les conditions générales ; voici celles applicables aux transports de personnes.
Vous vous demandez si votre entreprise peut récupérer la TVA sur le métro ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
1ère condition : La TVA doit apparaître sur les factures sinon pas de récupération de TVA sur le métro
C’est la condition de forme. Même si la TVA est récupérable, elle doit apparaître clairement sur la facture pour que l’utilisateur puisse récupérer la TVA.
Cependant, la présence de TVA sur une facture ne garantit pas sa déduction : la dépense doit aussi ouvrir droit à récupération.
Une erreur de déduction ne constitue pas automatiquement une fraude. Pour comprendre les pratiques frauduleuses et leurs conséquences, consultez notre dossier « risques fraude TVA ».
Inversement, un fournisseur bénéficiant de la franchise en base facture sans TVA ; notre guide « TVA facture auto-entrepreneur » explique cette distinction.
Le fournisseur déclare et reverse la TVA selon son régime et sa périodicité. Certains redevables peuvent déclarer la TVA chaque trimestre, sous conditions.
2ème condition : La TVA peut être récupérable si la loi le permet
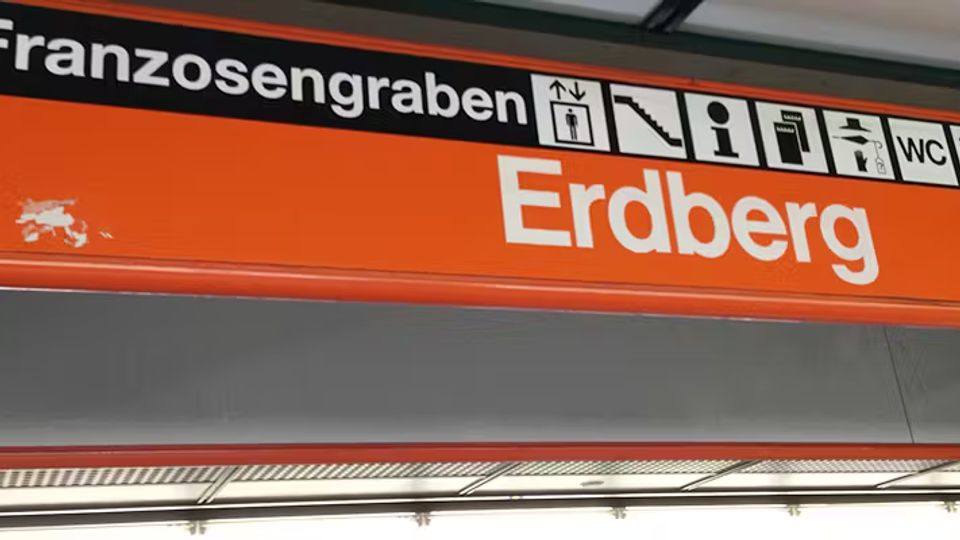
La TVA sur les frais d’avions, le train, le bus et le métro n’est pas récupérable. C’est la loi qui l’a décidé ainsi. Pourquoi ? Tout d’abord, le législateur distingue les frais de transports de marchandises des frais de transports de personnes. En effet, la TVA sur le transport de fruits par exemple est récupérable.
Par contre, M. Martin, dirigeant d’entreprise, se rendant de Paris à Marseille pour ses affaires par TGV ne pourra pas récupérer la TVA sur son billet.
Prendre un taxi pour un rendez-vous professionnel ne permet pas davantage de déduire automatiquement la taxe : notre guide « TVA taxi » détaille les règles applicables.
L’achat ou la location d’un véhicule relève d’autres règles que l’achat d’un billet de transport. Consultez notre guide « TVA véhicule utilitaire » pour vérifier les conditions de déduction propres à ces véhicules.
Le Code Général des Impôts prévoit que les transports de personnes et les opérations accessoires auxdits transports n’ouvrent pas droit à déduction de TVA. Cette disposition est, en fait, le corollaire des véhicules de transports eux-mêmes.
Et pour être plus précis, le texte précise que la TVA ayant grevé les transports de personnes, quels que soient la voie et les moyens utilisés (route, fer, air, eau) ne peut donner lieu à déduction.
Cette exclusion concerne le transport de personnes : les autres dépenses professionnelles doivent être examinées séparément, selon leur nature :
- un repas pris lors d’un déplacement : consultez notre guide « TVA notes de repas » ;
- un cadeau remis à un client : retrouvez les conditions dans notre guide « TVA sur cadeaux clients » ;
- un ouvrage acheté pour votre activité : notre guide « taux de TVA livres » précise les taux applicables, à distinguer des conditions de déduction.
Comment déclarer votre TVA, selon votre secteur d'activité

Comment déclarer votre TVA, selon votre secteur d'activité
Des simulateurs précis par activité
Consulting, formation, développement, e-books…
Déclarez simplement et sans erreur
Frais de transport refacturés : quelle TVA le client peut-il déduire ?
L’entreprise qui paie les déplacements de son personnel ne peut pas déduire la TVA sur les billets de métro, de bus ou de train, même si elle refacture ensuite ces dépenses à son client.
Lorsque ces frais sont refacturés comme un complément du prix de la prestation principale, ils suivent le régime de TVA de cette prestation. Le client peut alors déduire la TVA figurant sur la facture du prestataire, sous réserve de remplir les conditions habituelles de déduction. Il ne récupère donc pas directement la TVA du billet de transport initial.
Pour vos déplacements professionnels courants, retenez cette distinction : la TVA sur le titre de transport reste non déductible pour l’entreprise qui engage la dépense. Si ces frais sont intégrés au prix d’une prestation facturée au client, la TVA de cette facture s’analyse séparément.

EN RÉSUMÉ
- Vérifiez toujours que la TVA apparaît sur les factures, même si elle n'est pas toujours récupérable.
- Comprenez que la TVA sur les tickets de transport en commun n'est pas déductible selon la loi.
- Distinguez la TVA non déductible du billet initial de celle que votre client peut déduire, sous conditions, sur votre facture incluant les frais refacturés.
Pour vérifier le traitement de vos dépenses et préparer vos déclarations de TVA, découvrez notre accompagnement comptable TPE Dougs.
Head of Tax
Nahima est fiscaliste chez Dougs. Véritable appui pour ses collègues et pour les clients, elle jongle entre veille, conseil et formation sur son sujet de prédilection (on vous le donne en mille) : la fiscalité !

Ces articles peuvent vous intéresser
 Nahima Zobri
 Nahima Zobri
 Nahima Zobri
 Nahima Zobri
 Nahima Zobri
 Nahima Zobri