
Par Patrick Maurice, Cofondateur et CEO

15 min.


EN BREF
- Le rapport de gestion concerne les sociétés commerciales : SARL, EURL, SAS, SASU et SA.
- Ce document complète les comptes annuels par une analyse de l’activité, des résultats, de la santé financière, des risques et de l’évolution prévisible de l’entreprise.
- La plupart des petites sociétés en sont dispensées, à condition de remplir les conditions légales. Certaines restent tenues de l’établir : holdings, sociétés cotées, établissements financiers, assurances.
- Le rapport de gestion ne doit pas être confondu avec l’assemblée générale ordinaire (AGO), qui correspond à une réunion ou à une décision collective des associés.
- Dans la plupart des cas, il n’a pas à être déposé au greffe : il est simplement tenu à disposition.
SOMMAIRE
Ne pas rédiger de rapport de gestion quand il est obligatoire peut avoir des conséquences juridiques et, dans certains cas, exposer les dirigeants à des sanctions.
Pourtant, il n’est pas toujours simple de savoir si votre société doit en établir un. Certains dirigeants le rédigent sans y être tenus, tandis que d’autres l’oublient alors qu’il est obligatoire. Le rapport de gestion est aussi parfois confondu avec le procès-verbal d’assemblée générale, qui est un document distinct.
Je suis Patrick Maurice, expert-comptable chez Dougs, et j'accompagne au quotidien des dirigeants de SARL, SAS et SASU sur ce type d'obligations. Alors qui doit établir un rapport de gestion en 2026, que doit-il contenir et comment le déposer : voici les repères à connaître.
Des questions sur le rapport de gestion de votre société ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Qu'est-ce qu'un rapport de gestion ?
Le rapport de gestion est un document écrit établi à la clôture de l’exercice comptable, c’est-à-dire à la fin de la période couverte par les comptes, généralement de 12 mois. Il concerne les sociétés commerciales. Il complète les comptes annuels, c’est-à-dire le bilan, le compte de résultat et l’annexe, par une analyse de l’activité et de l’évolution de l’entreprise. L’article L. 232-1 du Code de commerce fixe son contenu général et prévoit les sociétés qui peuvent en être dispensées.
À quoi sert le rapport de gestion ?
Les comptes annuels donnent une représentation chiffrée du patrimoine, de la santé financière et du résultat de l’entreprise. Le rapport de gestion en apporte une lecture complémentaire. Il explique l’évolution des affaires, les résultats, l’endettement et les perspectives. Il présente aussi les principaux risques et incertitudes auxquels la société est confrontée.
Il ne s’agit donc pas de recopier les chiffres du bilan ou du compte de résultat. Le Code de commerce demande une analyse adaptée au volume et à la complexité des affaires de la société : le niveau de détail attendu dépend de votre activité. Le rapport peut aussi renvoyer aux montants figurant dans les comptes annuels et donner les explications nécessaires à leur compréhension.
Qui doit le rédiger ?
La personne chargée du rapport dépend de la forme de votre société :
- en SARL et en EURL, c’est le gérant. Il est désigné dans les statuts ou par une décision ultérieure, un point à prévoir dès la rédaction des statuts d’une EURL ;
- en SASU, c’est le président. L’article L. 227-9 précise que le rapport de gestion, les comptes annuels et, s’il y en a, les comptes consolidés (les comptes d’un groupe, qui regroupent ceux de la société mère et de ses filiales) sont arrêtés par le président. Ils sont donc établis et validés par lui avant d’être soumis à l’associé unique ;
- en SAS à plusieurs associés, ce sont les dirigeants désignés par les statuts, le plus souvent le président. Si les statuts ne précisent rien, c’est le président qui le rédige ;
- en SA, ce sont le conseil d’administration ou le directoire, les organes de direction propres à cette forme de société.
Vous pouvez vous appuyer sur vos données comptables et sur votre expert-comptable pour préparer le document.
Quelle différence avec l’assemblée générale ?
Le rapport de gestion et l’assemblée générale ordinaire (AGO) ne désignent pas la même chose. Le premier est un document. La seconde est une réunion ou une décision des associés ou actionnaires : elle approuve les comptes et décide de l’affectation du résultat de l’exercice.
Les deux sont toutefois liés. Le rapport de gestion fait partie des documents communiqués ou présentés aux associés en vue de l’approbation des comptes. Je vois souvent cette confusion chez les dirigeants. Pourtant, avoir tenu son AGO ne signifie pas avoir établi son rapport de gestion, et inversement.
Rapport de gestion : quelles sociétés sont concernées ou dispensées ?
La réponse est rassurante pour beaucoup de dirigeants : la plupart des petites sociétés commerciales sont dispensées de rapport de gestion. Le Code de commerce prévoit en effet des cas d’exonération du rapport de gestion pour les micro-entreprises et les petites entreprises.
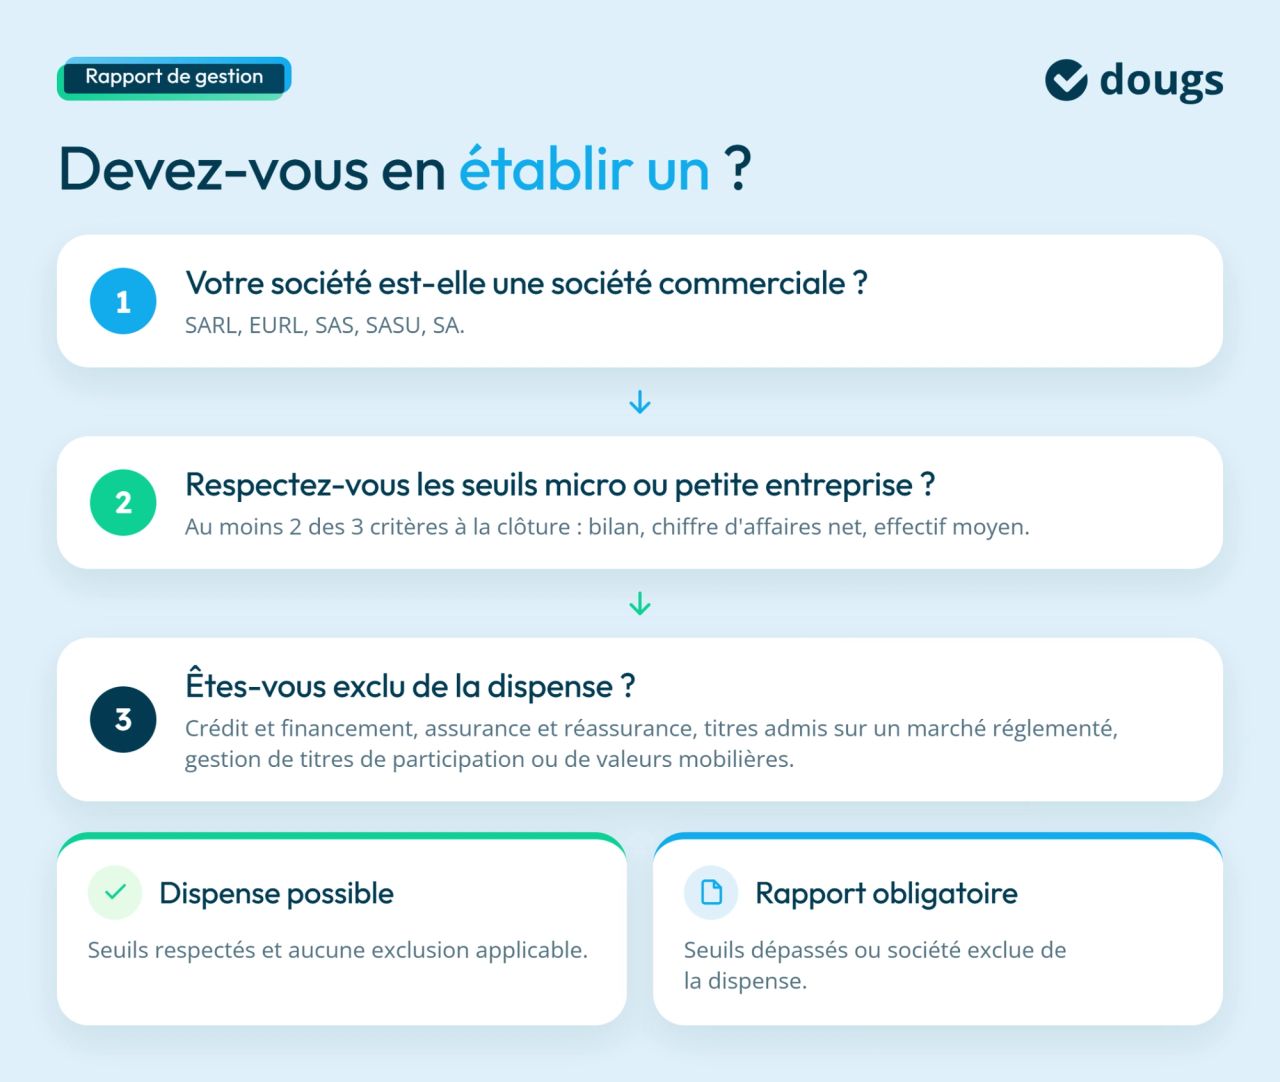
Pour savoir si votre société en bénéficie, vérifiez deux choses : sa taille, puis l’absence d’exclusion liée à son activité ou à son statut.
Quelles formes de sociétés sont concernées ?
Le rapport de gestion concerne les sociétés commerciales : les SARL, EURL, SAS, SASU et SA.
Chacune de ces sociétés peut toutefois en être dispensée si elle remplit les conditions présentées ci-dessous.
Quelles petites sociétés sont dispensées ?
Les micro-entreprises et les petites entreprises au sens du Code de commerce sont dispensées de rapport de gestion. Elles doivent respecter les critères de taille prévus par la réglementation et ne pas relever d’une catégorie exclue.
La taille de l’entreprise est déterminée à partir de trois critères : le total du bilan, le chiffre d’affaires net et le nombre moyen de salariés employés au cours de l’exercice.
| Critère | Micro-entreprise | Petite entreprise |
|---|---|---|
| Total du bilan | 450 000 € | 7 500 000 € |
| Chiffre d'affaires net | 900 000 € | 15 000 000 € |
| Nombre moyen de salariés | 10 | 50 |
Pour appartenir à l’une de ces catégories, l’entreprise ne doit pas dépasser, à la clôture de l’exercice, les seuils d’au moins deux des trois critères. La catégorie « petite entreprise » concerne les entreprises qui dépassent les seuils de la micro-entreprise, mais qui respectent ceux des petites entreprises.
Prenons un exemple. Une société réalise 1 M€ de chiffre d’affaires, a un total de bilan de 300 000 € et emploie 5 salariés. Elle dépasse le seuil de chiffre d’affaires de la micro-entreprise (900 000 €), mais pas ceux du bilan et de l’effectif. Un seul critère sur trois est dépassé : elle reste une micro-entreprise et peut être dispensée de rapport de gestion.
Cette notion de micro-entreprise renvoie ici à des seuils de taille. Elle ne doit pas être confondue avec le régime fiscal du même nom : l’option pour la micro-entreprise en EURL, par exemple, relève de règles différentes.
Attention : respecter ces seuils ne suffit pas toujours. Certaines sociétés sont exclues de la dispense en raison de leur activité ou de leur statut.
Quelles sociétés ne peuvent pas bénéficier de la dispense ?
Certaines sociétés ne peuvent pas bénéficier de la dispense, même si elles respectent les seuils de taille. L’article L. 123-16-2 du Code de commerce vise certains établissements de crédit et sociétés de financement, les entreprises d’assurance et de réassurance ainsi que les personnes ou entités dont les titres financiers sont admis aux négociations sur un marché réglementé. Sont également exclues les sociétés dont l’activité consiste à gérer des titres de participation ou des valeurs mobilières.
Si vous êtes dans l'un de ces cas, ne vous fiez pas uniquement à votre chiffre d'affaires, votre bilan et votre effectif pour savoir si vous êtes dispensé.
Quelles obligations pour les groupes de sociétés ?
Lorsqu'une société établit des comptes consolidés, qui présentent les comptes d'un groupe comme un ensemble, elle peut également être concernée par le rapport sur la gestion du groupe. Ce dernier comprend les informations prévues par l'article L. 232-1 pour l'ensemble des entreprises comprises dans la consolidation. Il peut être présenté dans un document unique avec le rapport de gestion de la société. Le rapport sur la gestion du groupe répond toutefois à des règles propres aux groupes de sociétés et ne doit pas être confondu avec le rapport de gestion individuel.
L'obligation d'établir un rapport de gestion dépend donc de votre entreprise. Lorsqu'elle s'applique, le contenu du document doit respecter plusieurs exigences.
Optimisez votre rémunération de dirigeant d'EURL/SARL
Le bon arbitrage entre salaire et dividendes
Des astuces pour optimiser vos charges et vos impôts
Les dispositifs de rémunération auxquels vous êtes élligible
Que doit contenir un rapport de gestion ?
Lorsque votre société est tenue d'établir un rapport de gestion, son contenu doit respecter les obligations prévues par le Code de commerce. Il doit présenter des informations sur votre activité, vos résultats, vos perspectives et vos principaux risques. Le niveau de détail dépend de la taille, de l'activité et des caractéristiques de votre entreprise.
L'activité et les résultats de l'entreprise
Le rapport présente la société durant l'exercice écoulé à travers une analyse objective et exhaustive de l'évolution de ses affaires, de ses résultats, de sa situation et de son endettement.
L'analyse doit rester proportionnée au volume et à la complexité de l'activité. Selon l'entreprise, elle peut par exemple expliquer une hausse ou une baisse significative de l'activité, l'évolution du résultat ou certains changements ayant affecté l'exercice.
Lorsque cela est nécessaire pour comprendre l'évolution des affaires, les résultats ou la situation de la société, le rapport peut inclure des indicateurs clés de performance financière et, le cas échéant, des indicateurs non financiers liés à l'activité.
Attention : l'objectif n'est pas d'accumuler des chiffres, mais d'expliquer ceux qui permettent réellement de comprendre l'exercice.
Les principaux risques et incertitudes
Le rapport de gestion doit décrire les principaux risques et incertitudes auxquels la société est confrontée.
Le contenu dépend de l'entreprise. Les risques peuvent être liés à son marché, à son activité, à sa dépendance envers certains partenaires ou à sa situation financière. Le rapport doit se concentrer sur ceux qui sont réellement significatifs.
Les événements importants survenus depuis la clôture
La clôture de l'exercice et la rédaction du rapport de gestion n'interviennent pas le même jour. Des événements importants peuvent survenir après la clôture et avant l'établissement du rapport. Le Code de commerce prévoit qu'ils doivent être mentionnés dans le document.
Il peut s'agir, selon les circonstances, d'un événement commercial, financier ou juridique suffisamment significatif pour éclairer la compréhension de l'évolution de l'entreprise.
L'évolution prévisible et les perspectives de l'entreprise
Le rapport de gestion présente également l'évolution prévisible de la société. Il s'agit de mettre les résultats de l'exercice en perspective avec les évolutions raisonnablement anticipées au moment de la rédaction, sans pour autant garantir un chiffre d'affaires ou un résultat futur.
Appuyez-vous sur des éléments concrets et sur les perspectives connues à cette date.
Les informations complémentaires selon la société
Le rapport doit également mentionner les activités de recherche et développement ainsi que les succursales existantes, c’est-à-dire les établissements secondaires de la société, comme une agence ou un point de vente.
Selon les caractéristiques de l'entreprise, d'autres informations peuvent être requises :
- des indicateurs de performance non financiers sur les questions environnementales et de personnel, lorsque cela est nécessaire pour comprendre l'activité, les résultats ou la situation de la société ;
- des informations sur les instruments financiers, lorsqu'elles sont utiles pour apprécier l'actif et le passif, la situation financière ou les pertes et profits de l'entreprise ;
- des informations sur les ressources incorporelles essentielles, pour les grandes entreprises concernées.
Des règles particulières s'appliquent également aux sociétés soumises aux obligations d'information en matière de durabilité.
Pour vous aider à préparer votre rapport, voici les principales informations à examiner et ce qu'elles permettent de présenter.
| Informations à prévoir | Ce qu'il faut présenter dans le rapport | Exemples d'éléments à examiner |
|---|---|---|
| Activité et résultats | L'évolution des affaires, des résultats et de la situation de la société | Variation de l'activité, évolution du résultat, changements importants pendant l'exercice |
| Endettement et indicateurs de performance | Les éléments utiles pour comprendre la situation et les résultats | Évolution de l'endettement, indicateurs financiers pertinents et, le cas échéant, non financiers |
| Principaux risques et incertitudes | Les risques significatifs auxquels la société est confrontée | Risques liés au marché, à l'activité, aux partenaires ou à la situation financière |
| Événements importants depuis la clôture | Les événements significatifs intervenus entre la clôture et l'établissement du rapport | Événement commercial, financier ou juridique important |
| Évolution prévisible | Les perspectives raisonnablement anticipées à la date de rédaction | Évolution attendue de l'activité, projets ou changements connus |
| Recherche et développement / succursales | Les activités de R&D et les succursales existantes | Projets de R&D menés pendant l'exercice, existence de succursales |
| Informations complémentaires | Les informations supplémentaires requises selon les caractéristiques de la société | Indicateurs non financiers, instruments financiers, informations relatives aux ressources incorporelles essentielles lorsque les textes l'exigent |
Comment rédiger un rapport de gestion ?
Le Code de commerce énumère de nombreuses informations, ce qui peut donner l’impression d’un exercice complexe. En pratique, c’est surtout une question de méthode : rassembler les bonnes données, les organiser et expliquer les évolutions significatives de l’exercice.
Quelles informations réunir avant de commencer ?
Avant de rédiger votre rapport, rassemblez les éléments qui étayeront votre analyse :
- les comptes annuels ;
- les indicateurs d’activité ;
- les données sur l’endettement ;
- les événements survenus depuis la clôture ;
- les informations utiles sur les perspectives de l’entreprise.
Les données présentées dans le rapport doivent rester cohérentes avec les comptes annuels. D’où l’importance d’une comptabilité fiable tout au long de l’exercice, qu’il s’agisse de la tenue de la comptabilité d’une EURL ou de la comptabilité d’une SAS.
Quelle trame utiliser ?
Il n’existe pas de trame universelle adaptée à toutes les entreprises. Vous pouvez néanmoins organiser votre rapport autour des informations prévues par le Code de commerce.
Une structure simple peut suivre cet ordre :
- présentation de l’activité et des faits marquants de l’exercice ;
- analyse de l’évolution des affaires et des résultats ;
- analyse de l’endettement et des principaux indicateurs pertinents ;
- principaux risques et incertitudes ;
- événements importants intervenus depuis la clôture ;
- évolution prévisible de la société ;
- activités de recherche et développement / succursales, s’il y en a ;
- informations complémentaires imposées à votre société.
Cette organisation suit la logique des dispositions légales sans alourdir inutilement le document.
Mon conseil :
Ne voyez pas le rapport de gestion comme une formalité destinée à multiplier les pages. Commencez par identifier les informations réellement obligatoires pour votre entreprise, puis expliquez de manière claire les principaux changements intervenus pendant l'exercice.
Quand faut-il préparer le rapport de gestion ?
Le rapport porte sur l'exercice écoulé et doit être établi suffisamment tôt pour respecter le calendrier applicable à l'approbation des comptes annuels.
Pour une SARL, les comptes annuels et le rapport de gestion lorsqu'il est obligatoire sont soumis aux associés dans le délai de six mois suivant la clôture, sauf prolongation accordée par décision de justice. La règle est la même pour l’entreprise unipersonnelle à responsabilité limitée, puisque le fonctionnement d’une EURL reprend pour l’essentiel celui de la SARL. C’est alors l’associé unique qui approuve les comptes.
Dans une SA, l'assemblée générale ordinaire annuelle intervient également dans les six mois de la clôture, sous la même réserve.
En SAS, il faut également tenir compte des dispositions légales applicables et des modalités prévues par les statuts pour les décisions collectives relatives aux comptes annuels. En SASU, l'associé unique approuve les comptes dans les six mois suivant la clôture.
Mieux vaut donc anticiper la rédaction dès que les comptes annuels sont assez avancés pour disposer d'informations fiables.
Qui peut vous accompagner dans sa rédaction ?
L'établissement du rapport relève de l'organe compétent de la société, mais celui-ci peut s'appuyer sur les informations préparées avec son expert-comptable pour analyser les comptes, l'endettement et les principaux indicateurs financiers.
Lorsqu'un commissaire aux comptes intervient, les documents prévus par l'article L. 232-1 lui sont transmis ou mis à disposition dans les conditions prévues par la réglementation.
L'accompagnement d'un professionnel peut également permettre de vérifier la cohérence des informations présentées. Il ne dispense cependant pas le dirigeant ou l'organe compétent de s'assurer que le rapport correspond à la réalité de l'entreprise.
Que faire du rapport de gestion une fois rédigé ?
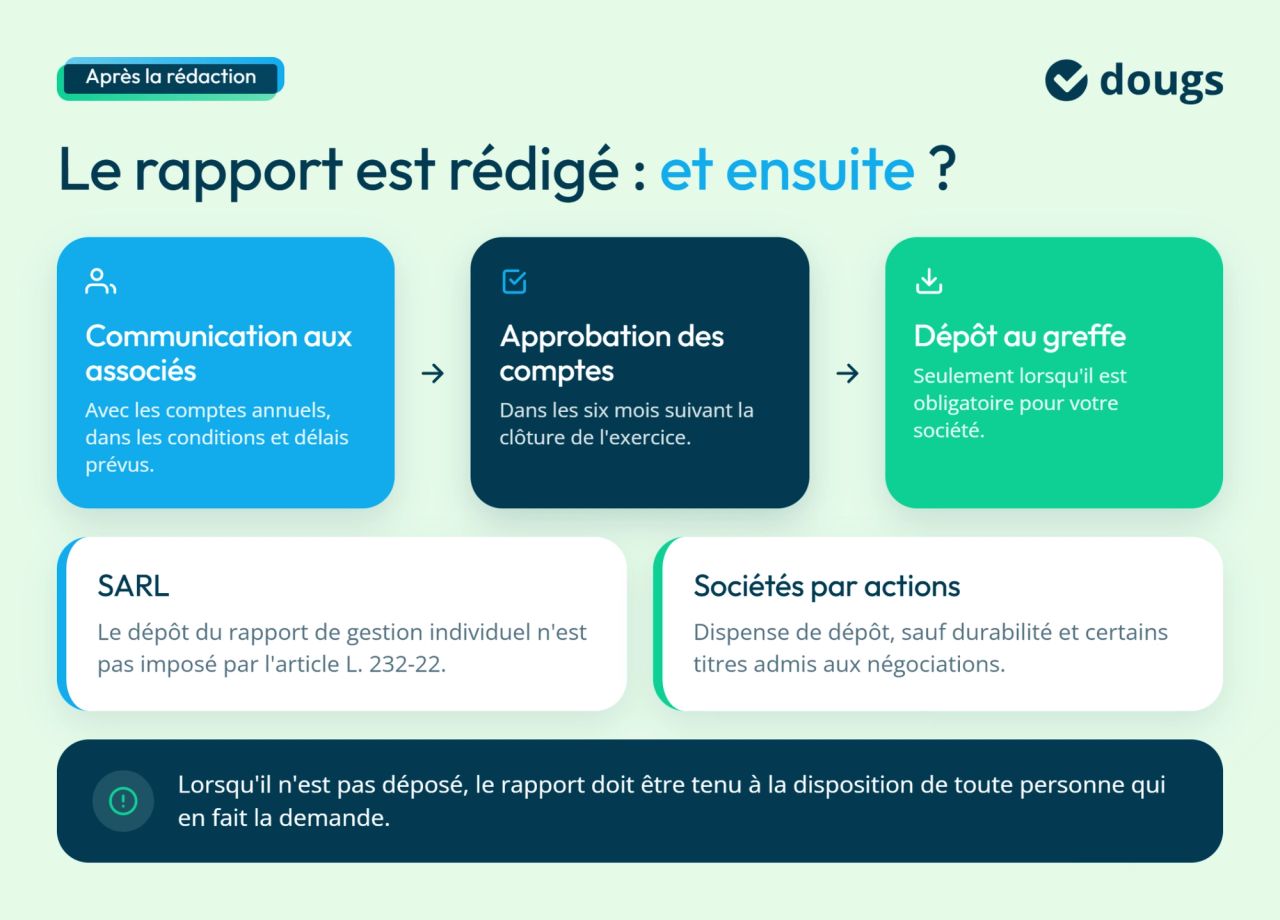
Une fois le document établi, plusieurs règles peuvent s'appliquer : communication aux associés ou actionnaires, approbation des comptes, mise à disposition et, dans certains cas, dépôt au greffe du tribunal pour annexion au registre du commerce et des sociétés (RCS). Ces obligations varient selon la forme de la société.
Comment le rapport de gestion s'intègre-t-il à l'approbation des comptes ?
Le rapport de gestion fait partie, lorsqu'il est obligatoire, des documents liés au processus annuel d'approbation des comptes.
Dans une SARL, il est soumis aux associés avec les comptes annuels. Les documents concernés sont communiqués aux associés dans les conditions et délais prévus par les textes.
Dans une SA, le conseil d'administration ou le directoire présente à l'assemblée les comptes annuels et, le cas échéant, les comptes consolidés accompagnés du rapport de gestion correspondant.
Le rapport de gestion doit-il être déposé avec les comptes annuels ?
Pas toujours. Lorsque son dépôt est obligatoire, le rapport de gestion est déposé au greffe du tribunal afin d'être annexé au registre du commerce et des sociétés (RCS).
Pour une SARL, l'article L. 232-22 énumère les documents à déposer au registre du commerce et des sociétés mais n'impose pas le dépôt du rapport de gestion individuel.
Pour les sociétés par actions, le rapport de gestion n'est pas non plus systématiquement déposé. L'article L. 232-23 prévoit une dispense de dépôt, sauf pour certaines sociétés soumises aux obligations d'information en matière de durabilité et certaines sociétés dont les titres sont admis aux négociations.
Lorsqu'il n'est pas déposé, le rapport de gestion doit être tenu à la disposition de toute personne qui en fait la demande, dans les conditions prévues par la réglementation.
Quant au dépôt des comptes annuels, il intervient dans le mois suivant leur approbation ou dans les deux mois lorsqu'il est effectué par voie électronique.
Les sociétés ne sont donc pas toutes tenues de déposer leur rapport de gestion au greffe. La formalité doit être vérifiée selon votre forme sociale et les obligations applicables à votre entreprise.
Combien de temps faut-il conserver le rapport de gestion ?
La durée de conservation dépend du type de document. L'administration indique que le rapport du gérant ou du conseil d'administration doit être conservé pour les trois derniers exercices. Les comptes annuels doivent, quant à eux, être conservés pendant 10 ans à compter de la clôture de l'exercice.
Conservez chaque document selon la durée qui lui est applicable, y compris si vous décidez de dissoudre votre EURL ou une autre société.
Quels sont les risques en l’absence de rapport de gestion ?
Lorsque le rapport de gestion est obligatoire, son absence n’est pas sans conséquence : elle expose le dirigeant à une sanction pénale et peut perturber l’approbation des comptes.
Que se passe-t-il s’il n’est pas établi ?
Lorsque le rapport de gestion est obligatoire, ne pas l’établir expose son auteur à une amende de 9 000 € :
- le gérant de SARL ou d’EURL (article L. 241-4). La même amende s’applique s’il ne soumet pas le rapport à l’approbation des associés ou de l’associé unique (article L. 241-5) ;
- le président de SAS ou de SASU, ou le dirigeant chargé d’établir le rapport ;
- les dirigeants de SA (article L. 242-8).
L’absence de rapport empêche aussi de respecter les obligations d’information des associés ou actionnaires. Elle peut ainsi perturber l’approbation des comptes.
Quelle responsabilité en cas d’informations inexactes ou incomplètes ?
Les informations du rapport doivent respecter les exigences du Code de commerce. Si votre société a un commissaire aux comptes, il vérifie leur sincérité et leur concordance avec les comptes annuels. Autrement dit, il s’assure qu’elles reflètent fidèlement la réalité de l’entreprise et qu’elles sont cohérentes avec les chiffres des comptes.
Au-delà de ce contrôle, le dirigeant engage sa responsabilité civile envers la société et, dans certains cas, envers les associés ou les tiers. C’est le cas s’il enfreint les règles applicables à la société, viole les statuts ou commet une faute de gestion.
Prenons un exemple. Un rapport passe sous silence une difficulté importante, comme la perte d’un client majeur ou un litige en cours. Les associés approuvent alors les comptes sans connaître la situation réelle de l’entreprise. Si cela cause un préjudice, le dirigeant peut avoir à le réparer.
En cas de doute sur une information importante, faites-vous accompagner par votre expert-comptable pour vérifier la cohérence des informations présentées.
Le rapport de gestion accompagne l'approbation des comptes : cette vidéo détaille tout ce qu'il faut faire lors de cette assemblée.

EN RÉSUMÉ
- Avant de préparer votre rapport de gestion, retenez ces quatre points :
- Les dispositions légales et réglementaires relatives au rapport de gestion, définies par le Code de commerce, fixent les règles communes applicables aux différentes sociétés commerciales concernées.
- Les cas d'exonération du rapport de gestion concernent en particulier les petites sociétés commerciales qui remplissent les critères et conditions prévus par la réglementation.
- Lorsqu'il est obligatoire, le rapport de gestion doit respecter les obligations générales en matière de rédaction et de présentation, qui définissent les éléments attendus et les normes à respecter. Il présente notamment l'évolution de l'activité et des résultats, la situation d'endettement, les principaux risques et incertitudes, les événements importants ainsi que l'évolution prévisible de l'entreprise.
- Le rapport de gestion est distinct de l'assemblée générale. Les règles de communication et de dépôt dépendent de la forme juridique de la société.
Un doute sur vos obligations ? Faites-vous accompagner par les experts de Dougs pour vérifier si vous devez établir un rapport de gestion et respecter les démarches applicables à votre entreprise.
FAQ sur le rapport de gestion
Non. Le plan de financement prévisionnel ne fait pas partie du contenu général du rapport de gestion imposé à toutes les sociétés. Le rapport doit présenter l’évolution prévisible de la société, mais cela ne signifie pas qu’un plan de financement doit systématiquement y être annexé
Oui, si votre société n’est pas dispensée. Le fait qu’il s’agisse du premier exercice ne dispense pas, à lui seul, d’établir un rapport de gestion. L’article L. 232-1 prévoit son établissement « à la clôture de chaque exercice », ce qui inclut le premier.
Oui, mais selon des règles différentes de celles présentées dans cet article. L’article 1856 du Code civil prévoit que le gérant doit rendre compte de sa gestion aux associés au moins une fois par an, au moyen d’un rapport écrit sur l’activité de la société.
Cofondateur et CEO
Patrick est cofondateur et CEO de Dougs. Expert-comptable de profession, expert conseil en création et reprise d’activité, il détient le Prix du Meilleur mémoire d'expertise comptable. Entrepreneur passionné, il partage régulièrement ses connaissances en intervenant dans des établissements supérieurs reconnus (X, HEC).

Ces articles peuvent vous intéresser
 David Bernier
 Émilie Fatkic
 Émilie Fatkic
 Émilie Fatkic
 Émilie Fatkic
 Nahima Zobri