
Par Émilie Fatkic, Expert-comptable

18 min.


EN BREF
Le compte courant d’associé représente une somme avancée à la société, que l’associé peut en principe récupérer.
- Le remboursement peut être total, partiel ou échelonné.
- Une convention, les statuts ou un engagement bancaire peuvent prévoir un blocage temporaire.
- Le remboursement de la somme avancée n’est pas imposable. Les intérêts éventuellement perçus sont, eux, soumis à l’impôt.
- La société doit conserver assez de trésorerie pour régler ses prochaines échéances.
Avant tout versement, vérifiez le solde du compte, les engagements signés et la situation financière de l’entreprise. Voici les règles à connaître pour récupérer votre avance sans fragiliser votre société.
SOMMAIRE
Vous avez prêté de l'argent à votre société et souhaitez aujourd'hui le récupérer. Mais si ce remboursement l'empêchait de payer ses salariés ou ses fournisseurs ? Même lorsque la société vous doit cette somme, vous devez mesurer les conséquences du versement sur sa trésorerie.
Chez Dougs, j'accompagne régulièrement des dirigeants dans le suivi de leur situation financière. Je vous explique quand demander le remboursement de votre compte courant d’associé, comment procéder et quelles précautions prendre pour préserver la trésorerie de votre société.
Une question sur cet article ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Qu’est-ce qu’un compte courant d’associé et peut-on le récupérer à tout moment ?
Un compte courant d’associé correspond à de l’argent que vous avancez à votre société. Vous devenez son créancier : elle vous doit cette somme. Dans sa comptabilité, cette dette est enregistrée au compte 455 « Associés, comptes courants ».
Le principe : l’associé peut demander le remboursement de sa créance
L’apport en compte courant d’associé peut provenir d’un virement de l’associé ou de dépenses professionnelles payées personnellement. Sauf disposition contraire, cette avance constitue un prêt à durée indéterminée.
L’associé peut demander le remboursement de sa créance à tout moment, sans avoir à justifier sa décision. La Cour de cassation l’a rappelé le 12 février 2025 (n° 23-17.483). En l’absence de clause contraire, la société ne peut pas lui imposer seule un remboursement progressif au motif que sa trésorerie serait fragilisée. En cas de litige, le juge peut toutefois reporter ou échelonner le paiement dans la limite de deux ans, en tenant compte de la situation de la société et des besoins de l’associé, conformément à l’article 1343-5 du Code civil.
Les statuts ou la convention peuvent prévoir une date de remboursement ou un préavis à respecter.
Pour un compte courant à durée indéterminée, le délai de prescription de cinq ans court en principe à compter de votre demande de remboursement, et non de la date des avances. La Cour de cassation l’a précisé le 27 mai 2021 (n° 19-18.983). Si la convention fixe une date de remboursement, le délai court à partir de cette échéance. Adressez votre demande par lettre recommandée avec accusé de réception et conservez la preuve de sa réception.
Une avance distincte du capital social et des dividendes
Une avance en compte courant ne doit pas être confondue avec un apport au capital social. Ce dernier donne droit à des parts ou à des actions et ne peut pas être repris librement.
La restitution du compte courant n’est ni une distribution de dividendes ni une rémunération du dirigeant. Elle ne dépend pas de l’existence d’un bénéfice distribuable. Seuls les intérêts du compte courant d’associé rémunèrent les sommes laissées à la disposition de l’entreprise.
Dans quels cas le remboursement peut-il être bloqué ou reporté ?
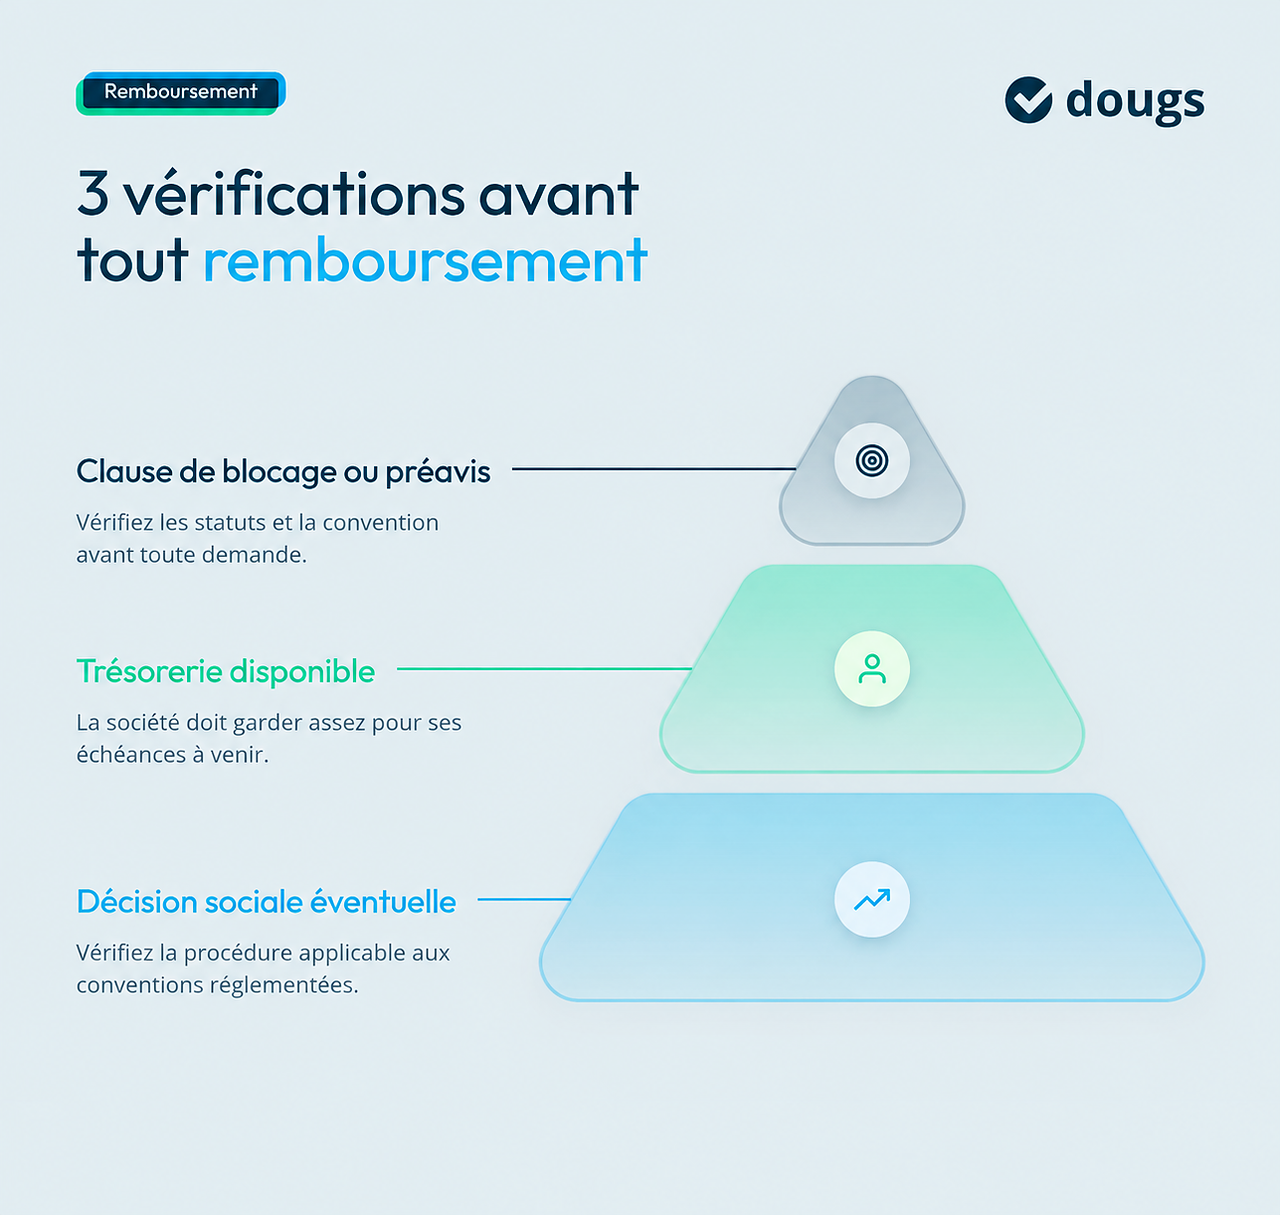
Le droit au remboursement peut être aménagé par une clause spécifique, une convention ou des règles inscrites dans les statuts. L’associé doit vérifier ces engagements avant de réclamer son argent.
Convention de blocage, préavis et clauses statutaires
Une clause de blocage interdit temporairement à l’associé de récupérer tout ou partie de son avance. Elle précise le montant concerné, la durée du blocage, les conditions de déblocage et l’éventuel préavis à respecter.
Les clauses statutaires ou la convention peuvent aussi imposer un seuil de trésorerie minimal. Le paiement n’est alors autorisé que si la société conserve les fonds nécessaires à ses échéances.
Cette restriction intervient souvent dans le cadre d’un prêt bancaire. La banque peut exiger une convention de blocage afin que les avances des associés restent dans l’entreprise pendant la durée du financement. Une clause de dernier rang, aussi appelée clause de rétrogradation, peut prévoir que la banque sera remboursée avant l’associé.
Faut-il l’accord des autres associés ou une décision collective ?
Pas systématiquement. Si l’opération respecte les statuts de la société, la convention et les pouvoirs du dirigeant, une assemblée générale n’est pas toujours nécessaire.
La procédure dépend de la forme sociale et de l’identité du bénéficiaire. Dans une SARL, la convention d’avance en compte courant conclue avec un gérant ou un associé peut relever des conventions réglementées, notamment lorsqu’elle prévoit des intérêts. Dans une SA ou une SAS, cette procédure concerne notamment les dirigeants et les associés détenant plus de 10 % des droits de vote. Le remboursement lui-même constitue en principe l’exécution de la convention. Les conventions portant sur des opérations courantes et conclues à des conditions normales échappent à cette procédure.
Dans une EURL ou une SASU, l’opération doit être consignée conformément aux règles applicables aux décisions de l’associé unique. Dans une SAS, vérifiez les règles applicables à une convention réglementée en SAS.
12 bonnes pratiques pour préserver la trésorerie de votre TPE
Optimiser vos charges
Facturer et encaisser efficacement
Optimiser vos délais fournisseurs
Comment procéder au remboursement d’un compte courant d’associé ?
Le remboursement peut être total ou partiel. Son montant doit correspondre au solde réellement dû à l’associé et respecter les modalités de remboursement fixées par les statuts ou la convention de compte courant.
Virement, remboursement partiel ou échéancier
Avant le paiement, vérifiez le solde créditeur du compte courant, c’est-à-dire la somme que la société vous doit encore. Tenez compte des opérations restant à enregistrer et des intérêts déjà comptabilisés. La société peut ensuite vous rembourser par virement bancaire, avec un libellé précisant « remboursement du compte courant d’associé ».
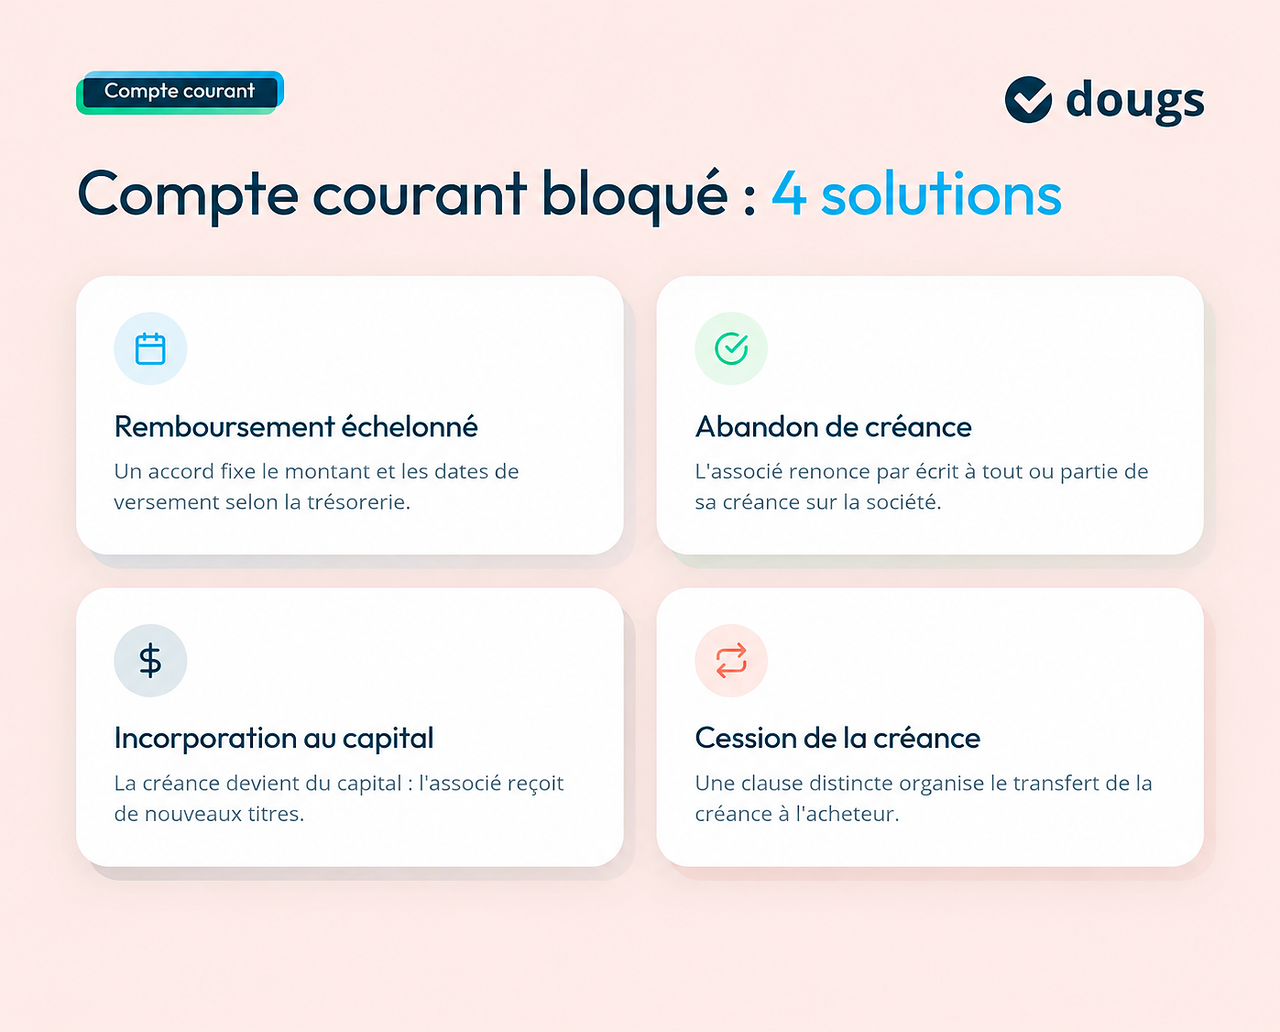
Si la trésorerie ne permet pas de restituer immédiatement la totalité de la somme, l’associé peut accepter un remboursement progressif. L’échéancier précise alors les montants et les dates de versement.
Par exemple, pour un solde de 20 000 € et un premier versement de 8 000 €, l’associé conserve une créance de 12 000 €. Conservez la demande, l’accord signé et les justificatifs bancaires.
Comment comptabiliser le remboursement ?
Lors de l’avance de fonds, l’écriture comptable consiste à débiter le compte 512 « Banque » et à créditer le compte 455 « Associés – Comptes courants ». Lors du remboursement du compte courant d’associé, cette écriture est inversée.
| Opération | Compte débité | Compte crédité |
|---|---|---|
| Avance de fonds | 512 « Banque » | 455 « Associés – Comptes courants » |
| Remboursement | 455 « Associés – Comptes courants » | 512 « Banque » |
| Intérêts courus | 6615 « Intérêts des comptes courants et des dépôts créditeurs » | 4558 « Associés – Intérêts courus » |
Le remboursement de la somme avancée, appelée le principal, ne constitue pas une charge et ne diminue pas le résultat comptable.
Si le compte courant est rémunéré, la société comptabilise aussi les intérêts courus, c’est-à-dire les intérêts calculés pour la période écoulée, même s’ils ne sont pas encore versés. Ils sont enregistrés au débit du compte 6615 et au crédit du compte 4558.
Quelle fiscalité s’applique au remboursement et aux intérêts du compte courant ?
Le remboursement du compte courant d’associé n’est pas imposable lorsqu’il correspond à la restitution de l’avance de fonds. La fiscalité concerne surtout les intérêts versés sur les comptes courants d’associés et diffère selon que l’associé est une personne physique ou morale. Pour la société, ces intérêts constituent des charges financières dont la déductibilité est encadrée.
Quelle fiscalité pour l’associé qui récupère son compte courant ?
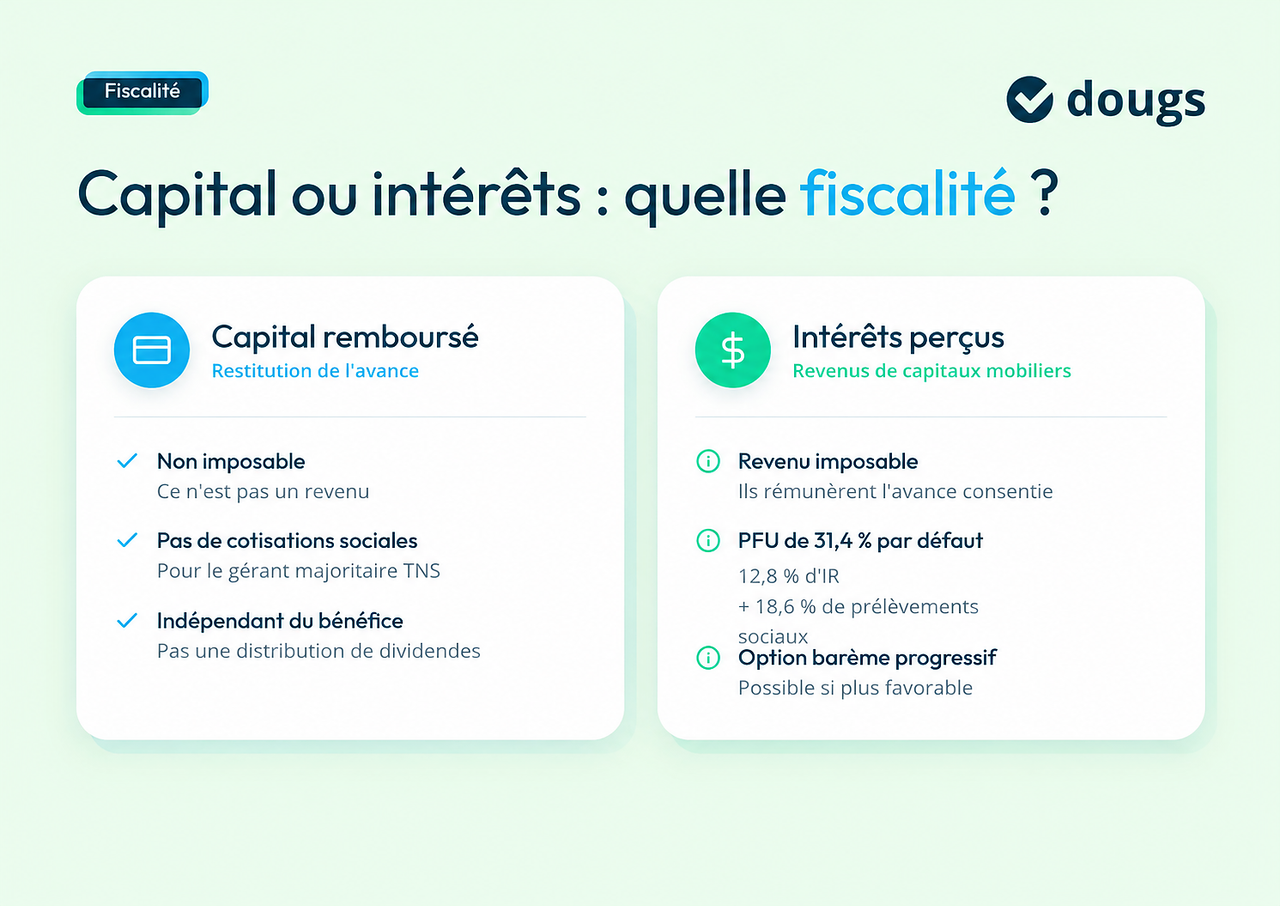
La fiscalité dépend de la nature de la somme récupérée :
- le remboursement du capital n’est pas imposable : l’associé récupère simplement l’argent qu’il avait prêté à la société ;
- les intérêts constituent un revenu imposable, car ils rémunèrent cette avance.
Pour une personne physique associée, les intérêts constituent des revenus de capitaux mobiliers. En 2026, ils sont soumis par défaut au prélèvement forfaitaire unique de 31,4 %, composé de 12,8 % d’impôt sur le revenu et de 18,6 % de prélèvements sociaux.
Le contribuable peut opter pour le barème progressif si ce choix lui est plus favorable. Sous conditions de revenu fiscal de référence, il peut aussi demander une dispense du seul acompte de 12,8 %. Attention : cette dispense reporte le paiement de l’impôt, mais ne supprime ni l’impôt définitif ni les prélèvements sociaux.
Pour une personne morale associée soumise à l’impôt sur les sociétés (IS), par exemple une holding, les intérêts perçus constituent des produits financiers intégrés à son résultat imposable. Si la société associée relève de l’impôt sur le revenu (IR), les intérêts sont imposés au nom de ses associés, selon les règles applicables à chacun.
Le remboursement versé au gérant majoritaire de SARL ou au gérant associé unique d’EURL, qui relève du statut de travailleur non salarié (TNS), ne supporte pas de cotisations sociales. Il récupère une avance, et non une rémunération.
Une règle particulière concerne toutefois ses dividendes. Le solde moyen annuel du compte courant entre dans le calcul du seuil de 10 % applicable aux dividendes, avec le capital social et les primes d’émission. La fraction des dividendes dépassant ce seuil peut être soumise aux cotisations sociales du gérant majoritaire.
Cette règle ne concerne pas le président de SAS ou de SASU, qui relève du régime des assimilés salariés.
Les intérêts sont-ils déductibles pour la société ?
Les intérêts constituent des charges financières. Pour les déduire du bénéfice imposable, le capital social doit être entièrement libéré : les associés doivent avoir versé la totalité des apports prévus au capital. Leur déduction est également limitée par un taux de référence prévu à l’article 39, 1-3°, du Code général des impôts, calculé à partir des taux pratiqués par les banques.
Ce plafond dépend de la date de clôture. Il faut donc consulter le taux maximal publié par le BOFiP, plutôt que retenir un taux annuel unique.
En principe, les intérêts dépassant ce plafond ne sont pas déductibles : la fraction excédentaire doit être réintégrée dans le résultat fiscal.
Un taux supérieur peut néanmoins être admis si :
- le prêteur est une entreprise associée ou liée ;
- la société emprunteuse est soumise à l’IS ;
- elle démontre qu’elle aurait obtenu ce taux auprès d’un établissement financier indépendant, dans des conditions analogues.
La convention de compte courant doit préciser le taux d’intérêt, son mode de calcul et les conditions de rémunération.
Lorsque l’associé est une personne physique fiscalement domiciliée en France, la société prélève à la source, dans le cas général :
- un acompte d’impôt sur le revenu de 12,8 %, sauf dispense demandée par l’associé ;
- les prélèvements sociaux de 18,6 %.
Elle doit ensuite :
- déclarer et reverser ces prélèvements avec la déclaration 2777-SD, dans les quinze premiers jours du mois suivant le paiement des intérêts ;
- déclarer les intérêts versés sur l’imprimé fiscal unique (IFU) n° 2561, en principe au plus tard le 15 février de l’année suivante.
La société a-t-elle assez de trésorerie pour rembourser l’associé ?
Le droit au remboursement n’autorise pas le dirigeant à ignorer les conséquences de la sortie de fonds sur la trésorerie et les autres créanciers.
Vérifier la capacité financière avant de rembourser
Le solde bancaire disponible ne suffit pas pour apprécier la capacité financière de la société. Avant le versement, le dirigeant doit examiner :
- les décaissements à venir ;
- les dettes dont le paiement est déjà dû ;
- les encaissements attendus ;
- la structure financière de l’entreprise ;
- le seuil de trésorerie minimal prévu par une convention ou un engagement bancaire.
Prenons une société qui dispose de 35 000 € en banque. Un associé demande 30 000 €, alors que 25 000 € de salaires, de TVA et de factures fournisseurs doivent bientôt être payés. Il ne resterait que 5 000 € après le versement. Même si l’associé peut exiger le remboursement, un versement partiel ou échelonné, accepté par celui-ci, préserverait davantage la trésorerie de la société.
Quels risques pour le dirigeant en cas de remboursement mal géré ?
Être à la fois dirigeant et associé ne vous interdit pas de récupérer votre avance. Mais lorsque la trésorerie est tendue, vous devez vérifier que le versement laissera suffisamment d’argent pour payer les salaires, les fournisseurs et les autres échéances.
Vous rembourser en priorité, alors que vous connaissez les difficultés financières de la société, peut constituer une faute de gestion, notamment si ce versement l’empêche de régler ses autres dettes. Votre droit au remboursement ne vous protège donc pas des conséquences de votre décision en tant que dirigeant.
Un associé peut aussi engager sa responsabilité s’il exerce son droit au remboursement de manière abusive ou de mauvaise foi.
Dans un arrêt du 24 mai 2018, la Cour de cassation a confirmé la condamnation d’un dirigeant qui avait remboursé des comptes courants peu avant une liquidation judiciaire. Ces versements avaient vidé la trésorerie de la société au détriment d’un autre créancier.
Si cette faute contribue à l’insuffisance d’actif, c’est-à-dire lorsque les biens de la société ne suffisent plus à payer ses dettes, le tribunal peut en mettre tout ou partie à la charge du dirigeant sur le fondement de l’article L.651-2 du Code de commerce. Il s’expose aussi à des dommages et intérêts ou à d’autres sanctions selon les faits.
Un compte courant d’associé débiteur signifie que l’associé a retiré plus d’argent qu’il n’en a avancé. C’est désormais lui qui doit de l’argent à la société.
Ce découvert est interdit :
- dans une SARL, pour les gérants et les associés personnes physiques ;
- dans une SAS ou une SA, pour les dirigeants concernés par les interdictions légales.
Sur le plan fiscal, les sommes avancées à un associé par une société soumise à l’IS peuvent être considérées comme des revenus distribués, sauf preuve contraire, et entraîner une imposition ainsi que d’éventuelles pénalités.
Selon les circonstances, l’utilisation des fonds de la société à des fins personnelles peut également constituer un abus de biens sociaux.
Que faire si la société refuse ou ne peut pas rembourser ?
Un refus de remboursement doit être comparé aux règles prévues dans la convention et à la situation financière de la société. Il faut déterminer si le paiement est juridiquement bloqué ou seulement difficile à réaliser.
Vérifier la clause de blocage et négocier un délai
Si la société refuse de vous rembourser, vérifiez d’abord si une clause de blocage ou un préavis s’applique à votre demande.
Si la société rencontre des difficultés financières, elle peut présenter une demande de délai et proposer un remboursement en plusieurs fois. L’associé reste libre d’accepter ces nouvelles modalités de remboursement. Sans convention de blocage, la société ne peut pas décider seule de repousser la date du remboursement.
Quels recours en cas de litige ou de procédure collective ?
Si vous ne trouvez pas d’accord avec la société, vous pouvez lui adresser une mise en demeure : un courrier lui demandant officiellement de rembourser la somme due dans un délai précis. En l’absence de règlement, vous pouvez envisager un recours devant le tribunal.
Si une procédure collective est ouverte pour traiter les difficultés de la société, vous devez déclarer votre créance : signaler officiellement la somme qu’elle vous doit et fournir les justificatifs.
Cette déclaration doit en principe être effectuée dans les deux mois suivant la publication du jugement d’ouverture au Bulletin officiel des annonces civiles et commerciales (BODACC). Des prolongations existent notamment pour certains créanciers domiciliés hors du territoire où la procédure est ouverte.
En cas de déclaration tardive, vous ne pouvez pas participer aux répartitions, sauf si le juge vous accorde un relevé de forclusion, c’est-à-dire l’autorisation de déclarer votre créance malgré l’expiration du délai.
Adressez cette déclaration au mandataire judiciaire, chargé de représenter les créanciers, ou au liquidateur judiciaire si la société est en liquidation. Votre remboursement suit alors les règles de la procédure.
Un remboursement effectué avant l’ouverture d’un redressement ou d’une liquidation judiciaire peut être remis en cause s’il intervient pendant la période suspecte.
Cette période commence à la date de cessation des paiements fixée par le tribunal, qui peut remonter jusqu’à 18 mois avant le jugement d’ouverture. La cessation des paiements correspond au moment où la société ne peut plus régler ses dettes arrivées à échéance avec ses ressources immédiatement disponibles.
La période suspecte se termine au jugement d’ouverture de la procédure.
L’article L.632-1 du Code de commerce prévoit notamment l’annulation du paiement d’une dette qui n’était pas encore exigible. L’article L.632-2 permet au tribunal d’annuler le remboursement d’une dette exigible si l’associé connaissait la cessation des paiements. Il devra alors restituer la somme reçue.
L’opération peut aussi être qualifiée de paiement préférentiel lorsqu’elle favorise l’associé au détriment des autres créanciers.
Que devient le compte courant lors de la cession des titres ou du départ de l’associé ?
Le départ d’un associé ou la vente de ses titres n’entraîne pas automatiquement le remboursement ou le transfert de son compte courant. L’acte de cession doit donc préciser ce que devient cette créance.
La cession des parts ou actions entraîne-t-elle celle du compte courant ?
Non. En vertu du principe d’indépendance entre la qualité d’associé et celle de créancier, la perte de qualité d’associé n’entraîne pas la disparition de sa créance. La Cour de cassation l’a confirmé le 27 mai 2021.
L’acte de cession doit donc préciser le sort des avances en compte courant d’associé : remboursement par la société, maintien de la créance au profit du vendeur ou transfert à l’acheteur. Dans ce dernier cas, une clause de cession du compte courant d’associé doit organiser séparément la transmission de la créance.
Comment traiter comptablement une cession de compte courant ?
Lorsque la créance est transmise à l’acheteur, la société doit toujours rembourser la même somme, mais à une autre personne. Il faut donc mettre à jour l’identité du bénéficiaire dans la comptabilité. Votre comptable vérifiera si ce changement nécessite aussi de transférer la dette dans un autre compte.
Abandonner son compte courant ou l’incorporer au capital : quelles alternatives ?
Lorsque la société ne peut pas rembourser immédiatement, l’associé peut renoncer à sa créance ou la transformer en capital. Ces deux solutions évitent une sortie de trésorerie, mais produisent des conséquences différentes.
L’abandon du compte courant d’associé
L’abandon du compte courant d’associé consiste à renoncer à tout ou partie de la somme due. Cette décision réduit les dettes de la société et doit être formalisée par écrit.
Depuis la réforme du PCG issue du règlement ANC n° 2022-06, applicable aux exercices ouverts à compter du 1er janvier 2025, le classement d’un abandon de créance dépend de sa nature. L’abandon d’un compte courant d’associé, de nature financière, relève en principe du résultat financier.
| Situation | Compte débité | Compte crédité |
|---|---|---|
| Société bénéficiaire de l’abandon | 455 « Associés – Comptes courants » | 768 « Autres produits financiers » |
| Associé abandonnant sa créance, lorsque ce traitement s’applique | 664 « Pertes sur créances liées à des participations » | Compte dans lequel figurait la créance |
L’abandon augmente en principe le résultat imposable de la société bénéficiaire.
Pour l’associé qui renonce au remboursement :
- Société associée : un abandon à caractère financier n’est, en principe, pas déductible de son résultat imposable. Une déduction reste possible, sous conditions et dans certaines limites, lorsque l’aide est consentie dans le cadre d’un accord de conciliation constaté ou homologué, ou d’une procédure de sauvegarde, de redressement ou de liquidation judiciaire.
- Associé personne physique : la somme abandonnée n’est, en principe, pas déductible de ses revenus.
Une clause de retour à meilleure fortune peut prévoir que la société vous remboursera tout ou partie de la somme abandonnée si sa situation financière s’améliore. L’accord doit préciser les conditions qui déclenchent ce remboursement.
Incorporer le compte courant au capital
L’associé peut transformer sa créance en capital lors d’une augmentation de capital. Il reçoit alors de nouveaux titres au lieu d’être remboursé.
L’opération s’effectue par compensation : au lieu de vous rembourser, la société utilise la somme qu’elle vous doit pour régler votre apport au capital. Vous n’avez donc pas à effectuer un nouveau versement.
La créance doit être liquide, c’est-à-dire d’un montant déterminé, et exigible, ce qui signifie que son remboursement peut être demandé immédiatement. La dette en compte courant est ainsi remplacée par du capital, sans sortie de trésorerie.
Dans une SA ou une SAS, la créance doit faire l’objet d’un arrêté de compte, un document précisant la somme due par la société. Il est établi par l’organe de direction compétent et certifié exact par le commissaire aux comptes ou, en son absence, par un commissaire aux comptes désigné pour cette mission.
Cette transformation nécessite également :
- une décision des associés ou de l’associé unique ;
- l’accomplissement des formalités d’augmentation de capital.
Après avoir envisagé l’incorporation du compte courant au capital, vous pouvez aussi renoncer à son remboursement : cette vidéo explique l’abandon de créance et la clause de retour à meilleure fortune.
Comment formaliser les règles de remboursement ?
La formalisation des règles en amont limite les risques de désaccord. La convention doit préciser les droits et les obligations de la société comme de l’associé.
Que prévoir dans la convention de compte courant ?
La convention doit indiquer le montant des avances ou leur mode de fonctionnement. Si le compte est rémunéré, elle précise aussi le taux d’intérêt, son mode de calcul et les conditions de la rémunération du compte courant d’associé.
Les modalités de remboursement doivent prévoir :
- le remboursement à la demande ou à une date déterminée ;
- le préavis à respecter ;
- la possibilité d’un remboursement total ou partiel ;
- une éventuelle clause de blocage et sa durée ;
- les conditions particulières liées à la trésorerie ;
- le sort du compte en cas de cession des titres.
Ces dispositions doivent rester cohérentes avec les clauses statutaires et les engagements bancaires de l’entreprise.
Quelle décision sociale et quels documents conserver ?
Avant de signer la convention ou de procéder au paiement, vérifiez les statuts et le régime des conventions réglementées. Selon la forme sociale, une décision de la gérance, de l’assemblée générale ou de l’associé unique peut être nécessaire.
Conservez la convention signée, le procès-verbal, la demande de remboursement, l’échéancier éventuel, les écritures comptables et les justificatifs bancaires.
Une avance en compte courant d’associé supérieure à 5 000 €, hors intérêts, doit être déclarée avec le formulaire n° 2062. Plusieurs prêts de montants inférieurs peuvent également être concernés si leur total dépasse ce seuil sur une même année civile.
En l’absence d’intermédiaire chargé de cette déclaration, la société bénéficiaire doit l’effectuer au plus tard à la date de dépôt de sa déclaration de résultat. Cette formalité concerne le prêt, et non chacun de ses remboursements.
Mon conseil d’expert
« Avant de rembourser un compte courant d’associé, je ne regarde pas seulement son solde. Je vérifie aussi les conventions signées, les échéances à venir et la trésorerie que conservera la société après le versement. Un remboursement juridiquement possible peut être une mauvaise décision s’il fragilise l’entreprise. »

EN RÉSUMÉ
Avant tout virement, confirmez la somme que la société vous doit. Relisez les statuts, la convention de compte courant et les engagements bancaires pour repérer un blocage ou un préavis.
Vérifiez ensuite l’argent qui restera disponible après le remboursement et les dépenses à payer prochainement. Si un versement total fragilise la société, négociez un échéancier et formalisez l’accord par écrit. Conservez les justificatifs et distinguez les sommes remboursées des intérêts versés.
Pour vérifier les conséquences comptables et fiscales de l’opération, faites-vous accompagner par nos experts-comptables Dougs.
FAQ sur le remboursement d’un compte courant d’associé
Non. Le remboursement du capital correspond à la restitution de l’avance et ne constitue pas un revenu imposable. Les intérêts du compte courant suivent en revanche leur propre fiscalité.
Oui, dans certains cas :
une convention de blocage, les statuts ou une clause contractuelle limitent temporairement le remboursement ;
une procédure collective est ouverte : les dettes antérieures ne peuvent alors être payées que dans le respect des règles de cette procédure.
En dehors de ces situations, les difficultés financières ne suffisent pas à justifier un refus. La société peut proposer un échéancier à l’associé ou demander au juge un délai de paiement de deux ans au maximum.
Que devient le compte courant d’associé au décès de l’associé ?
Il faut examiner les conditions de chaque compte courant : échéance, préavis, blocage et éventuelles clauses de priorité. Si la trésorerie ne permet pas de satisfaire toutes les demandes, la société peut proposer un échéancier à négocier avec les associés concernés. Elle ne peut pas leur imposer ce report au seul motif qu’elle manque de trésorerie.
L’associé d’une SCI familiale peut récupérer les sommes avancées selon la convention et la trésorerie disponible. Le capital remboursé n’est pas imposable, que la SCI soit à l’IR ou à l’IS. Les intérêts restent soumis à leur propre fiscalité.
Oui. L’associé peut renoncer à tout ou partie de sa créance pour réduire les dettes de la société. Cet abandon de compte courant d’associé entraîne des conséquences comptables et fiscales et doit être formalisé par écrit.
Expert-comptable
Entre deux sessions de conseil client, supervision de bilans comptables, management et formation de ses équipes, elle s’adonne à sa passion : la rédaction de contenus. Elle met sa plume et son expertise au service de sujets de fond sur la création d’entreprise et la comptabilité.
Ces articles peuvent vous intéresser
 Émilie Fatkic
 Émilie Fatkic
 Émilie Fatkic
 Émilie Fatkic

 Nahima Zobri
 Émilie Fatkic