

 Se connecter


 18 min.
Abandon de créance : tout comprendre pour bien le comptabiliser


Ce n'est pas la créance abandonnée qui coûte le plus cher, c'est le redressement fiscal qui suit quand elle a été mal qualifiée.
Expert-comptable chez Dougs, j'accompagne chaque année des entrepreneurs sur des opérations d'abandon de créance : filiale en difficulté, client qui ne règle plus ses factures, restructuration de groupe… Les situations sont très variées, mais les pièges restent toujours les mêmes.
Je le vois régulièrement : une confusion entre abandon à caractère commercial et abandon à caractère financier suffit à faire basculer toute la déductibilité de la charge. Et les conséquences d'une mauvaise qualification ne se voient souvent qu'au moment du contrôle fiscal.
Pour sécuriser votre opération dès le départ, je vous recommande de vous faire accompagner par un expert-comptable en ligne. Ce guide couvre les quatre points essentiels : qualifier l'abandon, comptabiliser les écritures, appliquer le bon régime fiscal et choisir les meilleures alternatives.
- Un abandon de créance est la renonciation volontaire d’un créancier à tout ou partie d’une somme qui lui est due.
- Deux natures principales existent : l’abandon commercial, lié à une créance issue d’une relation commerciale, et l’abandon financier, lié à une créance née d’un soutien financier. Cette distinction détermine le régime fiscal applicable.
- Chez le créancier, l'abandon génère une charge à enregistrer en comptabilité.
- Chez le bénéficiaire, il génère un produit.
- Un abandon peut être assorti d’une clause de retour à meilleure fortune, qui permet au créancier de demander un remboursement si la situation du débiteur s’améliore.
- Des conditions strictes encadrent sa validité : intérêt économique réel, documentation solide et respect du formalisme juridique.
Les règles comptables et fiscales varient selon la nature de l'abandon. Voici tout ce qu'il faut maîtriser pour ne pas commettre d'erreur.
Qu'est-ce qu'un abandon de créance ?
Avant d'aborder les écritures comptables ou les conséquences fiscales, il faut poser une définition précise. L'abandon de créance recouvre des réalités très différentes d'un contexte à l'autre, et une confusion sur sa nature peut avoir des conséquences fiscales importantes.
Définition simple et opérationnelle
Un abandon de créance, c'est la décision volontaire d'un créancier de renoncer à tout ou partie d'une somme qu'un débiteur lui doit. Contrairement à une perte subie, il s'agit d'un acte délibéré : le créancier choisit d'éteindre la créance.
L'abandon peut être total (la créance disparaît intégralement) ou partiel (seule une partie est effacée). Il peut également être assorti d'une clause de retour à meilleure fortune, qui prévoit un remboursement futur si la situation du débiteur s'améliore.
Sur le plan formel, l'accord des deux parties est nécessaire. Une convention écrite est fortement recommandée : elle constitue la preuve de la nature de l'abandon et protège le créancier en cas de contrôle fiscal.
Dans quels contextes y recourt-on ?
Il existe 4 situations principales dans lesquelles votre entreprise peut être amenée à consentir un abandon de créance :
- Le soutien d'une filiale en difficulté : une société mère efface une dette pour éviter une aggravation de la situation financière, voire une cessation des paiements.
- La restructuration de groupe : dans le cadre d'une réorganisation, certaines créances intra-groupe sont abandonnées pour assainir les bilans.
- La prévention des difficultés : avant qu'une procédure collective ne soit ouverte, un créancier peut décider d'abandonner sa créance pour permettre la survie de l'entreprise débitrice.
- La sortie de crise ou la négociation avec des partenaires : un fournisseur peut choisir d'abandonner une partie de sa créance pour maintenir une relation commerciale stratégique.
Dans chacun de ces cas, l'origine de la créance et la nature de la relation entre les deux parties déterminent le régime fiscal applicable.
Abandon de créance, remise commerciale, provision et subvention : quelles différences ?
Ces 4 notions sont souvent confondues. Voici comment les distinguer clairement.
L'abandon de créance intervient sur une créance déjà née : la dette existe, et le créancier décide de l'effacer.
La remise commerciale, elle, est accordée avant facturation. Elle vient réduire le prix initial, et aucune créance n'existe encore au moment où elle est consentie.
La provision pour dépréciation de créance est une anticipation comptable : le créancier pense qu'il risque de ne pas être remboursé, il provisionne le risque, mais la créance existe toujours. L'abandon, lui, est une décision définitive.
Enfin, la subvention est un apport d'argent ou d'avantage sans dette préexistante. Elle ne suppose aucune créance à effacer. Si un abandon est consenti sans justification économique sérieuse, l'administration fiscale peut d'ailleurs le requalifier en acte anormal de gestion, avec les conséquences que cela implique.
Je le rappelle car cette requalification est l'une des erreurs les plus fréquentes que j'observe : mieux vaut poser la question avant de signer qu'après un contrôle.
Les deux types d'abandon de créance
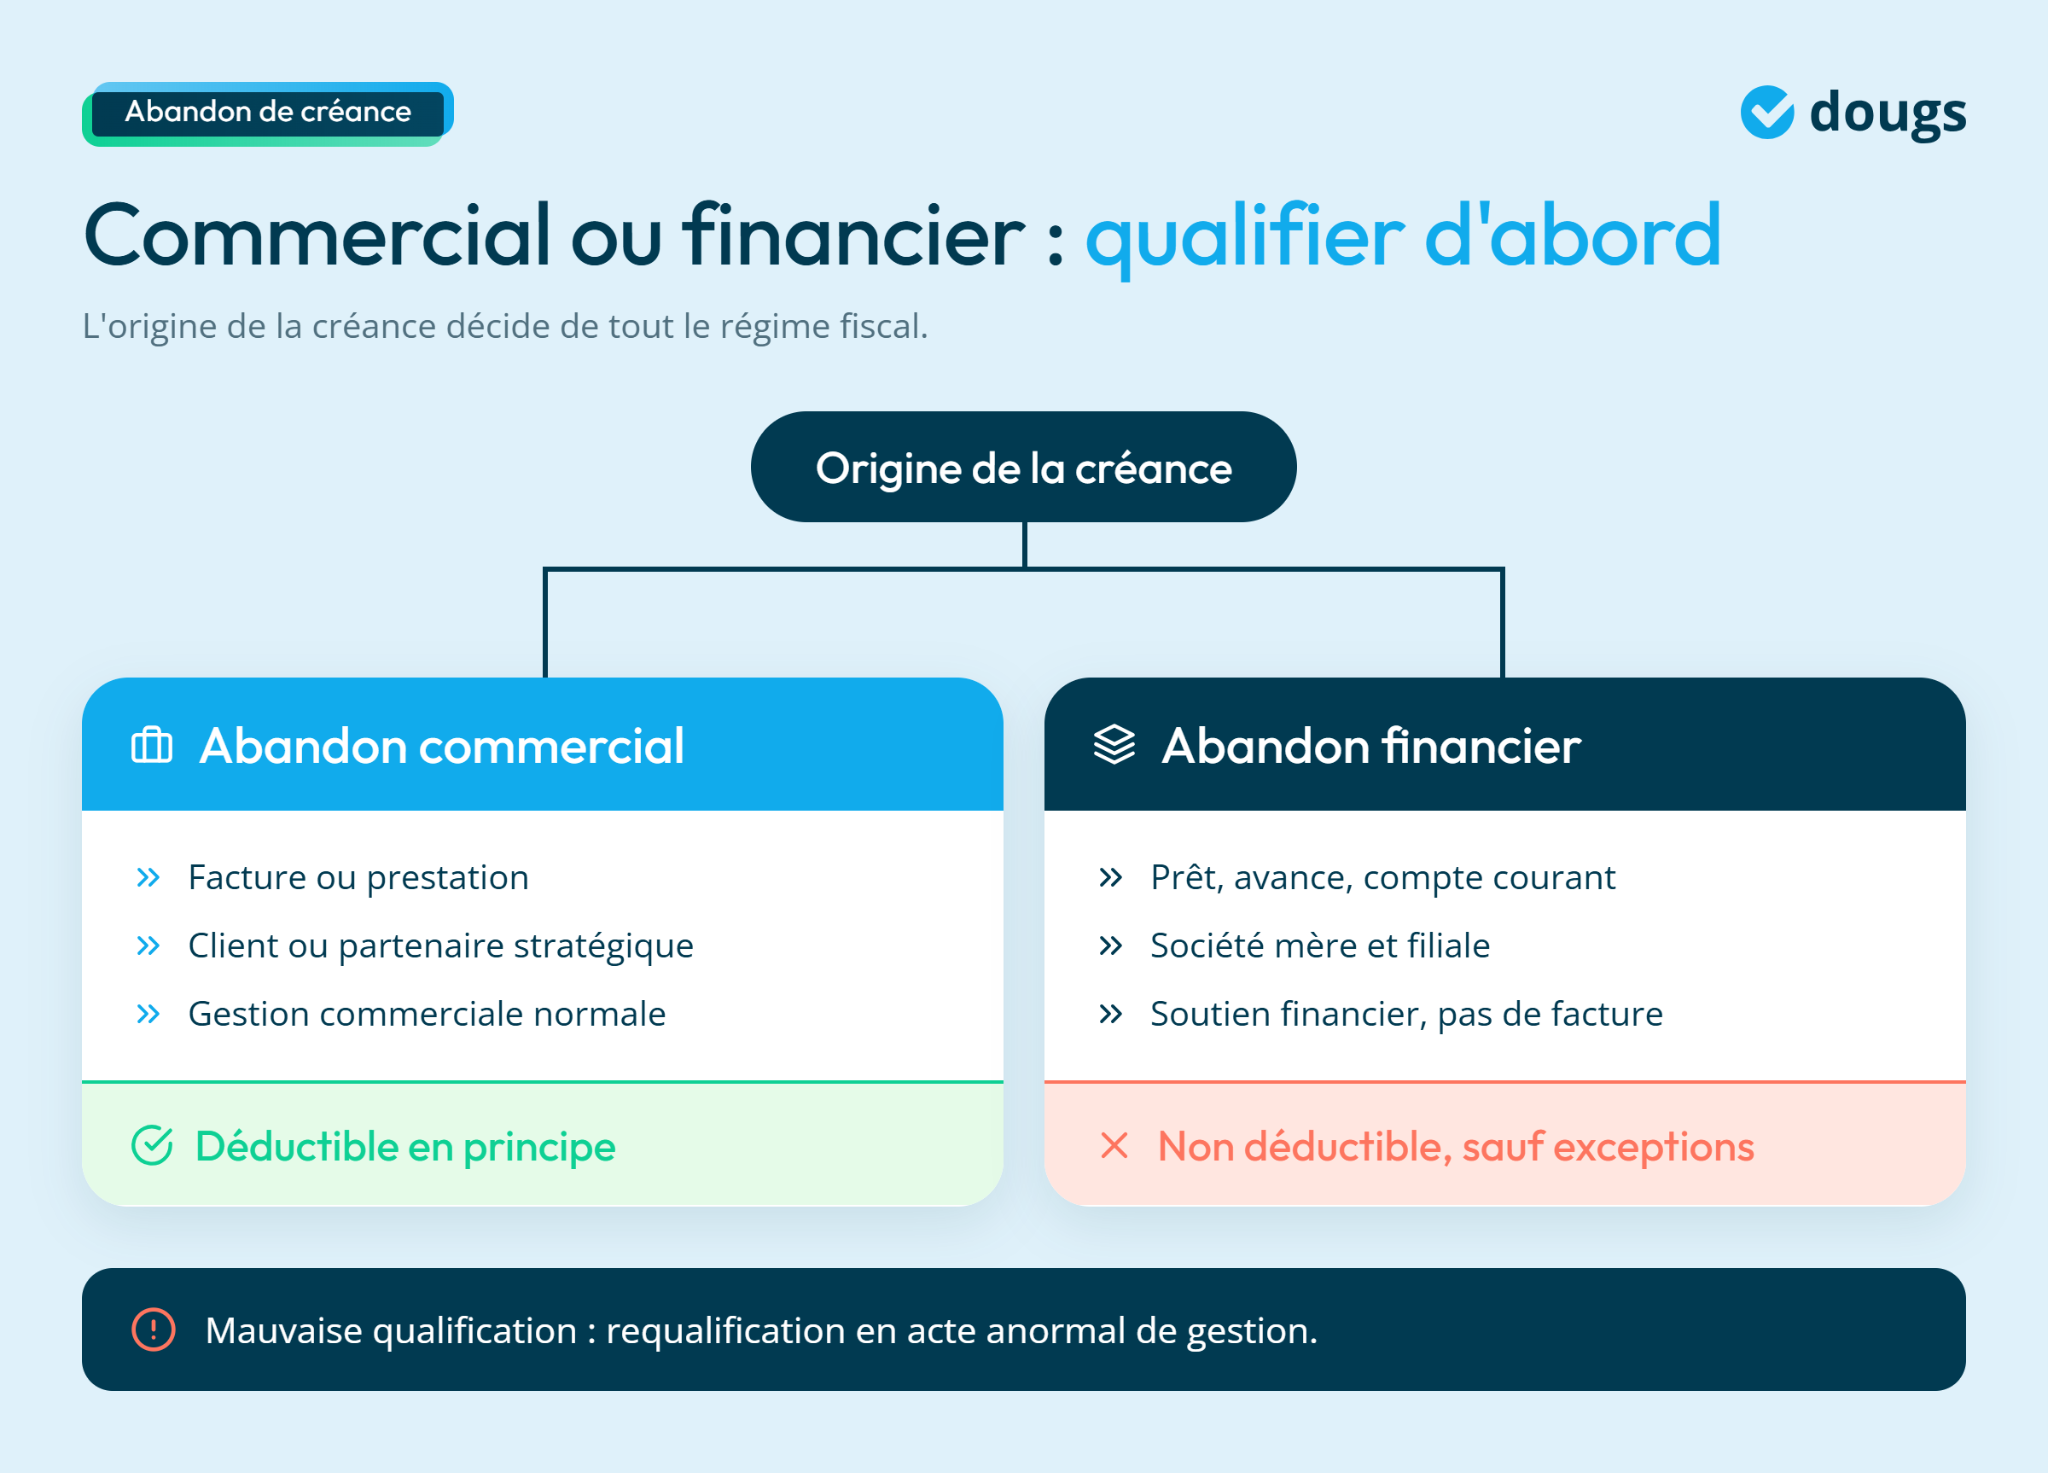
Tous les abandons ne se ressemblent pas. La distinction entre abandon commercial et abandon financier n'est pas qu'une question de vocabulaire : elle détermine directement la déductibilité fiscale et les risques en cas de contrôle.
L'abandon à caractère commercial
L'abandon de créance à caractère commercial naît d'une créance issue d'une relation commerciale. Le créancier, souvent un fournisseur ou une société ayant facturé une prestation, renonce à une partie de ce qui lui est dû pour maintenir un client ou un partenaire stratégique en activité.
Cette qualification peut aussi concerner deux sociétés liées si la créance abandonnée provient d'une vraie opération commerciale, comme une facture de prestation ou de fourniture. Ce n'est donc pas seulement le lien capitalistique qui compte, mais surtout l'origine de la créance.
Exemple concret : une entreprise de fournitures industrielles abandonne 15 000 euros de créances sur son principal client, qui traverse une période difficile. Sans cet abandon, le client risque la liquidation, et le fournisseur perd son débouché commercial. L'intérêt économique est potentiellement démontrable et documentable.
L'objectif est toujours le même : préserver une source d'approvisionnement, maintenir une relation commerciale et éviter une perte plus importante à terme.
L'abandon à caractère financier
L'abandon à caractère financier porte sur une créance née d'un soutien financier. Il intervient typiquement entre une société mère et sa filiale lorsqu'une société du groupe a accordé un prêt, une avance ou laissé une somme en compte courant, sans lien direct avec une facture commerciale.
En pratique, la filiale a souvent accumulé des dettes ou des pertes, sa situation nette est dégradée, et la société mère choisit d'abandonner tout ou partie de sa créance plutôt que de laisser la filiale disparaître.
Cas fréquent : une holding qui détient 80 % d'une filiale lui abandonne une créance de 100 000 euros pour reconstituer ses capitaux propres et lui permettre de continuer son activité.
La nature de l'abandon, commercial ou financier, conditionne l'ensemble du traitement fiscal. Un abandon commercial est en principe déductible pour le créancier. Un abandon financier ne l'est pas, sauf exceptions encadrées par la loi.
Une mauvaise qualification peut conduire à un redressement fiscal : la charge initialement déduite est réintégrée, avec intérêts de retard et pénalités. C'est pourquoi il est essentiel de bien qualifier l'abandon avant de procéder à la comptabilisation.
Dans certains groupes, les deux situations peuvent coexister. Deux sociétés liées peuvent avoir à la fois des relations commerciales et des relations financières. Dans ce cas, il faut raisonner créance par créance : une facture de prestation relève plutôt d'une logique commerciale, tandis qu'un prêt, une avance ou un compte courant relève plutôt d'une logique financière.
Je le constate à chaque consultation : c'est souvent cette distinction que les entrepreneurs sous-estiment, alors qu'elle détermine à elle seule si la charge est déductible ou non.


21 astuces pour réduire votre impôt sur les sociétés
- Les leviers fiscaux adaptés à votre situation
- Des astuces concrètes dès cette année
- Les erreurs coûteuses à éviter
Les conséquences comptables de l'abandon de créance
Une fois l'abandon acté, il doit être traduit en comptabilité. Le traitement dépend de votre rôle dans l'opération : le créancier constate une charge, tandis que le bénéficiaire constate un produit.
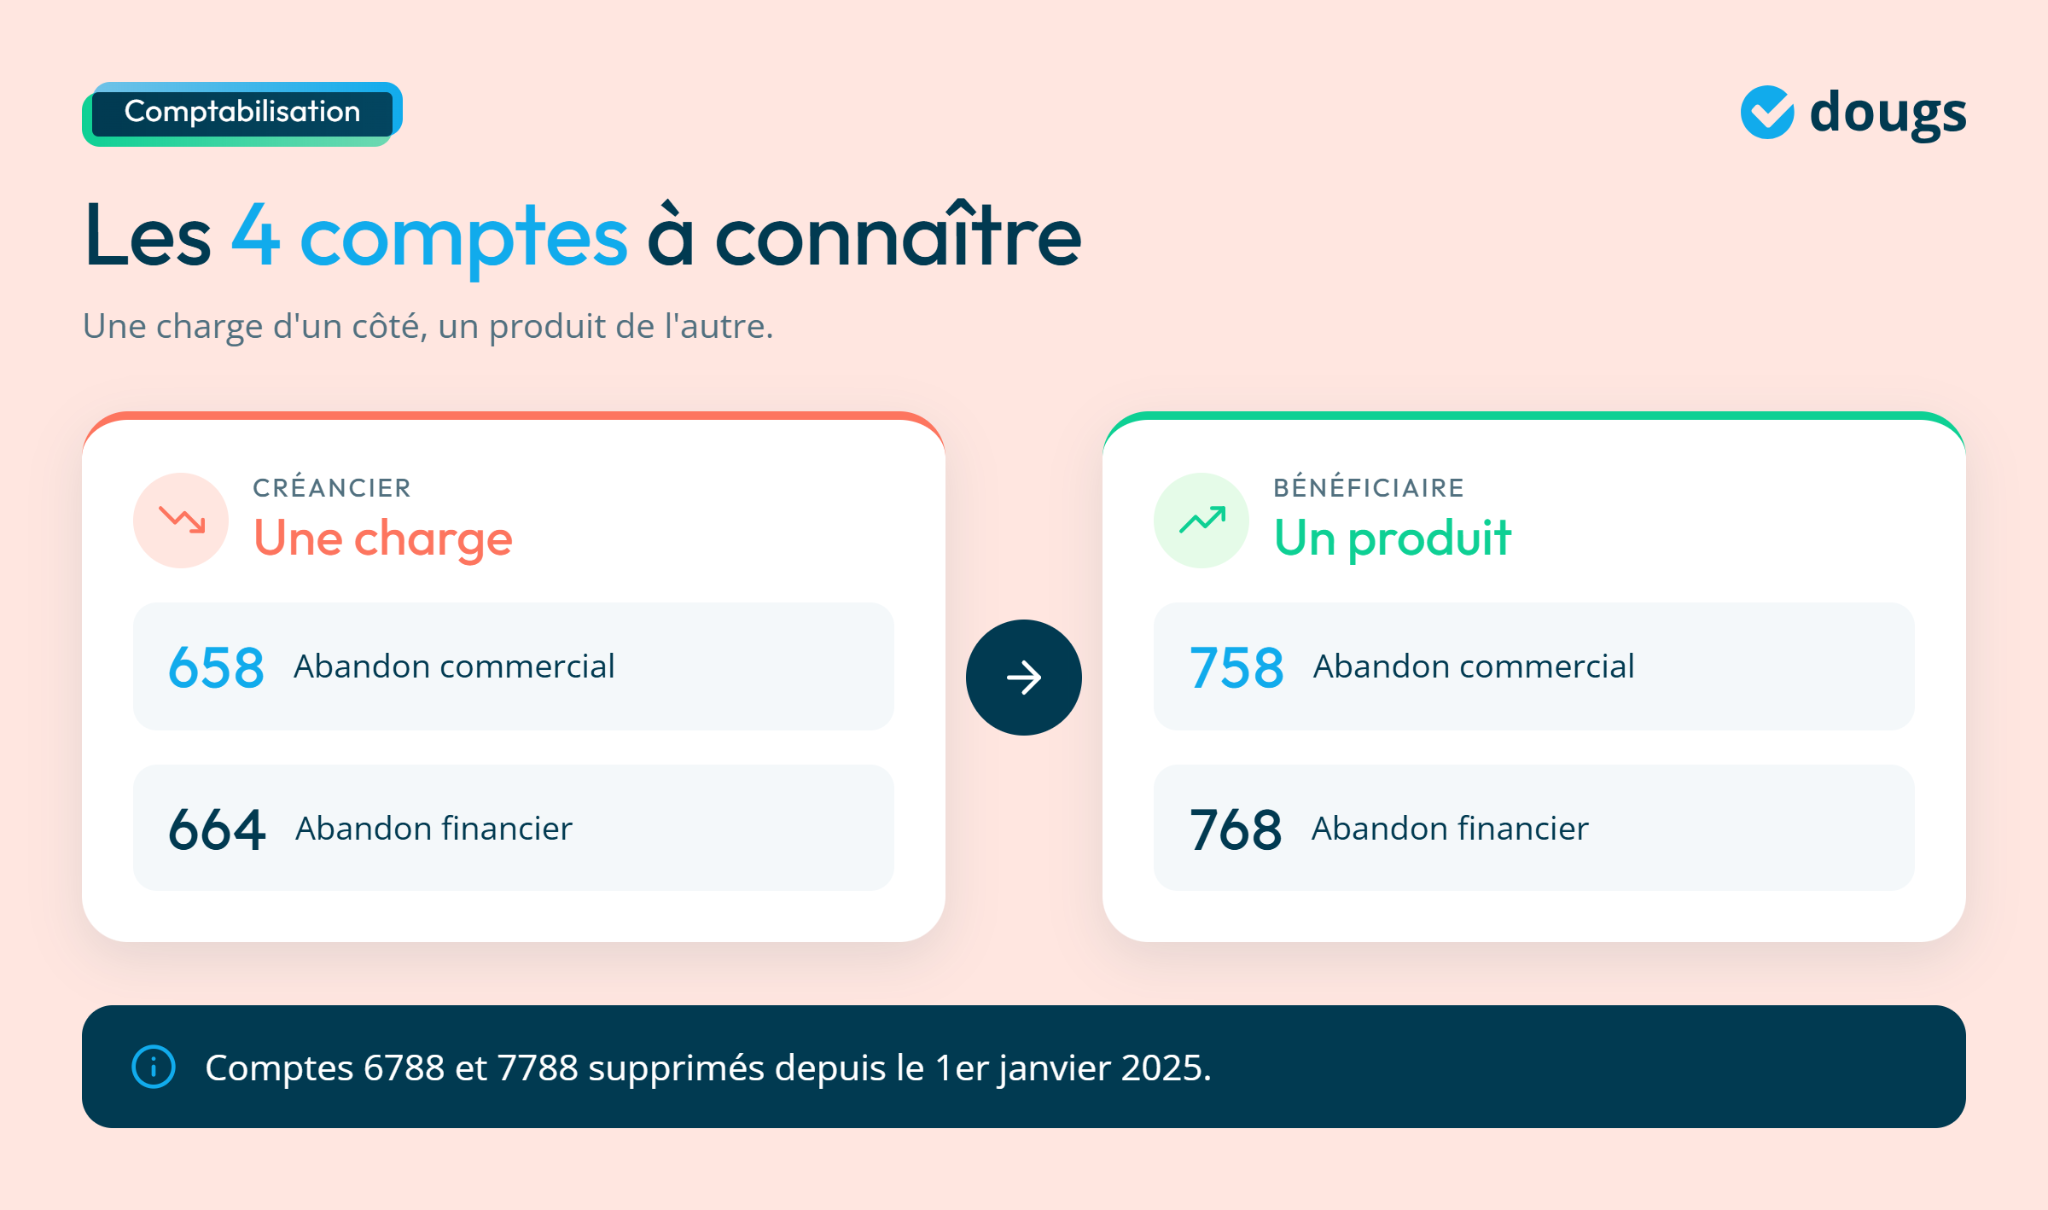
Depuis la réforme du Plan Comptable Général applicable aux exercices ouverts à partir du 1er janvier 2025, les comptes 6788 et 7788 ne sont plus utilisés. En pratique, un abandon de créance ne doit donc plus être classé automatiquement en résultat exceptionnel : ce classement reste réservé aux événements majeurs et inhabituels.
Les écritures comptables chez le créancier
Chez le créancier, l'abandon entraîne la sortie de la créance inscrite à l'actif du bilan. Cette sortie se traduit par une charge comptable.
Si l'abandon est à caractère commercial, la charge est enregistrée en charges d'exploitation courante, au compte 658 « Pénalités et autres charges ».
Si l'abandon est à caractère financier, notamment entre sociétés liées, elle est enregistrée en charges financières, au compte 664 (Pertes sur créances liées à des participations). Ce compte traduit la nature capitalistique de la relation entre les deux sociétés.
Dans les deux cas, l'impact sur le résultat comptable est immédiat : une charge vient réduire le bénéfice de l'exercice. Sur le plan fiscal, la déductibilité de cette charge dépend de la nature de l'abandon, commercial ou financier, et des conditions posées par l'article 39 du Code général des impôts (CGI).
Exemple : une entreprise consent un abandon commercial de 15 000 euros sur une créance enregistrée au compte 411 « Clients ». L'écriture ci-dessous présente le mécanisme de l'abandon sans détailler une éventuelle régularisation de TVA. Si la créance provient d'une opération soumise à TVA, son traitement doit être vérifié séparément selon la nature et les conditions de l'abandon.
Compte | Libellé | Débit | Crédit |
|---|---|---|---|
658 | Charges diverses de gestion courante | 15 000 € | |
411 | Clients | 15 000 € |
Exemple : abandon financier de 100 000 euros consenti par une société mère à sa filiale (créance enregistrée au compte 267 - Créances rattachées à des participations).
Compte | Libellé | Débit | Crédit |
|---|---|---|---|
664 | Pertes sur créances liées à des participations | 100 000 € | |
267 | Créances rattachées à des participations | 100 000 € |
Je recommande toujours de vérifier les numéros de compte avant de valider vos écritures : une erreur d'imputation peut entraîner des retraitements lourds lors de votre prochain arrêté de comptes.
Les écritures comptables chez le bénéficiaire
Chez le bénéficiaire, la dette inscrite au passif du bilan est soldée. En contrepartie, l'entreprise enregistre un produit, ce qui améliore son résultat comptable.
Si l'abandon est à caractère commercial, ce produit est comptabilisé en produits d'exploitation, au compte 758 « Indemnités et autres produits ».
Si l'abandon est à caractère financier, il est comptabilisé en produits financiers, au compte 768 (Autres produits financiers).
Ce produit peut aussi renforcer les capitaux propres du bénéficiaire. Pour une société dont les capitaux propres sont négatifs, un abandon de créance peut donc contribuer à rétablir une situation financière plus solide.
Exemple : votre entreprise bénéficie d'un abandon commercial de 15 000 euros sur une dette enregistrée au compte 401 « Fournisseurs ». L'écriture ci-dessous présente le mécanisme de l'abandon hors régularisation éventuelle de TVA. Si le créancier rectifie la TVA liée à la créance, votre entreprise peut devoir corrélativement reverser tout ou partie de la TVA qu'elle avait initialement déduite.
Compte | Libellé | Débit | Crédit |
|---|---|---|---|
401 | Fournisseurs | 15 000 € | |
758 | Indemnités et autres produits | 15 000 € |
Exemple : abandon financier de 100 000 euros reçu de la société mère (dette enregistrée au compte 455 - Associés - comptes courants).
Compte | Libellé | Débit | Crédit |
|---|---|---|---|
455 | Associés - comptes courants | 100 000 € | |
768 | Autres produits financiers | 100 000 € |
La clause de retour à meilleure fortune
Un abandon de créance n'est pas toujours définitivement perdu pour le créancier. Il peut être assorti d'une clause de retour à meilleure fortune : le créancier renonce à sa créance aujourd'hui, mais prévoit un remboursement si la situation financière du débiteur s'améliore conformément aux critères fixés dans la convention.
Cette clause doit être expressément stipulée dans l'acte d'abandon. Elle protège le créancier tout en laissant au débiteur le temps de redresser sa situation.
Sur le plan comptable, la charge est constatée chez le créancier au moment de l'abandon. Chez le bénéficiaire, la dette est soldée à cette même date. Si la clause est mise en œuvre plus tard, le remboursement entraîne la comptabilisation d'un produit chez le créancier et d'une charge chez le bénéficiaire.
Le traitement fiscal d'une clause de retour à meilleure fortune peut varier en fonction des conditions prévues dans la convention et de la situation des parties. Ce point doit être validé avec un expert-comptable avant d'arrêter les comptes.
Le traitement fiscal de l'abandon de créance
La comptabilisation est une chose, la fiscalité en est une autre. Le régime applicable dépend entièrement de la nature de l'abandon de créance. Une erreur de qualification vous expose à un redressement fiscal.
Principe général : la distinction commercial/financier comme pivot
La nature de l'abandon détermine deux choses simultanément : la déductibilité de la charge chez le créancier et l'imposition du produit chez le bénéficiaire. Un abandon commercial et un abandon financier n'obéissent pas aux mêmes règles. C'est pourquoi la qualification est la première étape avant toute comptabilisation.
Le régime fiscal de l'abandon commercial
L'abandon de créance à caractère commercial est en principe déductible chez le créancier, à condition qu'il relève d'une gestion commerciale normale. Autrement dit, l'abandon doit être justifié par un intérêt commercial démontrable, cohérent avec l'activité du créancier et proportionné au montant abandonné.
Chez le bénéficiaire, l'abandon constitue un produit imposable, soumis à l'impôt sur les bénéfices dans les conditions de droit commun.
Si l'administration fiscale estime que l'abandon ne relevait pas d'une gestion commerciale normale, parce que l'intérêt commercial n'est pas documenté par exemple, elle peut le requalifier en acte anormal de gestion. La charge initialement déduite est alors réintégrée.
Le régime fiscal de l'abandon financier
L'abandon à caractère financier est soumis à un régime plus restrictif. En application de l'article 39, alinéas 13 du CGI, les aides qui ne présentent pas un caractère commercial sont en principe exclues des charges déductibles.
Une déduction partielle peut toutefois être admise dans certains cadres prévus par la loi, notamment en cas d'accord constaté ou homologué, de sauvegarde, de redressement judiciaire ou de liquidation judiciaire. Dans ces situations, la déduction est encadrée par la situation nette négative de l'entreprise bénéficiaire et par la part de participation détenue par des tiers.
Chez le bénéficiaire, l'abandon constitue en principe un produit imposable. Toutefois, l'article 216 A du CGI prévoit une exonération conditionnelle pour les abandons consentis par une société mère à sa filiale au sens de l'article 145 du CGI (participation d'au moins 5 % du capital).
Cette exonération s'applique uniquement à la fraction non déductible chez le créancier, et à la condition que la filiale s'engage à procéder à une augmentation de capital d'un montant au moins égal à celui de la créance abandonnée, dans un délai maximum de deux exercices suivant l'abandon.
Je tiens à le souligner car ce délai est souvent mal anticipé : si l'augmentation de capital n'est pas réalisée dans les deux exercices suivant l'abandon, l'exonération est perdue et le produit devient imposable.
Risques fiscaux en cas d'erreur de qualification
Une mauvaise qualification de l'abandon peut conduire l'administration fiscale à remettre en cause le traitement appliqué. Par exemple, une charge déduite comme un abandon commercial peut être réintégrée si l'opération relève en réalité d'un régime qui ne permet pas cette déduction.
L'acte anormal de gestion répond à une logique différente. Il peut être retenu lorsque l'abandon n'est pas consenti dans l'intérêt propre de l'entreprise créancière ou qu'il ne repose pas sur une contrepartie réelle et suffisante. Le seul lien entre une société mère et sa filiale ne suffit pas à justifier l'opération.
En cas de rectification, la charge déduite à tort peut être réintégrée dans le résultat imposable. Des intérêts de retard et, selon la nature du manquement, des majorations peuvent également s'appliquer.
Une convention écrite, une documentation économique solide et un accompagnement par un expert-comptable permettent d'éviter ces situations.
Les conditions de validité d'un abandon de créance
Un abandon de créance ne s'improvise pas. Pour qu'il soit fiscalement et juridiquement solide, trois conditions doivent être réunies.
Avoir un intérêt économique réel
L'abandon doit relever d'une gestion normale. Autrement dit, le créancier doit pouvoir justifier d'un intérêt économique réel, par exemple :
- Le maintien d'un client clé ;
- L'évitement d'une perte plus importante ;
- L'assainissement financier d'une filiale essentielle à l'activité du groupe.
Cet intérêt économique doit rester proportionné au montant abandonné. Si l'abandon dépasse manifestement l'intérêt du créancier, l'administration fiscale peut plus facilement le requalifier en acte anormal de gestion.
Disposer d'une documentation solide
La convention écrite est fortement recommandée. Elle formalise la nature de l'abandon (commercial ou financier), les conditions dans lesquelles il intervient, le montant concerné et, le cas échéant, la clause de retour à meilleure fortune.
Au-delà de la convention, il faut constituer un dossier de justificatifs économiques. Ce dossier peut notamment réunir :
- Un état de la situation financière du débiteur ;
- L'historique de la relation commerciale ou capitalistique ;
- Les éléments qui prouvent que l'intérêt du créancier a bien guidé la décision.
En cas de contrôle fiscal, ces justificatifs permettent d'expliquer pourquoi l'abandon relevait d'une gestion normale.
Je le dis clairement : sans ce dossier de justificatifs, un contrôle fiscal sur un abandon de créance entre sociétés liées aboutit presque systématiquement à un redressement.
Respecter le formalisme juridique
En fonction de la forme juridique du créancier et du bénéficiaire, l'abandon de créance peut nécessiter une décision des organes sociaux. Il faut donc vérifier les statuts et les règles applicables à chaque société avant de signer l'acte d'abandon.
Dans une relation intra-groupe, l'opération peut aussi relever de la procédure des conventions réglementées. Dans ce cas, elle doit généralement être mentionnée dans un rapport soumis aux associés ou aux actionnaires, puis approuvée en assemblée générale. L'objectif est de sécuriser l'opération lorsque l'abandon est consenti entre sociétés liées ou au profit d'une société dans laquelle un dirigeant ou un associé a un intérêt.
Le non-respect de ce formalisme peut fragiliser l'abandon et engager la responsabilité des dirigeants. En pratique, il est donc préférable de formaliser la décision, de conserver les procès-verbaux utiles et de joindre ces éléments au dossier justificatif de l'opération.
Abandon de créance et TVA : quelles conséquences ?
La question de la TVA est souvent mal comprise dans le cadre d'un abandon de créance. La règle de principe est simple, mais les exceptions méritent d'être connues pour ne pas passer à côté d'une récupération possible.
Principe : pas de récupération de TVA sur un abandon volontaire
Lorsque vous consentez un abandon de créance de façon volontaire, vous ne pouvez pas récupérer la TVA collectée sur la facture initiale. L'administration considère que la créance a été abandonnée délibérément, et non pas que la contrepartie n'a pas été reçue. La TVA reste donc acquise au Trésor.
C'est une différence fondamentale avec la créance irrécouvrable : l'un est un choix, l'autre est une perte subie.
Exception : les créances irrécouvrables
Si la créance n'est pas abandonnée volontairement mais devient définitivement irrécouvrable, vous pouvez récupérer la TVA collectée sous certaines conditions. Vous devez pouvoir démontrer le caractère définitif de l'irrécouvrabilité et respecter les formalités de rectification prévues par l'article 272 du CGI.
Les conditions sont précises. Vous devez avoir engagé des démarches sérieuses de recouvrement de facture préalables : relances, mise en demeure, procédure amiable. Vous devez aussi adresser au débiteur défaillant un duplicata de la facture initiale, avec la mention légale indiquant que la créance est restée impayée et que la TVA correspondante ne peut pas être déduite.
Ce document vaut rectification de la facture initiale et permet de récupérer la TVA sur votre prochaine déclaration.
Hors liquidation judiciaire, conservez les justificatifs des démarches engagées pour recouvrer la créance et de leur échec. Un certificat d'irrécouvrabilité, lorsqu'il peut être obtenu, peut renforcer votre dossier pour démontrer que la créance est définitivement perdue.
Lorsque le débiteur est placé en liquidation judiciaire, vous pouvez récupérer la TVA dès la date du jugement prononçant la liquidation, sans attendre une attestation d'irrécouvrabilité du mandataire judiciaire ni le jugement de clôture. Vous devez toutefois respecter la formalité de rectification de la facture prévue par l'article 272 du CGI.

La distinction entre abandon volontaire et perte définitive est fondamentale : l'un ne permet pas de récupérer la TVA, l'autre oui sous conditions. Avant de décider d'un abandon, il vaut donc la peine d'évaluer si la créance n'est pas plutôt irrécouvrable, ce qui ouvrirait des droits fiscaux supplémentaires.
La conversion de créance est une autre piste à explorer : transformer la créance en apport au capital de la société débitrice permet d'éviter la question de la TVA tout en assainissant le bilan du débiteur.
L’abandon de créance ou ses alternatives : que choisir ?
Avant de décider d'un abandon, il vaut toujours mieux examiner les alternatives disponibles. En fonction de votre situation et de votre relation avec le débiteur, d'autres mécanismes peuvent être plus adaptés, fiscalement moins risqués ou plus souples à mettre en œuvre.
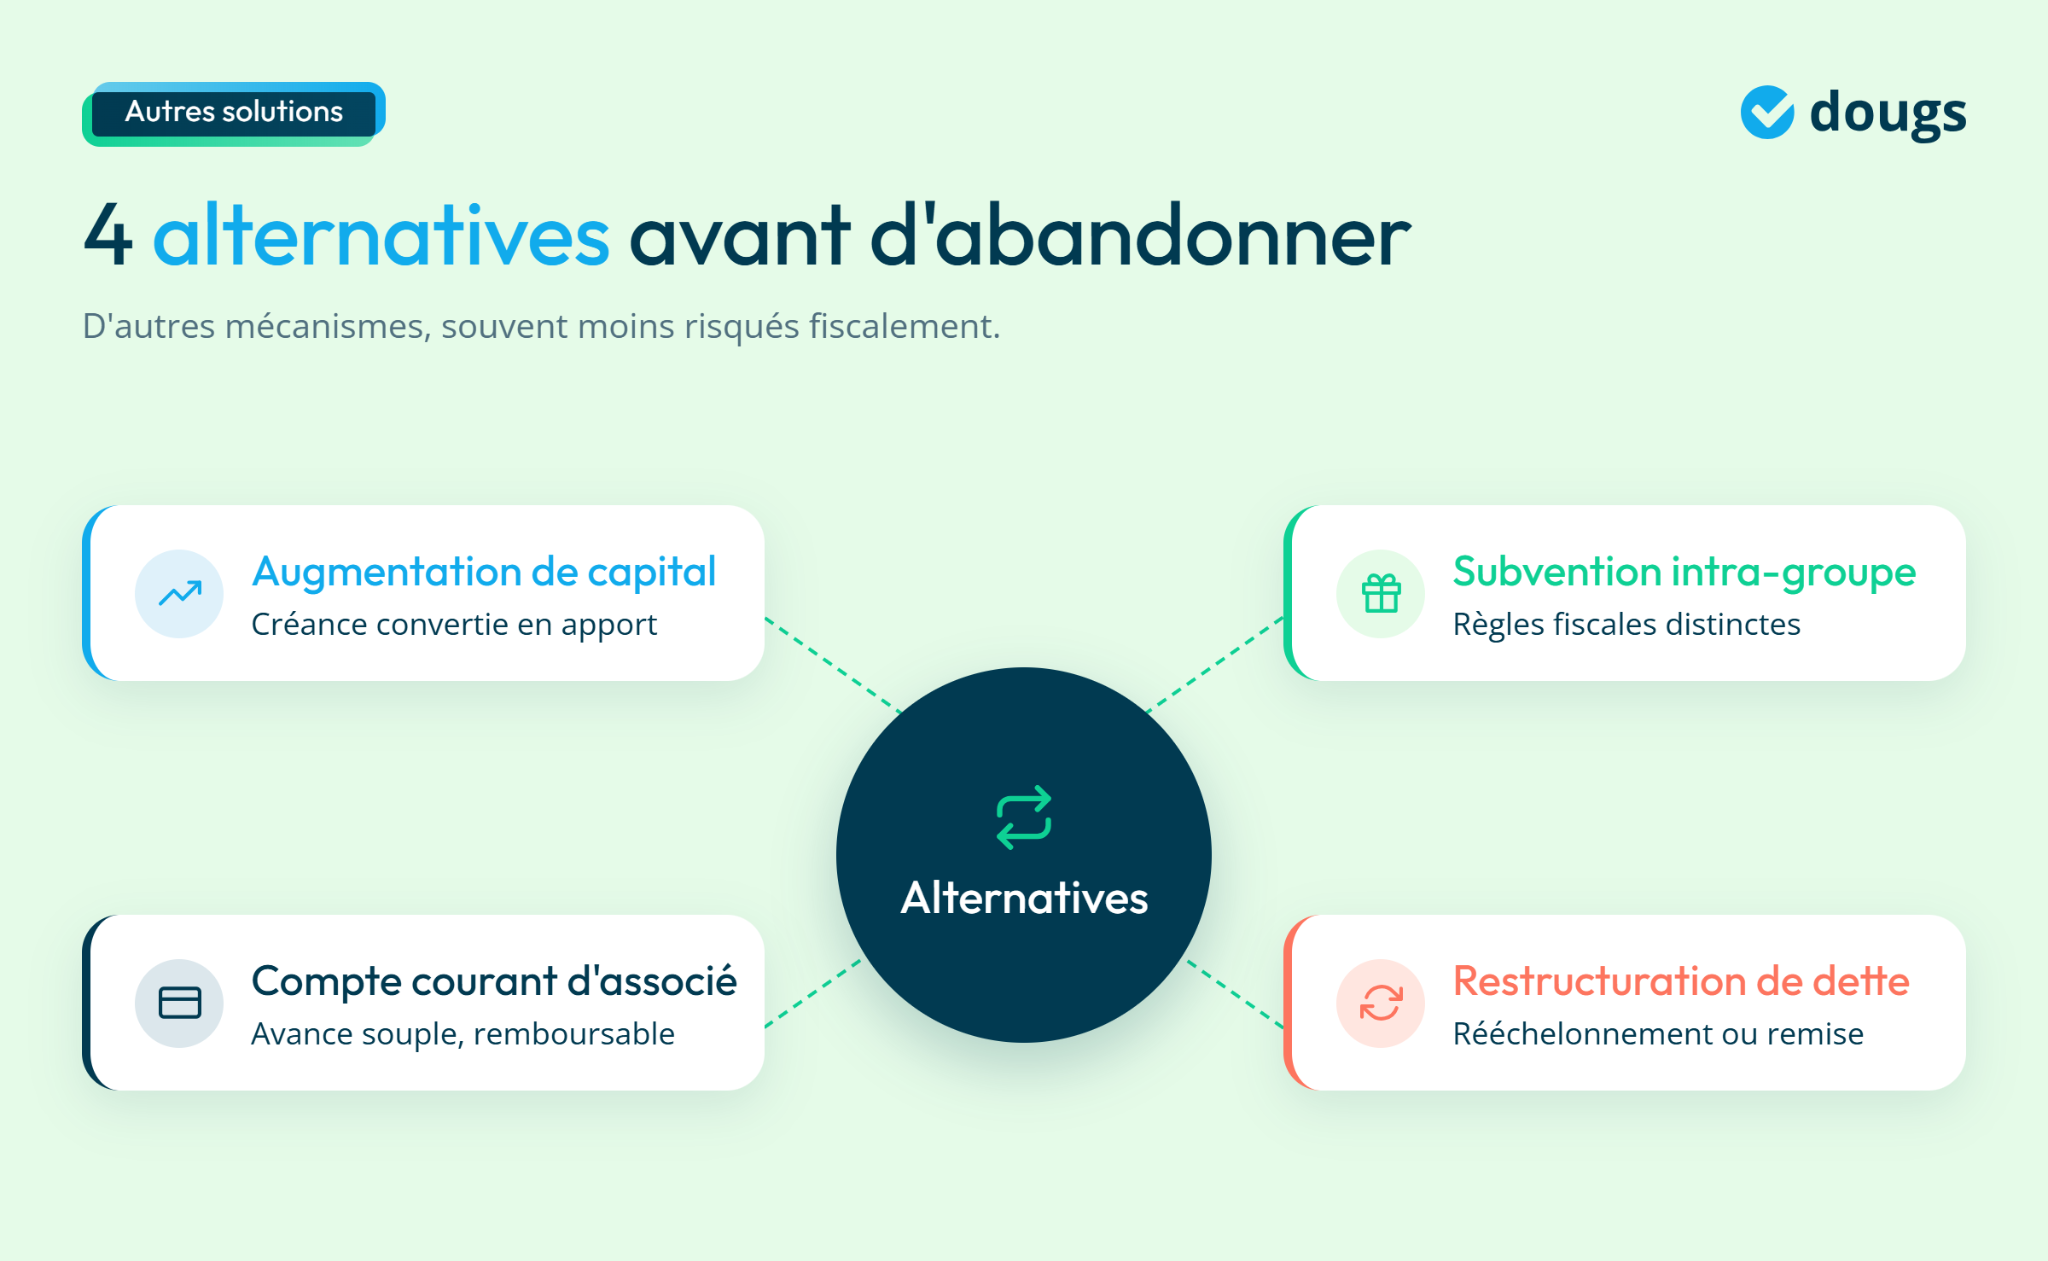
L'augmentation de capital
Plutôt que d'abandonner une créance, le créancier peut décider de la convertir en apport au capital de la société débitrice. L'augmentation de capital renforce les fonds propres de la société sans générer de produit imposable dans les mêmes conditions qu'un abandon financier.
L'inconvénient est le formalisme : une augmentation de capital suppose des actes juridiques, un enregistrement au greffe, des délais de réalisation. Elle peut aussi entraîner une dilution du capital si d'autres associés existent. L'engagement de procéder à l'augmentation de capital est d'ailleurs une condition de l'exonération prévue à l'article 216 A du CGI pour les abandons financiers, preuve que les deux mécanismes sont souvent liés.
Le compte courant d'associé
Le compte courant d'associé est une alternative souple : un associé avance de l'argent à sa société sans passer immédiatement par une augmentation de capital. Ce mécanisme peut ensuite être remboursé aux conditions convenues, sauf blocage ou difficultés particulières de la société.
Mais il comporte des risques. En cas de difficultés de la société, le remboursement du compte courant peut être bloqué. Et si les conditions de rémunération ou de blocage ne sont pas respectées, l'administration peut requalifier l'opération. L'abandon de compte courant d'associé suit des règles spécifiques qui méritent d'être connues séparément.
La subvention intra-groupe
Dans un groupe de sociétés, il est possible de verser une subvention plutôt que de consentir un abandon de créance. Ces deux mécanismes constituent des formes d'aide entre entreprises, mais leurs conséquences comptables et fiscales doivent être examinées selon la nature de l'opération.
La société qui accorde l'aide doit également pouvoir démontrer qu'elle agit dans l'intérêt de sa propre exploitation et qu'elle bénéficie d'une contrepartie réelle et suffisante. Le seul lien capitalistique avec la société bénéficiaire ne suffit pas. À défaut, l'administration fiscale peut remettre en cause le caractère normal de l'aide.
La restructuration de dette
Avant d'en arriver à un abandon total, la négociation avec les créanciers peut aboutir à un rééchelonnement ou une remise partielle de dette. Cette option préserve la relation commerciale tout en limitant l'exposition fiscale du créancier.
La cession de créance est une autre piste : plutôt que d'abandonner la créance, le créancier la cède à un tiers (une société de recouvrement ou un autre investisseur) à prix réduit. Il récupère une partie de la somme sans avoir à gérer les conséquences d'un abandon.
Un suivi financier régulier de vos clients et des relances structurées réduisent significativement l'exposition au risque d'abandon. La trésorerie se pilote en amont, pas en réaction.
Dans le cadre d'une restructuration de groupe, la transmission d'entreprise peut également offrir des solutions alternatives, notamment lorsque la restructuration s'accompagne d'une cession partielle d'actifs ou de filiales.
FAQ
Un abandon de créance doit-il obligatoirement être formalisé par écrit ?
Non, la loi n'impose pas systématiquement un écrit. Mais en pratique, une convention écrite est indispensable : elle formalise la nature de l'abandon (commercial ou financier), les conditions, le montant et, le cas échéant, la clause de retour à meilleure fortune. Sans cet écrit, vous seriez en grande difficulté pour justifier votre décision lors d'un contrôle fiscal.
Quelle est la différence entre un abandon de créance et une créance irrécouvrable ?
L'abandon de créance est un choix délibéré du créancier, qui renonce volontairement à sa créance. La créance irrécouvrable est une perte subie malgré les démarches de recouvrement engagées. Les conséquences diffèrent sur deux points essentiels : la TVA (récupérable sur créance irrécouvrable, pas sur abandon volontaire) et la déductibilité fiscale (possible sur créance irrécouvrable sous conditions, mais soumise à qualification en cas d’abandon).
Un abandon de créance entre sociétés liées nécessite-t-il une procédure spéciale ?
Oui. Selon la forme juridique des sociétés concernées, l’abandon peut relever de la procédure des conventions réglementées. Dans ce cas, l’opération doit généralement être mentionnée dans un rapport soumis aux associés ou aux actionnaires, puis approuvée en assemblée générale. Par ailleurs, les conditions fiscales de l’article 216 A du CGI, notamment l’engagement d’augmentation de capital, doivent être respectées pour bénéficier de l’exonération. Un accompagnement par un expert-comptable est fortement conseillé.
Avant de consentir un abandon de créance, mieux vaut sécuriser chaque étape :
- Qualifiez l'abandon : commercial ou financier ? La réponse conditionne tout le traitement fiscal.
- Documentez votre décision : convention écrite, justificatifs économiques, état financier du débiteur.
- Vérifiez le formalisme juridique : décisions des organes sociaux, conventions réglementées si applicable.
- Calculez les conséquences fiscales avant de signer : déductibilité, imposition du bénéficiaire, TVA.
- Explorez les alternatives : augmentation de capital, compte courant d'associé, restructuration de dette.
- Anticipez le suivi : si une clause de retour à meilleure fortune est prévue, intégrez-la dans vos états financiers dès l'origine.
- Consultez un expert-comptable pour sécuriser l'opération et éviter toute requalification.

Entre deux sessions de conseil client, supervision de bilans comptables, management et formation de ses équipes, elle s’adonne à sa passion : la rédaction de contenus. Elle met sa plume et son expertise au service de sujets de fond sur la création d’entreprise et la comptabilité.
En savoir plus


