
Par Émilie Fatkic, Expert-comptable

14 min.


EN BREF
- L’apport en compte courant d’associé crée une créance sur la société : il finance l’activité sans augmenter le capital ni modifier la répartition des titres.
- Au bilan, le compte 4551 enregistre les avances et les sommes dues à l’associé. Les remboursements diminuent ce solde : ils ne constituent pas une distribution de bénéfices.
- Une convention écrite est recommandée pour fixer le taux d’intérêt, le calendrier et les éventuelles clauses de blocage. Certaines conventions nécessitent aussi une procédure d’approbation.
- L’avance peut être rémunérée. Pour que les intérêts soient fiscalement déductibles, la société doit notamment respecter les conditions de libération du capital et les règles de plafonnement.
- En principe, l’associé peut réclamer le remboursement, sauf clause ou obstacle légal. En procédure collective, le paiement de sa créance est soumis à des règles particulières.
- La cession des parts ne transfère pas automatiquement le compte courant. Les interdictions relatives aux comptes débiteurs dépendent aussi de la forme sociale et de la qualité du bénéficiaire.
SOMMAIRE
Vous avancez votre propre argent pour soutenir votre société, mais si vous en avez besoin quelques mois plus tard. Alors, pourrez-vous vraiment le récupérer ?
L’apport en compte courant d’associé permet de financer l’activité sans augmenter le capital. Cette souplesse suppose néanmoins de bien distinguer l’avance, les intérêts éventuels et les règles de remboursement.
Je suis Patrick Maurice, cofondateur de Dougs et expert-comptable. Je vous explique comment réaliser un apport, suivre les sommes dues et anticiper les difficultés fiscales ou juridiques, sans confondre votre créance avec le capital social.
Besoin de sécuriser votre financement ? Chez Dougs, un expert-comptable peut vous aider à vérifier vos écritures et les modalités prévues entre la société et ses associés.
Une question sur cet article ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Comment fonctionne le compte courant d'associé ?
Le compte courant d’associé permet d’apporter des fonds ou de laisser certaines sommes à la disposition de la société. Chaque avance augmente la dette envers l’associé, tandis que chaque remboursement la diminue : ce suivi est distinct du capital.
Un financement distinct de l'apport en capital
Le compte courant est une dette de la société envers l’associé. Contrairement à un apport en capital, il ne crée ni parts sociales ni actions supplémentaires et ne modifie pas les droits de vote.
L’avance est en principe remboursable à la demande. Une clause de blocage ou les règles d’une procédure collective peuvent toutefois limiter ce droit.
Depuis la loi Pacte de 2019, un associé, personne physique ou morale, peut consentir une avance sans seuil minimal de détention. Certains dirigeants non associés y sont également habilités dans les conditions prévues par la loi.
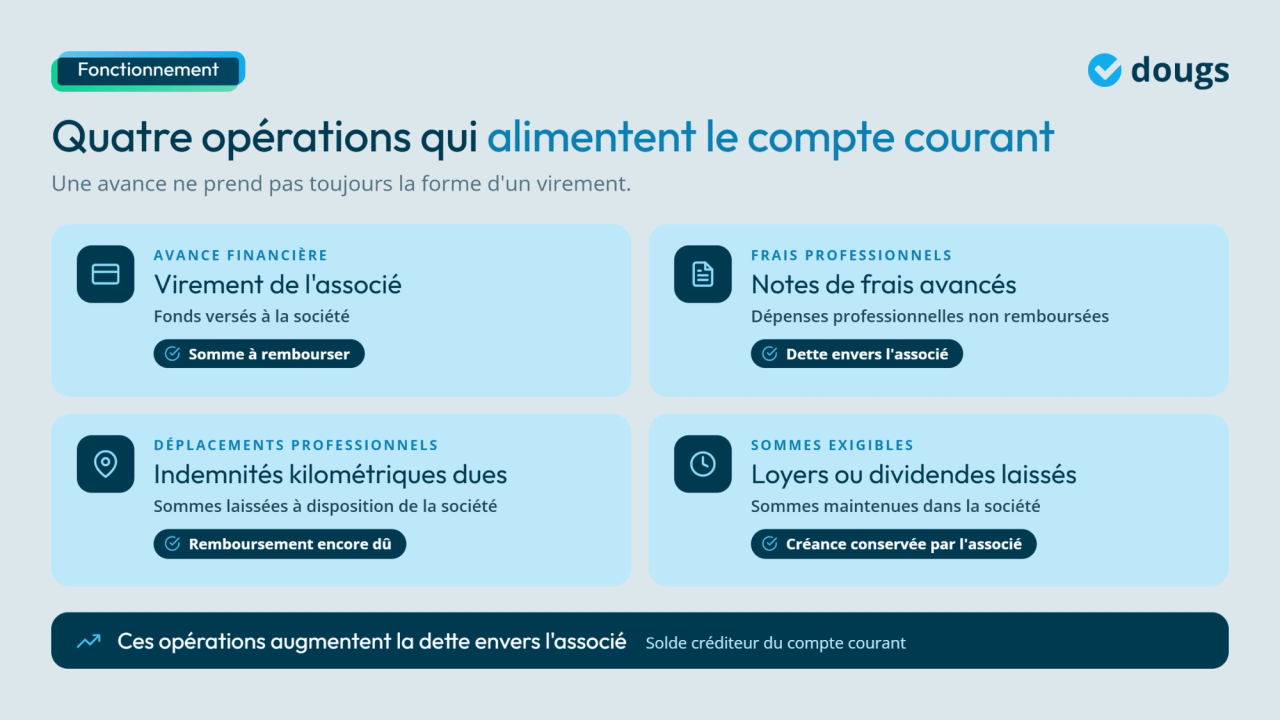
Le solde créditeur du compte courant augmente lorsque la société reçoit ou constate une somme qu’elle doit à l’associé :
- un virement effectué par l’associé au profit de la société ;
- des notes de frais professionnels avancés et non remboursés ;
- des indemnités kilométriques dues pour des déplacements professionnels ;
- un loyer ou des dividendes exigibles laissés temporairement dans la société.
L'enregistrement comptable au passif du bilan
L’avance figure au passif du bilan, car la société doit la rembourser. Le sous-compte 4551 « Associés, comptes courants » retrace le principal. Le compte 4558 peut enregistrer les intérêts courus.
| Opération | Débit | Crédit |
|---|---|---|
| Apport de 10 000 euros | 512 – Banque | 4551 – Associé X |
| Remboursement de 10 000 euros | 4551 – Associé X | 512 – Banque |
Exemple : la société vous doit 250 € de notes de frais et 100 € d’indemnités kilométriques. Votre compte courant augmente de 350 €. Si elle vous rembourse ensuite 200 €, le solde dû n’est plus que de 150 €. Je vous recommande de tenir un sous-compte 4551 par associé pour faciliter ce suivi.
Après avoir vu comment le compte courant se constitue et s’enregistre au passif : cette vidéo explique comment l’augmenter, le rémunérer et le rembourser, ainsi que sa fiscalité.
Quelles sont les procédures et les formalités de l'apport ?
L’apport en compte courant d’associé suit plusieurs étapes, de la vérification des conditions au versement des fonds. Selon votre forme juridique, les formalités peuvent inclure une convention, un procès-verbal ou l’approbation des associés.
Les conditions et étapes avant le versement
Les avances peuvent être consenties par les associés et par certains dirigeants visés par l’article L312-2 du Code monétaire et financier. Vérifiez aussi les clauses des statuts qui encadrent éventuellement ces opérations.
Le capital social n’a pas besoin d’être intégralement libéré pour recevoir l’avance. Cette condition devient en revanche importante lorsque la société souhaite déduire fiscalement les intérêts versés.
Pour réaliser et retracer l’opération, procédez dans cet ordre :
- Versez les fonds sur le compte de la société ou identifiez précisément les sommes laissées à sa disposition ;
- Formalisez les conditions de l’avance dans une convention écrite, particulièrement si des intérêts ou un blocage sont prévus ;
- Enregistrez l’opération au compte 4551 et conservez les justificatifs correspondants.
Les formalités propres à chaque forme juridique
Les procédures d’approbation dépendent notamment des personnes liées à l’opération et de son caractère courant ou non :
- SASU et EURL : lorsqu’une convention est conclue avec l’associé unique et relève des règles applicables, sa mention au registre des décisions peut être requise ; il n’y a pas de vote en assemblée pluripersonnelle.
- SARL : les conventions avec le gérant ou un associé relèvent en principe de l’article L223-19, sauf opération courante à conditions normales. Selon la situation, le gérant ou le commissaire aux comptes établit le rapport et les associés statuent.
- SAS : l’article L227-10 encadre certaines conventions avec les dirigeants ou les actionnaires concernés ; les opérations courantes conclues à des conditions normales bénéficient d’une exception.
- Société en formation : les dépenses et engagements antérieurs à l’immatriculation peuvent être repris selon les mécanismes légaux, par exemple un état annexé aux statuts, un mandat préalable ou une décision de reprise après immatriculation.
Un simple apport en compte courant ne nécessite pas, à lui seul, de modification des statuts ni de publication dans un journal d’annonces légales (JAL). Conservez cependant les preuves de chaque opération et des décisions éventuellement exigées.
12 bonnes pratiques pour préserver la trésorerie de votre TPE
Optimiser vos charges
Facturer et encaisser efficacement
Optimiser vos délais fournisseurs
Conventions et documentation
Une convention de compte courant d’associé précise les engagements réciproques : rémunération, blocage éventuel et remboursement. Elle n’est pas systématiquement obligatoire, mais son absence peut compliquer la preuve de l’accord en cas de litige.
Le contenu de la convention
Pour éviter toute ambiguïté, prévoyez dans la convention :
- l’identité de la société et de l’associé créancier ;
- le montant avancé ou le plafond des versements ;
- le taux d’intérêt convenu, y compris s’il est nul ;
- les échéances et les modalités de remboursement ;
- la durée et les conditions de toute clause de blocage.
Si l’avance porte des intérêts, formalisez leur taux et leur mode de calcul. Un accord écrit facilite la preuve de l’engagement et le contrôle de son traitement comptable ou fiscal.
En SARL, lorsqu’une convention relève de l’article L223-19 du Code de commerce, le gérant ou, s’il existe, le commissaire aux comptes présente un rapport aux associés. Les opérations courantes conclues à des conditions normales sont exclues de ce régime. En EURL, une convention avec l’associé unique est mentionnée au registre des décisions.
Les documents à conserver
Pour justifier le solde et les engagements pris, conservez :
- les relevés bancaires et justificatifs des dépenses avancées ;
- la convention signée, lorsqu’une convention a été établie ;
- les procès-verbaux, rapports et décisions, lorsque la réglementation les exige.
Les intérêts et le remboursement du compte courant d’associé
La rémunération d’un compte courant est facultative : elle dépend de l’accord entre l’associé et la société. Le remboursement du principal suit d’autres règles, liées à l’exigibilité de la créance et aux éventuelles clauses de blocage.
Les intérêts et leurs conditions
Lorsque l’avance est rémunérée, deux éléments doivent être définis :
- Le taux d’intérêt : fixez le taux convenu et ses éventuelles conditions de révision ;
- Le calendrier : précisez la période de calcul des intérêts et les dates de leur versement ou de leur inscription au compte courant.
Le taux choisi dans la convention ne doit pas être confondu avec le plafond fiscal des intérêts déductibles. Ce plafond dépend notamment de la date de clôture de l’exercice et fait l’objet de règles détaillées dans la partie consacrée à la fiscalité.
Les intérêts peuvent être payés ou, lorsque les parties l’ont prévu, inscrits au crédit du compte courant. Leur comptabilisation doit rester distincte de celle de l’avance initiale.
Le principal correspond à l’argent avancé ou aux sommes laissées à disposition ; la rémunération constitue, elle, un revenu pour le bénéficiaire. Seule cette seconde catégorie relève de la fiscalité des intérêts.
Comment récupérer les sommes avancées ?
En l’absence de clause contraire, l’associé peut demander le remboursement de sa créance à tout moment. Une insuffisance de trésorerie n’autorise pas, à elle seule, la société à lui imposer un report.
Les parties peuvent néanmoins convenir d’un remboursement progressif. Par exemple, après une avance de 10 000 €, un premier remboursement de 3 000 € laisse une créance de 7 000 €. Hors clause ou procédure particulière, cet échéancier suppose l’accord de l’associé.
Une clause de blocage peut suspendre temporairement la possibilité de demander les fonds. Elle est distincte d’une clause de retour à meilleure fortune, utilisée dans le cadre d’un abandon de créance et non d’un simple report contractuel.
Quels sont les avantages et les inconvénients de l'apport en compte courant d'associé ?
Face à une augmentation de capital ou à un prêt bancaire, l’apport en compte courant d’associé offre davantage de souplesse pour financer votre société. Cette facilité a toutefois une contrepartie : les sommes avancées restent une dette dont le remboursement peut peser sur votre trésorerie.
Les atouts face à l'augmentation de capital
| Critère | Apport en C/C | Augmentation de capital |
|---|---|---|
| Délai de mise en place | Quelques jours | Plusieurs semaines |
| Récupération des fonds | Possible à la demande | Impossible sans réduction de capital |
| Impact sur la répartition des parts | Aucun | Dilution possible |
Le compte courant ne nécessite pas l’accord d’une banque et ne change pas la répartition des titres. L’associé engage toutefois ses propres ressources et supporte un risque de non-remboursement si la société connaît de graves difficultés.
Aucun plafond général ne limite le montant qu’un associé peut avancer en compte courant. Les versements peuvent être échelonnés, sous réserve des accords et obligations applicables.
Lorsqu’un compte courant est bloqué pour une durée déterminée, une banque peut le regarder comme une ressource plus stable, proche de quasi-fonds propres dans son analyse du haut de bilan. Il demeure néanmoins une dette, et non du capital social.
Les limites à anticiper
Le compte courant est souple pour la société, mais il n’offre à l’associé ni titres supplémentaires ni garantie de récupérer les sommes avancées. Il ne remplace donc pas un financement durable si l’entreprise doit renforcer ses capitaux propres.
Trois limites doivent être analysées avant de choisir ce financement :
- Disponibilité des fonds : une clause de blocage peut immobiliser l’argent personnel de l’associé.
- Coût du financement : les intérêts éventuels représentent une charge dont la déductibilité dépend des règles fiscales.
- Stabilité financière : une dette remboursable peut peser sur la trésorerie, contrairement à une augmentation de capital.
Une augmentation de capital reste préférable pour consolider durablement les capitaux propres et accueillir de nouveaux investisseurs. Le compte courant répond plus directement à un besoin de financement ponctuel, avec une créance susceptible d’être remboursée.
Les risques et les cas particuliers
Le compte courant d’associé présente des risques, des limites et des cas particuliers à examiner : le blocage, le refus de remboursement ou la situation de l’associé en cas de difficultés financières de la société.
Les risques liés à la convention
Une clause de blocage temporaire peut par exemple vous engager pendant deux ans, même si vous avez entre-temps besoin de votre épargne. Vérifiez sa durée et les conditions d’un éventuel déblocage anticipé avant de signer.
Une clause de subordination prévoit que votre créance sera payée après d’autres créanciers déterminés. Elle peut rassurer une banque qui finance la société, mais réduit la protection de l’associé prêteur.
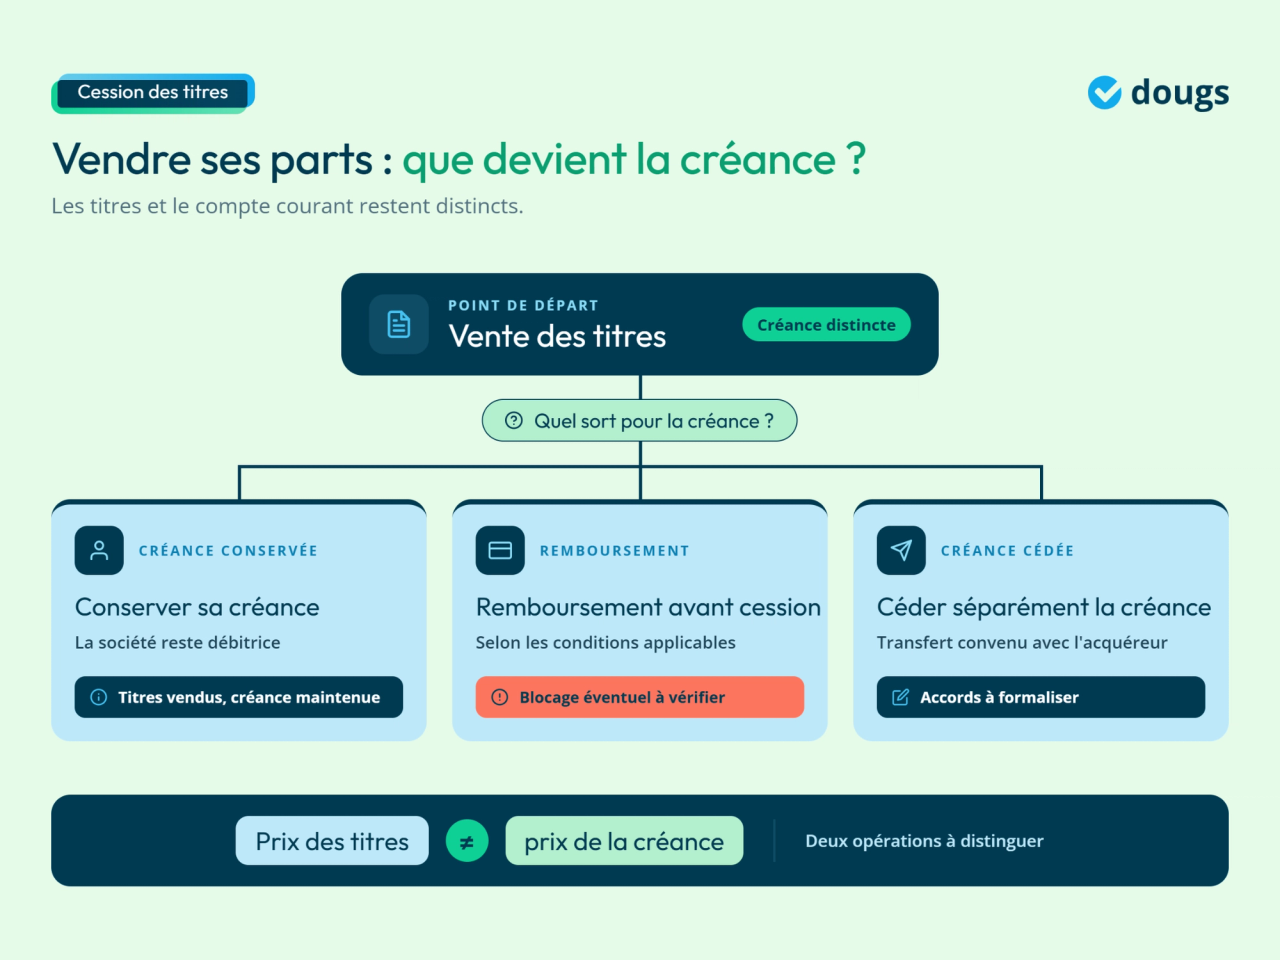
Si vous vendez vos parts ou actions, le compte courant ne suit pas automatiquement les titres. Vous pouvez notamment :
- conserver votre créance sur la société après la cession des titres.
- demander le remboursement avant la cession, dans les conditions applicables.
- céder séparément cette créance à l’acquéreur, selon les accords conclus.
Vous pouvez également consentir un abandon de compte courant d’associé, total ou partiel, selon un accord spécifique. Pour éviter les litiges, précisez le sort de la créance dans les documents de cession. Surtout, ne confondez pas le prix des titres et le prix de la créance.
Le compte courant face aux difficultés financières
En sauvegarde ou en redressement judiciaire, les créances nées avant l’ouverture de la procédure sont soumises à des restrictions de paiement et, le cas échéant, à une déclaration de créance. L’associé ne peut plus obtenir librement le remboursement de son avance.
En liquidation judiciaire, le compte courant reste une créance. Son paiement dépend du rang des créanciers et des sommes disponibles. L’associé peut ne récupérer qu’une partie des fonds, voire rien.
Un abandon de compte courant peut alléger les dettes de la société et contribuer à reconstituer ses capitaux propres, sans garantir qu’une procédure collective sera évitée. Une clause de retour à meilleure fortune peut prévoir la reconstitution de tout ou une partie de la créance abandonnée si les conditions définies dans l’accord sont réunies.
Fiscalité du compte courant d'associé
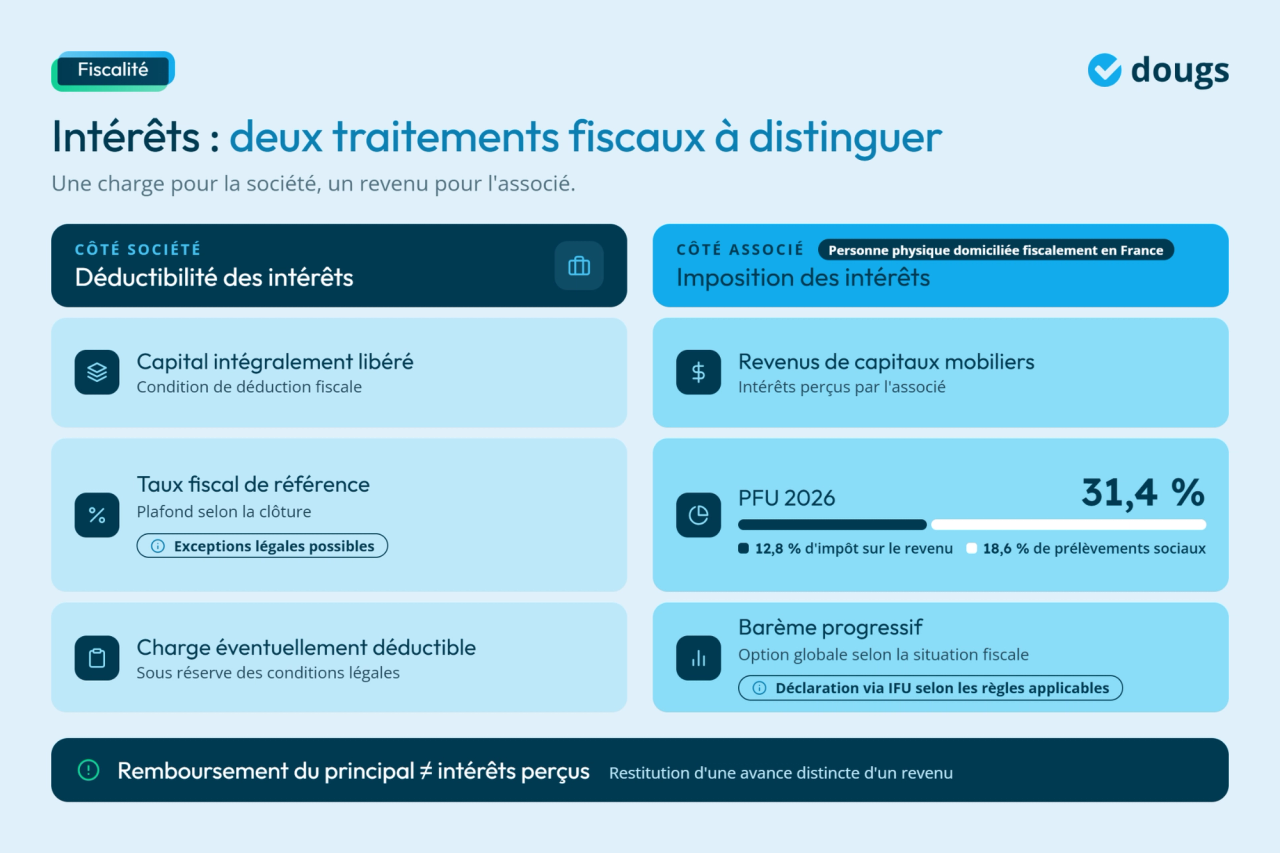
Le régime fiscal distingue les intérêts payés par la société et ceux perçus par l’associé. Leur déductibilité et leur imposition ne se confondent pas avec le remboursement du principal, lequel constitue normalement la restitution d’une somme prêtée.
La déductibilité des intérêts pour la société
Pour déduire les intérêts d’une avance en compte courant, votre société doit respecter les conditions de l’article 39, 1-3° du Code général des impôts (CGI) :
- le capital social doit être intégralement libéré ;
- les intérêts doivent respecter le taux fiscal de référence, sous réserve des régimes particuliers prévus par la loi.
Lorsque le capital n’est pas intégralement libéré, la déduction des intérêts est en principe exclue. Au-delà du taux de référence, la fraction excédentaire est généralement non déductible. Toutefois, depuis la réforme applicable aux exercices clos à compter du 31 décembre 2025, l’article 212 du CGI permet, pour une avance provenant d’une entreprise associée ou liée, de justifier un taux de marché supérieur sous conditions. Une non-déductibilité ne constitue pas automatiquement un acte anormal de gestion.
Pour un exercice de 12 mois clos du 30 juin au 29 septembre 2026, le taux de référence publié par l’administration est de 4,33 %. Ce taux évolue selon la date de clôture. Consultez le BOFiP, sous la référence BOI-BIC-CHG-50-50-30, ainsi que l’article 212 du CGI pour les exceptions applicables.
L'imposition des intérêts pour l'associé
Pour un associé personne physique fiscalement domicilié en France, les intérêts perçus sont des revenus de capitaux mobiliers soumis en principe au prélèvement forfaitaire unique (PFU) de 31,4 % en 2026 : 12,8 % d’impôt sur le revenu (IR) et 18,6 % de prélèvements sociaux. L’option globale pour le barème progressif peut être envisagée selon la situation du foyer.
La société doit déclarer les intérêts concernés au moyen de l’imprimé fiscal unique (IFU), selon les règles applicables. L’associé vérifie ensuite les montants reportés sur sa déclaration de revenus.
Lorsqu’une personne morale est créancière, les intérêts sont imposés selon son propre régime fiscal, à l’impôt sur les sociétés (IS) ou, le cas échéant, à l’impôt sur le revenu (IR). Une avance gratuite entre entreprises peut aussi poser une question d’acte anormal de gestion selon les circonstances.
Quelles spécificités pour votre forme de société ?
Le traitement de l’apport en compte courant d’associé diffère selon la forme juridique de votre société : SAS, SARL, EURL ou SCI. Ces différences concernent les règles applicables aux avances, mais aussi les situations dans lesquelles un compte courant devient débiteur.
Les règles par forme juridique
Une SARL ou une EURL doit tenir compte du régime des conventions réglementées et des règles concernant l’associé unique. En SAS ou SASU, la procédure dépend notamment des personnes intervenantes et des textes applicables. Dans une SCI à l’IS, les intérêts relèvent des règles de déductibilité correspondantes. Une SCI à l’IR peut relever d’un régime différent.
Si le créancier est une holding ou une autre personne morale, vérifiez les conditions des opérations de trésorerie intragroupe et documentez la transaction. Une convention de trésorerie interentreprises peut être utile, sans se substituer à l’analyse des règles applicables à chaque société.
Le compte courant d'associé débiteur
Un compte courant devient débiteur lorsque l’associé ou le dirigeant doit de l’argent à la société, par exemple après un retrait supérieur à son solde créditeur.
En SARL, l’article L223-21 du Code de commerce interdit notamment le découvert aux gérants et aux associés personnes physiques. En SAS, l’article L227-12 renvoie aux interdictions concernant le président et les dirigeants : il ne vise pas automatiquement tous les actionnaires personnes physiques. La nullité du contrat et d’éventuelles conséquences pénales doivent être appréciées selon les faits.
Entre sociétés liées, des avances peuvent être possibles dans le respect des règles encadrant les opérations de trésorerie et les conventions concernées. L’existence de deux personnes morales ne suffit pas, à elle seule, à autoriser toutes les opérations.
Dans une SCI, le compte courant débiteur n’est pas soumis aux mêmes interdictions générales que dans certaines sociétés commerciales. Il doit toutefois être justifié et compatible avec l’intérêt social et les accords applicables.
Si votre compte est déjà débiteur, identifiez l’origine des prélèvements et faites vérifier rapidement les écritures ainsi que les modalités de régularisation. Le remboursement de sommes indûment prélevées peut être nécessaire. Une requalification automatique en rémunération ne doit pas être présumée. Consultez notre guide sur le compte courant d’associé débiteur pour approfondir ce cas.

EN RÉSUMÉ
Avant d'effectuer un apport ou de réclamer un remboursement, quelques vérifications évitent les mauvaises surprises.
- Vérifiez la libération du capital et le taux fiscal applicable avant de déduire les intérêts.
- Prévoyez par écrit les conditions de l’avance et les éventuelles clauses de blocage.
- Conservez les justificatifs des versements, frais professionnels et remboursements.
- Anticipez les remboursements sans compromettre la trésorerie de l’entreprise.
- Précisez le sort de la créance avant toute cession de parts ou d’actions.
FAQ
Oui. Une augmentation de capital par compensation avec une créance certaine, liquide et exigible peut être envisagée, sous réserve de respecter les formalités applicables.
La créance entre dans la succession et peut être transmise à vos héritiers. Son remboursement reste soumis aux éventuelles clauses et aux règles légales applicables.
Non. Il n’existe pas de montant minimal légal général pour une avance d’associé. Les statuts ou les accords conclus peuvent cependant fixer des conditions particulières.
Une déclaration de contrat de prêt (formulaire 2062) peut être nécessaire selon les montants et les règles de cumul. Vérifiez le seuil applicable et les éventuelles dispenses.
Expert-comptable
Entre deux sessions de conseil client, supervision de bilans comptables, management et formation de ses équipes, elle s’adonne à sa passion : la rédaction de contenus. Elle met sa plume et son expertise au service de sujets de fond sur la création d’entreprise et la comptabilité.
Ces articles peuvent vous intéresser
 Émilie Fatkic
 Émilie Fatkic
 Émilie Fatkic
 Émilie Fatkic
 Émilie Fatkic
 Nathalie Michel