
Par Nahima Zobri, Head of Tax


SOMMAIRE
En pleine croissance, votre entreprise prend son envol, si bien que votre chiffre d’affaires dépasse désormais les seuils du régime de la franchise en base de TVA. Quels sont les principes de la franchise en base de TVA ? Quelles sont les conséquences de la sortie de ce régime ? Quels en sont les différents seuils ? Dougs fait le point avec vous.
La sortie de la franchise en base de TVA vous concerne ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Qu’est-ce que la franchise en base de TVA ?
La franchise en base est un régime d’allègement et de simplification des obligations fiscales en matière de TVA s’adressant aux petites entreprises. Elle concerne toutes les entreprises dont le chiffre d’affaires de l’année précédente ne dépasse pas certains seuils.
En tant que bénéficiaire de la franchise en base de TVA, vous ne devez pas facturer de TVA sur vos ventes ou prestations de services.
En dehors de ce régime, la TVA applicable dépend de la nature de vos opérations et des éventuelles exonérations dont vous bénéficiez.
Vos factures doivent d’ailleurs comporter la mention obligatoire suivante : TVA non applicable – article 293 B du code général des impôts.
Comme vous ne facturez pas de TVA, vous n’avez donc aucune déclaration de TVA à réaliser. Toutefois, cela a une conséquence, vous n’êtes pas autorisé à déduire la TVA sur vos acquisitions de biens ou de services.
À lire également : Quelle TVA appliquer pour la vente de produits aux particuliers en Union européenne ?
Régime de la franchise en base de la TVA : principe des seuils
Le régime de la franchise en base de la TVA est régi par le principe des seuils. Ces paliers divergent en fonction du type d’activité de votre entreprise. Dans chaque cas, deux limites sont à prendre en compte : la limite simple et la limite majorée.
- Pour les entreprises qui ont une activité de vente, de vente à consommer sur place ou de prestation d’hébergement, la limite simple est fixée à 91 900€, tandis que la limite majorée est à 101 000 €.
- Pour les autres entreprises de prestation de services, la limite simple est établie à 36 800 €, et la limite majorée à 39 100 €.
Pour un artisan, les règles à appliquer dépendent de la nature des opérations réalisées. Il est donc utile de vérifier le fonctionnement de la TVA d'un artisan lorsque l’activité combine fourniture de matériaux et prestations de services.
Les seuils sont encore différents pour les professions libérales et les auteurs, artistes-interprètes.
Au-delà de la franchise en base, certaines activités peuvent bénéficier d’une exonération en raison de leur nature. C’est le cas de certaines exonérations de TVA pour les professionnels en libéral.
Ces limites de la franchise en base font l’objet d’une révision tous les trois ans. La prochaine aura lieu le 1ᵉʳ janvier 2025.

Comment déclarer votre TVA, selon votre secteur d'activité
Des simulateurs précis par activité
Consulting, formation, développement, e-books…
Déclarez simplement et sans erreur
La sortie du régime de la franchise en base de la TVA et ses conséquences
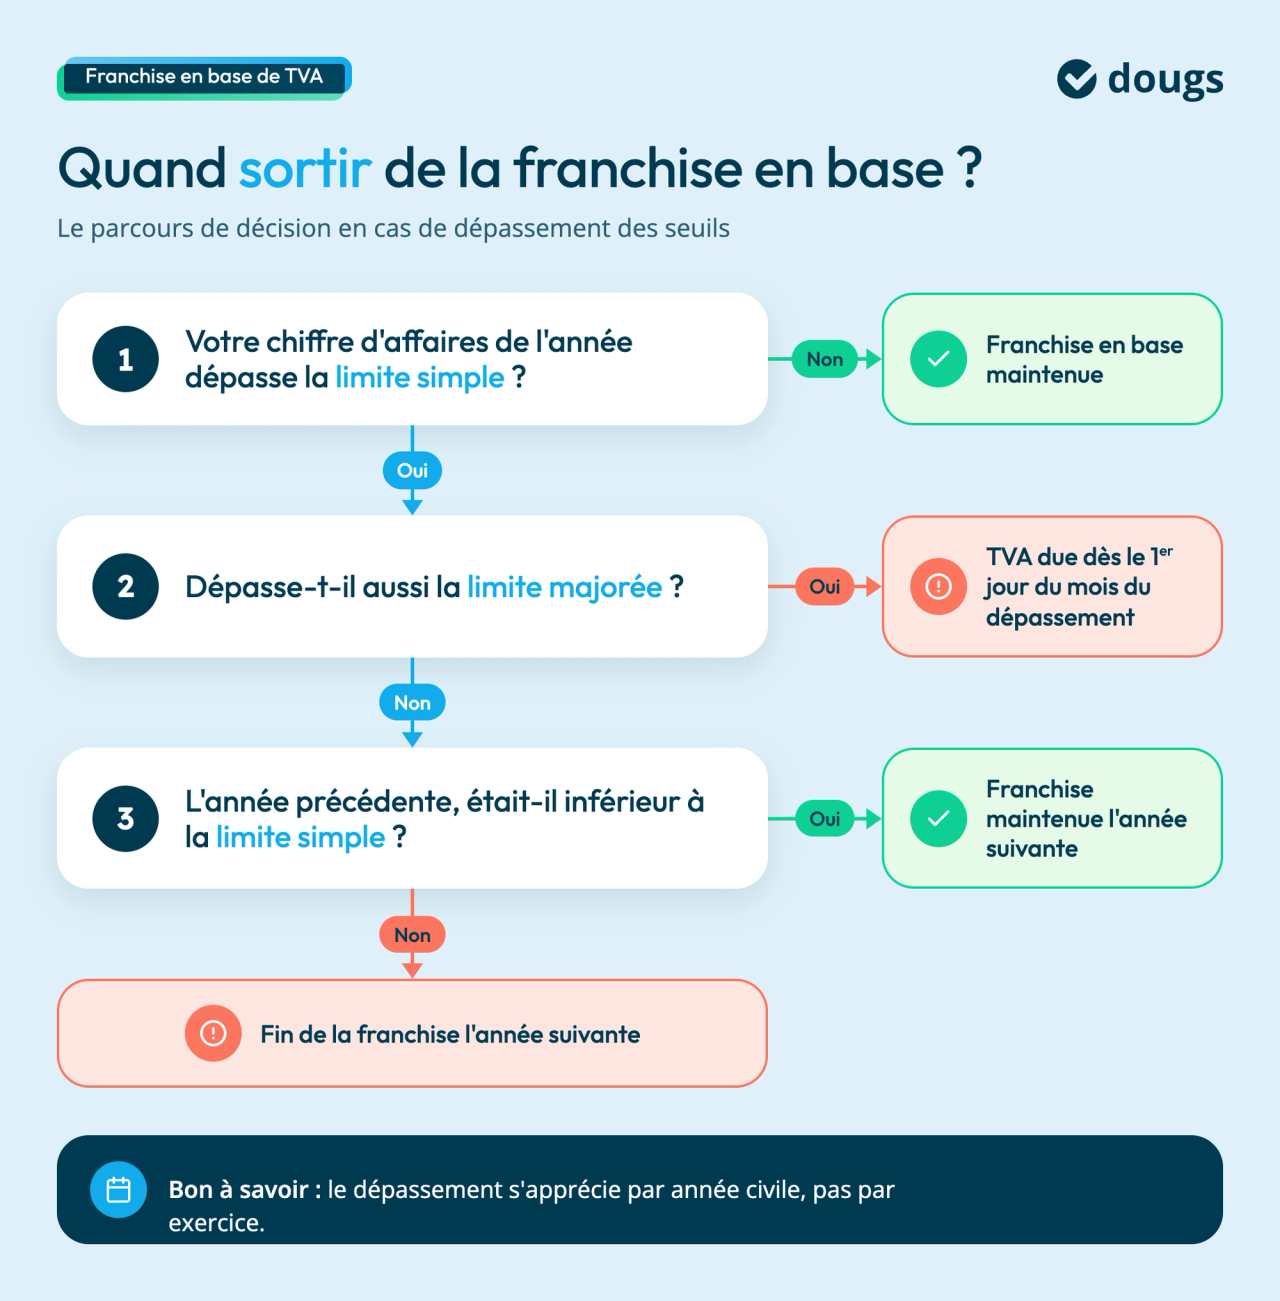
Deux événements peuvent provoquer une sortie du régime de la franchise en base :
- un franchissement des seuils,
- une sortie volontaire du régime, comme l’option pour le régime simplifié de TVA ou le régime réel normal. Nous n’entrerons toutefois pas dans le détail de cette sortie volontaire du régime de la franchise en base.
Les modalités d’application de la TVA dépendent notamment de votre activité, de votre chiffre d’affaires et des options exercées. Pour approfondir selon votre structure, consultez les règles propres au régime de TVA d’une EURL ou au régime de TVA d’une SASU.
En principe, l’année où votre chiffre d’affaires franchit la limite simple (85 800 € ou 34 400 €), vous continuez à bénéficier de la franchise en base l’année suivante à deux conditions :
- l’année du dépassement de la limite simple, votre chiffre d’affaires n’a pas dépassé également la limite majorée,
- l’année précédant celle du dépassement, votre chiffre d’affaires était bien inférieur à la limite simple.
Toutefois, il faudra être vigilant à l’évolution de votre chiffre d’affaires. Si, au cours de la même année, il devient supérieur à 94 300 € ou 36 500 €, dépassant ainsi la limite majorée, vous deviendrez immédiatement redevable de la TVA. Plus précisément, vous serez redevable de la TVA à compter du 1er jour du mois du dépassement de cette limite majorée.
Pour rappel, le dépassement de seuil est constaté par année civile et non par exercice comptable.
En cas de sortie de la franchise en base, vous aurez l’obligation d’émettre des factures mentionnant la TVA.
Le taux à appliquer dépend alors de votre activité et de l’opération réalisée. Dans le secteur du BTP, par exemple, plusieurs taux de TVA dans le bâtiment peuvent s’appliquer selon la nature des travaux et du logement concerné.
Vous devrez également faire une demande de création de numéro de TVA intracommunautaire. En parallèle, cela vous permet d’accéder à certains avantages puisque vous pourrez désormais déduire la TVA sur vos achats et acquisitions propres à votre entreprise (matières premières, etc.).
Bon à savoir : sur l’app Dougs, vous pouvez facilement observer l’évolution de votre chiffre d’affaires grâce à votre onglet « Performance ». De plus, en cas de franchissement de la limite, vous serez alerté par nos équipes.
Pour suivre l’évolution de votre activité en temps réel, avec l’appui et le conseil de comptables, fiscalistes et juristes, de nombreuses solutions en ligne s’offrent à vous. Vous pouvez dès à présent nous contacter par tél. au 04 28 29 62 62 ou directement via le tchat !
Les seuils de franchise ont beaucoup bougé : cette vidéo fait le point sur ce qui a réellement changé.
Head of Tax
Nahima est fiscaliste chez Dougs. Véritable appui pour ses collègues et pour les clients, elle jongle entre veille, conseil et formation sur son sujet de prédilection (on vous le donne en mille) : la fiscalité !

Ces articles peuvent vous intéresser
 Nahima Zobri
 Cassandra Marquez
 Nahima Zobri
 Cassandra Marquez
 Nahima Zobri
 Nahima Zobri