
Par Nahima Zobri, Head of Tax


SOMMAIRE
Le choix de votre véhicule de société n’est plus seulement une affaire de design. Avec le renforcement des contrôles de CO2, il est désormais essentiel de comprendre les rouages fiscaux avant d’acquérir votre nouvelle voiture.
Pour déterminer quelle voiture de société choisir, partez de vos trajets, de votre kilométrage et du budget global que vous pouvez consacrer au véhicule.
Si vous hésitez encore sur la motorisation, notre comparatif électrique, diesel et essence élargit la réflexion aux autres options. Vous pourrez ensuite approfondir ici les particularités fiscales de l’électrique et de l’hybride.
Ainsi, afin de vous aider à y voir plus clair dans le calcul de votre Taxe sur les Véhicules de Société, des limites d’amortissement, des avantages en nature liés à l’utilisation privée des véhicules et autres pirouettes fiscales, nous vous avons concocté un article dédié aux véhicules électriques et hybrides !
Vous vous interrogez sur la fiscalité de votre véhicule de société ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Qu’est-ce que la Taxe sur les Véhicules de Société (TVS) ?
La Taxe sur les Véhicules de Société (TVS) est une sorte de super vignette. Toutes les sociétés doivent l’acquitter annuellement en fonction du CO2. Voici ce qu’il faut savoir sur l’exonération de cette taxe, selon que vous optiez pour un véhicule de société électrique ou hybride :
Voiture électrique
Voiture hybride rechargeable
à motorisation essence
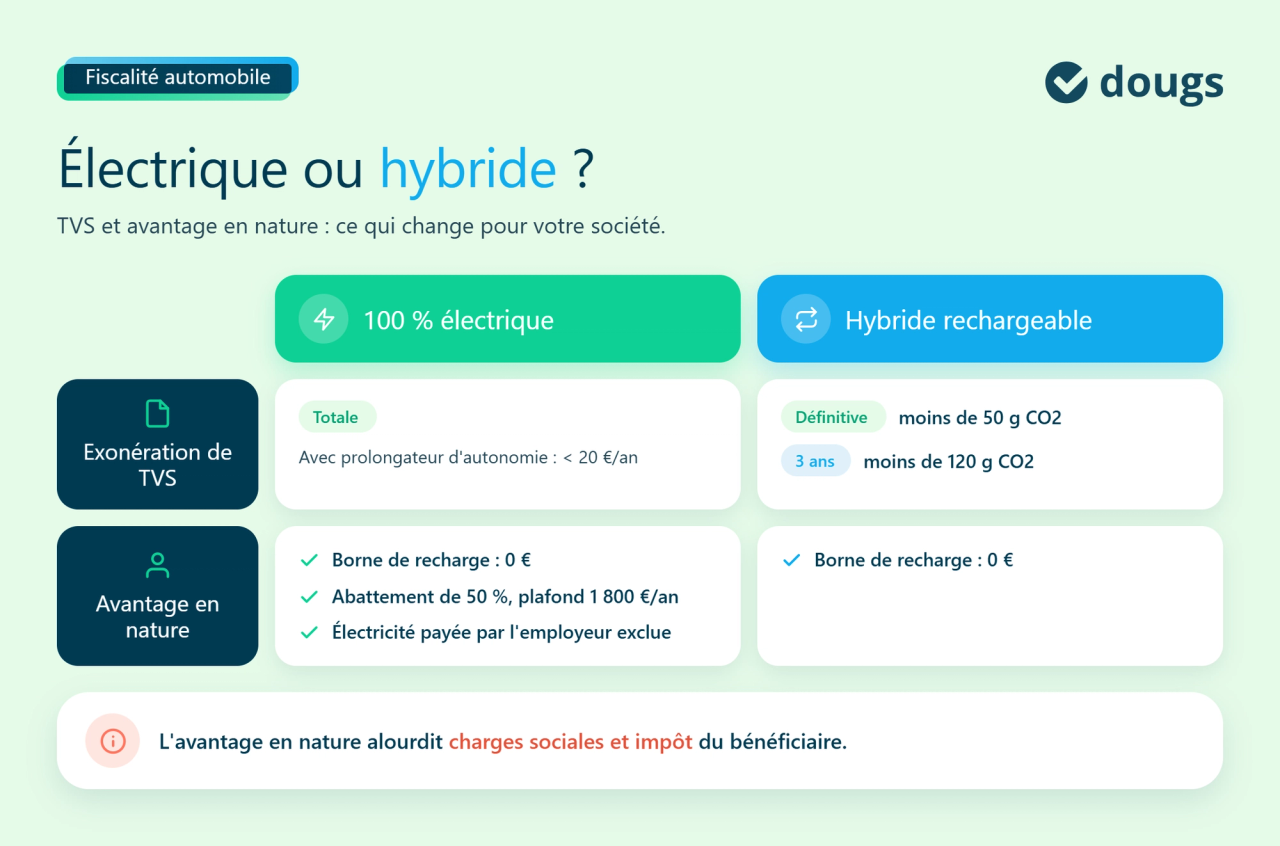
Les véhicules 100 % électrique sont totalement exonérés de la Taxe sur les Véhicules de Société.
Cela signifie que les véhicules comme les BMW I3 disposant d’un REX ne peuvent pas avoir une exonération totale.
Mais pas de panique, le montant serait inférieur dans ce cas à 20 € par an.
Concernant les voitures hybrides rechargeables à motorisation essence, il y a exonération de TVS :
• définitive pour les véhicules qui émettent moins de 50 g de CO2 (cycle WLTP).
• temporaire sur une durée de 12 trimestres (3 ans) pour les véhicules qui émettent moins de 120 g de CO2 (cycle WLTP) à compter de la date de la 1ère immatriculation du véhicule.
QUID de l’amortissement déductible ?
Avant d’examiner l’amortissement, comparez les solutions pour acheter ou louer sa voiture d’entreprise. Le mode de financement choisi détermine les dépenses à prévoir et leur traitement comptable.
Si votre société achète le véhicule, notre guide pour comptabiliser un véhicule détaille son inscription à l’actif et les écritures d’amortissement. Ces règles permettent de distinguer le montant enregistré en comptabilité de celui admis en déduction fiscale.
Dans le cas d’une voiture traditionnelle, le montant déductible fiscalement du prix du véhicule s’élève à 18 300 € TTC. Et même 9000 € pour les véhicules les plus polluants ! En d’autres termes, cela limite le choix des véhicules.
Pour mesurer l’intérêt de l’électrique, examinez les règles de déduction fiscale d’une voiture électrique. Le traitement du véhicule et celui de sa batterie doivent être distingués dans votre analyse.
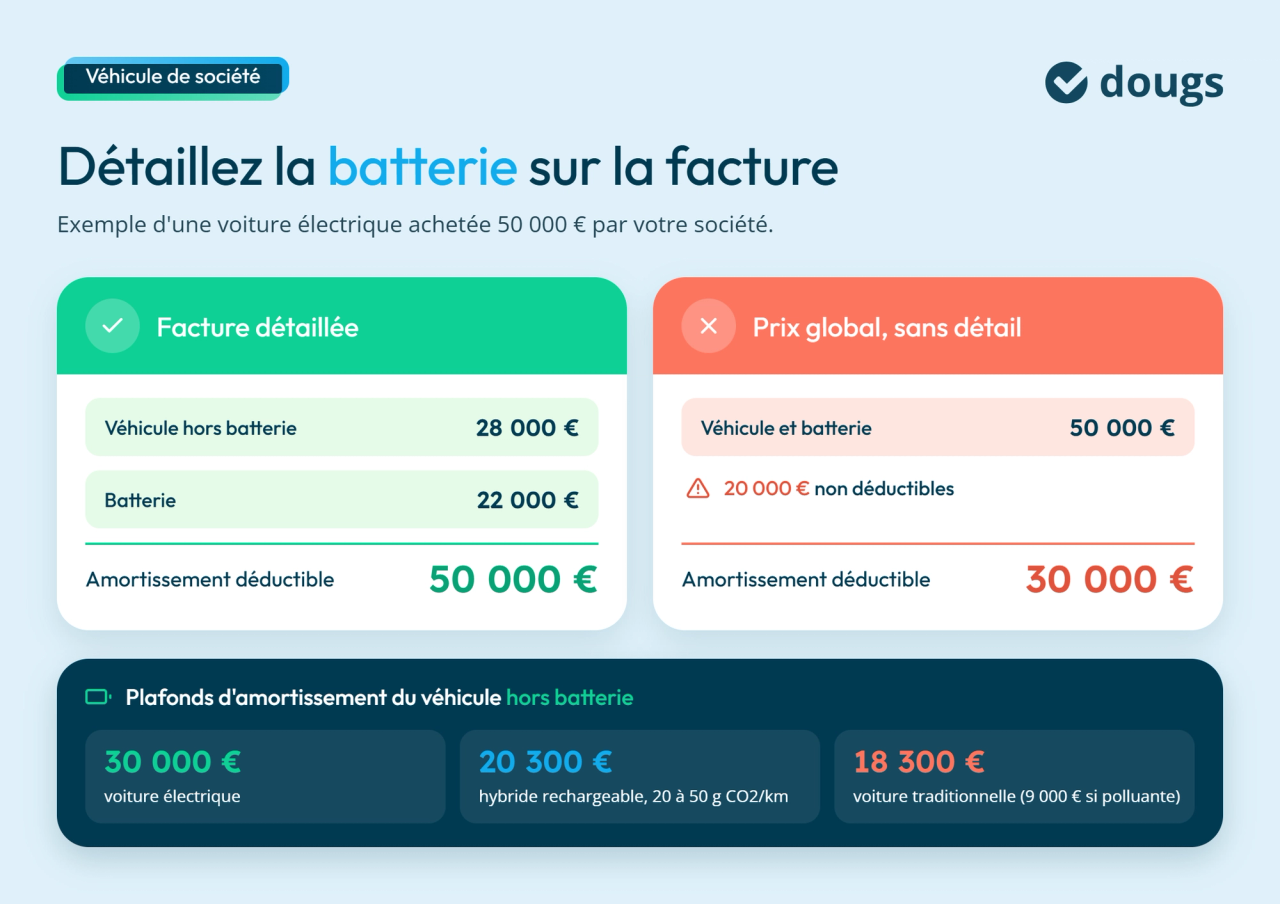
Ainsi, si vous achetez ce type de véhicule électrique ou hybride, exigez une facture détaillée. Exigez la décomposition entre le prix de la voiture et celui de la batterie. Certains constructeurs jouent le jeu. On peut citer Renault, dont la batterie se loue, ou Tesla, qui affiche clairement le prix de sa batterie.
Afin d’illustrer cette situation, prenons un véhicule acquis pour 50 000 €. Vous pouvez déduire le prix total en amortissement si votre facture indique :
- Le prix du véhicule hors batterie (par exemple 28 000 €)
- Le prix de la batterie (par exemple 22 000 €)
À défaut, votre limite d’amortissement sera de 30 000 €, soit 20 000 € de moins.
Plafond de déductibilité pour une voiture électrique
Plafond de déductibilité pour une voiture hybride rechargeable à motorisation essence
Plafond fixé à 30 000 € (avec ou sans batterie)
20 300 € pour les véhicules hybrides rechargeables dont le taux d’émission de CO2 est supérieur ou égal à 20 g et inférieur à 50 g par kilomètre
Possibilité d’une déduction supplémentaire liée à la batterie si le prix des batteries figure sur la facture. Elles peuvent être amorties sans limites de déductibilité.
Possibilité d’une déduction supplémentaire liée à la batterie si le prix des batteries figure sur la facture. Elles peuvent être amorties sans limites de déductibilité.
Maîtrisez vos charges déductibles
Qu'est-ce qu'une charge ?
Quelles dépenses sont déductibles ?
Comment réduire ses frais ?
Et les avantages en nature ?
L’avantage en nature sur une voiture se calcule sur l’utilisation privée du véhicule. Ainsi, ce calcul d’avantages en nature augmente les charges sociales patronales, les retenues salariales et l’impôt sur le revenu du bénéficiaire. En bref, rien de réjouissant.
Avant de fixer les conditions de mise à disposition, précisez si vous avez besoin d’un véhicule de service ou de fonction. Les usages autorisés doivent être clairement définis pour le salarié.
Prévoyez également la procédure à suivre en cas d’amende reçue avec une voiture de fonction. Le traitement de l’avis, l’identification du conducteur et la question du paiement doivent être examinés séparément du calcul de l’avantage en nature.
Voiture électrique
Voiture hybride rechargeable à motorisation essence
Lorsque la société met à disposition une borne de recharge, l’avantage en nature découlant de l’utilisation de cette borne à des fins personnelles est évalué à 0 €.
Lorsque la société met à disposition une borne de recharge, l’avantage en nature découlant de l’utilisation de cette borne à des fins personnelles est évalué à 0 €.
Un abattement de 50 % est à effectuer sur l’avantage en nature dans sa globalité. Le montant de cet abattement est plafonné à 1 800 € par an.
Les frais d’électricité payés par l’employeur n’entrent pas en compte dans le calcul de l’avantage en nature.
Quelles sont les autres aides pour une voiture de société électrique et hybride ?
Voiture électrique
Voiture hybride rechargeable à motorisation essence
– 5 000 € pour les véhicules dont le prix est inférieur à 45 000 €.
– 3 000 € de bonus sont accordés pour les véhicules dont le prix est compris entre 45 000 € et 60 000 €.
– Pas de bonus écologique pour les véhicules dont le prix est supérieur à 60 000 €.
2 000 € de bonus sont accordés pour les véhicules hybrides rechargeables dont le prix est inférieur à 50 000 €, dont le taux d’émissions de CO2 est inférieur à 50gr/km et dont l’autonomie en WLTP est supérieure à 50km
Carte grise
Les véhicules électriques sont exonérés à 100 % de taxe régionale à l’immatriculation,
sauf pour les régions Bretagne et Centre Val-de-Loire, qui n’exonèrent que partiellement,
à hauteur de 50 %, et les DOM/TOM, qui n’exonèrent pas les frais d’immatriculation.
Les véhicules hybrides rechargeables ou non rechargeables à motorisation essence
sont exonérés à 100 % de taxe régionale à l’immatriculation, sauf pour la Bretagne et le
Centre Val-de-Loire, qui n’exonèrent que partiellement, à hauteur de 50 % et les DOM/ TOM, qui n’exonèrent pas les frais d’immatriculation.
Une prime à la conversion de 2 500 € est proposée pour l’achat d’un véhicule
électrique dont le prix est inférieur à 60 000 € pour les 200 000 premières primes.
Elle s’accompagne de la mise à la casse d’un véhicule Diesel dont la première immatriculation est
antérieure au 1er janvier 2011 ou d’un véhicule essence immatriculé avant 2006.
Une prime à la conversion comprise entre 1 500 € et 2 500 € est proposée pour l’achat d’un véhicule hybride rechargeable, dont le prix est inférieur à 50 000 €. Il est nécessaire de mettre à la casse un véhicule Diesel dont la première immatriculation est antérieure au 1er janvier 2011 ou un véhicule essence immatriculé avant 2006.
Pour choisir votre véhicule, partez de vos trajets réels, de votre budget et des contraintes de votre activité. Selon vos besoins, une moto de fonction peut aussi faire partie des solutions à comparer avec la voiture.
Pour certains déplacements de proximité, vous pouvez étudier une trottinette électrique professionnelle ou envisager d’acheter un vélo électrique de société. Chaque option doit être examinée selon ses propres règles comptables et fiscales, ainsi que les conditions d’utilisation prévues dans l’entreprise.
Avant de choisir la motorisation, tranchez la question de fond : cette vidéo compare voiture personnelle et voiture de société.
Head of Tax
Nahima est fiscaliste chez Dougs. Véritable appui pour ses collègues et pour les clients, elle jongle entre veille, conseil et formation sur son sujet de prédilection (on vous le donne en mille) : la fiscalité !

Ces articles peuvent vous intéresser
 Nahima Zobri
 Nahima Zobri
 Nahima Zobri
 Nahima Zobri
 Nahima Zobri
 Nahima Zobri