
Par Nathalie Michel, Head of Social

22 min.


EN BREF
- Les Bons de Souscription de Parts de Créateur d’Entreprise (BSPCE) donnent à un salarié ou dirigeant éligible le droit de souscrire plus tard des actions à un prix fixé.
- Le dispositif concerne certaines sociétés par actions, telles que les SAS, SA et SCA.
- Les bons ne nécessitent pas de payer les actions lors de l’attribution : le paiement intervient lors de l’exercice.
- Depuis 2025, la fiscalité distingue le gain d’exercice du gain de cession.
- Un plan BSPCE doit anticiper le vesting, le départ du salarié, la dilution, la liquidité et la fiscalité.
SOMMAIRE
Permettre à vos salariés d’acheter des actions de votre société au prix d'aujourd'hui, et les revendre au prix de demain : c'est possible avec les BSPCE. Cet outil d’intéressement est plébiscité par les startups pour associer leurs équipes à la création de valeur.
Chez Dougs, j'accompagne régulièrement des dirigeants sur la mise en place de ce dispositif. Les mêmes difficultés reviennent : un prix d'exercice fixé trop vite, une dilution mal anticipée, une fiscalité découverte au moment de vendre. Toutes se règlent en amont. Le sujet se prépare même dès la création d'entreprise en ligne, puisque la forme juridique conditionne l'accès au BSPCE.
Dans cet article, je vous explique comment fonctionnent les BSPCE. Quelles sociétés peuvent en émettre et à qui ? Comment construire un plan qui tient dans le temps ? Et qu’est-ce qui change sur la fiscalité depuis la réforme ? C'est parti.
Une question sur cet article ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Qu’est-ce qu’un BSPCE et comment fonctionne-t-il ?
Le Bon de Souscription de Parts de Créateur d’Entreprise est un dispositif d’intéressement au capital qui permet à certains salariés et dirigeants d’acheter plus tard des actions de leur entreprise à un prix fixé à l’avance. Ici, « souscrire » signifie acheter des actions nouvelles créées par la société. Et malgré le mot « parts » dans son nom, le BSPCE donne bien accès à des actions.
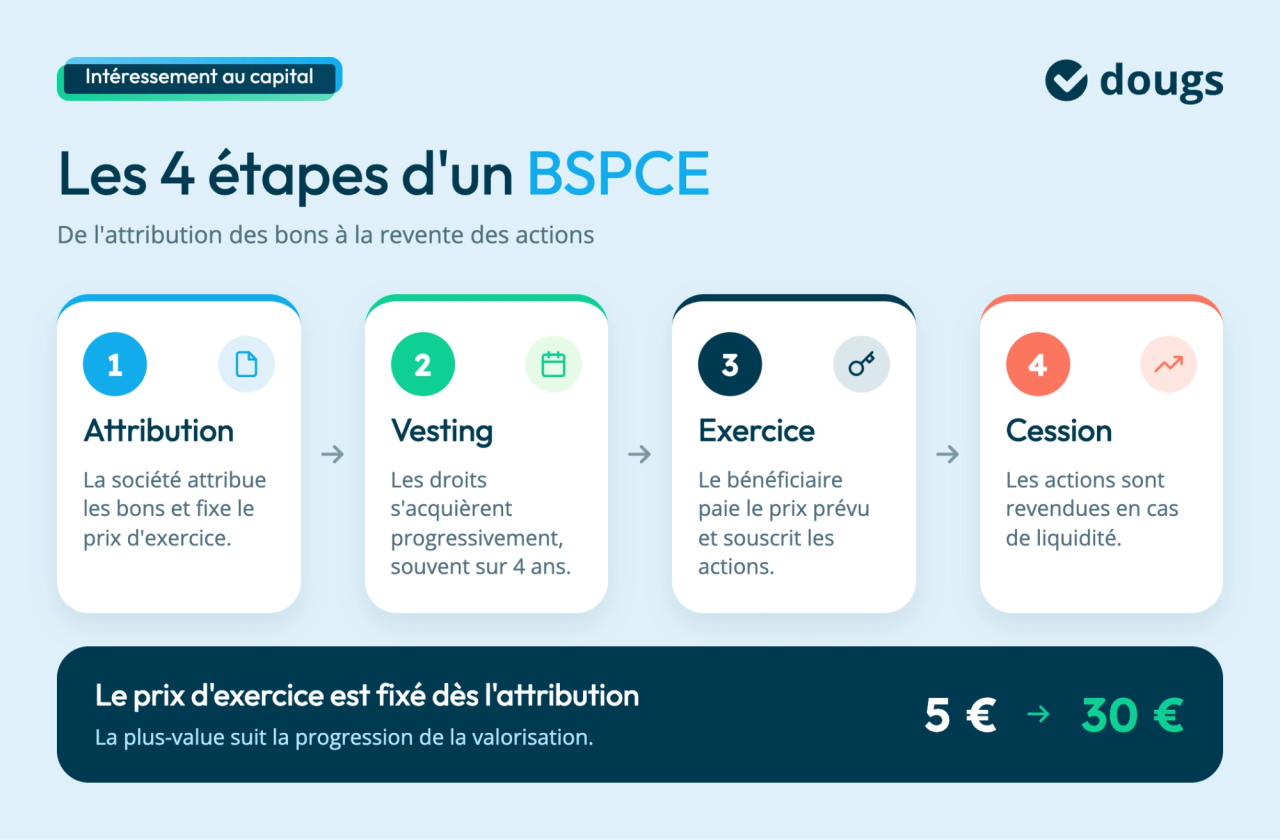
Avec un BSPCE, l’entrée au capital de votre société se fait au moment de l’exercice des bons : le salarié paie alors le prix prévu et devient actionnaire. Entre l’attribution des bons et la vente éventuelle des actions, le mécanisme suit généralement quatre étapes :
- l’attribution : l’entreprise attribue les BSPCE aux bénéficiaires et fixe leur prix d’exercice,
- le vesting : c’est le calendrier qui détermine quand les BSPCE deviennent réellement acquis par le salarié ; les droits se débloquent progressivement dans le temps, par exemple sur quatre ans,
- l’exercice : le bénéficiaire utilise les BSPCE acquis, paie le prix prévu et souscrit les actions,
- la cession : il revend éventuellement ses actions lorsqu’une possibilité de liquidité se présente.
Le plan peut aussi prévoir une clause d’accélération : certains BSPCE deviennent alors acquis plus tôt que prévu, par exemple lors de la vente de l’entreprise.
Quant au prix d’exercice fixé à l’avance, il constitue l’un des principaux intérêts économiques du dispositif. Une action accessible pour 5 € grâce au plan et valorisée 30 € quelques années plus tard présente une perspective de plus-value directement liée à la progression de la valorisation de l’entreprise.
La perspective de gain dépend de l’évolution de la valeur de l’entreprise et n’est jamais garantie. Les BSPCE sont personnels et incessibles : vous les exercez pour obtenir des actions, que vous pourrez ensuite éventuellement céder.
Dans une startup, les BSPCE servent souvent à :
- compléter la rémunération,
- différer une partie de la récompense dans le temps,
- associer les salariés au capital.
C’est aussi un bon levier pour fidéliser une équipe. Selon la stratégie de l’entreprise, ils peuvent s’intégrer dans un management package plus large, c’est-à-dire l'ensemble des dispositifs qui associent les dirigeants et cadres clés au capital, souvent lors d'un rachat par un fonds.
Qui peut émettre des BSPCE et qui peut en recevoir ?
L’accès aux BSPCE repose sur les conditions légales prévues par l’article 163 bis G du Code général des impôts. L’éligibilité de la société et celle du bénéficiaire doivent être vérifiées au moment de l’attribution.
Voici les grandes lignes pour savoir si vous êtes éligible :
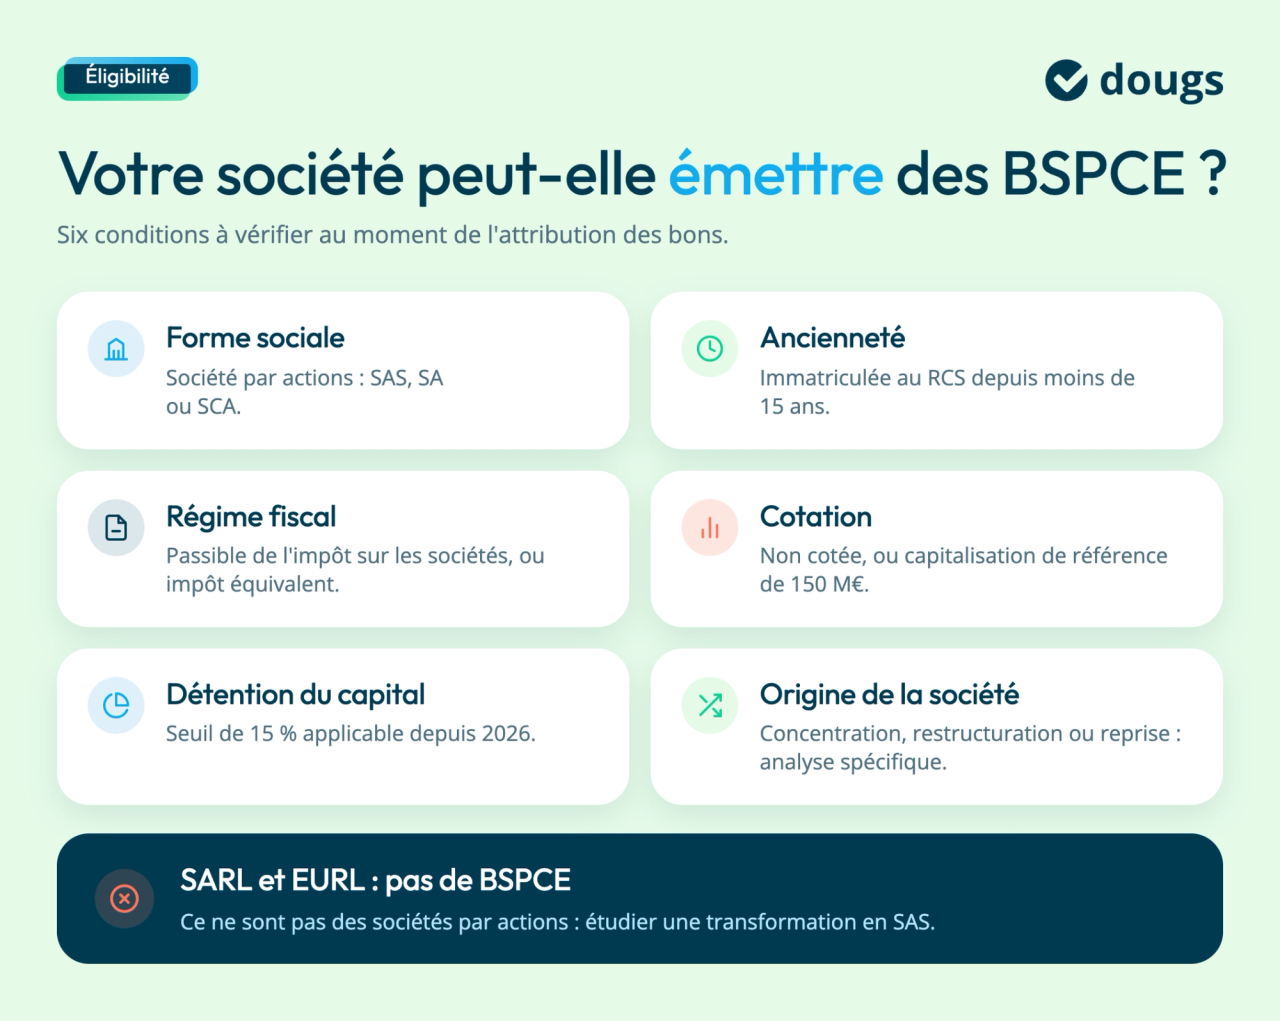
- Forme sociale : être une société par actions, comme une SAS, une SA ou une SCA.
- Ancienneté : être immatriculée au registre du commerce et des sociétés depuis moins de 15 ans.
- Régime fiscal : être passible de l’impôt sur les sociétés en France ou d’un impôt équivalent dans certaines sociétés étrangères.
- Cotation : être non cotée ou, si la société est cotée en bourse, avoir une valeur boursière totale inférieure à 150 millions d’euros (si une société dépasse ensuite le seuil de 150 millions d’euros, elle conserve sous conditions la possibilité d’attribuer des BSPCE pendant les trois années qui suivent ce dépassement).
- Détention du capital : il doit être détenu de manière directe et continue, à hauteur d’au moins 15 % par des personnes physiques (ou par des sociétés elles-mêmes détenues à au moins 75 % par des personnes physiques). Ce seuil, abaissé de 25 % à 15 % par la loi de finances pour 2026, ne s’applique qu’aux BSPCE attribués à compter du 1ᵉʳ janvier 2026 ; pour les bons attribués avant cette date, le seuil de 25 % reste applicable.
- Origine de la société : respecter les règles relatives aux concentrations, restructurations, extensions et reprises d’activité.
- Société étrangère : respecter les conditions fiscales, territoriales et conventionnelles prévues.
Depuis la loi de finances pour 2026, le seuil de détention directe et continue du capital par des personnes physiques est passé de 25 % à 15 % pour les bons attribués à compter du 1ᵉʳ janvier 2026. Certaines participations indirectes entrent également dans le calcul lorsque les conditions prévues par le texte sont réunies.
L’historique de votre entreprise entre aussi dans l’équation. Si votre société est issue d’une concentration, d’une reprise d’activité ou de certaines restructurations d'entreprise, une immatriculation récente ne suffit pas à la rendre automatiquement éligible aux BSPCE.
C’est typiquement le genre de point à vérifier avant de lancer un plan BSPCE. Une opération comme un apport partiel d’actifs, par exemple, demande une analyse spécifique.
Votre société est étrangère ? Là aussi, plusieurs critères entrent en jeu, tels que son régime fiscal et le pays dans lequel se trouve son siège. Son siège doit se trouver dans un État éligible et couvert par les conventions fiscales requises avec la France.
Quels salariés et dirigeants sont éligibles ?
Les BSPCE s’adressent :
- aux salariés liés par un contrat de travail,
- à certains dirigeants, (président et directeur général de SAS, par exemple) soumis au régime fiscal des salariés,
- à certains membres du conseil d’administration ou du conseil de surveillance,
- aux membres d’un organe statutaire équivalent dans une Société par Actions Simplifiée (SAS),
- sous conditions, aux bénéficiaires de filiales et de sous-filiales entrant dans le périmètre du dispositif.
La société émettrice peut attribuer des BSPCE aux bénéficiaires de ses filiales lorsqu’elle en détient directement au moins 75 % du capital ou des droits de vote, sous réserve du respect des autres conditions. Depuis la loi de finances pour 2026 (bons attribués à compter du 1ᵉʳ janvier 2026), le dispositif est également ouvert à certaines sous-filiales.
Le dispositif a également été étendu à certaines sous-filiales. Dans ce cas, le seuil de détention s’apprécie en tenant compte des différents niveaux de participation. Par exemple, si la société A détient 90 % de B et que B détient 85 % de C, A détient indirectement 76,5 % de C (90 % × 85 %). Le seuil est donc respecté.
Le plan BSPCE doit ensuite cadrer les conditions d’attribution, le prix d’exercice et la durée de validité des bons. Après l’exercice, l’entreprise doit également respecter ses obligations déclaratives, notamment avec la remise d’un état individuel au bénéficiaire.
Une SARL ou une EURL n’est pas une société par actions. Elle ne distribue donc pas directement de BSPCE. Une transformation préalable en SAS ou dans une autre forme éligible doit être étudiée avant la mise en place du plan.
Optimisez votre rémunération de dirigeant d'EURL/SARL
Le bon arbitrage entre salaire et dividendes
Des astuces pour optimiser vos charges et vos impôts
Les dispositifs de rémunération auxquels vous êtes élligible
Comment mettre en place un plan de BSPCE ?
Un plan BSPCE entraîne plusieurs formalités juridiques et administratives. Avant d’aller plus loin, je vous conseille de passer en revue les points suivants :
- l’éligibilité,
- le prix d’exercice,
- le calendrier de vesting,
- la dilution future,
- le départ des bénéficiaires,
- la cohérence du plan avec les statuts et le pacte d’associés.
Une fois ces vérifications faites, place à la mise en œuvre du plan. L’assemblée générale extraordinaire (AGE) autorise d’abord l’émission des BSPCE et des actions auxquelles ils donneront droit. Les conditions du plan sont ensuite formalisées, avec le calendrier de vesting, le prix d’exercice et les bénéficiaires concernés.
Au fil du temps, les droits deviennent acquis selon les règles prévues. Le bénéficiaire peut alors exercer ses BSPCE, à l’aide d’un bulletin de souscription, puis verser le prix d’exercice. Les actions sont émises dans le cadre d’une augmentation de capital social, puis suivies dans la documentation juridique de la société et dans le registre des mouvements de titres. À partir de là, le salarié devient actionnaire et pourra éventuellement céder ses actions.
Le règlement du plan de BSPCE complète les décisions des associés et encadre le vesting, le départ du salarié ou les conditions d’exercice.
Quel est le rôle de l’assemblée générale extraordinaire pour vos BSPCE ?
L’AGE donne le cadre juridique du plan BSPCE. Elle décide du nombre de bons à émettre, du prix d’exercice, de leur durée de validité et des bénéficiaires, ou des critères qui serviront à les désigner.
Si l’AGE délègue la mise en œuvre du plan, l’organe de direction prend ensuite le relais dans les limites fixées par l’assemblée. La décision s’appuie aussi sur les rapports prévus par les textes, dont le rapport spécial du commissaire aux comptes, le cas échéant. Dans certaines situations, si la société n’en a pas, un commissaire aux comptes est désigné ponctuellement pour l’opération.
L’AGE traite également la suppression du droit préférentiel de souscription, c’est-à-dire la priorité dont disposent normalement les actionnaires pour souscrire les nouvelles actions.
Le plan prépare donc une future augmentation de capital. Il ne s’agit pas simplement d’un avantage accordé au salarié : l’exercice des BSPCE fait entrer de nouveaux actionnaires au capital et modifie sa répartition.
Comment fixer le prix d’exercice des BSPCE ?
Le prix d’exercice, c’est le prix que votre salarié paiera le jour où il utilisera ses BSPCE pour souscrire des actions. Ce prix se fixe dès l’attribution des bons et mérite d’être bien cadré, car il conditionne l’intérêt économique du plan.
Si vous avez réalisé une augmentation de capital dans les six mois précédents, le prix payé pour des titres donnant des droits équivalents, c’est-à-dire des droits économiques et politiques comparables, sert de référence. Dans ce cas, le prix d’exercice des BSPCE ne doit en principe pas être fixé en dessous, sauf décote justifiée.
Il existe des situations où un écart se justifie. C’est le cas si la valeur de l’entreprise a baissé depuis la levée ou si les titres comparés n’offrent pas les mêmes droits. L’idée, c’est d’avoir un prix cohérent avec la réalité économique de vos actions, et surtout de pouvoir l’expliquer et le documenter.
Je prends un cas pratique. Vous venez de lever des fonds sur la base de 100 € par action de préférence. Ces actions donnent aux investisseurs des droits spécifiques, par exemple une priorité de remboursement en cas de vente de la société. Les actions ordinaires souscrites via les BSPCE peuvent offrir des droits moins favorables que les actions de préférence des investisseurs. Leur valeur économique n’est donc pas forcément de 100 €.
Dans ce cas, fixer le prix d’exercice des BSPCE à un montant inférieur se justifie uniquement si l’écart de valeur entre les deux catégories d’actions est réel et documenté. Même logique si les actions ordinaires sont soumises à une période de lock-up (période pendant laquelle les actions restent temporairement bloquées à la revente) ou présentent une liquidité plus faible.
En revanche, choisir arbitrairement 60 € ou 70 € simplement pour rendre le plan plus attractif expose l’entreprise à une remise en cause par l’administration fiscale, avec le risque de perdre le bénéfice du régime fiscal des BSPCE.
Vesting, cliff et délai d’exercice en cas de départ
Le vesting, c’est le calendrier qui organise la façon dont vos salariés acquièrent progressivement leurs BSPCE. Les droits ne tombent donc pas tous d’un coup : ils se débloquent au fil du temps.
Le cliff correspond à la première marche de ce calendrier. Pendant cette période, aucun droit n’est encore acquis. À son terme, une première tranche de BSPCE se débloque.
Dans les startups, on retrouve souvent un vesting sur quatre ans avec un cliff d’un an. C’est une pratique de marché, pas une règle imposée par la loi. L’intérêt, pour vous, est d’étaler l’acquisition des droits dans le temps et de mieux aligner le plan avec la fidélisation du salarié.
Le règlement de votre plan doit préciser :
- le calendrier de vesting,
- les éventuelles conditions de performance,
- le délai d’exercice en cas de départ,
- le sort des BSPCE acquis et non acquis,
- une éventuelle clause d’accélération en cas d’opération de liquidité.
En cas de départ, le plan peut prévoir un délai spécifique pour exercer les BSPCE déjà acquis. Si le bénéficiaire ne les exerce pas avant l’expiration de ce délai, il perd les bons concernés lorsque le règlement le prévoit.
Aussi, un salarié qui quitte l’entreprise ne conserve pas l’ensemble des BSPCE annoncés lors de son recrutement. La durée de validité des bons résulte de la décision d’émission.
L’exercice fait entrer le bénéficiaire au capital
Lorsque ses droits sont acquis et que les conditions prévues sont réunies, le bénéficiaire exerce ses BSPCE, complète son bulletin de souscription et paie les actions.
Par exemple, avec 1 000 BSPCE exerçables à 12 € par action, l’exercice intégral représente : 1 000 × 12 € = 12 000 €. La société assure ensuite le suivi des actions émises dans sa documentation juridique et dans le registre des mouvements de titres.
À partir de l’exercice, le bénéficiaire devient actionnaire de la société. Les règles relatives aux cessions, à la gouvernance ou à la sortie prévues dans le pacte d’associés prennent alors toute leur importance.
Dans certaines situations, cet actionnaire réfléchira ensuite à une structuration patrimoniale différente, par exemple à un apport de ses titres à une holding. Cette opération reste distincte du plan BSPCE et demande sa propre analyse juridique et fiscale.
Avant l’attribution, simulez l’effet sur votre capital
Avant toute attribution, je recommande de regarder votre capital en version « entièrement diluée » : on part du principe que tous les BSPCE et autres titres donnant accès au capital ont été exercés. Vous voyez tout de suite quelle part chaque associé conserverait réellement si tout le plan était utilisé.
Cette simulation vous permet de mesurer :
- la dilution du capital ;
- la nouvelle participation de chaque associé ;
- l’évolution des droits de vote ;
- l’effet du plan sur les majorités ;
- la place encore disponible pour de futures attributions.
C’est aussi le bon moment pour vérifier si la répartition du capital entre associés reste cohérente avec vos objectifs. Un pool de BSPCE qui paraît raisonnable aujourd’hui peut peser plus lourd après plusieurs vagues d’attribution ou une levée de fonds.
Quels sont les avantages des BSPCE ?
Pour une startup, les BSPCE permettent d’enrichir le package proposé aux salariés sans alourdir immédiatement la masse salariale comme le ferait une hausse de salaire.
Le dispositif répond à plusieurs objectifs :
- attirer des talents malgré une capacité salariale encore limitée,
- renforcer la fidélisation des collaborateurs grâce au vesting,
- soutenir la motivation des équipes,
- favoriser l’alignement des intérêts entre salariés, dirigeants, fondateurs et investisseurs,
- développer l’attractivité de la marque employeur,
- associer les salariés à la création de valeur sans cotisations sociales patronales sur le gain lié aux BSPCE, lorsque les conditions du régime sont respectées.
Pour le salarié, le prix d’exercice fixé à l’avance crée une perspective de plus-value lorsque l’entreprise gagne de la valeur. Une action souscrite 5 € puis valorisée 30 € quelques années plus tard matérialise directement cette création de valeur.
Le vesting renforce la fidélisation puisque les droits s’acquièrent progressivement. Pour le dirigeant, les BSPCE permettent ainsi de combiner recrutement, motivation et partage de la valeur sans transformer tout le package en rémunération fixe.
Pour le salarié, les BSPCE ne sont pas gratuits : il doit payer le prix d’exercice pour obtenir ses actions. Pour les associés existants, leur exercice entraîne une dilution du capital. Le dispositif bénéficie aussi d’un régime fiscal spécifique, dont l’intérêt dépend notamment de la date du plan et de l’ancienneté du bénéficiaire.
Dans un management package, les BSPCE s’intègrent donc à une politique plus large de rémunération différée et d’intéressement au capital.
Quelle est la fiscalité des BSPCE en 2026 ?
Si vous êtes bénéficiaire, le régime fiscal des BSPCE dépend de la date d’attribution des bons, de la date de souscription des actions, de l’ancienneté du bénéficiaire et de la date de cession. Depuis 2025, il faut distinguer deux composantes :
- le gain d’exercice, calculé à partir de l’écart entre la valeur de l’action au jour de l’exercice et son prix d'exercice,
- le gain de cession, correspondant à la différence entre le prix de vente de l’action et sa valeur au moment de l’exercice.
Pour y voir plus clair, voici un cas concret. Vous exercez un BSPCE et souscrivez une action pour 10 € alors qu’elle vaut 30 €. Vous la revendez ensuite 45 €.
- Le gain d’exercice atteint : 30 € − 10 € = 20 €
- Le gain de cession atteint : 45 € − 30 € = 15 €
Vous réalisez donc un gain total de 35 €, mais fiscalement, ces 35 € ne sont plus traités comme un seul bloc. Les 20 € de gain d’exercice suivent le régime spécifique des BSPCE. Les 15 € gagnés après l’exercice relèvent, eux, du régime de droit commun des plus-values mobilières.
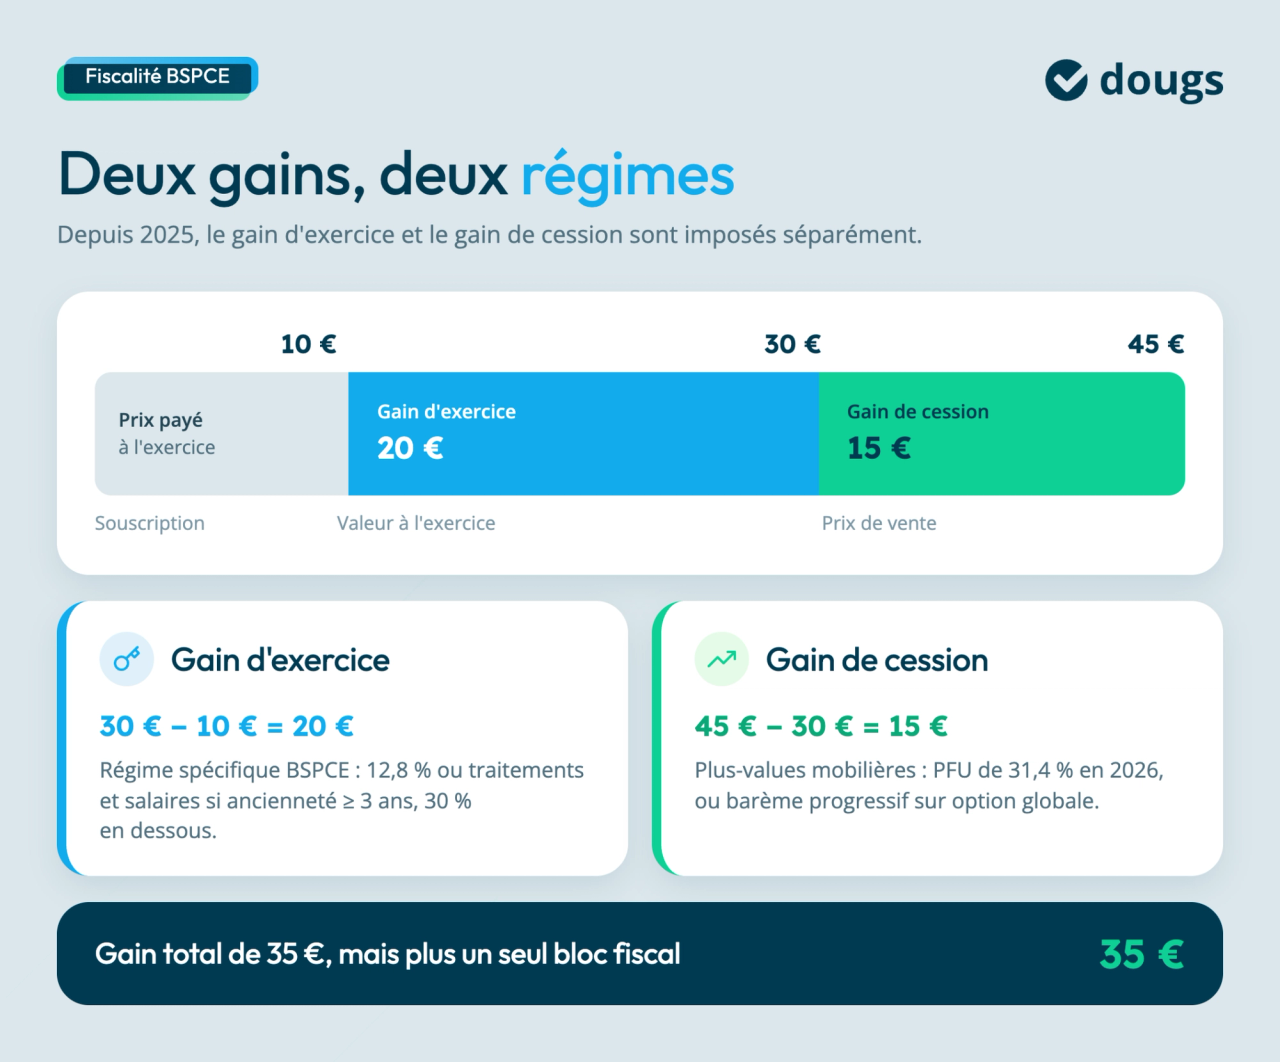
C’est cette distinction qui explique les taux différents présentés ci-dessous.
Quel régime fiscal selon la date des BSPCE ?
Pour savoir quelle ligne vous concerne, regardez d’abord la date d’exercice de vos BSPCE, donc la date à laquelle vous avez souscrit les actions. Si elle est antérieure à 2025, la date d’attribution des bons entre ensuite en jeu.
| Situation | Gain imposé | Impôt sur le revenu |
|---|---|---|
| Actions souscrites à compter du 1ᵉʳ janvier 2025, quelle que soit la date d’attribution des BSPCE | Gain d’exercice | 12,8 % si le bénéficiaire a au moins 3 ans d’activité, ou sur option barème progressif de l’impôt sur le revenu comme un salaire ; 30 % en dessous de 3 ans |
| Actions souscrites à compter du 1ᵉʳ janvier 2025 | Gain de cession | Régime de droit commun des plus-values mobilières : PFU ou barème progressif sur option globale |
| Actions souscrites jusqu’au 31 décembre 2024 avec BSPCE attribués jusqu’au 31 décembre 2017 | Gain réalisé à la cession | 19 % à partir de 3 ans d’activité ; 30 % en dessous |
| Actions souscrites jusqu’au 31 décembre 2024 avec BSPCE attribués à partir du 1ᵉʳ janvier 2018 | Gain réalisé à la cession | 12,8 % ou barème progressif dans les cas prévus ; 30 % en dessous de 3 ans |
À noter : à ces taux d’impôt sur le revenu s’ajoutent les prélèvements sociaux au taux de 18,6 % en 2026, quelle que soit la situation présentée dans le tableau.
Deux salariés qui cèdent leurs actions la même année ne bénéficient donc pas nécessairement du même traitement fiscal si leurs BSPCE ont été attribués ou exercés à des dates différentes.
Comment est imposé le gain d’exercice depuis 2025 ?
L’ancienneté du bénéficiaire s’apprécie à la date de la cession ou de l’événement qui déclenche l’imposition. Avec au moins trois ans d’activité ou de mandat dans les sociétés prises en compte par le dispositif, le gain d’exercice est soumis :
- soit à 12,8 % d’impôt sur le revenu,
- soit, sur option, au régime des traitements et salaires avec application du barème progressif de l’impôt sur le revenu.
En dessous de trois ans, le taux d’impôt sur le revenu atteint 30 %.
Dans le cas courant, l’exercice des BSPCE ne déclenche pas immédiatement l’impôt sur le gain d’exercice. Celui-ci est calculé à partir de la valeur de l’action au jour de l’exercice. Dans le cas courant, son imposition intervient toutefois lorsque le bénéficiaire dispose ensuite de ses actions, notamment lors de leur cession.
Comment est imposé le gain de cession ?
La plus-value de cession suit le régime de droit commun des plus-values mobilières. En 2026, le Prélèvement Forfaitaire Unique (PFU), ou flat tax, associe 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux, soit 31,4 % au total.
Le contribuable conserve la possibilité d’opter globalement pour le barème progressif de l’impôt sur le revenu lorsque cette option lui est plus favorable.
BSPCE et management package
Lorsqu’un plan BSPCE s’intègre dans un management package, le gain propre aux BSPCE conserve son régime spécifique.
D’autres gains réalisés sur les actions peuvent relever des règles particulières applicables aux management packages lorsqu’ils sont acquis en contrepartie des fonctions du salarié ou du dirigeant. La qualification dépend :
- des caractéristiques des titres,
- du risque supporté,
- de la relation entre le gain et les fonctions exercées.
Une analyse au cas par cas reste alors nécessaire.
Comment déclarer ses BSPCE ?
Les obligations déclaratives sont différents pour l’entreprise et pour le bénéficiaire. Pour les actions souscrites depuis 2025, la déclaration doit surtout bien distinguer le gain d’exercice et le gain de cession.
Côté entreprise, la société doit :
- remettre au bénéficiaire, au plus tard le 1ᵉʳ mars de l’année suivant l’exercice des BSPCE, un état individuel mentionnant entre autres la date d’exercice, le nombre d’actions souscrites et leur prix d’acquisition,
- transmettre les informations prévues à l’administration fiscale selon les modalités applicables,
- conserver une trace précise des opérations réalisées sur le plan BSPCE.
Côté bénéficiaire, la déclaration intervient en principe l’année suivant la cession des actions. Pour les titres souscrits à compter du 1ᵉʳ janvier 2025 :
- le gain d’exercice se déclare sur la déclaration complémentaire 2042-C, en case 3PC lorsque le bénéficiaire compte au moins trois ans d’activité ou en case 3PE en dessous de trois ans,
- si le bénéficiaire ayant au moins trois ans d’activité choisit l’imposition selon les règles des traitements et salaires, le gain est reporté en case 1AY ou 1BY,
- le gain de cession se déclare en case 3TL.
Le détail des cases figure dans la brochure fiscale 2026 de l’administration.
Le point de vigilance : depuis 2025, il ne faut plus déclarer en un seul bloc la différence entre le prix de vente final et le prix payé lors de l’exercice. Le gain d’exercice et le gain de cession doivent être calculés séparément, puis déclarés chacun dans la rubrique correspondante, car ils suivent des règles fiscales différentes.
BSPCE, stock-options, BSA ou AGA : quelles différences ?
Les BSPCE, stock-options, Bons de Souscription d’Actions (BSA) et Attributions Gratuites d’Actions (AGA) font partie des mécanismes d’intéressement au capital, mais leur fonctionnement et leur fiscalité diffèrent.
- Les stock-options donnent au bénéficiaire le droit d’acheter des actions à un prix fixé à l’avance, selon les conditions prévues par le plan.
- Les BSA fonctionnent plus librement que les BSPCE : ils peuvent être proposés à un public plus large, y compris à des personnes extérieures à l’entreprise, et sont en principe cessibles selon les conditions prévues lors de leur émission.
- Les AGA, elles, permettent de recevoir des actions sans paiement d’un prix d’exercice après la période d’acquisition prévue.
Le choix dépend donc du profil des bénéficiaires, de la forme sociale, du stade de développement de l’entreprise et de la politique d’actionnariat salarié recherchée. Comparez en un coup d’œil ces quatre dispositifs dans le tableau ci-dessous.
| Critère | BSPCE | Stock-options | BSA | AGA |
|---|---|---|---|---|
| Principe | Droit de souscrire des actions | Option d’achat ou de souscription | Bon donnant accès au capital | Attribution gratuite d’actions |
| Prix d’exercice | Oui | Oui | Oui | Non |
| Cessibilité du droit initial | Non | Régime spécifique | En principe oui, sous réserve des restrictions | Droit encadré avant acquisition définitive |
| Entrée au capital | À l’exercice | À l’exercice | À l’exercice | À l’acquisition définitive |
| Bénéficiaires | Catégories prévues par le CGI | Salariés et certains dirigeants | Champ plus large | Salariés et certains dirigeants |
| Fiscalité | Depuis 2025, distinction entre gain d’exercice et gain de cession | Distinction entre gain de levée d’option et plus-value de cession | Fiscalité variable selon les conditions d’acquisition et de cession ; vigilance particulière lorsqu’ils rémunèrent les fonctions du bénéficiaire | Distinction entre gain d’acquisition et plus-value de cession |
Quels sont les risques et inconvénients des BSPCE ?
Un plan BSPCE reste intéressant tant que sa mécanique est bien comprise par les dirigeants comme par les bénéficiaires. Les principaux points de vigilance sont les suivants :
- La dilution du capital : à l’exercice des BSPCE, de nouvelles actions sont émises. La part détenue par les associés historiques diminue donc mécaniquement.
- Le risque de downround : un downround correspond à une levée de fonds réalisée avec une valorisation inférieure à celle du tour précédent. Si la valeur de l’action descend sous le prix d’exercice, les BSPCE deviennent out of the money ; le bénéficiaire n’a alors aucun intérêt économique à payer 20 € une action qui n’en vaut plus que 12 €.
- La baisse de valeur après l’exercice : une fois les BSPCE exercés, le bénéficiaire a payé ses actions et devient actionnaire. Si leur valeur baisse ensuite, il supporte directement cette perte.
- Le manque de liquidité : détenir des actions ne signifie pas pouvoir les revendre facilement. L’absence d’acheteur ou une période de lock-up, pendant laquelle les titres restent bloqués à la revente, retarde la possibilité de récupérer son investissement.
- Les droits attachés aux différentes actions : des investisseurs qui détiennent des actions de préférence avec une liquidation préférentielle seront parfois servis avant les détenteurs d’actions ordinaires lors d’une cession. Deux actions d’une même société n’ont donc pas toujours la même valeur économique.
- Le suivi du plan dans le temps : vesting, départs de salariés, exercices de BSPCE, mouvements de titres, décisions sociales et déclarations fiscales demandent une vraie rigueur. Plus le plan compte de bénéficiaires et de vagues d’attribution, plus ce suivi se complexifie.
C’est un point sur lequel j’insiste : un salarié doit comprendre ce qu’on lui attribue. Lui annoncer « 5 000 BSPCE » sans lui expliquer le prix d’exercice, le pourcentage de capital correspondant après dilution, le calendrier de vesting ou les conditions de sortie risque de créer de fausses attentes.
Un downround invite aussi à revoir les anciens plans. Des BSPCE fixés sur une valorisation devenue trop élevée perdent une partie de leur intérêt. Si cette baisse de valorisation s’accompagne de difficultés financières, d’autres sujets entrent alors en jeu, comme la perte de la moitié du capital social ou une restructuration via un coup d’accordéon.
Ces opérations sont distinctes des BSPCE, mais elles modifient directement la structure du capital et donc l’économie du plan.
Exemples pratiques : trois scénarios de BSPCE en startup
Ces trois scénarios illustrent des utilisations différentes des BSPCE selon le stade de développement de la société et l’évolution de sa valorisation.
Cas 1 : attirer et fidéliser un talent
Une startup d’assurance santé constituée en SAS vient de réaliser sa première levée de fonds. Elle souhaite attirer et fidéliser un talent clé : une directrice produit expérimentée qu’elle ne peut pas encore rémunérer au même niveau qu’un grand groupe.
Les associés complètent son salaire avec 5 000 BSPCE à un prix d’exercice de 2 €. Les termes du plan prévoient un vesting linéaire sur quatre ans avec un cliff d’un an afin d’étaler l’acquisition des droits et de fidéliser la salariée.
- Après trois ans, 75 % des droits sont acquis, soit : 5 000 × 75 % = 3 750 BSPCE
- La salariée exerce ces 3 750 BSPCE lorsque l’action vaut 12 €. Elle verse : 3 750 × 2 € = 7 500 €
- Ses actions valent alors : 3 750 × 12 € = 45 000 €
- Le gain d’exercice atteint donc : 45 000 € − 7 500 € = 37 500 €
- Un an plus tard, l’entreprise est rachetée et les actions sont cédées 18 € chacune. Elle encaisse : 3 750 × 18 € = 67 500 €
- Le gain de cession atteint : 67 500 € − 45 000 € = 22 500 €
- Son gain économique total avant fiscalité s’élève ainsi à : 67 500 € − 7 500 € = 60 000 €
Et après fiscalité ? Supposons que la salariée compte plus de trois ans d’ancienneté au moment de la cession et retienne l’imposition forfaitaire à 12,8 % pour son gain d’exercice. En 2026, les prélèvements sociaux de 18,6 % s’ajoutent également à ce gain.
- Sur le gain d’exercice de 37 500 € : 12,8 % d’impôt sur le revenu + 18,6 % de prélèvements sociaux, soit 11 775 €.
- Sur le gain de cession de 22 500 € : le PFU de 31,4 % représente 7 065 €.
Au total, la fiscalité atteint donc 18 840 €. Sur son gain économique de 60 000 €, la salariée conserve 41 160 € après impôts et prélèvements sociaux, dans cette hypothèse.
Ce cas d’école reste un exemple : le montant final dépend de l’ancienneté du bénéficiaire, de l’option fiscale retenue et de sa situation personnelle.
Cas 2 : adapter le plan après une nouvelle levée de fonds
Une jeune société par actions réalise une nouvelle levée et prévoit plusieurs recrutements stratégiques.
À ce stade de développement, elle réserve une nouvelle enveloppe de BSPCE pour attirer et fidéliser des talents clés. Avant l’attribution, elle recalcule le prix d’exercice à partir du dernier financement et simule la dilution créée par les plans existants et futurs.
Ce scénario montre pourquoi les termes du plan évoluent avec la société : recrutements, nouvelles levées, valorisation et capital doivent être étudiés ensemble.
Cas 3 : un downround réduit l’intérêt du plan
Une autre startup a attribué des BSPCE avec un prix d’exercice de 20 € par action. Deux ans plus tard, un downround valorise l’action à 12 €.
Les bons deviennent alors économiquement peu attractifs : payer 20 € pour souscrire une action qui en vaut 12 € n’a aucun intérêt. Ce scénario rappelle qu’un BSPCE crée une perspective de participation à la valeur future de l’entreprise, jamais une rémunération garantie.
Pour conclure
Un plan BSPCE bien rodé repose sur l’éligibilité de la société et des bénéficiaires, un prix d’exercice documenté, un vesting adapté et une dilution maîtrisée. Le départ des salariés, la liquidité des titres, les formalités et la fiscalité doivent également être anticipés.
Chez Dougs, nos juristes accompagnent les dirigeants dans la structuration de leur plan BSPCE afin de sécuriser les décisions, les documents et les conséquences futures pour leur capital.
Pour retenir l’essentiel sur les BSPCE : cette vidéo en résume le fonctionnement et la fiscalité.

EN RÉSUMÉ
- Vérifiez la forme juridique, l’assujettissement à l’IS et l’ancienneté inférieure à quinze ans : les SARL et EURL ne peuvent pas émettre directement de BSPCE.
- Faites autoriser le plan par l’assemblée générale extraordinaire et documentez le prix d’exercice, notamment lorsqu’une levée de fonds a eu lieu dans les six mois précédents.
- Précisez le calendrier d’acquisition des droits, les délais d’exercice après un départ et les règles du pacte d’associés applicables aux futurs actionnaires.
- Simulez le capital après exercice de tous les bons et expliquez aux bénéficiaires le financement nécessaire, le risque de perte et l’absence de revente garantie.
- Pour les actions souscrites depuis 2025, calculez séparément le gain d’exercice et le gain de cession, dont l’imposition dépend notamment de l’ancienneté et des options fiscales.
FAQ : vos questions récurrentes sur les BSPCE
Non. Les BSPCE sont incessibles. Le bénéficiaire doit d’abord les exercer pour souscrire les actions correspondantes. Ce sont ensuite ces actions qui peuvent être cédées.
Le règlement du plan fixe le sort des droits acquis et non acquis ainsi que le délai laissé pour exercer les BSPCE conservés. Une démission ou un licenciement ne produit donc pas automatiquement les mêmes conséquences dans tous les plans.
Le nombre de bons ne suffit pas. Il faut regarder le prix d’exercice, le pourcentage de capital entièrement dilué, le vesting, la valorisation de l’entreprise, les droits attachés aux actions et les possibilités de liquidité.
Non. Une SARL ou une EURL n’est pas une société par actions. Une transformation vers une forme éligible, par exemple une SAS, doit être étudiée avant la mise en place d’un plan BSPCE.
Non. Leur régime fiscal dépend notamment de la date de souscription des actions, de l’ancienneté du bénéficiaire, de la date de cession et, dans certaines situations, de leur intégration dans un management package. Par exemple moins de trois ans d'ancienneté (30 %), ou une action qui vaut moins que le prix d'exercice.
Head of Social

Ces articles peuvent vous intéresser
 David Bernier
 Nahima Zobri
 Nathalie Michel
 Nathalie Michel
 Nathalie Michel
 Nahima Zobri