
15 min.


EN BREF
- Une facture envoyée n’est pas forcément acceptée, et une facture reçue n’est pas automatiquement prête à être payée.
- Le suivi des statuts permet de repérer les blocages et de cibler les actions nécessaires.
- La facturation électronique améliore la traçabilité sans garantir le respect des délais de paiement.
SOMMAIRE
Une facture électronique envoyée n'est pas forcément une facture acceptée.
Et une facture reçue n'est pas automatiquement prête à être payée.
Avec la réforme de la facturation électronique, vous pouvez suivre les différentes étapes de traitement de vos factures, que vous soyez fournisseur ou client.
J'accompagne les entrepreneurs sur leurs problématiques de facturation et je constate qu'une question revient souvent : comment savoir si une facture a bien été reçue, acceptée ou payée ? Votre logiciel de facturation vous aide à suivre ces informations, mais encore faut-il comprendre les statuts affichés.
Dans cet article, je vous explique le cycle de vie d'une facture électronique, de son émission ou de sa réception jusqu'à son paiement, les principaux statuts à connaître et les actions à effectuer lorsqu'une facture nécessite votre intervention.
Une question sur cet article ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Qu’est-ce que le cycle de vie d’une facture électronique ?
Le cycle de vie retrace les différentes étapes de traitement d'une facture électronique, depuis son dépôt sur une plateforme agréée jusqu'à son paiement. Il concerne aussi bien l'entreprise qui émet la facture que celle qui la reçoit. Entre les deux, plusieurs événements peuvent modifier son cheminement : transmission au client, refus, etc.
Le principe ressemble au suivi d'un colis : vous pouvez connaître les différentes étapes de son acheminement. Mais il existe une différence importante. Le traitement d'une facture ne progresse pas toujours automatiquement. Certaines étapes, notamment du côté de l'entreprise qui reçoit la facture, nécessitent une intervention humaine pour vérifier les informations, accepter la facture ou signaler un problème.
La Direction générale des Finances publiques (DGFiP) présente ces échanges de statuts comme un moyen d'assurer un suivi de bout en bout du cycle de vie des factures entre entreprises assujetties à la taxe sur la valeur ajoutée (TVA) établies en France.
À quoi servent les statuts d’une facture électronique ?
Un statut vous indique où en est le traitement de votre facture et si une action est nécessaire. Lorsque vous émettez une facture, vous pouvez notamment savoir si elle a été déposée, rejetée ou refusée. Lorsque vous en recevez une, les statuts vous aident à identifier les factures qui nécessitent une vérification ou une intervention de votre part.
Tous les statuts n'impliquent pas une action manuelle. Certains sont mis à jour automatiquement par votre plateforme agréée ou votre logiciel de facturation, tandis que d'autres nécessitent votre intervention, notamment lorsqu'une facture reçue doit être vérifiée ou refusée.
Mon conseil : plutôt que de chercher à mémoriser tous les statuts, posez-vous une question simple : dois-je effectuer une action pour que cette facture poursuive son traitement ?
Comment circule une facture électronique entre les différents acteurs ?
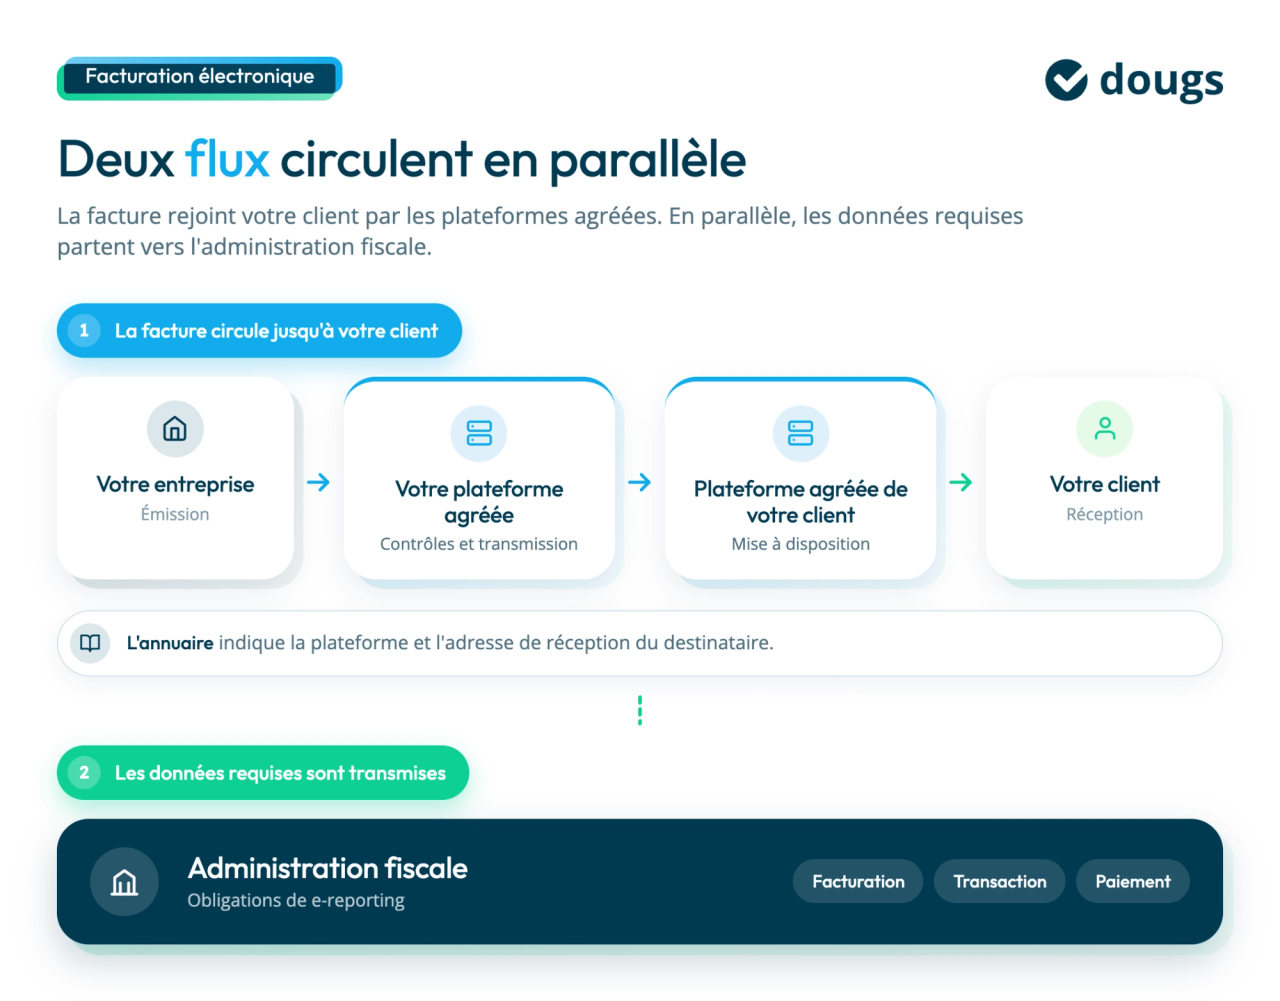
Avec la réforme de la facturation électronique, une facture ne circule plus simplement par e-mail entre un fournisseur et son client. Elle passe par une plateforme agréée (PA), chargée d'assurer sa transmission dans un format conforme.
Pour envoyer une facture, vous devez notamment connaître le numéro SIREN de votre client. Cet identifiant permet de retrouver son entreprise dans l'annuaire de la facturation électronique et d'identifier la plateforme agréée sur laquelle elle reçoit ses factures.
Concrètement, le circuit fonctionne de la manière suivante :
- Vous créez votre facture dans votre logiciel de facturation.
- Votre plateforme agréée vérifie les données nécessaires à sa transmission.
- Elle consulte l'annuaire pour identifier la plateforme de réception de votre client.
- La facture est transmise à la plateforme du client, qui la met à sa disposition.
- Votre client peut consulter la facture et effectuer les actions nécessaires à son traitement.
Si vous et votre client utilisez la même plateforme agréée, les échanges peuvent être réalisés directement au sein de cette plateforme.
En parallèle, les données réglementaires de facturation et certains statuts du cycle de vie sont transmis à l'administration fiscale. Le circuit ne sert donc pas uniquement à acheminer les factures : il permet également d'assurer leur traçabilité et de répondre aux obligations de la réforme.
C'est surtout à la réception que des actions manuelles peuvent être nécessaires. L'entreprise destinataire doit notamment vérifier les factures reçues, s'assurer qu'elles correspondent aux prestations ou aux achats réalisés et intervenir lorsqu'une anomalie est détectée.
Quel est le rôle d’une plateforme agréée ?
La plateforme agréée sert d’intermédiaire entre votre entreprise et celle de votre client. Elle intervient dans la transmission et la réception des factures électroniques ainsi que dans les échanges de données prévus par la réforme.
Elle peut notamment :
- transmettre vos factures électroniques vers la plateforme utilisée par votre client ;
- recevoir vos factures fournisseurs pour les mettre à votre disposition ;
- effectuer les contrôles nécessaires lors de leur transmission ;
- échanger les statuts du cycle de vie pour suivre leur traitement ;
- transmettre les données requises à l’administration fiscale.
Votre logiciel de facturation peut rester l’outil que vous utilisez au quotidien s’il est compatible avec ce nouveau circuit. Vous créez et gérez alors vos factures depuis votre environnement habituel tandis que les échanges réglementaires passent par une plateforme agréée.
Comment l’annuaire permet-il d’envoyer une facture au bon destinataire ?
L’annuaire de la facturation électronique permet d’orienter chaque facture vers la bonne plateforme et la bonne adresse de réception. Il référence les informations nécessaires au routage des factures entre entreprises.
Vous n'avez donc pas à rechercher manuellement la plateforme choisie par chacun de vos clients avant d'émettre une facture. Il vous suffit notamment de renseigner le numéro SIREN de votre client, qui permet de l'identifier dans l'annuaire de la facturation électronique et de retrouver les informations nécessaires à l'acheminement de sa facture vers sa plateforme agréée.
Son fonctionnement ressemble à celui d’un carnet d’adresses : l’annuaire indique au système où votre facture doit être envoyée.
Quelle différence entre la circulation de la facture et celle des données ?
Deux flux coexistent dans le système de facturation électronique. Le premier fait parvenir la facture jusqu’à votre client. Le second transmet à l’administration fiscale les informations requises par la réforme.
Votre client reçoit ainsi le document dont il a besoin pour le traiter tandis que certaines données de facturation, de transaction et de paiement sont transmises à l’administration.
Cette distinction aide à comprendre la suite : les statuts permettent de suivre le traitement de votre facture, mais certains sont également transmis à l'administration fiscale, au même titre que les données nécessaires au respect des obligations prévues par la réforme de la facturation électronique.
Le guide de la facturation électronique
C'est quoi, la réforme de la facturation électronique ?
Quelles sont vos obligations ?
Qu'est-ce que cela va vous apporter, concrètement ?
Comment se déroule le cycle de vie d’une facture électronique ?
Le cycle de vie d'une facture électronique comprend plusieurs étapes, depuis sa création jusqu'à son paiement. Certaines sont automatisées par votre logiciel de facturation tandis que d'autres nécessitent une intervention de votre part.
1. Vous créez une facture électronique conforme
Tout commence par l’émission de la facture. Attention à un raccourci fréquent : une facture électronique n’est pas simplement un PDF envoyé par e-mail.
Elle doit respecter les règles habituelles de facturation, notamment les mentions obligatoires, auxquelles s’ajoutent les exigences techniques propres à la facturation électronique. Les données doivent être structurées pour pouvoir être lues et traitées automatiquement.
Plusieurs formats répondent à ces exigences :
- Factur-X : un format hybride associant un fichier PDF lisible à des données structurées ;
- UBL (Universal Business Language) : un format reposant sur des données structurées ;
- CII (Cross Industry Invoice) : un standard permettant également de structurer les données d’une facture.
Vous n’avez pas à choisir ou à manipuler vous-même ces formats à chaque émission. Votre solution de facturation et la plateforme agréée prennent en charge les aspects techniques nécessaires à la création et à la transmission de la facture.
Lorsque celle-ci passe les contrôles nécessaires, son dépôt est enregistré et horodaté.
2. La facture est contrôlée et acheminée jusqu’à votre client
Une anomalie peut bloquer la facture avant même qu’elle n’arrive chez votre client. Différents contrôles sont effectués avant la poursuite de sa transmission.
Un format non conforme ou une incohérence entre les montants hors taxes (HT), de TVA et toutes taxes comprises (TTC) peut par exemple empêcher la facture de poursuivre son traitement. Elle peut alors être rejetée.
En tant qu'émetteur, vous êtes informé du rejet technique et pouvez identifier l'anomalie à corriger. Votre client, en revanche, n'est pas informé de ce rejet puisque la facture n'a pas pu lui être transmise.
3. Votre client reçoit et traite la facture
Lorsque la facture arrive correctement jusqu’à son destinataire, votre client peut poursuivre son traitement.
La transmission électronique facilite le suivi de la facture et peut contribuer à réduire les délais de paiement. Vous pouvez plus facilement identifier les éventuels blocages et intervenir avant qu'ils ne retardent le règlement.
Des statuts complémentaires peuvent fournir davantage d’informations sur les étapes intermédiaires, au-delà des statuts obligatoires. Ils peuvent notamment vous aider à repérer plus rapidement une facture qui n’avance plus.
4. La facture est acceptée, contestée ou refusée
Votre facture peut être techniquement conforme sans que votre client soit d'accord avec son contenu. Le destinataire peut refuser la facture, mais uniquement pour un motif légitime, comme une facture émise en double ou comportant une erreur de facturation.
La distinction est importante : le refus n’est pas synonyme de rejet.
5. Vous suivez l’encaissement de la facture
Une facture correctement transmise et acceptée doit encore être payée. Le statut « encaissée » comprend les données de paiement, notamment la date et le montant encaissé.
Grâce à un circuit de transmission plus rapide et à un meilleur suivi des factures, la facturation électronique peut contribuer à raccourcir les délais de paiement. Vous identifiez plus facilement les éventuels blocages et pouvez intervenir avant qu'ils ne retardent le règlement.
Cette information ne sert pas uniquement à savoir si votre client a payé. Certaines données de paiement peuvent aussi devoir être transmises à l’administration fiscale dans le cadre des obligations de e-reporting.
Que devient la facture électronique après son encaissement ?
Le paiement termine son traitement commercial, mais vos obligations ne s’arrêtent pas à l’encaissement. Une facture électronique reste un document comptable et fiscal qui doit être conservé dans les conditions et pendant les délais prévus par la réglementation.
L’archivage des factures doit notamment préserver leur intégrité et leur accessibilité pendant toute la durée de conservation. Une facture réglée ne peut donc pas simplement être supprimée de vos outils.
Cette conservation répond aussi à un enjeu de contrôle : l’administration fiscale doit pouvoir retrouver la facture et les informations qui justifient l’opération.
Quels sont les statuts du cycle de vie d’une facture électronique ?
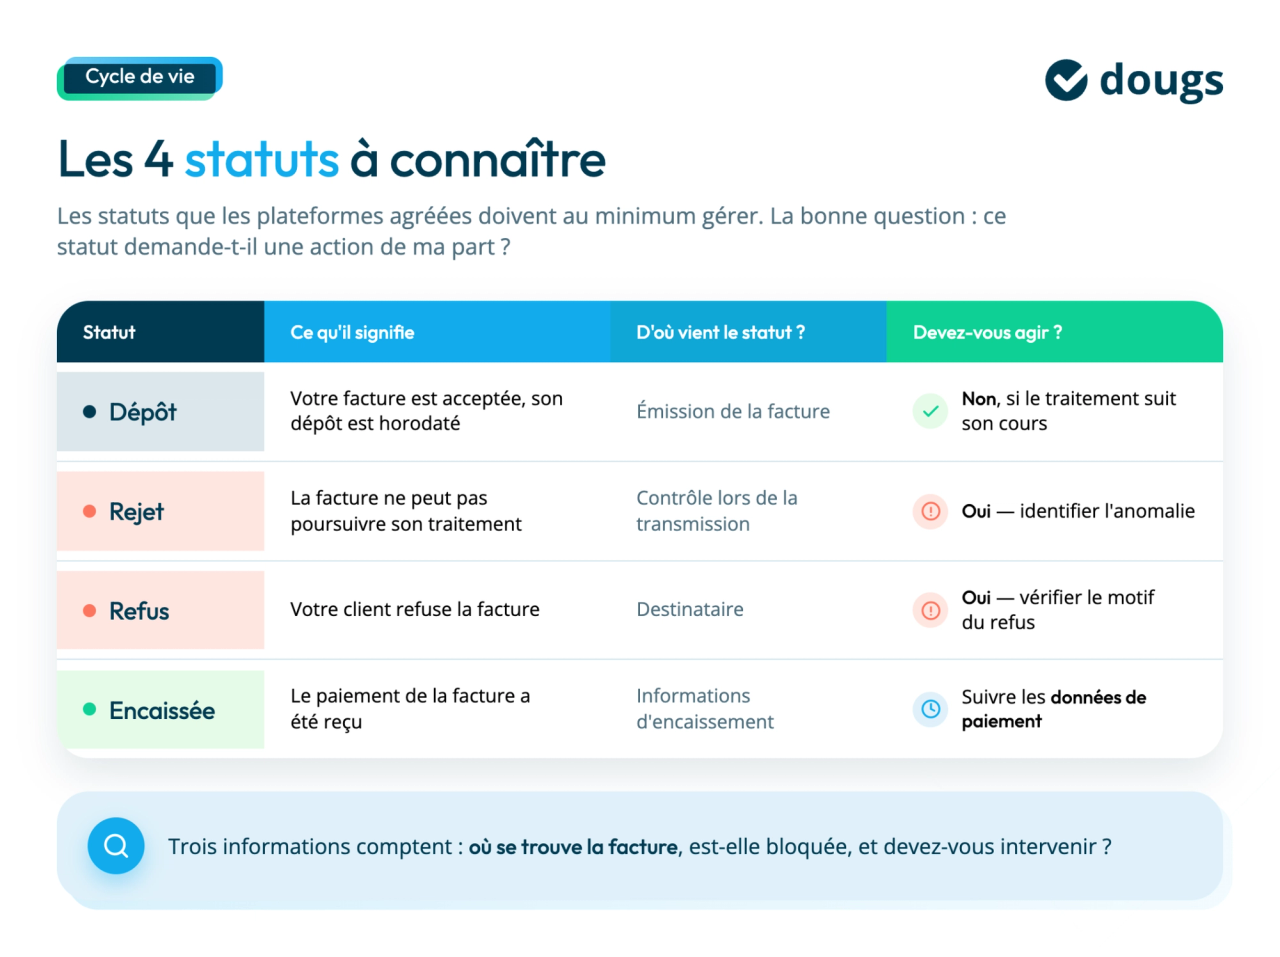
Quatre statuts doivent au minimum être gérés par les plateformes agréées : dépôt, rejet, refus et encaissée. Chacun correspond à un événement précis et vous aide à comprendre où en est votre facture.
| Statut | Ce qu’il signifie | D’où vient le statut ? | Devez-vous agir ? |
|---|---|---|---|
| Dépôt | Votre facture a été acceptée et son dépôt est horodaté | Émission de la facture | Non, si le traitement se poursuit normalement |
| Rejet | La facture ne peut pas poursuivre son traitement | Contrôle effectué lors de sa transmission | Oui, vous devez identifier l’anomalie |
| Refus | Votre client refuse la facture | Destinataire | Oui, vous devez vérifier le motif du refus et refaire la facture |
| Encaissée | Le paiement de la facture a été reçu | Informations d’encaissement | Les données de paiement doivent être correctement suivies, assurez-vous que la facture a bien été payée |
Les autres statuts sont-ils obligatoires ?
Non. Des statuts supplémentaires peuvent affiner le suivi de votre facture, mais ils ne font pas partie des quatre statuts minimaux cités par la DGFiP.
Selon les fonctionnalités proposées par votre solution, vous pourrez disposer d’informations intermédiaires sur son traitement.
Pour piloter votre entreprise, inutile d’apprendre tous les intitulés par cœur. Trois informations comptent surtout : où se trouve la facture, est-elle bloquée et devez-vous intervenir ?
Facture rejetée ou facture refusée : quelle différence ?
Une facture rejetée rencontre un problème lors de son traitement, tandis qu’une facture refusée n’est pas acceptée par votre client. La nuance change le diagnostic et l’action à mener.
Une facture rejetée rencontre un problème de traitement
Le statut « rejet » signifie que votre facture ne peut pas poursuivre normalement son traitement en raison d'une anomalie technique, comme un format non conforme ou une erreur détectée lors des contrôles de transmission.
Les causes peuvent notamment inclure un format non conforme ou une incohérence entre les montants HT, de TVA et TTC.
Votre premier réflexe consiste à consulter le motif associé au rejet. Une fois l’anomalie identifiée, vous pouvez la corriger et régulariser la facturation selon le processus prévu par votre solution.
Une facture refusée traduit une décision de votre client
Avec le statut « refus », la facture est arrivée jusqu’au destinataire, mais celui-ci ne l’accepte pas. La DGFiP cite notamment l’erreur de destinataire, une erreur présente sur la facture, un doublon, etc.
Vous devez alors regarder le motif communiqué et traiter le problème avec votre client.
Vous facturez par exemple 2 400 € HT alors que le devis accepté portait sur 2 000 € HT. Le document peut être techniquement conforme et parfaitement acheminé. Votre client a malgré tout une raison de le contester : le problème porte ici sur la facturation, pas sur sa transmission.
Que devez-vous faire si votre facture se bloque ?
Le motif du statut doit guider votre réaction. Ne renvoyez pas automatiquement la même facture en espérant qu’elle passe au second essai.
| Situation | Ce qui peut se passer | Votre réflexe |
|---|---|---|
| Facture rejetée | Format non conforme, incohérence dans les données, etc. | Consultez le motif du rejet et corrigez l’anomalie |
| Facture refusée | Le destinataire conteste la facture ou n’est pas le bon | Un refus est définitif et annule la factureVérifiez le motif avec votre client et régularisez si nécessaire |
Cette visibilité peut vous éviter une mauvaise surprise : découvrir trois semaines plus tard qu’une facture que vous pensiez envoyée n’a jamais poursuivi normalement son traitement.
Exemple : suivons une facture électronique de 1 200 € du dépôt à l’encaissement
Une facture peut traverser tout son cycle sans intervention de votre part. Vous facturez une prestation 1 000 € HT, avec 200 € de TVA, soit 1 200 € TTC. Votre facture est transmise et son dépôt est enregistré et horodaté.
Elle est ensuite acheminée jusqu’à votre client. Aucune anomalie n’est détectée, celui-ci ne la refuse pas et règle les 1 200 € à l’échéance. L’encaissement peut alors être renseigné avec sa date et son montant.
Le cheminement classique ressemble à ceci :
Création de la facture → Dépôt → Acheminement → Traitement par le client → Encaissement
Une facture peut aussi rencontrer un blocage :
Création → Dépôt → Rejet → Correction / régularisation
ou :
Création → Dépôt → Acheminement → Refus du client → Traitement du problème / régularisation
L’archivage intervient ensuite pour répondre à vos obligations de conservation. Le cycle de vie vous donne donc bien plus d’informations qu’un simple statut « facture envoyée ».
Pourquoi le suivi du cycle de vie devient-il important avec la facturation électronique ?
Vous savez surtout pourquoi une facture n’est toujours pas payée : simple retard de votre client ou blocage intervenu plus tôt dans son traitement. Cette visibilité vous aide à réagir au bon moment plutôt qu’à attendre l’échéance pour découvrir le problème.
Vous savez plus facilement où se trouve une facture
Avec un envoi classique par e-mail, vous perdez souvent la visibilité sur la facture dès qu’elle quitte votre boîte d’envoi. Les statuts vous donnent davantage d’informations sur son avancement et sur les éventuels blocages.
Cela ne garantit pas que vos clients paieront toujours à l’heure, mais vous disposez de plus d’informations pour suivre vos factures, ainsi vous êtes sûr qu’il l’a bien reçue.
Vous identifiez plus rapidement les factures bloquées
Une facture bloquée pendant plusieurs semaines peut peser directement sur votre trésorerie. Le suivi des statuts vous aide à repérer plus tôt un rejet ou un refus et à intervenir sans attendre l’échéance.
Plutôt que de contrôler manuellement chaque facture, concentrez-vous sur celles dont le statut réclame une action de votre part.
Le statut « encaissée » joue aussi un rôle fiscal
Le suivi du paiement ne sert pas uniquement à gérer vos relances. Les données d’encaissement peuvent également devoir être transmises à l’administration fiscale dans les situations prévues par la réforme.
La qualité de vos données de facturation et d’encaissement prend donc une importance supplémentaire.
Qu’est-ce que la réforme de la facturation électronique change pour votre entreprise ?
La réforme ne change pas seulement le format de vos factures : elle modifie aussi leur circuit de transmission et de suivi. Depuis le 1er septembre 2026, toutes les entreprises concernées devront être capables de recevoir des factures électroniques.
Quel est le rôle de votre plateforme agréée ?
Le rôle technique de la plateforme agréée ne doit pas vous obliger à revoir toute votre organisation. Votre principal enjeu est de disposer d’une solution adaptée au nouveau circuit pour recevoir vos factures électroniques puis les émettre lorsque votre obligation entrera en vigueur.
Si votre logiciel de facturation est compatible avec une plateforme agréée, vous pourrez continuer à travailler depuis votre environnement habituel sans gérer vous-même les échanges techniques entre plateformes.
Que se passe-t-il depuis le 1er septembre 2026 ?
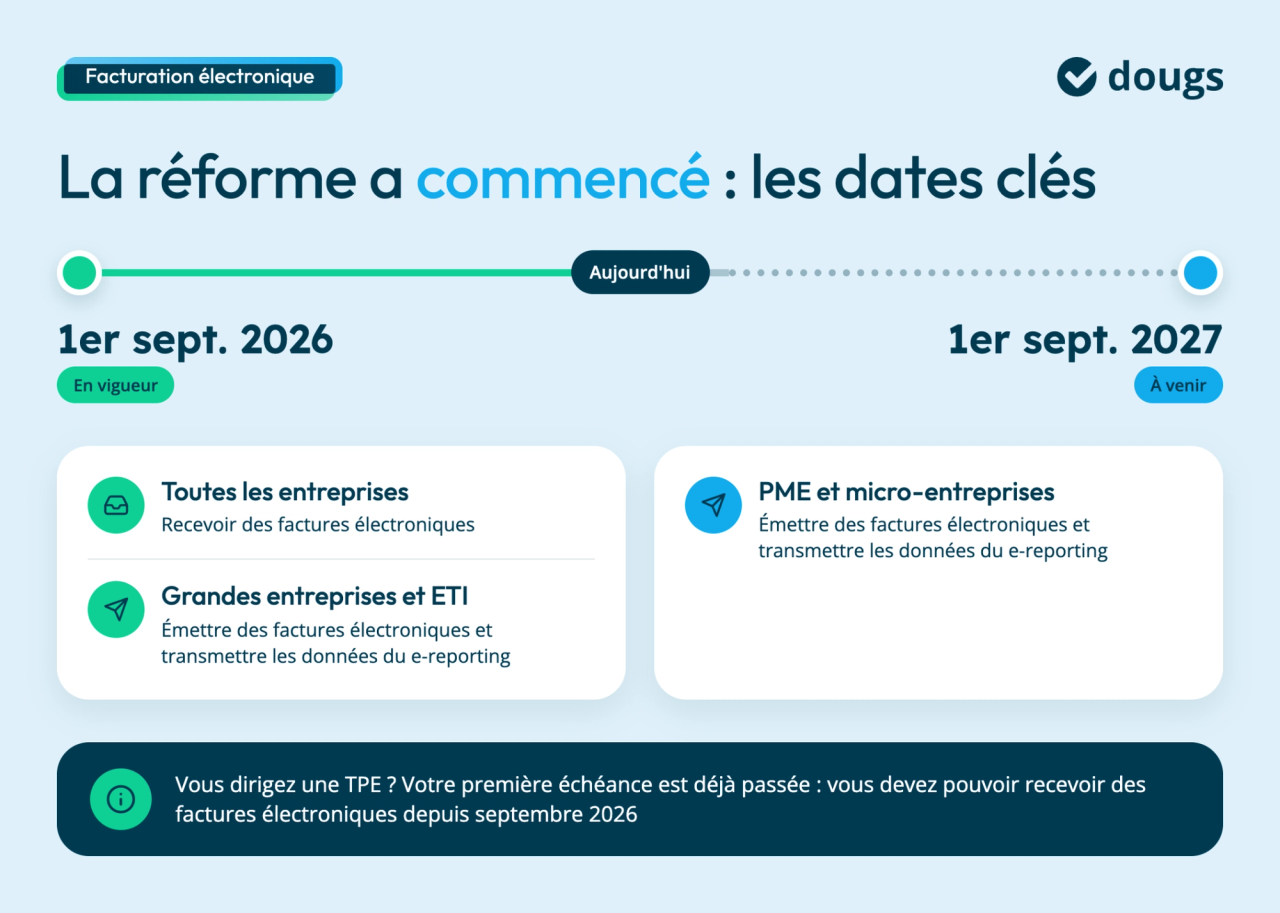
Le calendrier dépend de la taille de votre entreprise :
- 1er septembre 2026 : toutes les entreprises concernées doivent être capables de recevoir des factures électroniques ;
- 1er septembre 2026 : les grandes entreprises et les entreprises de taille intermédiaire (ETI) doivent également les émettre et transmettre les données concernées par le e-reporting ;
- 1er septembre 2027 : les petites et moyennes entreprises (PME) et micro-entreprises entrent à leur tour dans l’obligation d’émission et de transmission des données concernées.
Si vous dirigez une très petite entreprise (TPE), le 1er septembre 2027 n’est donc pas votre première échéance. Vous devez être prêt à recevoir des factures électroniques depuis septembre 2026.
Devez-vous suivre manuellement tous les statuts ?
Non, l’objectif n’est pas de passer vos journées à surveiller le statut de chaque facture.
Le niveau de suivi et l’interface dépendront notamment de la solution que vous utilisez. Si votre logiciel actuel est compatible, il pourra rester votre environnement de travail habituel.
Le bon outil doit surtout rendre ces informations lisibles : quelles factures avancent normalement, lesquelles sont rejetées ou refusées et où devez-vous intervenir ?
Puisque le suivi des statuts ne doit pas devenir une tâche manuelle, cette vidéo explique comment les plateformes agréées font transiter les factures et suivre leur acceptation et leur paiement.

EN RÉSUMÉ
- La plateforme agréée contrôle et transmet les factures, utilise notamment le SIREN pour identifier leur destination et communique les données réglementaires à l’administration.
- Quatre statuts doivent être gérés au minimum : dépôt, rejet, refus et encaissée, les autres statuts permettant d’affiner le suivi.
- En cas de rejet technique, consultez le motif pour corriger l’anomalie ; en cas de refus, traitez avec votre client le problème de facturation signalé.
- L’encaissement renseigne notamment la date et le montant du paiement, peut entraîner une transmission de données fiscales et ne supprime pas l’obligation d’archivage.
- Toutes les entreprises concernées doivent recevoir des factures électroniques depuis septembre 2026 ; l’émission s’impose aux grandes entreprises et ETI depuis cette date, puis aux PME et micro-entreprises en septembre 2027.
FAQ sur le cycle de vie d’une facture électronique
Dépôt, rejet, refus et encaissée. Les plateformes agréées doivent au minimum prendre en charge et mettre ces quatre statuts à disposition de leurs clients.
L’origine du blocage. Une facture rejetée ne peut pas poursuivre normalement son traitement à cause d’une anomalie technique. Une facture refusée n’est pas acceptée par le client.
Identifiez d’abord le motif du rejet. Vous pourrez ensuite corriger l’anomalie et régulariser la facture selon le processus prévu par votre solution.
Cela dépend du statut. Les différents événements du cycle peuvent provenir du traitement de la facture, de votre client ou des informations d’encaissement. Par exemple, avec un logiciel de facturation connecté à votre compta, les statuts peuvent être automatisés (comme c’est le cas chez Dougs).
La conservation reste obligatoire après son paiement. Les factures font partie des documents comptables et fiscaux que votre entreprise doit archiver pendant les durées prévues par la réglementation.
Non. Le traitement continue après sa réception et va jusqu’au suivi de son encaissement.

Ces articles peuvent vous intéresser

 Cassandra Marquez
 Cassandra Marquez
 Cassandra Marquez
 Cassandra Marquez
 Cassandra Marquez
 Cassandra Marquez