
Par Émilie Fatkic, Expert-comptable


SOMMAIRE
Vous vous demandez si votre entreprise peut déduire un pass Navigo ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Peut on déduire un pass Navigo en comptabilité ?
Votre travail en qualité de dirigeant vous amène à vous déplacer dans Paris et sa banlieue. Est il possible de passer en comptabilité et de déduire un pass Navigo ? Point avec Dougs, l’expert comptable 100% connecté qui aide les dirigeants à mieux vivre leur aventure.
Il est tout à fait possible de déduire un pass Navigo en comptabilité
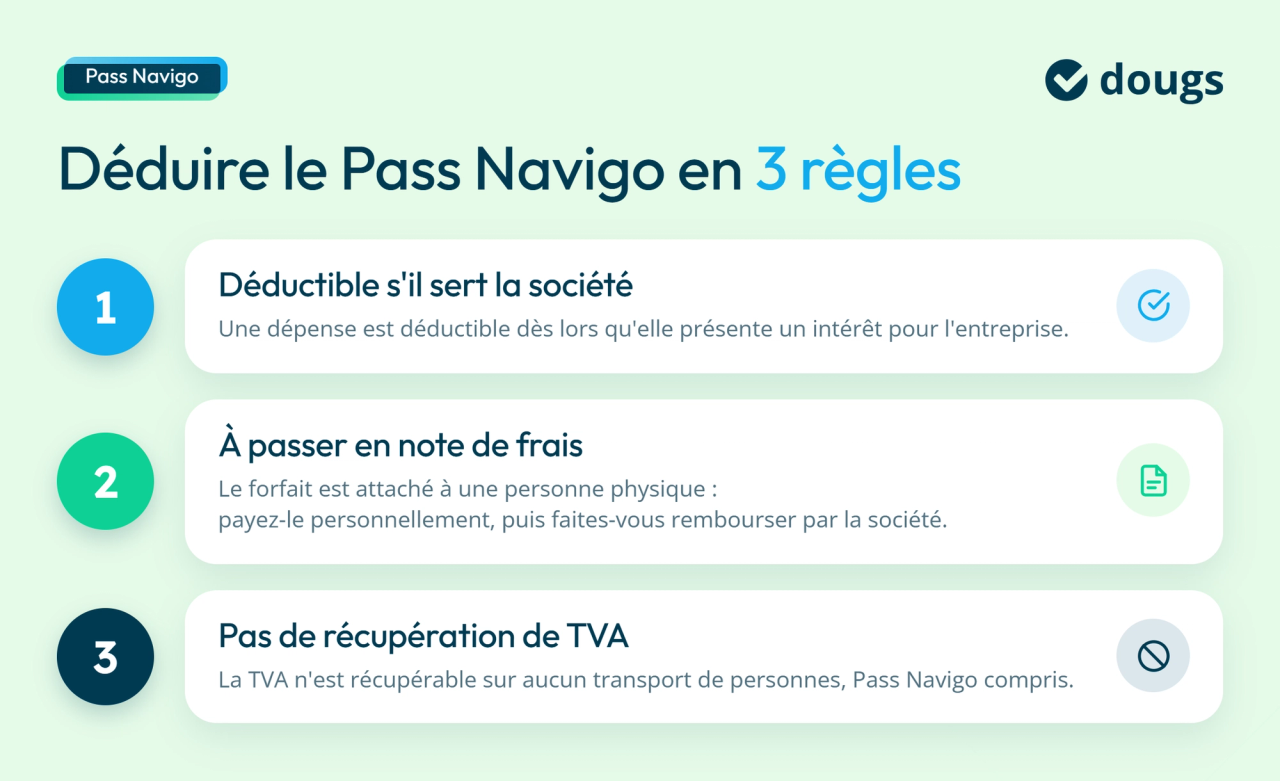
La fiscalité de l’entreprise est relativement simple en matière de déduction des charges. Tout est déductible à partir du moment où il y a un intérêt pour la société. Or les moyens de communications et de déplacement offrent généralement un intérêt majeur pour l’entreprise et donc indirectement pour le dirigeant.
Maîtrisez vos charges déductibles
Qu'est-ce qu'une charge ?
Quelles dépenses sont déductibles ?
Comment réduire ses frais ?
Le forfait Navigo doit être porté en note de frais
Le forfait Navigo est attaché systématiquement à une personne physique. Ainsi, le plus simple pour le dirigeant est de payer personnellement et de se faire rembourser par sa société à l’aide de note de frais.
Le forfait Navigo ne permet pas de récupérer la TVA
Le forfait Navigo ne permet pas la récupération de la TVA car il est interdit de récupérer la TVA sur les transports en commun. Ce n’est pas le forfait Navigo qui est visé mais tous les moyens de transports de personne. La loi l’interdit tout simplement.
Attention aux avantages en nature sur le Pass Navigo
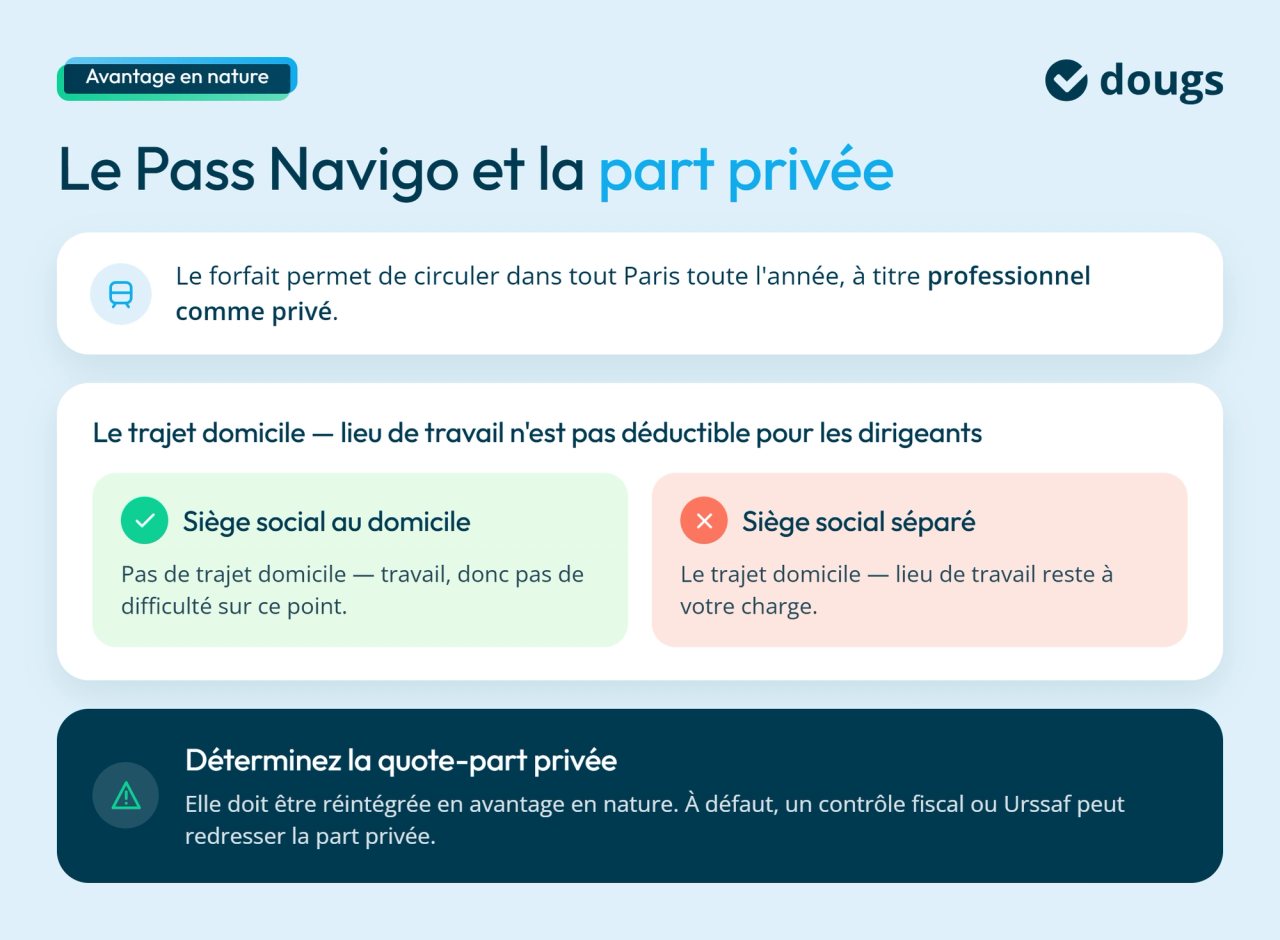
Pour mémoire, ce forfait va vous permettre de pouvoir circuler dans tout Paris tous les jours de l’année à titre professionnel et privé. Il est donc tentant en cas de contrôle fiscal ou Urssaf de redresser le dirigeant sur sa partie privé. Pour information, le trajet domicile-lieu de travail n’est pas déductible pour les dirigeants de sociétés. De fait, si votre siège social est à votre domicile, vous ne rencontrerez pas ce problème. Normalement, vous devez déterminer la quote part utilisée à titre privé afin de le réintégrer en qualité d’avantage en nature.
Pour conclure, pensez bien à déterminer l’ensemble de vos frais que votre société devrait supporter à votre place. Cela vous évitera notamment à payer des impôts inutilement. Et si vous voulez connaître les moyens légaux pour déduire vos charges de votre activité, n’hésitez pas à nous contacter et nous suivre.
Les transports pris en charge relèvent des avantages en nature : cette vidéo reprend les règles applicables aux dirigeants.
Expert-comptable
Entre deux sessions de conseil client, supervision de bilans comptables, management et formation de ses équipes, elle s’adonne à sa passion : la rédaction de contenus. Elle met sa plume et son expertise au service de sujets de fond sur la création d’entreprise et la comptabilité.
Ces articles peuvent vous intéresser

 Nahima Zobri
 Nahima Zobri
 Nathalie Michel
 Nathalie Michel
 Nathalie Michel
 Nahima Zobri