
Par Nahima Zobri, Head of Tax


SOMMAIRE
Le principe du différé de remboursement d’emprunt est très simple. Au lieu de rembourser l’emprunt dès le début, vous demandez au banquier une sorte de franchise sur quelques mois. Une période déterminée dans laquelle vous n’allez payer que les intérêts sur le prêt. Cette proposition est particulièrement pertinente au démarrage, lorsque vous cherchez encore à financer votre création d'entreprise tout en préservant votre trésorerie. Essayez d’éviter le découvert bancaire : il finit par coûter très cher.
Votre emprunt nécessite un différé de remboursement ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Le différé de remboursement d’emprunt est bénéfique pour l’investissement professionnel
Soyons clairs, il est rare qu’un investissement professionnel vous rapporte de l’argent les premiers jours. C’est le cas lorsque vous devez financer votre véhicule VTC avant même de commencer à générer suffisamment de chiffre d’affaires pour absorber les premières échéances.
Plus largement, entre les réglages, la production, la vente et le règlement des clients, sans oublier les délais pour encaisser un chèque, plus de 3 mois peuvent se passer.
Si vous réalisez des prestations de services, gardez en tête que l’option pour la TVA sur les débits vous oblige à reverser la TVA dès la facturation, sans attendre le paiement de vos clients.
Si vous démarrez une activité libérale, prenez le temps de comparer les solutions de prêt pour vous installer en libéral et leurs modalités de remboursement.
Si votre investissement est financé par un prêt création d'entreprise, négocier un différé de remboursement peut vous permettre de préserver votre trésorerie pendant les premiers mois d’activité.
Lors de la négociation, la banque peut demander des garanties. Elle peut notamment exiger la caution bancaire ou demander d’inscrire un nantissement de fonds de commerce pour sécuriser le remboursement du prêt.
Si vous avez des difficultés à accéder à un financement bancaire classique, vérifiez si vous remplissez les conditions pour obtenir un microcrédit professionnel.
Au démarrage de votre activité, vous pouvez enfin obtenir un prêt d'honneur pour compléter le financement de votre projet.
Différer le remboursement de son emprunt est également bénéfique pour un investissement immobilier
Si vous envisagez d’acquérir un bien immobilier, il est également nécessaire de demander un différé de remboursement d’emprunt. Ainsi, vous pouvez choisir une durée égale à la durée des travaux. Le temps nécessaire pour obtenir un premier loyer. Ainsi, la durée peut s’étaler sur une période de plus de 9 mois.
12 bonnes pratiques pour préserver la trésorerie de votre PME
Comment optimiser vos charges
Facturer et encaisser efficacement
Demander des aides ou des reports
Autre alternative : le gel d’emprunt
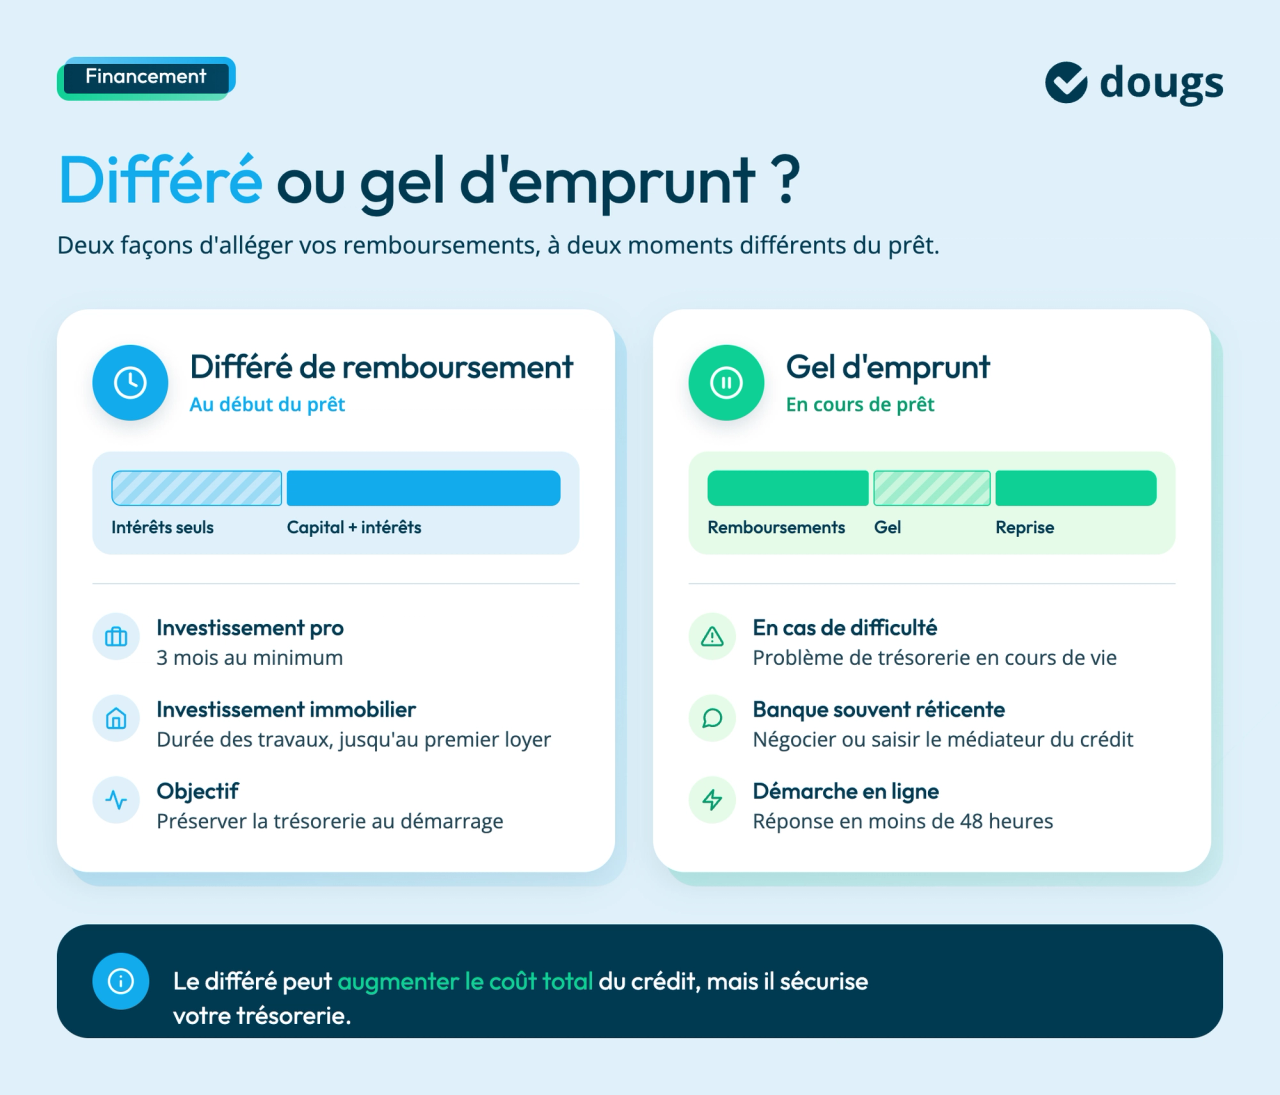
Le gel d’emprunt est une alternative que l’on demande en cas de problème de trésorerie. Ce n’est pas à proprement parler un différé de remboursement d’emprunt qui se passe tout au début du prêt. Au contraire, un gel se demande lorsque l’on rencontre des difficultés au cours de la vie de l’entreprise.
Dans cette situation, vous pouvez aussi solliciter auprès de l’administration fiscale et de l’Urssaf des délais de paiement des impôts et cotisations, ou recourir à l’escompte bancaire pour mobiliser vos effets de commerce avant leur échéance. Les banques ne sont généralement pas favorables au gel dans un premier temps.
À défaut, vous devez négocier ou demander au médiateur de crédit. Tout se passe par internet ensuite et le délai de réaction est ultra rapide : moins de 48 heures.
En conclusion, le coût total du crédit peut s’avérer plus élevé avec le différé de remboursement d’emprunt, mais cela est plus rassurant. Dans tous les cas, prenez l’habitude de suivre votre trésorerie au quotidien pour anticiper la reprise des échéances. Si vous souhaitez en connaître davantage sur le maximum de ce que vous pouvez emprunter, n’hésitez pas à consulter notre article relatif à ce sujet.
Un différé s'obtient si le dossier tient : cette vidéo montre comment calculer votre capacité d'emprunt.
Head of Tax
Nahima est fiscaliste chez Dougs. Véritable appui pour ses collègues et pour les clients, elle jongle entre veille, conseil et formation sur son sujet de prédilection (on vous le donne en mille) : la fiscalité !

Ces articles peuvent vous intéresser
 Nahima Zobri
 Nahima Zobri
 Patrick Maurice
 Nahima Zobri
 David Bernier
 Émilie Fatkic