Se connecter


 6 min.
Dans quels cas un particulier peut-il prêter de l’argent à une société ?


Prêter de l’argent à une entreprise ne se résume pas à effectuer un simple virement. Selon votre lien avec l’entreprise et la forme choisie, l’opération doit respecter des règles juridiques et fiscales précises. Compte courant, contrat écrit, déclaration fiscale, intérêts : plusieurs points doivent être sécurisés pour éviter un prêt mal encadré ou un remboursement difficile.
Chez Dougs, cabinet d’expertise comptable en ligne, je fais le point avec vous sur les conditions à respecter pour prêter à une entreprise, formaliser l’opération et déclarer correctement les sommes concernées. Je vous présente aussi les principales alternatives, comme l’apport en capital ou le crowdfunding.
- En tant que particulier, vous pouvez prêter de l’argent à une entreprise, mais uniquement sous conditions. Le prêt n’est pas libre et doit prendre la forme d’une avance en compte courant.
- Vous pouvez notamment prêter si vous êtes associé, dirigeant ou salarié de l’entreprise. Pour les salariés, le montant total des fonds reçus par l’entreprise est limité à 10 % de ses capitaux propres. Le prêt doit être accepté par l’entreprise et clairement encadré. Sans formalisme, le remboursement peut devenir incertain et créer des conflits. Un contrat écrit sécurise vos fonds et fixe les règles.
- Vous devez également déclarer le prêt à l’administration fiscale ainsi que les intérêts perçus. Si le prêt n’est pas adapté, des alternatives existent : love money, don ou crowdfunding.
Je reviens sur tous les détails dans l’article, je vous souhaite une bonne lecture !
Avez-vous le droit de prêter de l’argent à une entreprise ?
Oui, un particulier peut prêter de l’argent à une entreprise, mais le cadre dépend de sa relation avec celle-ci et de la manière dont l’opération est réalisée. Je distingue les situations autorisées et les limites à connaître pour éviter de confondre un prêt ponctuel avec une activité habituelle de crédit.
Dans quels cas pouvez-vous prêter légalement ?
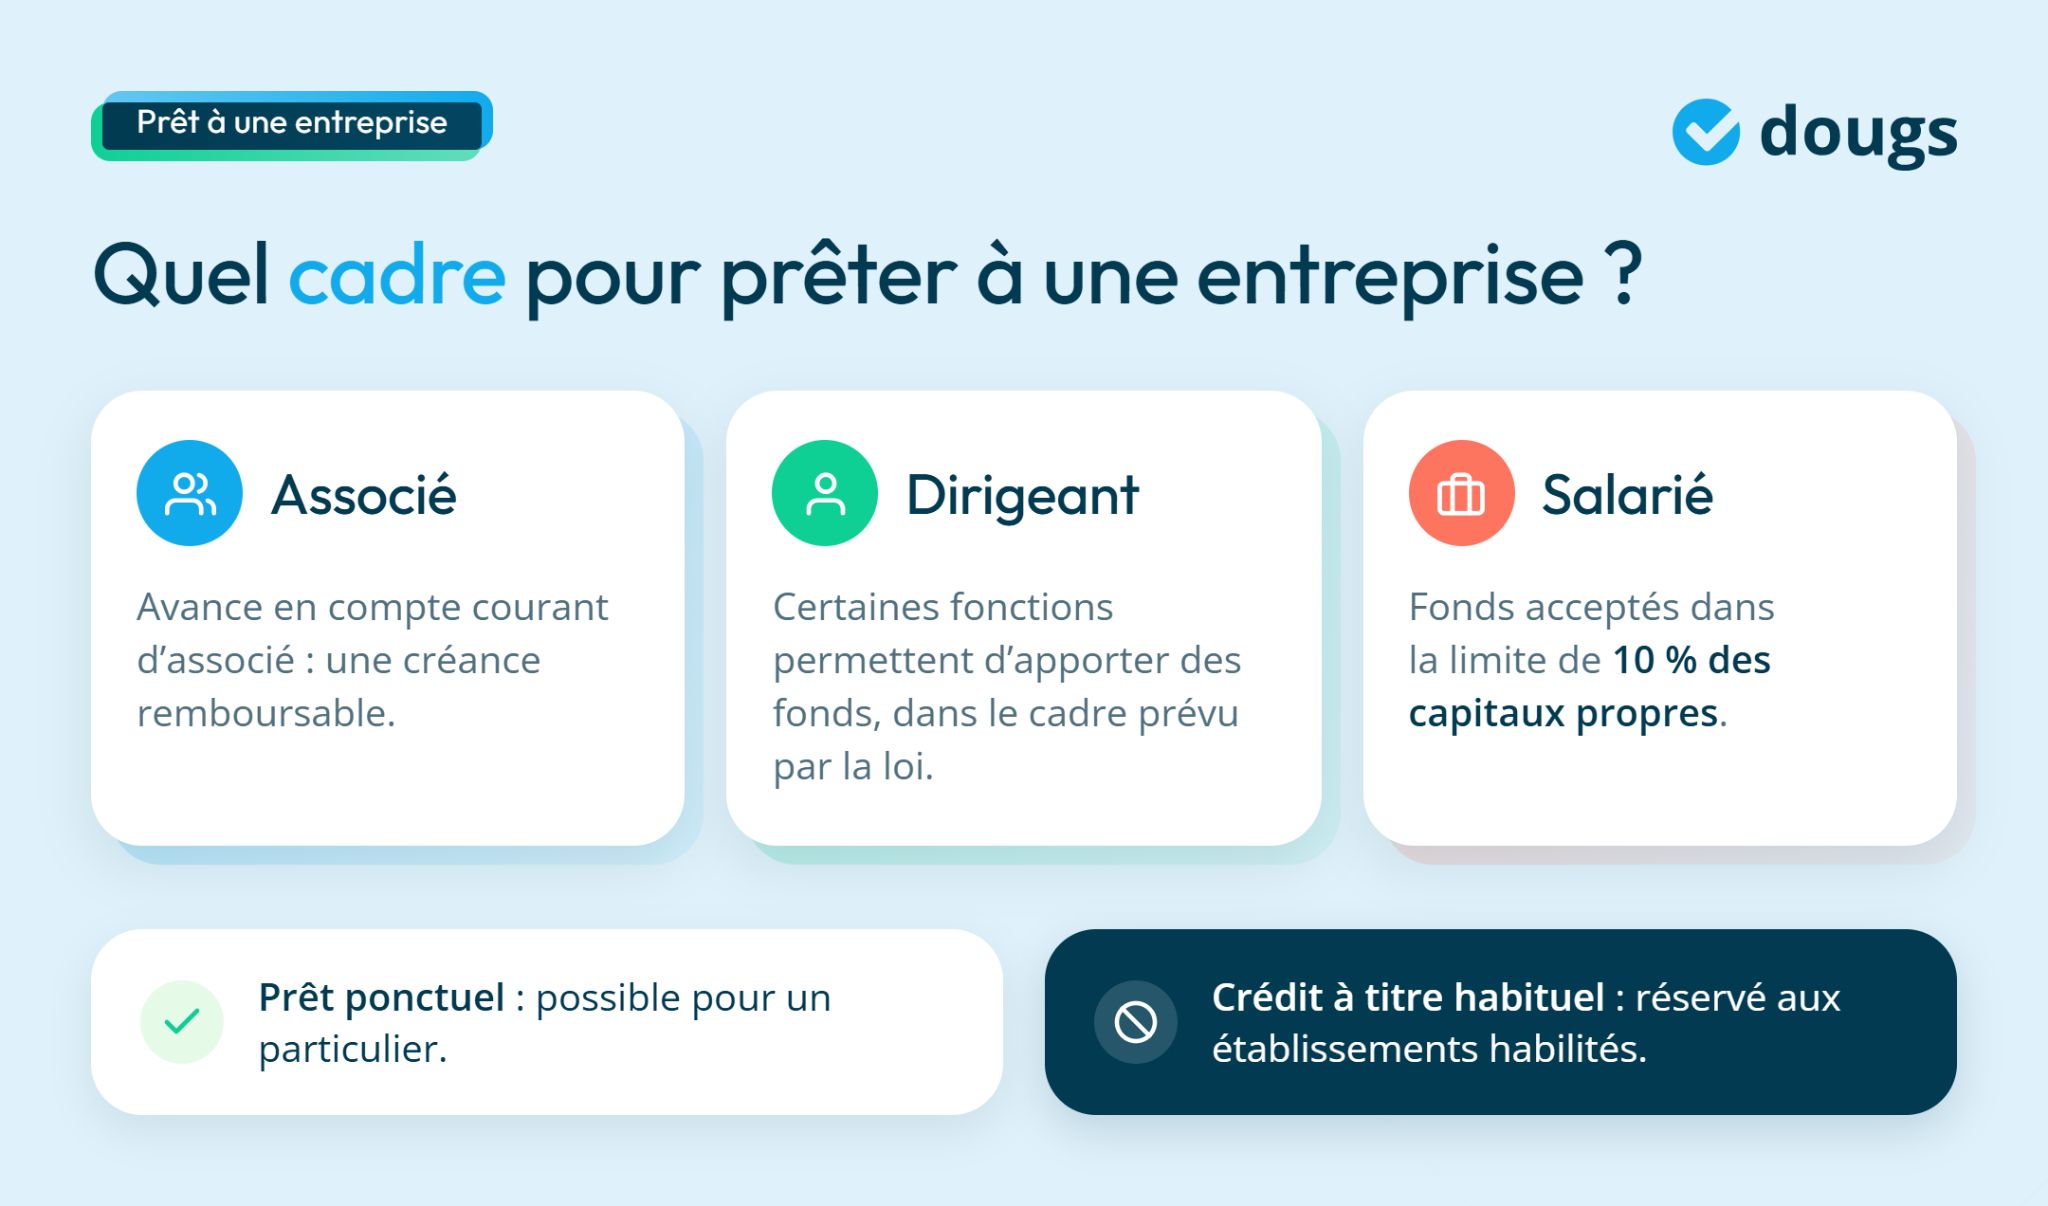
Un particulier peut ponctuellement consentir un prêt à une entreprise. En revanche, effectuer des opérations de crédit de manière habituelle est réservé aux établissements et organismes habilités.
Lorsque vous avez un lien avec la société, d’autres mécanismes existent. Un associé ou un actionnaire peut notamment mettre des fonds à sa disposition sous la forme d’une avance en compte courant d’associé : l’argent est prêté temporairement à la société et constitue une créance remboursable.
La loi prévoit également des règles particulières pour certains dirigeants et pour les salariés. Une entreprise peut recevoir des fonds de ses salariés à condition que leur montant total ne dépasse pas 10 % de ses capitaux propres.
Quel cadre s’applique selon votre situation ?
Votre lien avec l’entreprise détermine donc en partie la façon dont vous pouvez lui apporter des fonds :
- si vous êtes associé ou actionnaire, vous pouvez notamment effectuer une avance en compte courant d’associé ;
- si vous êtes dirigeant, certaines fonctions permettent également de laisser ou d’apporter des fonds à la société dans le cadre prévu par la loi ;
- si vous êtes salarié, l’entreprise peut recevoir vos fonds dans la limite globale de 10 % de ses capitaux propres.
Dans tous les cas, les conditions du prêt doivent clairement être définies, notamment son montant, sa durée, son éventuelle rémunération et ses modalités de remboursement.
Quelles limites devez-vous respecter ?
Si vous êtes extérieur à l’entreprise, cela ne signifie pas que tout prêt est interdit. Le point de vigilance concerne surtout la répétition des opérations : vous ne pouvez pas transformer ces prêts en activité habituelle de crédit sans disposer du statut requis.
Avant de verser les fonds, formalisez également l’opération et vérifiez les obligations fiscales applicables. Le cadre ne sera pas nécessairement le même selon qu’il s’agit d’un prêt ponctuel, d’une avance en compte courant d’associé ou de fonds apportés par un salarié.
Comment prêter de l’argent à une entreprise en limitant les risques ?
Avoir le droit de prêter à une entreprise ne suffit pas : les conditions de l’opération doivent aussi être clairement définies. Je passe en revue la forme du prêt, les précautions à prendre et les modalités de remboursement à prévoir pour mieux protéger vos intérêts.
Définir la forme et les conditions du prêt
Le prêt consiste à mettre une somme temporairement à la disposition de l’entreprise, avec l’objectif qu’elle vous soit remboursée. Selon ce qui est convenu, il peut être gratuit ou prévoir le versement d’intérêts.
Dès le départ, définissez notamment :
- le montant prêté ;
- la durée du prêt ;
- les modalités et le calendrier de remboursement ;
- les éventuels intérêts.
Encadrer clairement l’opération
Pour limiter les contestations, les conditions du prêt doivent être connues et acceptées par l’entreprise. Gardez également une trace des sommes versées et des remboursements afin de pouvoir justifier l’opération.
Veillez notamment à :
- formaliser l’accord avec l’entreprise ;
- conserver la trace des mouvements d’argent ;
- respecter les obligations juridiques et fiscales applicables.
Prévoir le remboursement dès le départ
Les modalités de remboursement déterminent quand et comment vous récupérerez votre argent. Elles doivent donc être définies avant le versement des fonds, tout en tenant compte de la capacité financière de l’entreprise.
Prévoyez en particulier :
- la date ou la durée prévue pour le remboursement ;
- un remboursement en une fois ou échelonné ;
- l’impact de ces remboursements sur la trésorerie de l’entreprise.
Ce que ce prêt vous apporte et ce qu’il peut vous coûter
Un prêt à une entreprise peut être intéressant par sa souplesse, mais il vous expose aussi à un risque de remboursement et à certaines obligations. Avant de vous engager, j’attire votre attention sur ses avantages, ses limites et les alternatives possibles si cette solution ne correspond pas à votre situation.
Un financement relativement simple à mettre en place
Lorsqu’il est correctement formalisé, le prêt peut être mis en place sans modifier le capital de l’entreprise. Vous conservez également une relation directe avec la société financée et définissez avec elle les conditions de remboursement.
Parmi ses principaux avantages :
- une mise en place relativement rapide ;
- des modalités de remboursement définies à l’avance ;
- la possibilité de prévoir ou non des intérêts ;
- aucun besoin d’entrer au capital de l’entreprise.
Un remboursement qui n’est jamais garanti
Prêter de l’argent à une entreprise comporte un risque : si sa situation financière se dégrade, elle peut rencontrer des difficultés pour vous rembourser. Un accord mal défini peut également entraîner des désaccords sur les échéances, les intérêts ou les sommes restant dues.
Les principaux points de vigilance concernent donc :
- le risque de retard ou de non-remboursement ;
- les tensions liées à des conditions mal définies ;
- le respect des obligations juridiques et fiscales liées au prêt.
Des alternatives selon votre objectif
Le prêt n’est pas toujours la solution la plus adaptée. Si vous souhaitez plutôt participer durablement au développement de l’entreprise, vous pouvez envisager :
- un apport en capital (love money) : vous apportez des fonds à l’entreprise en échange de titres. Vous pouvez aussi recourir à des fonds d’investissement pour votre entreprise ;
- le crowdfunding : vous financez un projet par l’intermédiaire d’une plateforme, selon les modalités proposées (prêt, investissement ou autre forme de financement).


12 bonnes pratiques pour préserver la trésorerie de votre PME
- Comment optimiser vos charges
- Facturer et encaisser efficacement
- Demander des aides ou des reports
Comment sécuriser juridiquement et fiscalement votre prêt ?
Un prêt bien encadré réduit les risques de désaccord sur le montant, les intérêts ou le remboursement et facilite la justification de l’opération. Je vous propose de sécuriser trois points : la preuve du prêt, les clauses du contrat et vos obligations fiscales.
Formaliser le prêt pour protéger les deux parties
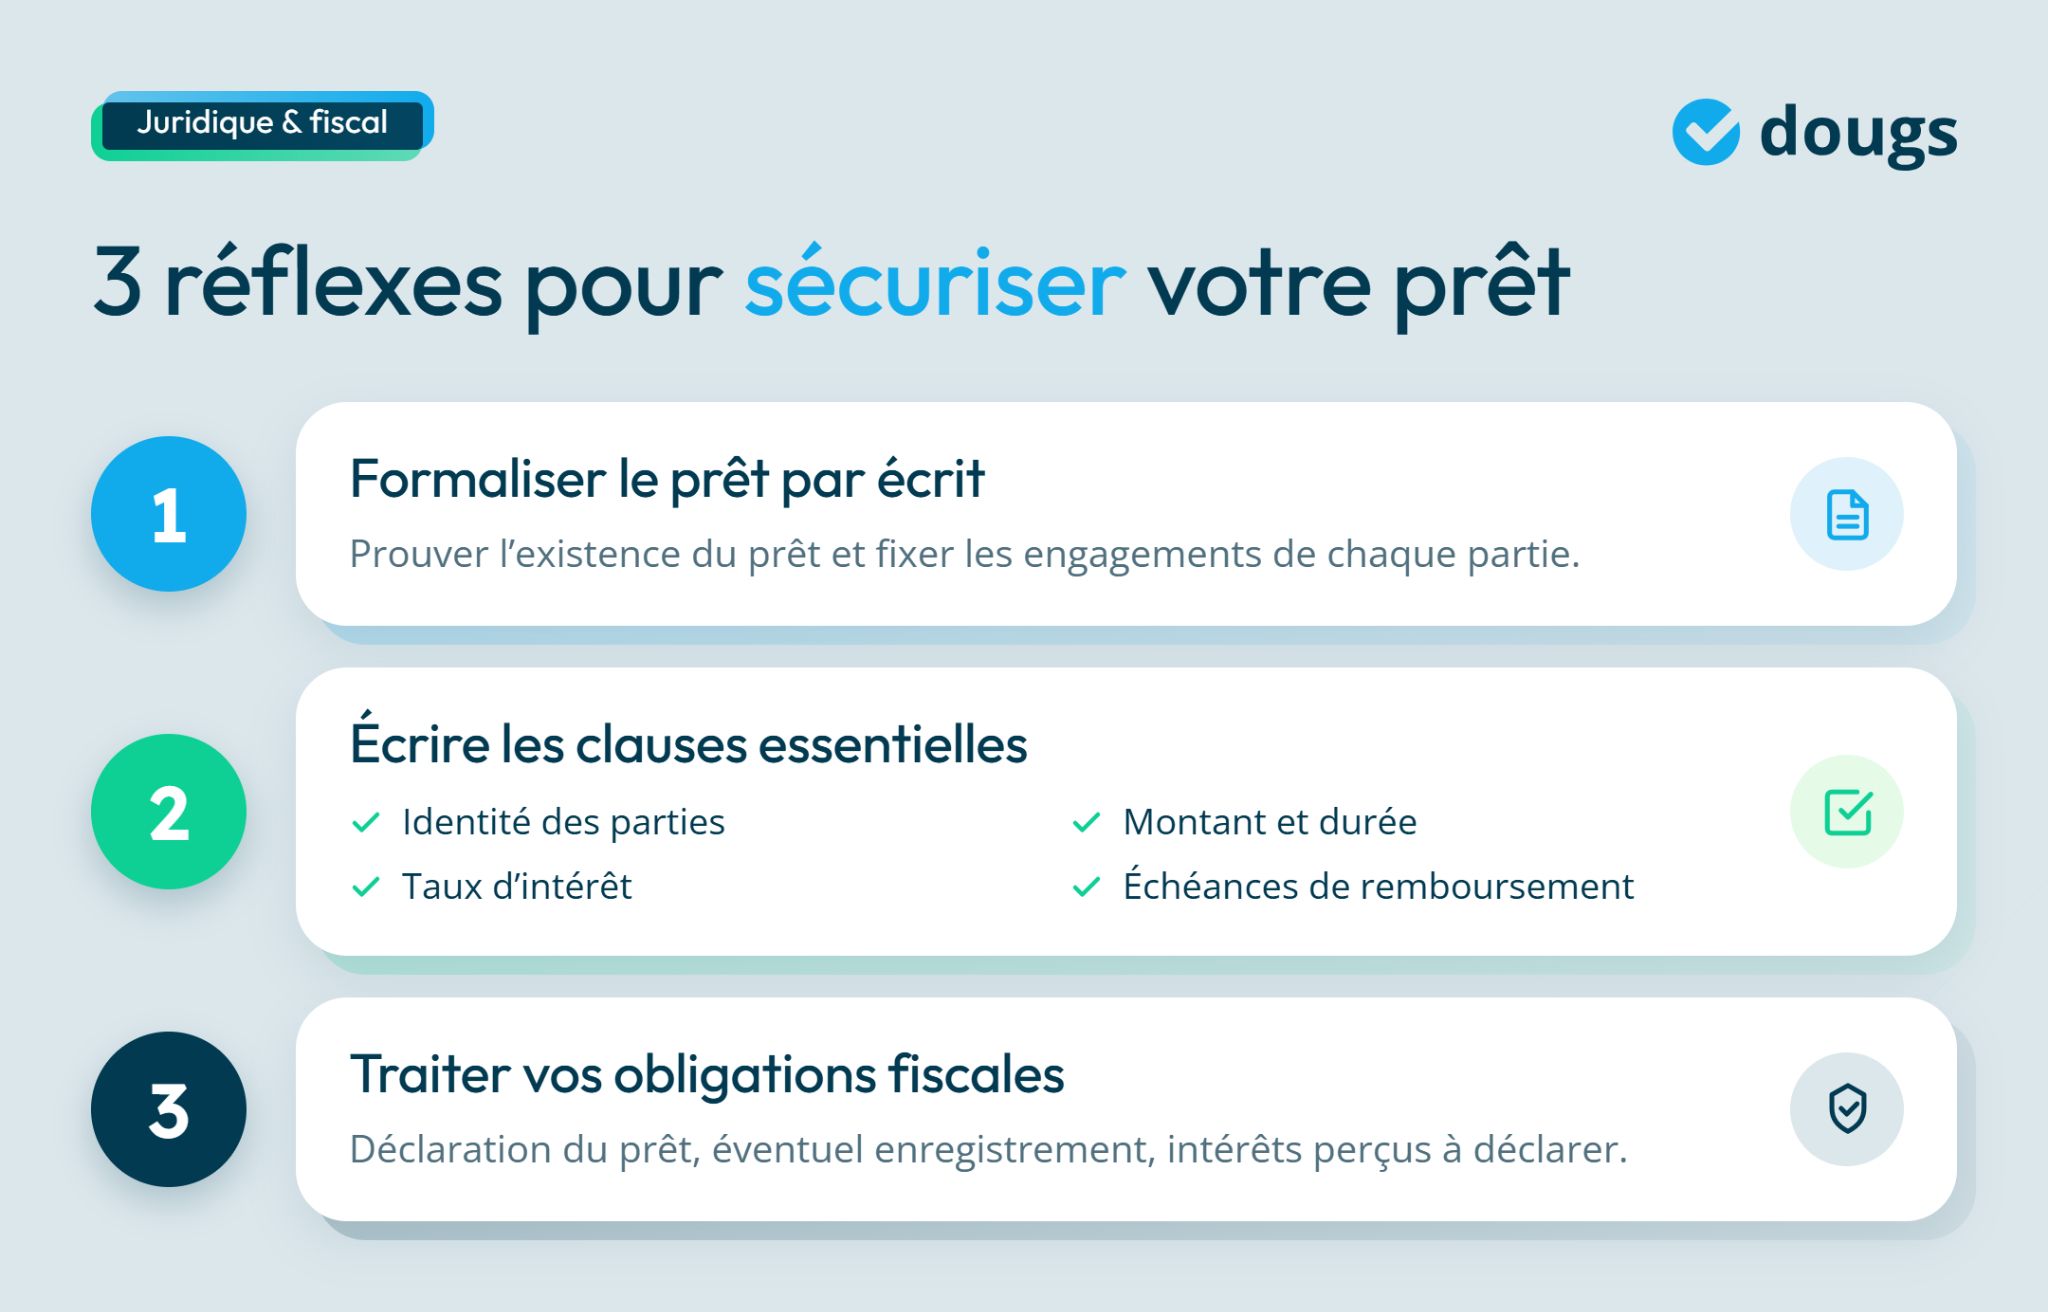
Un écrit permet de prouver l’existence du prêt et les conditions convenues avec l’entreprise. En cas de désaccord, vous disposez ainsi d’un document de référence sur les sommes versées et leur remboursement.
La formalisation sert notamment à :
- prouver l’existence du prêt ;
- fixer les engagements de chaque partie ;
- limiter les contestations sur le remboursement.
Prévoir les clauses essentielles du contrat
Le contrat doit préciser les conditions du prêt dès le départ afin que vous et l’entreprise sachiez exactement à quoi vous vous engagez.
Prévoyez notamment :
- l’identité des parties ;
- le montant et la durée du prêt ;
- le taux d’intérêt, s’il y en a un ;
- les échéances et modalités de remboursement.
Respecter vos obligations fiscales de prêteur
Le prêt peut également entraîner des démarches fiscales. Selon son montant et ses caractéristiques, l’opération doit être déclarée à l’administration fiscale. Les intérêts que vous percevez constituent également des revenus à déclarer.
Vérifiez donc :
- si le prêt doit être déclaré ;
- si une formalité d’enregistrement s’applique ;
- comment déclarer les éventuels intérêts perçus.
- Vous pouvez prêter de l’argent à une entreprise en tant que particulier, mais uniquement dans un cadre légal précis.
- Avant de verser les fonds, définissez clairement le montant, la durée, les éventuels intérêts et les modalités de remboursement. Un écrit vous aide à sécuriser l’accord avec l’entreprise.
- Pensez également à vos obligations fiscales liées au prêt et aux intérêts perçus. Gardez en tête que le remboursement dépend aussi de la situation financière de l’entreprise.
- Pour avancer sereinement, vous pouvez vous faire accompagner par l’expert-comptable en ligne Dougs, afin de structurer votre démarche, sécuriser le prêt et éviter les erreurs, en toute conformité avec la réglementation.
FAQ – Prêter de l’argent à une entreprise
Faut-il obligatoirement rédiger un contrat de prêt entre un particulier et une entreprise ?
Au-delà de 1 500 €, le prêt doit pouvoir être prouvé par écrit. Vous pouvez utiliser un contrat de prêt signé par les parties ou une reconnaissance de dette. Même sous ce seuil, formaliser l’opération reste recommandé pour fixer clairement le montant, la durée, les éventuels intérêts et les modalités de remboursement.
Quelles obligations fiscales devez-vous respecter lorsque vous prêtez de l’argent à une entreprise ?
Lorsque le montant total des prêts concernés dépasse 5 000 €, une déclaration doit en principe être effectuée avec le formulaire nᵒ 2062. Si le prêt vous rapporte des intérêts, vous devez aussi les déclarer parmi vos revenus de capitaux mobiliers.
Les intérêts sont en principe soumis au prélèvement forfaitaire unique (PFU), avec possibilité d’opter pour le barème progressif dans les conditions prévues.
Quelles conditions devez-vous respecter pour prêter de l’argent à une entreprise ?
Le cadre dépend surtout de votre lien avec l’entreprise et de la nature du financement. Un prêt ponctuel doit clairement être formalisé, tandis qu’un associé peut notamment passer par un compte courant d’associé. Si vous êtes salarié, l’entreprise peut également recevoir vos fonds dans la limite légale applicable.
Expert-comptable passionné avec une formation en économie et gestion, doté du DSCG et du DEC. Fort de plus de 10 ans d'expérience en cabinet comptable, il a gravi les échelons jusqu'au poste de RAF et Expert-Comptable. Son choix de rejoindre Dougs découle de frustrations avec les éditeurs classiques de logiciels comptables.
En savoir plus