
10 min.


EN BREF
- La réforme ne transforme pas vos notes de frais en factures électroniques. Le traitement dépend surtout du cas d’usage : facture au nom de l’entreprise ou du salarié, et personne qui règle la dépense.
- Une facture au nom de l’entreprise suit le circuit e-invoicing, même si votre salarié l’a payée personnellement. Une dépense au nom du collaborateur peut relever de l’e-reporting côté fournisseur.
- Les justificatifs papier restent possibles dans certains cas. Leur numérisation, leur archivage et leur intégration comptable doivent rester fiables.
- Pour récupérer la TVA, la facture doit en principe être établie au nom de l’entreprise. Un simple ticket ou une facture au nom du salarié ne suffit pas, sauf tolérances pour les restaurants et les péages.
- Une plateforme agréée coordonnée avec votre solution de notes de frais facilite le rapprochement des flux, sécurise le remboursement du collaborateur et limite les risques de doublon.
SOMMAIRE
Une note de frais mal rattachée peut vous faire payer deux fois la même dépense : une fois au fournisseur, puis une seconde fois en remboursant votre salarié.
Avec la facturation électronique, les notes de frais peuvent suivre plusieurs circuits. Facture au nom de l’entreprise, justificatif au nom du salarié, paiement par carte personnelle ou e-reporting : chaque situation demande le bon traitement.
Je suis Cassandra Marquez, experte en facturation électronique chez Dougs. J’accompagne les entreprises dans l’adaptation de leurs processus, notamment avec notre logiciel de facturation électronique gratuit.
Dans cet article, je vous explique comment gérer vos justificatifs, sécuriser la récupération de TVA, éviter les doublons et coordonner votre plateforme agréée avec votre solution de notes de frais.
Une question sur cet article ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Facturation électronique et notes de frais : qu’est-ce qui change en 2026 ?
Vos notes de frais restent des documents internes. La réforme modifie surtout la façon dont certaines dépenses sont facturées, transmises puis intégrées à votre comptabilité. Je vous aide à distinguer les différents cas d’usage selon le nom figurant sur la facture et la personne qui règle la dépense.
Facture au nom de l’entreprise : comment fonctionne le circuit e-invoicing ?
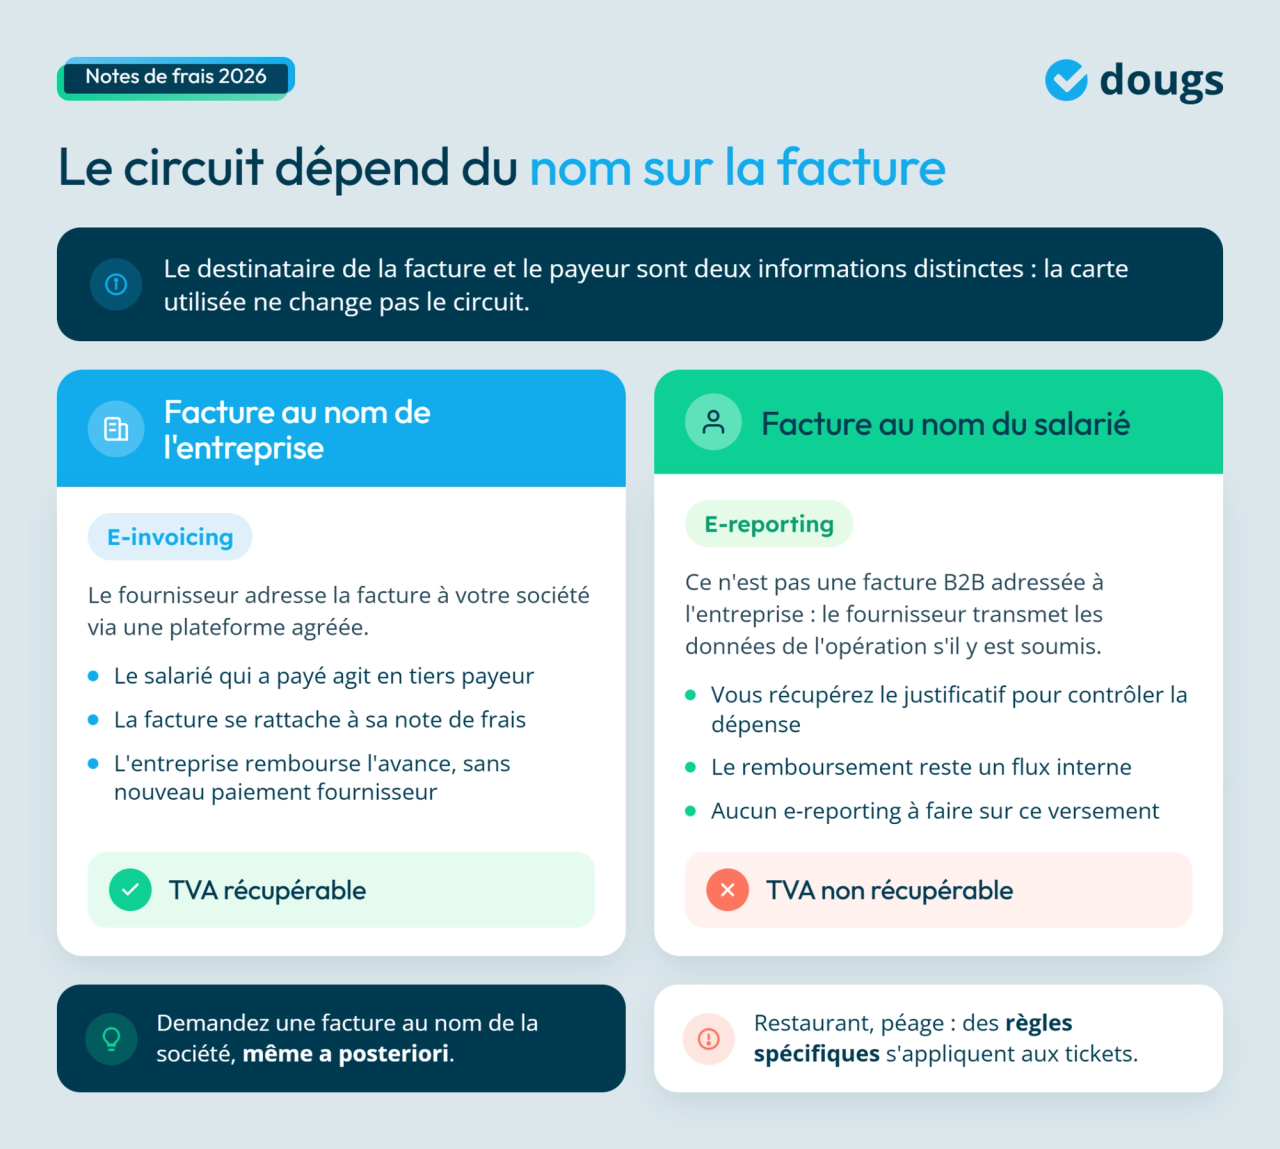
Lorsque la facture est établie au nom de votre entreprise et entre dans le champ de la réforme, elle suit le circuit e-invoicing. Votre fournisseur l’adresse à votre société par l’intermédiaire d’une plateforme agréée.
Votre salarié peut pourtant avoir réglé lui-même la dépense. Il intervient alors comme tiers payeur, c’est-à-dire qu’il règle une facture adressée à votre entreprise. L’utilisation de sa carte personnelle ne change pas le destinataire de la facture.
Prenons un déplacement professionnel. Votre collaborateur paie 250 € pour une nuit d’hôtel avec sa carte personnelle, mais demande une facture au nom de votre société. Celle-ci est adressée à l’entreprise, qui rembourse ensuite l’avance effectuée par le salarié.
Vous devez donc identifier séparément le destinataire de la facture et le payeur pour traiter correctement la note de frais.
Facture au nom du salarié : quand intervient l’e-reporting ?
Si le document est établi au nom du collaborateur, il ne s’agit pas d’une facture électronique B2B adressée à votre entreprise. Le fournisseur transmet alors les données de l’opération en e-reporting lorsqu’il est soumis à cette obligation.
Vous récupérez de votre côté le justificatif afin de contrôler la dépense et de rembourser votre salarié.
Cette somme reste gérée en interne. Votre entreprise n’a pas à transmettre en e-reporting le versement effectué au collaborateur au titre de ses frais professionnels.
Ces deux circuits restent distincts : d’un côté, la transmission fiscale réalisée par le fournisseur ; de l’autre, votre processus de traitement des notes de frais.
Une facture au nom du salarié présente toutefois une limite importante : elle ne permet pas à votre entreprise de récupérer la TVA. Je vous conseille donc de demander à vos collaborateurs une facture au nom de la société. Si la dépense est déjà réglée, ils peuvent demander au vendeur une facture électronique a posteriori.
Après avoir distingué la facture au nom du salarié de votre remboursement interne, cette vidéo explique le fonctionnement de l’e-invoicing et de l’e-reporting et présente quatre étapes pour vous préparer à la réforme.
Peut-on encore régler une dépense avec sa carte personnelle et la passer en note de frais ?
Oui. Votre salarié peut toujours avancer une dépense professionnelle avec sa carte personnelle. La réforme ne remet pas en cause cette pratique. Dans les dossiers que j’accompagne, le point clé consiste surtout à sécuriser les circuits de validation, de remboursement et d’intégration comptable, ainsi que les justificatifs à conserver.
Que se passe-t-il lorsqu’un collaborateur avance une dépense professionnelle ?
Le moyen de paiement ne détermine pas à lui seul le circuit de la facture. Votre entreprise peut donc recevoir une facture alors que votre salarié a déjà réglé le fournisseur.
Pour identifier le payeur, la facture doit comporter une donnée qui permet de retrouver le collaborateur concerné par la note de frais. Si celui-ci a avancé la dépense, la facture doit être rattachée à sa note de frais pour déclencher son remboursement, sans générer un nouveau paiement fournisseur.
Une carte d’achat ou une carte logée, c’est-à-dire un moyen de paiement centralisé enregistré auprès d’un prestataire, peut aussi limiter les avances personnelles et faciliter le rapprochement avec les factures reçues.
Ticket de caisse, restaurant, péage : quels justificatifs restent possibles ?
Certaines dépenses peuvent encore être justifiées par un ticket de caisse ou une facturation électronique.
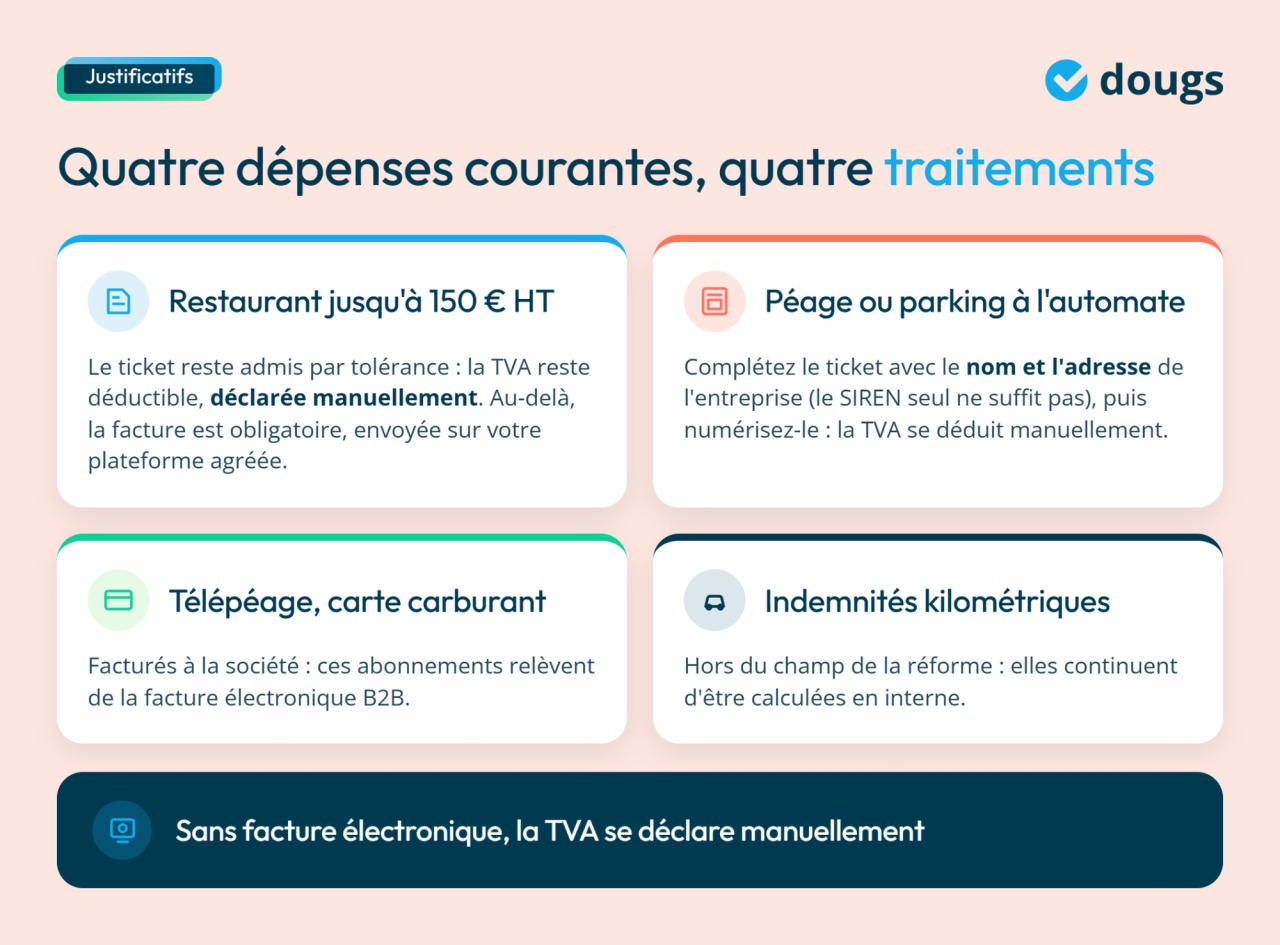
Une tolérance administrative concerne notamment les notes de restaurant d’un montant maximal de 150 € HT. Le salarié transmet alors le justificatif à l’entreprise, tandis que le fournisseur déclare l’opération en e-reporting lorsqu’il y est soumis.
Sans facture, la TVA reste déductible : vous la déclarez manuellement. Au-delà de 150 € HT, la facture est obligatoire. Le restaurant doit alors l’envoyer sur votre plateforme agréée.
Pour un péage ou un parking payé à un automate, récupérez le ticket. Complétez l’identité de votre entreprise, c’est-à-dire son nom et son adresse, dans l’espace prévu, puis numérisez-le. La seule mention du SIREN ne suffit pas. Le ticket complété peut alors servir de facture pour déduire la TVA, par une déclaration manuelle.
À l’inverse, un abonnement de télépéage ou une carte carburant facturée à votre société peut donner lieu à une facture électronique B2B.
Les indemnités kilométriques restent hors du champ de la réforme et continuent d’être calculées en interne.
Le guide de la facturation électronique
C'est quoi, la réforme de la facturation électronique ?
Quelles sont vos obligations ?
Qu'est-ce que cela va vous apporter, concrètement ?
Que deviennent les tickets de caisse et justificatifs papier ?
Les justificatifs papier restent utiles lorsqu’aucune facture électronique n’est reçue par votre entreprise. Pour votre organisation, l’enjeu consiste surtout à sécuriser leur collecte et leur intégration comptable. À ce stade, j’attire votre attention sur deux points : leur numérisation et leur rapprochement avec les factures reçues.
Faut-il conserver ou numériser les justificatifs de notes de frais ?
Vous pouvez numériser un ticket papier pour faciliter son traitement. Votre salarié peut, par exemple, le photographier dès la dépense avec une solution de notes de frais.
Cette méthode limite les tickets perdus ou illisibles et simplifie leur transmission à la comptabilité.
Vous ne pouvez toutefois pas toujours jeter l’original après numérisation. Si votre procédé ne respecte pas les conditions permettant de remplacer juridiquement le support papier, vous devez le conserver. FranceNum recommande cette précaution.
Vérifiez également la durée de conservation des documents fiscaux applicable à votre entreprise.
Votre archivage des justificatifs doit permettre de retrouver facilement la pièce, la dépense concernée et le collaborateur qui l’a engagée.
Comment rapprocher une facture électronique d’une note de frais ?
Le rapprochement consiste à associer une facture reçue par votre entreprise à une dépense déjà déclarée par un salarié.
Votre outil peut comparer plusieurs informations :
- le fournisseur et le montant ;
- la date et le numéro de ticket ;
- le collaborateur concerné.
Une correspondance permet ensuite de rattacher la facture au bon dossier avant son intégration en comptabilité.
Ce rapprochement automatisé limite la double comptabilisation et évite de traiter deux pièces liées au même achat comme deux charges distinctes. Vous obtenez ainsi un dossier unique, même lorsque la facture et la note de frais arrivent séparément.
Peut-on toujours récupérer la TVA sur une note de frais ?
Oui, mais la facture doit en principe être établie au nom de votre entreprise. Une facture au nom du salarié ou un simple ticket ne suffit pas, sauf tolérances pour les restaurants et les péages. Pour sécuriser votre récupération de TVA, vérifiez donc le nom figurant sur la pièce et la part réellement professionnelle de la dépense.
Quels justificatifs faut-il pour récupérer la TVA sur une dépense avancée par un salarié ?
Pour la TVA, c’est le nom sur la facture qui compte, pas le moyen de paiement. Même si votre collaborateur a payé avec sa carte personnelle, la facture doit en principe être établie au nom de votre entreprise.
Avec une facture électronique au nom de la société, la TVA est déductible. La facture arrive sur votre plateforme agréée et ses données s’intègrent à votre comptabilité.
Vérifiez notamment les mentions obligatoires d’une facture avant de l’utiliser comme justificatif.
Avec un simple ticket de caisse, la dépense peut être comptabilisée, mais sa TVA n’est pas déductible. La seule présence d’un montant de TVA sur le ticket ne suffit pas.
Prenons un exemple. Votre salarié achète des croissants pour une réunion et ne conserve que le ticket. Pour récupérer la TVA, il peut demander au vendeur une facture électronique au nom de l’entreprise a posteriori. Les notes de restaurant et les péages bénéficient des tolérances présentées plus haut.
À terme, la qualité des données prendra aussi davantage d’importance avec le pré-remplissage des déclarations de TVA prévu dans le cadre de la réforme. Ce dispositif n’interviendra pas tout de suite. Vous devrez alors pouvoir expliquer les écarts éventuels entre les informations transmises par vos fournisseurs et celles comptabilisées.
Comment gérer une dépense à la fois personnelle et professionnelle ?
Une dépense mixte doit être répartie entre sa part professionnelle et sa part personnelle. Votre entreprise ne prend en charge que les frais engagés pour son activité.
Vous pouvez aussi vérifier quels frais sont déductibles du bénéfice pour distinguer les dépenses professionnelles des dépenses personnelles.
Par exemple, un salarié prolonge de deux jours un déplacement professionnel pour son usage privé. Les frais liés à la mission peuvent être remboursés conformément aux règles internes. Les dépenses correspondant au séjour personnel restent à sa charge.
Pour la TVA, tout dépend du nom sur la facture. Si elle est au nom du salarié, la TVA n’est pas déductible : demandez au vendeur une facture électronique au nom de la société a posteriori. Si elle est au nom de l’entreprise, la TVA est déductible. Dans les deux cas, la part professionnelle se règle par une rectification manuelle de votre déclaration de TVA.
Si un justificatif comporte plusieurs taux de TVA, votre outil doit les ventiler correctement pour éviter toute erreur de comptabilisation ou de déduction.
Quels outils utiliser pour gérer les notes de frais avec la facturation électronique ?
La réforme peut aussi simplifier votre gestion des notes de frais grâce à l’automatisation. L’enjeu consiste à faire communiquer votre plateforme agréée, votre outil de dépenses et votre comptabilité. Pour votre entreprise, le bon dispositif doit surtout limiter les ressaisies et sécuriser les contrôles.
Comment coordonner votre plateforme agréée avec votre solution de notes de frais ?
Votre plateforme agréée reçoit les factures électroniques destinées à votre entreprise et assure les transmissions réglementaires prévues par la réforme.
Votre solution de notes de frais gère, elle, les justificatifs déposés par vos collaborateurs, leur validation et leur remboursement.
La connexion entre ces deux outils centralise les factures reçues, les justificatifs et les informations de paiement. Vous pouvez ainsi gérer des flux hybrides : facture électronique, ticket numérisé, paiement par l’entreprise ou frais avancés personnellement.
Les anciennes plateformes de dématérialisation partenaires (PDP), désormais plateformes agréées, prennent donc en charge les échanges réglementaires. Votre outil de notes de frais complète ce circuit pour gérer les dépenses avancées par les collaborateurs.
Quels contrôles mettre en place pour éviter les erreurs ?
L’automatisation doit s’accompagner d’un contrôle interne adapté. Avant de valider une dépense, vérifiez surtout qui l’a payée, si elle a déjà été enregistrée et si ses données sont cohérentes.
Quatre contrôles sont particulièrement utiles :
- Le payeur réel : vérifiez si le fournisseur a déjà été réglé par votre salarié.
- Le risque de doublon : repérez une facture déjà associée à une note de frais.
- Le contrôle de cohérence : comparez le fournisseur, la date, le montant et la TVA.
- La validation interne : appliquez vos règles de gestion des frais avant tout remboursement.
Ces vérifications réduisent les risques de double règlement ou de double remboursement.
La formation des collaborateurs complète ce dispositif. Vos équipes doivent savoir quand demander une facture au nom de l’entreprise, quelles informations transmettre au fournisseur et comment déposer leurs justificatifs.
Les dépenses à l’international demandent aussi une vigilance particulière, car elles ne suivent pas toujours le même circuit que les opérations B2B françaises. Votre solution doit enfin garantir la fiabilité des données et la protection des informations personnelles de vos collaborateurs.

EN RÉSUMÉ
La facturation électronique ne supprime pas les notes de frais. Elle fait évoluer leurs circuits de validation, de remboursement et d’intégration comptable.
Identifiez chaque cas d’usage : facture au nom de l’entreprise ou du salarié, frais avancés et justificatifs papier. Coordonnez votre plateforme agréée avec votre solution de notes de frais pour faciliter le rapprochement.
Pour récupérer la TVA, privilégiez les factures au nom de l’entreprise. Surveillez aussi la qualité des données, le risque de doublon, le double règlement et les dépenses à l’international.
Besoin d’adapter votre organisation ? Chez Dougs, cabinet d’expertise comptable en ligne, nous vous aidons à sécuriser la gestion de vos notes de frais.
FAQ : facturation électronique et notes de frais
La réforme fait évoluer vos circuits de validation, de remboursement et d’intégration comptable. Vous devez distinguer les cas d’usage, appliquer des règles internes claires et éviter la double comptabilisation ou le double remboursement.
Non. La facture doit en principe être établie au nom de votre entreprise, hors tolérances prévues pour les notes de restaurant et les péages. La facturation électronique facilite ensuite ces contrôles via la plateforme agréée et, à terme, le pré-remplissage des déclarations de TVA.
Non. Vous devez encore surveiller les risques de doublon ou de double règlement, les dépenses à l’international, la fiabilité des données et la conformité RGPD de vos outils.

Ces articles peuvent vous intéresser
 Cassandra Marquez
 Cassandra Marquez
 Cassandra Marquez
 Cassandra Marquez
 Cassandra Marquez
 Cassandra Marquez