

EN BREF
- La gestion des factures clients est cruciale pour la trésorerie de l'entreprise, le DSO aide à surveiller le délai de paiement.
- Le DSO (Days Sales Outstanding) calcule le temps moyen entre la facturation et le paiement effectif, influençant ainsi la trésorerie.
- Deux méthodes de calcul existent : via les comptes annuels ou par apurement, chacune ayant ses avantages.
- Un DSO élevé peut indiquer des problèmes de recouvrement, nécessitant des actions pour améliorer la situation.
Je rentre dans le détail de chacun de ces points ci-dessous. Bonne lecture !
SOMMAIRE
Vous avez le sentiment que les factures clients s’empilent et que l’argent ne rentre pas aussi vite que vous pensiez en fonction des échéances que vous avez fixées ? Le poste client dans une comptabilité peut peser lourd si les acheteurs règlent leurs dettes en retard. En plus d’adopter les bonnes pratiques en matière de recouvrement, prenez l’habitude de surveiller le délai moyen de paiement. Ceci s’effectue par le calcul du DSO, le ratio de rotation des créances clients.
Savez-vous ce que signifie exactement le terme DSO ? Quelles sont les deux formules de calcul possibles ? Quels autres indicateurs complémentaires suivre pour piloter la trésorerie d’exploitation ? Vous trouverez ici les réponses à ces interrogations.
Le suivi de vos délais de paiement soulève des questions ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Qu’est-ce que le DSO ou Days Sales Outstanding ?
Plusieurs indicateurs clés servent à surveiller le besoin en fonds de roulement dans une entreprise, soit le volant de trésorerie nécessaire pour faire fonctionner l'activité courante. Le DSO en fait partie. Il concerne le pilotage de l’encours client qui figure à l’actif du bilan comptable.
Définition du DSO
Le terme DSO signifie en anglais Days Sales Outstanding, soit le délai de paiement des créances clients. C’est un ratio qui s‘exprime en nombre de jours de crédit client. Il représente le temps moyen écoulé entre les encaissements effectifs et les dates d’émission des factures. Cela permet d’estimer si les acheteurs paient dans les temps ou avec plusieurs jours de retard. Le DSO aide à évaluer la performance de votre gestion du recouvrement. Il donne des indications du niveau de crédit accordé sur les factures aux clients.
Différence entre ratio DSO et ratio DPO
Le DSO et le DPO représentent deux indicateurs importants pour la gestion de la trésorerie. Autant le premier concerne les clients, autant le second correspond au délai moyen de paiement des fournisseurs. En effet, DPO signifie Days Payable Outstanding, une expression dans laquelle « payable » veut dire « fournisseur ».
Ne pas confondre non plus DSO et DIO
Enfin, ces ratios DSO et DPO se distinguent aussi du troisième, le DIO. Le terme DIO veut dire Days Inventory Outstanding. C’est donc le ratio qui mesure la rotation des stocks en nombre de jours d’achat. C’est le temps moyen pendant lequel l’entreprise conserve les marchandises ou matières en stock, avant de les commercialiser. Tout comme les créances clients, les stocks correspondent à de la trésorerie dont vous ne bénéficiez pas encore.
Quelle est la formule de calcul du DSO ou délai moyen de paiement des clients ?
Pour calculer le délai moyen de rotation des créances clients, les entreprises disposent de deux méthodes distinctes. Découvrez la différence de résultat selon la formule retenue.
Formule du DSO à partir des derniers comptes annuels de l’entreprise
C’est la manière la plus simple de réaliser le calcul du ratio DSO. Parmi les états financiers de l'entreprise, munissez-vous du dernier bilan et du compte de résultat. Voici la formule : (créances clients/chiffre d’affaires annuel en TTC) x 365.
Si vous souhaitez effectuer le calcul sur la base d’une situation comptable mensuelle, faites de la même façon en prenant garde de multiplier par le nombre de jours écoulés depuis le premier jour de l’exercice. Par exemple, pour un exercice calé sur l’année civile et une situation à fin juin, le ratio est : (créances clients/chiffre d’affaires à fin juin en TTC) x 181 jours.
Formule de calcul du DSO : méthode de l’apurement
L’autre manière de calculer la rotation des créances clients consiste à déterminer le délai en remontant dans le temps, afin d’identifier de quand datent les ventes les plus anciennes et non réglées. C’est pour cela que cette méthode est dite par apurement ou par épuisement. En anglais, le terme utilisé est count-back, soit un comptage en arrière ou à rebours.
Cette méthode ne revient pas à appliquer une formule à partir des tableaux du bilan et du compte de résultat. Elle demande de disposer de la répartition du chiffre d’affaires TTC par mois. L’exemple qui suit vous explique concrètement comment vous y prendre.
12 bonnes pratiques pour préserver la trésorerie de votre PME
Comment optimiser vos charges
Facturer et encaisser efficacement
Demander des aides ou des reports
Exemple de calcul d’un ratio DSO dans une entreprise saisonnière
Un entrepreneur réalise l’essentiel de ses ventes au cours de l’été. Son exercice comptable se clôture à fin décembre. Il souhaite calculer son DSO au 31 décembre, puis au 31 août. Il accorde des délais de paiement de 30 jours selon les dates d’échéance qui figurent sur les factures émises.
Cas de figure
Cette entreprise vend exclusivement en France avec un taux de TVA unique de 20 %. Selon l’analyse de sa comptabilité, voici les chiffres à retenir pour réaliser les calculs du DSO :
- créances clients TTC à la clôture : 12 000 euros ;
- créances clients TTC au 31 août : 155 000 euros ;
- chiffre d’affaires HT de l’exercice : 440 000 euros.
Par ailleurs, la décomposition du chiffre d’affaires HT par mois se présente ainsi :
|
Mois |
Chiffre d’affaires HT mensuel en euros |
Chiffre d’affaires HT cumulé en euros |
|
Janvier |
10 000 |
10 000 |
|
février |
15 000 |
25 000 |
|
Mars |
20 000 |
45 000 |
|
Avril |
15 000 |
60 000 |
|
Mai |
25 000 |
85 000 |
|
Juin |
45 000 |
130 000 |
|
Juillet |
80 000 |
210 000 |
|
Août |
120 000 |
330 000 |
|
Septembre |
60 000 |
390 000 |
|
Octobre |
30 000 |
420 000 |
|
Novembre |
10 000 |
430 000 |
|
Décembre |
10 000 |
440 000 |
|
Total |
440 000 |
Calcul du DSO selon la méthode comptable
La formule du DSO donne les résultats suivants aux deux dates souhaitées.
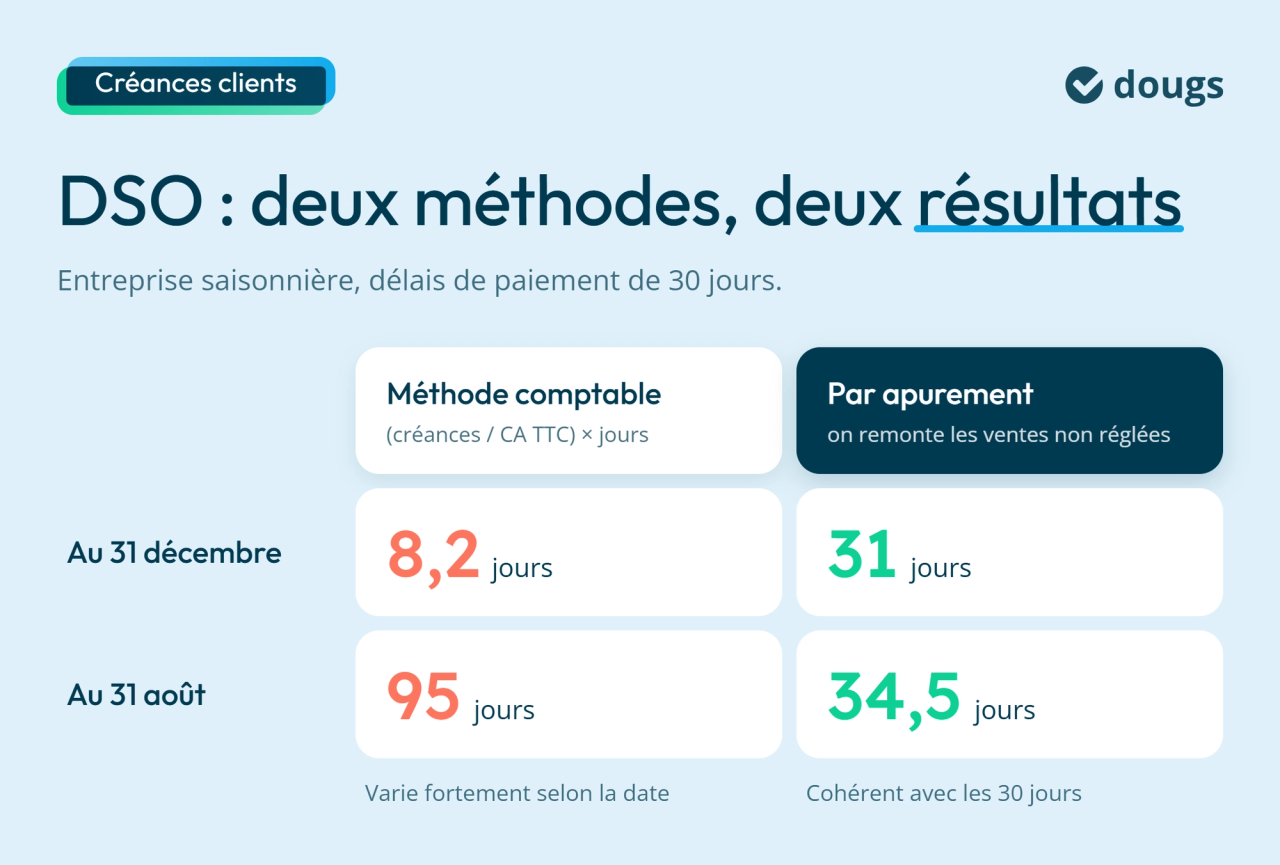
DSO au 31 décembre :
DSO = (créances TTC au 31/12)/(chiffre d’affaires HT annuel x 1.20) x 365 jours.
Soit, DSO = 12 000/(440 000 x 1,20) x 365 jours = 8,2 jours.
DSO au 31 août :
DSO = (créances TTC au 31/08)/(chiffre d’affaires HT cumulé à fin août x1,20) x 243 jours.
Soit, DSO = 155 000/(330 000 x 1,20) x 243 jours = 95 jours.
Vous percevez déjà que les résultats sont très différents, selon la période à laquelle vous faites le calcul avec la méthode comptable. Et, vous allez découvrir que ce n’est pas la meilleure manière d’analyser le délai moyen du crédit client.
Calcul du DSO par apurement
Voici ce que donnent les calculs aux mêmes dates, selon le comptage en arrière.
DSO au 31 décembre :
Reconstituez l’encours client de 12 000 euros TTC en remontant dans le temps. Décembre comprend (10 000 euros HT x 1,20) = 12 000 euros de ventes TTC. Cela équivaut au poste client exactement, soit 31 jours de CA TTC. Ainsi, le DSO est de 31 jours.
DSO au 31 août :
Procédez de la même manière pour les créances clients de 155 000 euros TTC :
- Elles comprennent d’abord (120 000 x 1,20) = 144 000 euros TTC de ventes réalisées en août, soit 31 jours de facturation.
- Puis, ajoutez, pour compléter, (155 000 - 144 000) = 11 000 euros TTC, soit une partie des factures datées de juillet.
- Ces 11 000 euros TTC représentent sur un total facturé en juillet de (80 000 x 1,20) = 96 000 euros TTC, un nombre de jours de (11 000/96 000) x 31 = 3,5 jours.
- Aussi, le DSO s’élève à fin août à : (31 + 3,5) = 34,5 jours.
Pour une telle entreprise saisonnière, vous percevez tout l’intérêt de la méthode par apurement. Elle aboutit à des chiffres plus cohérents, quelle que soit la date à laquelle s’effectue le calcul du DSO. Pour une structure dont les modalités de paiement prévoient des délais de 30 jours, le chiffre de 31 ou 34,5 jours semble logique.
Pour approfondir l’analyse d’une activité saisonnière, la comptabilité analytique permet aussi d’examiner les coûts et les marges par produit, activité ou centre de responsabilité. Elle complète le suivi des délais d’encaissement par une lecture de la rentabilité.
Comment lire le résultat des calculs de DSO pour votre entreprise ?
La lecture du DSO donne une idée immédiate du temps moyen que prennent vos clients pour régler leurs factures. Par exemple, si vous fixez des délais de paiement à 30 jours après la date de facture à tous vos acheteurs, un DSO de 45 jours met en évidence un retard moyen de 15 jours.
Comprendre l’évolution du DSO dans le temps et ses impacts sur la trésorerie
Savoir calculer le DSO c’est bien. Mais, cette démarche doit avoir pour but d’analyser le résultat obtenu et de surveiller son évolution dans le temps. Un ratio de rotation des créances clients qui augmente est un indicateur défavorable. Cela signifie une moindre performance du recouvrement et un impact négatif sur la trésorerie. Vous devez chercher les raisons, puis mettre en place des mesures pour accélérer les paiements et optimiser votre cash.
Replacez cette évolution dans la situation financière de votre entreprise. L’analyse du bilan, de la rentabilité et de la trésorerie vous aidera à apprécier les conséquences du retard d’encaissement sur l’ensemble de votre activité.
Analyser les raisons d’une éventuelle dégradation du DSO
Elle peut s’expliquer par :
- des paiements qui ont tendance à arriver avec du délai ;
- des retards de certains clients qui masquent une situation financière difficile, voire un risque de défaillance et donc d’impayés ;
- une procédure de relance peu efficace des factures échues et non réglées ;
- un non-respect par les commerciaux des conditions de paiement prévues dans l'entreprise, avec l’octroi de délais plus longs.
Le DSO, un ratio qui entre dans l’analyse du BFR (besoin en fonds de roulement)
Le poste client, donc le DSO, influe sur le niveau de trésorerie disponible dans les entreprises. Mais ce n’est pas le seul facteur au niveau de l’exploitation. Chaque poste qui entre dans le calcul du BFR impacte les disponibilités bancaires. Pensez aussi à surveiller chaque autre indicateur :
- les stocks, et donc le ratio DIO, avec le délai moyen de rotation ;
- les dettes de l'entreprise envers ses fournisseurs, dont le délai de règlement moyen des achats est suivi grâce au ratio DPO.
Au-delà des délais clients et fournisseurs, la règle de l'équilibre financier invite à rapprocher la durée de vos besoins de celle des ressources qui les financent. Cette lecture permet de replacer le BFR dans la structure financière de l’entreprise.
Le calcul de la CAF apporte un autre éclairage sur les ressources générées par l’activité. Il complète le suivi des encaissements, sans se substituer à un prévisionnel de trésorerie.
Si vous envisagez un emprunt pour financer un besoin durable, examinez également le ratio d'endettement de votre entreprise. Il vous aide à apprécier le poids des financements externes dans votre structure financière.
Comment agir sur le montant des créances clients de votre entreprise, soit sur le DSO ?
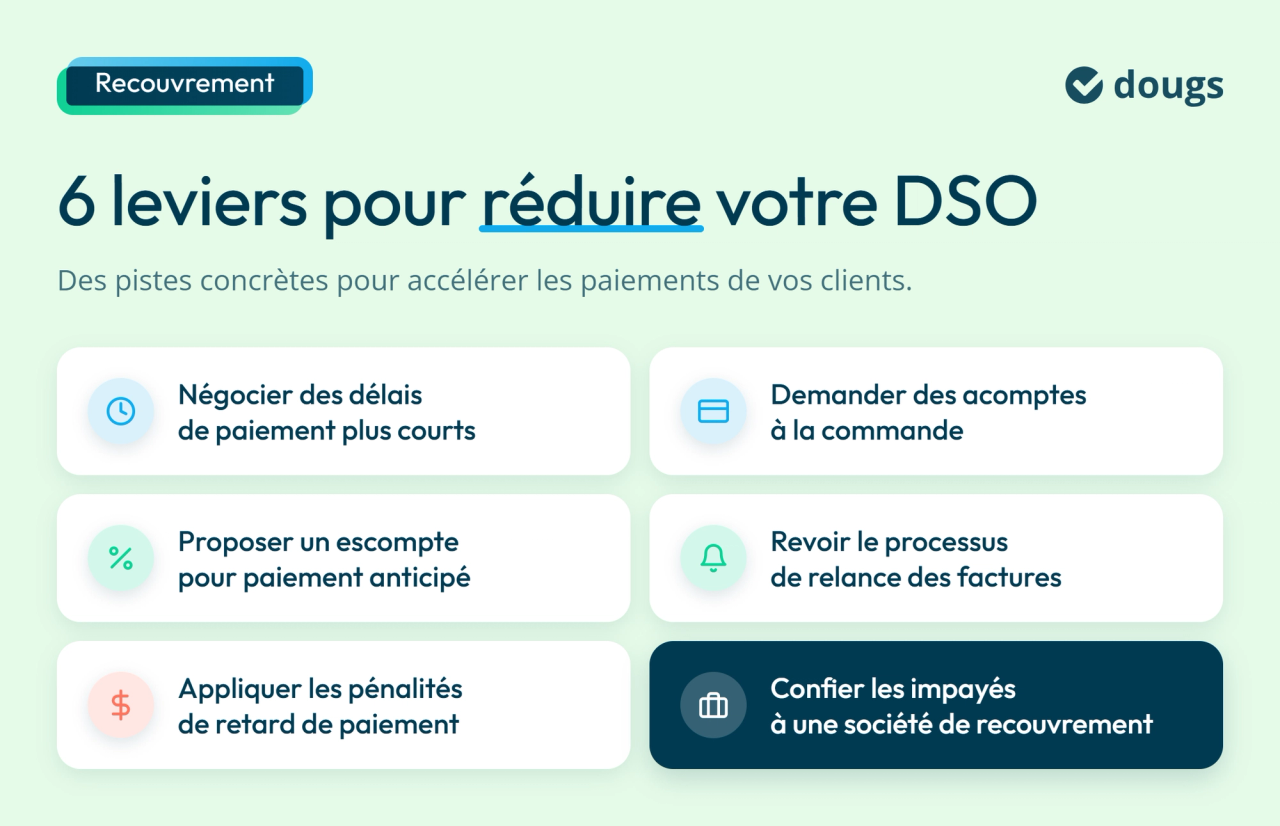
Si vous souhaitez améliorer le ratio de rotation des créances clients, voici plusieurs axes à explorer :
- négocier des délais de paiement plus courts avec vos acheteurs ;
- demander le versement d’acomptes à la commande ;
- proposer de l’escompte commercial, pour inciter les clients à payer avant l’échéance ;
- revoir le processus de relance facture pour le rendre plus efficace ;
- appliquer les pénalités pour retard de paiement, et envoyer des factures pour ce complément de facturation avec les relances ;
- gérer les impayés avec le recours à des sociétés de recouvrement ou des mandataires de justice et réduire le risque de pertes financières.
Pour suivre ses indicateurs financiers, une entreprise peut réunir ces mesures dans un tableau de bord et les examiner à intervalles réguliers. Ce suivi permet de mesurer l’effet des actions de recouvrement et d’ajuster les priorités.
Vous disposez désormais des informations essentielles pour calculer et suivre la rotation de vos encours clients. C’est un acte de bonne gestion à réaliser périodiquement afin de s’assurer que vous gardez le contrôle de la situation. La performance commerciale passe aussi par des paiements rapides. Pour mettre en place les bonnes pratiques en matière d’administration des ventes, commencez par créer des factures conformes à la réglementation et à vos devis. Le plus simple, c’est d’adopter un logiciel en ligne comme Dougs. Facile, conforme et totalement gratuit, cet outil vous facilite la vie. Il vous aide à dormir sur vos deux oreilles. Essayez-le sans attendre !

EN RÉSUMÉ
- Surveillez le DSO pour évaluer la performance de votre recouvrement des créances clients.
- Utilisez la méthode de calcul la plus adaptée à votre entreprise : comptes annuels ou apurement.
- Identifiez les raisons d'un DSO élevé pour mettre en place des actions correctives comme des négociations de délais plus courts ou des relances plus efficaces.
- Suivez également d'autres indicateurs comme le DIO et le DPO pour une gestion complète du BFR.
- Adoptez un logiciel en ligne comme Dougs pour faciliter la gestion des factures et améliorer le suivi des paiements.
Et si vous souhaitez des conseils personnalisés, n'hésitez pas à contacter les experts Dougs.

Ces articles peuvent vous intéresser
 Émilie Fatkic
 Émilie Fatkic
 Émilie Fatkic
 Cassandra Marquez
 Nahima Zobri
 David Bernier