
Par Nathalie Michel, Head of Social

13 min.


EN BREF
- Les heures supplémentaires exonérées bénéficient d’une réduction de cotisations salariales et d’une exonération d’impôt sur le revenu.
- L’exonération fiscale est limitée à 7 500 € nets imposables par an et par salarié, majorations comprises.
- Un accord d’entreprise, d’établissement ou de branche fixe le taux de majoration. À défaut, il atteint 25 % pour les huit premières heures supplémentaires de la semaine, puis 50 %.
- Ces rémunérations restent soumises à la CSG et à la CRDS : elles ne sont donc pas entièrement exemptées de prélèvements.
- L’employeur doit contrôler le nombre d’heures, le taux appliqué, le cumul fiscal et les informations transmises sur la fiche de paie et dans la DSN.
SOMMAIRE
Une seule heure supplémentaire mal traitée suffit à fausser le salaire net, l’impôt du salarié et votre DSN. Ce risque apparaît souvent après la création de votre entreprise, avec l’arrivée de votre premier salarié. Un taux de majoration erroné ou un plafond mal suivi entraîne un bulletin incorrect et une déclaration à rectifier. Chez les dirigeants que j’accompagne, je constate une confusion fréquente : heures supplémentaires exonérées ne signifie pas absence totale de prélèvements. Je vous explique quelles heures sont éligibles, comment calculer leur rémunération et appliquer les exonérations, puis comment les déclarer correctement.
Une question sur cet article ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Que signifie « heures supplémentaires exonérées » ?
Les heures supplémentaires exonérées sont des heures travaillées au-delà de la durée légale qui profitent d’un régime fiscal et social de faveur. Le salarié reçoit leur rémunération majorée, paie moins de cotisations salariales sur cette somme et bénéficie d’une exonération d’impôt dans la limite prévue.
Quelles heures bénéficient de l’exonération ?
Pour un salarié à temps plein, toute heure accomplie au-delà de 35 heures au cours d’une même semaine constitue en principe une heure supplémentaire. Le dispositif concerne notamment :
- les heures effectuées au-delà de la durée légale ou d’une durée d’équivalence, c’est-à-dire une durée de présence considérée comme équivalente à 35 heures dans certains secteurs comportant des périodes d’inactivité ;
- les heures supplémentaires dites structurelles, prévues de façon régulière dans l’horaire habituel du salarié, par exemple dans un contrat établi sur 39 heures par semaine ;
- les heures accomplies au-delà de 1 607 heures par an dans le cadre d’un forfait annuel en heures ;
- les rémunérations versées en contrepartie de jours de repos auxquels renonce un salarié au forfait annuel en jours, au-delà de 218 jours travaillés et dans les conditions prévues par son accord de forfait.
Pour un salarié à temps partiel, les heures réalisées au-delà de la durée inscrite dans son contrat sont des heures complémentaires. Elles profitent aussi du dispositif, mais suivent des règles de calcul et des limites particulières. Retrouvez-les dans notre guide consacré aux heures complémentaires et à leur rémunération.
La réduction sociale et l’exonération fiscale portent sur la rémunération de l’heure et sur sa majoration. En revanche, elles ne doivent pas servir à remplacer un élément de salaire déjà versé. Cette règle empêche, par exemple, de transformer artificiellement une prime exceptionnelle en heures supplémentaires afin de diminuer les prélèvements.
L’accord de l’employeur est-il obligatoire ?
En tant qu’employeur, vous devez demander ou accepter les heures supplémentaires, même implicitement. Le salarié ne décide pas seul de les effectuer. Lorsqu’elles remplissent les conditions d’exonération, leur traitement sur la paie ne nécessite aucune demande particulière de sa part.
Votre accord est implicite lorsque vous connaissez l’existence de ces heures sans vous y opposer ou lorsque la charge de travail les rend nécessaires. En revanche, une présence prolongée sans nécessité professionnelle n’ouvre pas automatiquement droit au paiement.
Vous devez également respecter les durées maximales de travail et le contingent annuel, c’est-à-dire le volume d’heures supplémentaires qu’un salarié peut effectuer avant de bénéficier d’une contrepartie obligatoire en repos. À défaut d’accord collectif, ce contingent est fixé à 220 heures par an. L’article L. 3121-30 du Code du travail encadre les heures accomplies au-delà de ce seuil.
Quelles exonérations s’appliquent aux heures supplémentaires ?
Trois mécanismes distincts s’appliquent aux heures supplémentaires : deux avantages pour le salarié et une déduction de cotisations patronales pour l’employeur.
| Dispositif | Bénéficiaire | Avantage | Limite ou montant |
|---|---|---|---|
| Réduction de cotisations salariales | Salarié | Réduction des cotisations d’assurance vieillesse de base et de retraite complémentaire | Taux maximal de 11,31 % |
| Exonération d’impôt sur le revenu | Salarié | Exonération de la rémunération nette imposable des heures éligibles | 7 500 € nets imposables par an et par salarié |
| Déduction forfaitaire TEPA | Employeur de moins de 20 salariés | Déduction de cotisations patronales | 1,50 € par heure supplémentaire |
| Déduction forfaitaire TEPA | Employeur d’au moins 20 salariés | Déduction de cotisations patronales | 0,50 € par heure supplémentaire |
La réduction de cotisations salariales
La réduction concerne les cotisations salariales d’assurance vieillesse de base et de retraite complémentaire. Son montant correspond à la rémunération brute des heures éligibles, majorations comprises, multipliée par un taux calculé à partir des cotisations effectivement dues par le salarié. Ce taux ne peut pas dépasser 11,31 %.
Pour une rémunération située sous le plafond de la Sécurité sociale, le taux maximal de 11,31 % est généralement retenu. Lorsque la rémunération dépasse ce plafond, une partie des cotisations de retraite n’est plus calculée de la même manière sur l’ensemble du salaire. Le taux effectif de la réduction peut donc être inférieur à 11,31 %. Votre logiciel de paie doit le déterminer à partir des cotisations réellement dues par le salarié.
La rémunération reste soumise à deux prélèvements sociaux appliqués aux revenus d’activité : la contribution sociale généralisée (CSG) et la contribution au remboursement de la dette sociale (CRDS). Sur la CSG prélevée, une part au taux de 6,8 % est déductible pour calculer le revenu imposable. Il s’agit donc d’une réduction de cotisations salariales, pas d’une exonération totale de prélèvements sociaux.
Pour comprendre ces prélèvements, consultez notre définition de la CSG et de la CRDS.
L’exonération d’impôt sur le revenu
L’article 81 quater du Code général des impôts exonère la rémunération des heures supplémentaires et complémentaires dans la limite de 7 500 € nets imposables par an, majorations comprises. Ce plafond résulte de l’article 4 de la loi n° 2022-1157 du 16 août 2022, dite loi de finances rectificative pour 2022.
Le montant exonéré n’entre pas dans la rémunération nette fiscale soumise au prélèvement à la source. Il reste indiqué séparément sur la déclaration préremplie et entre dans le revenu fiscal de référence. La fraction dépassant le plafond rejoint les traitements et salaires imposables.
Le plafond s’apprécie par salarié et pour l’ensemble de l’année. Il ne se multiplie pas lorsque la personne travaille pour plusieurs employeurs. Dans ce cas, le salarié doit rapprocher les montants communiqués par chacun d’eux.
La déduction forfaitaire patronale TEPA
Depuis le 1er janvier 2026, tous les employeurs bénéficient d’une réduction de leurs cotisations patronales sur les heures supplémentaires, appelée déduction forfaitaire TEPA :
- 1,50 € par heure supplémentaire dans les entreprises de moins de 20 salariés ;
- 0,50 € par heure supplémentaire à partir de 20 salariés.
Pour replacer cette déduction dans l’ensemble des prélèvements dus par l’employeur, consultez notre guide sur le calcul et la maîtrise des charges patronales. Ce dispositif patronal reste distinct des avantages sociaux et fiscaux accordés au salarié. Pour mesurer l’incidence de ces heures sur vos charges, intégrez-les au calcul du coût d’un salarié.
Pour les autres dispositifs de rémunération et de protection sociale complémentaire, vérifiez séparément les taux du forfait social applicables : ce mécanisme est distinct de la déduction patronale sur les heures supplémentaires.
Si vous dirigez une SASU employant des salariés, distinguez leur coût de paie de votre rémunération de président. Notre guide sur le montant des charges sociales en SASU détaille les cotisations liées à cette rémunération.
Optimisez votre rémunération de dirigeant d'EURL/SARL
Le bon arbitrage entre salaire et dividendes
Des astuces pour optimiser vos charges et vos impôts
Les dispositifs de rémunération auxquels vous êtes élligible
Comment calculer la rémunération des heures supplémentaires ?
Le calcul suit trois étapes : déterminer le taux horaire, appliquer la majoration puis calculer les exonérations. Avant toute opération, consultez la convention collective et les accords applicables dans l’entreprise.
Ce contrôle conventionnel permet aussi d’identifier d’autres contributions propres à votre branche. Vérifiez si votre entreprise est concernée par la contribution ADESATT, dont les règles sont distinctes de celles des heures supplémentaires.
La rémunération brute de ces heures, majorations comprises, entre également dans votre masse salariale brute.
Quel taux de majoration appliquer ?
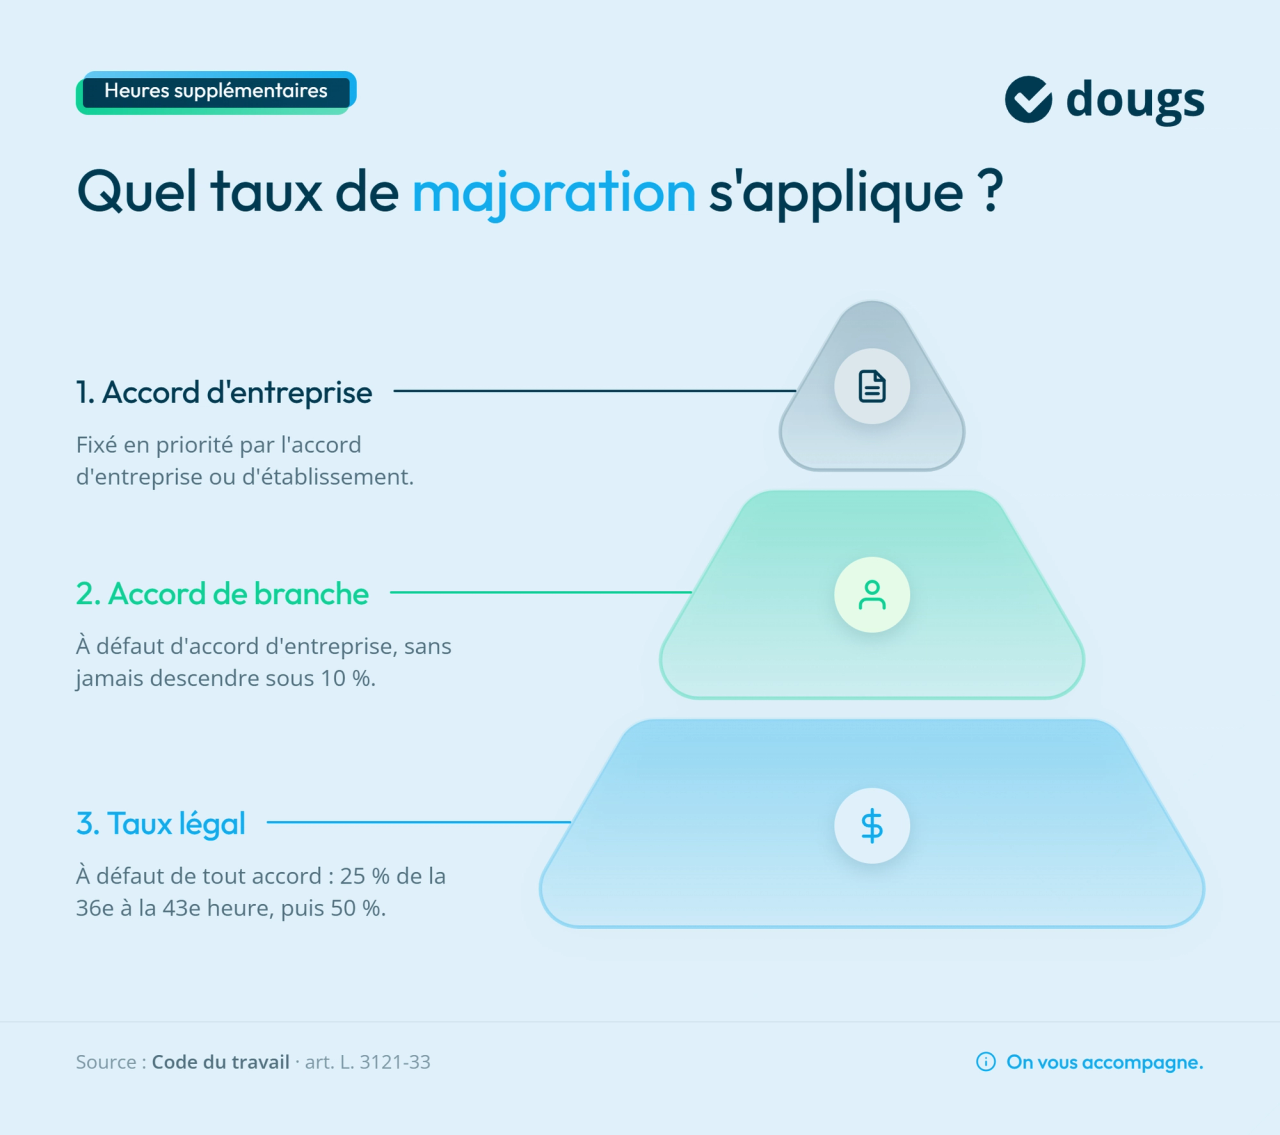
Un accord d’entreprise ou d’établissement fixe en priorité le taux de majoration. À défaut, un accord de branche peut déterminer ce taux, sans descendre sous 10 %. Si aucun accord ne s’applique, les taux légaux sont les suivants :
- 25 % de la 36e à la 43e heure ;
- 50 % à partir de la 44e heure.
Ces taux sont confirmés par les règles officielles applicables aux heures supplémentaires. La majoration s’applique au salaire horaire de base, auquel s’ajoutent les éléments de rémunération directement liés au travail fourni.
Vous devez :
- inclure les primes qui rémunèrent directement la nature ou les conditions du travail accompli ;
- exclure les remboursements de frais, puisqu’ils ne constituent pas une rémunération ;
- vérifier, avant tout calcul, que le salaire de base respecte le SMIC et le minimum prévu par la convention collective.
Appliquez ensuite le taux de majoration à cette base de calcul.
Exemple : votre logiciel applique encore un ancien taux de majoration de 15 %, alors que l’accord d’entreprise en vigueur prévoit désormais 20 %. Pour quatre heures supplémentaires rémunérées sur une base horaire de 15 €, le salarié reçoit 69 € bruts au lieu de 72 €. Cette erreur minore également la base de la réduction salariale et le montant fiscalement exonéré transmis en DSN. Vous devez donc corriger à la fois la rémunération et les données déclarées.
Quelle formule utiliser ?
Pour une heure majorée à 25 %, utilisez la formule suivante :
Rémunération de l’heure supplémentaire = taux horaire × 1,25
Multipliez ensuite le résultat par le nombre d’heures concernées :
Rémunération brute totale = nombre d’heures supplémentaires × taux horaire majoré
Si plusieurs majorations s’appliquent au cours de la semaine, calculez séparément chaque groupe d’heures. La réduction salariale est ensuite déterminée à partir de la rémunération brute éligible.
Exemple de calcul des heures supplémentaires exonérées
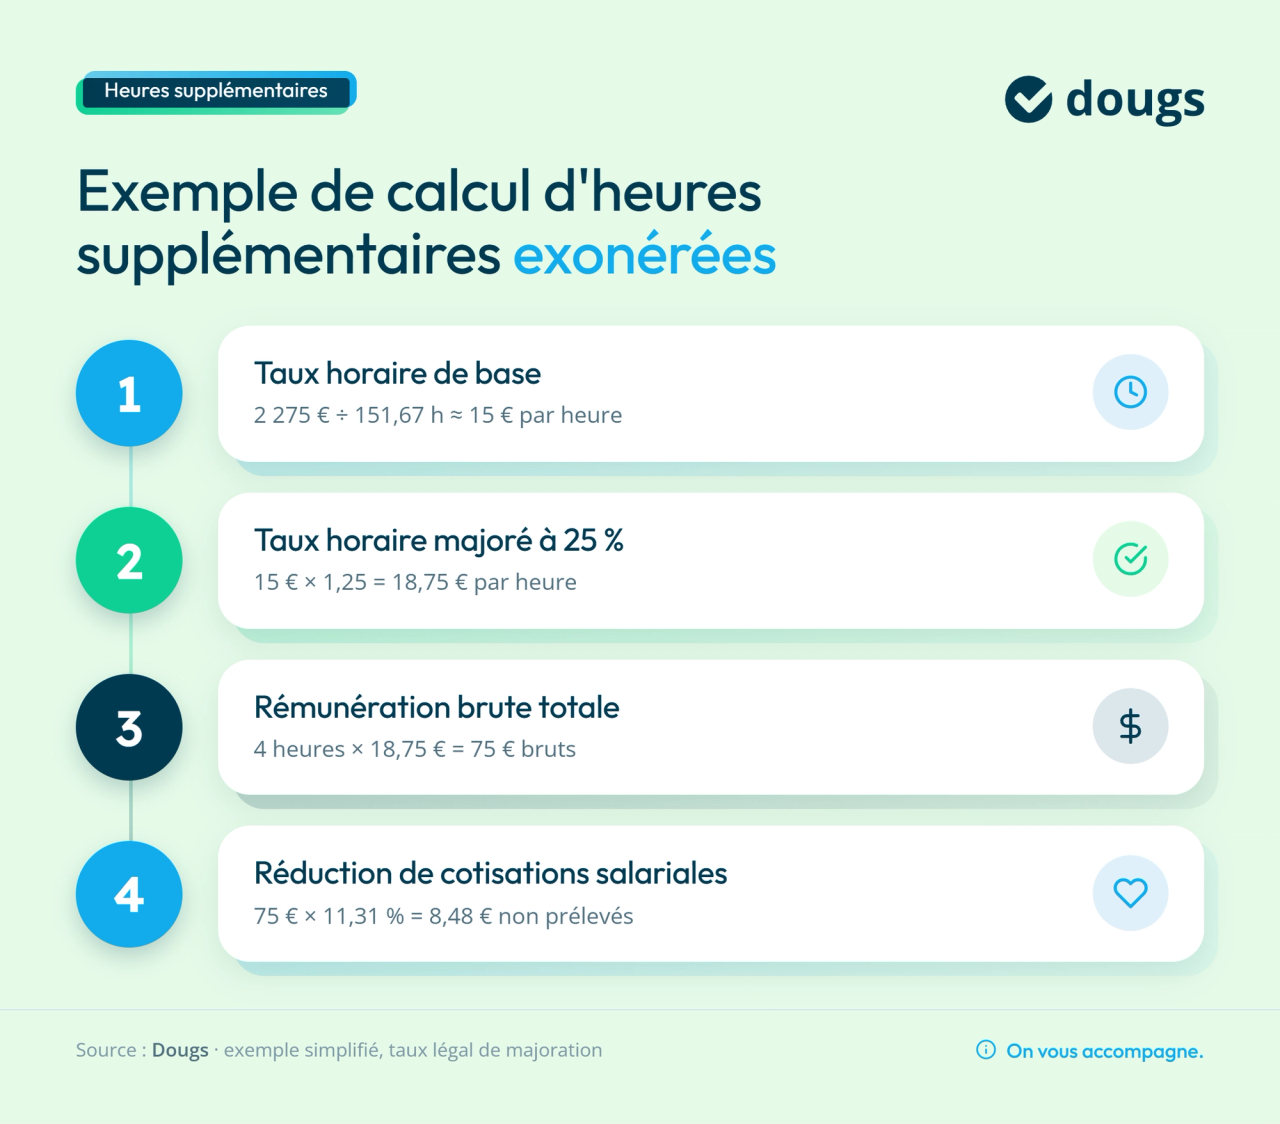
Vous rémunérez un salarié 2 275 € bruts par mois pour 35 heures hebdomadaires, soit 151,67 heures mensuelles. Vous obtenez un taux horaire d’environ 15 € :
2 275 € ÷ 151,67 ≈ 15 € par heure
Votre salarié accomplit quatre heures supplémentaires au cours d’une semaine. En l’absence d’accord prévoyant un autre taux, vous appliquez la majoration légale de 25 % :
15 € × 1,25 = 18,75 € par heure
4 × 18,75 € = 75 € bruts
En retenant, pour cet exemple simplifié, le taux maximal de réduction salariale de 11,31 %, vous obtenez une économie de cotisations de :
75 € × 11,31 % = 8,48 €
Sur le bulletin de paie, vous devez faire apparaître séparément les quatre heures, leur majoration de 25 %, les 75 € de rémunération brute et la réduction de 8,48 €. Cette réduction ne s’ajoute pas aux 75 € bruts : elle correspond aux cotisations salariales qui ne sont pas prélevées. La CSG et la CRDS restent dues. Le montant net versé au salarié est donc inférieur à 75 €, mais supérieur à celui qu’il aurait perçu si cette rémunération avait supporté les cotisations salariales habituelles.
Les 75 € bruts ne constituent pas non plus le montant retenu pour le plafond fiscal. Votre logiciel de paie calcule la valeur nette imposable des heures après la prise en compte des cotisations déductibles. Vous pourriez établir une projection annuelle si le salarié effectuait chaque mois le même volume d’heures, mais elle resterait indicative : le gain dépend du salaire, des heures réellement accomplies, de leur majoration et de la situation fiscale du foyer.
Comment suivre le plafond des heures supplémentaires défiscalisées ?
Suivez le montant net imposable exonéré, et non la rémunération brute des heures supplémentaires. Votre logiciel de paie cumule les sommes versées par votre entreprise depuis le début de l’année.
Exemple : le cumul net imposable exonéré d’un salarié atteint 7 200 €. Le mois suivant, ses heures supplémentaires représentent 500 € nets imposables. Seuls 300 € restent exonérés d’impôt. Les 200 € restants rejoignent sa rémunération imposable. Ce dépassement ne supprime pas automatiquement la réduction de cotisations salariales applicable aux heures concernées.
Si le salarié change d’employeur en cours d’année, chaque entreprise ne connaît que les sommes qu’elle a elle-même versées. Le salarié doit donc additionner les montants indiqués par ses différents employeurs et vérifier le total prérempli sur sa déclaration de revenus.
Comment déclarer les heures supplémentaires exonérées ?
Les heures, leur rémunération et les exonérations doivent être cohérentes entre le relevé du temps de travail, le bulletin de paie et la déclaration sociale nominative, ou DSN. Cette déclaration mensuelle transmet les données sociales issues de la paie aux organismes concernés.
Pour comprendre l’évolution des formalités déclaratives, consultez notre présentation du remplacement de la DADS par la DSN.
Que doit indiquer la fiche de paie ?
Le bulletin distingue les heures supplémentaires des heures normales. La ligne précise leur nombre et leur majoration. La réduction de cotisations salariales apparaît séparément.
Pour automatiser ces lignes et sécuriser vos déclarations, vérifiez que votre logiciel de fiches de paie gère correctement les heures exonérées. Selon sa présentation, il peut aussi afficher le montant fiscalement exonéré sous la forme d’un cumul annuel.
Le salarié doit comparer le total indiqué par l’employeur au montant prérempli sur sa déclaration de revenus. Une différence peut provenir d’une régularisation, d’un changement d’employeur ou d’une erreur de paramétrage.
Pour sécuriser l’ensemble du processus, conservez les relevés horaires, l’accord collectif utilisé et le détail des calculs. Ces pièces permettent de justifier la rémunération et les exonérations en cas de contrôle.
Comment les déclarer en DSN ?
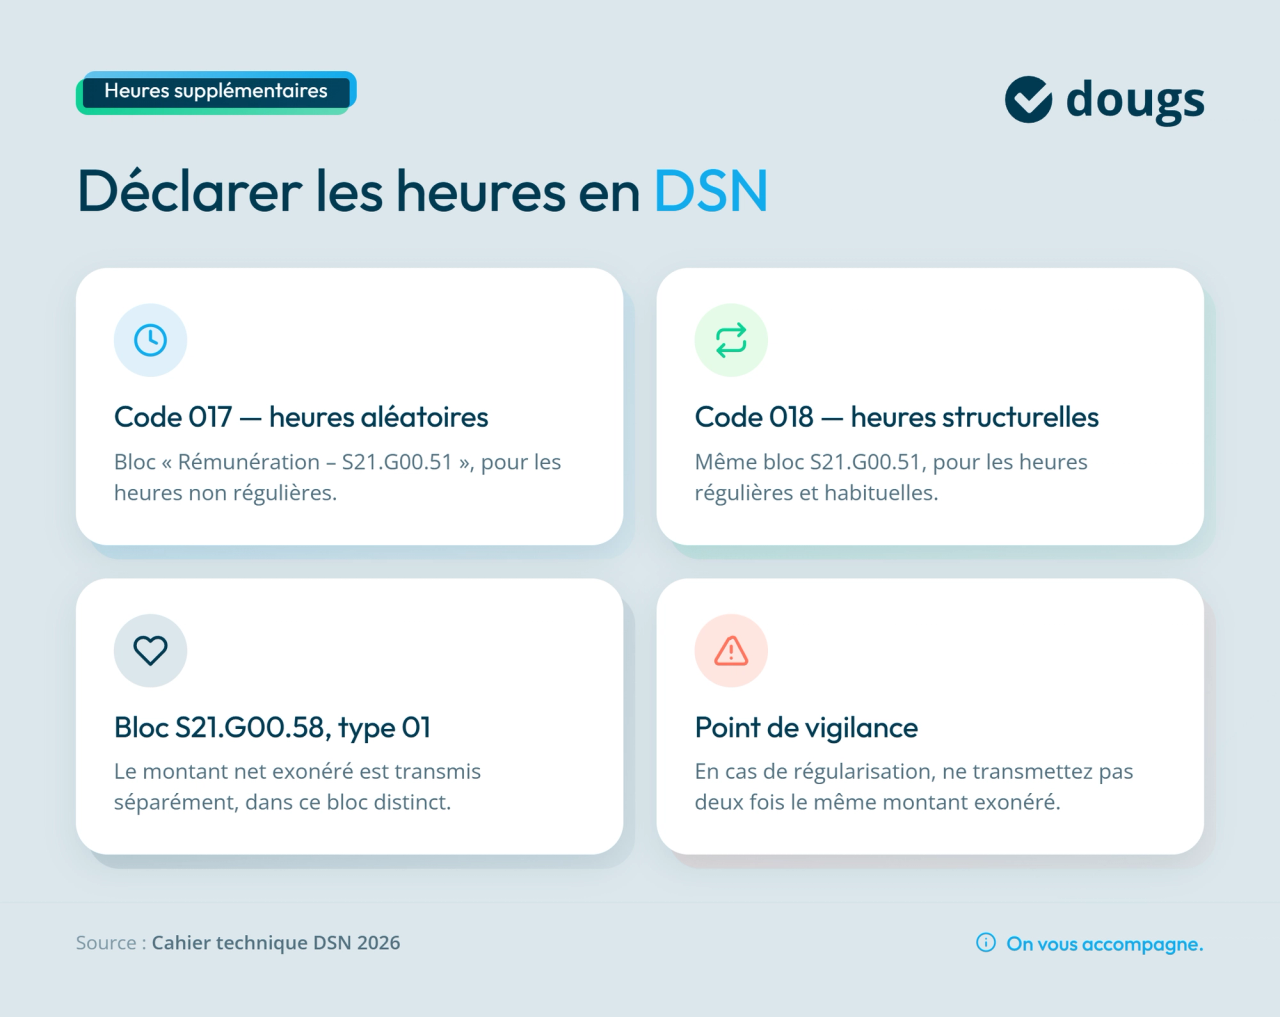
Les heures supplémentaires et complémentaires sont déclarées dans le bloc « Rémunération – S21.G00.51 » sous le code 017 lorsqu’elles sont aléatoires, c’est-à-dire non régulières, ou sous le code 018 lorsqu’elles sont structurelles. Leur montant net exonéré est renseigné séparément dans le bloc « Élément de revenu calculé en net – S21.G00.58 », sous le type 01.
Ces deux informations ne constituent pas un doublon : la première décrit les heures rémunérées, tandis que la seconde transmet leur montant net exonéré à la DGFiP et aux organismes sociaux.
En cas de régularisation, appliquez les modalités prévues pour la période corrigée afin de ne pas transmettre deux fois le même montant exonéré. Le cahier technique DSN 2026 confirme les codes 017, 018 et le bloc S21.G00.58.
Les jours de RTT monétisés bénéficient-ils des mêmes exonérations ?
La monétisation des jours de RTT, c’est-à-dire leur conversion en rémunération, s’articule avec l’exonération des heures supplémentaires. Les deux dispositifs bénéficient d’avantages sociaux et fiscaux proches. Les sommes correspondantes se cumulent pour apprécier le plafond annuel de 7 500 € et nécessitent un suivi commun sur la fiche de paie et dans la DSN.
Instauré par la loi de finances rectificative pour 2022, ce dispositif autorise le salarié à demander le paiement de certains jours de RTT. Vous restez libre d’accepter ou de refuser cette demande, en totalité ou en partie, selon l’organisation du temps de travail.
Les jours de RTT monétisés sont rémunérés au moins au taux de majoration applicable à la première heure supplémentaire dans l’entreprise. Comme les heures supplémentaires réalisées, ces rémunérations complémentaires bénéficient d’une réduction de cotisations salariales, notamment sur les cotisations retraite, et d’une exonération d’impôt sur le revenu. Elles ne profitent donc pas d’un plafond fiscal distinct.
Seules sont concernées les journées ou demi-journées de repos acquises entre le 1er janvier 2022 et le 31 décembre 2026 au titre d’un ancien accord de réduction du temps de travail maintenu en vigueur ou d’un dispositif conventionnel d’aménagement du temps de travail. Avant d’accepter la demande, vérifiez donc que les jours proviennent bien de l’un de ces dispositifs. La renonciation aux jours de repos d’un salarié au forfait jours obéit à d’autres règles.
En DSN, les jours de RTT monétisés sont identifiés dans le bloc « Rémunération – S21.G00.51 » sous le code 023. Leur montant net exonéré est aussi déclaré dans le bloc « Élément de revenu calculé en net – S21.G00.58 », sous le même type 01 que les heures supplémentaires exonérées.
Ces règles, dont l’absence d’imputation des jours rachetés sur le contingent d’heures supplémentaires, sont fixées par l’article 5 de la loi de finances rectificative pour 2022.
Mon conseil d’expert
Contrôlez séparément quatre montants : la rémunération brute des heures supplémentaires, la réduction de cotisations salariales, le montant net imposable exonéré et la déduction patronale. Ils reposent sur les mêmes heures, mais ne correspondent pas à la même valeur.
Dans l’exemple précédent, les 75 € bruts et les 8,48 € de réduction salariale ne doivent donc pas être repris comme un seul montant exonéré en DSN. Votre logiciel calcule séparément la valeur nette imposable à déclarer. Cette distinction évite de reporter une donnée correcte dans la mauvaise rubrique.
Pour fiabiliser vos bulletins et vos déclarations, découvrez notre accompagnement en gestion sociale en ligne.

EN RÉSUMÉ
Pour sécuriser chaque paie, adoptez ces réflexes :
- validez les heures accomplies avec le salarié et conservez leur relevé ;
- vérifiez le taux de majoration prévu par votre accord ou votre convention collective ;
- distinguez la rémunération brute, la réduction de cotisations salariales et le montant net imposable ;
- suivez le plafond fiscal annuel en incluant les éventuels jours de RTT monétisés ;
- rapprochez les données du bulletin de paie de celles transmises en DSN.
Soyez particulièrement vigilant en cas de changement d’employeur, de régularisation ou de dépassement du plafond. Pour fiabiliser vos calculs et vos déclarations, découvrez l’accompagnement Dougs en gestion sociale et paie.
FAQ sur les heures supplémentaires exonérées
Oui. Elles donnent lieu au paiement de cotisations d’assurance vieillesse, même si une réduction diminue la part supportée par le salarié. Elles entrent donc dans les droits à la retraite selon les règles habituelles.
Non. La réduction vise principalement les cotisations salariales de retraite. La CSG et la CRDS restent dues sur la rémunération des heures supplémentaires.
Le montant net fiscalement exonéré est normalement prérempli sur la déclaration de revenus. Le salarié doit le comparer au cumul annuel indiqué sur ses bulletins de paie et le corriger en cas d’écart.
Head of Social

Ces articles peuvent vous intéresser
 Nathalie Michel
 Nathalie Michel
 Nahima Zobri
 Nathalie Michel
 Nathalie Michel
 Nathalie Michel