
Par Nathalie Michel, Head of Social


EN BREF
Dans la majorité des cas, les charges patronales représentent environ 40 à 42 % du salaire brut d’un salarié. Elles peuvent toutefois être réduites, parfois autour de 22 à 30 %, dans certaines situations spécifiques grâce aux dispositifs d’allègement (réduction générale, apprentissage, zones prioritaires, etc.). Elles couvrent notamment les cotisations maladie, chômage, retraite, accidents du travail, allocations familiales et formation professionnelle.
Pour les calculer, retenez que les charges patronales s’ajoutent au salaire brut pour déterminer le coût employeur.
Elles varient selon le type de contrat, la rémunération et les dispositifs d’allègement applicables (exonération Fillon, zones prioritaires, apprentissage, etc.).
Pour réduire vos charges, vous pouvez activer plusieurs leviers :
- réductions générales ;
- primes ;
- intéressement, participation et/ou plan d’épargne entreprise.
Je vous explique le détail dans cet article.
SOMMAIRE
Vous dirigez une entreprise et vous vous demandez quel est le vrai coût d’un salarié ? Entre salaire brut, net et charges patronales, le calcul peut vite devenir flou et les mauvaises estimations, coûteuses.
Pourtant, comprendre la composition et le calcul des charges patronales est indispensable pour maîtriser votre masse salariale, anticiper vos budgets et optimiser vos coûts. C’est ce qui vous permet de recruter sereinement, sans craindre de déséquilibrer votre trésorerie.
Chez Dougs, nous accompagnons chaque jour des dirigeants comme vous pour comprendre le fonctionnement de la gestion sociale de vos salariés, afin de transformer une dépense subie en levier de gestion maîtrisé.
Vous vous interrogez sur les charges patronales de votre entreprise ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Quelles sont les charges patronales en France ?
Les charges patronales correspondent à l’ensemble des cotisations sociales que vous payez, en tant qu’employeur, en plus du salaire brut de votre salarié. Votre propre rémunération de dirigeant suit d’autres règles selon votre statut. Président de SASU, vous êtes assimilé salarié : découvrez les cotisations URSSAF de votre SASU. Gérant majoritaire ou entrepreneur individuel, vous relevez des cotisations sociales des indépendants. Si vous vous versez peu de rémunération et percevez surtout des dividendes, vérifiez aussi si vous êtes redevable de la taxe PUMa.
Les cotisations patronales sont à la charge de votre entreprise. Logique, non ? Ce sont des charges sociales indexées sur le salaire de votre employé. Elles sont versées directement aux organismes de protection sociale.
Quel que soit votre secteur d’activité, il vous revient de reverser la part de votre salarié, prélevée sur son salaire. Les cotisations salariales sont prélevées sur le salaire brut afin d’obtenir le salaire net.
Pourquoi paie-t-on des charges patronales ? Où vont-elles ?
En tant qu’employeur, vous payez des charges patronales pour financer la sécurité sociale et le chômage de vos employés.
Sont à la charge de votre entreprise :
- la cotisation maladie, d’assurance chômage, d’allocations familiales et d’accidents du travail, garantie des salaires ;
- la contribution solidarité autonomie, au dialogue social, au fonds national d’aide au logement, unique à la formation professionnelle et à l’alternance ;
- le versement mobilité.
Certaines cotisations, comme la Sécurité sociale, l’assurance chômage et la retraite complémentaire sont des cotisations auxquelles à la fois l'entreprise et le salarié contribuent, même si ce n’est pas forcément dans des proportions identiques.
Guide : Tout savoir sur la première embauche
Comment calculer le coût d'une embauche ?
Contrat, santé, retraite, prévention : quelles obligations ?
Quelles sont les procédures obligatoires ?
Comment calculer vos charges patronales ?
Vous le savez : chaque euro versé à un salarié a un coût. Mais pourquoi et comment ce coût se forme-t-il ? Je vous aide à décoder le calcul des charges patronales, pour que vous puissiez estimer votre coût employeur.
Comprendre la logique du calcul des cotisations sociales
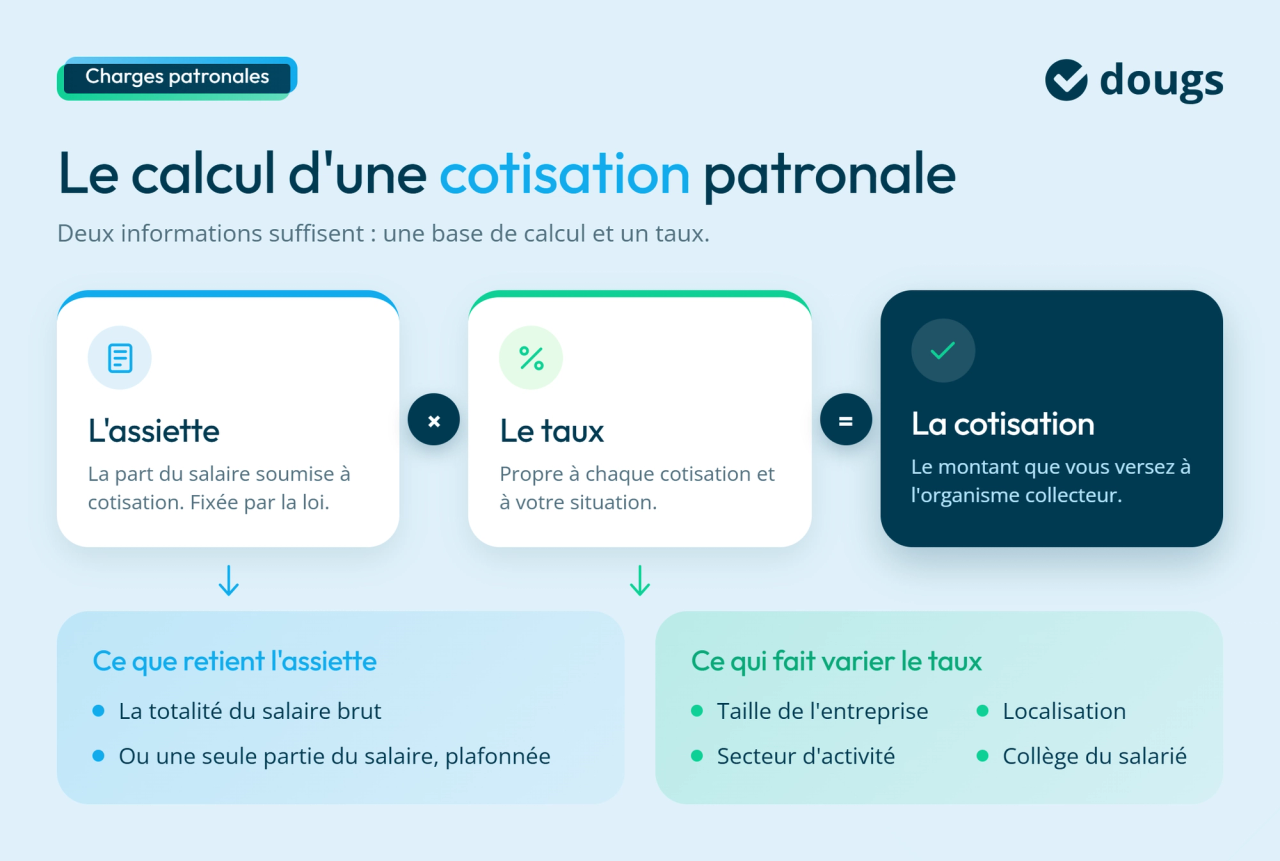
Le calcul des charges patronales nécessite 2 informations :
- la base (ou l’assiette) de cotisations. C’est le montant avec lequel on multiplie le taux de cotisations. Il est déterminé par la loi. Pour certaines cotisations patronales, on prendra la totalité du salaire brut, alors que pour d’autres, on ne comptabilise que la part située sous le plafond mensuel de la Sécurité sociale (PMSS). Le montant du PMSS est fixé à 4 005 € en 2026.
- Le taux de cotisation à appliquer. Il varie également en fonction de la taille et de la localisation de l'entreprise, du secteur d'activité, du collège du salarié (Ouvrier, ETAM, Cadre), etc.
Voici un exemple des taux applicables, présentés sous forme de tableau clair.
| Nature des cotisations | Taux en vigueur au 1er janvier 2026 | Assiette |
|---|---|---|
| Contribution solidarité autonomie | 0,30 % | Salaire total |
| Assurance maladie | 7,00 % | Salaire total |
| Assurance vieillesse plafonnée | 8,55 % | Jusqu’à PSS (Plafond de la Sécurité sociale = 3 864 €/mois) |
| Assurance vieillesse déplafonnée | 2,02 % | Salaire total |
| Allocations familiales | 3,45 % ou 5,25 % | Salaire total |
| Cotisation chômage | 4,00 % | Jusqu’à 4 PSS (≈ 15 456 €/mois) |
| Fonds de garantie des salaires (AGS) | 0,20 % | Jusqu’à 4 PSS |
| Retraite complémentaire non cadre (tranche A) | 4,65 % | Jusqu’à PSS |
| Retraite complémentaire non cadre (tranche B) | 12,15 % | Entre PSS et 8 PSS |
| Retraite complémentaire cadre (tranche A) | 4,72 % | Jusqu’à PSS |
| Retraite complémentaire cadre (tranche B) | 12,95 % | Entre PSS et 8 PSS |
| Assurance décès (cadres) | 1,50 % | Jusqu’à PSS |
| FNAL – entreprises < 50 salariés | 0,10 % | Jusqu’à PSS |
| Formation professionnelle | 0,55 % à 1 % | Salaire total |
| Taxe d’apprentissage | 0,68 % | Salaire total |
| Versement mobilité | Variable selon la zone géographique | Salaire total |
| Contribution au dialogue social | 0,016 % | Salaire total |
| Accidents du travail | Variable (env. 0,50 %) | Salaire total |
Selon votre convention collective, d’autres contributions peuvent s’ajouter. C’est le cas de la cotisation ADESATT, due par les entreprises qui relèvent de la convention collective Syntec.
Comment calculer vos cotisations patronales et salariales ?
Les cotisations patronales viennent s’ajouter au coût du salaire brut. Elles sont plus élevées que les cotisations salariales.
N’oubliez pas d’en tenir compte lorsque vous calculez le coût du salaire d’un collaborateur :
Salaire brut + cotisations patronales
En d’autres termes, il s’agit du salaire chargé, à l’intérieur duquel les cotisations patronales représentent environ 22 à 42 % du salaire brut.
Les cotisations salariales sont également retenues sur le salaire de votre collaborateur. Elles représentent environ 22 % du salaire brut. C’est à vous de les reverser pour le compte du salarié.
Par exemple, sur un salaire brut de 1 600 € :
- votre salarié aura 352 € de charges salariales ;
- le montant de vos charges patronales sera de 672 €.
Votre salarié percevra 1 248 € net, mais le coût global sera de 2 272 € pour votre entreprise.
Simulateur : Coût d'une embauche
Combien coûtent les charges sociales sur un salaire ?
Les charges sociales représentent l’ensemble des cotisations calculées sur le salaire, mais seules les charges patronales constituent une charge comptable pour l’entreprise.
Les cotisations salariales, elles, sont simplement prélevées sur le salaire brut du collaborateur : elles ne constituent pas une charge de l’entreprise, même si celle-ci les reverse à l’URSSAF.
En clair, pour calculer vos charges patronales, vous devez connaître deux éléments essentiels :
- la base de cotisation, c’est-à-dire la part du salaire soumise aux cotisations ;
- le taux de cotisation, qui varie selon plusieurs éléments liés à l'entreprise et à la nature de la charge (maladie, retraite, chômage, etc.).
Vos charges patronales s’ajoutent au salaire brut et représentent 22 à 42 % de ce montant.
Les charges salariales, elles, sont retenues sur le salaire du collaborateur (environ 22 %).
En pratique :
- votre salarié perçoit un salaire net après déduction de ses cotisations ;
- vous assumez un coût total plus élevé, correspondant au salaire brut + charges patronales ;
- un salaire brut de 1 600 € revient à environ 2 272 € pour votre entreprise.
Comment réduire vos charges patronales ?
Vous savez maintenant comment calculer vos charges. Mais pourquoi payer plus que nécessaire ? Je vous montre les dispositifs qui peuvent réduire vos cotisations et optimiser le coût de vos salariés.
La réduction générale dégressive unique (RGDU, ex-réduction Fillon)
Depuis le 1er janvier 2026, la réduction générale des cotisations patronales (ex-réduction Fillon) est remplacée par la réduction générale dégressive unique (RGDU). Elle allège le coût du travail sur les salaires inférieurs à 3 SMIC. Elle concerne tous les employeurs, sauf les particuliers employeurs.
La réduction est maximale pour un salaire au niveau du SMIC, puis elle diminue progressivement jusqu’à s’annuler à 3 SMIC. Son montant s’obtient en multipliant la rémunération brute par un coefficient, calculé selon une formule fixée par l’Urssaf.
Cette réduction porte notamment sur les cotisations :
- d’assurance maladie, maternité, invalidité et décès ;
- d’assurance vieillesse ;
- d’allocations familiales ;
- de retraite complémentaire et d’assurance chômage.
Il n’est pas possible de cumuler la RGDU avec d’autres exonérations spécifiques à certains secteurs, comme celles des artistes auteurs. Une réduction mal calculée fait partie des points les plus vérifiés lors d’un contrôle de l’URSSAF : faites valider votre paramétrage de paie.
En revanche, la RGDU peut être cumulée avec la déduction forfaitaire de cotisations patronales sur les heures supplémentaires. Elle s’élève à 1,50 € par heure supplémentaire dans les entreprises de moins de 20 salariés, et à 0,50 € par heure à partir de 20 salariés. Depuis 2026, cette déduction est ouverte à toutes les entreprises, y compris celles de 250 salariés et plus. Côté salarié, ces heures supplémentaires exonérées bénéficient aussi d’une réduction de cotisations salariales.
Autres leviers pour diminuer vos charges
Vous pouvez réduire vos charges sociales (patronales et salariales) en mettant en place :
- un accord d’intéressement ou de participation ;
- des chèques emploi universel (CESU), chèques vacances ou tickets restaurants ;
- un plan d’épargne entreprise (PEE) ;
- certaines primes ponctuelles : parmi les primes exceptionnelles, la prime de partage de la valeur peut être exonérée de cotisations sous conditions.
Attention, les sommes versées au titre de l’intéressement ou de la participation peuvent être soumises au forfait social, selon l’effectif de votre entreprise. Elles échappent aux cotisations sociales, mais restent soumises à la CSG et à la CRDS. Pour savoir dans quels cas une exonération des prélèvements sociaux s’applique, consultez notre guide dédié.
En synthèse, pour réduire vos charges patronales, vous pouvez bénéficier de la réduction générale dégressive unique (RGDU), qui a remplacé l’ex-réduction Fillon en 2026. Elle s’applique aux salaires inférieurs à 3 SMIC et réduit vos cotisations patronales (maladie, vieillesse, allocations familiales, etc.). Vous pouvez la cumuler avec la déduction forfaitaire sur les heures supplémentaires : 1,50 € par heure dans les entreprises de moins de 20 salariés, 0,50 € au-delà.
À quoi cotisez-vous : la répartition de vos charges patronales
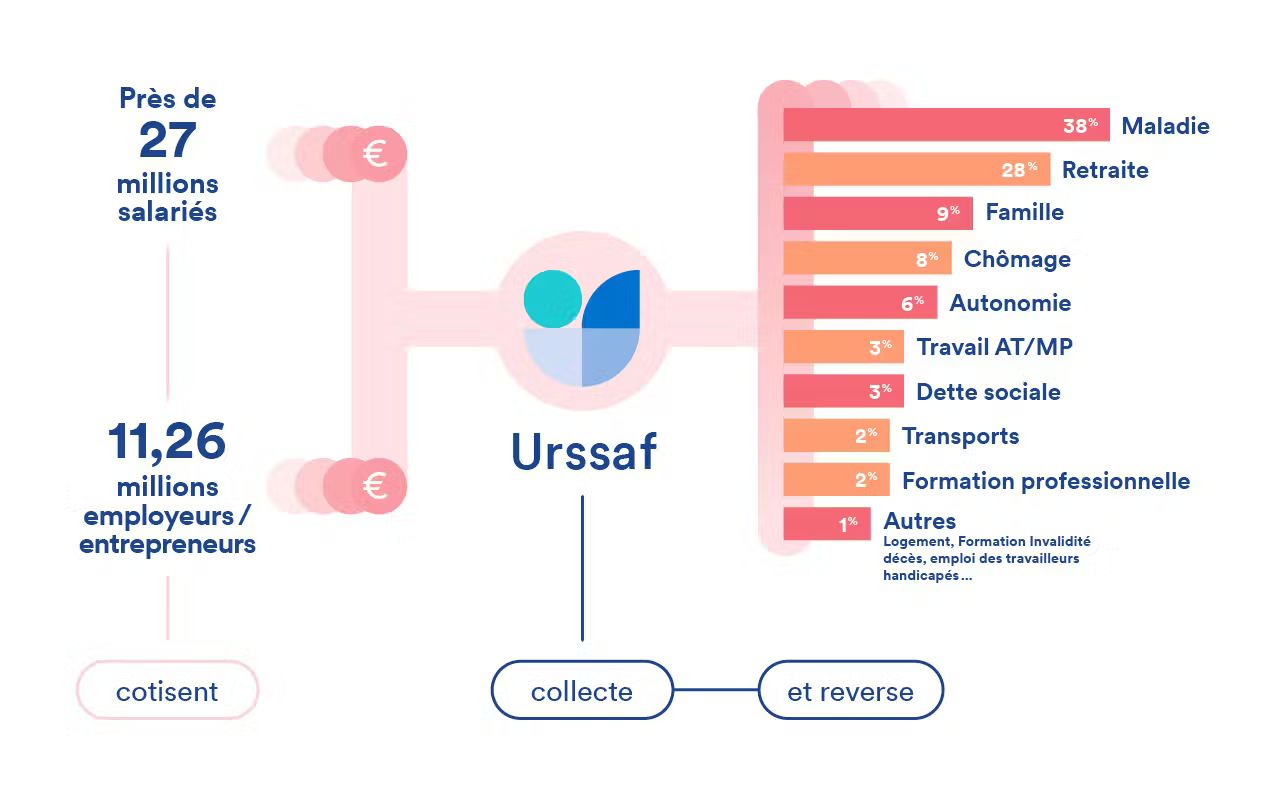
Les charges patronales que vous versez sont redistribuées à différents organismes sociaux. Elles sont déclarées via la déclaration sociale nominative (DSN) et réglées sous forme de cotisations sociales mensuelles. Les entreprises de moins de 11 salariés peuvent opter pour un paiement trimestriel.
Chaque organisme finance une protection spécifique pour vos salariés.
Vous cotisez auprès de :
- l’URSSAF (Union de recouvrement des cotisations de Sécurité sociale et d’allocations familiales) pour les cotisations d’assurance maladie, allocations familiales, vieillesse et la CSG (Contribution sociale généralisée) ;
- France Travail pour les cotisations d’assurance chômage et l’AGS (Assurance garantie des salaires) ;
- organismes de retraite selon le régime complémentaire ou supplémentaire et le statut de votre salarié (cadre ou non-cadre) ;
- les organismes de prévoyance pour les garanties obligatoires : invalidité, décès, incapacité. Cette prévoyance est obligatoire dès le premier salarié.
Source : https://www.urssaf.fr/accueil/a-quoi-servent-les-cotisations.html

EN RÉSUMÉ
Les charges patronales ne sont pas qu’une contrainte : elles reflètent le vrai coût de votre salarié et la protection sociale que vous financez.
En tant que dirigeant, votre rôle est de comprendre leur composition, de calculer leur impact et d’activer les bons leviers d’allègement pour préserver votre trésorerie.
En maîtrisant ces paramètres, vous transformez une dépense subie en décision stratégique au service de la croissance de votre entreprise.
Avec Dougs, vous bénéficiez d’un accompagnement personnalisé pour estimer votre coût employeur, optimiser vos charges et sécuriser vos recrutements.
Selon votre situation, vous serez peut-être intéressé par nos ressources :
- Guide des charges sociales d’une SASU.
Guide sur les cotisations sociales d'un apprenti.
FAQ sur les charges patronales
Les charges salariales sont déduites du salaire versé à votre salarié. Votre entreprise fait office de collecteur de charges. Elle s’occupe de les reverser aux caisses publiques via différents organismes sociaux. Comment ? Par le biais de la déclaration sociale nominative (DSN), qui a remplacé l’ancienne DADS, et que vous devez établir avant le 5 ou le 15 du mois, selon la taille de votre entreprise.
Le taux des charges patronales représente 22 à 42 % du salaire brut, soit environ 54 % du salaire net.
Le montant des charges patronales représente la somme de toutes les cotisations patronales du bulletin de salaire, qu’importe le type de contrat.
Vous devez vérifier :
la localisation de votre entreprise ;
votre activité ;
la nature du contrat de travail ;
et le niveau de rémunération du salarié.
Un expert-comptable comme Dougs peut vous aider à simuler vos droits et à éviter les erreurs de déclaration.
Elles comprennent :
les cotisations URSSAF (maladie, vieillesse, allocations familiales, accidents du travail) ;
les contributions à la formation professionnelle et à l’apprentissage ;
les cotisations de retraite complémentaire ;
la taxe sur les salaires, applicable à certaines entreprises non soumises à la TVA.
Head of Social

Ces articles peuvent vous intéresser
 Nathalie Michel
 Nathalie Michel
 Émilie Fatkic
 Nathalie Michel
 Nathalie Michel
 Nathalie Michel