Se connecter


 10 min.
Pacte Dutreil et holding : comment sécuriser votre transmission ?


Une seule condition mal respectée peut vous faire perdre l’exonération de 75 % prévue par le pacte Dutreil et alourdir fortement le coût de la transmission.
Lors de la création de votre holding en ligne, la vigilance porte sur la qualification de holding animatrice, les engagements de conservation et les obligations déclaratives.
Je suis juriste chez Dougs, spécialisé en droit des sociétés et en transmission d’entreprise. Je vous explique comment distinguer une holding animatrice d’une holding passive ou mixte, quelles conditions respecter et comment sécuriser votre transmission avec le pacte Dutreil.
- Le pacte Dutreil permet d’alléger fortement la fiscalité d’une transmission d’entreprise, grâce à une exonération partielle de la valeur des titres transmis.
- Une holding peut entrer dans le dispositif si son activité d’animation du groupe reste principale. Une holding purement patrimoniale est en principe exclue.
- Le dispositif repose sur des engagements de conservation précis, avant et après la transmission, avec des règles particulières en cas de décès.
- La qualification de la holding et la preuve de son animation sont centrales pour distinguer holding animatrice, passive ou mixte.
Je vous dis tout dans l’article. Bonne lecture !
À quoi sert le pacte Dutreil pour une holding ?
Le pacte Dutreil peut vous permettre de réduire fortement le coût fiscal de la transmission de votre entreprise grâce à une exonération partielle des droits de mutation à titre gratuit. Ces droits correspondent aux impôts dus lors d’une transmission sans contrepartie, comme une donation ou une succession.
Si votre société est détenue par une holding, sa seule présence ne suffit pas à vous faire bénéficier de cet avantage. Son activité et son rôle dans le groupe doivent répondre aux critères prévus par l’article 787 B du Code général des impôts, auxquels s’ajoutent les engagements de conservation des titres.
Si votre transmission nécessite d’abord de structurer le groupe, consultez également les étapes pour créer une holding.
Qu’est-ce qu’une holding animatrice au sens du pacte Dutreil ?
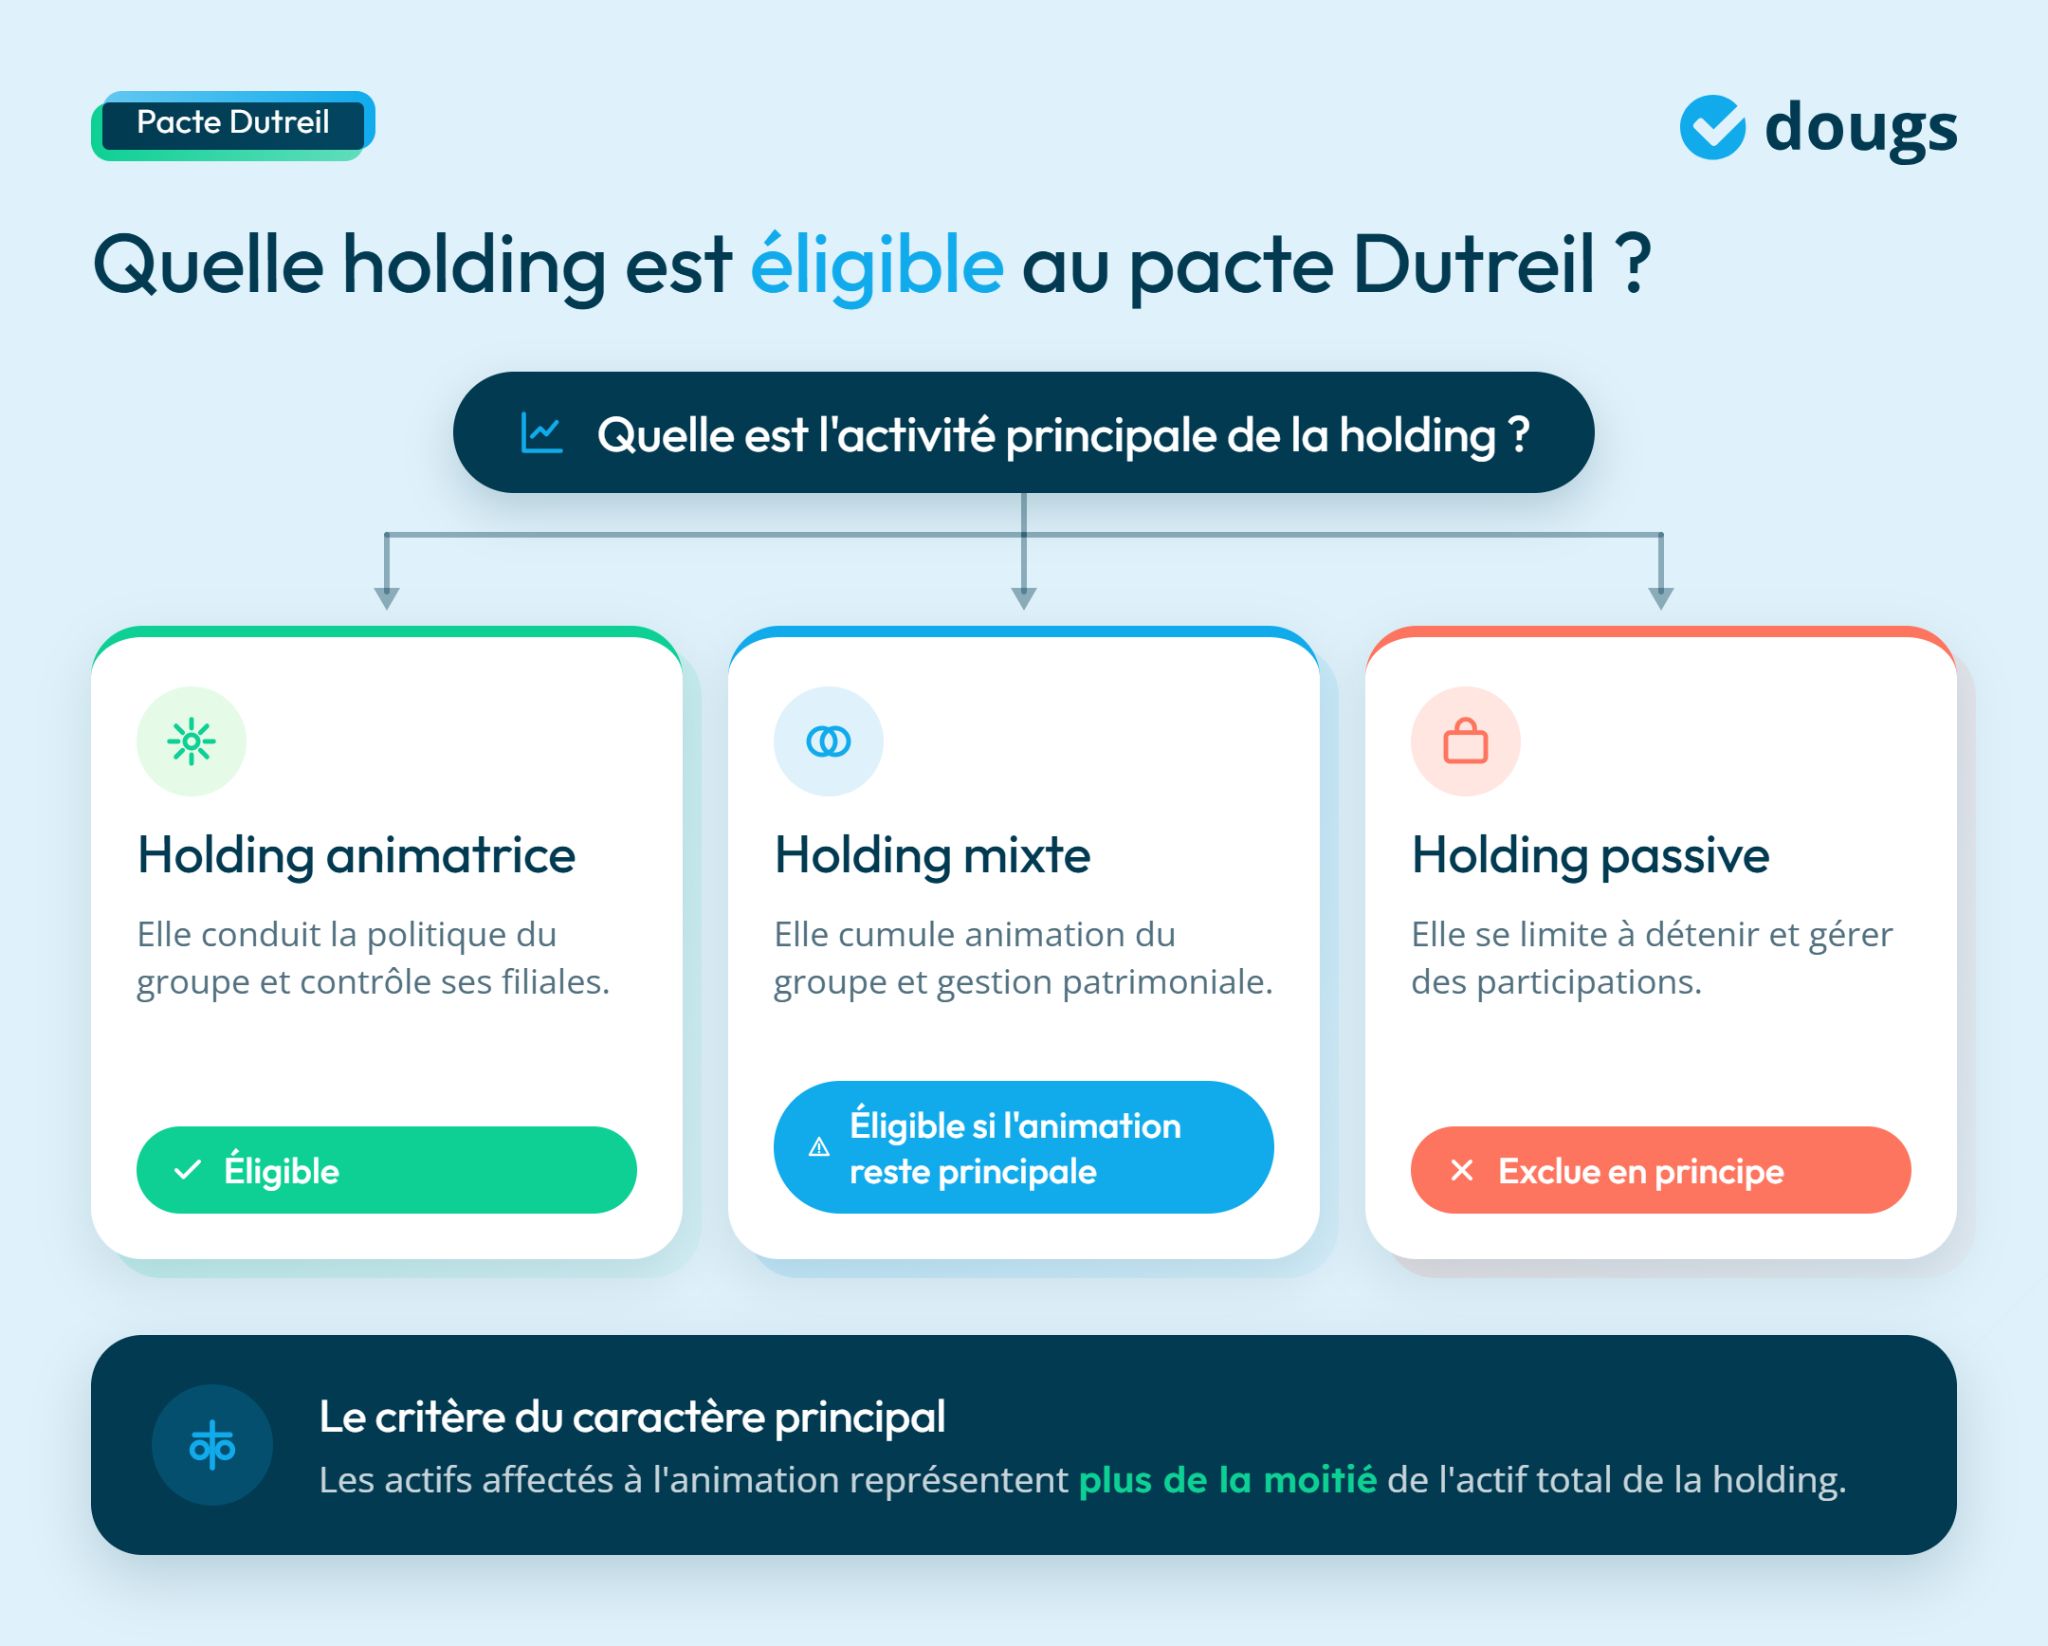
Une holding animatrice ne se contente pas de détenir les titres de ses filiales : elle participe activement à la conduite de la politique du groupe et au contrôle des sociétés qu’elle anime. Ce que je regarde d’abord dans un dossier Dutreil, c’est la réalité de cette animation, son caractère principal et les éléments capables de la prouver.
Comment reconnaître une holding animatrice ?
La holding doit exercer un rôle actif dans la direction du groupe et contrôler les filiales concernées. Elle peut également leur fournir, à titre interne, des services spécifiques :
- administratifs ;
- juridiques ;
- comptables ;
- financiers ;
- immobiliers.
Son activité d’animation doit rester principale. L’administration considère ce critère rempli lorsque la valeur vénale, c’est-à-dire la valeur à laquelle les actifs pourraient être vendus sur le marché, des actifs affectés à l’animation représente plus de la moitié de l’actif total de la holding.
Quels éléments permettent de prouver l’animation ?
L’administration fiscale apprécie la situation à partir d’un faisceau d’indices : aucun document ne suffit, à lui seul, à démontrer le caractère animateur de la holding.
Vous pouvez vous appuyer sur :
- des conventions d’animation formalisées ;
- des pactes d’associés précisant l’organisation des pouvoirs ;
- les procès-verbaux et autres documents sociaux montrant l’intervention de la holding dans les décisions du groupe ;
- les justificatifs des services effectivement rendus aux filiales.
Ces éléments doivent traduire une animation réelle et continue, et pas seulement une organisation prévue sur le papier.
Quelles sont les conditions pour bénéficier du pacte Dutreil ?
Trois séries de conditions déterminent votre éligibilité au pacte Dutreil : l’activité exercée, les engagements pris par les associés et bénéficiaires, et le déroulement de la transmission. Dans l’analyse d’un dossier, je vérifie leur cohérence d’ensemble, car le non-respect d’une seule condition peut remettre en cause l’exonération.
Les conditions liées à l’activité de la société
La société transmise doit principalement exercer une activité industrielle, commerciale, artisanale, agricole ou libérale. Les activités de simple gestion de son propre patrimoine mobilier ou immobilier sont exclues du dispositif.
Une holding animatrice peut être éligible lorsque l’animation du groupe constitue son activité principale.
Les conditions liées aux associés et bénéficiaires
Le pacte Dutreil repose sur des engagements de conservation des titres, pris avant et après la transmission. Les bénéficiaires doivent les respecter pendant les durées prévues par le dispositif.
La donation peut porter sur la pleine propriété des titres ou prendre la forme d’un démembrement de propriété. Dans ce cas, la propriété est séparée entre l’usufruit, qui donne entre autres droit aux revenus, et la nue-propriété, qui correspond à la propriété des titres sans leur jouissance immédiate.
Une donation avec réserve d’usufruit peut bénéficier du pacte Dutreil sous certaines conditions liées aux droits de vote conservés par l’usufruitier.
Les étapes clés à respecter lors de la transmission
Le pacte Dutreil se prépare en amont de la transmission via une holding en vérifiant les engagements de conservation applicables.
La transmission peut intervenir par donation ou succession. En cas de décès sans engagement collectif en cours, le dispositif prévoit également, sous conditions, la possibilité de conclure un engagement après la transmission.
Holding passive ou holding mixte : êtes-vous concerné ?
Une holding qui se limite à détenir et gérer des participations est en principe exclue du pacte Dutreil. Une structure qui combine animation du groupe et gestion patrimoniale peut, en revanche, rester éligible si l’animation constitue son activité principale. J’attire votre attention sur cette frontière, car la qualification dépend autant de l’activité réellement exercée que de la composition des actifs.
La holding passive est-elle éligible au pacte Dutreil ?
Une holding passive, aussi appelée holding patrimoniale, se limite principalement à la détention et à la gestion de participations sans participer activement à la conduite de la politique du groupe.
Cette activité ne permet en principe pas de bénéficier du pacte Dutreil. Le dispositif vise les sociétés exerçant une activité opérationnelle ainsi que les holdings animatrices qui remplissent les conditions d’éligibilité.
Une holding mixte peut-elle bénéficier du pacte Dutreil ?
Oui, une holding peut cumuler une activité d’animation et une activité patrimoniale sans perdre automatiquement son éligibilité. L’activité d’animation doit toutefois rester principale.
Pour apprécier ce caractère principal, l’administration examine la valeur des actifs affectés à l’animation du groupe. Ce critère est rempli lorsque ces actifs représentent plus de la moitié de l’actif total de la holding.
Vous devez donc pouvoir identifier et valoriser les actifs liés à l’animation, puis documenter leur affectation. Si l’activité patrimoniale devient prépondérante, la holding risque de ne plus remplir les conditions du dispositif.
Quels engagements de conservation devez-vous respecter ?
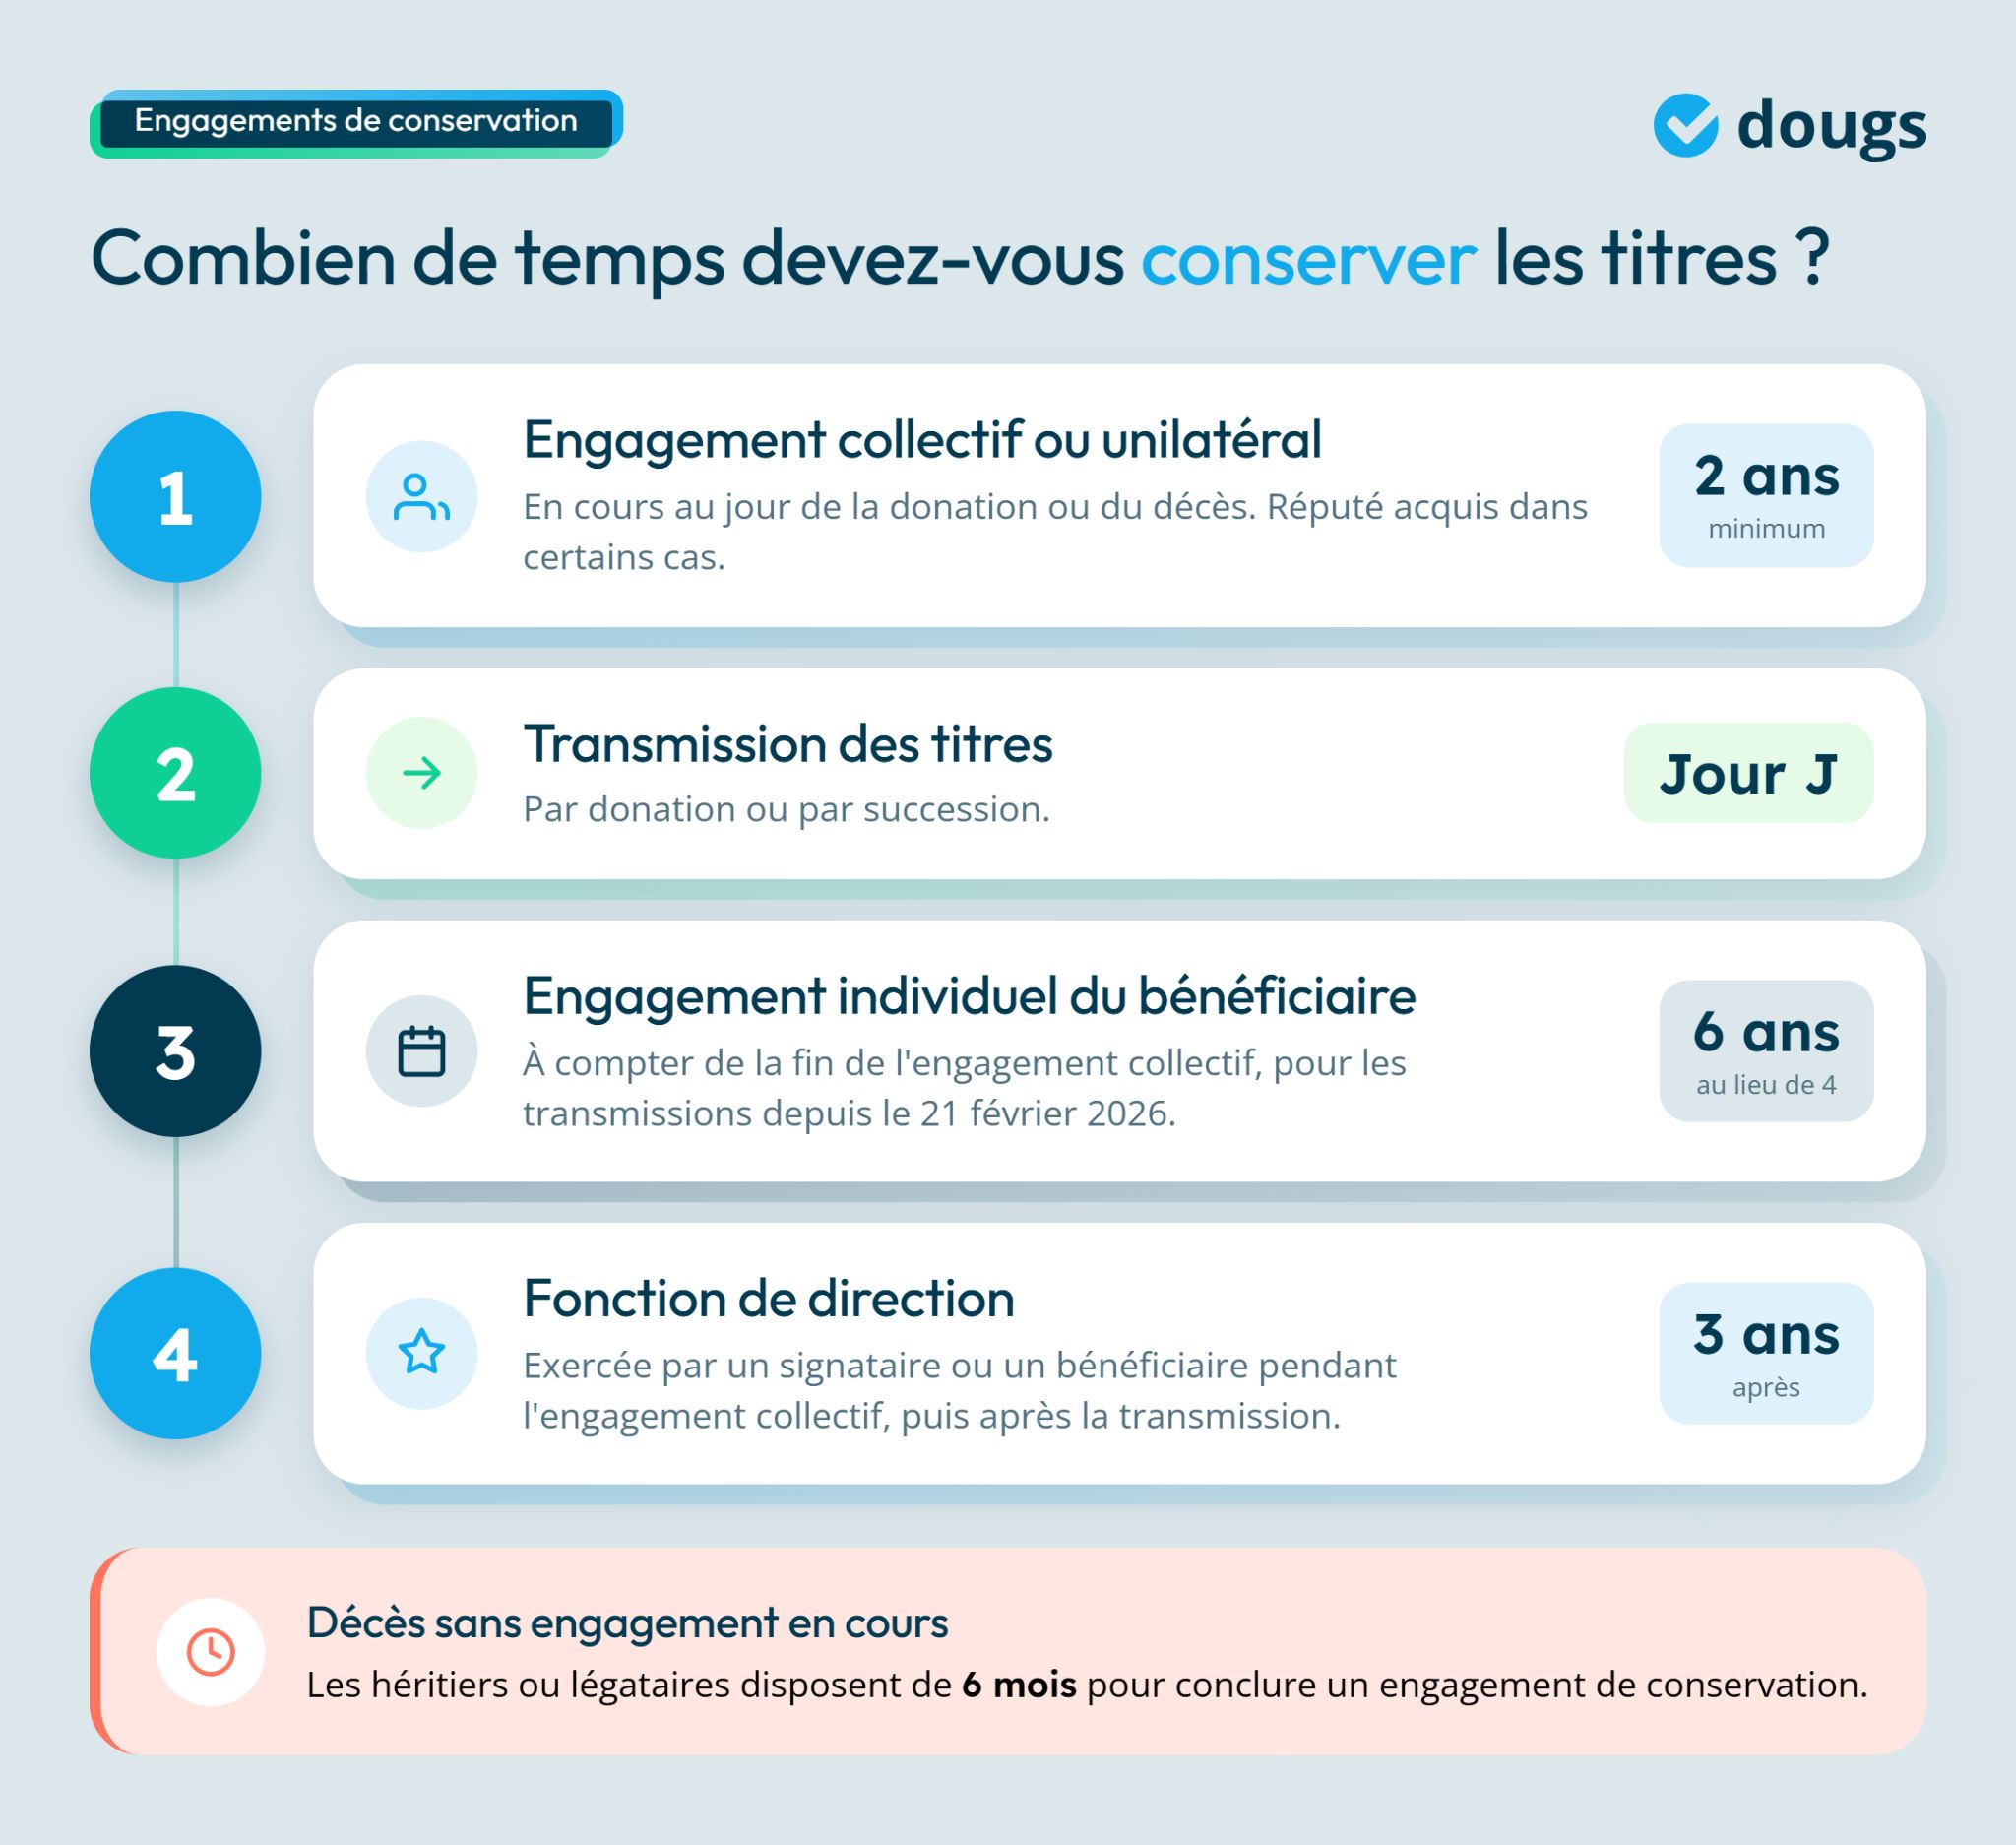
Le pacte Dutreil impose un calendrier précis avant et après la transmission. Dans mes dossiers, je commence par dater chaque engagement, car leur durée et leur enchaînement conditionnent le maintien de l’exonération. Trois situations sont à distinguer : l’engagement collectif ou unilatéral, l’engagement individuel des bénéficiaires et le cas particulier d’une transmission par décès.
L’engagement collectif ou unilatéral de conservation
Avant la transmission, les titres doivent en principe faire l’objet d’un engagement de conservation d’une durée minimale de deux ans, en cours au jour de la donation ou du décès.
Cet engagement peut être pris avec d’autres associés ou par une seule personne. Il doit porter sur au moins 17 % des droits financiers et 34 % des droits de vote pour une société non cotée, contre 10 % des droits financiers et 20 % des droits de vote pour une société cotée. Ces seuils doivent être respectés en continu pendant toute la durée de l’engagement collectif. À défaut, et hors cas de maintien prévus par la loi, les signataires peuvent perdre le bénéfice de l’exonération.
Les droits financiers correspondent notamment aux droits aux bénéfices et aux distributions, tandis que les droits de vote permettent de participer aux décisions de la société.
Dans certaines situations, l’engagement peut être réputé acquis. Il n’est alors pas nécessaire de conclure préalablement un pacte formel, à condition que les titres soient détenus depuis au moins deux ans et que les autres critères prévus par le dispositif soient remplis.
Combien de temps dure l’engagement individuel ?
Après la transmission, chaque héritier, donataire ou légataire s’engage à conserver les titres reçus.
Désormais, cet engagement individuel dure six ans à compter de la fin de l’engagement collectif. Les transmissions antérieures au 21 février 2026 restent soumises à l’ancien régime, avec un engagement individuel de quatre ans.
Le calendrier de conservation comprend donc au minimum deux ans d’engagement collectif, puis six ans d’engagement individuel. La condition de direction suit un calendrier distinct.
Une condition de direction s’ajoute au calendrier de conservation : l’un des signataires ou bénéficiaires concernés doit exercer dans la société une fonction répondant aux exigences du dispositif pendant l’engagement collectif et pendant les trois années qui suivent la transmission.
Que se passe-t-il en cas de décès sans engagement en cours ?
Si les titres sont transmis par décès sans engagement collectif de conservation déjà en place, les héritiers ou légataires peuvent encore bénéficier du dispositif sous certaines conditions.
Ils disposent de six mois à compter de la transmission pour conclure un engagement de conservation avec d’autres héritiers, légataires ou associés.
Le respect du calendrier doit alors être suivi avec attention : une rupture des engagements peut entraîner la remise en cause de l’exonération et le rappel des droits correspondants.
Quelles obligations déclaratives devez-vous respecter ?
Le pacte Dutreil ne repose pas seulement sur le respect des engagements : vous devez aussi pouvoir en apporter la preuve au bon moment. Je vous présente les obligations déclaratives à respecter lors de la mise en place du pacte Dutreil et après la transmission, ainsi que les documents à fournir à l’administration fiscale.
Quels documents fournir lors de la transmission ?
Lors d’une donation ou d’une succession, les bénéficiaires doivent joindre les justificatifs permettant de bénéficier de l’exonération.
Selon la configuration du pacte, il peut s’agir :
- d’une copie de l’acte constatant l’engagement de conservation ;
- d’une attestation de la société confirmant que les conditions requises sont remplies ;
- de justificatifs spécifiques lorsque l’engagement est réputé acquis ou lorsque des sociétés sont interposées.
Ces documents sont remis au service chargé d’enregistrer la donation ou la déclaration de succession dans les délais applicables à cette formalité.
Quels justificatifs conserver après la transmission ?
Vous n’avez pas à transmettre spontanément une attestation chaque année. En revanche, l’administration peut vous demander de justifier le respect continu des conditions du pacte. Vous disposez alors de trois mois à compter de sa demande pour fournir l’attestation correspondante.
À la fin de l’engagement individuel de conservation, une nouvelle attestation doit également être adressée à l’administration dans les trois mois suivant son terme.
Pour une holding animatrice, conservez aussi les pièces permettant de démontrer la réalité de l’animation : conventions, décisions sociales, prestations rendues aux filiales ou encore éléments permettant de justifier l’affectation des actifs. En cas de société interposée, c’est-à-dire lorsqu’une société s’insère entre la holding et la société concernée par la transmission, des attestations complémentaires peuvent être nécessaires à chaque niveau de la chaîne de participation.
Quels sont les avantages fiscaux du pacte Dutreil avec une holding ?
Le gain fiscal du pacte Dutreil peut être considérable lors de la transmission d’une entreprise. Mon point de départ consiste à mesurer la réduction de la base taxable, avant d’examiner les leviers complémentaires et leur effet à travers un exemple chiffré.
L’exonération de 75 % de la valeur des titres transmis
Le pacte Dutreil permet d’exonérer 75 % de la valeur des titres transmis de droits de mutation à titre gratuit (DMTG), sous réserve de respecter les conditions du dispositif.
Les droits sont donc calculés sur les 25 % restants, auxquels peuvent ensuite s’appliquer les abattements liés au lien de parenté. L’avantage peut ainsi réduire fortement le coût d’une donation ou d’une succession.
Depuis le 21 février 2026, certains actifs dits « somptuaires » non exclusivement affectés à l’activité éligible sont exclus de l’assiette bénéficiant de l’exonération. Cette règle peut notamment concerner certains véhicules de tourisme, yachts, bateaux de plaisance ou aéronefs détenus directement ou indirectement par la société.
Quels mécanismes peuvent compléter le pacte Dutreil ?
Le dispositif peut être associé à d’autres outils de transmission patrimoniale. Une donation avec réserve d’usufruit peut être réalisée pour transmettre la nue-propriété des titres tout en conservant l’usufruit, qui comprend le droit d’en percevoir les revenus.
Dans ce cas, les droits sont calculés sur la valeur de la nue-propriété transmise, déterminée selon l’âge de l’usufruitier. Le bénéfice du pacte Dutreil reste toutefois soumis à des conditions spécifiques concernant les droits de vote conservés par l’usufruitier.
Exemple chiffré d’une transmission via une holding
Prenons l'exemple d'une entreprise valorisée à 4 millions d'euros. Avant l'application des éventuels abattements personnels, une transmission sans pacte Dutreil concerne cette valeur totale.
Avec l’exonération de 75 %, la base bénéficiant du dispositif est ramenée à 1 million d’euros. Les abattements liés au lien de parenté et le barème des droits de donation ou de succession s’appliquent ensuite selon la situation des bénéficiaires.
Si votre objectif est d’organiser la détention et la transmission de plusieurs sociétés au sein d’une même famille, une holding familiale peut également servir de cadre à cette organisation patrimoniale.
- Le pacte Dutreil avec une holding peut fortement réduire le coût fiscal d’une transmission, à condition de respecter les critères d’éligibilité et les engagements prévus par le dispositif.
- La qualification de la holding, les engagements de conservation et les obligations déclaratives doivent rester cohérents tout au long de l’opération.
- Une documentation insuffisante ou une condition mal respectée peut entraîner la remise en cause de l’exonération.
- Pour structurer votre transmission et sécuriser son traitement fiscal, vous pouvez vous faire accompagner par un expert-comptable en ligne Dougs.
FAQ sur le pacte Dutreil avec une holding
Le pacte Dutreil reste-t-il valable en cas de divorce d’un associé ?
Oui, un divorce ne remet pas automatiquement en cause le pacte Dutreil. Le point de vigilance concerne surtout les conséquences du divorce sur la détention des titres : un partage, une cession ou un transfert peut affecter les engagements de conservation en cours.
Il faut donc vérifier que la nouvelle répartition des titres reste compatible avec les conditions du dispositif avant toute opération.
Quels documents l’administration fiscale peut-elle demander en cas de contrôle Dutreil ?
L’administration peut vous demander les justificatifs permettant de vérifier que les conditions du pacte sont toujours respectées.
Selon votre montage, cela peut comprendre :
- les attestations délivrées par la société ;
- les documents relatifs aux engagements de conservation ;
- les justificatifs liés aux sociétés interposées ;
- pour une holding animatrice, les pièces démontrant la réalité et la continuité de l’animation du groupe.
L’absence de justificatifs suffisants peut entraîner la remise en cause de l’exonération.
Le pacte Dutreil s’applique-t-il à un fonds de commerce en location-gérance ?
Oui, dans certains cas. L’article 787 C du CGI peut s’appliquer à la transmission d’un fonds de commerce préalablement donné en location-gérance à l’un des héritiers, donataires ou légataires, si les autres conditions du dispositif sont respectées. En revanche, l’exonération ne s’applique pas lorsque le fonds est donné en location-gérance à une société d’exploitation avant sa transmission.

David est Head of Legal chez Dougs. En français, cela signifie qu’il pilote le département juridique du cabinet, endosse la casquette de référent technique et garantit l’évolution du service.
En savoir plus