


David Bernier
Head of Legal
 16 min.
Société anonyme (SA) : définition, fonctionnement et création
La SA n’est pas la version « premium » de la SAS : elle répond à des projets plus structurés, avec un formalisme juridique plus poussé. 37 000 € de capital minimum, une gouvernance encadrée par la loi, des assemblées à organiser… Un choix qui engage concrètement la manière dont votre société sera financée, dirigée et contrôlée.
Je suis Émilie Fatkic, expert-comptable chez Dougs. J’accompagne les entrepreneurs qui hésitent entre plusieurs formes juridiques au moment de créer leur société. Si vous considérez la SA, posez-vous la question : votre projet a-t-il réellement besoin d’un cadre de gouvernance aussi structuré ?
Dans cet article, je vous explique comment fonctionne une SA, comment la créer et dans quels cas elle est plus adaptée qu’une SAS. Si vous hésitez entre les deux, notre accompagnement à la création d’entreprise en ligne vous aide à faire votre choix.
EN BREF
- La société anonyme est une société de capitaux adaptée aux projets avec un actionnariat large et une gouvernance structurée.
- Une SA non cotée compte au moins 2 actionnaires, contre 7 lorsque ses actions sont admises sur certains marchés.
- Son capital social minimum est de 37 000 €, avec au moins 50 % des apports en numéraire libérés dès la constitution.
- La SA prévoit deux modèles de gouvernance et relève en principe de l’impôt sur les sociétés.
- Les principaux dirigeants rémunérés sont assimilés salariés, et la SA se distingue surtout de la SAS par son accès possible à l’introduction en bourse.
Définition et caractéristiques générales de la société anonyme
La société anonyme est une société commerciale dont le capital est divisé en actions. Si vous créez une SA, votre entreprise appartient à la catégorie des sociétés de capitaux : elle s’organise autour de ce que les actionnaires investissent, en argent ou en biens, et des droits que leurs actions leur donnent, comme voter ou percevoir des dividendes.
Les articles L225-1 à L225-270 du Code de commerce encadrent le fonctionnement général d’une SA. Ils fixent les règles liées à :
- la constitution de votre société,
- ses organes de direction,
- ses assemblées, son capital,
- ses principales obligations.
Les personnes qui détiennent les actions sont les actionnaires. Leur responsabilité est limitée aux apports. En principe, vous ne répondez pas personnellement des dettes sociales au-delà du montant investi dans la société.
Après son immatriculation au registre du commerce et des sociétés (RCS), votre SA acquiert la personnalité morale. La société dispose alors de son propre patrimoine, distinct de celui des actionnaires, signe ses contrats et assume ses dettes.
Les statuts précisent la répartition du capital, la gouvernance, les catégories d’actions et certaines règles de cession. Au moment de la constitution, puis lors de plusieurs événements de la vie de votre société, vous devez aussi respecter les publications légales requises.
Combien d’actionnaires faut-il dans une SA ?
Une SA non cotée compte au moins 2 actionnaires. Ce seuil passe à 7 lorsque ses actions sont admises aux négociations sur un marché réglementé ou un système multilatéral de négociation.
Dans les faits, ce fonctionnement laisse beaucoup de latitude si votre projet réunit plusieurs profils autour de la table, comme :
- des fondateurs,
- des investisseurs,
- une holding,
- une société partenaire,
- des fonds d’investissement, etc.
Les actionnaires peuvent être des personnes physiques comme des personnes morales, et leur nombre n’est pas plafonné.
Je prends un cas pratique : vous lancez une entreprise avec deux cofondateurs, puis vous ouvrez progressivement le capital à plusieurs investisseurs. En SA, vous pouvez accueillir cet actionnariat plus large sans fixer de nombre maximum, avec un cadre de gouvernance prévu pour organiser les droits et les pouvoirs de chacun.
Quelle est la cessibilité des actions ?
La cessibilité des actions désigne la possibilité de vendre ou transmettre ses actions à un autre actionnaire ou à un nouvel investisseur. Dans une SA, les titres sont négociables après l’immatriculation de la société. Résultat : les mouvements de titres sont plus simples à organiser lorsque la société compte, par exemple, plusieurs dizaines d’actionnaires.
Les statuts encadrent toutefois leur circulation :
- la clause d’agrément soumet l’entrée d’un nouvel actionnaire à une autorisation,
- la clause de préemption donne une priorité de rachat à certains actionnaires.
Procédure de création d’une société anonyme
Pour créer une SA, vous devez d’abord clarifier ces trois points : combien faut-il financer, qui entre au capital et comment répartir les pouvoirs ? Votre budget prévisionnel vous aide ensuite à vérifier si les 37 000 € de capital minimum couvrent réellement les besoins de départ du projet.
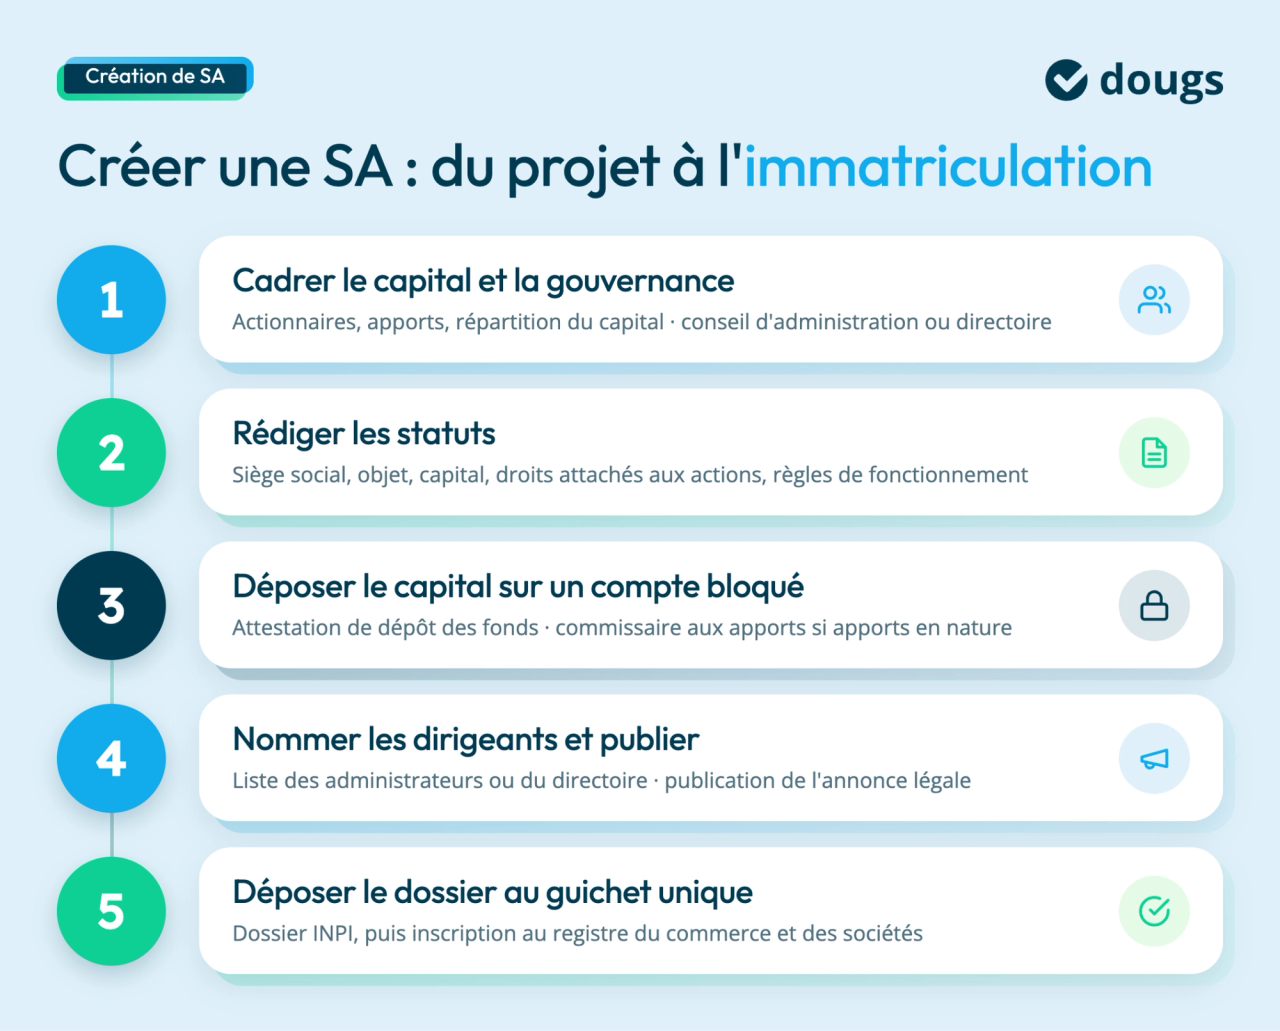
Je vous détaille les principales étapes pour passer du projet à l’immatriculation :
- Définir les actionnaires, leurs apports et la répartition du capital.
- Choisir le mode de gouvernance : conseil d’administration ou directoire avec conseil de surveillance.
- Procéder à la rédaction des statuts, avec le siège social, l’objet, le capital, les droits attachés aux actions et les règles de fonctionnement.
- Effectuer le dépôt du capital social sur un compte bloqué.
- Obtenir l’attestation de dépôt des fonds.
- Faire intervenir un commissaire aux apports pour les apports en nature lorsque son intervention est requise.
- Nommer les dirigeants et établir la liste des administrateurs ou membres du directoire, ainsi que celle des membres du conseil de surveillance selon le modèle retenu.
- Procéder à la publication de l’annonce légale.
- Constituer le dossier au guichet unique de l’INPI avec les statuts, le justificatif de domiciliation, les pièces des dirigeants et les documents relatifs au capital.
- Obtenir l’inscription au registre du commerce et des sociétés après validation du dossier.
Le formulaire M0 appartient désormais à l’ancien parcours de création. Aujourd’hui, vous devez réaliser votre déclaration directement sur le guichet unique de l’INPI, qui centralise les formalités d’immatriculation.
Les coûts de création d’une SA comprennent donc :
- les frais administratifs,
- la publicité légale,
- l’éventuelle intervention d’un commissaire aux apports,
- l’accompagnement juridique choisi pour les statuts.
Capital social et apports dans une SA
Avec une SA, le capital joue plusieurs rôles : il finance le démarrage, répartit les droits entre actionnaires et donne un cadre aux futurs investisseurs. Le minimum légal de 37 000 € reste donc un point de départ, à mettre en regard des besoins réels de votre projet.
Quel est le capital social minimum ?
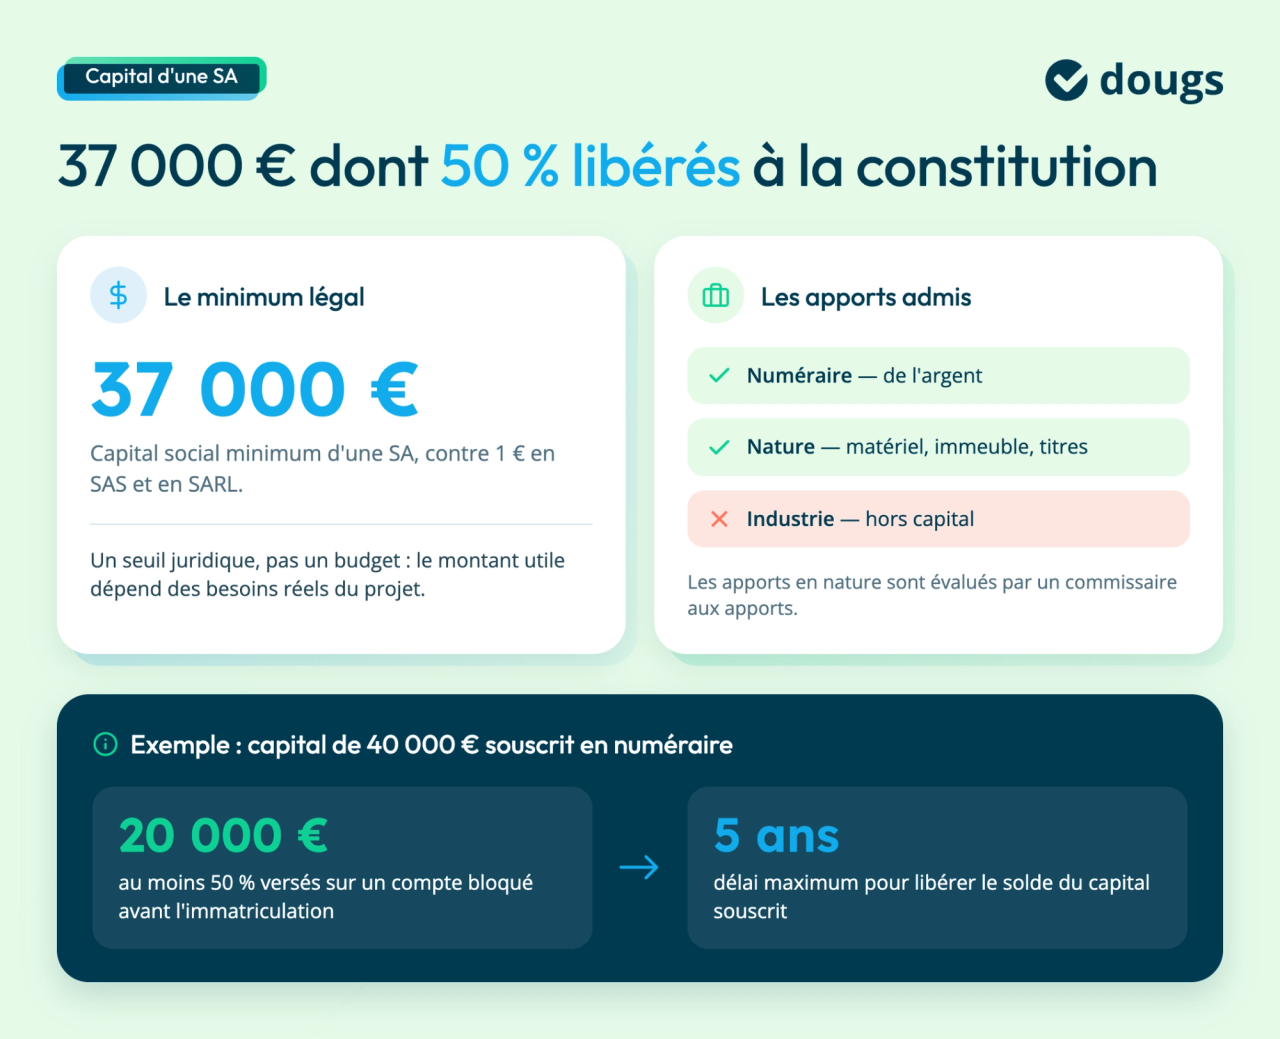
Le capital social minimum d’une SA est de 37 000 €. À titre de comparaison, une SAS ou une SARL peut être créée avec seulement 1 € de capital minimum. Cette différence reflète le cadre plus structuré de la SA.
Ces 37 000 € ne représentent pas un coût définitivement immobilisé. Une fois l’entreprise immatriculée et les fonds débloqués, la société utilise cette trésorerie pour son activité.
Le minimum légal reste un seuil juridique. Le montant réellement nécessaire dépend, lui, des besoins de votre projet. Par exemple, s’il exige 200 000 € au démarrage, il ne sera pas correctement financé parce qu’il respecte simplement le seuil de 37 000 €.
Quels apports composent le capital ?
Le capital social comprend :
- les apports en numéraire, sous forme d’argent,
- les apports en nature, comme du matériel, un immeuble ou des titres.
Les apports en industrie n’entrent pas dans le capital d’une SA.
Un commissaire aux apports évalue les apports en nature selon les règles applicables afin de sécuriser leur valeur et la répartition du capital social.
Les actionnaires reçoivent des actions ordinaires ou des actions assorties de droits particuliers. Selon les statuts, certaines actions donnent par exemple un droit de vote renforcé, une priorité sur les dividendes ou des droits spécifiques lors de certaines décisions.
Par exemple : vous faites entrer un investisseur qui apporte 300 000 € au capital. Vous pouvez prévoir une catégorie d’actions qui lui accorde un droit financier prioritaire, tout en conservant une organisation du pouvoir adaptée aux fondateurs.
Quelle libération des apports à la création ?
Libérer un apport, c’est verser à la société l’argent que l’actionnaire s’est engagé à investir. Dans une SA, au moins 50 % des apports en numéraire doivent être versés lors de sa constitution. Le solde est libéré dans les cinq ans.
Pour un capital de 40 000 € intégralement souscrit en numéraire, les actionnaires déposent donc au moins 20 000 € sur un compte bloqué avant l’immatriculation.
Que faire si les capitaux propres deviennent insuffisants ?
Lorsque les capitaux propres deviennent inférieurs à la moitié du capital social, le conseil d’administration ou le directoire doit convoquer une assemblée générale extraordinaire dans les quatre mois suivant l’approbation des comptes qui révèlent cette perte. Les actionnaires décident alors si la SA poursuit son activité ou si elle est dissoute.
Si l’activité se poursuit, la société doit reconstituer ses capitaux propres ou réduire son capital pour rétablir le rapport exigé au plus tard à la clôture du deuxième exercice suivant celui où les pertes ont été constatées. Une procédure supplémentaire peut s’appliquer si la situation n’est pas régularisée à cette échéance.
Capital et capitaux propres ne se confondent pas : le capital social et les capitaux propres mesurent deux réalités différentes dans les comptes de l’entreprise.
Organisation et gouvernance de la société anonyme
La SA prévoit deux modes de gouvernance :
- le conseil d’administration, avec une direction générale,
- ou le directoire, accompagné d'un conseil de surveillance.
Ce choix détermine qui dirige votre SA au quotidien, qui contrôle sa gestion et comment vous répartissez les pouvoirs entre dirigeants, actionnaires et investisseurs.
Conseil d’administration et direction générale
Le conseil d’administration réunit de 3 à 18 administrateurs. Même si la SA ne compte que deux actionnaires, elle doit donc trouver une troisième personne pour siéger au conseil. Ce conseil définit les orientations stratégiques et contrôle leur mise en œuvre. Dans ce modèle, les rôles se répartissent ainsi :
- le président du conseil d’administration organise les travaux du conseil,
- le directeur général pilote l’activité quotidienne et représente la SA auprès des tiers,
- des directeurs généraux délégués peuvent l’assister si la taille de l’entreprise le justifie.
Lorsque le président du conseil exerce aussi la direction générale, il devient président-directeur général (PDG).
Le conseil fonctionne selon des règles de quorum (le nombre minimum de participants requis pour valider les décisions lors d'une assemblée) et des modalités de décision précises. Sa composition peut intégrer des investisseurs, des administrateurs indépendants ou des représentants issus de l’actionnariat salarié.
Une telle organisation correspond bien à une entreprise où les fondateurs restent aux commandes tout en donnant aux investisseurs un contrôle sur les grandes orientations.
Directoire et conseil de surveillance
Dans ce second modèle, le directoire dirige la société tandis que le conseil de surveillance exerce un contrôle permanent sur sa gestion.
La séparation est donc plus nette : les membres du directoire prennent les décisions opérationnelles, tandis que le conseil suit la stratégie, les résultats et certains éléments de contrôle de gestion.
| Critère | Conseil d’administration | Directoire + conseil de surveillance |
|---|---|---|
| Direction quotidienne | Directeur général | Directoire |
| Contrôle | Conseil d’administration | Conseil de surveillance |
| Répartition des pouvoirs | Plus concentrée | Plus séparée |
| Profil fréquent | Fondateurs encore dirigeants | Investisseurs et dirigeants distincts |
Je prends un exemple concret : un fonds entre au capital sans souhaiter gérer l’entreprise. Les dirigeants restent au directoire et les représentants de l’investisseur siègent au conseil de surveillance.
Assemblées générales et prise de décision
Les actionnaires d’une SA exercent leurs principales prérogatives en assemblée générale ordinaire (AGO) ou en assemblée générale extraordinaire (AGE). Je vous explique les différences et les cas d’usage.
Quel est le rôle de l’AGO ?
L’AGO statue sur les décisions qui ne modifient pas les statuts :
- approbation des comptes annuels,
- affectation du résultat,
- nomination des administrateurs,
- révocation des administrateurs,
- nomination du commissaire aux comptes lorsque nécessaire,
- fixation de la somme annuelle attribuée aux administrateurs, anciennement appelée jetons de présence.
Le rapport de gestion figure parmi les documents présentés lorsque son établissement est obligatoire.
Quel est le rôle de l’AGE ?
L’AGE, elle, décide des opérations qui entraînent une modification des statuts, comme une augmentation ou une réduction de capital, une fusion ou une dissolution anticipée.
Pour qu’une décision soit valablement adoptée, il faut réunir assez d’actionnaires et obtenir assez de voix. Ces seuils ne sont pas les mêmes en AGO et en AGE :
| AGO | AGE | |
|---|---|---|
| Quorum 1ʳᵉ convocation | ⅕ des voix | ¼ des voix |
| Quorum 2ᵉ convocation | Aucun | ⅕ des voix |
| Majorité | Majorité des voix exprimées | Majorité des 2/3 des voix |
Chaque actionnaire exerce son droit de vote selon les droits attachés à ses actions. Les décisions donnent lieu à des procès-verbaux d’assemblée générale, qui assurent la preuve des délibérations et des résultats des votes.
Régime fiscal et imposition de la société anonyme
La fiscalité d’une SA concerne trois niveaux : les bénéfices de la société, les rémunérations des dirigeants et les revenus des actionnaires, je fais le point avec vous.
Impôt sur les sociétés
La SA relève en principe de l’impôt sur les sociétés (IS) au taux normal de 25 %. Le taux réduit de 15 % s’applique aux premiers 42 500 € de bénéfice lorsque les conditions sont réunies :
- chiffre d’affaires inférieur ou égal à 10 millions d’euros,
- capital entièrement libéré,
- règles de détention du capital respectées.
Le calcul de l’impôt sur les sociétés dépend donc du bénéfice fiscal et du taux auquel chaque tranche est soumise.
Une SA dispose-t-elle d’une option pour l’IR ?
Une option temporaire pour l’IR existe pour certaines SA non cotées créées depuis moins de cinq ans. Elle suppose plusieurs conditions relatives :
- à l’activité,
- à l’effectif,
- au chiffre d’affaires ou au total du bilan,
- à la détention du capital et des droits de vote.
Point de vigilance : cette option pour le barème progressif de l’impôt sur le revenu (IR) au niveau des associés reste limitée à cinq exercices.
Fiscalité des dirigeants et administrateurs
Dans une SA soumise à l’impôt sur les sociétés, la rémunération versée au président, au directeur général ou aux membres du directoire pour leurs fonctions de direction est imposée comme un salaire. Elle s’ajoute à leurs autres revenus soumis au barème de l’impôt sur le revenu, avec une déduction de 10 % pour frais professionnels ou, sur option, la déduction des frais réels.
La somme versée à un administrateur pour siéger au conseil suit une autre règle : elle est en principe imposée comme un revenu de capitaux mobiliers, au prélèvement forfaitaire unique ou, sur option, au barème progressif. Si la même personne est aussi rémunérée pour diriger la SA, chaque rémunération suit le régime lié à la fonction exercée.
Fiscalité des dividendes
Les dividendes versés à une personne physique constituent des revenus de capitaux mobiliers. En 2026, ils sont soumis par défaut au prélèvement forfaitaire unique (PFU) de 31,4 %.
L’actionnaire choisit à la place le barème progressif lorsque cette option globale lui est plus favorable. Les dividendes éligibles bénéficient alors d’un abattement de 40 % pour le calcul de l’impôt sur le revenu. En bref, la fiscalité des dividendes dépendra donc du mode d’imposition retenu par l’actionnaire.
Droits d’enregistrement sur les cessions
Lorsque vous cédez des actions de votre SA, la transaction supporte en principe des droits d’enregistrement de 0,1 % du prix de cession. Par exemple, pour une cession de 200 000 €, les droits représentent 200 €.
Pour les titres de sociétés à prépondérance immobilière, le taux applicable est de 5 %. Cela signifie que plus de la moitié de son actif est constitué, directement ou par l’intermédiaire d’autres sociétés, d’immeubles situés en France.
Régime social des dirigeants d’une SA
Le régime social des dirigeants dépend de leur fonction et de leur rémunération. Relèvent du régime général de la Sécurité sociale comme assimilés salariés, lorsqu’ils sont rémunérés au titre de leur mandat :
- le président du conseil d’administration,
- le directeur général,
- les membres du directoire.
Leurs cotisations sociales sont calculées sur leur rémunération et financent leur protection sociale :
- assurance maladie et maternité,
- retraite de base,
- retraite complémentaire,
- prévoyance, invalidité et décès,
- prestations familiales.
Par exemple : un directeur général rémunéré 5 000 € par mois cotise au régime général sur ces 5 000 €. Sans rémunération au titre du mandat, aucune cotisation sociale n’est due sur ce mandat et aucun droit supplémentaire à la retraite ou à l’assurance maladie n’est acquis grâce à lui.
Le statut d’assimilé salarié ne transforme pas pour autant le dirigeant en salarié au sens du droit du travail. Son mandat ne lui donne pas automatiquement accès à l’assurance chômage. Les membres du conseil de surveillance n’acquièrent pas cette protection sociale du seul fait de leur mandat.
Un contrat de travail s’ajoute au mandat dans certaines situations si les fonctions salariées sont réelles, distinctes et exercées dans les conditions requises.
Quelles obligations légales et quels risques faut-il anticiper en SA ?
Le cadre juridique de la SA protège les actionnaires, mais il laisse peu de place à l’improvisation. Une erreur dans la gouvernance, les comptes ou les décisions collectives oblige parfois la société à régulariser sa situation, à engager la responsabilité des dirigeants ou à fragiliser une décision clé.
Des obligations comptables et de contrôle plus structurées
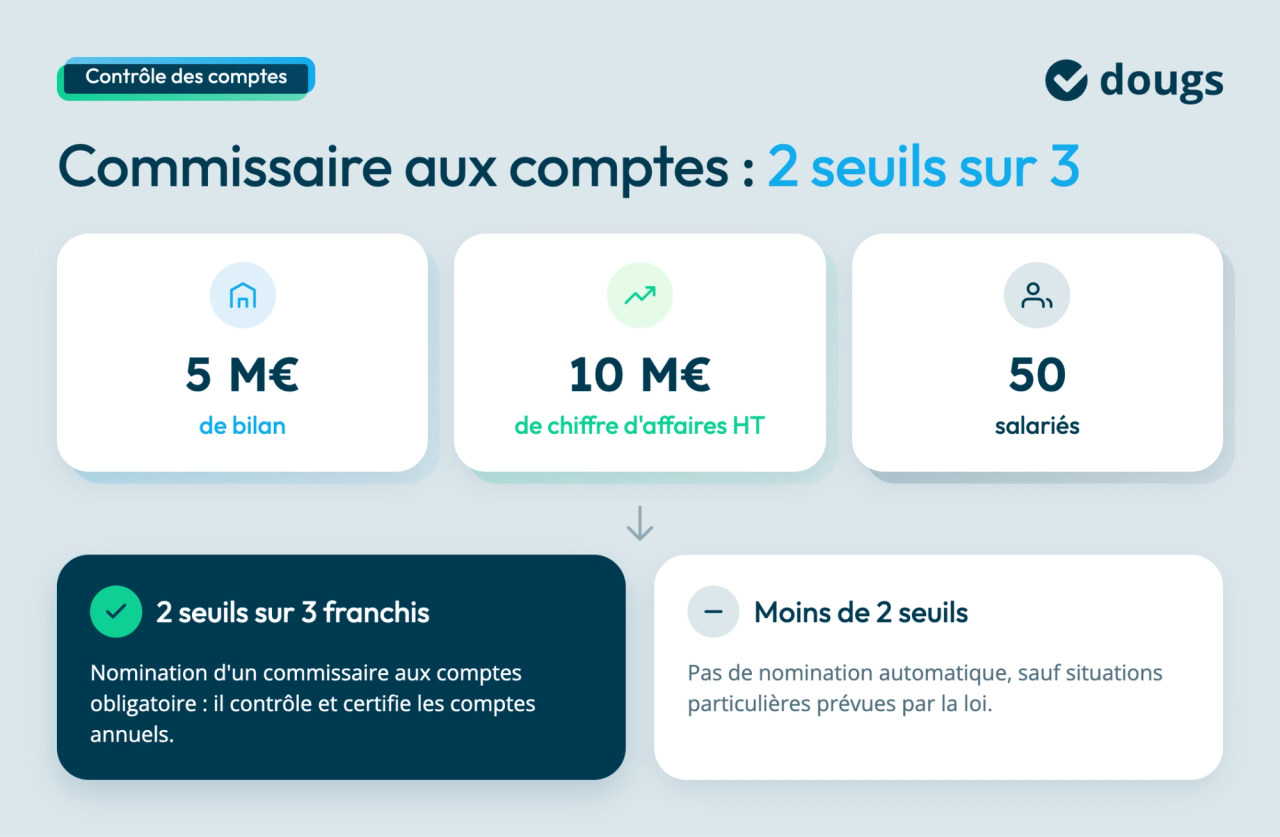
La SA doit tenir une comptabilité régulière et établir ses comptes annuels. Selon sa taille et sa situation, elle doit aussi nommer un commissaire aux comptes chargé de contrôler et certifier les comptes.
Cette nomination devient obligatoire lorsque la société franchit 2 des 3 seuils suivants :
- 5 millions d’euros de bilan,
- 10 millions d’euros de chiffre d’affaires hors taxes,
- 50 salariés.
Si vous êtes dirigeant, votre enjeu est alors d’anticiper ces obligations pour éviter de découvrir trop tard qu’un contrôle ou une certification était requis.
Des décisions qui doivent respecter le cadre prévu
La nomination ou la révocation des administrateurs, le fonctionnement du conseil de surveillance et certaines décisions des actionnaires suivent des règles précises.
Des statuts mal cadrés ou une procédure irrégulière exposent la SA à des conflits entre actionnaires et à la contestation juridique de certaines décisions. Une irrégularité peut même conduire à sa nullité.
Les principaux risques sont alors :
- des litiges entre actionnaires,
- des frais de régularisation,
- la mise en cause de la responsabilité des dirigeants,
- et, pour certains manquements, des sanctions civiles ou pénales.
Dans le cas où une décision stratégique a été adoptée sans respecter les règles de majorité prévues par la loi ou les statuts, elle peut être contestée par un actionnaire.
Plus de formalisme, plus de coût, mais plus de protection
Le suivi juridique d’une SA génère davantage de frais qu’une structure plus souple :
- préparation des assemblées,
- rédaction des actes,
- modifications statutaires,
- opérations sur le capital,
- changements de dirigeants.
Pour vous donner un ordre de grandeur, une étude notariale affiche des honoraires annuels de 2 500 à 5 000 € HT pour le secrétariat juridique d’une SA à conseil d’administration, selon le nombre d’actionnaires et l’activité.
Ce formalisme n’est pas gratuit, mais il sert aussi de garde-fou. Il clarifie les pouvoirs, sécurise les droits des actionnaires et réduit les zones d’incertitude lorsque plusieurs investisseurs participent à votre projet.
Les erreurs les plus courantes à la création d’une SA
- Un capital sous-estimé. Les 37 000 € respectent le minimum légal, mais un projet qui exige 100 000 € de trésorerie reste sous-financé. Le budget prévisionnel doit guider le montant réel.
- Une gouvernance mal choisie. Un directoire et un conseil de surveillance n’apportent rien si trois fondateurs prennent encore toutes les décisions ensemble. Cette gouvernance rigide ajoute alors du formalisme sans renforcer le contrôle.
- Des coûts de fonctionnement élevés mal anticipés. Assemblées, secrétariat juridique, gestion comptable, gouvernance et éventuel CAC augmentent les dépenses récurrentes.
- Des statuts négligés. L’absence de règles adaptées sur la cession des titres ou les droits des investisseurs crée des difficultés dès le premier désaccord.
- Des obligations ignorées. La publicité légale, l’inscription au registre du commerce et des sociétés, les modifications statutaires et les décisions des organes sociaux doivent rester à jour.
La participation ouvrière constitue un régime particulier de SA qui associe certains salariés au capital et à la gouvernance. Elle reste rare et ne correspond pas à l’actionnariat salarié classique.
Comparaison de la SA avec les autres statuts juridiques
La SA, la SAS et la SARL limitent la responsabilité de leurs associés ou actionnaires, mais leur fonctionnement répond à des projets différents. Tour d’horizon des différents cas.
| Critère | SA | SAS | SARL |
|---|---|---|---|
| Capital minimum | 37 000 € | 1 € | 1 € |
| Titres | Actions | Actions | Parts sociales |
| Gouvernance | Très encadrée | Très flexible | Encadrée |
| Conseil d’administration | Oui, selon le modèle | Non imposé | Non |
| Investisseurs | Très adaptée | Très adaptée | Plus encadrée |
| Introduction en bourse | Oui | Non | Non |
| Commissaire aux comptes | Selon seuils | Selon seuils | Selon seuils |
| Formalisme | Plus strict | Souple | Intermédiaire |
À retenir : la SA se distingue par son capital minimum de 37 000 €, sa gouvernance encadrée et son formalisme plus strict. Lorsque la société est soumise à un commissaire aux comptes, ses comptes annuels sont certifiés. Cette organisation apporte aussi une certaine crédibilité institutionnelle face à des investisseurs structurés ou dans certains secteurs réglementés.
SA ou SAS pour lever des fonds ?
Vous n’avez pas besoin de créer une SA simplement parce que vous préparez une levée de fonds. La SAS accueille elle aussi des investisseurs et laisse davantage de liberté pour organiser leurs droits. C’est souvent le choix retenu par les startups et PME qui ouvrent leur capital sans projet de cotation.
La SA devient plus pertinente lorsque l’actionnariat se structure davantage, que les investisseurs veulent un cadre de contrôle plus formel ou qu’une introduction en bourse fait partie de la stratégie.
EN RÉSUMÉ
- La SA est structurée pour des projets d'envergure avec un modèle de gouvernance formel.
- Elle exige un capital minimum de 37 000 € et se compose d'apports en numéraire et en nature.
- Les actions sont librement cessibles, mais les transferts peuvent être encadrés par des clauses statutaires.
- La création d'une SA implique des étapes légales précises, y compris l'immatriculation et la rédaction de statuts.
- La SA se distingue par sa possibilité de cotation en bourse, contrairement à la SAS qui offre plus de flexibilité.
- Les obligations comptables et de gouvernance sont strictes pour assurer la protection des actionnaires et la conformité légale.
FAQ : vos questions fréquentes sur la SA
Non. Une SA non cotée compte au moins 2 actionnaires. Le seuil de 7 concerne les SA dont les actions sont admises sur un marché réglementé ou un système multilatéral de négociation.
Non. La nomination dépend entre autres des seuils légaux et de certaines situations particulières. Une SA qui ne franchit pas les seuils de taille n’a donc pas automatiquement un CAC.
Oui. Les actions sont en principe négociables après l’immatriculation. Les statuts encadrent toutefois leur cession avec des clauses d’agrément ou de préemption lorsque les actionnaires veulent contrôler les entrées au capital.
La SA constitue la forme adaptée à l’admission d’actions sur un marché réglementé, contrairement à la SAS et à la SARL. Ce critère reste l’une des différences les plus fortes lorsqu’un projet vise réellement la cotation.
Head of Legal
David est Head of Legal chez Dougs. En français, cela signifie qu’il pilote le département juridique du cabinet, endosse la casquette de référent technique et garantit l’évolution du service.
En savoir plusCes articles peuvent vous intéresser
 David Bernier
 David Bernier
 David Bernier
 Nahima Zobri
 David Bernier
 David Bernier