

 Se connecter


 10 min.


Une erreur de TVA à l’importation peut coûter cher à votre entreprise et peser directement sur votre trésorerie.
Autoliquidation, déclaration CA3, calcul ou récupération de la TVA : les importations de marchandises depuis un pays hors Union européenne imposent de bien maîtriser plusieurs règles fiscales, notamment en e-commerce.
En tant qu’expert-comptable spécialisé en e-commerce, je rencontre régulièrement des entreprises qui s’interrogent sur le traitement de cette TVA et les démarches à effectuer. Je vous explique comment fonctionne la TVA à l’importation, quand la déclarer, comment la récupérer et quelles erreurs éviter.
- Depuis le 1ᵉʳ janvier 2022, l'autoliquidation de la TVA à l'importation est devenue la norme, permettant d'éviter une sortie de trésorerie lors de l'importation de marchandises.
- Les importations concernent les biens en provenance de pays tiers à l'Union européenne et doivent être déclarées sur la déclaration de TVA CA3.
- Pour déduire la TVA à l’importation, vous devez notamment être redevable de la taxe et utiliser les marchandises pour une activité ouvrant droit à déduction.
Je rentre dans le détail de chacun de ces points ci-dessous. Bonne lecture !
Comprendre la TVA à l’importation
La TVA à l’importation repose sur un mécanisme spécifique lorsque vous achetez des marchandises provenant d’un pays hors Union européenne. Je commence par son fonctionnement, puis je précise les opérations concernées et la différence avec une acquisition intracommunautaire.
Définition et fonctionnement
La TVA à l’importation correspond à la taxe due lorsque vous importez une marchandise depuis un pays tiers à l’Union européenne.
Son traitement diffère de celui d’un achat réalisé en France.
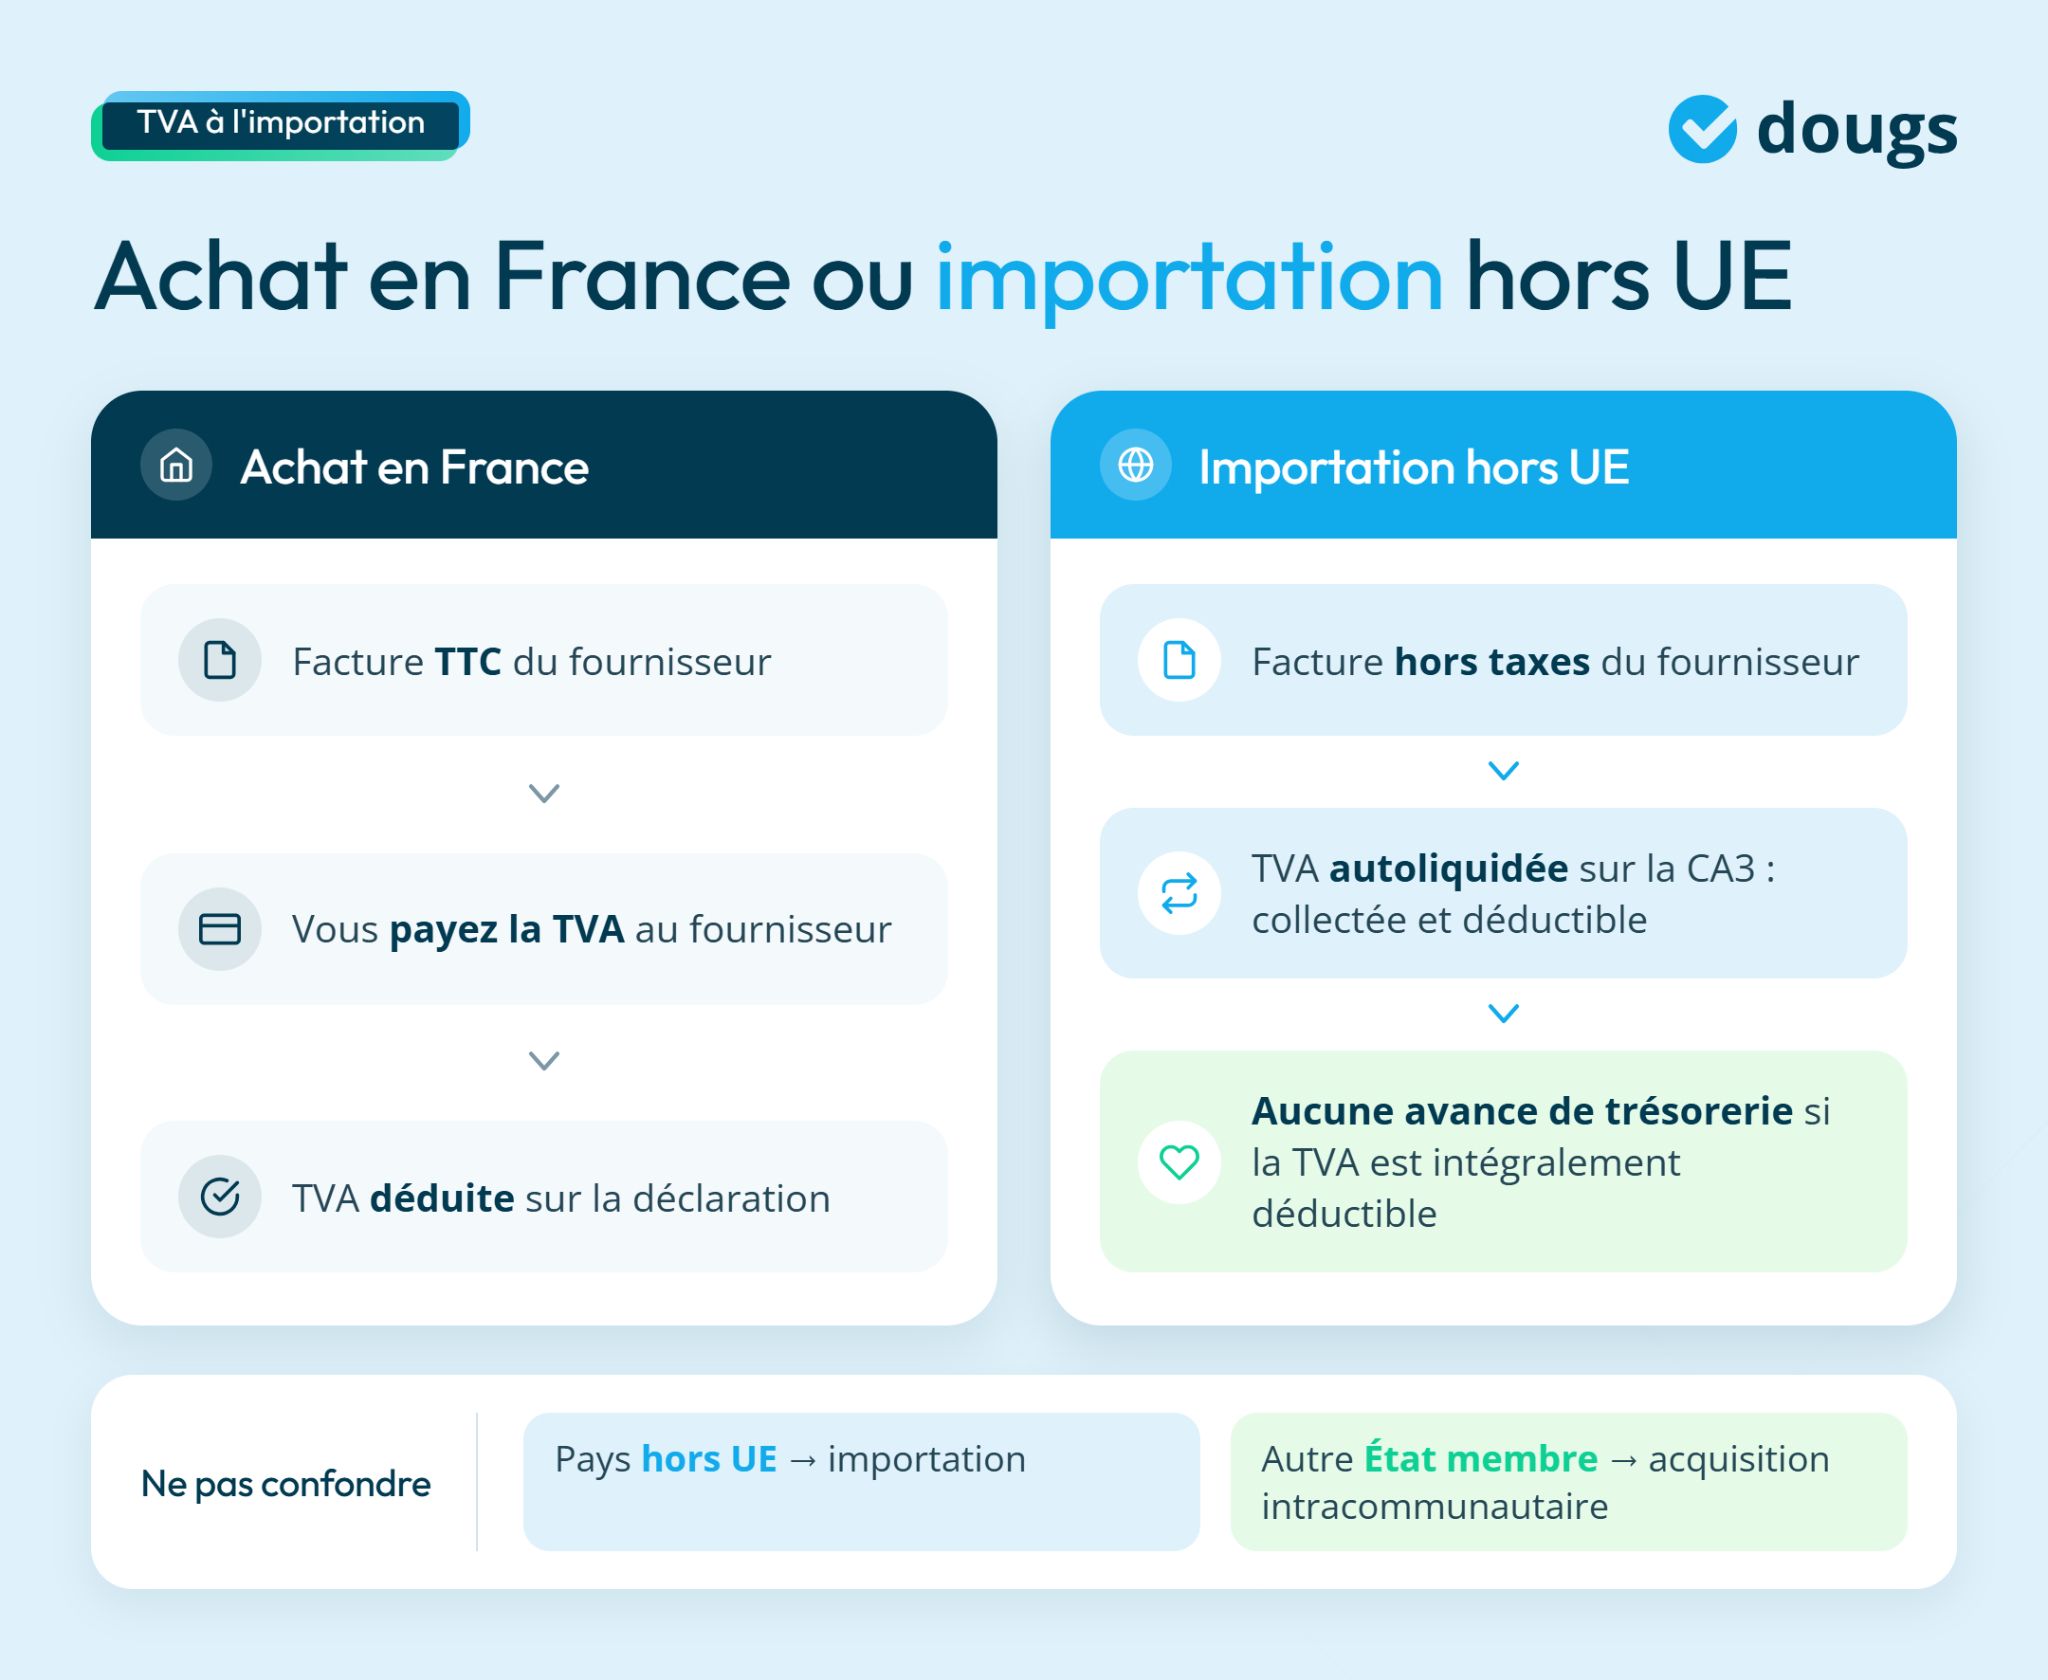
Pour un achat en France, vous payez le montant hors taxes de la marchandise ainsi que la taxe, soit le montant TTC. Lors du dépôt de votre déclaration, la somme réglée sur la facture peut ensuite être déduite si vous remplissez les conditions requises.
Dans le cas d’une importation, la facture du fournisseur étranger indique généralement le montant hors taxes. La TVA à l’importation est alors autoliquidée sur votre déclaration : elle est déclarée simultanément en taxe collectée et, si vous avez droit à déduction, en taxe déductible.
Ce mécanisme évite donc d’avancer la taxe au moment de l’importation lorsqu’elle est intégralement déductible.
Opérations concernées
Une importation correspond à l’entrée sur le territoire de l’Union européenne d’une marchandise provenant d’un pays tiers.
Elle ne doit pas être confondue avec une acquisition intracommunautaire, qui concerne l’achat d’une marchandise provenant d’un autre État membre.
Par exemple, si une société française achète des biens en provenance de Chine, il s’agit d’une importation. Si les biens proviennent d’Italie, il s’agit d’une acquisition intracommunautaire.
Quel est le cadre légal de la TVA à l’importation ?
L’article 291 du Code général des impôts (CGI) prévoit que les importations de biens sont soumises à la TVA. Il concerne notamment l’entrée en France de marchandises provenant d’un pays ou territoire situé hors de l’Union européenne.
La déclaration de cette taxe s’effectue sur la déclaration de TVA CA3 pour les redevables identifiés à la TVA en France. Nous détaillerons plus loin les modalités de déclaration et les cases à remplir.
Avant le 1ᵉʳ janvier 2022, l’autoliquidation de la TVA à l’importation existait déjà, mais elle nécessitait une autorisation préalable. Depuis cette date, elle est devenue obligatoire et automatique pour les entreprises et organismes concernés identifiés à la TVA en France.
Ses modalités de mise en œuvre ont notamment été précisées dans le bulletin officiel des douanes n° 7440 du 23 novembre 2021 (texte 21-051).


Comment déclarer votre TVA, selon votre secteur d'activité
- Des simulateurs précis par activité
- Consulting, formation, développement, e-books…
- Déclarez simplement et sans erreur
Calcul de la TVA à l’importation
Le calcul de la TVA à l’importation repose sur la valeur en douane des marchandises. Celle-ci correspond généralement au prix payé ou à payer au fournisseur, ajusté si nécessaire selon les règles douanières.
À cette valeur peuvent s’ajouter notamment les droits et taxes dus à l’importation, ainsi que certains frais accessoires comme le transport, l’assurance, l’emballage ou les commissions jusqu’au premier lieu de destination.
Le taux de TVA dépend ensuite de la nature des marchandises importées. Les taux français de 20 %, 10 %, 5,5 % ou 2,1 % peuvent ainsi s’appliquer selon le produit concerné.
Procédures de la TVA à l’importation
Le traitement de la TVA à l’importation dépend notamment de votre régime de TVA et de votre droit à déduction. Les erreurs peuvent apparaître dès le choix du régime ou au moment de remplir la déclaration CA3. Je mets donc l’accent sur trois points : les démarches à effectuer, les conditions de récupération de la taxe et les cases à renseigner.
Déclaration et paiement
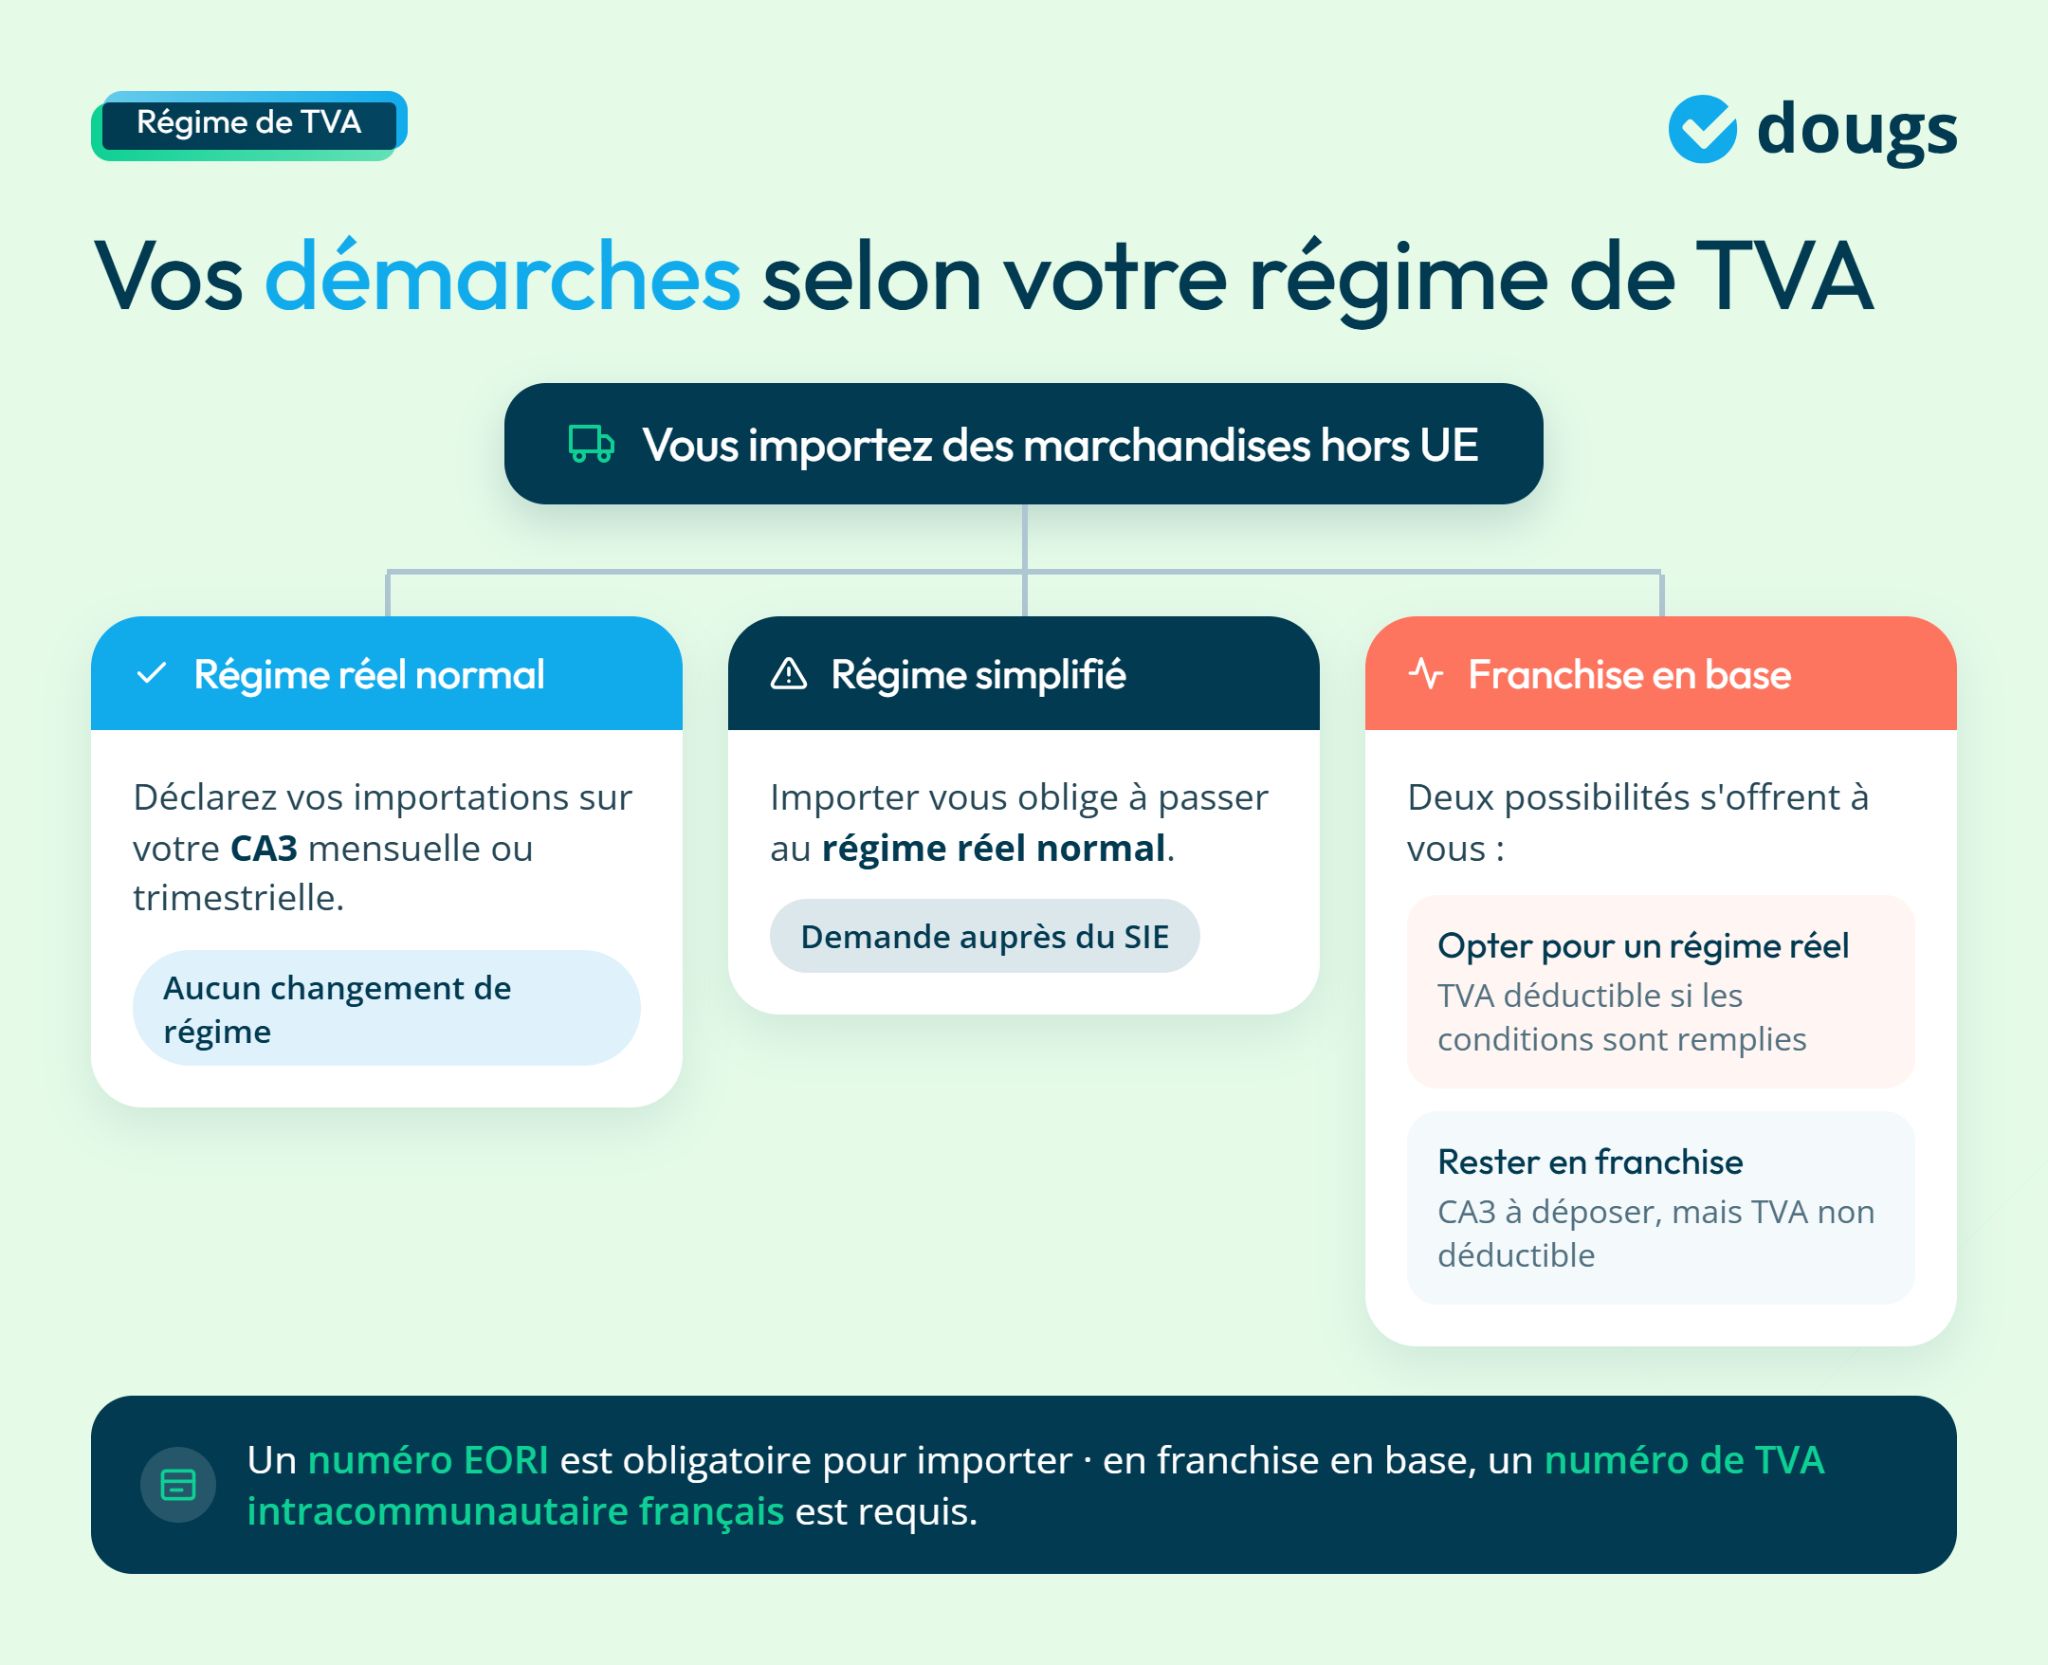
Les démarches diffèrent selon votre régime de TVA.
- Vous êtes déjà au régime réel normal de TVA : vous pouvez déclarer vos importations sur votre CA3 mensuelle ou trimestrielle sans demander de changement de régime.
- Vous êtes au régime simplifié de TVA : la réalisation d’importations vous oblige à passer au régime réel normal. Vous devez donc demander ce changement de régime de TVA auprès de votre service des impôts des entreprises.
Si vous bénéficiez de la franchise en base de TVA, c’est-à-dire que vous ne facturez pas la TVA à vos clients et ne la déduisez pas tant que vous remplissez les conditions de ce régime, vous pouvez également importer des marchandises. Deux possibilités s’offrent alors à vous :
- Opter pour un régime réel de TVA : vous pourrez déduire la TVA à l’importation si les conditions sont remplies. Vous devrez disposer d’un numéro de TVA intracommunautaire français ;
- Rester en franchise en base : vous devez également obtenir un numéro de TVA intracommunautaire français et déposer une déclaration CA3 pour déclarer la taxe due sur vos importations. Vous ne pourrez toutefois pas la déduire tant que vous restez sous ce régime.
Si vos importations sont régulières, le maintien de la franchise en base mérite donc d’être évalué en tenant compte du coût de cette TVA non récupérable.
Récupération de la TVA à l’importation
Lorsque vous disposez d’un droit à déduction, la TVA à l’importation est déclarée et déduite sur la même déclaration CA3.
Pour pouvoir la déduire, vous devez notamment remplir ces conditions :
- être le redevable de la taxe à l’importation ;
- affecter les marchandises importées à une activité ouvrant droit à déduction.
Vous devez également pouvoir justifier l’opération, notamment à partir des documents douaniers et des pièces nécessaires à l’exercice du droit à déduction.
Comment remplir la déclaration CA3 pour une importation ?
Une partie des données relatives à vos importations est préremplie à partir des informations transmises par la douane. Vous devez néanmoins les contrôler et les corriger si nécessaire.
Pour les importations taxables autres que les produits pétroliers :
- indiquez la base hors taxes des importations à la ligne A4 « Importations » ;
- répartissez cette base et la taxe correspondante entre les lignes I1 à I6, selon le taux applicable ;
- reportez la TVA déductible à la ligne 20 « Autres biens et services » pour les achats courants, ou à la ligne 19 « Biens constituant des immobilisations » lorsque le bien importé est immobilisé.
Obligations des entreprises en matière de TVA à l’import
En plus de la déclaration de TVA CA3, vous devez disposer d’un numéro EORI pour réaliser vos formalités douanières en tant que professionnel. Le numéro EORI permet d’identifier votre entreprise auprès de l’administration des douanes. Il est obligatoire pour importer ou exporter des marchandises.
Vous devez également effectuer une déclaration en douane d’importation, généralement au moyen du Document administratif unique (DAU). Cette formalité reprend les informations nécessaires au traitement douanier de l’importation.
Elle peut être réalisée par l’entreprise importatrice elle-même ou par son mandataire, par exemple un professionnel du transport ou un représentant en douane.
Lorsque les marchandises franchissent la frontière, les douanes transmettent les données relatives aux importations à l’administration fiscale. Vous retrouvez donc généralement les montants des importations que vous avez réalisées au cours du mois ou du trimestre préremplis dans votre déclaration de TVA.
Comptabilisation de la TVA sur les importations
L’autoliquidation doit apparaître en comptabilité par une TVA due et, lorsque vous disposez d’un droit à déduction, une TVA récupérable. Je pars des comptes à utiliser avant de montrer l’écriture à passer avec un exemple chiffré.
TVA à l’importation : quels comptes utiliser ?
L’autoliquidation consiste à constater, sur la même période, la TVA due sur l’importation et la TVA que vous pouvez déduire. Lorsque votre droit à déduction est intégral, les deux écritures portent sur le même montant.
Pour une importation de marchandises, vous pouvez notamment utiliser :
- 44566 – TVA déductible sur autres biens et services, au débit, pour la taxe récupérable ;
- un sous-compte dédié du 4457 – Taxes sur le chiffre d’affaires collectées, au crédit, pour la TVA due au titre de l’importation.
Prenons un exemple avec une base d’imposition de 10 000 € soumise au taux de 20 %, soit 2 000 € de TVA.
L’écriture peut alors comprendre :
- 607 – Achats de marchandises au débit : 10 000 € ;
- 401 – Fournisseurs au crédit : 10 000 € ;
- 44566 – TVA déductible sur autres biens et services au débit : 2 000 € ;
- sous-compte 4457 dédié à la TVA due à l’importation au crédit : 2 000 €.
Pourquoi autoliquider la TVA à l’importation ?
L’autoliquidation est obligatoire pour les entreprises et certains organismes identifiés à la TVA en France qui réalisent des importations. Elle permet de déclarer la taxe due et, lorsque les conditions sont remplies, la taxe déductible sur la même CA3.
Erreurs courantes et optimisation de la TVA à l’importation
L’enjeu n’est pas de réduire artificiellement la TVA à l’importation, mais d’éviter qu’un mauvais choix contractuel ou déclaratif vous fasse perdre votre droit à déduction. Le choix de l’Incoterm, l’identification à la TVA et votre régime fiscal sont les principaux points à surveiller.
Erreurs courantes et comment les éviter
Les Incoterms définissent la répartition des obligations, des coûts et des risques entre le vendeur et l’acheteur lors du transport des marchandises.
Le DDP (Delivered Duty Paid) prévoit que le vendeur prend en charge l’acheminement des biens jusqu’au lieu convenu ainsi que les formalités et les coûts liés au dédouanement à l’importation. Il supporte donc un niveau d’obligation particulièrement élevé.
Attention toutefois : l’Incoterm choisi ne détermine pas, à lui seul, le redevable fiscal de la TVA à l’importation. Cette qualité dépend des règles prévues par le Code général des impôts et de la configuration de l’opération.

Mon conseil
Ne traitez pas le « DDP hors TVA » comme un Incoterm distinct. Cette formulation peut résulter d’un aménagement contractuel entre les parties, mais elle ne fait pas partie des règles Incoterms® 2020. Si vous souhaitez conserver la maîtrise des formalités d’importation, un autre Incoterm, comme le DAP selon l’opération, peut être plus adapté. En DAP, les formalités d’importation restent à la charge de l’acheteur.
Veillez également à ce que votre numéro de TVA intracommunautaire français soit correctement renseigné dans les formalités douanières lorsque vous êtes redevable de la taxe. Une identification incorrecte peut compliquer la déclaration et l’exercice du droit à déduction.
Peut-on optimiser la TVA à l’importation ?
Oui, mais il ne s’agit pas de réduire artificiellement le montant de la taxe. L’objectif est surtout de préserver votre droit à déduction et de sécuriser le traitement fiscal de vos importations.
Trois leviers méritent votre attention :
- choisir un Incoterm adapté, afin de savoir clairement qui prend en charge les formalités d’importation ;
- sécuriser votre identification à la TVA, notamment dans les données transmises à la douane ;
- opter pour un régime ouvrant droit à déduction si vos importations sont régulières, car une entreprise en franchise en base doit acquitter la TVA à l’importation sans pouvoir la récupérer.
Implications internationales
Le Brexit a modifié le traitement fiscal et douanier des achats de marchandises provenant du Royaume-Uni. J’attire ici votre attention sur la qualification de ces opérations et sur les formalités qui en découlent.
Quel est l’impact du Brexit sur la TVA à l’importation ?
Depuis la fin de la période de transition, le 1ᵉʳ janvier 2021, les marchandises expédiées depuis la Grande-Bretagne vers la France sont traitées comme des importations et non plus comme des acquisitions intracommunautaires. Elles sont donc soumises aux règles de TVA à l’importation et aux formalités douanières correspondantes.
Une exception subsiste pour l’Irlande du Nord : pour les échanges de biens, ce territoire reste assimilé au territoire européen de TVA. Les opérations peuvent donc continuer à relever des règles applicables aux échanges intracommunautaires.
Quelles sont les conséquences fiscales du Brexit ?
Pour une entreprise française redevable de la TVA, l’acquisition intracommunautaire comme l’importation peuvent donner lieu à un mécanisme d’autoliquidation. Les obligations déclaratives et douanières diffèrent toutefois.
Une importation en provenance de Grande-Bretagne nécessite notamment des formalités douanières qui ne s’appliquent pas de la même manière à une acquisition intracommunautaire. Les opérations ne sont pas non plus renseignées dans les mêmes rubriques de la déclaration de TVA.
- Vérifiez que votre régime de TVA est adapté à vos importations et à votre droit à déduction.
- Obtenez votre numéro EORI et contrôlez les données préremplies sur votre déclaration CA3.
- Choisissez vos Incoterms en tenant compte de la répartition des formalités, des coûts et des responsabilités entre les parties.
- Sécurisez votre identification à la TVA et conservez les justificatifs nécessaires pour exercer votre droit à déduction.
Pour sécuriser vos importations et leur traitement fiscal et comptable, vous pouvez vous faire accompagner par Dougs.
FAQ sur la TVA à l’importation
Qu’est-ce que l’autoliquidation de la TVA à l’importation ?
L’autoliquidation consiste à déclarer la taxe due sur l’importation et, si vous avez droit à déduction, la taxe récupérable sur la même déclaration CA3. Vous n’avez donc pas à verser la TVA à la douane au moment de l’importation.
Quelle est la base légale de la TVA à l’importation en France ?
Le régime de la TVA à l’importation est encadré par le Code général des impôts (CGI). L’article 291 fixe notamment les règles d’imposition des importations, tandis que l’article 287 encadre les obligations déclaratives en matière de TVA. La taxe due à l’importation est déclarée sur la CA3 par les redevables identifiés à la TVA en France.

Nahima est fiscaliste chez Dougs. Véritable appui pour ses collègues et pour les clients, elle jongle entre veille, conseil et formation sur son sujet de prédilection (on vous le donne en mille) : la fiscalité !
En savoir plus


