
Par Émilie Fatkic, Expert-comptable

11 min.


EN BREF
- L'actif immobilisé regroupe les biens durables de votre entreprise, destinés à être utilisés plus d'un an : ordinateurs, véhicules, locaux, brevets, ou encore titres financiers, comme des actions détenues dans une autre société.
- Il se répartit en trois catégories : les immobilisations corporelles (biens physiques), les immobilisations incorporelles (biens sans existence physique, comme un logiciel) et les immobilisations financières (sommes investies par l'entreprise).
- En dessous de 500 € hors taxes, vous pouvez choisir d'enregistrer un achat en charge plutôt qu'en immobilisation. Au-delà de ce seuil, un bien destiné à servir durablement l’activité doit en principe être immobilisé.
- Enregistrer un achat en immobilisation plutôt qu'en charge crée un décalage entre votre résultat et votre trésorerie : l'argent sort en une fois, mais le coût est déduit du résultat sur plusieurs années, via l'amortissement.
- L’amortissement correspond à cette répartition progressive du coût de l’immobilisation. Il fait diminuer chaque année sa valeur nette comptable dans votre bilan. Cette valeur ne correspond pas forcément au prix auquel vous pourriez réellement revendre le bien.
SOMMAIRE
Votre entreprise peut afficher un bénéfice confortable alors que son compte bancaire est presque à sec. L’actif immobilisé explique parfois une partie de cet écart.
Lorsque vous achetez un bien durable, comme un ordinateur, un véhicule ou un local, l’argent sort immédiatement de votre trésorerie. En revanche, son coût est généralement réparti sur plusieurs années dans votre résultat grâce à l’amortissement. C’est cette différence de traitement qui crée le décalage entre votre résultat et votre trésorerie.
Je suis Patrick Maurice, cofondateur et expert-comptable chez Dougs. J’accompagne régulièrement des dirigeants dans le suivi de leurs investissements et de leurs conséquences comptables.
Dans cet article, je vous montre comment reconnaître un actif immobilisé, à partir de quel seuil vous devez l'enregistrer comme tel plutôt qu'en charge, et comment calculer sa valeur dans votre bilan.
Et si vous préférez éviter les erreurs d’enregistrement ou d’amortissement, un expert-comptable en ligne, comme Dougs, peut aussi assurer le suivi comptable de vos immobilisations.
Des questions sur l’actif immobilisé de votre entreprise ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Définition et rôle de l'actif immobilisé dans le bilan
Avant de parler de calcul ou de seuil, il faut poser une base simple : qu'est-ce qu'un actif immobilisé, exactement ?
Je vous explique.
Actif immobilisé et actif circulant, la différence qui compte
L'actif immobilisé regroupe les biens que votre entreprise détient pour les utiliser durablement dans son activité. Ils peuvent par exemple servir à produire, à vendre ou à gérer votre entreprise pendant plusieurs années.
Un ordinateur, une machine ou un local constitue ainsi un outil de travail. Il n'est pas destiné à être revendu rapidement.
L'actif circulant regroupe les éléments que vous détenez pour une courte durée (en général moins d'un an). Il comprend notamment vos stocks, vos créances clients, c'est-à-dire les sommes que vos clients vous doivent encore, ou encore votre trésorerie disponible.
Pour que ce soit plus clair :
- Un ordinateur que vous gardez cinq ans pour travailler est un actif immobilisé.
- Un stock de marchandises que vous revendez dans les prochains mois est un actif circulant.
La différence tient donc surtout à l’usage prévu : l’actif immobilisé sert durablement l’activité, tandis que l’actif circulant est destiné à être consommé, vendu ou encaissé à court terme.
Où trouver l'actif immobilisé dans le bilan ?
Dans votre bilan comptable, l'actif est classé selon la rapidité avec laquelle chaque élément peut être transformé en argent disponible. On appelle cela la liquidité.
Un local est généralement peu liquide, car il vous faut du temps pour le vendre. Votre compte bancaire, en revanche, est totalement liquide puisque l'argent y est déjà disponible.
C’est pour cette raison que l’actif immobilisé, le moins liquide, apparaît en premier dans le bilan. Il est suivi de l'actif circulant, puis de votre trésorerie d’entreprise, la plus liquide de toutes.
Ce classement vous permet de voir en un coup d’œil quelle part de votre patrimoine reste immobilisée sur le long terme.
Retenez surtout ceci : l’actif immobilisé regroupe les éléments utilisés durablement dans l’entreprise, tandis que l’actif circulant concerne ce qui est destiné à être consommé, vendu ou encaissé à court terme.
De quoi se compose l’actif immobilisé ?
Maintenant que la définition est posée, regardons ce que contient réellement l’actif immobilisé.
En comptabilité, il se divise en trois grandes catégories :
- Les immobilisations corporelles correspondent aux biens physiques de votre entreprise. Elles regroupent vos locaux, vos machines, votre matériel de transport ou votre mobilier de bureau.
- Les immobilisations incorporelles sont des biens sans existence physique, mais qui ont une valeur pour votre entreprise. On y trouve les logiciels, les brevets, ou encore le fonds de commerce.
- Les immobilisations financières sont des sommes ou des titres que votre entreprise détient durablement. Il s’agit par exemple de titres de participation dans une autre société, ou d’un dépôt de garantie versé pour un local loué.
Une entreprise industrielle possédera surtout des immobilisations corporelles, comme des machines de production. Une entreprise de conseil, elle, aura davantage de logiciels et de licences, donc des immobilisations incorporelles.
Vous voulez en savoir plus sur les différences entre ces trois catégories d'immobilisations ? Consultez notre article dédié aux immobilisations corporelles, incorporelles et financières.
Maîtrisez vos charges déductibles
Qu'est-ce qu'une charge ?
Quelles dépenses sont déductibles ?
Comment réduire ses frais ?
Charge ou immobilisation : où se situe la frontière ?
Après avoir identifié les grandes familles d’immobilisations, une autre distinction devient essentielle au moment d’enregistrer une dépense : faut-il la passer directement en charge, ou l’inscrire en immobilisation dans le bilan ?
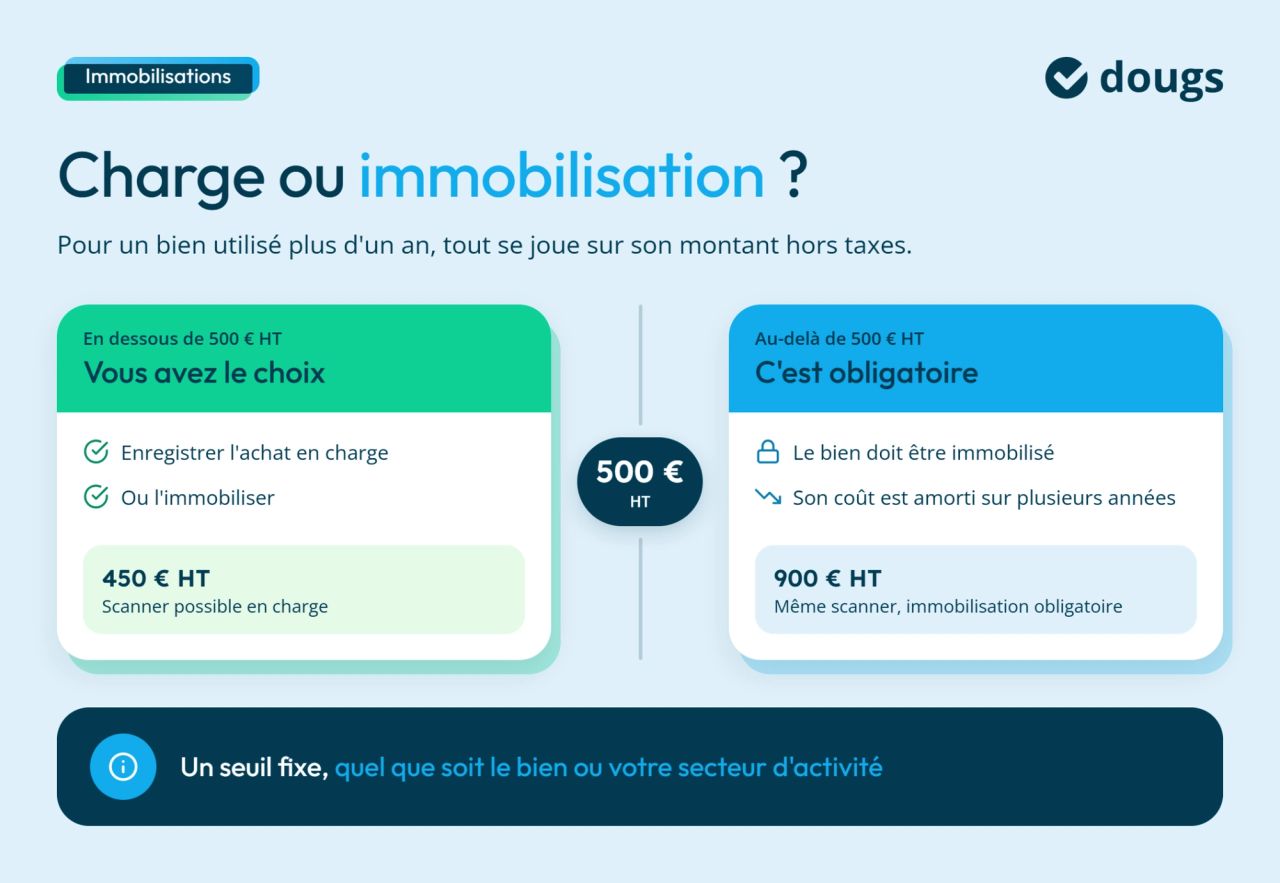
La réponse dépend de son montant. En pratique, le seuil à retenir est de 500 € hors taxes (HT).
- En dessous de ce montant, vous pouvez enregistrer votre achat en charge.
- Au-delà de ce seuil, l'immobilisation devient obligatoire. Vous ne pouvez plus choisir de passer l'achat en charge. Ce seuil est forfaitaire, c'est-à-dire fixe, et il s'applique de la même façon quel que soit le type de bien ou votre secteur d'activité.
À titre d'exemple, un scanner à 450 € HT peut être classé en charge. Par contre, le même modèle à 900 € HT doit obligatoirement être immobilisé, même s'il sert exactement au même usage.
Avant d’enregistrer une dépense, regardez donc une chose : le bien dépasse-t-il le seuil de 500 € HT ? C’est ce critère qui permet de savoir s’il doit être passé en charge ou immobilisé dans le bilan.
Comment calculer la valeur de l'actif immobilisé ?
Une fois qu’un achat doit être inscrit en immobilisation, il faut déterminer sa valeur dans le bilan. Et pour cela, une seule donnée ne suffit pas.
Deux notions entrent en jeu pour calculer la valeur de l'actif immobilisé :
- la valeur brute ;
- la valeur nette.
Valeur brute et valeur nette, la formule à connaître
La valeur brute correspond généralement au coût d’acquisition du bien, hors taxes, au moment où vous l'avez acquis. Elle ne change jamais, quelle que soit l'ancienneté du bien.
La valeur nette, elle, diminue chaque année. Elle s'obtient en soustrayant de la valeur brute l'ensemble des amortissements déjà comptabilisés depuis l'achat, appelés amortissements cumulés.
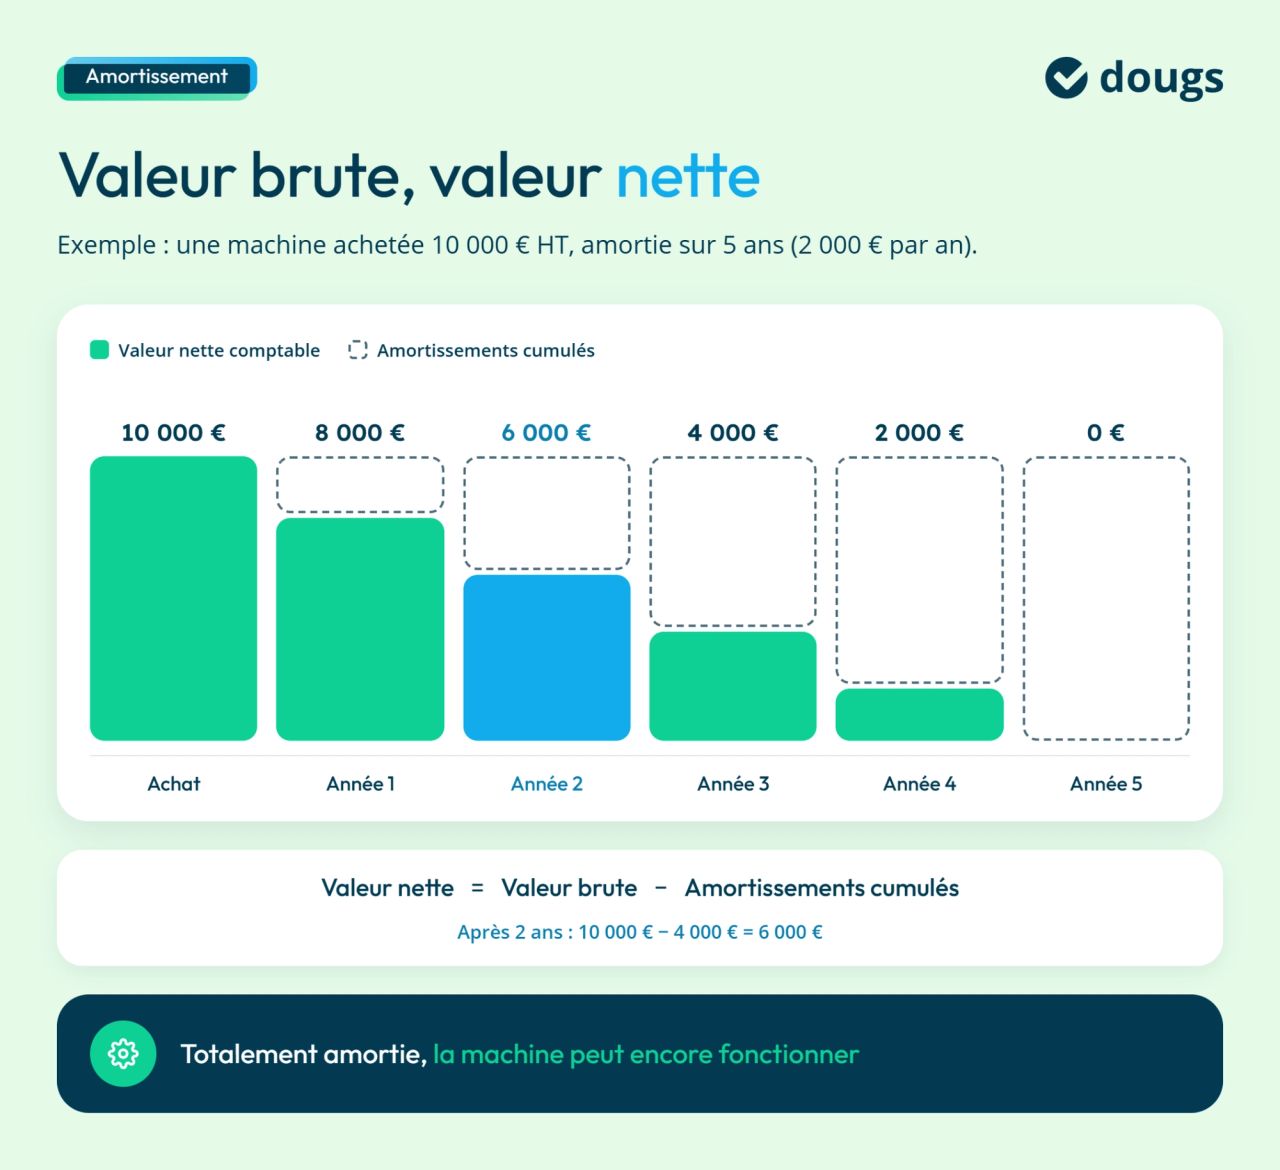
Valeur nette = Valeur brute − Amortissements cumulés
Cette valeur nette est aussi appelée valeur nette comptable. C’est elle qui apparaît dans votre bilan à la fin de chaque exercice comptable, autrement dit de la période sur laquelle votre entreprise établit ses comptes.
Exemple chiffré : calculer la valeur nette d’une immobilisation
Imaginons que vous achetez une machine 10 000 € HT, amortie sur 5 ans. Sa valeur brute est donc de 10 000 € HT. Chaque année, vous comptabilisez ensuite 2 000 € d’amortissement (10 000 € / 5 ans).
Après deux ans, les amortissements cumulés atteignent 4 000 €. La valeur nette de votre machine dans le bilan est alors de 6 000 € (10 000 € − 4 000 €).
Après cinq ans, la machine est totalement amortie : sa valeur nette est nulle.
Cet exemple permet de bien distinguer les deux notions.
La valeur brute de la machine reste fixée à 10 000 € HT, tandis que sa valeur nette diminue chaque année avec les amortissements.
À la fin de la durée d’amortissement, la valeur nette comptable est nulle, même si la machine peut encore fonctionner dans l’entreprise.
Pour résumer, la valeur brute correspond à la valeur d’origine de l’immobilisation. La valeur nette, elle, correspond à cette même valeur après déduction des amortissements déjà comptabilisés. C’est cette valeur nette comptable qui permet de savoir combien l’immobilisation représente encore dans votre bilan.
Actif et passif forment les deux faces de votre bilan : cette vidéo vous aide à comprendre l’ensemble du document avec un expert-comptable.
L'impact d'un investissement sur votre résultat et votre trésorerie
Vous venez de le voir : la valeur d’une immobilisation baisse progressivement dans le bilan, au rythme des amortissements. Mais côté trésorerie, le fonctionnement est différent.
Quand vous achetez une immobilisation, la trésorerie est impactée dès le paiement de la facture. Votre résultat, lui, n'enregistre qu'une fraction de cette dépense chaque année, via l'amortissement. Entre le moment où vous payez le bien et le moment où son coût est progressivement déduit de votre résultat, un écart se crée.
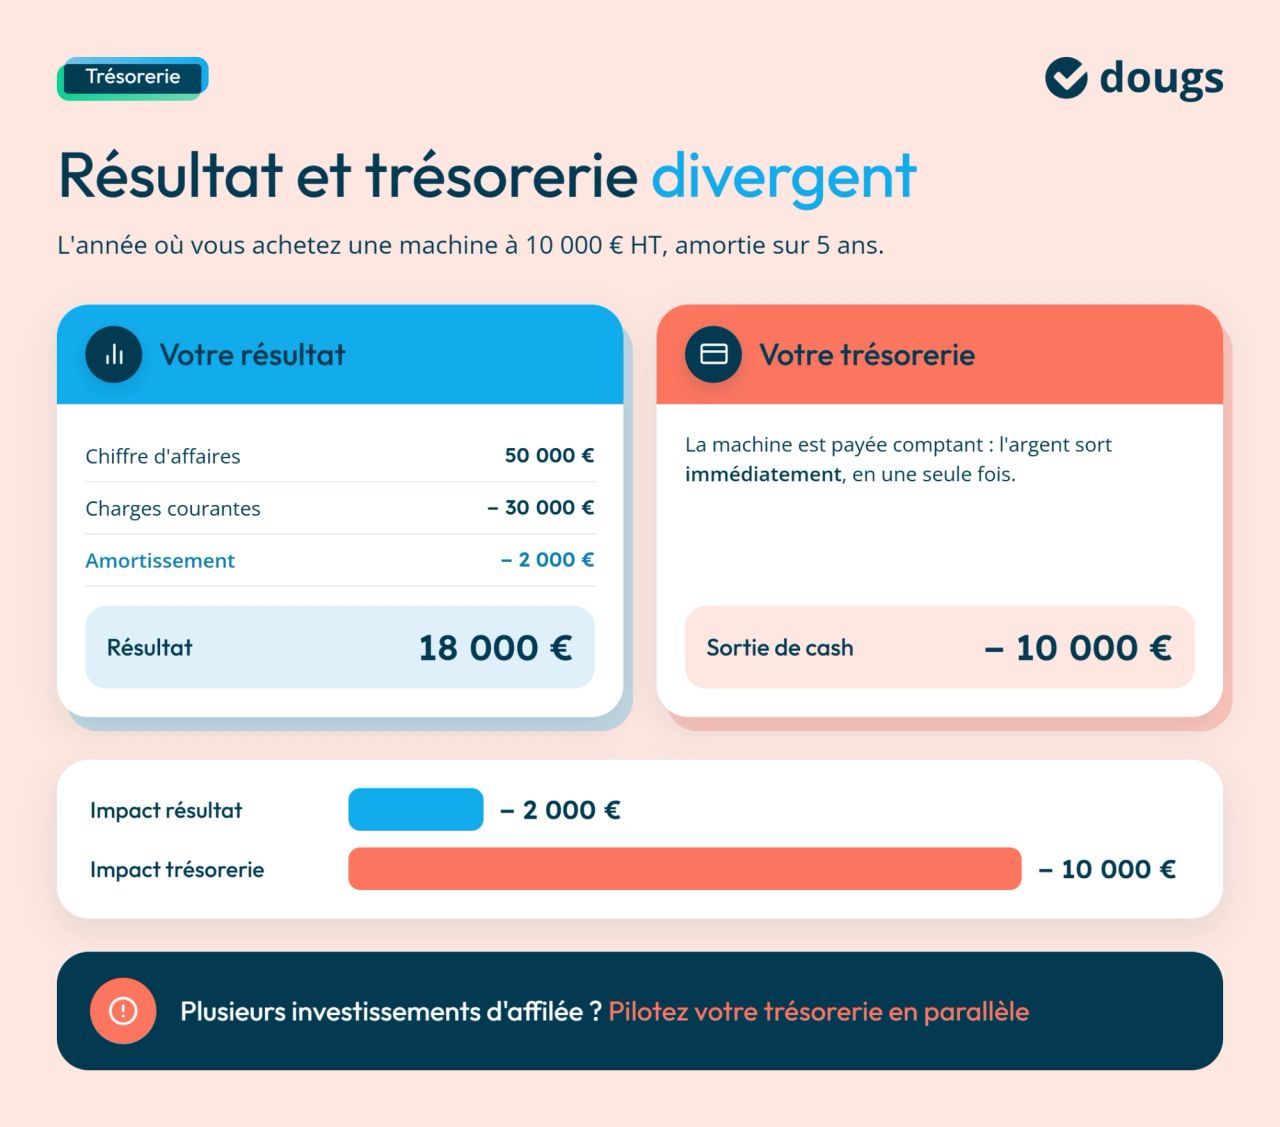
Reprenons l’exemple de la machine à 10 000 € HT, cette fois avec un peu plus de contexte :
Supposons que votre entreprise réalise 50 000 € de chiffre d'affaires sur l'année, pour 30 000 € de charges courantes (loyer, salaires, fournitures). Sans tenir compte de l’investissement, son résultat s’élève donc à 20 000 €.
Cette même année, vous achetez la machine à 10 000 € HT, amortie sur 5 ans. Votre résultat s’élève alors à 18 000 € (50 000 − 30 000 − 2 000 € d'amortissement).
Votre trésorerie, elle, diminue immédiatement des 10 000 € payés comptant pour la machine.
Votre résultat n’a donc baissé que de 2 000 €, mais votre compte bancaire, lui, a baissé de 10 000 €.
Cet écart n'est pas un problème en soi, c'est le principe même de l'amortissement. Il devient un point de vigilance si vous enchaînez plusieurs investissements sans piloter votre trésorerie en parallèle. Votre résultat peut rester positif pendant que votre compte en banque se tend.
Le résultat de votre entreprise et sa trésorerie ne racontent donc pas la même histoire.
Mon conseil en tant qu'expert
Voici ce que je conseille souvent aux dirigeants d'entreprise sur ce sujet : l'actif immobilisé est souvent le reflet de la valeur des entreprises qui ont des outils de production, comme le transport ou l'industrie. Il faut suivre les investissements réalisés pour anticiper les renouvellements et comprendre les décalages entre résultat et trésorerie.
En dessous de 500 €, vous pouvez décider de ne pas immobiliser un élément qui répondrait pourtant à la définition d'une immobilisation. Au-dessus de ce montant, ce n'est plus un choix, mais une obligation.
Mesurer le poids et le niveau d’amortissement de vos immobilisations
La valeur nette comptable vous indique ce que représente encore une immobilisation dans votre bilan après déduction des amortissements. Mais elle ne permet pas, à elle seule, d’évaluer le poids de l’ensemble de vos immobilisations dans votre actif ni leur niveau global d’amortissement.
Deux ratios peuvent compléter cette lecture :
- le ratio d’immobilisation mesure le poids de vos immobilisations dans le total de votre actif ;
- le taux d’usure permet de suivre leur niveau d’amortissement comptable.
Le ratio d’immobilisation
Le ratio d'immobilisation mesure la part de votre patrimoine investie durablement dans votre activité, plutôt que dans des éléments à court terme.
Il se calcule en divisant votre actif immobilisé par le total de votre actif.
Ratio d'immobilisation = Actif immobilisé / Total de l’actif
Prenons un exemple pour que ce soit plus simple à comprendre :
Une entreprise dispose de 200 000 € d'actif immobilisé et 500 000 € d'actif total.
Son ratio d'immobilisation est de 200 000 / 500 000, soit 0,4.
Autrement dit, 40% de son patrimoine est investi dans des biens durables. Ce chiffre ne s’interprète pas seul : il dépend surtout du secteur d’activité.
Un ratio élevé est fréquent dans une entreprise industrielle, qui a besoin de machines, de véhicules ou de locaux pour produire. À l’inverse, un ratio plus faible est courant dans une entreprise de services, qui fonctionne souvent avec moins d’équipements durables et davantage d’éléments à court terme, comme les créances clients.
Le taux d'usure
Le taux d’usure comptable indique où en sont vos immobilisations dans leur calendrier d’amortissement.
Il se calcule en divisant vos immobilisations nettes par vos immobilisations brutes.
Taux d'usure = Immobilisations nettes / Immobilisations brutes
Plus le résultat est proche de 1, plus vos immobilisations ont encore une valeur nette importante par rapport à leur valeur d’origine. Autrement dit, elles sont encore peu amorties dans votre bilan. Plus il se rapproche de 0, plus elles sont amorties comptablement.
Gardons l'exemple de la machine à 10 000 € HT amortie sur 5 ans, vue plus haut. Après quatre ans, sa valeur nette est de 2 000 € pour une valeur brute de 10 000 €.
Son taux d'usure est donc de 2 000 / 10 000, soit 0,2. Ce ratio ne signifie pas que vous devez remplacer immédiatement la machine. Il s'agit d'une indication à surveiller pour anticiper et budgétiser son remplacement le moment venu.
Ce qu'il faut retenir ici, c'est que ces deux ratios ne donnent pas la valeur de revente réelle de vos biens. Ils vous aident surtout à comprendre le poids de vos immobilisations dans votre bilan et à repérer les équipements qui approchent de la fin de leur durée d’amortissement.
Que faire quand une immobilisation arrive en fin de vie ?
Une machine remplacée, un véhicule revendu, un ordinateur hors d’usage : tôt ou tard, certaines immobilisations sortent de l’entreprise. Et quand cela arrive, il ne suffit pas de les laisser dans le bilan sans traitement comptable. Leur sortie doit aussi être enregistrée en comptabilité.
Deux situations se présentent :
- Si le bien est totalement amorti et ne fonctionne plus, vous le sortez simplement de votre bilan : sa valeur nette comptable est nulle, cette opération n'a donc pas d'impact sur votre résultat.
- Si le bien n'est pas totalement amorti, ou si vous le revendez, la sortie génère une plus-value ou une moins-value de cession. Vous comparez le prix de vente à la valeur nette comptable du bien au moment de la cession : si le prix de vente est supérieur, vous réalisez une plus-value, imposable comme un produit exceptionnel. S'il est inférieur, vous réalisez une moins-value, déductible comme une charge exceptionnelle.
Avec la machine à 10 000 € HT utilisée depuis le début, le calcul devient plus concret. Après trois ans d'amortissement, sa valeur nette comptable est de 4 000 €. Vous la revendez 6 000 €. Vous réalisez une plus-value de 2 000 € (6 000 − 4 000), qui vient s'ajouter à votre résultat de l'exercice.
Que le bien soit mis au rebut ou cédé, sa sortie doit toujours être enregistrée dans votre comptabilité. Il ne disparaît pas simplement de vos registres.
Vous avez maintenant toutes les clés pour reconnaître, calculer et suivre votre actif immobilisé, de l'achat jusqu'à sa sortie du bilan.

EN RÉSUMÉ
Voici ce qu'il faut retenir pour gérer vos immobilisations au quotidien.
- Avant chaque achat, vérifiez son montant pour savoir s'il doit être enregistré en charge ou en immobilisation.
- Une fois par an, calculez votre ratio d'immobilisation et votre taux d'usure pour repérer les équipements à renouveler.
- Le jour où un bien arrive en fin de vie, pensez à enregistrer sa sortie du bilan, qu'il soit mis au rebut ou cédé.
Ce suivi demande de la rigueur sur la durée. Nos experts-comptables peuvent le prendre en charge pour vous, de l'enregistrement de vos immobilisations jusqu'à leur sortie du bilan.
FAQ sur l'actif immobilisé
Les 3 types d'immobilisations comprennent les immobilisations corporelles (biens physiques comme les locaux ou les machines), les immobilisations incorporelles (biens sans existence physique comme les logiciels ou les brevets) et les immobilisations financières (sommes investies durablement, comme des titres de participation).
L'actif immobilisé regroupe les biens destinés à être utilisés plus d'un an, comme un local ou un véhicule. L'actif circulant regroupe les éléments détenus pour une durée plus courte, comme les stocks ou les créances clients.
En dessous de 500 € HT, vous pouvez choisir d'enregistrer la dépense en charge. Au-delà de ce seuil, l'immobilisation est obligatoire, à condition que le bien soit destiné à être utilisé plus d'un an.
La mise au rebut consiste à retirer de l’entreprise un bien devenu hors d’usage, sans le vendre.
Si le bien est totalement amorti, sa sortie n’a pas d’impact sur votre résultat. S’il ne l’est pas encore, sa valeur nette comptable restante doit être prise en compte lors de sa sortie. En cas de revente, la différence entre le prix de vente et cette valeur nette comptable peut générer une plus-value ou une moins-value.
Expert-comptable
Entre deux sessions de conseil client, supervision de bilans comptables, management et formation de ses équipes, elle s’adonne à sa passion : la rédaction de contenus. Elle met sa plume et son expertise au service de sujets de fond sur la création d’entreprise et la comptabilité.
Ces articles peuvent vous intéresser
 Émilie Fatkic
 Émilie Fatkic
 Émilie Fatkic
 Émilie Fatkic
 Cassandra Marquez
 Émilie Fatkic