
Par Émilie Fatkic, Expert-comptable

20 min.


EN BREF
- En comptabilité d’entreprise, l’amortissement ne réduit pas votre résultat en une seule fois. Chaque année, une partie du coût du bien est enregistrée comme une charge : c’est la dotation aux amortissements.
- Le plan d’amortissement détermine la répartition de ce coût sur plusieurs années. Il tient compte du coût du bien, de sa valeur résiduelle, de sa durée d’utilisation et de sa date de mise en service.
- La dotation réduit le résultat de l’entreprise sans entraîner un nouveau paiement. La sortie d’argent a déjà eu lieu lors du règlement du bien.
- Un immeuble est divisé en plusieurs éléments pour tenir compte de leurs différentes durées d’utilisation. Le terrain est isolé, car il n’est généralement pas amorti.
SOMMAIRE
Vous avez dépensé 30 000 € pour une machine, mais vous ne pouvez pas déduire toute cette somme de votre résultat immédiatement. Conséquence : vous pouvez payer de l’impôt alors que l’argent est déjà sorti de votre trésorerie.
Lorsqu’un bien sert pendant plusieurs années, la comptabilité répartit son coût sur sa durée d’utilisation. Chaque année, une partie de ce coût vient réduire votre résultat comptable (la différence entre les produits et les charges de votre entreprise). C’est le principe de l’amortissement comptable.
Je suis Patrick Maurice, cofondateur de Dougs, un cabinet d’expertise comptable en ligne. Fort de plus de 30 ans d’expérience dans le métier, j’ai souvent constaté que ce décalage entre la somme payée et la charge enregistrée suscite des incompréhensions chez les entrepreneurs. Je vais donc vous expliquer quels achats doivent être amortis, comment calculer leur amortissement et pourquoi un même immeuble peut apparaître sur plusieurs lignes dans vos comptes.
Vous vous interrogez sur l’amortissement comptable ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Pourquoi le prix de votre achat n’est-il pas déduit en une seule fois ?
Payer un achat ne détermine pas à lui seul son traitement comptable. Il faut aussi tenir compte de la durée pendant laquelle votre entreprise prévoit de l’utiliser.
Un achat consommé rapidement réduit le résultat de l’exercice (la période pendant laquelle votre entreprise enregistre ses opérations, généralement sur 12 mois). Un bien destiné à servir plusieurs années reste dans le patrimoine de l’entreprise. Son coût est alors pris en compte progressivement.
Votre achat devient une immobilisation lorsqu’il sert durablement
Pour savoir comment enregistrer votre achat, regardez combien de temps votre entreprise prévoit de l’utiliser.
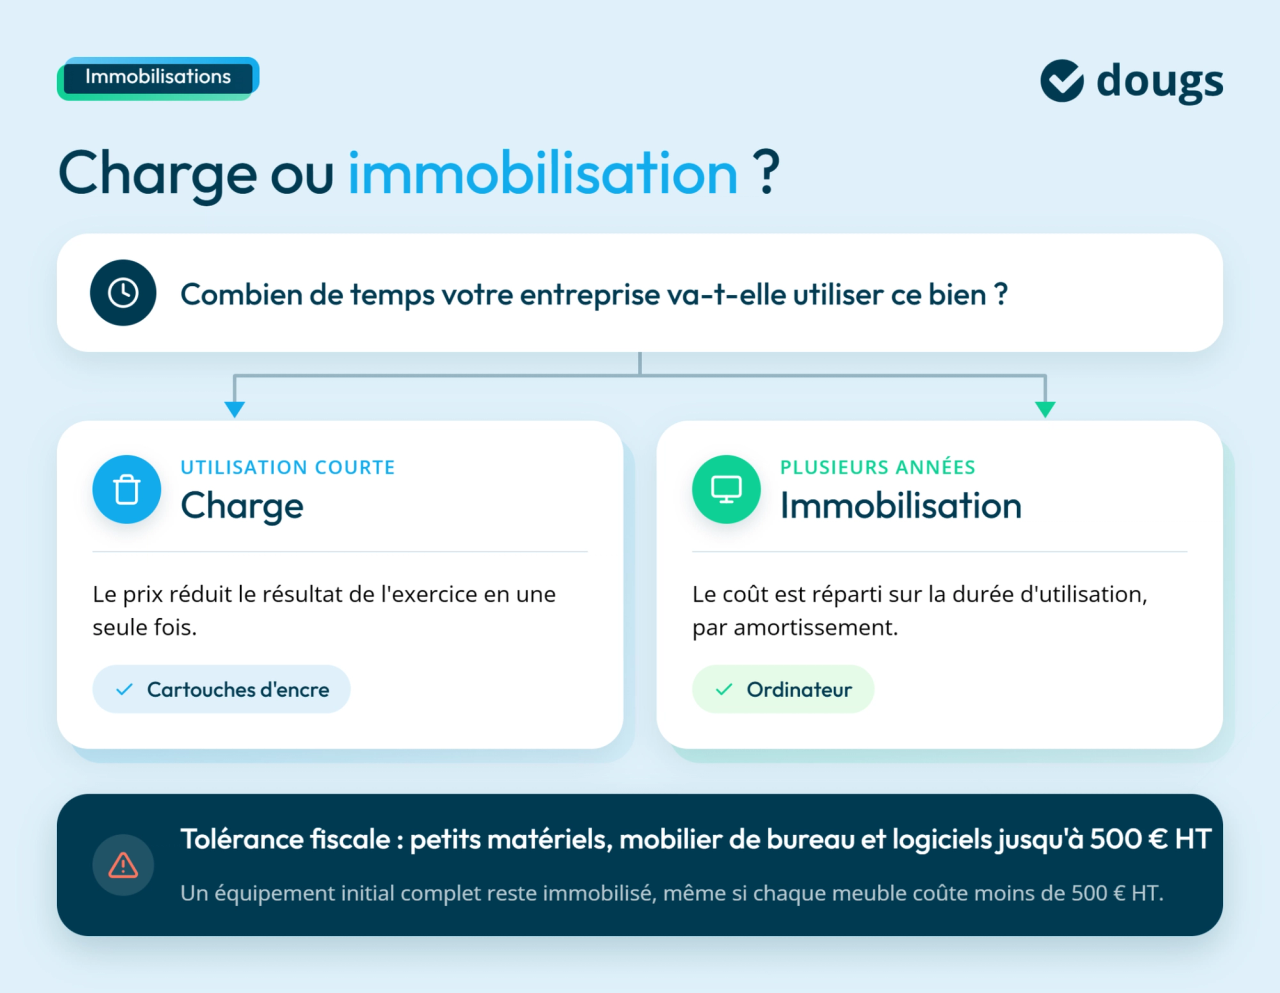
Des cartouches d’encre seront consommées rapidement. Leur prix est enregistré comme une charge, c’est-à-dire une dépense qui réduit le résultat de l’exercice.
Un ordinateur, en revanche, servira pendant plusieurs années. Il rejoint les actifs immobilisés : il reste inscrit dans le patrimoine de votre entreprise pendant sa durée d’utilisation.
Vous payez bien la totalité du prix au fournisseur. En comptabilité, ce coût est toutefois réparti sur plusieurs exercices.
Il existe cependant une exception pour les biens de faible valeur. L’administration fiscale admet que certains achats soient directement enregistrés en charge. Cette tolérance concerne les petits matériels et outillages, les matériels et mobiliers de bureau ainsi que les logiciels dont la valeur unitaire ne dépasse pas 500 € hors taxes (HT).
Cette possibilité reste encadrée. Pour du mobilier, elle concerne surtout le renouvellement courant. Un équipement initial complet doit en principe être immobilisé, même si chaque meuble coûte moins de 500 € HT. Le prix global doit également être retenu lorsqu’un bien se compose de plusieurs éléments indissociables.
Exemple : votre entreprise aménage ses premiers bureaux avec quatre tables à 300 € HT et quatre chaises à 150 € HT. Ces achats représentent un équipement initial de 1 800 € HT. Ils doivent être immobilisés. Si vous remplacez ensuite une seule chaise à 150 € HT, son prix peut être directement enregistré en charge.
Je recommande de ne pas se fier uniquement au seuil de 500 € HT. Avant de comptabiliser un achat en charge, vérifiez s’il s’agit d’un simple remplacement ou d’un équipement initial complet. Cette distinction peut changer son traitement comptable.
Le plan d’amortissement organise la répartition du coût
Une fois le bien inscrit parmi les immobilisations, il reste à déterminer comment son coût sera pris en compte au fil des exercices. L’amortissement de l’immobilisation permet justement de répartir ce coût sur sa durée d’utilisation.
Le plan d’amortissement fixe cette répartition. Chaque année, votre entreprise enregistre une fraction du coût appelée dotation aux amortissements.
Quatre repères permettent de suivre cette répartition :
- le plan d’amortissement fixe la durée et le rythme retenus pour répartir le coût du bien ;
- la dotation aux amortissements représente la part comptabilisée pendant un exercice ;
- les amortissements cumulés réunissent toutes les dotations enregistrées depuis la mise en service ;
- la valeur nette comptable indique la valeur qui reste inscrite dans les comptes après déduction des amortissements cumulés.
La dotation réduit votre résultat sans nouveau paiement
Le règlement de l’achat et son amortissement produisent deux effets différents.
Supposons que votre entreprise achète une machine pour 30 000 € et règle immédiatement le fournisseur. Si elle prévoit de l’utiliser pendant cinq ans, avec une valeur résiduelle de 3 000 €, sa base amortissable s’élève à 27 000 €. Une dotation annuelle de 5 400 € réduit alors le résultat comptable de chaque exercice.
La trésorerie a déjà diminué de 30 000 € au moment du paiement. Les 5 400 € comptabilisés chaque année agissent uniquement sur le résultat. Le remplacement futur de la machine devra être financé avec la trésorerie disponible.
À retenir : le paiement diminue votre trésorerie, l’immobilisation maintient le bien dans le patrimoine de l’entreprise et l’amortissement répartit son coût dans le résultat au fil des exercices.
L’amortissement agit directement sur votre résultat : cette vidéo explique comment immobilisations et amortissements vous aident à mieux gérer votre résultat fiscal.
Quels achats devez-vous amortir ?
Un achat doit remplir deux conditions pour être amorti : votre entreprise prévoit de conserver le bien durablement et sa durée d’utilisation est limitée, que ce soit en raison de son usure, de son obsolescence ou de la durée d’un droit, comme une licence.
Les biens physiques amortissables
Les biens physiques que votre entreprise conserve durablement sont appelés des immobilisations corporelles.
Cette catégorie comprend :
- les constructions et leurs différents composants ;
- les véhicules ;
- les machines, les équipements et l’outillage ;
- le matériel informatique et le mobilier ;
- les agencements réalisés dans des bureaux ou un local commercial.
Pour les véhicules professionnels, les règles d’amortissement peuvent varier selon leur nature et leur utilisation. C’est le cas pour l’amortissement d’une Tesla en entreprise.
Tous ces biens ne sont pas utilisés pendant la même durée. Votre entreprise doit estimer combien de temps chacun contribuera à son activité.
Un ordinateur destiné à servir pendant trois ans sera amorti sur cette période. Son coût sera réparti entre les trois exercices concernés.
Les logiciels, les licences et les brevets peuvent aussi être amortis
Un bien peut être amortissable même s’il ne possède aucune forme physique. Il appartient alors à la catégorie des immobilisations incorporelles.
Un logiciel acquis, une licence ou un brevet sont amortis lorsque votre entreprise peut estimer leur durée d’utilisation. Une licence valable pendant cinq ans sera, par exemple, amortie sur cette période.
Les dépenses engagées pour créer vos propres produits ou procédés suivent des règles particulières.
Les dépenses consacrées à la recherche d’une idée ou à l’étude de plusieurs solutions sont enregistrées en charges. À ce stade, l’entreprise ignore encore si le projet aboutira.
Les coûts engagés pendant la phase de développement peuvent devenir une immobilisation si votre entreprise peut démontrer que :
- le projet est clairement identifié et possède de sérieuses chances de réussite ;
- son achèvement est techniquement réalisable ;
- l’entreprise prévoit de le terminer et dispose des moyens nécessaires ;
- le résultat pourra être utilisé ou vendu et devrait contribuer à l’activité future ;
- les dépenses consacrées au projet peuvent être évaluées précisément.
Une fois le projet terminé et prêt à être utilisé, son coût est réparti sur la période pendant laquelle votre entreprise prévoit d’en tirer profit.
Quels biens ne sont pas amortissables ?
Un actif dont la durée d’utilisation ne présente aucune limite prévisible ne fait pas l’objet d’un amortissement classique.
C’est le cas :
- des terrains, car leur utilisation ne provoque généralement pas une perte de valeur irréversible ;
- des titres détenus par l’entreprise ;
- des prêts et des dépôts, classés parmi les immobilisations financières ;
- de certains actifs incorporels, comme le fonds commercial (qui représente la valeur de la clientèle et de la réputation d’une entreprise), lorsqu’aucune limite prévisible à leur durée d’utilisation ne peut être déterminée.
Dans un ensemble immobilier, le terrain doit donc être séparé de la construction. Le terrain n’est généralement pas amorti tandis que les éléments de la construction possèdent chacun leur propre durée d’utilisation.
L’absence d’amortissement ne signifie pas que la valeur de l’actif reste toujours identique. Si sa valeur actuelle devient inférieure à celle inscrite dans les comptes, l’entreprise peut constater une dépréciation de l’immobilisation. Celle-ci traduit une perte de valeur constatée alors que l’amortissement répartit dès l’origine le coût d’un bien sur sa durée d’utilisation.
Maîtrisez vos charges déductibles
Qu'est-ce qu'une charge ?
Quelles dépenses sont déductibles ?
Comment réduire ses frais ?
Comment calculer l’amortissement d’un bien ?
Le calcul repose sur quatre données : le montant à amortir, la durée d’utilisation, la date de mise en service et le rythme auquel le bien sera utilisé. Vous devez fixer ces éléments avant de calculer la première dotation.
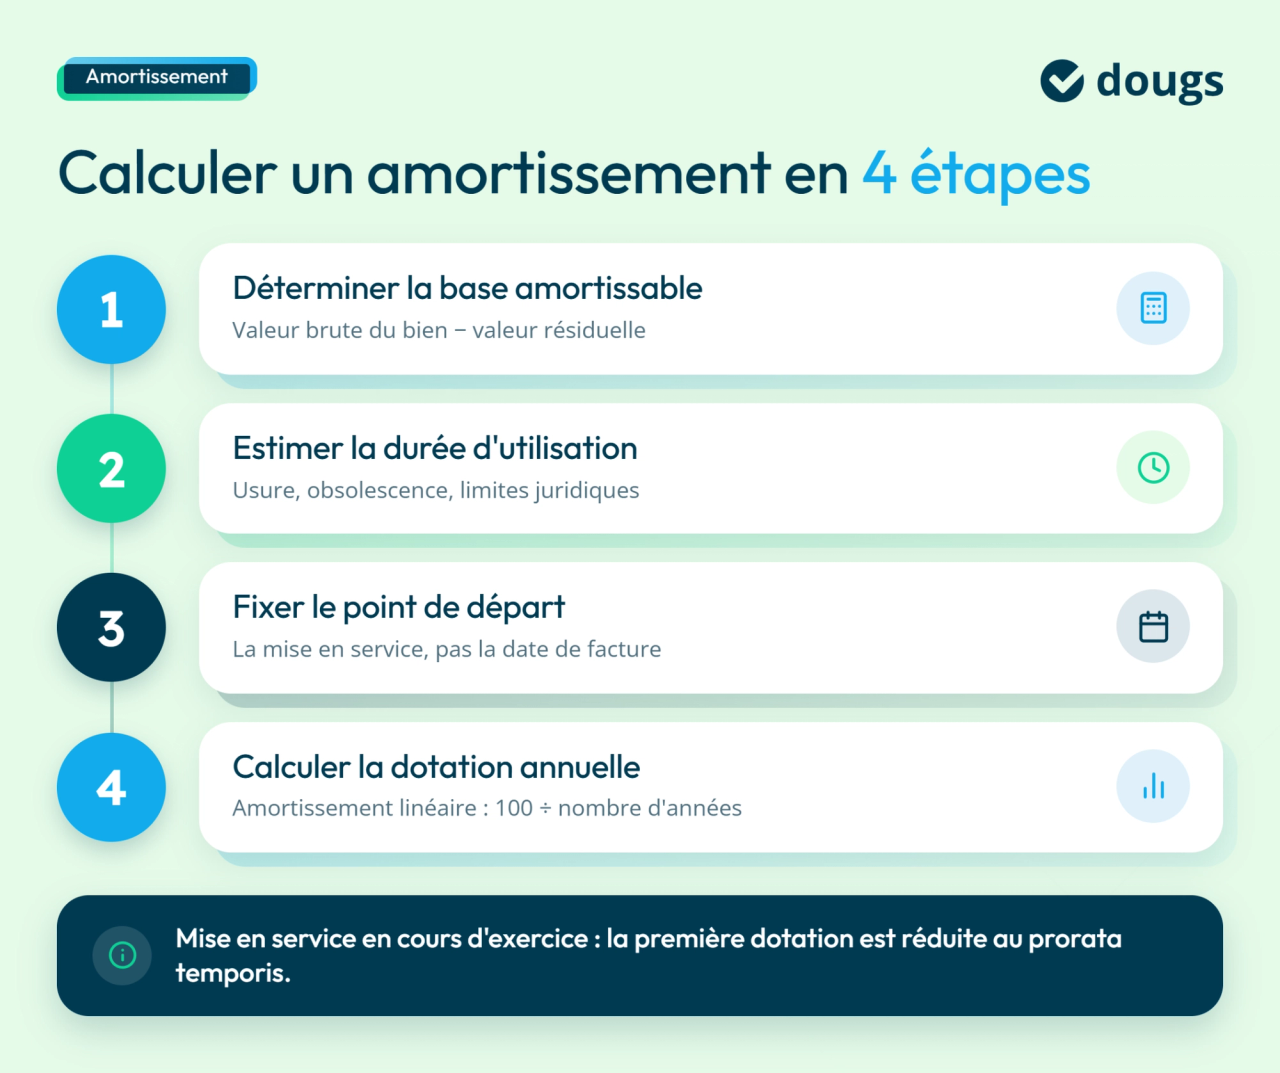
Étape 1 : déterminer le montant à répartir
Le montant à répartir porte le nom de base amortissable. Il correspond à la valeur brute du bien, diminuée de sa valeur résiduelle.
- La valeur brute comprend le prix d’achat, les taxes non récupérables et les coûts directement engagés pour mettre le bien en état de fonctionner. Si votre entreprise peut récupérer la taxe sur la valeur ajoutée (TVA), autrement dit déduire la TVA payée sur ses achats de celle qu’elle doit reverser à l’État, alors cette taxe n’entre pas dans le coût du bien. En revanche, si votre entreprise bénéficie de la franchise en base de TVA, un régime qui permet de ne pas facturer cette taxe à ses clients, elle ne peut pas récupérer cette taxe. Le montant de la TVA payée est alors inclus dans le coût du bien.
- La valeur résiduelle représente le montant net que l’entreprise pense récupérer en revendant le bien à la fin de son utilisation. Elle est déduite lorsqu’elle peut être mesurée de manière fiable et qu’elle représente une somme significative.
Exemple : une machine coûte 30 000 €. L’entreprise prévoit de la revendre 3 000 € à la fin de son utilisation, après déduction des frais de vente. Si elle peut justifier cette estimation, la base amortissable s’élève à 27 000 €.
Étape 2 : estimer pendant combien de temps le bien sera utilisé
La durée d’amortissement doit refléter la période pendant laquelle votre entreprise prévoit d’utiliser le bien.
Son estimation tient compte :
- de l’usure physique liée au rythme d’utilisation ;
- de l’obsolescence technique qui peut rendre le bien rapidement dépassé ;
- des limites juridiques attachées à une licence, une concession ou un brevet ;
- de la politique de renouvellement lorsqu’elle correspond à l’utilisation réelle du bien.
Par conséquent, il n’existe aucun tableau de durées valable pour toutes les entreprises. Deux machines identiques peuvent être amorties sur des durées différentes si l’une fonctionne quelques heures par semaine et l’autre sans interruption.
L’administration fiscale tient également compte des durées d’usage. Elles correspondent aux durées d’amortissement habituellement admises pour chaque catégorie de biens selon les pratiques professionnelles. Elles peuvent différer de la durée réelle d’utilisation prévue par votre entreprise. Les petites entreprises qui respectent les critères de taille fixés par le Code de commerce peuvent utiliser ces durées fiscales pour établir leurs plans d’amortissement comptable.
Étape 3 : fixer le début de l’amortissement
L’amortissement commence lorsque le bien est prêt à être utilisé dans les conditions prévues par l’entreprise. Cette date correspond généralement à sa mise en service.
Une machine livrée en décembre, puis installée et prête à fonctionner en janvier, commence ainsi à être amortie en janvier. La date inscrite sur la facture peut alors différer du point de départ du calcul.
Lorsque la mise en service intervient en cours d’exercice, la première dotation couvre uniquement la période d’utilisation comprise entre cette date et la clôture comptable, qui marque la fin de l’exercice et l’arrêt des comptes. Ce calcul proportionnel porte le nom de prorata temporis.
Étape 4 : calculer le montant amorti chaque année
Le montant comptabilisé chaque année doit suivre le rythme auquel l’entreprise prévoit d’utiliser le bien.
Lorsque cette utilisation reste régulière, l’amortissement linéaire répartit la base amortissable de manière constante sur toute la durée prévue.
Pour obtenir le taux annuel, divisez 100 par le nombre d’années d’utilisation. Une durée de cinq ans donne un taux de 20 %.
Reprenons l’exemple de la machine achetée 30 000 €, dont la valeur résiduelle est estimée à 3 000 €. Sa base amortissable s’élève donc à 27 000 €. Si l’entreprise prévoit de l’utiliser pendant cinq ans, la dotation annuelle sera de 5 400 € (27 000 € ÷ 5).
Pour simplifier le calcul, supposons que la machine soit mise en service le 1er janvier, afin de présenter cinq exercices complets d’amortissement.
| Exercice | Dotation annuelle | Amortissements cumulés | Valeur nette comptable |
|---|---|---|---|
| 1er exercice | 5 400 € | 5 400 € | 24 600 € |
| 2e exercice | 5 400 € | 10 800 € | 19 200 € |
| 3e exercice | 5 400 € | 16 200 € | 13 800 € |
| 4e exercice | 5 400 € | 21 600 € | 8 400 € |
| 5e exercice | 5 400 € | 27 000 € | 3 000 € |
La valeur nette comptable finale est bien de 3 000 €, puisqu'elle correspond à la valeur résiduelle retenue.
Si la machine est mise en service en cours d’année, la première dotation est réduite selon la période d’utilisation réelle. Le montant restant à amortir est alors réparti jusqu'à la fin de la durée d'amortissement prévue, qui peut s'étendre sur un exercice supplémentaire.
Une répartition identique convient lorsque l’utilisation du bien reste stable. Si son niveau d’utilisation varie fortement, l’amortissement peut dépendre du nombre de pièces produites, des heures de fonctionnement ou des kilomètres parcourus. La dotation dépend alors de l’utilisation réelle pendant chaque exercice.
Les amortissements dégressifs répondent à une logique fiscale différente. Pour certains biens, ils permettent de déduire une part plus importante de leur coût du bénéfice imposable pendant les premières années, puis des montants décroissants les années suivantes.
Lorsque l’amortissement autorisé fiscalement dépasse celui calculé selon l’utilisation prévue du bien, la différence doit être enregistrée séparément. C’est ce qu’on appelle un amortissement dérogatoire. Il permet de bénéficier de l’avantage fiscal tout en distinguant l’amortissement fiscal de l’amortissement comptable.
Pourquoi votre immeuble est-il divisé en plusieurs parties ?
Vous achetez un seul immeuble, mais sa comptabilité distingue plusieurs éléments. Cette répartition permet de tenir compte de leurs différentes durées d’utilisation.
Le terrain et la construction suivent deux traitements différents
Le prix d’un ensemble immobilier comprend la valeur du terrain et celle de la construction. Seule la construction peut être amortie, car le terrain reste généralement utilisable sans limite de durée prévisible.
Pour amortir un local immobilier professionnel, il faut donc commencer par distinguer la valeur du bâtiment de celle du terrain.
Le prix d’acquisition doit être réparti entre ces deux éléments, en tenant compte des caractéristiques du bien et en s’appuyant sur des données vérifiables.
Si l’acte d’achat ne précise pas cette répartition, l’estimation peut s’appuyer sur le prix de terrains similaires vendus à proximité et à la même période. Il faut alors comparer des terrains sur lesquels un bâtiment d’une taille proche pourrait être construit.
Si aucun terrain comparable n’est disponible, la valeur de la construction peut être estimée à partir du prix nécessaire pour reconstruire le même bâtiment. Puis, ce montant est réduit pour tenir compte de son âge, de son usure et de son état.
Toutes les parties d’un bâtiment ne s’usent pas au même rythme
La structure d’un immeuble peut servir pendant plusieurs décennies tandis que sa chaudière, sa toiture ou ses équipements électriques devront être remplacés plus tôt.
La méthode par composants consiste à séparer les principales parties du bâtiment qui possèdent des durées d’utilisation différentes, conformément au Plan comptable général.
Cette ventilation peut distinguer :
- la structure et le gros œuvre, comme les murs porteurs et les fondations ;
- la toiture et l’étanchéité ;
- le chauffage et les installations électriques ;
- les ascenseurs et les autres équipements techniques, comme la ventilation, la climatisation, l’interphone ou le portail motorisé ;
- les agencements intérieurs, comme les cloisons, les placards intégrés, les revêtements de sol ou les faux plafonds.
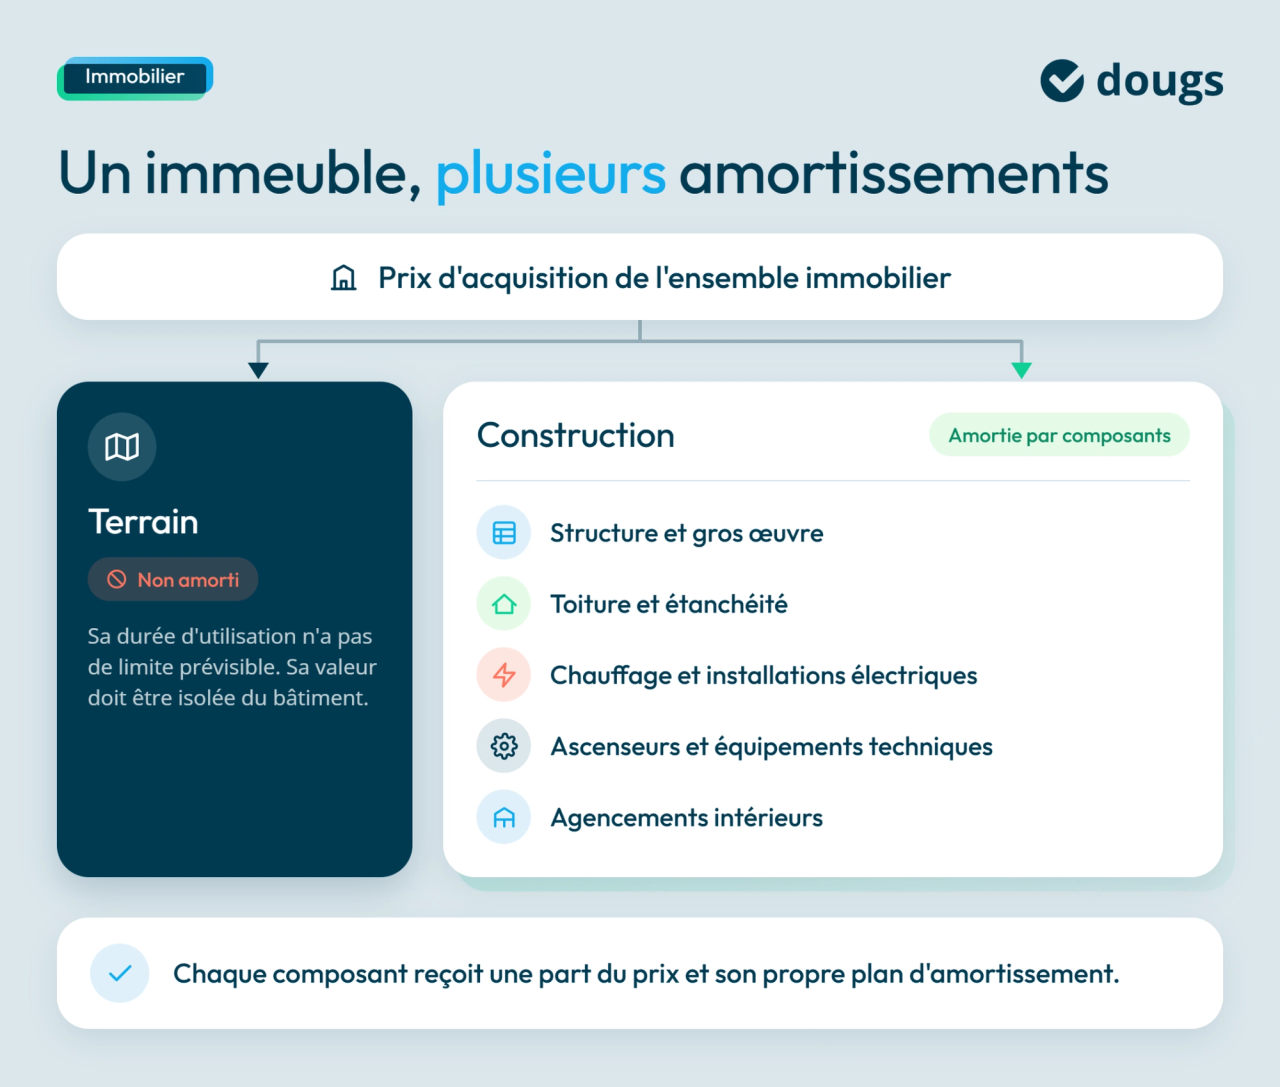
Chaque composant reçoit une part du prix de la construction et son propre plan d’amortissement. Une chaudière remplacée bien avant la structure du bâtiment sera en conséquence amortie sur une durée plus courte.
Comment l’application Dougs présente-t-elle votre immeuble ?
Dans l’application Dougs, un même immeuble peut apparaître sur plusieurs lignes : le terrain, la structure, la toiture ou encore les équipements techniques.
Ces lignes traduisent les différents rythmes d’utilisation du bien. Elles facilitent également l’enregistrement des futurs remplacements.
Si vous changez une chaudière, l’ancien équipement sort des comptes. La nouvelle chaudière y entre avec sa propre valeur et son propre plan d’amortissement.
La ventilation dépend de la nature du bâtiment, de son état et de ses équipements. Il n’existe aucun pourcentage universel applicable à tous les immeubles.
Je comprends que cette présentation puisse surprendre. Mais rassurez-vous : votre immeuble n’est pas comptabilisé plusieurs fois. Chaque ligne correspond simplement à un élément distinct du même bien immobilier.
Votre régime fiscal détermine l’effet de l’amortissement
Le même amortissement comptable ne produit pas toujours le même effet sur le montant soumis à l’impôt.
- Dans une société civile immobilière soumise à l’impôt sur les sociétés (SCI à l’IS), l’amortissement est comptabilisé parmi les charges et réduit le bénéfice imposable. Si la SCI obtient un résultat de 15 000 € avant amortissement et comptabilise une dotation de 6 000 €, son résultat passe à 9 000 €. Ce montant peut ensuite être ajusté pour calculer le bénéfice imposable, notamment si certaines charges comptables ne sont pas déductibles fiscalement.
- Dans une SCI soumise à l’impôt sur le revenu (SCI à l’IR) qui loue un bien nu ou sans mobilier, les associés déclarent leur part des revenus fonciers, qui correspondent aux revenus tirés de la location de biens immobiliers non meublés. L’amortissement de l’immeuble ne fait pas partie des charges déductibles de ces revenus.
- Dans une location meublée imposée au régime réel, vous pouvez déduire les charges réellement supportées et les amortissements fiscalement admis, plutôt que de bénéficier d’un abattement forfaitaire sur les recettes. La construction et les meubles peuvent être amortis, contrairement au terrain, dont la valeur reste exclue du calcul.
Si vous exercez comme loueur en meublé non professionnel (LMNP), l’article 39 C du Code général des impôts limite le montant déductible chaque année. Celui-ci ne peut pas dépasser les loyers de l’exercice après déduction des autres charges liées au bien. Ainsi, il ne peut pas créer ou aggraver à lui seul le déficit fiscal de l’activité. La part inutilisée pourra être déduite au cours des exercices suivants, selon la même limite annuelle.
Pour un investissement immobilier, le traitement de l’amortissement dépend de trois éléments : la part du prix attribuée au terrain, la ventilation de la construction et le régime fiscal de l’activité.
Mon conseil d’expert
Quand je vérifie l’amortissement d’un immeuble, je regarde en priorité comment le prix d’achat a été réparti. Une erreur à cette étape fausse toutes les dotations suivantes.
« Vérifiez d’abord la part attribuée au terrain, qui ne s’amortit pas. Contrôlez ensuite la répartition du bâtiment entre la structure et les équipements qui seront remplacés plus tôt. Conservez enfin les documents qui justifient les valeurs et les durées retenues. »
Quel effet l’amortissement produit-il sur vos comptes ?
À chaque clôture, l’amortissement produit deux effets. La dotation réduit le résultat de l’exercice. Le bilan, document qui présente ce que possède votre entreprise et ce qu’elle doit à une date donnée, conserve le prix d’origine du bien et indique la part déjà amortie depuis son achat.
La dotation apparaît parmi les charges de l’exercice
La dotation aux amortissements représente la part du coût du bien attribuée à l’exercice. Elle est enregistrée même si l’entreprise termine déjà l’année avec une perte.
Cette écriture n’entraîne aucun nouveau paiement : elle traduit uniquement l’utilisation du bien pendant l’année.
Pour une immobilisation corporelle, comme une machine ou un véhicule, le compte 68112 enregistre la charge. Le compte 281 cumule les amortissements comptabilisés depuis l’acquisition.
Pour une immobilisation incorporelle, comme un logiciel ou une licence, la charge apparaît dans le compte 68111. Les amortissements cumulés sont enregistrés dans le compte 280 correspondant.
Le bilan indique la valeur qui reste dans les comptes
Le bilan fait apparaître trois montants pour chaque immobilisation : sa valeur brute, les amortissements cumulés et sa valeur nette comptable.
Pour la machine de notre exemple, le bilan indique une valeur brute de 30 000 €, des amortissements cumulés de 10 800 € après deux exercices et une valeur nette comptable de 19 200 €.
Cette dernière reste une valeur comptable. Elle peut différer du prix auquel l’entreprise vendrait réellement la machine.
La déduction fiscale peut différer de l’amortissement comptable
L’amortissement comptable traduit l’utilisation du bien. La fiscalité détermine quelle part de cette charge peut réduire le bénéfice soumis à l’impôt.
Un écart peut apparaître lorsque :
- la durée retenue fiscalement diffère de la durée comptable ;
- la déduction fiscale du bien est plafonnée ;
- un régime particulier autorise une déduction plus rapide ;
- le bien est donné en location et sa déduction est limitée par l’article 39 C du Code général des impôts.
Si une partie de la dotation comptable n’est pas déductible fiscalement, elle doit être réintégrée, en d’autres termes ajoutée au résultat comptable pour calculer le résultat fiscal. Cette correction est effectuée dans la liasse fiscale, qui regroupe les tableaux transmis à l’administration fiscale pour déterminer le bénéfice imposable.
Le plan d’amortissement peut évoluer ou prendre fin
Le plan est établi lorsque le bien entre dans les comptes. Si son utilisation prévue change fortement, l’entreprise peut revoir sa durée ou son rythme d’amortissement pour les exercices suivants.
Une perte de valeur inhabituelle relève de la dépréciation, et non d’une modification du plan d’amortissement.
La vente, le vol ou la mise au rebut du bien met fin à son amortissement et entraîne sa sortie des comptes.
Un bien totalement amorti peut encore être utilisé. Sa valeur nette comptable est alors nulle, mais il reste inscrit au bilan jusqu’à sa vente ou sa mise au rebut.
Quel est l'impact de l'amortissement lors de la revente d'un bien ?
Lorsqu'une entreprise revend une immobilisation, les amortissements déjà comptabilisés influencent le résultat de la vente. En effet, ils diminuent progressivement la valeur nette comptable du bien, qui correspond à sa valeur d'origine diminuée des amortissements cumulés.
Si le prix de vente dépasse cette valeur nette comptable, l'entreprise réalise une plus-value comptable. Dans le cas contraire, elle constate une moins-value.
Reprenons l'exemple de notre machine achetée 30 000 €. Après deux exercices, elle présente une valeur nette comptable de 19 200 €, compte tenu des 10 800 € d'amortissements cumulés.
Si l'entreprise revend cette machine 22 000 €, elle réalise une plus-value comptable de 2 800 € (22 000 € – 19 200 €).
Plus les amortissements cumulés sont importants, plus la valeur nette comptable diminue. À prix de vente identique, la plus-value comptable sera donc plus élevée.
Attention : la plus-value calculée en comptabilité n'est pas toujours celle qui sera retenue pour calculer votre impôt. Son traitement fiscal dépend du régime d'imposition de votre entreprise.
Cette distinction est particulièrement importante lorsque vous revendez un bien immobilier. Dans une SCI soumise à l'IS, les amortissements diminuent la valeur nette comptable de l'immeuble. Lors de sa revente, ils peuvent donc augmenter la plus-value réalisée et le résultat soumis à l'impôt, sous réserve des ajustements fiscaux applicables.
En LMNP au régime réel, les règles sont différentes. Pour les ventes réalisées depuis le 15 février 2025, les amortissements fiscalement déduits viennent diminuer le prix d'achat retenu pour calculer la plus-value immobilière. Autrement dit, même si vous revendez votre bien au même prix, les amortissements précédemment déduits peuvent augmenter la plus-value imposable. Certaines exceptions sont toutefois prévues par la loi, notamment pour des logements situés dans certaines résidences-services.
Où retrouver vos dotations aux amortissements dans l’application Dougs ?
Dans l’application Dougs, les dotations apparaissent dans la partie consacrée aux écritures de clôture. Elles sont classées parmi les opérations diverses, car elles ne correspondent à aucun paiement enregistré sur le compte bancaire.
Vous pouvez les consulter depuis Performance, puis Répartition des charges et Opérations diverses.

EN RÉSUMÉ
L’amortissement comptable ne se résume pas à appliquer un taux : sa fiabilité dépend de chaque choix effectué dès l’entrée du bien dans vos comptes.
- Commencez par vérifier si votre achat constitue une charge ou une immobilisation.
- Identifiez par la suite les éléments amortissables. Déterminez leur coût, leur durée d’utilisation, leur date de mise en service et leur méthode d’amortissement.
- Pour un immeuble, séparez le terrain de la construction et documentez chaque composant.
- Contrôlez enfin les différences entre la dotation comptable et le montant fiscalement déductible.
Chez Dougs, nos experts-comptables établissent et suivent vos plans d’amortissement. Ils vous aident aussi à sécuriser les traitements plus sensibles liés aux immeubles, aux SCI et à la location meublée.
FAQ sur l’amortissement comptable
L’amortissement répartit selon un plan le coût d’un actif dont la durée d’utilisation est limitée. La dépréciation constate une perte de valeur imprévue, liée à une panne, une dégradation ou une baisse durable de valeur.
Oui, lorsque l’utilisation prévue du bien change de manière importante. La nouvelle durée modifie le calcul des dotations des exercices futurs. Cette révision n’entraîne aucun recalcul des amortissements déjà comptabilisés.
Oui. Une valeur nette comptable nulle indique que tout le montant amortissable a été réparti. Le bien peut continuer à servir jusqu’à sa vente, sa mise au rebut ou son retrait de l’entreprise.
Pour calculer un amortissement, déterminez la base amortissable, la durée d’utilisation, la méthode de calcul et la date de mise en service. Le tableau d’amortissement présente les dotations, les amortissements cumulés et la valeur nette comptable de chaque exercice.
Un mauvais amortissement comptable fausse le résultat de l’entreprise et la valeur du bien au bilan. Il peut aussi entraîner une déduction fiscale incorrecte. La base, la durée et la méthode retenues doivent pouvoir être justifiées.
Les principales méthodes de calcul sont l’amortissement linéaire, qui répartit régulièrement le coût du bien, l’amortissement variable, fondé sur son utilisation, et l’amortissement dégressif, qui accélère la déduction fiscale. Certains dispositifs fiscaux peuvent également permettre d’amortir exceptionnellement un bien.
Expert-comptable
Entre deux sessions de conseil client, supervision de bilans comptables, management et formation de ses équipes, elle s’adonne à sa passion : la rédaction de contenus. Elle met sa plume et son expertise au service de sujets de fond sur la création d’entreprise et la comptabilité.
Ces articles peuvent vous intéresser
 Émilie Fatkic
 Émilie Fatkic
 Émilie Fatkic
 Cassandra Marquez
 Nahima Zobri
 Nahima Zobri