
Par Émilie Fatkic, Expert-comptable

12 min.


EN BREF
- Le coût des biens amortissables est réparti régulièrement sur leur durée d’utilisation, plutôt que déduit intégralement dès l’achat.
- L’amortissement commence à la mise en service, avec un ajustement si celle-ci intervient en cours d’exercice.
- La durée retenue doit refléter l’utilisation prévue du bien et pouvoir être justifiée.
SOMMAIRE
Vous venez de dépenser 1 800 € pour un ordinateur et comptez sur cet achat pour réduire votre impôt ? Attention : si le bien doit être amorti, vous ne pourrez pas déduire toute la dépense cette année. Votre bénéfice imposable et l’impôt à payer peuvent donc être plus élevés que prévu.
Je suis Émilie Fatkic, experte-comptable chez Dougs et les dirigeants que j’accompagne me demandent régulièrement comment comptabiliser leurs investissements et calculer leurs amortissements. Dans la plupart des cas, la réponse passe par la méthode linéaire, la plus courante pour l’amortissement comptable.
Je vous explique quand l’appliquer, comment le calculer étape par étape, y compris la première année, et quelles règles respecter avec votre expert-comptable.
Vous vous interrogez sur l’amortissement linéaire de votre entreprise ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Comprendre l'amortissement linéaire et son fonctionnement
L’amortissement répartit le coût d’un bien sur sa durée d’utilisation, au lieu de l’enregistrer entièrement en charge dès l’achat. Certains biens de faible valeur peuvent toutefois être comptabilisés directement en charge, sous conditions.
Qu'est-ce que l'amortissement linéaire ?
L’amortissement linéaire répartit le montant amortissable d’un bien de façon régulière sur sa durée d’utilisation prévue. Pour des exercices comptables complets de même durée et un plan inchangé, l’entreprise enregistre une charge constante, appelée dotation aux amortissements. La première et la dernière annuité sont ajustées si le bien est mis en service en cours d’exercice.
Le point de départ de l’amortissement est la date de mise en service du bien, c’est-à-dire le moment où il commence à servir à l’entreprise. Elle ne coïncide pas toujours avec la date d’achat.
Pour identifier les biens à inscrire à l’actif immobilisé de votre entreprise, consultez notre définition d’une immobilisation.
Notre guide sur l’amortissement de certaines immobilisations explique ensuite comment répartir leur coût sur leur durée d’utilisation.
Quels biens peuvent être amortis de façon linéaire ?
L'amortissement linéaire s'applique à la plupart des biens destinés à être utilisés durablement par l'entreprise.
Il concerne notamment :
- le matériel informatique ;
- le mobilier de bureau ;
- les véhicules ;
- les machines et équipements professionnels ;
- certains logiciels immobilisés et, plus largement, certains biens incorporels amortissables, comme un site internet.
Un téléphone professionnel peut également être concerné. Notre guide explique comment comptabiliser l’amortissement d’un téléphone portable selon les caractéristiques de l’achat.
Pour vos déplacements professionnels, consultez également les conditions pour amortir une trottinette électrique.
Ces biens, immobilisations corporelles ou incorporelles, sont appelés immobilisations amortissables, car ils procurent un avantage économique pendant plusieurs exercices comptables.
À l’inverse, certains biens ne sont généralement pas amortissables, comme les terrains ou les immobilisations financières.
Si votre entreprise possède ses locaux, notre guide sur l’amortissement d’un local immobilier détaille la distinction entre le bâtiment et le terrain.
Il ne faut pas non plus confondre une charge avec une immobilisation. Tout dépend de la nature du bien, de son coût et de sa durée d'utilisation. En cas de doute, voyez quand enregistrer un achat en charge ou en immobilisation.
Cas particulier des biens de faible valeur
L’administration fiscale admet que certains biens de faible valeur soient enregistrés directement en charge, à condition que leur utilisation ne soit pas l’objet même de l’activité : petits matériels et outillages, matériel et mobilier de bureau, logiciels, d’une valeur unitaire inférieure ou égale à 500 €.
Le seuil de cette tolérance fiscale est fixé à 500 € hors taxes (HT). Ne le confondez pas avec le coût d’acquisition à retenir lorsqu’un bien est immobilisé : ce coût comprend la TVA que l’entreprise ne peut pas récupérer.
👉 Attention : la tolérance fiscale de 500 € HT ne s’applique pas à l’équipement initial en mobilier d’un bureau, d’un restaurant ou d’un magasin, ni à son renouvellement complet, sauf si le coût total de cet équipement ou de ce renouvellement ne dépasse pas 500 € HT. Pour un meuble composé de plusieurs éléments achetés séparément, retenez le prix global du meuble pour apprécier ce seuil.
À retenir : passer un bien en charge n’est qu’une possibilité. L’immobiliser peut rester préférable, par exemple pour ne pas alourdir les charges d’une année déjà déficitaire.
Comment calculer un amortissement linéaire ?
Le calcul d'un amortissement linéaire repose toujours sur les mêmes étapes. Une fois les informations nécessaires réunies, il suffit d'appliquer une formule simple pour déterminer le montant de l'annuité d'amortissement.
Les étapes du calcul
Avant de calculer un amortissement linéaire, vous devez d'abord déterminer la base amortissable. Il s'agit du montant servant de base au calcul de l'amortissement.
Souvent, cette base correspond au prix d’achat du bien, auquel s’ajoutent les dépenses directement liées à son acquisition ou à sa mise en service, comme les frais de transport, d’installation ou les droits de douane. Pour un bien fabriqué par l’entreprise elle-même, on parle de production immobilisée : la base repose alors sur son coût de production.
Si vous prévoyez de revendre le bien à la fin de son utilisation, sa valeur résiduelle correspond au prix de revente attendu, diminué des frais de vente prévus. Elle est déduite de la base amortissable uniquement si son montant est suffisamment important et peut être estimé de manière fiable, conformément au Plan comptable général.
La formule est la suivante :
Base amortissable = prix d’achat + frais directement attribuables − valeur résiduelle retenue
Si cette notion n'est pas claire, je vous explique comment déterminer la base amortissable d'une immobilisation dans cet article dédié.
Une fois cette base déterminée, vous pouvez calculer le taux d'amortissement. Il indique quelle part de la valeur du bien sera amortie chaque année.
La formule est simple :
Taux d'amortissement = 100 ÷ durée d'utilisation du bien (en années)
Par exemple, un bien utilisé pendant 5 ans est amorti à hauteur de 20 % par an (100 ÷ 5).
Vous pouvez ensuite calculer l’annuité d’amortissement, c’est-à-dire le montant de l’amortissement enregistré pour un exercice :
Annuité d'amortissement = base amortissable × taux d'amortissement
Exemple : un meuble de bureau acheté 1 500 € HT est amorti sur 5 ans, sans valeur résiduelle. Sa base amortissable est de 1 500 € et son taux annuel de 20 % (100 ÷ 5).
Annuité complète = 1 500 € × 20 % = 300 €.
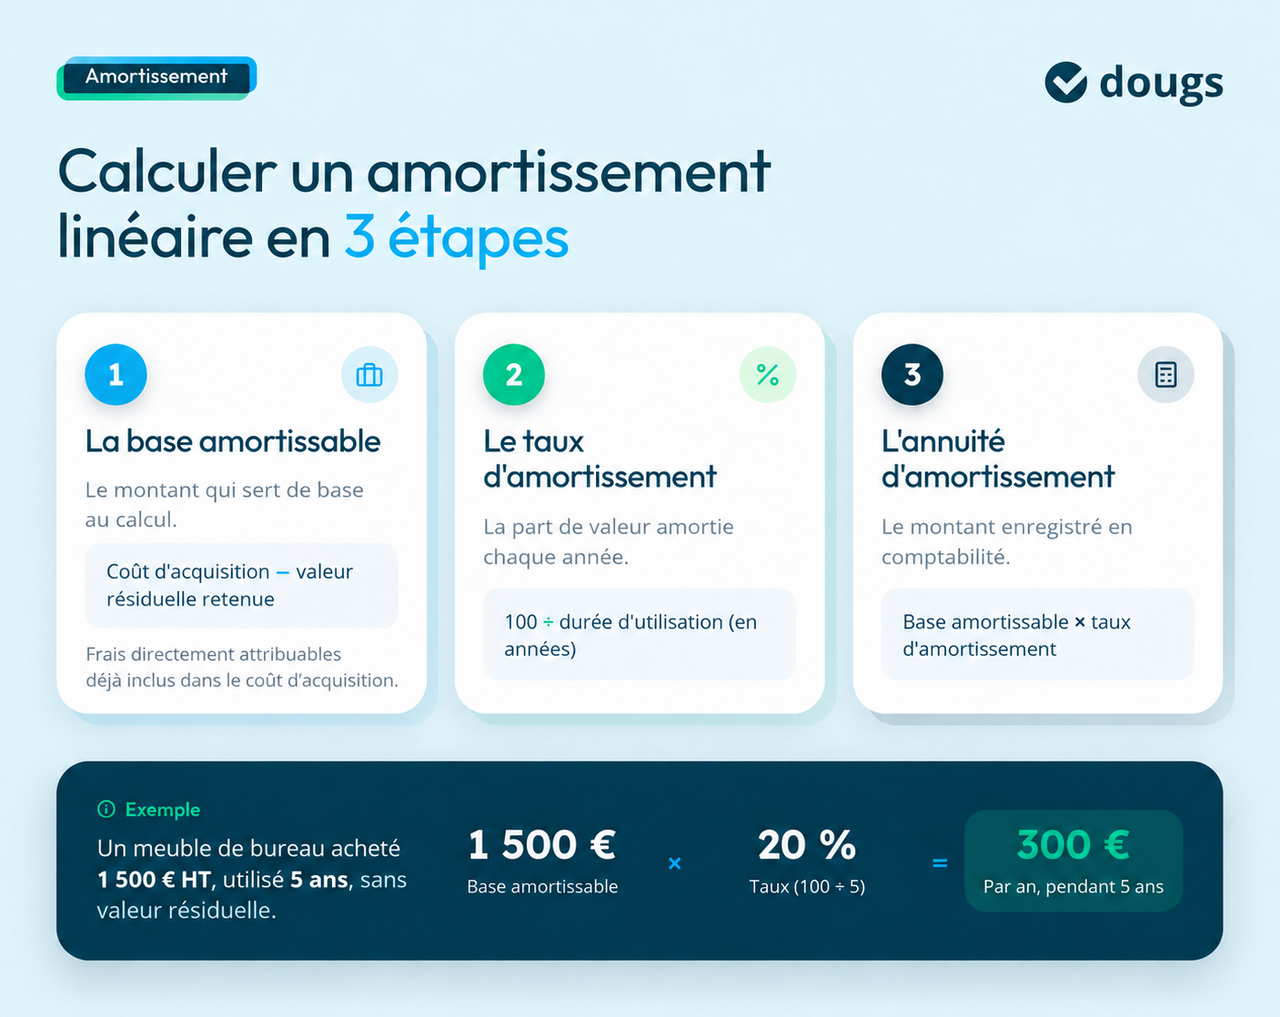
Cet exemple illustre le fonctionnement d'un amortissement linéaire dans le cas le plus simple. Lorsque le bien est mis en service en cours d'exercice, la première et la dernière annuité doivent toutefois être calculées différemment.
Comment calculer la première et la dernière annuité ?
La première annuité est souvent celle qui soulève le plus de questions. L’amortissement commence à la mise en service du bien, qui peut être postérieure à sa date d’achat.
Si cette mise en service intervient en cours d'exercice, vous ne pouvez pas comptabiliser une annuité complète. Vous devez uniquement calculer la période pendant laquelle il a été utilisé. C'est ce que l'on appelle le prorata temporis.
En comptabilité, ce calcul repose généralement sur une année commerciale de 360 jours.
La formule devient alors :
Première annuité = annuité normale × (nombre de jours d'utilisation ÷ 360)
Exemple : un ordinateur dont la base amortissable est de 3 600 € est amorti sur 3 ans, soit une annuité complète de 1 200 €. Il est mis en service le 1er octobre et l’exercice clôture le 31 décembre. Avec la convention de 360 jours par an et de 30 jours par mois, la première période d’utilisation compte 90 jours.
Première annuité = 1 200 € × 90 ÷ 360 = 300 €.
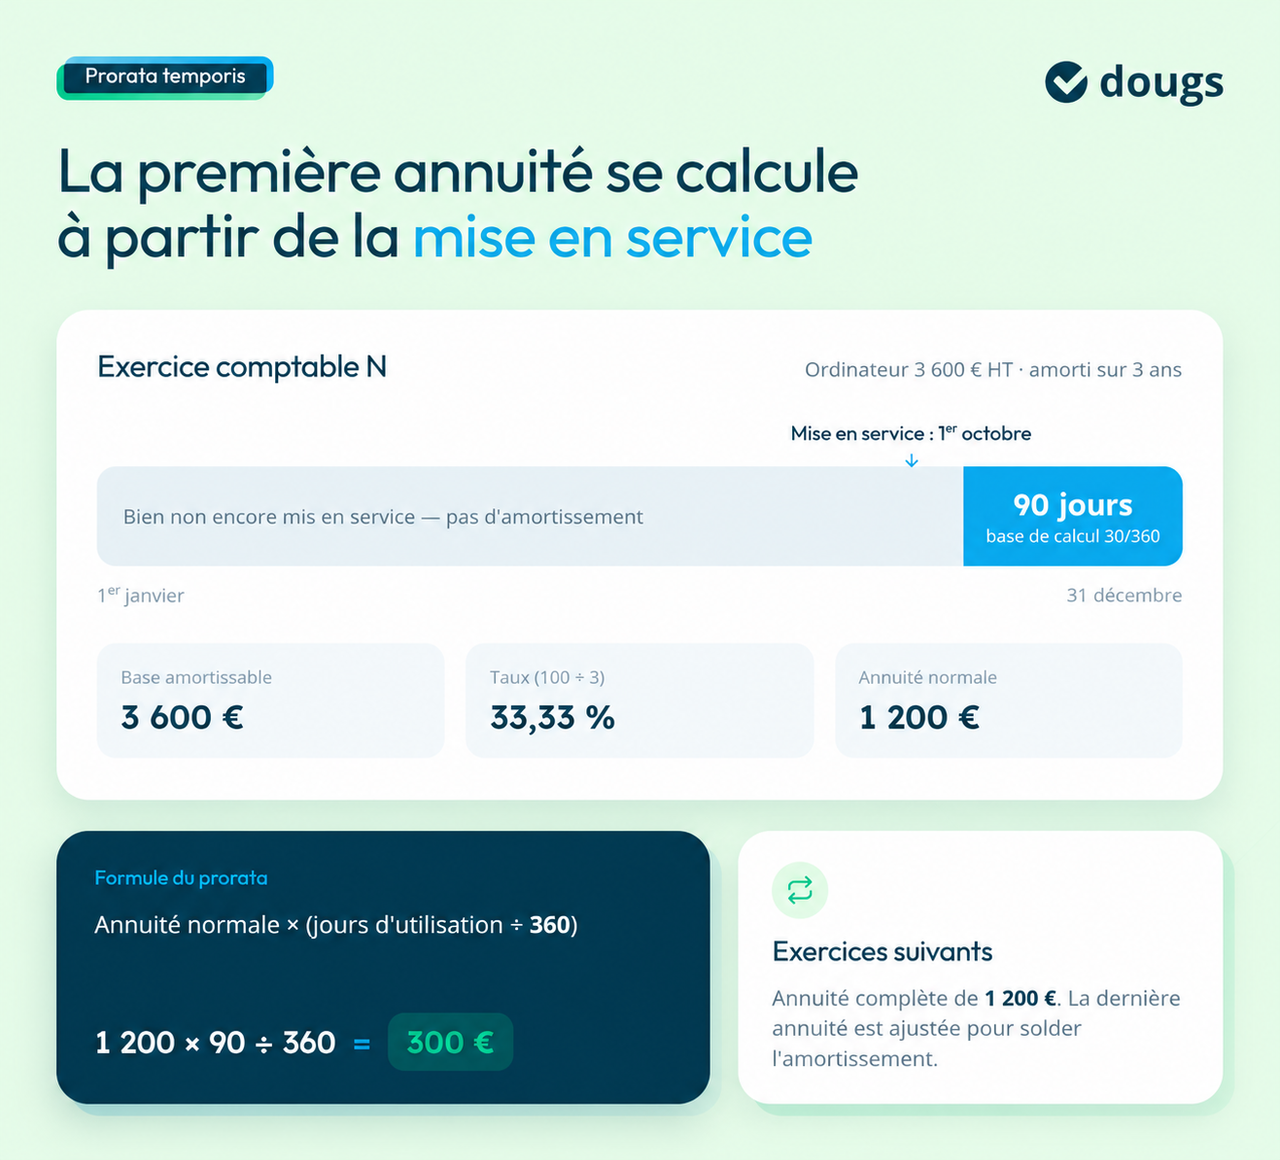
Lorsque la première annuité est réduite au prorata du temps d’utilisation, l’amortissement se termine sur un exercice supplémentaire. Avec des exercices de 12 mois et un plan inchangé, la dernière annuité correspond à l’annuité complète moins la première annuité, sous réserve des arrondis.
Dernière annuité = annuité complète − première annuité.
Les erreurs les plus fréquentes
Pour calculer votre première annuité, je vous recommande d’éviter les erreurs suivantes :
- retenir la date d'achat au lieu de la date de mise en service ;
- oublier d'appliquer le prorata temporis ;
- ne pas ajuster la dernière annuité lorsque la première a été proratisée.
Vérifier ces points vous évitera de recalculer votre plan d'amortissement et de corriger vos écritures comptables par la suite.
Comment lire un tableau d'amortissement linéaire ?
Le tableau d'amortissement retrace l'évolution de la valeur d'une immobilisation pendant toute sa durée d'utilisation.
Il indique généralement :
- la valeur d'origine du bien ;
- l'annuité d'amortissement de chaque exercice ;
- les amortissements cumulés ;
- la valeur nette comptable (VNC), c'est-à-dire la valeur restante du bien après déduction des amortissements déjà comptabilisés.
Voici un autre exemple : un bien dont la base amortissable est de 3 600 €, mis en service le premier jour de l’exercice et amorti sur 3 ans. Pour des exercices de douze mois, l’annuité est de 1 200 €.
| Exercice | Dotation aux amortissements | Amortissements cumulés | Valeur nette comptable (VNC) |
|---|---|---|---|
| N | 1 200 € | 1 200 € | 2 400 € |
| N+1 | 1 200 € | 2 400 € | 1 200 € |
| N+2 | 1 200 € | 3 600 € | 0 € |
Ce tableau constitue le plan d'amortissement du bien. Il permet de vérifier rapidement les montants déjà comptabilisés et ceux restant à enregistrer jusqu'à la fin de l'amortissement.
Maîtrisez vos charges déductibles
Qu'est-ce qu'une charge ?
Quelles dépenses sont déductibles ?
Comment réduire ses frais ?
Comment déterminer la durée d'amortissement ?
La durée d'amortissement correspond à la période pendant laquelle l'entreprise prévoit d'utiliser le bien. Elle ne dépend donc pas uniquement de sa durée de vie théorique, mais aussi de son utilisation réelle.
Le Plan comptable général (PCG) impose de retenir la durée d'utilisation prévue de l'immobilisation. En pratique, les entreprises s’appuient souvent sur les durées d’usage, c’est-à-dire les durées habituellement retenues fiscalement pour chaque type de bien, sauf si elles peuvent justifier une durée différente.
À titre indicatif, les références les plus courantes sont les suivantes :
| Bien | Durée d’amortissement couramment admise |
|---|---|
| Ordinateur | 3 ans |
| Logiciel | 1 à 3 ans |
| Mobilier de bureau | 5 à 10 ans |
| Véhicule de tourisme | 4 à 5 ans |
| Matériel industriel | 5 à 10 ans |
Ces indications constituent des repères et ne s'appliquent pas de manière automatique. Si un bien est utilisé plus longtemps ou, au contraire, remplacé plus rapidement en raison de son activité, l'entreprise peut retenir une autre durée à condition qu'elle soit justifiée.
Avant de fixer une durée d'amortissement, vérifiez notamment :
- la nature du bien ;
- ses conditions réelles d'utilisation ;
- l'existence d'une valeur résiduelle significative ;
- les usages habituellement admis pour ce type d'immobilisation.
Une durée trop courte ou trop longue modifie le rythme des amortissements et donc le résultat comptable de l’entreprise.
Pour les véhicules de tourisme, la durée d’amortissement doit être distinguée du montant fiscalement déductible, qui peut être plafonné, comme l’explique notre guide sur l’amortissement d’un véhicule.
Notre guide pour acheter une Tesla avec sa société pour l’amortir illustre cette distinction avec le cas d’une voiture électrique.
Amortissement linéaire ou dégressif : quelle méthode choisir ?
L’amortissement linéaire n’est pas la seule méthode : si le bien remplit certaines conditions, l’entreprise peut opter pour l’amortissement dégressif, qui concentre les charges sur les premières années.
Les principales différences entre l'amortissement linéaire et dégressif
L'amortissement linéaire répartit la valeur du bien de manière régulière : chaque annuité d'amortissement est identique, sauf application du prorata temporis la première ou la dernière année.
À l'inverse, l'amortissement dégressif permet de comptabiliser des amortissements plus élevés au cours des premières années d'utilisation. Son calcul repose sur le taux d'amortissement linéaire, multiplié par un coefficient fiscal de 1,25, 1,75 ou 2,25 selon la durée d’utilisation du bien, fixé par l’article 39 A du CGI.
Les annuités diminuent ensuite progressivement, car elles sont calculées sur la valeur nette comptable restant à amortir.
Les principales différences sont résumées ci-dessous.
Amortissement linéaire ou dégressif : les principales différences
| Critère | Linéaire | Dégressif |
|---|---|---|
| Annuités | Constantes pour des exercices complets, à plan inchangé | Plus élevées au début, puis décroissantes |
| Champ d’application | Méthode de droit commun, applicable à la majorité des immobilisations amortissables | Régime fiscal réservé aux biens remplissant les conditions légales |
| Calcul | Simple | Plus complexe |
Dans quels cas choisir le linéaire ?
Le linéaire constitue la méthode de référence en comptabilité.
Sur le plan fiscal, le linéaire s’applique notamment aux biens exclus du dégressif, dont ceux ayant une durée normale d’utilisation inférieure à trois ans.
Lorsque les deux méthodes sont possibles, le choix dépend de votre situation :
- le linéaire offre un calcul simple et des annuités constantes pour des exercices complets, à plan inchangé ;
- le dégressif permet de déduire davantage au début, puis moins les années suivantes, sans augmenter le montant total amortissable.
Comparez ces effets avec votre expert-comptable pour choisir la méthode adaptée à vos investissements et à votre situation fiscale.
D'autres mécanismes existent également dans certaines situations particulières :
- l’amortissement dérogatoire, qui traduit un écart entre les amortissements fiscal et comptable ; cet écart se résorbe ensuite par une reprise d’amortissement dérogatoire ;
- l'amortissement variable, utilisé dans des cas très spécifiques ;
- l’amortissement exceptionnel, prévu par certains dispositifs fiscaux.
Quelles règles comptables et fiscales respecter ?
L'amortissement linéaire obéit à des règles définies par le PCG. Sur le plan fiscal, les amortissements régulièrement comptabilisés sont, en principe, déductibles du résultat imposable, que votre entreprise relève de l'impôt sur les sociétés (IS) ou de l'impôt sur le revenu (IR).
Certaines situations peuvent toutefois conduire à un traitement particulier, notamment lorsqu'il existe un écart entre les règles comptables et fiscales. Dans ce cas, une déduction extra-comptable (un retraitement fait uniquement sur la déclaration fiscale, sans modifier les comptes) ou un amortissement dérogatoire peut être nécessaire.
Par ailleurs, l’article 39 B du Code général des impôts impose un amortissement minimum : à chaque clôture, le total des amortissements comptabilisés pour un bien doit au moins atteindre le cumul calculé selon le mode linéaire sur sa durée normale d’utilisation. Si ce minimum n’est pas respecté, la déduction fiscale de la fraction manquante est définitivement perdue.
Comment suivre vos amortissements dans le temps ?
Calculer un amortissement linéaire est une première étape. Le plan d'amortissement doit ensuite être actualisé chaque année afin de suivre :
- les amortissements cumulés ;
- les dotations aux amortissements ;
- la valeur nette comptable de vos immobilisations.
Lorsque les investissements se multiplient, ce suivi devient rapidement plus complexe. Pour éviter les erreurs et gagner du temps, un logiciel de comptabilité peut automatiser ce suivi.
Chez Dougs, notre logiciel de comptabilité en ligne permet d’automatiser les calculs, de générer les écritures comptables et de conserver un historique de chaque bien.

EN RÉSUMÉ
- L’annuité complète se calcule en divisant la base amortissable par la durée d’utilisation : cette base inclut les frais directement attribuables et déduit une éventuelle valeur résiduelle significative et estimable de manière fiable.
- Une mise en service en cours d’exercice impose un prorata temporis, généralement calculé sur 360 jours, puis un ajustement de la dernière annuité.
- Certains petits équipements et logiciels peuvent être comptabilisés directement en charge jusqu’à 500 € HT par unité, sous conditions et avec des exclusions, notamment pour l’équipement initial en mobilier.
- Le tableau d’amortissement permet de suivre chaque année les dotations, leur cumul et la valeur nette comptable ; un logiciel comptable peut automatiser ce suivi.
- Lorsque le bien y est éligible, le dégressif permet de déduire davantage les premières années que le linéaire, sans augmenter le montant total amortissable.
- Les amortissements sont en principe fiscalement déductibles, mais le non-respect du minimum cumulé prévu par l’article 39 B du CGI entraîne la perte définitive de la déduction manquante.
FAQ - amortissement linéaire
Le taux d'amortissement se calcule en divisant 100 par la durée d'utilisation du bien exprimée en années. Par exemple, un bien amorti sur cinq ans est soumis à un taux annuel de 20 %.
Le BOFiP fixe le seuil à 500 € HT. La TVA non récupérable entre, quant à elle, dans le coût d’acquisition du bien lorsqu’il est immobilisé : il s’agit d’une règle distincte.
En principe, non. Une fois le plan d'amortissement établi, la méthode retenue ne peut pas être modifiée librement. Un changement n'est envisageable que dans des situations particulières, lorsqu'il est justifié par une évolution des conditions d'utilisation du bien ou par l'application d'une règle comptable spécifique.
Sauf cas particuliers, l’amortissement commence à la date de mise en service du bien, qui peut être postérieure à sa date d’achat.
Expert-comptable
Entre deux sessions de conseil client, supervision de bilans comptables, management et formation de ses équipes, elle s’adonne à sa passion : la rédaction de contenus. Elle met sa plume et son expertise au service de sujets de fond sur la création d’entreprise et la comptabilité.
Ces articles peuvent vous intéresser
 Émilie Fatkic
 Émilie Fatkic
 Émilie Fatkic
 Nahima Zobri
 Cassandra Marquez
 Émilie Fatkic